Совершенствование деятельности по управлению ассортиментом и качеством продукции на предприятии
ООО «Росинка» магазин «Березка» совершает со всеми субъектами хозяйственной деятельности сделки и другие юридические акты, в том числе купли-продажи, подряда, аренды, перевозки, совместной деятельности и т.д.
Самостоятельно планирует свою деятельность и определяет перспективы развития, исходя из спроса населения на товары народного потребления, работы, услуги и необходимости получения прибыли, обеспечения производственного и социального развития предприятия, повышение личных доходов его работников.
Заключает договора, контракты, бартерные сделки со всеми субъектами хозяйствования на производство, поставку, оптовую и розничную продажу товаров, оказание услуг и другие хозяйственные договора.
Укрепляет материально-техническую базу предприятия. Эффективно использует производственные мощности, основные фонды и оборотные средства.
Обеспечивает рентабельную работу предприятия, устанавливает порядок распределение прибыли, самостоятельно устанавливает виды, размеры и направления использования фондов и резервов предприятия, системы и размеры оплаты труда, а также другие виды доходов работников.
Решает вопросы научно-технического прогресса. Разработки и применения новой техники и технологии, внедрения научной организации труда.
Совершенствует организацию торговли, проводит работу по развитию торговой рекламы.
Обеспечивает сохранность товарно-материальных ценностей. Осуществляет оперативный бухгалтерский учет результатов своей деятельности. Представляет статистическую отчетность.
В пределах, установленных законодательством, имеет право продавать и передавать другим предприятиям, организациям и учреждениям, обменивать, сдавать в аренду, предоставлять бесплатно во временное пользование принадлежащие ему здания, сооружения, торговые и производственные площади, оборудование, транспортные средства, инвентарь и другие материальные ценности.
10.Обеспечивает для всех работников безопасные условия труда, использование ими прав и социальных льгот, предусмотренных законодательством, а также дополнительные льготы в пределах заработанных средств, направляемых на потребление.
Функциональное разделение предполагает подразделение на три категории: управленческий, основной и вспомогательный.
Исходя из этого, рассмотрим организационную структуру ООО «Росинка» магазин «Березка».
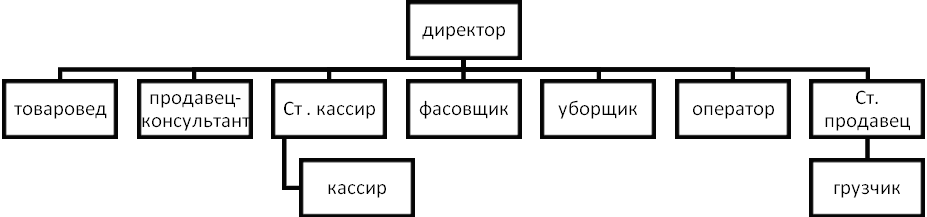
Рис.2.1. Организационная структура ООО «Росинка» магазин «Березка»
Управленческий персонал состоит из работников, обеспечивающих управление торгово-технологическими процессами. Сюда входят директор, товаровед, старший продавец.
Общее руководство магазином осуществляет директор, он же руководит планово-экономической работой, занимается подбором кадров и организует повышение их квалификации, обеспечивает охрану труда, технику безопасности и пожарную безопасность. Ему же подчинены товаровед, старший продавец, старший кассир.
Товаровед смотрит товарные остатки и на их основе оформляет заказ на поставку продукции. Следит за работой продавцов.
Старшие кассиры принимают от материально ответственных лиц товарно-денежные отчеты, проверяет и обрабатывает их, учитывает денежные средства, а также выполняет другие бухгалтерские операции.
Старший продавец организует работу склада, следит за поставками, отпуском товаров со склада.
Основной персонал – это продавцы-консультанты, продавцы-кассиры и операторы учета товаров.
Вспомогательный персонал обеспечивает обслуживание основного персонала, а также поддерживает магазин в надлежащем санитарно-гигиеническом состоянии. В эту категорию входят подсобные рабочие (грузчики), уборщицы, фасовщики.
На работников предприятий розничной торговли возложена материальная ответственность, т. е. обязанность возместить имущественный ущерб, причиненный предприятию по их вине.
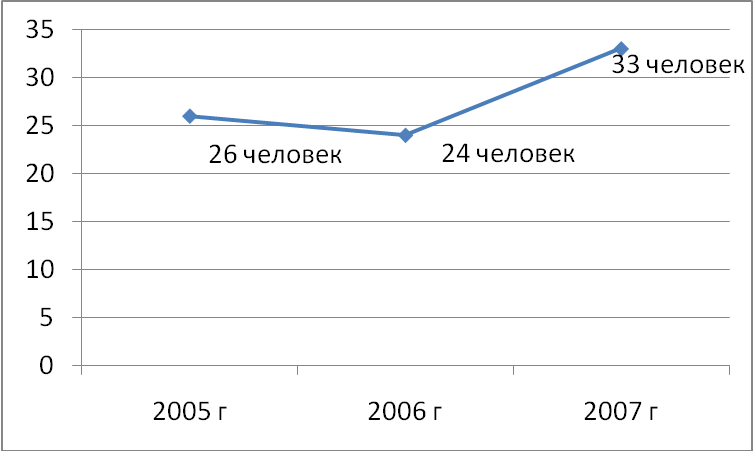
Рис.2.2. Среднесписочная численность работающих на ООО «Росинка» магазин «Березка»
Договор о полной материальной ответственности заключается с работниками, достигшими 18-летнего возраста и занимающими должности, непосредственно связанные с хранением, обработкой, перевозкой и продажей (отпуском) ценностей.
В ОАО «Росинка» магазин «Березка» такой договор заключен со всеми работниками.
2.2 Внешняя и внутренняя среда функционирования предприятия
На деятельность предприятия большое влияние оказывают внешнее окружение и внутренняя среда функционирования. Условно внешние факторы подразделяются на факторы прямого и косвенного воздействия.
К факторам прямого воздействия относят: государство, потребителей, поставщиков, конкурентов. К факторам косвенного воздействия относят: политику, экономику, социально-культурные, научно-технические, географические и др.
Успешная деятельность предприятия зависит от налаженности хозяйственных связей по поставкам сырья, материалов и т.д. Поставщики являются субъектами рынка, обеспечивающими предприятие необходимыми товарами для торговых процессов.
Основными поставщиками сети «Росинка», в частности магазина «Березка» являются Распределительный центр ИП Ищина, ООО Рыбторгсервис, также «Сладкая жизнь», ООО «Юнимилк», ОАО «Акконд» и др. ООО «Росинка» работает практически с постоянными поставщиками. Заказ на поставку делается через торгового представителя. Товар привозят сами поставщики, на своем транспорте. Оплата возможна, в зависимости от условий договора, как после отгрузки товара, так и после его продажи. Также в зависимости от договоренностей просроченный товар может быть возвращен или заменен. В приложении указаны основные поставщики товаров, с которыми у торгового предприятия положены рациональные хозяйственные связи на стабильной долговременной основе. Изучая источники закупок товаров ООО «Росинка» магазина «Березка» ведет журнал, где на каждого поставщика составляет его данные (наименование организации, его юридический адрес и почтовый адрес, Ф.И.О. и телефон директора, режим работы), сведения о количестве и ассортименте продовольственных товаров и другие сведения, интересующие предприятие.
При учете влияния такого фактора как покупатели необходимо изучить состав покупателей (юридические или физические лица), их характеристика (численность, уровень доходов, средняя заработная плата, средняя пенсия). Основным направлением деятельности ОАО «Росинка» магазин «Березка» является оказание торгово-посреднических услуг населению.
При составлении SWOT-анализа обращается внимание, что "сильные стороны" компании и её "слабые стороны" (ее "недостатки") явно относятся к внутренним факторам. Среди "сильных сторон" указываются внутренние преимущества предприятия, которые делают его конкурентоспособным на рынке.
Необходимо обратить внимание, что "возможности" и "угрозы" среды, где компания осуществляет свою деятельность - это явно внешние факторы.
Более детально рассмотрим элементы внутренней среды. Сильные стороны предприятия — то, в чем оно преуспело или какая-то особенность, предоставляющая дополнительные возможности. Сила может заключаться в имеющемся опыте, доступе к уникальным ресурсам, наличии передовой технологии и современного оборудования, высокой квалификации персонала, высоком качестве продукции, известности торговой марки и других значимых аспектах.
Ниже приведен SWOT-анализ ОАО «Росинка» магазин «Березка» (табл. 2.2.).
Таблица 2.2
SWOT-анализ ОАО «Росинка» магазин «Березка»
|
Возможности: |
Угрозы: |
| потенциально позитивные внешние факторы | потенциально негативные внешние факторы |
| улучшение сервиса и сокращение времени на обслуживание | |
| контроль за расходами | |
| ухудшение позиций конкурентов | выход на рынок новых конкурентов, |
| появление новых поставщиков с гибкими системами скидок | рост налогов, |
| рост уровня доходов предприятия | изменение вкусов покупателей, |
| появление новых технологий | интенсивность конкурентов |
| повышение общего состояния экономики, под воздействием которого формируется покупательский спрос и манера тратить деньги | нехватка квалифицированных кадров |
|
Сильные стороны: |
Слабые стороны: |
| потенциально позитивные внутренние факторы | потенциально негативные внутренние факторы |
| Магазин самообслуживания | постоянная текучесть кадров |
| Раскрученное имя | |
| хорошее расположение | |
| Налаженные связи с крупнейшими поставщиками | наличие сильных конкурентов в городе (Плес, Магнит, Копейка) |
| нестабильное качество товаров | |
| Наличие товарной матрицы | устаревающее оборудование |
| Система скидок | невозможность работы с некоторыми поставщиками ходовых товаров в силу обязательств перед собственным оптовым подразделением |
| Проведение акций | недостаточное финансирование |
| Отлаженная система работы магазина и коммерческого отдела | |
| Премирование работников, денежное поощрение хорошей работы | |
| Автоматизация учетных процессов |
Слабые стороны предприятия — это отсутствие чего-то важного для функционирования предприятия или то, что пока не удается по сравнению с другими компаниями и ставит фирму в неблагоприятное положение. В качестве примера слабых сторон можно привести текучесть кадров, наличие сильных конкурентов, обязательства перед собственной базой и отказ от торговли более ходовыми товарами. Под сильными и слабыми сторонами могут скрываться самые разнообразные аспекты деятельности компании. Ниже приводятся категории, наиболее часто включаемые в анализ. Каждый SWOT уникален и может включать одну или две из них, а то и все сразу. Каждый элемент в зависимости от восприятия покупателей может оказаться как силой, так и слабостью.
Конкуренция – процесс управления субъектом своими конкурентными преимуществами для одержания победы или достижения других целей в борьбе с конкурентами за удовлетворение объективных или субъективных потребностей в рамках законодательства либо в естественных условиях.
Сегодня между конкурентами идет открытая борьба за покупателя. Поэтому предприятие вынуждено вести активную деятельность по стимулированию сбыта и постоянно ее совершенствовать.
Порядок расчета конкурентоспособности предусматривает:
- сбор информации по характеристикам товаров других магазинов, представленных на рынке;
- выявление из массива товаров аналогов оцениваемого ассортимента;
- сопоставление цены и качества оцениваемого ассортимента и формирование заключения о конкурентоспособности предприятия.
Конкуренты
ведут борьбу
за сбыт своей
продукции и
услуг на рынке
определенными
средствами:
снижение цен,
применение
рекламы.
Конкурентами
магазина «Березка»
ОАО «Росинка»
являются магазины
«Шубинский»
и «Волжанка»,
которые находится
рядом с магазином.
В табл. 2.3. представлены показатели конкурентной среды предприятия. Процедура оценки конкурентоспособности предприятия предусматривает выбор предприятий-аналогов, выявление основных факторов конкурентоспособности, проведение оценки и разработки заключения о конкурентоспособности предприятия.
Таблица 2.3.
Основные конкуренты магазина «Березка» ООО «Росинка»
| № | Наименование конкурента |
Метод продаж |
Режим | Особенности | Цена | Реклама |
| 1. | «Березка» | самообслуживание | с 7.00 до 23.00 |
В продаже в основном продовольственные товары (молоко, хлеб, мясо, рыба и др.). Есть и промышленные (открытки, газеты, бытовая химия) |
Цены на товары повышенного спроса хлеб, молоко) такие же как и в других магазинах | Оконные витрины хорошо оформлены, прилавки выглядят очень красиво, фирменная вывеска |
| 2. | «Волжанка» | прилавочный | с 8.00 до 20.00 |
Ассортимент товаров ниже, чем в магазине «Березка». Дополнительно, непродовольственные, которые в основном продают арендаторы торговых площадей |
Цены ниже, чем в «Березке», практически на все группы товаров |
Витрины оконные не оформлены, есть вывеска с названием магазина. Прилавки практически не оформлены |
| 3. | «Шубинский» | прилавочный | с 8.00 до 22.00 |
Ассортимент товаров ниже, чем в магазине «Березке». |
Цены ниже, чем в «Березке» |
Оконные витрины украшены вывесками с наименованием товаров |
Основным конкурентом магазина «Росинка» является магазин «Шубинский».
К конкурентным преимуществам можно отнести метод обслуживания организации торговли «Березка» - самообслуживание, что значительно увеличивает объем продаж. Также в исследуемом магазине цены не выше, чем у ближайших конкурентов, витрины и прилавки оформлены POS - материалами.
В следующем разделе будет рассмотрено состояние развития исследуемого предприятия, изучены ресурсы, ассортиментный перечень предлагаемой продукции, издержки обращения, показатели финансовой деятельности предприятия, проведен комплексный анализ и оценка влияния факторов.
2.3 Оценка эффективности управления ассортиментом и качеством на предприятии ООО «Росинка» магазин «Березка»
Известно, что ресурсы предприятия и требования рентабельной работы в определенной степени ограничивают маневрирование, как ассортиментом товаров, так и ценами на них. Но именно ориентация на спрос покупателей и его активное формирование должны определять использование имеющихся ресурсов. Отсюда успешная реализация товаров, которая обеспечивает эффективность работы предприятия.
Для комплексной оценки показателей деятельности ООО «Росинка» проведем анализ за три года и рассчитаем изменения, произошедшие за эти периоды.
По данным табл. 2.4. можно сделать вывод, что за последние три года предприятие розничной торговли достигло положительных результатов в торговой и финансово-хозяйственной деятельности. Так как плановая информация отсутствует, то анализ основных показателей проводится за ряд лет.
Выручка от реализации товаров из года в год растет высокими темпами (см. Приложение 1). В 2007 году было реализовано товарной продукции на 8582,3 тыс. руб., что по сравнению с 2006 г. больше на 5813,2 тыс. руб. или в 3,2 раза и по отношению к 2005 году - на 6238,8 тыс. руб. или в 3,7 раза. Качество продукции в целом удовлетворительное. Ведется работа по обновлению ассортимента, а также по сокращению потерь и затрат, что позволяет фирме удерживать достойное место на рынке и повышать конкурентоспособность.
Таблица 2.4.
Показатели деятельности магазина Березка за 2005-2007 гг.
| Показатели | Годы | Отклонение (+,-) | Темп изменения, % | ||||
| 2005 | 2006 | 2007 | 2007 г. от 2006 г. | 2007 г. от 2005 г. | 2007 г. от 2006 г. | 2007г. от 2005г. | |
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1. Оборот розничной торговли, тыс. руб. | 2343,5 | 2769,1 | 8582,3 | 5813,2 | 6238,8 | в 3,2 раза | в 3,7 раза |
| 2. Ресурсы - всего, тыс. руб.: | 713,7 | 1086,3 | 1972,4 | 886,1 | 1258,7 | 181,5705 | в 2,8 раза |
| - средняя сумма основных средств | - | - | 19,8 | - | - | - | - |
| - средняя сумма оборотных средств | 624,1 | 1117,5 | 1230,5 | 113,0 | 606,4 | 110,1 | 2,0 |
| - расходы на оплату труда | 634,3 | 853,5 | 1036,5 | 183,0 | 402,2 | 121,4 | 163,4 |
| 3. Среднесписочная численность, чел. | 26 | 24 | 33 | 9 | 7 | 137,5 | 126,9 |
| 4. Производительность труда, тыс. руб. | 90,1 | 115,4 | 260,1 | 144,7 | 170,0 | 225,4 | 288,7 |
| 5.Среднемесячная заработная плата, руб. | 2033 | 2963 | 2617 | -346 | 584 | 88,3 | 128,7 |
| 6. Прибыль (убыток) до налогообложения, тыс. руб. | -551,0 | -990,1 | 334,3 | - | - | - | - |
| 7. Валовый доход | 597,8 | 699 | 2229,2 | 1530,2 | 1631,4 | 3,2 | 3,7 |
| 8. Затраты - всего, в т.ч. | 1148,3 | 1689,1 | 1894,8 | 205,7 | 746,5 | 112,2 | 165,0 |
| 9. Рентабельность в % к выручке от продаж | 3,8 | ||||||
| 10. Товарные запасы | 79,3 | 232,8 | 386,2 | 153,4 | 306,9 | 165,9 | 4,9 |
| 11. Ресурсоотдача, тыс. руб. | 3,284 | 2,541 | 4,351 | 1,81 | 1,067 | 171,2 | 132,5 |
| 12.Ресурсорентабельность, тыс. руб. | 0,169 | ||||||
| 13. Оборачиваемость: | |||||||
| - в днях | 95,9 | 61,9 | 51,7 | -10,2 | -44,2 | 83,5 | 53,9 |
| - в разах | 3,8 | 5,8 | 7,0 | 1,2 | 3,2 | 120,7 | 184,2 |
| 14. Доля собственных оборотных средств в оборотных средствах предприятия, % | - | - | 42,2 | - | - | - | - |
Основополагающей целью деятельности любого субъекта предпринимательских отношений в условиях рынка является получение прибыли.
Изучив конечные результаты деятельности магазина Березка за 2005-2007 годы можно сделать вывод, что за 2007 год предприятие оптимизировало затраты, увеличило объем деятельности, а следственно и доходы, увеличило ресурсную базу и получило положительный финансовый результат. За два предшествующих года наблюдается существенный убыток вследствие высоких расходов и стабильной низкой торговой наценки.
По данным табл. 2.4. можно сделать вывод, что в 2007 году валовой доход магазина «Березка» составил 2229,2 тыс. руб. По сравнению с прошлым годом наблюдается увеличение суммы реализованных торговых надбавок и наценок. Так, общая сумма валового дохода возросла на 1530,2 тыс. руб. или в 3,2 раза.
Итоги финансово-хозяйственной деятельности свидетельствуют о рентабельной работе предприятия в 2007 г. по сравнению с прошлым и предыдущим годом.
Так как 2005 и 2006 годы были для предприятия убыточными, то, очевидно, что показатели рентабельности отражены только за 2007 год. Прибыль в 2007 г. составляла 334,3 тыс. руб., рентабельность к обороту - 3,8 %.
ООО «Росинка» магазин «Березка» покрыло убыток прошлого года (-990,1 тыс. руб.). Это произошло за счет дополнительного заключения договоров с новыми предприятиями, ассортиментной политики предприятия, расширения производства. Кроме того, эффективной мерой стало применение стимулирующих доплат и надбавок, поощряющих прирост прибыли. Численность предприятия возросла на 7 человек в 2007 году, что повлияло на снижение среднемесячной заработной платы. С ростом оборота и ростом среднесписочной численности работников заметен значительный рост производительности. В 2007 году на 1 работника приходилось 260,1 тыс. руб. оборота предприятия, что больше производительности в прошлом году на 144,7 тыс. руб. или в 2,2 раза. В 2005 году численность работников на фирме составляла 26 человек, а объем продаж – 2343,5 тыс. руб.
Вследствие этого, производительность составила 90,1 тыс. руб. на человека.
Что касается издержек обращения предприятия, то наблюдается заметная тенденция их роста. В 2007 году они составили 1894,8 тыс. руб. и превысили показатели прошлого года на 205,7 тыс. руб. (на 12,2 %). На начальном этапе они составляли 1148,3 тыс. руб., но в 2007 году на 65 % больше.
Этому способствует множество факторов.
Во-первых, увеличились статьи расходов. Если в предыдущем и прошлом годах предприятие насчитывало 19 статей, то в 2007г. они стали равны 33. Фирма приобрела компьютер, весы, POS - терминал, ведет их сервисное и техническое обслуживание, появились расходы на рекламу, охрану и т.д.
Во-вторых, появились расходы по старым статьям: независимо от деятельности фирмы увеличились расходы на электроэнергию, бензин, ГСМ, телефонную связь, повысились расходы на оплату труда, возросли хозяйственные расходы, и т.д.
Рост издержек обращения часто становится причиной роста себестоимости продукции, что является одним из факторов снижения конкурентоспособности. Но они могут и приносить прибыль. Так, в 2005 году предприятие приобрело компьютер, что способствует автоматизации всех учетных процессов, применяет в своей деятельности рекламу (реклама в прессе и телевидении), выплачивает надбавки к зарплате за прибыльную работу.
Таким образом, проанализировав основные показатели деятельности ООО «Росинка» магазин «Березка» можно сделать вывод, что предприятие ведет политику, направленную на то, чтобы получить прибыль, укрепить свои позиции на завоеванном рынке, привлечь как можно больше покупателей и расширить ассортимент предлагаемой продукции. Выполнение плана и динамика оборота розничной торговли зависят от обеспеченности ресурсами, правильности их распределения и использования.
В 2007 году предприятие располагало совокупными ресурсами на сумму 2286,8 тыс. руб. За год стоимость ресурсов увеличилась на 315,9 тыс. руб. или на 16 %. По сравнению с 2005 годом изменение было более существенным и составило 1028,4 тыс. руб. или 81,7 %.
Прямо пропорционально объему деятельности возрастает и ресурсоотдача. В отчетном году она была максимальна – 3,8 тыс. руб., увеличившись в 2,7 раза за счет роста выручки и ресурсов.
Что касается ресурсорентабельности, то можно отметить, что рентабельной работа предприятия была только в 2007 году, так как она составила 14,6 %. Предприятие получило прибыль 334,3 тыс. руб. В 2005 и 2006 годах наблюдается существенный убыток. Наметившиеся тенденции характеризуют предприятие с положительной стороны. Оно стремится повышать прибыль, соответственно, работать рентабельно. ООО «Росинка» магазин «Березка» в полной мере обеспечено ресурсами, объемы деятельности растут, повышая ресурсоотдачу.
Ресурсы на предприятии подразделяют на:
- основные средства (здания, сооружения, и оборудования и т. п.);
- оборотные средства (запасы, сырье, материалы и другие аналогичные ценности, готовая продукция и товары, дебиторская задолженность, денежные средства);
- трудовые ресурсы.
Показатели оборотных средств представлены в табл. 2.5.
Таблица 2.5
Показатели динамики, состава, структуры оборотных средств ООО «Росинка» магазин «Березка» за 2007 год
| Показатели | Стоимость оборотных средств, тыс. руб. | Структура оборотных средств, % | ||||
| на начало года | на конец года | темп изменения, % | на начало года | на конец года | отклонение, (+,-) | |
| А | 1 | 2 | 3 | 4 | 5 | 6 |
| Оборотные средства - всего, в том числе: | 1431,8 | 1029,1 | 71,9 | 100 | 100 | - |
| - запасы | 315,2 | 457,2 | 1,5 | 22,1 | 44,4 | 22,4 |
| - дебиторская задолженность | 133,8 | 492,9 | 368,4 | 9,3 | 47,9 | 38,6 |
| - денежные средства | 972,8 | 70,9 | 7,3 | 67,9 | 6,9 | -61,1 |
| - другие | 10 | 8,1 | 81,0 | 0,7 | 0,8 | -0,8 |
На конец 2007 года ООО «Росинка» удалось сформировать достаточно эффективную структуру оборотных средств, обеспечивающую предприятию относительно высокий уровень доходности работающих активов.
По данным табл. 2.5 можно отметить, что на конец отчетного года предприятие располагало оборотными средствами в сумме 1029, 1 тыс. руб. За год сумма уменьшилась на 402,7 тыс. руб. или на 28,1 %.
На начало 2007 года доминирующую долю в структуре оборотных средств занимали денежные средства (67,9 %). За год их удельный вес снизился до 6,9 % (на 61,1 п.п.). Так как предприятие не смогло востребовать с дебиторов сумму долга, эти средства не участвовали в формировании оборотных средств и не были переведены на расчетный счет для будущих платежей за товары. Доля дебиторской задолженности в оборотных средствах увеличилась на 38,6 п. п. и составила 47,9, %.
Особенно необходимо отметить рост средств на формирование запасов предприятия более чем в полтора раза. На конец 2007 года их сумма составила 3862 тыс. руб.
В 2007 году сумма средств, находящихся в обороте на предприятии составила 1230,5 тыс. руб. За год средняя сумма оборотных средств увеличилась на 113 тыс. руб. или на 10,1 %. Прирост оборотных средств связан с расширением объема деятельности более чем в 3 раза. По сравнению с 2006 годом оборот общественного питания возрос в 3,7 раз. Но, несмотря на стабильные темпы роста основного показателя деятельности оборотные средства по сравнению с 2005 годом возросли менее стремительными темпами (в 2 раза!). Это объясняется тем, что по сравнению с 2006 годом в 2005 году произошло ускорение оборачиваемости в днях на 10 дней. Оборотные средства совершили 1 дополнительный оборот за год. По сравнению с 2005 годом период оборота ускорился на 44 дня, а оборачиваемость в разах, напротив, замедлилась на 3 оборота. Дополнительные оборотные средства привлекались как за счет собственных источников, (доля собственных средств по сравнению с 2006 годом снизилась на 1,2 п. п., но по сравнению с 2005 годом повысилась на 4 п.п.), так и за счет кредитных ресурсов.
Показатели обеспеченности ООО «Росинка» оборотными средствами представлены в табл. 2.6.
Таблица 2.6.
Показатели обеспеченности ООО «Росинка» магазин «Березка» оборотными средствами за 2005 – 2007 гг.
| Показатели | Годы | Отклонение, (+,-) | Темп изменения, % | ||||
| 2005 | 2006 | 2007 | 2007 г. от 2006 г. | 2007 г. от 2005 г. | 2007 г. от 2006 г. | 2007 г. от 2005 г. | |
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Сумма оборотных средств, тыс. руб. | |||||||
| - на начало | 8,3 | 150,4 | 803,1 | 652,7 | 794,8 | 5,3 | 96,8 |
| - на конец | 150,4 | 803,1 | 1029,1 | 226,0 | 878,7 | 128,1 | 6,8 |
| - средняя за год | 79,4 | 476,8 | 916,1 | 439,3 | 836,8 | 192,1 | 11,5 |
| 2.Объем деятельности, тыс. руб. | |||||||
| -за год | 2343,5 | 2769,1 | 8582,3 | 5813,2 | 6238,8 | в 3,2 раза | в 3,7 раза |
| - однодневный | 6,5 | 7,7 | 23,8 | 16,1 | 17,3 | 3,1 | 3,7 |
| 4. Оборачиваемость: | |||||||
| - в днях | 12,2 | 61,9 | 38,5 | -23,4 | 26,3 | 62,2 | 3,2 |
| - в разах | 29,5 | 5,8 | 9,4 | 3,6 | -20,2 | 161,5 | 31,7 |
| 5. Доля собственных оборотных средств в оборотных средствах п/п, % | - | - | 42,1 | - | - | - | - |
2007 год к 2006 году:
∑ высвобод. ср-в = ∆ О (дн.) * ООПодн.1 = -23,4 * 23,8 = - 242,8 тыс. руб.
2007 год к 2005 году:
∑ высвоб. ср-в = ∆ О (дн.) * ООПодн.1 = -44,2 * 23,8 = -1052,0 тыс. руб.
Р-р ОбС в дн.2005 = ОбСк/ООПодн. = 803,1/6,5 = 123,6 дня
Р-р ОбС в дн.2006 = ОбСк/ООПодн. = 1431,8/7,7 = 185,9 дня
Р-р ОбС в дн.2007 = ОбСк/ООПодн. = 1029,1/23,8 = 43,2 дня
Итак, в отчетном году оборотные средства предприятия стали использоваться следующим образом: по сравнению с 2006 годом оборачиваемость в разах замедлилась (на 1,2 раза), а по сравнению с 2005 годом - в 3,2 раза. Эффективней оборотные средства стали использоваться за последний год – оборачиваемость в днях ускорилась на 10 дней, а по сравнению с 2005 годом - на 44 дня (вследствие стремительного роста оборота общественного питания. В 2006 году было высвобождено из оборота 242,8 тыс. руб., по сравнению с 2005 годом - 1052 тыс. руб., которые были направлены на развитие оборота.
Для организации бесперебойной работы ООО «Росинка» магазин «Березка» в отчетном году потребовалось средств на 43 дня. По сравнению с прошлым годом это меньше на 142 дня, а с 2005 – на 80 дней.
Рост оборотных средств положительно сказывается на работе предприятия.
Многое в работе предприятия решают кадры.
В табл. 2.7. отражены необходимые для анализа показатели по труду.
Исходя из данных табл. 2.7. можно сделать вывод, что предприятие в целом эффективно использует трудовые ресурсы.
Среднесписочная численность персонала ООО «Росинка» магазин «Березка» в 2007 году составила 33 человека. За год она увеличилась на 9 человек или на 37,5 % (за счет введения 6 продавцов и 2 уборщиков служебных помещений, 1 оператора). По сравнению с 2005 годом численность работников увеличилась на 7 человек вследствие увольнения в 2006 году 1 продавца и 1 уборщика служебных помещений.
Из табл. 2.7 видно, что ООО «Росинка» магазин «Березка» на оплату труда направило средства в сумме 1036,5 тыс. руб. Сумма расходов на оплату труда за год увеличилась на 183,0 тыс. руб. или 21,4 % вследствие роста оборота розничной торговли более чем в 3 раза. Но среднесписочная численность предприятия росла более быстрыми темпами, чем расходы на оплату труда, и поэтому средняя заработная плата за прошедший год снизилась на 342 руб. в месяц или на 11,6 %.
Таблица 2.7.
Показатели по труду ООО «Росинка» магазин «Березка»за 2005-2007 гг.
| Показатели | Годы | Отклонение | Темп изменения, % 2007г. от 2006г. | |||
| 2005 | 2006 | 2007 | 2007г. от 2006г. | 2007г. от 2005г. | ||
| А | 1 | 2 | 3 | 4 | 5 | 6 |
| 1.Среднесписочная численность работников, чел. | 26 | 24 | 33 | 9 | 7 | 137,5 |
| 2.Расходы на оплату труда, тыс. руб. | 634,3 | 853,5 | 1036,5 | 183,0 | 402,2 | 121,4 |
| 3.Выручка от реализации, тыс. руб. | 2343,5 | 2769,1 | 8582,3 | 5813,2 | 6238,8 | В 3,7 раза |
| 4.Издержки обращения, тыс. руб. | 1148,0 | 1689,1 | 1894,8 | 205,7 | 746,8 | 165,0 |
| 5.Прибыль до налогообложения, тыс. руб. | -551,0 | -990,1 | 334,3 | - | - | - |
| 6.Средняя заработная плата за: | ||||||
| год, тыс. руб. | 24,4 | 35,5 | 31,4 | -4,1 | 7,0 | 88,4 |
| месяц, руб. | 2033 | 2958 | 2616 | -342,0 | 583,0 | 88,4 |
| 7.Производительность труда, тыс. руб. | 90,1 | 115,4 | 260,1 | 144,7 | 170,0 | в 2,9 раза |
| 8.Доля расходов на оплату труда в издержках обращения, % | 55,2 | 50,5 | 54,7 | 4,2 | -0,5 | 108,3 |
| 9.Уровень расходов на оплату труда, в % к выручке | 27,1 | 30,8 | 12,1 | -18,7 | -15,0 | 44,6 |
| 10.Прибыль в расчете на: | ||||||
| 1 работника, тыс. руб. | - | - | 10,1 | - | - | - |
| 1 р. расходов на оплату труда, руб. | - | - | 0,323 | - | - | - |
Так как расходы на оплату труда персонала за счет сокращения средней заработной платы уменьшились, то из издержек высвободилось 136,5 тыс. руб. Вследствие ввода 9 человек дополнительно потребовалось 319,5 тыс. руб. Следовательно, общая сумма дополнительных средств на оплату труда составила 183 тыс. руб.
2007 г. к 2006 г.:
∆ РОТ (∆Ч) = ∆ Ч*СЗП0 = (+9)*35,5= +319,5 тыс. руб.
∆ РОТ (∆СЗП) = ∆СЗП*Ч1 =(- 4,1)*33 = - 136,5 тыс. руб.
∆ РОТ = 319,5 + -136,5 = 183,0тыс. руб.
По сравнению с 2005 годом численность увеличилась на 7 человек, и вследствие этого фактора расходы на оплату труда возросли на 170,8 тыс. руб. Дополнительные средства потребовались на повышение средней заработной платы на 583 рубля в месяц (рост заработной платы на 28,7 % потребовал дополнительно 231,4 тыс. руб.).
2007 г. к 2005 г.:
∆ РОТ (∆Ч) = ∆ Ч*СЗП0 = (+7)*24,4= +170,8 тыс. руб.
∆ РОТ (∆СЗП) = ∆СЗП*Ч1 =(+7)*33 = +231,4 тыс. руб.
∆ РОТ = 170,8 + 231,4 = 402,2 тыс. руб.
- в 2007 г. наметилась тенденция роста оборота розничной торговли и роста расходов на оплату труда. По сравнению с 2006 г. темпы роста расходов на оплату труда возросли на 21,4 %, а с 2005 г. – на 63,4 %. Оборот розничной торговли растет более стремительными темпами ( за оба года – более чем в 3 раза), что повлияло на снижение уровня расходов на оплату труда с 27,1 %, 30,8 % до 12,1 % к объему деятельности;
- доля расходов на оплату труда в издержках обращения в 2007 г. составила 54,7%, увеличившись незначительно, на 4,2 % по сравнению с 2006 г. Но по сравнению с 2005 г. она снизилась на 0,5 тыс. руб. Снижение доли расходов на оплату труда следует расценивать как положительный итог работы предприятия;
Производительность труда растет благодаря росту объему продаж. Рост производительности труда благоприятно влияет на повышение заработной платы. (см. Приложение 2)
С точки зрения формирования объема деятельности влияние изменения производительности труда и численности распределилось следующим образом:
2007 г. к 2006 г.:
∆ ОРТ(∆ПТ) = ∆ПТ*Ч1 = (144,7)*33 = 4775,1 тыс. руб.
∆ ОРТ (∆Ч) = ∆Ч *ПТ0 =(+9)*115,4 = 1038,1 тыс. руб.
∆ ОРТ = 4775,1 + 1038,1 = 5813,2 тыс. руб.
2007 г. к 2005 г.:
∆ ОРТ (∆ПТ) = ∆ПТ*Ч1 = (170,0)*33 = 5610,0 тыс. руб.
∆ ОРТ (∆Ч) = ∆Ч *ПТ0 =(+7)*90,1 = 632,6 тыс. руб.
∆ ОРТ = 5610,0 + 632,6 = 6238,8 тыс. руб.
По сравнению с 2005