Управление развитием сетевой торговли на примере мебельных салонов ООО "Дубль-дон"
Объемы производства мебели
в России, млн. руб.
(в текущих ценах, без НДС)
Объемы производства мебели
крупными и средними
предприятиями
Объемы производства мебели
малыми предприятиями
Доля крупных и средних
предприятий в объеме
производства, %
Доля малых предприятий
в объеме производства, %
Объемы производства мебели
в России, млн. долл. США
Необходимо отметить тот факт, что, по мнению ряда экспертов, данные официальной статистики существенно занижены и реальные значения объемов российского производства мебели выше официальных в 1,5 - 2,5 раза. В частности, по оценкам центра по развитию мебельной промышленности (ЦРМП) Государственного научного центра лесопромышленного комплекса (ФГУП ГНЦ ЛПК), «теневая» экономика в мебельном производстве составляет в настоящее время более 45% от официальных показателей выпуска мебели.
В стоимостном эквиваленте темпы роста производства мебели в России отражают данные таблицы 4.
Таблица 4
Темпы роста российского производства мебели в текущих
и сопоставимых ценах
|
Темпы роста производства мебели |
2000 г. | 2001 г. | 2002 г. | 2003 г. | 2004 г. | 2005 г. |
|
Объемы производства мебели в России, млн. руб. |
26789 | 31320 | 38218 | 42471 | 47981 | 58937 |
|
Темпы прироста в текущих ценах, % |
- | 16,91 | 22,02 | 11,13 | 12,98 | 13,11 |
|
Темпы прироста в сопоставимых ценах, % |
- | 3,74 | 10,03 | 1,76 | 5,19 | 6,11 |
Они свидетельствуют о том, что в период с 2001 по 2005 год наблюдалась стабильная тенденция прироста цен на российскую мебель, наиболее проявившаяся в 2002 году. В 2005 году в текущих ценах российское производство показало 13% прироста. Однако если учесть общее подорожание непродовольственных товаров в 2005 году, можно говорить лишь о 5% приросте цен на мебель.
В структуре мебельного рынка можно выделить два крупных сегмента: мебель для дома и офисная мебель.
Как показывают материалы проведенных исследований, рынок мебели для дома в последние годы характеризует устойчивая тенденция к росту. Тем не менее в 2003...2005 гг. наблюдалось заметное снижение темпов прироста рынка мебели для дома - до 6,11 % в 2005 г. против 13,7% в 2001 году. По мнению экспертов, замедление темпов роста рынка свидетельствует о постепенном насыщении рынка мебели для дома, так в 2005 году в сопоставимых ценах прирост рынка домашней мебели составил 2,32%.
В структуре рынка мебели для дома наибольшую долю занимает корпусная мебель для жилых комнат и прихожих (31,3%) (рис. 4).
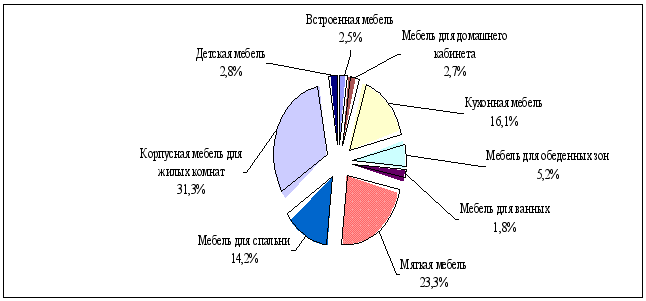
Рисунок 4 - Структура российского рынка мебели для дома в 2005 году
Отмечается тенденция к замещению шкафов и стенок встраиваемой мебелью (в основном - прихожими).
Следующий сегмент по объему продаж - это мягкая мебель (23,3%), объем производства которой (по всему ассортиментному ряду в целом) в 2005 году увеличился более чем на четверть - на 25,7% в натуральных показателях по сравнению с 2004 годом. Примечателен факт, что почти половина мягкой мебели производится малыми предприятиями (41,3%). Интересно, что основной тенденцией 2005 года стало снижение популярности мягкой мебели в качестве спального места.
На третьем месте по объему продаж - кухонная мебель (16,1%). В 2005 году емкость рынка кухонной мебели составила 595 тысяч кухонных гарнитуров.
Эксперты считают, что рынок кухонных гарнитуров насыщен на 67%, то есть резервов роста у рынка еще достаточно.
Четвертое место по объемам продаж занимает мебель для спальни (14,2%). Важно отметить, что в стоимостном выражении около 40% этого рынка составляют деревянные кровати. Объем продаж кроватей вырос в натуральном выражении на 11,1%, а в стоимостном - на 22,8%, тем самым выйдя в лидеры по темпам роста на рынке мебели для дома. Еще одной тенденцией рынка мебели для спальни становится замещение корпусных шкафов для спальни встроенными шкафами.
С опережающими мебельный рынок в целом темпами растет рынок мебели для домашнего кабинета. В 2005 году доля прироста этого сегмента составила 22,7% в текущих ценах и 14,3% в сопоставимых ценах. Наибольшую долю объема продаж мебели для домашних кабинетов занимают компьютерные столы (35%). На втором месте - операторские кресла, на третьем - оперативная мебель.
Объемы продаж по основным сегментам мебели для дома на конец 2005 года, приведены в табл. 5.
Таблица 5
Объем продаж мебели для дома на конец 2005 г.
| Сегмент | Объём продаж, млрд. руб. |
|
Корпусная мебель для жилых комнат и прихожих |
32,8 |
| Мягкая мебель | 24,4 |
| Кухонная мебель | 16,9 |
| Мебель для обеденных зон | 5,5 |
| Детская мебель | 3,0 |
| Мебель для домашнего кабинета | 2,8 |
| Встроенные шкафы | 2,6 |
| Мебель для ванных комнат | 1,9 |
Характеризуя объем российского рынка офисной мебели, необходимо отметить стабильный рост и этого сегмента рынка мебели (рис. 5).
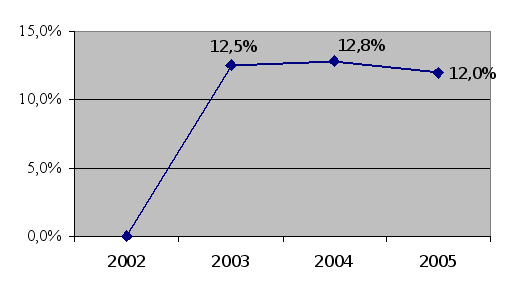
Рисунок 5 - Динамика прироста объема российского рынка офисной мебели в2002-2005 гг.
В структуре рынка офисной мебели различают три основных ценовых сегмента. Первый сегмент - это так называемая оперативная мебель, предназначенная для специалистов, не выполняющих руководящих функций (средняя стоимость одного рабочего места - $200-500). Он составляет около 50-60% от общего объема продаж.
Второй сегмент (примерно 30-40% рынка) - мебель бизнес-класса, которой обустраиваются рабочие места руководителей и менеджеров среднего звена ($1-10 тыс.).
Третий сегмент представлен эксклюзивной мебелью, предназначенной для кабинетов первых лиц и топ-менеджмента (от $10 тыс.). На него приходятся оставшиеся 10-15% рынка.
Структуру продаж офисной мебели разных ценовых сегментов на российском рынке в 2005 году отражает диаграмма, представленная на рис. 6.
На рынке оперативной мебели продукция российского производства в настоящее время практически полностью вытеснила импортные марки. Почти вся продаваемая в России оперативная офисная корпусная мебель - российского производства, здесь лидируют такие компании, как: «Крафт», «Соло», «Фронда», «Феликс», «Шатура», «Юнитекс», «D.E.M.-Group». Важно отметить, что данный сегмент мебельного рынка больше сместился в сторону неценовой конкуренции. Здесь стратегическое преимущество получают те игроки, которые предлагают не только качественную мебель с хорошим дизайном, но и дополнительные сервисные услуги (дизайн-проекты, монтаж и дальнейшее обслуживание).
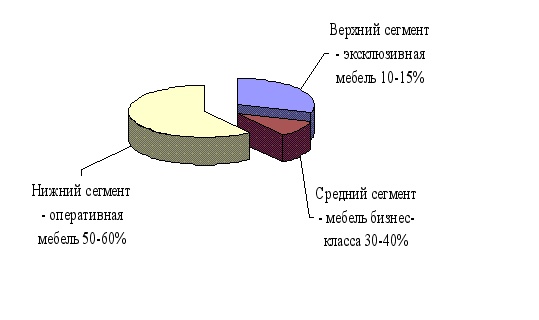
Рисунок 6 - Доли основных ценовых сегментов на российском рынке офисной мебели в 2005 году
В качестве лидера отечественного производства офисной мебели, по экспертным оценкам, выделяется производственно-торговая группа «Юнитекс», за которой на сегодняшний день остается 12-15% рынка. В 2005 году объем продаж и производства офисной мебели компанией «Юнитекс» вырос на 30-40% по разным категориям товаров.
Эксперты отмечают, что «окрыленные успехом» в производстве мебели для персонала, российские мебельщики не намерены останавливаться на достигнутом. В 2004-2005 гг. начался активный процесс завоевания ими офисной мебели сегмента бизнес-класса. По прогнозам, в ближайшие год-два отечественным производителям удастся занять 30-50% в сегменте бизнес-класса против нынешних 10-15%.
Однако в сегменте эксклюзивной офисной мебели у российских производителей в настоящее время пока мало шансов на успех. Дело в том, что здесь огромное значение имеет как высокое качество, достичь которого российским компаниям пока не под силу, так и сама репутация известного брэнда. Согласно данным анализа в 2005 году доля импортной техники реализуемой на российском рынке велика и доходит до 50%, при этом остается большой доля поддельной продукции, которая в составе импортной мебели доходит до 40%.
2.2 Общая характеристика потребительского спроса и прогноз развития
рынка
Общий объем потребления мебели по предварительным оценкам составил 3 млрд. долларов США (89,1 млрд. рублей) по данным официальной статистики и 4,6 млрд. долларов США (132,4 млрд. рублей) - по неофициальным данным. Объемы потребления мебели (включая офисную и специальную) за последние пять лет возросли более чем в два раза: в 2000 году среднедушевое потребление мебели в России составляло 9 долларов США в год; в 2005 этот показатель составил уже 22 доллара США в год (рис. 7).
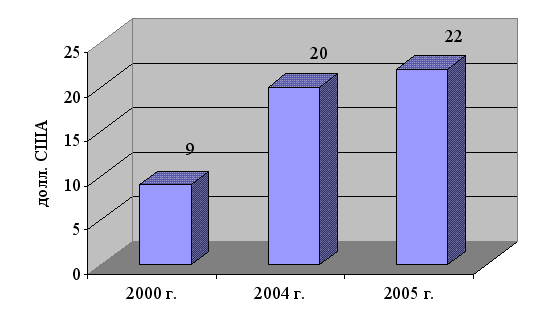
Рисунок 7 - Динамика среднедушевого потребления мебели в России, долл. США
Если опираться в оценках на неофициальные данные, то приведенные показатели имеют следующую величину: 14 долларов США в 2000 году и 32 доллара США в 2005 году, но по сравнению с европейскими странами потребление мебели в России отстает на порядок.
Краткий анализ основных тенденций спроса в отдельных сегментах российского мебельного рынка, а именно - в сегменте мебели для дома и в сегменте офисной мебели показывает, что в сегменте мебели для дома в 2005 году наибольшая доля продаж (31%) приходилась на корпусную мебель для ванн и прихожих. Далее в убывающем порядке следовали: мягкая мебель (23%), кухонная мебель (16%), мебель для спальни (14%), детская мебель (3%), встроенная мебель (2,5%), мебель для ванных комнат (1,8%).
Несколько изменились предпочтения россиян в отношении мебели для дома. Так, если раньше предпочитали спать на диванах, то сегодня все более востребованными становятся деревянные кровати (которые по темпам прироста продаж в 2005 году - 22,8%, обогнали даже рост рынка в целом). Период бурного роста спроса отмечается и в секторе мебели для домашнего кабинета. В большинстве случаев интерьер российские потребители обновляют вместе с новосельем и практически всегда в новую квартиру покупаются «кухни».
Применительно к сегменту офисной мебели аналитики отмечают, что в настоящее время потребитель становится все более взыскательным. Меняется и бизнес-среда, что напрямую отражается на рынке офисной мебели и не остается незамеченным производителями. Сегодня офисную мебель выбирают с точки зрения функциональности, надежности и практичности, учитывая при этом интерьерные и дизайнерские особенности. Мебель должна быть объединена общим стилем и соответствовать общей идее офиса. Словом, мебель должна работать и при этом отлично выглядеть. Большинство покупателей предпочитает обращаться в компании, которые давно присутствуют на мебельном рынке, имеют заслуженную репутацию, сертификаты качества на свою продукцию, круг постоянных клиентов, хорошие рекомендации надежных партнеров. Низкая цена перестает быть наиболее значимой и привлекательной характеристикой офисной мебели.
Среди общих тенденций российского мебельного рынка можно отметить, что мебель стала светлее, покупатель - смелее. Появляются новые идеи и материалы, не менее оригинальные и более практичные. Однако, как свидетельствует потребительский спрос, дерево и имитация натурального дерева в России никогда не выйдут из моды. Это классика, которая лежит в основе коллекции любого производителя, любой торговой компании.
Что ожидает российский мебельный рынок в будущем?
По данным анализа, прежде всего, можно ожидать дальнейшего роста объемов отечественного производства мебели, укрепления позиций отечественных производителей на внутреннем рынке, а также налаживания ими экспортных поставок. В большей мере эта тенденция, вероятно, будет проявляться в хорошо освоенном российскими производителями сегменте офисной мебели.
С отмеченной тенденцией связано предположение о постепенном выходе российских производителей на изготовление более дорогой и качественной мебели для дома и офиса, спрос на которую повышается, и где в настоящее время приоритет остается за зарубежными производителями и торговыми марками.
Кроме того, предпринимаются меры со стороны Ассоциации предприятий мебельной и деревообрабатывающей промышленности, которая постоянно обращается в межведомственную комиссию по защитным мерам во внешней торговле и таможенно-тарифной политике при МЭРТ РФ с просьбой установить нулевые ставки ввозной таможенной пошлины на некоторые виды оборудования для мебельной и деревообратывающей промышленности. Например, ассоциация предлагает обнулить 5-процентные пошлины на целый ряд прогрессивного деревообрабатывающего импортного оборудования, обосновывая свою просьбу тем, что данные меры будут способствовать созданию благоприятных условий для технического перевооружения предприятий мебельной и деревообрабатывающей промышленности России и. повышения конкурентоспособности выпускаемой ими продукции.
Со своей стороны в целях поддержки отечественного производителя правительство РФ решило ужесточить режим импорта мебельных изделий: были введены повышенные пошлины на импортную мебель на постоянной основе. Прежде ставки ввозных тарифов были только 9-месячными и не учитывали конкретный ассортимент мебельного импорта. Сейчас же ставка на импортную мебель установлена в размере 0,75 - 0,76 евро за 1 кг для мебели, стоимость которой ниже 1,8 евро за кг. Для мебели, которая дороже 1,8 евро за 1 кг пошлина составляет 20%. Прежде пошлина была смешанной: не меньше 0,6 евро за кг или 20% от стоимости, причем каждые 9 месяцев менялся только тариф в евро - на 10-15%. Впервые в Таможенном тарифе РФ выделяются позиции «Деревянная мебель типа спальной; для столовых и жилых комнат и прочая», которая охватывает минимум 80% всего ассортимента импортной мебели, ввозимой в Россию.
Вероятно, тенденция роста потребления мебели в России в ближайшие годы сохранится. Данный вывод базируется на прогнозе МЭРТ РФ [18], согласно которому к 2010 году будут в основном созданы необходимые предпосылки для формирования в России широкого среднего класса. По международной классификации к нему относятся лица со среднедушевым доходом выше шести прожиточных минимумов. Его доля в составе населения может повыситься с примерно 20% до 50-60%. Если проблема бедности по данной программе в основном решается к 2007 году, то проблема формирования широкого среднего слоя населения и сокращения доли малообеспеченных - только после 2010 года. Вполне очевидно, что укрепление среднего класса будет способствовать повышению внутреннего платежеспособного спроса населения и стимулировать развитие мебельного рынка страны. Наряду с этим будет увеличиваться «разборчивость» потребителей при выборе мебели - фактор цены уступит лидирующие позиции качеству и надежности продукции, ее стилевому решению, сервисному обслуживанию, предлагаемому торговым оператором.
С увеличением спроса на мебель возрастет конкуренция между отечественными производителями в борьбе за рынок. В конкурентной борьбе преимущество будут иметь участники мебельного рынка, предлагающие качественную, но относительно недорогую мебель, а также те фирмы, которые быстрее и эффективнее решат вопрос о соотношении качества продукции и затрат на ее производство, продвижение и сопровождение.
Рост конкуренции между производителями мебели и торговыми посредниками послужит своеобразным толчком к более четкому выделению лидеров на рынке, выступит стимулом для поиска новых, нестандартных конструкторских решений, маркетинговых и логистических ходов; для расширения ассортиментного ряда; для более внимательного отношения к потребителю, более комплексного выявления и учета запросов целевой аудитории.
2.3 Особенности рынка мебельной продукции ЮФО, анализ конку
рентной среды и ресурсов предприятия
Необходимо отметить, что оценки тенденций спроса на мебель, даваемые столичными экспертами, несколько отличаются от данных исследований, проводимых в удаленных от столицы российских регионах, в частности Южном федеральном округе (ЮФО). Хотя основные тенденции здесь прослеживаются те же, но акценты в них все же различны (можно сказать - идут с запозданием).
Прежде всего, следует выделить крайнюю неравномерность потребления мебели по географическому фактору, в зависимости от которого среднедушевое потребление мебели в Федеральных округах России отличается больше, чем на порядок (табл. 6).
Таблица 6
Среднедушевое потребление мебели в Федеральных округах России
| Федеральный округ | Потребление мебели на сумму, долл. |
| Российская Федерация | 16,9 |
| Центральный | 14,7 |
| Северо-Западный | 25,4 |
| Южный | 8,5 |
| Приволжский | 4,7 |
| Уральский | 21,5 |
| Сибирский | 9,3 |
| Дальневосточный | 15,2 |
Неравномерный спрос на мебельную продукцию, вызванный в значительной степени крайней неравномерностью среднедушевых доходов населения в российских регионах (поляризации доходов по коэффициенту децильности, определяемом как соотношение доходов между 10%-ными группами населения с наиболее высокими и низкими доходами, по некоторым данным [12,] достигает величины 40, что почти на порядок превышает критический порог, принятый в экономически развитых странах), диктует показатели сегментации мебельного рынка по Федеральным округам России (табл. 7).
Таблица 7
Сегментация мебельного рынка по Федеральным округах России
| Федеральный округ | Доля рынка | |
| 2004 г. | 2005 г. | |
| Российская Федерация | 100,0 | 100,0 |
| Центральный | 51,6 | 50,5 |
| Северо-Западный | 12,3 | 12,8 |
| Южный | 8,2 | 8,4 |
| Приволжский | 16,6 | 14,2 |
| Уральский | 7,2 | 8,2 |
| Сибирский | 2,9 | 4,2 |
| Дальневосточный | 1,2 | 1,7 |
Как видно из данных таблицы 7, на долю ЮФО приходится 8,4% мебельного рынка страны, что в денежном выражении составляет примерно 7,5 млрд. рублей.
По нашим предварительным расчетам в настоящее время емкость мебельного рынка г. Ростова-на-Дону составляет порядка 820 млн. руб.
Материалы исследования основных факторов, оказывающих влияние на предпочтения ростовских клиентов при покупке мебели, проведенного маркетологами нашей компании в 2006 году, свидетельствуют о следующих особенностях регионального мебельного рынка.
1. Почти 75% наших клиентов имели среднедушевой доход от 6 до 30 тыс. руб. (рис. 8), что свидетельствует о необходимости развития дешевого и среднеценового сегмента мебели в регионе.
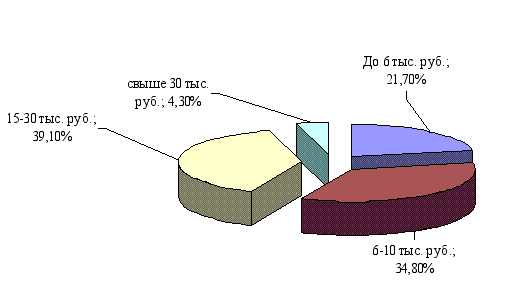
Рисунок 8 - Распределение покупателей мебели по уровню доходов
2. Подавляющая часть покупателей (86,3%) в числе причин покупки мебели называли ремонт квартиры и покупку новой квартиры (рис. 9), указывая тем самым на необходимость постоянного мониторинга рынка недвижимости в регионе.
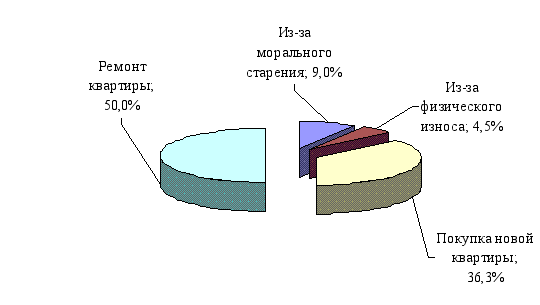
Рисунок 9 - Причина покупки новой мебели
3. В числе главных факторов, влияющих на покупку мебели, называлась качество и цена, причем оказалось, что качество значительно превалирует над ценой (рис. 10) и тем самым подтверждает факт смещения спроса в сторону неценовой конкуренции.
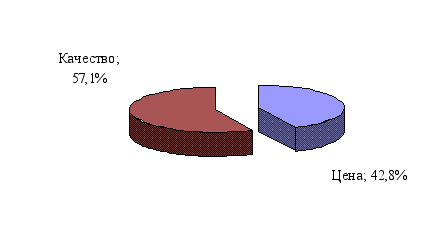
Рисунок 10 - Основные факторы, определяющие покупку мебели
4. Более 75% респондентов готовы были отдать предпочтение классическому и современному стилю мебели (рис. 11), что несколько отличается от предпочтений, например, московских клиентов.
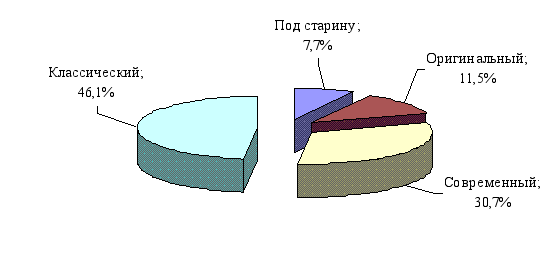
Рисунок 11 - Предпочтения в стиле мебели
5. Наиболее востребованными видами мебели оказались: мягкая мебель, стенки и кухни (рис. 12), что несколько расходится с основной тенденцией развития мебельного рынка страны, которая, в частности, свидетельствует о росте доли рынка корпусной мебели и снижении популярности мягкой мебели в качестве спального места.
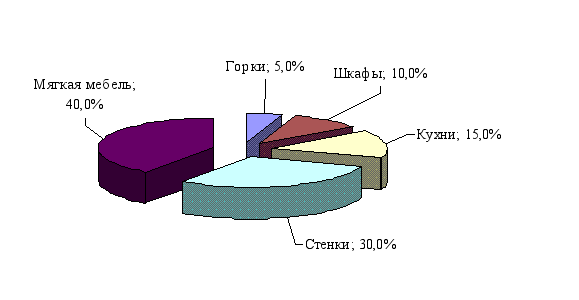
Рисунок 12 - Наиболее востребованные виды домашней мебели
К особенностям регионального мебельного рынка следует отнести слабое развитие оптово-розничных товаропроводящих путей. Здесь наблюдается острая нехватка современных оптово-распределительных структур, работающих по схеме «все сразу», так как такая организация требует больших капиталовложений и увеличивает расходную часть бюджета местных торговых предприятий. Работа через сеть независимых дилеров также имеет свои существенные недостатки, которые можно уменьшить только путем установления долговременных партнерских отношений, подкрепленных строгим выполнением взятых на себя обязательств с обеих сторон.
ООО «Дубль-Дон» является одним из тех предприятий, которые пытаются решить проблему обеспечения системности, широкого ассортимента мебели по стилю и качеству, создания запаса мебели в разных ценовых категориях и устранения множества посреднических наценок. Однако для её приемлемого разрешения еще предстоит решить ряд важнейших задач, которые можно сгруппировать на две альтернативные группы - «сделать или купить», т.е. продолжать заниматься созданием сети фирменных салонов или более широко воспользоваться услугами дилеров, агентов и комиссионеров.
Другой проблемой является постоянное усиление конкуренции со стороны не только отечественных, но и крупных иностранных компаний, которые все чаще часть своего производства мебели и распределительной сети переносят в наш регион.
С учетом отмеченных особенностей потребительского поведения на региональном мебельном рынке, определим место нашего предприятия в структуре местного рынка и возможные перспективы ее изменения. Для этого воспользуемся основными положениями теории Майкла Портера [17], согласно которой позицию фирмы в отрасли определяет конкурентное преимущество, выраженное обычно двумя, регулируемыми фирмой факторами - более низкими издержками производства и обращения и дифференциацией товаров, т.е. способностью обеспечивать покупателя товарами, обладающими особыми потребительскими свойствами и качеством послепродажного обслуживания [24, с.114].
Суть конкуренции по Портеру можно выразить посредством анализа воздействия пяти конкурентных сил, определяющих место фирмы в структуре рынка. Степень воздействия можно ранжировать по пятибалльной системе, где 5 баллов - это самое сильное воздействие, 1 балл - самое слабое. Обобщенные результаты такого анализа приведены в таблице 8.
Таблица 8
Степень воздействия конкурентных сил на ООО «Дубль-Дон»
| Силы, определяющие конкуренцию в отрасли | Баллы |
| Угроза появления новых (потенциальных) конкурентов | 5 |
| Соперничество между имеющимися конкурентами | 4 |
| Угроза появления товаров и услуг-заменителей | 3 |
| Способность поставщиков торговаться | 2 |
| Способность покупателей торговаться | 1 |
Результаты анализа показывают, что самым уязвимым местом ООО «Дубль-Дон» является угроза появления новых конкурентов. Наиболее серьезным конкурентом на ростовском мебельном рынке кроме «Шатуры» может в ближайшее время стать крупный шведский концерн «IKEA». Его основным преимуществом является целевая направленность к любым пожеланиям покупателя, который хочет сам планировать мебель «под свои потребности». Мебель «IKEA» отличают относительно невысокие цены, высокое качество, оригинальный дизайн и возможность приобретения в одном магазине вместе с мебелью так называемых сопутствующих товаров для дома. В ближайшие годы концерн «IKEA» намерен построить в г. Аксае, находящимся рядом с г. Ростовом, крупный торгово-выставочный центр мебели, который может «забрать» значительную часть нашей целевой аудитории.
Помимо указанных наиболее мощных потенциальных конкурентов существует целый ряд мелких, но достаточно мобильных конкурирующих фирм из 75 мебельных салонов в городе. Среди них в первую очередь надо назвать такие салоны и центры как: «От А до Я», «Фея», «Диваны ТУИ», «Лагуна».
На основе информации, полученной при личной беседе с клиентами указанных салонов и собственного наблюдения, маркетологами нашей фирмы был проведен позиционный анализ по десятибалльной шкале, который помогает уточнить место, занимаемое ООО «Дубль-Дон» на ростовском рынке мебели (табл. 9).
Таблица 9
Позиционный анализ основных конкурентов ООО «Дубль-Дон»
| Позиции | Оценка каждой позиции в баллах | ||||
| Дубль-Дон | ОтА до Я | Фея | Диваны ТУТ | Лагуна | |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Первое впечатление | 5 | 9 | 5 | 5 | 8 |
| Внутренний дизайн | 8 | 6 | 7 | 6 | 7 |
| Наружный дизайн | 5 | 7 | 5 | 8 | 8 |
| Местоположение | 6 | 9 | 7 | 8 | 6 |
| Наличие автостоянки | 5 | 8 | 6 | 5 | 7 |
| Рекламные указатели | 7 | 1 | 7 | 7 | 7 |
| Рекламная продукция | 7 | 2 | 7 | 1 | 7 |
| Ассортимент | 9 | 9 | 8 | 8 | 8 |
| Уровень цен | 8 | 5 | 7 | 4 | 6 |
| Качество работы продавцов | 6 | 6 | 6 | 8 | 7 |
| Условия и сроки поставок | 8 | 8 | 5 | 6 | 8 |
| Отличительные особенности | 7 | 9 | 2 | 9 | 6 |
| ИТОГО | 80 | 79 | 72 | 75 | 85 |
Данный анализ не выявил явного лидера на рассматриваемом мебельном рынке, но он установил, что ООО «Дубль-Дон» удерживает лидерство по таким позициям, как: внутренний дизайн, ассортимент, уровень цен, условия и сроки поставок, опосредуемых гибкой системой скидок в зависимости от сезонных факторов, а также категорий потребителей.
При такой политике сбыта реализация стратегии расширения сети мебельных салонов в городе дает значительный рост (в 3...5 раз) товарооборота фирмы в 2006 году (рис. 11), что позволяет ей занимать около 10% емкости ростовского мебельного рынка.
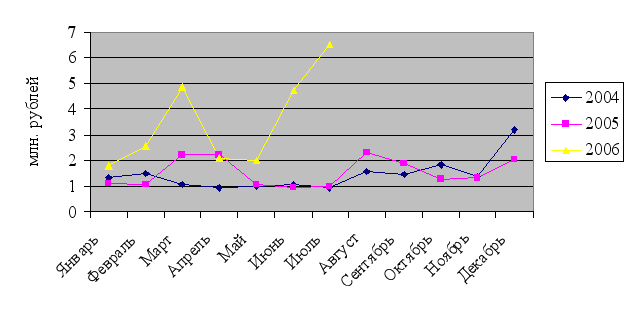
Рисунок 11 - Динамика продаж мебели ООО
«Дубль-Дон в 2004-2006 гг.
Анализ внутренней среды. Для уточнения конкурентных позиций ООО «Дубль-Дон» был проведен стратегический анализ внутренней среды, результаты которого приведены в таблице 10.
Таблица 10
Анализ внутренней среды ООО «Дубль-Дон»
| № | Наименование позиции | Качественная оценка позиций | ||
| S | N | W | ||
| Сильная | Нейтральная | Слабая | ||
| 1 | 2 | 3 | 4 | 5 |
| 1 | Стратегия организации | XXX | ||
| 2 | Бизнес-стратегия в целом, в том числе | XXX | ||
| 3 | Оргструктура | XXX | ||