Особенности рекламной деятельности торговой организации
Выручка от реализации без налогов в 2007 году составила 152817,4 млн руб., в 2008 году увеличилась на 26,4 % и составила 193198,6 млн руб., в 2009 году — 248210,5 млн руб.
Себестоимость реализованной продукции в 2007 году составила 125772,9 млн руб., в 2008 году — 157004,3 млн руб., увеличившись на 24,9 %, в 2009 году — 201890 млн руб., увеличившись на 28,6 %.
Доход от реализации в 2008 году возрос на 33,6 %, в 2009 году — на 28 %. Уровень дохода от реализации в 2007 г. составил 17,73 %, в 2008 г. — 18,73 %, в 2009 г. — 18,66 %. Имеет место положительная динамика роста уровня дохода от реализации, что связано с увеличением торговых надбавок в ООО «Евроторг».
Сумма расходов на реализацию в 2009 году возросла на 31,1 %. По причине превышения темпов роста расходов на реализацию по сравнению с темпами роста выручки от реализации уровень расходов на реализацию увеличился на 0,34 % к товарообороту и составил за 2009 год 16,52 %.
Торговая организация имеет следующую динамику прибыли.
Прибыль от реализации в 2009 году по сравнению с прошлым периодом в абсолютном выражении увеличилась на 16 % и составила 4655,1 млн руб., а в относительном выражении снизилась на 0,2 % к выручке от реализации. На снижение прибыли в относительном выражении повлиял опережающий рост себестоимости реализованной продукции по сравнению с ростом выручки от реализации.
Сальдо операционных доходов и расходов положительное и за 2009 год увеличилось на 266,9 млн руб. и составило 517,9 млн руб. Сальдо внереализационных операций на данном предприятии является отрицательным, а в отчетном периоде оно снизилось еще на -525,9 млн руб. и за 2009 год составило 2740,3 млн руб.
Прибыль отчетного периода в динамике за 2009 год возросла на 383,6 млн руб., или на 18,7 %, а чистая прибыль по сравнению с прошлым годом увеличилась на 50,2 млн руб., или на 37,5 %. При этом уровень прибыли отчетного периода снизился на 0,33 % к выручке от реализации, а уровень чистой прибыли не изменился. Следует отметить, что темп роста прибыли отчетного периода превышает темп роста прибыли от реализации, что свидетельствует о снижении эффективности торговой деятельности организации.
Таким образом, можно говорить о прибыльности торговой организации ООО «Евроторг», однако следует отметить снижение показателя рентабельности, рассчитанного на основе показателя прибыли отчетного периода.
Анализируя экономические ресурсы, отметим увеличение стоимости основных фондов на 11,4 %, а также рост оборотных средств на 18,8 %.
В результате данного роста рентабельность основных фондов увеличилась на 0,18 %, однако рентабельность оборотных средств снизилась на 0,15 %.
Подводя итоги, следует отметить, что эффективность функционирования ООО «Евроторг» несколько снизилась по сравнению с аналогичным периодом предыдущего года. Об этом свидетельствует снижение уровня прибыли отчетного периода, а также рост уровня расходов на реализацию. Вместе с тем торговая организация наращивает объем розничного товарооборота и остается рентабельной.
Укрупненная организационная структура управления предприятием представлена на рисунке 2.1.






Рисунок 2.1 — Организационная структура ООО «Евроторг»
Примечание — Источник: собственная разработка.
Структура управления является линейно-функциональной. Преимущества данного вида структуры:
стимулирует деловую и профессиональную специализацию;
каждый отдел занимается выполнением своих функций и специализируется на конкретном виде работы;
уменьшает дублирование выполняемых функций и задач, за счет специализации на конкретном виде работ.
Недостаток линейно-функциональной структуры - отделы могут быть заинтересованы в реализации целей и задач своих подразделений, чем общих целей всей организации. Это увеличивает возможность конфликтов между функциональными областями
Финансовая устойчивость предприятия во многом зависит от состава и структуры его имущества (таблица 2.2).
Таблица 2.2 — Объем и структура активов ООО «Евроторг» за 2009 г., млн руб.
| Активы | 01.01.2009 | 01.01.2010 | Отклонение по сумме (+,-) | Отклоне-ние по доле (+,-) | ||
| Сумма на начало периода | Удельный вес в сумме активов, % | Сумма на конец периода | Удельный вес в сумме активов, % | |||
| Внеоборотные активы | 13079 | 89,36 | 12857 | 81,85 | - 222 | - 7,51 |
| Основные средства | 13075 | 89,33 | 12853 | 81,82 | -222 | - 7,51 |
| Нематериальные активы | 2 | 0,01 | 2 | 0,01 | - | - |
| Вложения во внеоборотные активы | 2 | 0,01 | 2 | 0,01 | - | - |
| Оборотные активы, в т.ч. | 1557 | 10,64 | 2851 | 18,15 | +1294 | +7,51 |
| Запасы и затраты, в т.ч. | 553 | 3,78 | 621 | 3,95 | +68 | +0,17 |
| сырье и материалы | 424 | 2,9 | 394 | 2,51 | -30 | -0,39 |
| готовая продукция | 100 | 0,68 | 211 | 1,34 | +11 | +0,66 |
| расходы будущих периодов | 9 | 0,06 | 2 | 0,01 | -7 | -0,05 |
| Налоги по приобретённым активам | 25 | 0,17 | 24 | 0,15 | -1 | -0,02 |
| Дебиторская задолженность | 714 | 4,88 | 765 | 4,87 | +51 | -0,01 |
| Денежные средства | 285 | 1,95 | 1466 | 9,33 | +1181 | +7,38 |
| Итого: | 14636 | 100 | 15708 | 100 | +1072 | - |
Примечание — Источник: собственная разработка.
Внеоборотные активы за анализируемый период снизились на 222 млн руб., их удельный вес в структуре совокупных активов снизился на 7,51 п.п.
За отчётный период произошли изменения в размере и структуре оборотных активов, которые, в свою очередь, увеличились на 1294 млн руб.
Запасы и затраты в сумме увеличились на 68 млн руб., а их доля увеличилась на 0,17 %. Сумма налогов по приобретённым активам уменьшилась на 1 млн руб. и стала равна 24 млн руб. Дебиторская задолженность выросла на 51 млн., но потеряла в доле 0,01 %. А вот величина денежных средств организации значительно повысилась (на 1181 млн руб.) и составила 1466 млн руб. против 285 млн на начало периода. В целом, в структуре активов ООО «Евроторг» можно наблюдать тенденцию к увеличению ликвидности средств торговой организации.
Проанализируем динамику пассивов торговой организации. Данные приведены в таблице 2.3.
Таблица 2.3 — Объем и структура пассивов ООО «Евроторг» за 2009 г., млн руб.
| пассивы | 01.01.2009 | 01.01.2010 | Отклонение по сумме (+,-) | Отклонение по доле (+,-) | ||
| Сумма на начало периода | Удельный вес в сумме пассивов, % | Сумма на конец периода | Удельный вес в сумме пассивов, % | |||
| Капитал и резервы, в т.ч. | 13557 | 92,63 | 14594 | 92,91 | + 1037 | + 0,28 |
| Уставный фонд | 380 | 2,60 | 380 | 2,42 | 0 | -0,19 |
| Добавочный фонд | 12087 | 82,58 | 12070 | 76,84 | - 17 | - 5,74 |
| Нераспределенная прибыль | 388 | 2,65 | 1443 | 9,19 | +1055 | +6,54 |
| Целевое финансирование | 700 | 4,78 | 700 | 4,46 | 0 | -0,32 |
| Доходы будущих периодов | 2 | 0,01 | 1 | 0,01 | -1 | 0 |
| Долгосрочные обязательства | 532 | 3,63 | 532 | 3,39 | 0 | -0,24 |
| Долгосрочные кредиты и займы | 532 | 3,63 | 532 | 3,39 | 0 | -0,24 |
| Краткосрочные обязательства | 547 | 3,74 | 582 | 3,71 | +35 | -0,03 |
| Кредиторская задолженность | 538 | 3,68 | 576 | 3,67 | +38 | -0,01 |
| Задолженность перед учредителями | 8 | 0,04 | 6 | 0,03 | -2 | -0,01 |
| Резервы предстоящих расходов | 1 | 0 | 0 | 0 | -1 | 0 |
| Итого: | 14636 | 100 | 15708 | 100 | +1072 | - |
Примечание — Источник: собственная разработка.
Проанализируем данные таблицы 2.3.
Удельный вес капитала и резервов на начало 2010 г. увеличился на 0,28 п.п., стоимостная оценка данного раздела увеличилась на 1037 млн руб. При этом нераспределенная прибыль выросла на 1055 млн рублей, а ее удельный вес - на 6,54 п.п. Доля добавочного фонда уменьшилась на 5,74 п.п. Сумма долгосрочных обязательств не изменилась, а их удельный вес уменьшился на 0,24 п.п. Сумма краткосрочных обязательств в 2009 года увеличилась на 35 млн руб., однако при этом их доля снизилась на 0,03 п.п.
При анализе финансового состояния торговой организации определяют и изучают специальные коэффициенты, расчет которых основан на существовании определенных соотношений между отдельными статьями баланса, других форм отчетности, показателями хозяйственной деятельности. Важнейшим компонентом финансовой устойчивости является платежеспособность предприятия. Она характеризуется различными специфическими коэффициентами, включающими также коэффициенты ликвидности.
Таблица 2.4 — Показатели ликвидности и платежеспособности ООО «Евроторг» за 2009 г.
| Показатели | 1.01.2009 | 1.01.2010 | Отклонение (+,-) | Темп роста |
| Коэффициент текущей ликвидности | 2,883 | 4,899 | +2,016 | 169,92 |
| Коэффициент промежуточной ликвидности | 1,826 | 3,833 | +2,007 | 209,91 |
| Коэффициент абсолютной ликвидности | 0,521 | 2,519 | +1,998 | 483,49 |
| Коэффициент финансовой независимости | 0,926 | 0,929 | +0,03 | 100,32 |
| Коэффициент соотношения заемных и собственных средств | 0,08 | 0,076 | 0,004 | 95,0 |
| Доля дебиторской задолженности в активах | 4,89 | 4,87 | -0,02 | 99,59 |
Примечание — Источник: собственная разработка.
Итак, в течение 2009 года произошло резкое увеличение показателей ликвидности, что обусловлено ростом удельного веса денежных средств в структуре оборотных активов.
У торговой организации имеются значительные внеоборотные активы и собственный капитал, что также оказывает положительное воздействие на финансовые показатели.
Наблюдается рост коэффициента обеспеченности финансовых обязательств активами. Повышение коэффициентов ликвидности показывает улучшение возможности организации удовлетворять текущие задолженности за счет текущих активов.
2.2 Организация рекламной деятельности на предприятии
Организация рекламной работы ООО «Евроторг» характеризуется следующими мероприятиями (табл. 2.5).
Таблица 2.5 — Анализ рекламных мероприятий в ООО «Евроторг» за 2008-2009 гг., единиц
| № | Направления рекламной деятельности | 2008 г. | 2009 г. | Отклонение (+/-) |
| 1 | Рекламная акция | 62 | 61 | -1 |
| 2 | Рекламное мероприятие | 32 | 33 | 1 |
| 3 | Рекламная кампания | 7 | 8 | 1 |
Примечание — Источник: собственная разработка.
Под рекламной акцией автор понимает действия маркетинговой службы ООО «Евроторг», направленные на продвижение какого-либо конкретного товара либо торговой марки. Под рекламным мероприятием автор понимает меры по стимулированию роста выручки от реализации в торговом предприятии в целом, под рекламной кампанией — комплекс мер по повышению узнаваемости торгового предприятия среди потребителей, позиционирования предприятия на рынке ритейла.
Анализируя данные таблицы, можно сделать вывод, что за 2008 год сектор рекламы провел 101 различное рекламное действие, основная работа – рекламные акции, что объясняется наличием радиосети и интенсивной частотой радиообъявлений и радиорекламы. За тот же период было проведено на одну рекламную кампанию больше (8 против 7 за 2008 год). Данные таблицы свидетельствуют о достаточно высокой организации рекламной деятельности.
Использование средств на рекламу характеризуется следующими данными (таблица 2.6).
Таблица 2.6 — Основные затраты денежных средств на использование различных рекламных средств ООО «Евроторг»
| Рекламное средство | 2008 год | 2009 год | Отклонение (+/-) | Темпы роста, % | ||||
| сумма, млн. руб. | уд. вес, % | сумма, млн. руб. | уд. вес, % | сумма, млн. руб. | уд. вес, % | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | |
| Оформительские материалы | 26,0 | 18,9 | 27,7 | 16,7 | 1,7 | -2,2 | 106,5 | |
| Радиореклама | 20,9 | 15,2 | 28,1 | 16,9 | 7,1 | 1,7 | 134,0 | |
| Телереклама | 24,4 | 17,7 | 25,6 | 15,4 | 1,2 | -2,3 | 104,9 | |
| Реклама в прессе | 21,1 | 15,3 | 29,6 | 17,8 | 8,5 | 2,5 | 140,2 | |
| Выставки-продажи | 6,6 | 4,8 | 10,1 | 6,1 | 3,5 | 1,3 | 153,2 | |
| Витрины | 14,7 | 10,7 | 15,6 | 9,4 | 0,9 | -1,3 | 105,9 | |
| Вспомогательные материалы | 4,1 | 3 | 4,2 | 2,5 | 0,0 | -0,5 | 100,4 | |
| Демонстрация моделей | 5,6 | 4,1 | 7,1 | 4,3 | 1,5 | 0,2 | 126,4 | |
| Современные виды рекламы | 10,5 | 7,6 | 14,8 | 8,9 | 4,3 | 1,3 | 141,2 | |
| Другое | 3,7 | 2,7 | 3,3 | 2 | -0,4 | -0,7 | 89,3 | |
| Итого | 137,8 | 100 | 166,1 | 100 | 28,3 | 0,0 | 120,5 | |
Примечание — Источник: собственная разработка.
Следует отметить, что за 2009 год плановая сумма расходов на торговую рекламу была равна 159,5 млн руб. Фактически на рекламу было израсходовано 166,1 млн руб., что составляет 1,7 % от общей величины расходов на реализацию товаров и 0,28 % к величине товарооборота. Такой рекламный бюджет можно считать действительно ограниченным, учитывая расценки на рекламу в СМИ и на другие средства распространения рекламы.
Итак, за 2009 год расходы на рекламу по всем видам рекламных средств возросли на 20,5 %, или на 28,3 млн руб.
При этом в наибольшей степени увеличились расходы на выставки-продажи (+53,2 %), на современные виды рекламы (+41,2 %), на рекламу в прессе (+40,2 %), на радиорекламу (+34,0 %) и на демонстрацию моделей (+26,4 %).
Структура средств, затраченных на рекламу, представлена на рисунке 2.2.
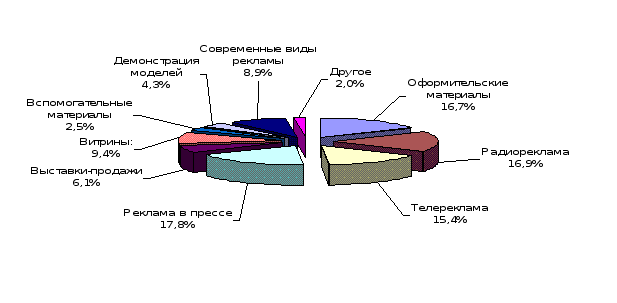
Рисунок 2.2 — Структура средств, затраченных на рекламу ООО «Евроторг» за 2009 год
Примечание — Источник: собственная разработка.
Как следует из данных, представленных на рисунке 2.2 и в таблице 2.6, структура средств, затраченных на рекламу, свидетельствует о следующем порядке расположения рекламных средств: реклама в прессе – 17,8 % рекламного бюджета, радиореклама – 16,9 %, оформительские материалы – 16,7 %, телереклама – 15,4 %, витрины – 9,4 %, современные виды рекламы – 8,9 %, демонстрация моделей – 4,3 %, вспомогательные материалы – 2,5 % и другое – 2 %.
В целях активизации торговли, увеличения объемов продаж, а также изучения покупательского спроса за 2009 год было реализовано 375 рекламных мероприятий и дегустаций продовольственных товаров, из них в демонстрационном зале 50 показов моделей и образцов товаров.
Данные мероприятия проводятся совместно с промышленными предприятиями.
Вся рекламная деятельность в первую очередь направлена на привлечение новых клиентов и для поддержания уже имеющихся клиентов. Проанализируем основные направления рекламной деятельности ООО «Евроторг».
В ООО «Евроторг» практикуются следующие виды печатной рекламы: буклеты, плакаты, календари, записные книжки.
Буклеты, в основном, содержат несколько иллюстраций изделий и коротко информацию о предприятии. Элементы фирменной символики, адрес, телефон и телефакс обязательно присутствуют в художественном оформлении буклета. Стоимость одного буклета для предприятия составляет 1500 руб. Буклеты распространяются вместе с покупками.
Но серьезная работа с печатной продукцией началась только с 2009 года. До этого времени, буклеты носили обзорно-рекламный характер. В них были представлены некоторые из тех товаров, которые раньше предлагались предприятием или будут предлагаться просто как образец изделий фабрики. Серьезные недостатки отмечались и в качестве печатных изданий.
Плакаты используются для оформления выставочных стендов, торговых залов, интерьеров служебных помещений, приемных.
Фирменные настенные и настольные календари, карманные табель-календари, записные книжки создаются непосредственно перед новогодними праздниками и предлагаются клиентам в качестве подарка.
Все виды печатных рекламных материалов также широко используются в ходе деловых встреч и коммерческих переговоров.
В настоящее время ООО «Евроторг» размещает печатную рекламу в следующих СМИ: Бизнес-Ревю, Бизнес-Леди, Антенна, XXL. Согласно медиаплану предприятия ежемесячно размещается одна статья либо фотосессия. Динамика размещения печатной рекламы в СМИ в 2009 году приведена в таблице 2.7.
Таблица 2.7 — Размещение ООО «Евроторг» печатной рекламы в СМИ
| Месяц | СМИ | Вид рекламы | Стоимость, млн руб. | |
| Январь | Бизнес-Леди | Статья | 0,8 | |
| Февраль | XXL | Фотосессия | 1,4 | |
| Март | Антенна | Статья | 0,6 | |
| Апрель | Бизнес-Ревю | Статья | 0,7 | |
| Май | Бизнес-Леди | Статья | 0,7 | |
| Июнь | XXL | Фотосессия | 1,4 | |
| Июль | Антенна | Статья | 0,6 | |
| Август | Бизнес-Ревю | Статья | 0,7 | |
| Сентябрь | Бизнес-Леди | Фотосессия | 1,5 | |
| Октябрь | XXL | Статья | 0,7 | |
| Ноябрь | Антенна | Статья | 0,7 | |
| Декабрь | Бизнес-Ревю | Статья | 1,0 | |
Примечание — Источник: собственная разработка.
В рамках рекламной деятельности применяется и визуальная реклама в виде обклейки служебных автомобилей. Структура расходов предприятия на данное направление рекламной деятельности представлена в таблице 2.8.
Таблица 2.8 — Расходы на визуальную рекламу на автомобилях ООО «Евроторг» в 2008-2009 гг., млн руб.
| Статья расходов | 2008 | 2009 | Отклонение, +/- | Темп роста, % |
| Аппликация самоклеящимися пленками | 4,7 | 8,1 | 3,4 | 172,3 |
| Оформление паспорта рекламы | 3,3 | 5,0 | 1,7 | 151,2 |
| Согласование эскизов рекламы | 0,9 | 1,1 | 0,2 | 122,2 |
| Оплата использования городского пространства | 5,1 | 8,3 | 3,2 | 162,7 |
| Итого | 14,0 | 22,5 | 8,6 | 160,7 |
Примечание — Источник: собственная разработка.
Для нанесения изображения как наиболее дешевый и практичный используется способ аппликации самоклеящимися пленками. Стоимость 1 квадратного метра пленки в 2009 году составляла 60-120 тыс. руб., срок службы пленки 1-4 года.
В структуре расходов на реализацию данного направления рекламной деятельности наиболее значимую долю занимают расходы на аппликацию автомобилей (8,1 млн руб. по итогам 2009 года, рост на 72,3 %) и оплата использования городского пространства (8,3 млн руб. по итогам 2009 года, рост на 62,7 %)
Важным направлением рекламной деятельности является фирменный стиль ООО «Евроторг». Значение фирменного стиля для любой современной компании сложно переоценить. Фирменный стиль усиливает эффективность рекламных контактов с потребителями, и позволяет повысить эффективность рекламных и маркетинговых инвестиций в брэнд. Фирменный стиль повышает доверие партнеров и способствует повышению общего имиджа и репутации ООО «Евроторг» на рынке.
В ООО «Евроторг» применяются следующие элементы фирменного стиля: единый стиль оформления интерьера всех филиалов предприятия, форменная одежда работников, стандартизированная упаковка покупок с информацией о предприятии, оформление транспортных средств и т.д.
Телереклама была взята на вооружение предприятием только с 2008 года. Реклама появляется на телеэкране преимущественно в вечернее время, так как именно в это время возможен наибольший охват целевой аудитории. Предприятие, используя имиджевую рекламу, преследовало цель завоевания доверия к своей марке у потребителей.
Для создания видеоролика, демонстрируемого в настоящее время по телевидению, было привлечено рекламное агентство «РеМарк», специализирующееся на оказании такого вида услуг. Оно занималось организацией и размещением ролика на телевидении.
В настоящее время реклама размещается на следующих телеканалах «НТВ Беларусь», ОНТ и ТНТ.
Структура расходов предприятия в 2009 году на рекламу на телеканале НТВ Беларусь представлена в таблице 2.9.
Таблица 2.9 — Расходы на телевизионную рекламу на телеканале НТВ Беларусь в 2009 году
| День недели | Программа | Стоимость минуты, тыс. | Длительность ролика, мин. | Стоимость показа, тыс. руб. | Число показов | Стоимость, млн |
| Пн | Сегодня утром | 190 | 0,25 | 47,5 | 50 | 2,4 |
| Вт | Сегодня вечером | 3400 | 0,10 | 340 | 10 | 3,4 |
| Ср | Тематическая программа | 120 | 0,25 | 30 | 50 | 1,5 |
| Ср | Обзор | 2600 | 0,10 | 260 | 10 | 2,6 |
| Чт | Телесериал | 710 | 0,20 | 142 | 20 | 2,8 |
| Вск | Художественный фильм | 1900 | 0,25 | 475 | 8 | 3,8 |
| Итого | 16,5 | |||||
Примечание — Источник: собственная разработка.
Итак, общая сумма расходов на телерекламу на канале НТВ Беларусь в 2009 году составила 16,5 млн руб.
Данный телеканал характеризуется максимальной широтой вещания, что и обусловило его выбор с целью продвижения рекламы.
Проанализируем расходы ООО «Евроторг» на рекламу на телеканале ОНТ. Данные приведены в таблице 2.10.
Таблица 2.10 — Расходы на телевизионную рекламу на телеканале ОНТ в 2009 году
| День недели | Программа |
Стоимость минуты, тыс. | Длительность ролика, мин. | Стоимость показа, тыс. руб. | Число показов | Стоимость, млн |
| Вт | Малахов + | 1800 | 0,25 | 450 | 6 | 2,7 |
| Ср | Модный приговор | 1200 | 0,20 | 240 | 10 | 2,4 |
| Чт | Контрольная закупка | 1100 | 0,10 | 110 | 20 | 2,2 |
| Пт | Новости спорта | 1550 | 0,20 | 310 | 5 | 1,6 |
| Итого | 8,9 | |||||
Примечание — Источник: собственная разработка.
Следует отметить, что по воскресениям реклама на телеканале ОНТ согласно медиаплану не размещается. Общая стоимость размещения рекламы на данном телеканале составила 8,9 млн руб..
Предприятие размещает рекламу в метрополитене на следующих станциях: Октябрьская, Фрунзенская, Институт культуры. Актуальность данного направления рекламной деятельности подтверждают данные о динамике пассажиропотока, приведенные в таблице 2.11.
Таблица 2.11 — Анализ рекламной деятельности ООО «Евроторг» в Минском метрополитене
| Показатель | Октябрьская | Фрунзенская | Институт Культуры |
| Пассажиропоток в день | 51239 | 30183 | 91390 |
| Пассажиропоток в месяц | 1537170 | 905490 | 2741700 |
| Расходы на рекламу на станции, тыс. руб. | 7140 | 5612 | 9132 |
| Расходы на привлечение внимания 1 пассажира, руб. | 0,387 | 0,516 | 0,278 |
Примечание — Источник: собственная разработка.
Минимальные расходы на привлечение внимания одного пассажира достигнуты на станции Институт Культуры – 0,278 руб. Максимальные имеют место на ст.м. Фрунзенская – 0,516. Следует отметить, что реклама в метрополитене выступает одним из наиболее эффективных средств коммуникаций.
Активным инструментов рекламной деятельности является интернет-сайт www.euroopt. Автором была проведена оценка уровня использования электронных коммуникаций в деятельности ООО «Евроторг» по соответствующим критериям (табл. 2.12), которые разделили на 5 блоков. Оценка проводилась по 10-балльной шкале методом экспертных оценок. Каждому блоку было присвоено максимальное количество баллов, в зависимости от его степени значимости.
Таблица 2.12 — Оценка уровня использования возможностей официального сайта ООО «Евроторг»
Критерии оценки |
Удельный вес критерия | Эффективность использования, балл. | Итоговый показатель |
| 1. Информационное наполнение сайта | |||
| Информация о фирме | 0,07 | 8 | 0,56 |
| Информация о партнерах | 0,05 | 1 | 0,05 |
| Реклама продукции | 0,08 | 9 | 0,72 |
| Дополнительная информация | 0,05 | 7 | 0,35 |
| Итого: | 0,25 | 25 | 1,68 |
| 2. Обратная связь | |||
| Контактная информация | 0,10 | 9 | 0,90 |
| Гостевая страница с отзывами и предложениями посетителей | 0,05 | 1 | 0,05 |
| Отчеты поставщикам | 0,05 | 1 | 0,05 |
| Подписка на рассылку | 0,05 | 8 | 0,40 |
| Итого: | 0,25 | 19 | 1,40 |
| 3. Ассортимент | |||
| Обновляемость | 0,125 | 10 | 1,25 |
| Информационное содержание | 0,125 | 10 | 1,25 |
| Итого: | 0,25 | 20 | 2,50 |
| 4. Дополнительные характеристики | |||
| Дизайн сайта | 0,125 | 8 | 1,00 |
| Удобство пользования | 0,125 | 8 | 1,00 |
| Итого: | 0,25 | 16 | 2,00 |
| ИТОГО: | 1 | 7,58 | |
Примечание — Источник: собственная разработка.
В результате получен итоговый показатель, равный 7,58. Таким образом, можно сказать, что ООО «Евроторг» использует возможности сайта на 76%. Это достаточно высокий показатель, но возможны доработки в этой области. В частности, следует улучшить информационное наполнение сайта, усовершенствовать обратную связь с клиентами и партнерами.
Проанализируем эффективность сайта с позиций маркетинга.
Таблица 2.13 — Эффективность использования официального сайта ООО «Евроторг»
| Показатель | 2008 | 2009 | Отклонение |
| Затраты на содержание интернет-сайта, млн. руб. | 16,5 | 28,3 | 11,8 |
| Количество посещений интернет-сайта, тыс. | 24,8 | 41,4 | 16,6 |
| Количество покупателей, привлеченных через сайт, тыс. | 8,4 | 25,6 | 17,2 |
| Соотношение количества посещений сайта и покупателей, % | 33,9 | 61,8 | 27,9 |
| Средняя стоимость одной покупки, тыс. руб. | 22,0 | 30,0 | 8,0 |
| Дополнительная выручка от использования интернет-сайта, млн. руб. | 184,8 | 768,0 | 583,2 |
| Эффект от использования интернет-сайта, млн. руб. | 168,3 | 739,7 | 571,4 |
Примечание — Источник: собственная разработка.
Итак, проанализируем полученные результаты. В 2009 году количество посещений интернет-сайта увеличилось на 16,6 тыс. человек.
Количество покупателей, привлеченных через сайт выросло на 17,2 тыс. чел., что повлекло за собой увеличение соотношение количество посещений и покупок с 33,9 до 61,8%.
Средняя стоимость одной покупки увеличилась с 22 тыс. руб. до 30 тыс. руб.
Соответственно дополнительная выручка ООО «Евроторг» от покупок клиентов с интернет-сайта составила 184,8 млн руб. в 2008 году и 768 млн в 2009 году.
Эффект от использования интернет-сайта в 2009 году вырос на 571,4 млн руб. и составил 739,7 млн руб. Перспективным направлением рекламы выступает контекстная реклама.
Предприятие размещает рекламу на сайтах odnoklassniki и interfax. Стоимость размещения контекстной рекламы на данных площадках представлена в таблице 2.14.
Таблица 2.14 — Стоимость и эффективность размещения контекстной рекламы ООО «Евроторг» на различных площадках в 2009 году
| Показатели | Одноклассники | Интерфакс |
| 1000 показов баннера, руб. | 2536 | 2907 |
| Размещение баннера 520х70, тыс. руб. | 485,0 | 590,0 |
| Размещение баннера 320х320, тыс. руб. | 437,0 | 510,0 |
| Затраты ООО на рекламу на площадке, тыс. руб. | 3650 | 2250 |
| Расходы на размещение баннеров, тыс. руб. | 1407 | 1100 |
| Приобретено показов, тыс. | 885 | 396 |
| CTR, % | 6,1 | 3,9 |
| CTB, % | 3,2 | 2,8 |
| Стоимость одного посещения, руб. | 41,6 | 74,5 |
Примечание — Источник: собственная разработка.
Проанализируем полученные результаты. Затраты ООО «Евроторг» на размещение контекстной рекламы на сайте Одноклассники составили 3650 тыс. Руб., на сайте Интерфакс – 2250 тыс. руб. На размещение баннеров на сайте Одноклассники было затрачено 1407 тыс. руб., на сайте Интерфакс – 1100 тыс. руб. Было приобретено 885 тыс. показов на сайте Одноклассники и 396 тыс. на сайте Интерфакс. Показатель CTR для сайта Одноклассники составил 6,1%, для сайта Интерфакс – 3,9%. Показатель CTB для сайта Одноклассники равен 3,2%, для сайта Интерфакс – 2,8%. Стоимость одного посещения сайта для «Одноклассников» составила 41,6 руб., для сайта «Интерфакс» - 74,5 руб.
Аудитория интернета постоянно растет количественно и качественно. Интернетом пользуются как молодежь, так и взрослые люди с высоким достатком, привыкшие активно взаимодействовать с окружающей средой. Но не только это привлекает в интернет все новых и новых рекламодателей. Дело в том, что интернет дает несколько возможностей, которые недоступны ни одному традиционному СМИ.
Современный уровень развития интернета дает возможность создать презентацию товаров ООО «Евроторг» на уровне, недостижимом ни для какого другого СМИ. Теоретически и на страницах журналов и по телевидению существует возможность показать все лучшие стороны продукта и дать о нем максимум информации, но расходы на эфирное время и печатные площади в этом случае не компенсируются никакими объемами продаж.
Интернет позволяет проводить рекламные кампании, сводя на нет воздействие конкурентов, а точнее при полном их отсутствии.
2.3 Эффективность рекламной деятельности предприятия
Проведем анализ рекламно-информационных мероприятий ООО «Евроторг». Данные о выполнении плана по выручке от реализации и расходах на рекламу приведены в таблице 2.15.
Таблица 2.15 — Динамика выполнения плановых показателей, млн руб.
|
Наименование показателей |
Значение показателя | Затраты на РМ | Удельный вес затрат на РМ, % | |||||
| План | Факт | % выполнения | План | Факт | План | Факт | Отклонение | |
| Выручка от реализации | 265000 | 248211 | 93,7 | 150,0 | 166,1 | 0,057 | 0,067 | +0,01 |
| Чистая прибыль | 600,0 | 184,1 | 30,7 | 150,0 | 166,1 | 0,057 | 0,067 | +0,01 |
Примечание — Источник: собственная разработка.
Итак, в отчетном периоде рекламно-информационной деятельности ООО «Евроторг» эффективность рекламы была недостаточно высока.
Для расчета процента выполнения плана по выручке от реализации используем следующую формулу [4, c. 119]:
%ВП = ВРф / ВРп * 100%, (2.1)
где %ВП — процент выполнения плана выручки от реализации;
ВРф — фактический объем выручки от реализации, млн руб.;
ВРп — плановый объем выручки от реализации, млн руб.
Рассчитаем процент выполнения плана по выручке от реализации:
248211/265000 * 100 = 93,7 %.
Для расчета процента выполнения плана по чистой прибыли используем следующую формулу [4, c. 120]:
%ВПр = ЧПф / ЧПп * 100%, (2.2)
где %ВПр — процент выполнения плана чистой прибыли;
ЧПф — фактический объем чистой прибыли, млн руб.;
ЧПп — плановый объем чистой прибыли, млн руб.
Рассчитаем процент выполнения плана по чистой прибыли:
184,1/600 * 100 = 30,7 %.
Для расчета планового уровня затрат на рекламные мероприятия используем формулу [7, c. 81]:
%ЗРп = ЗРп / ВРп * 100%, (2.3)
где %ЗРп — плановый уровень затрат на рекламные мероприятия, %;
ЗРп — плановые затраты на рекламные мероприятия, млн руб.;
ВРп — плановый объем выручки от реализации, млн руб.
Рассчитаем плановый уровень затрат на рекламные мероприятия:
150,0/265000 * 100 = 0,057 %.
Для расчета фактического уровня затрат на рекламные мероприятия используем формулу [7, c. 82]:
%ЗРф = ЗРф / ВРф * 100%, (2.4)
где %ЗРф — фактический уровень затрат на рекламные мероприятия, %;
ЗРф — фактические затраты на рекламные мероприятия, млн руб.;
ВРф — фактический объем выручки от реализации, млн руб.
Рассчитаем фактический уровень затрат на рекламные мероприятия:
166,1/248211 * 100 = 0,067 %.
Таким образом, при перерасходе средств, запланированных на рекламную деятельность, не выполнены плановые показатели по выручке и чистой прибыли, что свидетельствует о необходимости принятия мер по повышению эффективности рекламной деятельности ООО «Евроторг».
Изучение экономической эффективности рекламы может быть также осуществлено путем сравнения выручки от реализации за два идентичных периода, в одном из которых проводилось рекламное мероприятие, а в другом нет. Увеличение выручки от реализации за период, когда не проводится рекламное мероприятие, происходит за счет влияния тех факторов, которые действуют независимо от рекламы.
Произведем расчет экономической эффективности по данному методу, проанализировав данные о выручке от реализации ООО «Евроторг» 1-10 августа 2010 г., когда готовилась рекламная кампания ООО, и 1-10 сентября 2010 г., когда кампания была завершена.
Таблица 2.16 — Динамика выручки от реализации ООО «Евроторг» под воздействием рекламных мероприятий, млн руб.
| Период | Сумма выручки от реализации |
| 1-10 августа | 7652,4 |
| 1-10 сентября | 7988,6 |
Примечание — Источник: собственная разработка.
Итак, выручка от реализации после проведения рекламных мероприятий увеличилась. Для расчета индекса выручки от реализации под воздействием рекламных мероприятий используем формулу [11, c. 134]:
Ир = ВРдр / ВРпр, (2.5)
где Ир — индекс выручки от реализации под воздействием рекламы;
ВРдр — выручка от реализации до рекламных мероприятий, млн руб.;
ВРпр — выручка от реализации после рекламных мероприятий, млн руб.
Рассчитаем индекс выручки от реализации:
Ир = 7988,6/7652,4 = 1,044.
Таким образом, выручка от реализации под воздействием рекламных мероприятий увеличилась на 4,4%.
Для расчета прироста выручки от реализации за счет рекламной деятельности используем формулу [11, c. 134]:
Пвр = ВРпр – ВРдр, (2.6)
где Пвр — прирост выручки от реализации за счет рекламной деятельности.
Рассчитаем прирост выручки от реализации за счет рекламной деятельности:
7988,6 – 7652,4 = 336,2 млн руб.
Прибыль от реализации ООО «Евроторг» за этот период времени составила 1,88 % от общей выручки. Для расчета прибыли от дополнительной выручки, полученной за счет рекламной деятельности, используем формулу [12, c. 196]:
Пп = Пвр