Проект предприятия по производству кондитерских изделий


Планирование трудовых ресурсов
Организация труда и управление персоналом предприятия – многоплановые процессы. Они включают такие элементы, как наем работников, распределение среди них обязанностей, подготовка и переподготовка кадров, стимулирование труда, совершенствование его организации.
На производстве занято всего около 295 человек:
Таблица 5.1.1
Затраты на оплату труда рабочих и служащих
|
Категории ППП |
Кол-во. чел. |
Среднемесячная ЗП, грн./чел. |
Годовые затраты на оплату труда, грн. |
| 1.Основные рабочие, в т.ч.: | 122 | 17582,39 | 210988,68 |
| варщик | 16 | 1922,56 | 23070,72 |
| охлаждение | 14 | 1750,00 | 21000,00 |
| промышленник | 43 | 5547,00 | 66564,00 |
| завертка | 23 | 5001,81 | 60021,72 |
| формовка | 26 | 3361,02 | 40332,24 |
| 2.Вспомогательные рабочие, в т.ч.: | 21 | 2150,00 | 25800,00 |
| уборщик | 7 | 630,00 | 7560,00 |
| грузчик | 6 | 600,00 | 7200,00 |
| слесарь | 8 | 920,00 | 11040,00 |
| 3.Специалисты | 18 | 2700,00 | 32400,00 |
| 4.Руководители | 24 | 5040,00 | 60480,00 |
|
Всего: |
185 |
27472,39 |
329668,68 |
ФИНАНСОВЫЙ ПЛАН ПРЕДПРИЯТИЯ
Относительно кредита, нам для осуществления проекта необходим среднесрочный кредит в сумме 936 тыс. грн. Для закупки сырья возьмем кредит в банке на 2 года под 20% годовых.
Финансовый результат предполагаемой деятельности предприятия отражает отчет о прибылях и убытках.
Таблица 6.1
Отчет о прибылях и убытках
|
Наименование показателей |
За 2009г. Сумма (тыс. грн.) |
За 2010г. Сумма (тыс. грн.) |
| Выручка от реализации | 9688,10 | 10656,91 |
| Себестоимость продукции | 8612,80 | 9473,90 |
| Операционная прибыль | 1075,30 | 1183,01 |
| Процент по кредитам | 655,00 | 655,00 |
| Прибыль после вычета процентов | 420,30 | 528,01 |
| Внеоперационные доходы, убытки | 7,70 | 8,30 |
| Прибыль до налогообложения | 428,00 | 536,31 |
| Чистая прибыль | 299,60 | 375,42 |
Таблица 6.2
Отчет о движении наличности за двухлетний период (тыс. грн.)
|
Наименование показателя |
Годы |
|
|
2009г. |
2010г. |
|
|
Приход |
||
| Получено от реализации | 9688,10 | 10656,91 |
| Внеоперационные доходы, убытки | 7,70 | 8,30 |
| Среднесрочный кредит | 936,00 | — |
|
Всего приход денежных средств |
10631,80 | 10665,21 |
|
Расход |
||
| Производственные расходы | 8611,20 | 9472,30 |
| Прочие расходы | 785,00 | 817,49 |
|
Всего расход денежных средств |
7826,0 | 8654,81 |
| Наличие денежных средств на начало периода | 1756,00 | 2805,80 |
| Получено денежных средств | 10631,80 | 10665,21 |
| Израсходовано денежных средств | 7826,0 | 8654,81 |
| Наличие денежных средств на конец периода | 2805,80 | 2010,40 |
Таблица 6.3
Агрегированная форма баланса предприятия (тыс. грн.)
|
Статья |
На 31.12.2008г. |
2009 год (проект) |
2010 год (проект) |
|
Актив: |
|||
| 1. Основные средства и другие внеоборотные активы | 2374,00 | 2370,00 | 2366,00 |
| 2. Запасы и затраты | 1438,00 | 1727,00 | 1899,37 |
| 3. Денежные средства, расчеты и прочие активы | 1756,00 | 2805,80 | 2010,40 |
|
Баланс |
5568,00 |
6902,80 |
6275,77 |
|
Пассивы: |
|||
| 1. Источники собственных и приравненным к ним средств | 1939,00 | 2367,00 | 2742,42 |
| 2. Долгосрочные пассивы | — | — | — |
| 3. Расчеты и другие краткосрочные пассивы | 3629,00 | 4535,80 | 3533,35 |
|
Баланс |
5568,00 |
6902,80 |
6275,77 |
| Балансовая прибыль за последний год | — | 428,00 | 375,42 |
Теперь проанализируем безубыточность производства, тоесть определим точку, в которой поступления от продаж равны издержкам на проданную продукцию.
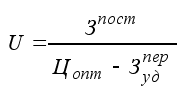
Зпост = 1832546,00 грн.
Цопт = 4210,00 грн./т.
Зудпер = 2947,94 грн./т.
U = 1832546,00грн. / (4210,00грн./т. – 2947,94грн./т.) = 1425,03т.
Показатели эффективности проекта
Ожидаемая прибыль предприятия
Пр. = Vпр * (Цр - Сп);
где
Цр – оптовая цена единицы (тонны) продукции;
Сп – полная себестоимость единицы (тонны) продукции;
Vпр – объем реализуемой продукции.
Пр. = 2299т. * (4210грн. – 3746,32грн.) = 1075300,00 грн.
Экономическая эффективность капитальных вложений
Э = (Ц-С) / К;
где
К – сметная стоимость объекта;
Ц – годовой объем производства в стоимостном выражении;
С – себестоимость годового объема выпуска продукции;
Э = (9688100грн. – 8612800грн.) / 2370000грн. = 0,45 грн.
Валовый оборот
ВД = Vпр * Цр;
ВД = 2299т. * 4210грн. = 9688100,00 тыс. грн.
Валовые издержки
ВИ = Vпр * Сп;
ВИ= 2299т. * 3746,32грн. = 8612789,68грн.
Рентабельность производства
Урп = (сумма прибыли / валовый оборот) * 100%;
Урп = (1075300грн. / 9688100,00) * 100% = 11,1%
Рентабельность продукции
Урпр=(сумма прибыли/валовые издержки)*100%;
Урпр = (1075300грн. / 8612789,68) * 100% = 12,5%.
ВЫВОДЫ
В процессе выполнения курсовой работы «Бизнес-план производства кондитерских изделий» были закреплены теоретические знания и получена возможность практически оценить организационные решения по осуществлению конкретных направлений деятельности будущего предприятия при существующих организационно-экономических условиях.
Выполнение курсовой работы позволило овладеть субъективными элементами достижения предпринимательского успеха: стремление к обновлению продукции, технологии, организации управления производством, готовность идти на разумный риск, сопоставление затрат с результатами и создавать условия для успешной жизнедеятельности бизнеса предприятия.
ЛИТЕРАТУРА
Беренс В., Хавранек П. Руководство по оценке эффективности инвестиций: пер. с англ. перераб. и дополн. изд. – М.: АОЗТ “Интерексперт”, 1995. – 528 с.
Вольфакт Хайер. Как делать бизнес в Европе. – М.: Фонд «За экономическую грамотность», 1991. – 253 с.
Генкин Б.М. Основы управления персоналом. – М.: Высшая школа, 1996. – 383 с.
Дайл. Д. Как создать предприятие. Руководство для менеджеров, вкладчиков, экономических служб. – Таллин 1991. – 101 с.
Котлер Ф. Основы маркетинга. Пер. с англ. – М.: Прогресс, 1990. – 738 с.
Пушкарук В.И. Частное предпринимательнство. – Киев. ЧП «Влад и Влада», 1996 – 100 с.
Руководство по подготовке бизнес-плана. Центр деловых и творческих инициатив «Мета». -–К., 1992. – 43 с.
Скворцов Н.Н. Как разработать бизнес-план предприятия. – К., 1994. – 96 с.
Шудра В.Ф. Беличко Н.Н. Как подготовить успешный бизнес-план. – К., 1997. – 100 с.
Бізнес-план підприємства. Методичні вказівки до курсової роботи з дисципліни “Основи бізнесу” для студентів економічних спеціальностей всіх форм навчання / Укл.: Сич Є.М., Гавриленко Н.І., Бутько Ю.В. – Чернігів: ЧТІ – 1998, - 53с. – Рос. мовою.
Економіка підприємства: Навчальній посібник для студентів вищих навчальних закладів. 2-е вид.- К.: Каравела, 2005.–568 с.
ПРИЛОЖЕНИЯ
Приложение А
Активы предприятия
| Актив | Код рядка | На початок звітного періоду | На кінець звітного періоду |
| 1 | 2 | 3 | 4 |
| I. Необоротні активи | |||
| Нематеріальні активи: | |||
| залишкова вартість | 010 | 8 | 3,1 |
| первісна вартість | 011 | 43,2 | 31,6 |
| накопичена амортизація | 012 | 35,2 | 28,5 |
| Незавершене будівництво | 020 | 248 | 167,5 |
| Основні засоби: | |||
| залишкова вартість | 030 | 8 526,1 | 11 533,8 |
| первісна вартість | 031 | 12 836,3 | 16 677,2 |
| знос | 032 | 4 310,2 | 5 143,4 |
| Довгострокові фінансові інвестиції: | |||
| які обліковуються за методом участі в капіталі інших підприємств | 040 | 0 | 0 |
| інші фінансові інвестиції | 045 | 9,1 | 9,1 |
| Довгострокова дебіторська заборгованість | 050 | 19,1 | 35 |
| Відстрочені податкові активи | 060 | 147,6 | 0 |
| Інші необоротні активи | 070 | 0 | 0 |
|
Усього за розділом I |
080 |
8 957,9 |
11 748,5 |
| II. Оборотні активи | |||
| Запаси: | |||
| виробничі запаси | 100 | 2 411,9 | 2 507,4 |
| тварини на вирощуванніта відгодівлі | 110 | 0 | 0 |
| незавершене виробництво | 120 | 142,1 | 192,2 |
| готова продукція | 130 | 417,9 | 412,1 |
| товари | 140 | 350,4 | 365,3 |
| Векселі одержані | 150 | 0 | 0 |
| Дебіторська заборгованість за товари, роботи, послуги: | |||
| чиста реалізаційна вартість | 160 | 1 708,5 | 2 973,8 |
| первісна вартість | 161 | 1 730,3 | 2 987,4 |
| резерв сумнівних боргів | 162 | 21,8 | 13,6 |
| Дебіторська заборгованість за розрахунками: | |||
| з бюджетом | 170 | 0,3 | 2,8 |
| за виданими авансами | 180 | 150 | 1 680,5 |
| з нарахованих доходів | 190 | 13,4 | 16,2 |
| із внутрішніх розрахунків | 200 | 0 | 0 |
| Інша поточна дебіторська заборгованість | 210 | 52,9 | 95 |
| Поточні фінансові інвестиції | 220 | 1 364,3 | 1 538,5 |
| Грошові кошти та їх еквіваленти: | |||
| в національній валюті | 230 | 292,1 | 472,7 |
| в іноземній валюті | 240 | 152,3 | 21,2 |
| Інші оборотні активи | 250 | 76,5 | 39,3 |
|
Усього за розділом II |
260 |
7 132,6 |
10 317 |
| III. Витрати майбутніх періодів |
270 |
0 |
87,5 |
|
Баланс |
280 |
16 090,5 |
22 153 |
Приложение Б
Пассивы предприятия
| Пасив | Код рядка | На початок звітного періоду | На кінець звітного періоду |
| 1 | 2 | 3 | 4 |
| I. Власний капітал | |||
| Статутний капітал | 300 | 1 476,2 | 1 476,2 |
| Пайовий капітал | 310 | 0 | 0 |
| Додатковий вкладений капітал | 320 | 0 | 0 |
| Інший додатковий капітал | 330 | 3 749,2 | 3 613,9 |
| Резервний капітал | 340 | 370,8 | 370,8 |
| Нерозподілений прибуток (непокритий збиток) | 350 | 6 605,4 | 9 159,3 |
| Неоплачений капітал | 360 | 0 | 0 |
| Вилучений капітал | 370 | 0,6 | 0,1 |
|
Усього за розділом I |
380 |
12 201 |
14 620,1 |
| II. Забезпечення наступних витрат і платежів | |||
| Забезпечення виплат персоналу | 400 | 0 | 0 |
| Інші забезпечення | 410 | 0 | 2,3 |
| Цільове фінансування | 420 | 0 | 0 |
|
Усього за розділом II |
430 |
0 |
2,3 |
| III. Довгострокові зобов'язання | |||
| Довгострокові кредити банків | 440 | 0 | 0 |
| Інші довгострокові фінансові зобов'язання | 450 | 0 | 0 |
| Відстрочені податкові зобов'язання | 460 | 0 | 1,7 |
| Інші довгострокові зобов'язання | 470 | 236,4 | 0 |
|
Усього за розділом III |
480 |
236,4 |
1,7 |
| IV. Поточні зобов'язання | |||
| Короткострокові кредити банків | 500 | 998,1 | 3 499,4 |
| Поточна заборгованість за довгостроковими зобов'язаннями | 510 | 300 | 236,4 |
| Векселі видані | 520 | 0 | 0 |
| Кредиторська заборгованість за товари, роботи, послуги | 530 | 1 613,3 | 3 055,9 |
| Поточні зобов'язання за розрахунками: | |||
| з одержаних авансів | 540 | 21,2 | 22 |
| з бюджетом | 550 | 379,8 | 331,9 |
| з позабюджетних платежів | 560 | 0 | 0,1 |
| зі страхування | 570 | 34,8 | 59,9 |
| з оплати праці | 580 | 256,9 | 248,8 |
| з учасниками | 590 | 14,7 | 27 |
| із внутрішніх розрахунків | 600 | 0 | 0 |
| Інші поточні зобов'язання | 610 | 34,3 | 47,5 |
|
Усього за розділом IV |
620 |
3 653,1 |
7 528,9 |
| V. Доходи майбутніх періодів |
630 |
0 |
0 |
|
Баланс |
640 |
16 090,5 |
22 153 |
Приложение В
Примечания
Примітки: Основнi засоби Основнi засоби вiдображенi в облiку за фактичними витратами на їх придбання, доставку, встановлення, спорудження i виготовлення, з урахуванням сум декiлькох обов"язкових дооцiнок, якi було проведено за рiшенням Кабiнету Мiнiстрiв України у зв"язку з iнфляцiєю. Первiсна вартiсть основних засобiв станом на 31.12.2003 р. складає 16677,2 тис. грн., сума нарахованого зносу становить 5143,4 тис. грн., залишкова вартiсть 11533,8 тис. грн. Iндексацiї балансової вартостi основних фондiв проводились згiдно з механiзмом та iндексами, встановленими державними органами. Загальнi для всiх пiдприємств iндекси, що були визначенi Мiнiстерством статистики, не могли привести облiкову вартiсть об"єктiв основних засобiв у вiдповiднiсть до їх реальної ринкової вартостi. Протягом 2003 року було введено в експлуатацiю основних фондiв на суму 4310,2 тис. грн. Сума нарахованої амортизацiї звiтного перiоду складає 1080,9 тис. грн. Нематерiальнi активи. Нематерiальнi активи облiковуються по групах у вiдповiдностi до вимог П(С)БО 8"Нематерiальнi активи" за первинною вартiстю. Амортизацiя на нематерiальнi активи нараховується лiнiйним методом. Срок амортизацiї нематерiальних активiв визначено в наказi по пiдприємству, але не бiльше термiну їх корисного використання, що не перевищує 20 рокiв. Переоцiнок первiсної вартостi нематерiальних активiв не проводилось. Незавершене будiвництво. До складу незавершеного будiвництва входять капiтальнi вкладення, пов"язанi зi створенням основних фондiв i становлять на кiнець звiтного перiоду 167,5 тис. грн. Загальна сума капiтальних вкладень звiтного року становить 4078,2 тис. грн. Довгостроковi фiнансовi iнвестицiї До складу довгострокових фiнансових iнвестицiй входять витрати на придбання акцiй iнших акцiонерних товариств: Торговий дiм "Українськi харчовi продукти", "Укрхарчобанку", та внески до статутних фондiв iнших пiдприємств. Довгострокових iнвестицiй по яких частка перевищує 25% та внескiв в асоцiйованi пiдприємства товариство не має. Всього вартiсть довгострокових iнвестицiй становить 9,1 тис. грн. Довгострокова дебiторська заборгованiсть Станом на 31.12.2003 року довгострокова дебiторська заборгованiсть складала 35,0 тис. грн. i складається iз позик працiвникам пiдприємства. Запаси. Запаси вiдображаються у балансi за собiвартiстю, яка визначалась у вiдповiдностi до вимог дiючого законодавства щодо органiзацiї бухгалтерського облiку, яке дiяло протягом 2003 року. Для розрахунку собiвартостi реалiзованої продукцiї, послуг використовується метод, який визначає конкретнi елементи запасiв, що фактично були використанi. Дебiторська заборгованiсть. Дебiторська заборгованiсть вiдображається за реальною вартiстю тобто з вирахуванням оцiнених сумнiвних боргiв. Загальна сума первiсної вартостi дебiторської заборгованостi за продану продукцiю на кiнець року складає 2987,4 тис. грн. Резерв сумнiвних боргiв на кiнець звiтного року становить 13,6 тис. грн. Iнша поточна дебiторська заборгованiсть складається iз заборгованостi, що не пов"язана з продажем продукцiї i становить на початок року 52,9 тис. грн, на кiнець року - 95,0 тис. грн. Грошовi кошти. Загальна сума грошових коштiв на кiнець 2003 року становить 493,9 тис. грн. В тому складi в iноземнiй валютi - 21,2 тис. грн. Станом на 31.12.2003 року обмежень щодо використання грошових коштiв не iснувало. Власний капiтал. Станом на 31.12.2003 року статутний капiтал вiдкритого акцiонерного товариства "Ясен" становив 1476,2 тис. грн. Iнший додатковий капiтал становить 3613,9 тис. грн. Вiн складається iз суми iндексацiї балансової вартостi основних засобiв . Зменшення iншого додатковогокапiталу на кiнець року на 135,3 тис. грн. пов"язане з вiднесенням на фiнансовi результати суми iндесацiї за вибулими основними засобами. Резервний фонд на 31.12.2003 року становив 370,8 тис. грн. Сума вилученого капiталу становить 0,1 тис. грн. Сума нерозподiленого прибутку на кiнець року становить 9159,3 тис. грн. Забезпечення наступних витрат i платежiв. Забезпеченя наступних витрат i платежiв складаються iз забезпечень на покриття втрат вiд браку i становлять на кiнець року 2.3 тис. грн. До складу довгострокових зобов'язань на початок року було включено iновацiйний кредит по iновацiйному договору № 25 вiд 2.09.99 року термiном погашення 5 рокiв. Фактично отримано коштiв на 611,4 тис. грн. На кiнець року заборгованiсть по кредиту складає 236,4 тис. грн. i перевкалiфiкована в поточну заборгованiсть за довгостроковими зобов"язаннями. Кредити банкiв На протязi 2003 року пiдприємство користувалось банкiвськими кредитами. Було отримано кредитiв на суму 7664,9 тис. грн. погашено - 5163,6 тис. грн. Всього сума нарахованих банкiвських процентiв за 2003 рiк становить 310,1 тис. грн. Кредиторська заборгованiсть Станом на 31.12.2003 року сума кредиторської заборгованостi Товариства за придбанi матерiальнi цiнностi та отриманi послуги складала 3055,9 тис. грн. За звiтний перiод така кредиторська заборгованiсть збiльшилась на1442,6 тис. грн. Iншi поточнi зобов'язання До складу iнших поточних зобов"язань за розрахунками входить заборгованiсть перед бюджетом, з позабюджетних платежiв, зi страхування, оплати працi та iнша кредиторська заборгованiсть, не пов"язана з отриманням товарiв, робiт, послуг.
Керівник: Ясько Анатолiй Григорович
Головний бухгалтер: Пузирна Свiтлана Сельвестрiвна