Анализ конкурентной среды ООО "Элита 98" сети супермаркетов "Командор"
В структуре валового внутреннего продукта по итогам 2009 года доля оптовой и розничной торговли без учета косвенных налогов составила 19,5% (в 2008 году – 20,5%). Кроме того, торговля обеспечивала 10% всего объема налоговых поступлений в бюджет страны (в 2009 году 627,5 млрд. рублей).
В 2009г. на фоне снижения покупательского спроса наблюдалась переориентация населения с магазинов на рынки. При сокращении по сравнению с 2008г. объемов продажи товаров торгующими организациями (включая индивидуальных предпринимателей вне рынка) на 5,3%, объемы продажи на рынках упали лишь на 2,3% в основном за счет уменьшения покупок непродовольственных товаров, продажа пищевых продуктов на рынках сохранились практически на том же уровне (99,4%), (см. рисунок 5).
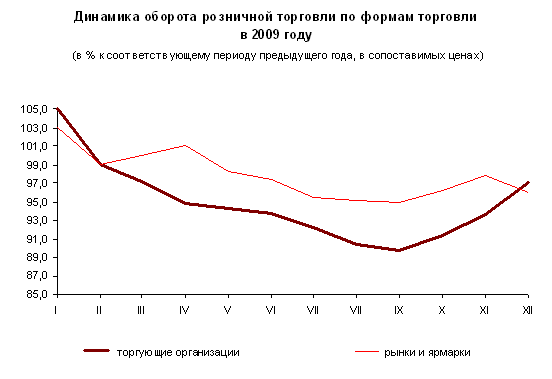
Рисунок 5 – Динамика оборота розничной торговли по формам торговли в 2009 году (в % к соответствующему периоду предыдущего года, в сопоставимых ценах)
Если до кризиса доля рынков в общем объеме оборота розничной торговли имела тенденцию к сокращению, то в 2009г. она несколько возросла и составила 13,5% против 13,2% в 2008 году (см. рисунок 6).
На 1 января 2010г. на территории Российской Федерации функционировало 3497 розничных рынков. По сравнению с 1 января 2009г. их число сократилось на 185 рынков (5%). Часть рынков была ликвидирована, другие были трансформированы в торговые центры, супермаркеты и другие современные форматы торговли (см. рисунок 7).
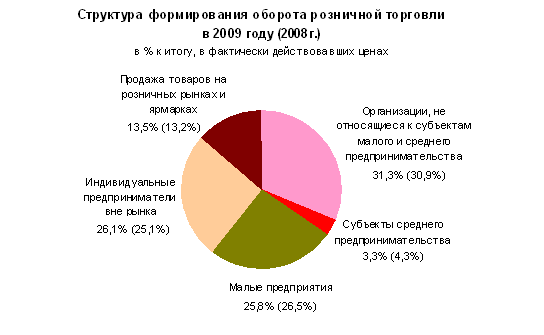
Рисунок 6 – Структура формирования оборота розничной торговли в 2009 (2008г.) году (в % к итогу, в фактически действовавших ценах)
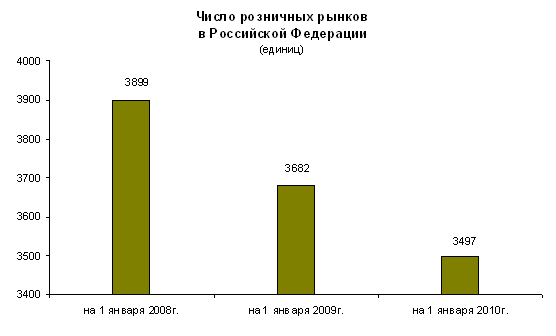
Рисунок 7 – Число розничных рынков в Российской Федерации (единиц)
Темпы прироста цен на продовольственные товары в 2009г. были в 2,7 раза ниже, чем в 2008г. (6,1% и 16,5% соответственно). Основной прирост цен на них зафиксирован в I квартале 2009г. (5,0%). При этом на треть наблюдаемых продовольственных товаров цены за год увеличились более, чем на 10,0% (см. таблицу 1).
Таблица 1- Индексы потребительских цен (тарифов) на товары и услуги (декабрь в % к декабрю предыдущего года)
| 2007 | 2008 | 2009 | |
| Все товары и услуги | 111,9 | 113,3 | 108,8 |
|
Из них: Товары |
111,3 | 112,4 | 107,9 |
|
в том числе: продовольственные |
115,6 | 116,5 | 106,1 |
| непродовольственные | 106,5 | 108,0 | 109,7 |
| услуги | 113,3 | 115,9 | 111,6 |
Также наблюдалось снижение инвестиций в основной капитал, направленных на развитие розничной торговли (см. таблицу 2).
Таблица 2 – Инвестиции в основной капитал, направленные на развитие розничной торговли
| 2007 | 2008 | 2009 | |
| Инвестиции в розничную торговлю (кроме торговли автотранспортными средствами и мотоциклами), включая ремонт бытовых изделий и предметов личного пользования (в фактически действовавших ценах), млн.рублей | 100894,2 | 131017,5 | 96536,0 |
| В % к общему объему инвестиций: | |||
| в оптовую и розничную торговлю; ремонт автотранспортных средств, мотоциклов; бытовых изделий и предметов личного пользования | 34,8 | 40,5 | 37,1 |
| в экономику России | 1,5 | 1,5 | 1,2 |
Уже в январе-марте 2010 года сектор розничной торговли продемонстрировал рост относительно аналогичного периода предыдущего года. По итогам трех месяцев текущего года оборот розничной торговли составил 3607,6 млрд. рублей, увеличившись на 1,3% по отношению к соответствующему периоду 2009 года.
В структуре оборота розничной торговли удельный вес пищевых продуктов, включая напитки, и табачных изделий в марте 2010 года также как и в марте 2009 года составил 49%, непродовольственных товаров – 51%.
Начавшееся восстановление покупательского спроса оказало влияние на динамику продаж продовольственных товаров, в результате чего оборот розничной торговли пищевыми продуктами, включая напитки, и табачными изделиями по итогам I квартала 2010 года вырос на 3,9% к I кварталу 2009 года. В то же время оборот розничной торговли непродовольственными товарами за данный период сократился на 1,1% к I кварталу 2009 года.
По данным за январь-апрель 2010 года индекс потребительских цен составил 103,5% против 106,2% в соответствующем периоде 2009 года. Цены на товары (без услуг) за январь-апрель 2010 года выросли на 2,7%, в том числе на продовольственные товары – на 4,1%, непродовольственные товары – на 1,3%.
Темпы роста цен на основные виды непродовольственных товаров в январе-апреле 2010 года (101,3%) не превышали показатели соответствующего периода 2009 года (104,8%).
1.3 Оценка конкурентной среды в отрасли
Последние два с половиной года красноярский рынок продовольственного ритейла был богат на события: приход Metro и «ОК’ея», уход с рынка «Елисеевского» и «Орлана», выход «Командора» за пределы края. Вершиной информационного айсберга стал слух о том, что самая крупная местная сеть «АЛПИ» будет продана транснациональной компании «Ашан». По словам генерального директора сети «Командор», О. Сипетого, это заставило всех местных игроков пребывать в напряжении: «Ведь если «Ашан» зайдет сюда, нам всем придется труднее, потому что это крупный транснациональный игрок с отработанными технологиями».
Сомнения развеял тогда вице-президент холдинга «Сибирская губерния» (сеть гипермаркетов «АЛПИ»), А. Граванов. Он рассказал, что в целом слухи имеют под собой основания: «Представители «Ашана» действительно приезжали в Красноярск, и мы вели с ними переговоры. Но не стоял вопрос о продаже «АЛПИ». Речь шла об объединении усилий, о возможных совместных проектах. Подобные переговоры мы также ведем с Metro Group и «Перекрестком». Пока ни с одной из этих компаний мы не пришли к окончательному результату».
По словам аналитиков, местный рынок продритейла растет теми же темпами, что и федеральный. Генеральный директор управляющей компании «Каравай», Э. Манакова, отметила, что в целом за 2007 год он прирос на 20-25%: «Эти цифры были вполне сопоставимы с общероссийскими».
Основной рост рынку, по словам его участников, дали местные сети. И. Козьмин, директор по развитию и эксплуатации «РегионМарта» (сеть «Поляна»): «Красноярские игроки сегодня задают тон и формируют местную продовольственную розницу. Думаю, все сети с красноярской пропиской росли либо такими же темпами, как и рынок, либо даже обгоняли его».
Всего на красноярском рынке продуктовой розницы работают 13 крупных игроков. Из них 10 — это «сетевики», трое — «Поляна», «ОКЕЙ» и «Metro» — имеют по одному гипермаркету.
Ритейлеры единодушно выделяют четверку лидеров: «АЛПИ», «Командор», «Красный Яр», «Каравай». По словам О. Сипетого, эти сети уже не первый год удерживают позиции: «Даже приход внешних игроков мало влияет на расклад сил между этими компаниями». К четверке лидеров участники рынка добавили еще двух «середняков» — сети «Десятка» и «25 часов». Генеральный директор сети «Красный Яр», Т. Павловская, отмечает, что сегодня на цивилизованную торговлю (сети продовольственного ритейла) приходится всего около 40% рынка: «Остальную часть по-прежнему занимают единичные магазинчики, павильоны, ларьки, рынки и т.п.». О. Сипетый добавляет, что пока операторам продовольственного рынка не удалось серьезно изменить этот расклад: «Еще есть люди, которые предпочитают походу в супермаркет поездку на рынок, поэтому пока говорить о том, что сетям удалось победить нецивилизованную розницу, нельзя». Да, в свое время сети действительно подсократили этот сегмент рынка, но сегодня востребован и тот, и другой формат. Ведь далеко не всегда удобно ради небольших покупок идти в супермаркет — проще это сделать в павильоне. По данным ФСГС, около 20 % краевого розничного рынка контролируется крупными игроками. Однако, формат больших магазинов, бесспорно, «прижился» в городе и крае. Взять, к примеру, ТРК «Планета». Если посмотреть на ее наполняемость — все вопросы снимутся сами собой. Большой магазин с разноплановыми товарами, услугами, развлекательными зонами — конечно, он востребован. Другой вопрос, что происходит сейчас с этим форматом в связи с кризисом.
Например, в 2009 году оборот продовольственной розницы составил 92,2% к уровню 2008 года [6]. Наблюдалось не только отсутствие роста, но и снижение продаж в целом. Основной причиной столь печальной тенденции, вне всяких сомнений, является снижение платежеспособности покупателей. Хотя есть и еще ряд нюансов, таких, как снижение доверия: даже люди, которые не сильно потеряли в доходах, под действием массовых настроений сократили свои траты. К тому же и доступ к кредитным ресурсам сегодня сильно ограничен. Если раньше был просто бум потребительского кредитования, то сейчас ситуация сильно изменилась. Когда в прошлые годы с покупательской способностью у людей все было хорошо — открывались более дорогие форматы торговли (Торгово-развлекательные комплексы (ТРК), гипермаркеты). Сейчас же продуктовые рынки снова становятся востребованными.
По данным ФСГС, в целом емкость красноярского рынка розничной торговли в 2009 г. составила 279179,1 млн. рублей. При этом на долю продовольственного ритейла пришлось около 133796,6 млн. рублей.
Красноярские ритейлеры единодушно отмечают, что основным событием последнего времени на местном рынке продуктовой розницы стал приход федеральных игроков — Metro Group и «Доринды» (бренд «ОКЕЙ»).
1 декабря 2007 года Metro Group открыла в Красноярске магазин формата «cash & carry» общей площадью 12,5 тыс. кв. м. Летом 2008 г. компания «Доринда» запустила свой проект — гипермаркет «ОКЕЙ» — общей площадью 11,5 тыс. кв. м. в ТРК «Планета».
Но специалисты уверены, что оба игрока на рынок особого влияния не оказали. И. Козьмин отмечает: «Признаться честно, мы ожидали перераспределения сил. Все-таки два крупнейших федеральных бренда. Но перетока клиентов не было». С экспертом соглашается и О. Сипетый: «Когда открылся «ОКЕЙ», мы прогнозировали, что хотя бы около 5% рынка он сможет отнять у местных сетей. Все же он удачно расположен, в самом крупном в городе торгово-развлекательном центре, плюс к этому федералы привезли тот ассортимент, которого в большинстве местных сетей просто нет. Но пока, по нашей оценке, новичку не удалось занять значимую долю рынка».
По подсчетам экспертов, сегодня местные операторы держат около 90% рынка цивилизованной продовольственной розницы [3].
2 Конкурентная позиция ООО «Элита 98» сети супермаркетов «Командор» на рынке
2.1 Анализ внутренней среды предприятия
Компания «Командор» начала свою деятельность в 1994г. Первоначально занималась оптовой торговлей непродовольственными товарами зарубежных производителей, главным образом из Кореи. В 1996г. расширила сферу товаров, начав торговать кухонными гарнитурами зарубежных производителей. В 1998г. попробовала себя в новом виде деятельности — производстве мебели (кухонные гарнитуры, обеденные группы, шкафы-купе, мебель для детских комнат, для офисов, мягкая мебель). В 1999г. было принято решение об открытии новой сферы деятельности — розничной торговли в формате супермаркета.
Первый супермаркет был открыт 24 апреля 1999г. по адресу ул. Партизана Железняка, 50. Одновременно там же был открыт и мебельный салон. Данный супермаркет и мебельный салон стали новым шагом в развитии розничной торговли всего Красноярска. Следующий супермаркет был открыт 17 апреля 2001г. по адресу пр.Металлургов, 53.
В декабре 2002 г. компания «Командор» попробовала себя в новой сфере деятельности — собственное производство салатов.
9 апреля 2005 года был открыт флагман компании «Командор» — Торгово-Развлекательный Комплекс с офисными помещениями. Якорными арендаторами комплекса являются: продуктовый гипермаркет с большими производственными цехами (кондитерские изделия, салаты, готовые полуфабрикаты и т.д.); мебельный мегаполис, являющийся самым крупным мебельным салоном в Красноярском крае; магазин по продаже керамической плитки и сантехники; салон элитных подарков; кофейня; аптека; салоны связи и т.д.
В настоящее время Группа Компаний «Командор» включает в себя: 1 продуктовый гипермаркет; 47 супермаркетов формата «магазин у дома» в 7 городах Красноярского края и республики Хакасия; мебельный салон площадью более 10 000 м2; более 20 точек по продаже шкафов-купе, кухонь и другой мебели; производственные цеха в которых изготавливаются кухни, шкафы-купе, мягкая мебель, обеденные группы, а также мебель по индивидуальным заказам; коммерческая недвижимость.
Основная цель компании: Быть компанией №1 в Красноярском крае и Хакасии по качеству услуг, товарообороту и эффективности.
Миссия компании: Мы создаем комфортные условия для приобретения качественных товаров.
Корпоративные ценности компании:
«Клиенты. Самое важное наше достояние и вся деятельность Компании «Командор» направлена на наиболее полное удовлетворение потребностей наших покупателей. Мы добиваемся этого, предлагая только самые качественные товары, самое профессиональное обслуживание и максимально комфортные условия для шоппинга. Наша единственная стратегическая задача — полное удовлетворение потребностей покупателя.
Развитие. Мы стремимся к поступательному росту Компании, к количественному и качественному росту наших магазинов, увеличению объема продаж, улучшению качества обслуживания, развитию технологий. В личностном и профессиональном развитии каждого сотрудника мы видим залог успешного развития компании «Командор». Поэтому мы создаем условия сотрудникам Компании для профессионального и личностного роста, повышения образовательного уровня и квалификации.
Работа в команде — основополагающий принцип развития Компании «Командор», во многом определяющий успех в достижении цели. Достижение наших главных целей требует решать сложные профессиональные задачи и вырабатывать командные решения. Каждый сотрудник вносит свой вклад в общую работу команды и несет ответственность за ее результат. Оценка и мотивация каждого сотрудника основывается на эффективности его вклада в итог работы команды.
Инновации — то, что позволяет двигаться нашей Компании вперед — это применение в работе нововведений в области техники, технологии, организации труда, основанных на использовании достижений науки и передового опыта. Мы стремимся к непрерывному совершенствованию технологического процесса работы Компании и созданию новых качественных услуг. Мы ценим стремление наших сотрудников выдвигать ценные для бизнеса идеи, браться за их исполнение и воплощать в реальность.
Доверие. Доверие наших клиентов — это основа существования и развития нашей Компании. Доверие наших партнеров — это фундамент для достижения поставленных целей. Взаимное доверие наших сотрудников — это залог успешной командной работы».
Сложности торговых сетей, через которые проходит большое количество покупателей, — выдерживать стандарты качественного обслуживания. Иными словами, не воспринимать людей как сплошной поток, а подходить к каждому индивидуально. Понятно, что в огромной структуре без ошибок не бывает. Причем «сарафанное радио» в случае с недовольными покупателями работает как часы. «Если сотая доля процента покупателей будет недовольна, для нашей сети это шесть человек в день», — замечает О. Сипетый.
Впрочем, «Командор» старательно трудится над улучшением своего имиджа. Кассиров здесь считают главными сотрудниками. Даже сравнивают с теми, кто стоит в первых линиях на фронте. Ведь через них проходят все покупатели. «Кассиры — лицо компании, их отношение к работе передается всем окружающим, — говорит О. Сипетый — А для нас важно, чтобы покупатели уходили довольные и счастливые».
Компания активно занимается обучением персонала. Существует корпоративный университет, выпускается своя газета. В дальнейшем сотрудники могут продвигаться вверх по карьерной лестнице. Например, от простого продавца доходят до должности директора магазина. Здесь не боятся, что, пройдя обучение, люди уйдут в другие компании. «Пусть учатся, — говорит О. Сипетый, — ведь если вообще этого не делать, то все так и останутся на уровне 90-х годов прошлого века».
2.2 Анализ возможностей и угроз из внешней среды
Для идентификации и анализа благоприятных возможностей и опасностей, с которыми может встретиться фирма в отрасли, используется модель Портера, включающая в себя следующие 5 сил:
Соперничество существующих в отрасли компаний, проявляющееся под влиянием структуры отраслевой конкуренции, условий спроса, высоты барьеров выхода из отрасли;
Риск входа потенциальных конкурентов (в данном случае не только федеральных, но и зарубежных): создает опасность прибыльности компании (если этот риск мал, компания может повышать цену и увеличивать доходы) и зависит от высоты барьеров входа в отрасль;
Возможность покупателей «торговаться»: представляет угрозу давления на цену из-за потребности в лучшем качестве или сервисе;
Давление со стороны поставщиков: заключается в их угрозе поднять цену, вынуждая компании снизить количество поставляемой продукции, а, следовательно, и прибыль;
Угроза появления товаров-имитаторов: существование полностью заменяющих продуктов – серьезная конкурентная угроза, ограничивающая цены компании и ее прибыльность.
Рассмотрим расширенную концепцию соперничества Д. Портера для рынка продовольственной розницы в Красноярске (см. рисунок 4).
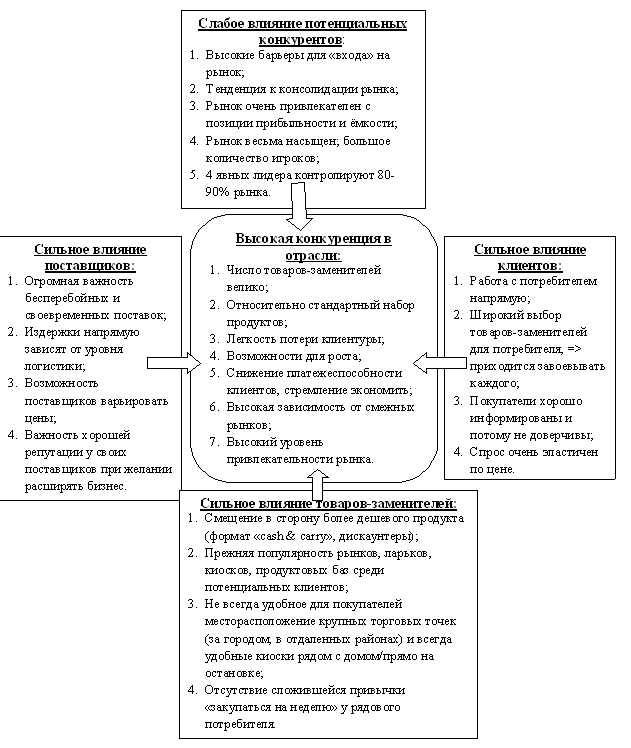
Рисунок 4 – Расширенная концепция соперничества на рынке продовольственной розничной торговли Красноярска (модель Портера)
Важную роль на рынке продовольственного ритейла играет логистика и работа с поставщиками. Развитие сетевой розничной торговли создало немало проблем для производителей и оптовых компаний. От обычной розницы она отличается большей рентабельностью и более широким ассортиментом при зачастую более низких ценах. Чтобы держать цены на таком уровне, отечественные сети активно изучали опыт иностранных коллег.
Любой иностранный ритейлер при ведении переговоров с поставщиками может получить скидки от транснациональных производителей с учетом общемирового оборота. Но и местные компании, нарастившие свои обороты, тоже в состоянии получать закупочные цены на уровне западных сетей. Так, компания «Эльдорадо» подписала опционное соглашения с «Dixons», что позволило обоим операторам выиграть в закупочной политике. «Dixons» открыла российской сети путь к более низким ценам на технику премиум-класса, а «Эльдорадо» помогает британцам оптимизировать затраты в экономичном ценовом сегменте.
Повышая собственную эффективность, розничные магазины унифицируют требования к поставщикам, перекладывая на них часть собственной работы. Например, в договоры с поставщиками включаются подробные требования по упаковке, маркировке, своевременной доставке товаров. Также производители обязуются нести часть издержек на промо-акции, рекламные расходы. Соблюдение всех требований розничных сетей требует от производителей серьезной перестройки работы и управления себестоимостью. Окупаются усилия за счет более массовых закупок и почти гарантированного сбыта.
Один из основных параметров эффективности ритейлера – получение отдачи с каждого квадратного метра торговой площади. Для этого полки магазинов должны быть заполнены максимально ходовым товаром. Производители же постоянно стремятся вводить новые бренды и товарные позиции. Борьба за место на полках выливается в установление специальных платежей в виде единовременных бонусов или накопления различных дополнительных скидок. Подобные дополнительные расходы становятся серьезным барьером для мелкого и среднего бизнеса.
Возросшую мощь сетевой торговли демонстрируют примеры давления на поставщиков. В ноябре 2005 года компания «Пятерочка», используя преимущества лидера ритейла на рынке северной столицы, обязала своих контрагентов зафиксировать цены до конца года на поставки в питерские магазины. Для поставщиков это был серьезный удар, ведь традиционно перед Новым годом оптовые цены повышались на 7–8%. Ситуацию давления сетевой торговли на производителей неоднократно пытались урегулировать на уровне как законодательства, так и местных органов власти, однако общего подхода пока не выработано.
Многие оптовые компании и дистрибьюторы в результате давления сетей вынуждены переключаться на производство. Компания «Ледово» начинала с дистрибуции морепродуктов, но вскоре занялась сначала фасовкой, а потом и производством замороженной продукции. Компания «Талосто» начинала с импорта финского мороженого, а теперь тоже производит продукты глубокой заморозки.
Стремясь еще больше сократить цену закупаемых товаров, розница размещает заказы на их изготовление под собственными торговыми марками («private label»). Для таких товаров появляется возможность снизить затраты на упаковку и исключить маркетинговую составляющую на продвижение и рекламу, что дает дополнительную экономию в цене. Если «Копейка» стремилась довести продажи продуктов под частными марками до 50%, то у европейских дискаунтеров «Aldi» и «Lidi» практически весь ассортимент в 2008 году состоял из «private label».
Российским производителям производство продуктов под частными марками дает меньшую доходность, но они идут на это, так как получают гарантированную загрузку производства. Комбинат «Лебедянский» делает сок для «Пятерочки», «Агрос» – макароны, «Настюша» – муку для трех крупных ритейлеров, «Ледово» – креветки для «Ашана».
Сеть супермаркетов «Командор» тоже имеет собственное производство. Это огромная фабрика-кухня, на данный момент – крупнейшее пищевое производство за Уралом. На площади в 4800 кв м располагается 5 цехов полного цикла. Путь собственного производства «Командор» начинался с небольшого салатного цеха в 2002 году в супермаркете на ул. Партизана Железняка, 50. Покупатели сразу оценили домашний вкус этих блюд и тем самым дали «зеленый свет» развитию целого кулинарного направления. Постепенно разрастаясь и расширяя ассортимент, цех дополнился новыми подразделениями и сегодня «Командор» - это, по сути, 5 полноценных пищевых производств под одной крышей, оборудованных самыми современными кулинарными и пекарными печами, морозильными камерами и прочими техническими чудесами.
Последняя возможность выжить для дистрибьюторских компаний – превратиться в чисто логистические фирмы, обеспечивая для мелких производителей возможность работы с крупными сетями. В этом случае необходимы строительство современных складских помещений, развитие автопарка, оказание дополнительных услуг – маркировки, сортировки, упаковки, приема заказов.
2.3 Сравнительная оценка конкурентной силы ООО «Элита 98» сети супермаркетов «Командор»
Для сравнительной оценки конкурентной силы организации были проанализированы открытые источники. В частности, сайты, официальные отчеты и экспертные комментарии от отдела потребительского рынка и услуг департамента экономики администрации Красноярска, а также от участников рынка.
Основным показателем для ранжирования был выбран оборот торговой сети в 2009 г. Дополнительный показатель – торговая площадь сети в Красноярске и крае. Лидеры продовольственного ритейла по обороту представлены в таблице 3. Также данная таблица содержит данные о товарообороте сети на 1 кв.м торговой площади, размер среднего чека, количество покупателей в день, количество позиций под собственной торговой маркой, количество сотрудников и торговых точек. Лидеры по торговой площади сети представлены в таблице 4.
Таблица 3 – Лидеры продовольственного ритейла в Красноярске и крае
| Наименование | Оборот сети в Красноярске и КК в 2009г, млн. руб. | Средний чек в Красноярске и КК в 2009г., руб. | Товарооборот сети на 1 кв. м торговой площади в КК в 2009 г., тыс. руб.* | Кол-во покупателей в день | Кол-во позиций под собств. торговой маркой, шт. | Кол-во штатных сотрудников на 01.06.10г Красноярске и КК | Кол-во торговых точек сети | Год начала работы в Красноярске | ||||
| Красноярск | КК | Красноярск | КК | Всего в РФ | ||||||||
| Региональные | ||||||||||||
| «Командор» | 6491 | 293 | 284 | 57436 | 12699 | 47 | 3957 | 36 | 6 | 47 | 1999 | |
| «Красный | 4200 | 230 | 191 | 59190 | 1150 | 0 | 2220 | 32 | 1 | 33 | 1997 | |
| Яр» | ||||||||||||
| «Каравай» | 2900 | 190 | 161 | 35000 | 7000 | 0 | 1800 | 19 | 6 | 25 | 1999 | |
| "Сибтрейд"2 | 1550 | 180 | 267 | 17000 | 0 | 0 | 180 | 7 | 0 | 7 | 2000 | |
| "Универсам №5" | 1000 | 150 | н/д | 13000 | 4000 | 0 | н/д | 11 | 6 | 18 | 2009 | |
| "Свежие продукты" | 550 | 180 | 160 | 6200 | 4500 | н/д | 319 | 31 | 25 | 82 | 2009 | |
| Федеральные | ||||||||||||
| "О'кей" | 3480 | 670 | 227 | 14000 | 0 | н/д | н/д | 3 | 0 | 31 | 2008 | |
| "METRO" | 2872 | н/д | н/д | н/д | н/д | н/д | н/д | 0 | 1 | 52 | 2007 | |
| "Поляна" | 590 | 360 | 202 | 4000 | 500 | н/д | 200 | 1 | 2 | 81 | 2007 | |
Таблица 4 – Лидеры по торговой площади сети
| Торговая площадь сети в Красноярске и крае, кв. м | Структура торговой площади сети, кв.м | Формат магазинов | |||
| 1 | «Командор» | 34119 | 26866 | 7253 | Гипермаркет, супермаркет |
| 2 | «Красный Яр | 18800 | 18000 | 800 | Супермаркет, магазин у дома |
| 3 | «Каравай» | 18000 | 13000 | 5000 | Супермаркет, магазин у дома |
| 4 | «О’кей» | 15362 | 15362 | 0 | Гипермаркет, супермаркет |
| 5А | «МЕТRО | 12000 | 0 | 12000 | Cash & Carry |
| 5А | «Поляна» | 12000 | 11000 | 1000 | Гипермаркет, магазин у дома |
| 7 | «Сибтрейд»1 | 5800 | 5800 | 0 | Гипермаркет, супермаркет |
| 8 | «Свежие продукты» | 3360 | 1860 | 1500 | Магазин у дома |
SWOT-анализ позволяет определить причины эффективной или неэффективной работы компании на рынке, это сжатый анализ маркетинговой информации на основании которого делается вывод о том, в каком направлении организация должна развивать свой бизнес и в конечном итоге определяется распределение ресурсов по сегментам. Результатом анализа является разработка маркетинговой стратегии или гипотезы для дальнейшей проверки.
При прочих равных возможностях и ресурсах (а чаще всего исходные ресурсы - деньги), стратегия должна строиться так, чтобы максимально эффективно использовать свои сильные стороны, а также появляющиеся рыночные возможности, компенсировать слабые стороны, избегать или снижать негативное воздействие угроз.
Классический SWOT–анализ предполагает определение сильных и слабых сторон в деятельности фирмы, потенциальных внешних угроз и благоприятных возможностей и их оценку относительно стратегически важных конкурентов.
SWOT-анализ помогает ответить на следующие вопросы:
использует ли компания внутренние сильные стороны или отличительные преимущества в своей стратегии? Если компания не имеет отличительных преимуществ, то какие из ее потенциальных сильных сторон могут ими стать?
являются ли слабости компании ее уязвимыми местами в конкуренции и/или они не дают возможности использовать определенные благоприятные обстоятельства? Какие слабости требуют корректировки, исходя из стратегических соображений?
какие благоприятные возможности дают компании реальные шансы на успех при использовании ее квалификации и доступа к ресурсам?
какие угрозы должны наиболее беспокоить менеджера и какие стратегические действия он должен предпринять для хорошей защиты?
Далее приведены результаты SWOT-анализа ООО «Элита-98» сети супермаркетов «Командор» (см. таблицу 5).
Таблица 2 – Результаты SWOT-анализа сети супермаркетов «Командор»
|
ВНЕШНЯЯ СРЕДА ВНУТРЕННЯЯ СРЕДА |
ВОЗМОЖНОСТИ «О» — OPPORTUNITIES | УГРОЗЫ «Т» — THREATS |
|
1. Новые виды продукции 2. Новые технологии 3. Новые потребности, мода, в т.ч. потребности неосознанные 4. Захват новой клиентской аудитории 5. Дополнительные услуги 6. Сотрудничество с другими компаниями («ЕТК», «МТС», «Любимый сад», «Перцы», ТРК «Луч» и др.) 7. Увеличение вляиния на ЦА 8. Хорошие связи с общественностью 9. Государственная поддержка 10. Выход на новые рынки 11. Высокая прибыльность, привлекательность рынка 12. Потенциал для роста |
1. Продукты-заменители 2. Новые игроки на рынке (зарубежные, федеральные) 3. Сложность отношений с поставщиками 4. Законодательное регулирование, новые законодательные акты 5. Активность конкурентов a. Программы продвижения b. Инновации 6. Экономический спад, финансовый кризис, доходы населения уменьшились 7. Нестабильность клиентов |
|
| СИЛЫ «S» — STRENGTH | СИЛА ВОЗМОЖНОСТИ «СИВ» | СИЛА УГРОЗЫ «СИУ» |
|
1. Большой опыт 2. Высокое качество продукции 3. Высокая известность компании 4. Высокие продажи 5. Лидерство в отрасли / сегменте 6. Инновационные технологии, патенты 7. Удовлетворенность клиентов 9. Отработанные бизнес-процессы 10. Широкий ассортимент 11. Постоянное обучение персонала 12. Каналы дистрибьюции 13. Наличие собственных торговых марок («Наш лидер», производство салатов, кондитерских изделий и т.п.) 14. Постоянные акции, скидки, конкурсы. 15. Хороший Интернет-сайт. |
1.Высокая известность компанни, большой опыт, хороший сайт => Сотрудничество с другими компаниями 2.Большой опыт, отработанные бизнес-процессы, обучение персонал, акции, конкурсы => Хорошие связи с общественностью, выход на новые рынки, сегменты 3.Высокие продажи, широкий ассортимент, собственные торговые марки = > высокая прибыльность, государственная поддержка; 4.Удовлетворенность клиентов, высокое качество продукции, хороший Интернет-сайт => захват новой клиентской аудитории 5.Постоянные акции, скидки, конкурсы => Увеличение влияния на ЦА 6.Наличие собственных торговых марок => новые виды продукции, новые технологии, дополнительные услуги, потенциал для роста и захвата новых потребительских сегментов 7.Инновационные технологии, отработанные бизнес-процессы, постоянное обучение персонала – удовлетворение новых потребностей, в т.ч. неосознанных |
1.Высокое качество продукции, известность компании, удовлетворенность клиентов, широкий ассортимент, наличие собственных торговых марок, постоянные акции, скидки / продукты-заменители 2.Высокая известность компании, высокие продажи, удовлетворенность клиентов, каналы дистрибьюции / вторжение новых игроков 3.Высокие продажи, лидерство в отрасли, отработанные бизнес-процессы, постоянное обучение персонала / сложные отношения с поставщиками 4.Высокие продажи, лидерство в отрасли / проблемы с властью 5.Большой опыт, высокая известность, удовлетворенность клиентов, широкий ассортимент, постоянные акции / активность конкурентов 6.Высокая известность, высокие продажи, отработанные бизнес-процессы, акции, скидки / экономический спад 7.Высокое качество продукции, инновации, широкий ассортимент, обучение персонала, собственные торговые марки, акции, скидки, хороший сайт / нестабильность клиентов |
| СЛАБОСТИ "W" — WEAKNESS | СЛАБОСТЬ ВОЗМОЖНОСТИ «СЛВ» | СЛАБОСТЬ УГРОЗЫ «СЛУ» |
| 1. Высокая текучесть кадров 2. Сравнительно высокая стоимость товаров |
1. Государственная поддержка, высокая прибыльность рынка, потенциал для роста / высокая текучесть кадров 2. Новые технологии, государственная поддержка, дополнительные услуги, сотрудничество с другими компаниями, увеличение влияния на ЦА / Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |