Анализ и экономическое обоснование показателей по труду предприятия торговли
| Товарные группы |
Факт за 2001 г. |
Отчетный 2002 год | Отклонение от прошлого года по сумме, руб | Темп изменения, % | ||||||
|
Σ руб. |
уд. вес % |
Σ руб. в действующих ценах |
Индекс цен |
Σ руб. в сопоставимых ценах |
уд. вес. % |
Σ руб. в действующих ценах |
Σ руб. в сопоставимых ценах |
в действующих ценах | в сопоставимых ценах | |
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 10 | 11 |
| Молоко и молочные продукты | 289,8 | 12,9 | 165,6 | 1,15 | 190,4 | 10,2 | -124,2 | -99,4 | 57,1 | 66,0 |
| Свежемо-роженная рыба, мясо | 186,2 | 8,3 | 97,3 | 1,15 | 111,9 | 6,0 | -88,9 | -74,3 | 52,3 | 60,1 |
| Гастроно-мические изделия | 351,8 | 15,6 | 246,3 | 1,15 | 283,2 | 15,2 | -105,5 | -68,6 | 70,0 | 80,5 |
| Кондитер-ские изделия | 82,8 | 3,7 | 61,3 | 1,15 | 70,5 | 3,8 | -21,5 | -12,3 | 74,0 | 85,1 |
| Вино водочные изделия | 972,6 | 43,2 | 824,0 | 1,15 | 947,6 | 50,9 | -148,6 | -25,0 | 84,7 | 97,4 |
| Хлеб и хлебо-булочные изделия | 186,2 | 8,3 | 141,1 | 1,15 | 162,3 | 8,7 | 45,1 | -23,9 | 75,8 | 87,1 |
| Прочие непродо-вольствен-ные товары | 179,9 | 8,0 | 80,8 | 1,15 | 92,9 | 5,7 | 99,1 | -87,0 | 44,9 | 51,6 |
| ИТОГО: | 2249,3 | 100 | 1616,4 | 1,15 | 1858,8 | 100,0 | -632,9 | 390,5 | - | - |
Таблица 2.6
Анализ оборота розничной торговли по периодам
2001-2002г.(тыс.руб.)
| Кварталы | Годы | В % к прошлому году | Удельный вес к итогу, % | ||||
|
2001 |
2002 | в действую-щих ценах | в сопоста-вимых ценах | прошлый год | отчетный год | ||
| в действующих ценах | в сопоставимых ценах | ||||||
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| I | 596,4 | 563,4 | 647,9 | 94,5 | 108,6 | 26,5 | 34,8 |
| II | 432,7 | 321,5 | 369,7 | 74,3 | 85,4 | 19,2 | 19,9 |
| III | 496,2 | 328,3 | 377,5 | 66,2 | 76,1 | 22,1 | 20,4 |
| IV | 724,0 | 403,2 | 463,7 | 55,7 | 64,0 | 32,2 | 24,9 |
| Итого | 2249,3 | 1616,4 | 1858,7 | 71,9 | 82,6 | 100,0 | 100,0 |
Рассматривая прошлый 2001 год наблюдаются незначительные изменения в товарообороте по периодам года. Во 2-ом квартале произошло снижение товарооборота в сравнении с 1-ым кварталом на 163,0 тыс.руб.(596,4-432,7), а в 3-ем квартале товарооборот повысился на 63,5 тыс. руб.( 496,2-432,7).
В отчетном 2002 году товарооборот снизился в сравнении с 2001 годом на 632,9 рублей(1616,4-2249,3), что составляет 82,6%.
В целом по кварталам 2002 года наблюдается не равномреность в товарооборота. Рассматривая работу данного предприятия в разрезе по кварталам и анализируя равные периоды 2001 и 2002 года можно говорить о довольно не стабильной работе предприятия в течении года.
Данные следующей таблицы позволяют оценить на сколько равномерно удовлетворяется спрос покупателей на товары по ассортиментным группам (таблица 2.7).
Таблица 2.7
Расчет равномерности развития оборота розничной реализации в разрезе групп товаров
| № п/п | Группы товаров | Темп изменения к прошлому году, % |
|
|
| 1 | Молоко и молочные продукты | 57,1 | -14,8 | 219,0 |
| 2 | Свежая рыба, мясо | 52,3 | -19,6 | 384,2 |
| 3 | Гастрономические изделия | 70,0 | -1,9 | 3,6 |
| 4 | Кондитерские изделия | 74,0 | +2,1 | 4,4 |
| 5 | Вино-водочные изделия | 84,7 | +12,8 | 163,8 |
| 6 | Хлеб и хлебобулочные изделия | 75,8 | +3,9 | 15,2 |
| 7 | Промышленные товары | 44,9 | -27,0 | 729,0 |
| Итого | 71,9 | х | 1519,2 | |


Для определения равномерности продажи товаров, по группам товаров, определяется коэффициент равномерности:
КР = 100 –V, (23)
V = δ / х * 100, (24)
δ =√ Σ (х-х)2 / n, (25)
где КР – коэффициент равномерности выполнения плана розничного товарооборота;
V - коэффициент вариации (или неравномерности) выполнения плана розничного товарооборота;
δ – среднее квадратичное отклонение;
х – процент выполнения плана розничного товарооборот по каждой группе товаров,%;
 х
- процент выполнения
плана розничного
товарооборота
за год, %;
n – число товарных групп.
Для расчета коэффициента равномерности берем данные таблицы
 δ
= √ 1519,2 / 7 = 14,7
V = 14,7 / 71,9* 100 = 20,5
Кр = 100 –20,5= 79,5%
Коэффициент равномерности равен 79,5%, это показатель того, что предприятие работает не достаточно равномерно. Это говорит о том, что недостаточно равномерно осуществлялась продажа товаров в ассортименте.
2.3. Анализ динамики численности и производительности труда
Численность работников торгового предприятия, а именно торгово-оперативного персонала изменилась в анализируемом периоде и составила 9 человек, что на 2 человека меньше (или 6.1 %), за счет уменьшения численности старшего продавца и продавцов. Удельный вес работников административно-управленческого персонала в общей численности работающих составляет 23,1%, категория работников торгово-оперативного персонала – 53,9%. Во вспомогательном персонале изменений не произошло, но удельный вес в общей численности увеличелся на 3.1%(Табл.2.8). Административно – управленческий персонал и специалисты представляют такие категории работников как: директор магазина, главный бухгалтер, товаровед, общей численностью 3 человека, доля каждого работника административно-управленческого персонала в общей численности предприятия составляет 7,7%. Торгово-оперативный персонал состоит из 7 человек продавцов-кассиров, удельный вес этой категории работников в общей численности работников составляет 53,9% .
Выполняя анализ численности работников торгово-оперативного персонала выявили изменения в квалификационном уровне торгово-оперативных работников предприятия торговли за счет уменьшения численности (Табл.2.9).
Продавец I категории изменений нет – 1 человек
Продавец II категории изменений нет – 2 человека
Продавец III категории уменьшение численности на –1 (удельный вес увеличился на +1.6)
Уменьшилась численность продавцов III категории. Чем квалифицирование продавец, тем лучше для предприятия. Тем самым предприятию следует в будущем увеличивать численность и уд. вес продавцов I ,II категории за счет уменьшения продавцов III категории.
| Таблица 2.8 | |||||||||||||
|
Анализ численности работников ООО " Сибирский торговый дом" по составу |
|||||||||||||
| Категория работающих | Прошлый год | Отчетный год | Отклонение (+,-) по | Темп изменения,% | |||||||||
| Численность, чел. | Удельный вес,% | Численность, чел. | Удельный вес,% | Численность, чел. | Удельный вес,% | ||||||||
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 | ||||||
|
Административно-упарвленческий персонал и специалисты, всего |
3 |
20,0 |
3 |
23,1 |
- |
+3,1 |
115,5 |
||||||
| в том числе: | |||||||||||||
| Директор магазина | 1 | 6,7 | 1 | 7,7 | - | +1,0 |
114,9 |
||||||
| Главный бухгалтер | 1 | 6,7 | 1 | 7,7 | - | +1,0 |
114,9 |
||||||
| Товаровед | 1 | 6,7 | 1 | 7,7 | - | +1,0 |
114,9 |
||||||
|
Торгово-оперативный персонал, всего |
9 |
60,0 |
7 |
53,9 |
-2 |
-6,1 |
89,8 |
||||||
| в том числе: | |||||||||||||
| Старший кассир | 1 | 6,6 | 0 | 0 | -1 | -6,6 |
0 |
||||||
| Продавец-кассир | 8 | 53,3 | 7 | 53,9 | -1 | +0,6- |
101,2 |
||||||
|
Вспомогательный персонал, всего |
3 |
20,0 |
3 |
23,1 |
0 |
+3,1 |
15,5 |
||||||
| в том числе: | - | - | |||||||||||
| Грузчик | 2 | 13,3 | 2 | 15,4 | - | +2,1 |
115,8 |
||||||
| Уборщик | 1 | 6,6 | 1 | 7,7 | - | +1,0 |
114,9 |
||||||
|
Всего работников |
15 |
100 |
13 |
100 |
-2 |
0 |
86,7 |
||||||
| Таблица 2.9 | |||||
|
Анализ работников торгово-оперативного персонала ООО "Сибирский торговый дом" по квалификационного уровню |
|||||
| Состав торгово-оперативных работников по квалификационному уровню | Прошлый год | Отчетный год | Отклонение (+,-) по | |||
| численность,чел. | удельный вес,% |
численность, чел. |
удельный вес,% | численность, чел. | удельный вес,% | |
| А | 1 | 2 | 3 | 4 | 5 | 6 |
| Численность работников торгово-оперативного персанала, всего | 9 | 100,0 | 7 | 100,0 | -2 | 0,0 |
| в том числе: | ||||||
| Старший продавец | 1 | 11,1 | 0 | 0,0 | 0 | -11,1 |
| Продавец-кассир I категории | 1 | 11,1 | 1 | 14,2 | 0 | 3,1 |
| Продавец-кассир II категории | 2 | 22,2 | 2 | 28,6 | 0 | 6,4 |
| Продавц-кассир III категории | 5 | 55,5 | 4 | 57,1 | -1 | 1,6 |
Численность торгово-оперативного персонала по квалификационному уровню составляет продавец-кассир I категории – 1 человек, продавец-кассир II категории – 2 человека, удельный вес которых в общей численности торгово-оперативного персонала составляет 28,6% и продавец-кассир III категории – 4 человек, удельный вес увеличился –57,1%(табл.2.9).
Таблица2.10
Анализ численности работников по половозрастному составу в торговом предприятии (чел.)
-
Половозрастные характеристики до25 лет 25-30 лет 30-40 лет 40-50 лет старше 50 лет Итого чел уд.вес % чел уд.вес % чел уд.вес % чел уд.вес % чел уд.вес % чел уд.вес % А 1 2 3 4 5 6 7 8 9 10 11 12 2001 4 26,7 6 40,0 3 20,0 1 6,7 1 6,7 15 100 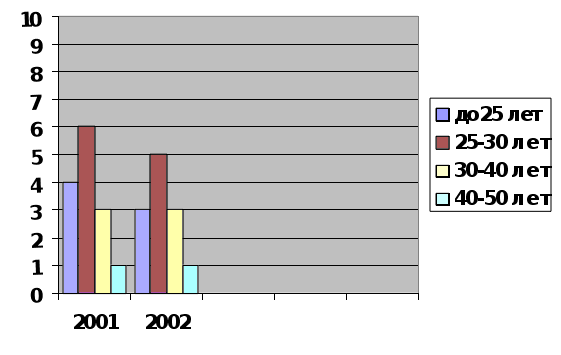 2002
3 23,1 5 38,5 3 23,1 1 7,7 1 7,7 13 100
Рис.1.5. Динамика численности по возрастному составу работников, чел.
На основании анализа структуры численности, по возрастному составу данные, которого отражены в таблице 2.10 и рис. , видно, что наибольший удельный вес приходиться на персонал в возрасте от 25 до 35 лет, который составляет 40,0% и 38,5% соответсвенно.
Почти 62,0% работников имеет средне специальное образование это на на 2 человека меньше чем в прошлом году, за счет уменьшения численности продавцов. Количество работников с высшем и среднем образованием осталось такое же количество , что и в базсном периоде (Табл.2.11).
Таблица 2.11
|
Анализ работников ООО "Сибирский торговый дом" по уровню образования |
||||||
| Состав работников по уровню образования | Прошлый год | Отчетный год | Отклонение (+,-) по | |||
| численность, чел | удельный вес,% | численность, чел | удельный вес,% | численность, чел | удельный вес,% | |
| А | 1 | 2 | 3 | 4 | 5 | 6 |
| Численность работников, всего | 15 | 100,0 | 13 | 100,0 | -2 | 0,0 |
| в том числе: | ||||||
|
С высшим образованием |
2 | 13,3 | 2 | 15,3 | 0,0 | +2,0 |
| Из них: | ||||||
| Директор магазина | 1 | 6,6 | 1 | 7,7 | 0,0 | +1,0 |
| Гл.бухгалтер | 1 | 6,6 | 1 | 7,7 | 0,0 | +1,0 |
|
Со средне специальным образованием |
10 | 66,6 | 8 | 61,5 | -2 | -5,1 |
| Из них: | ||||||
| Товаровед | 1 | 6,6 | 1 | 7,7 | 0,0 | +1,0 |
| Старший продавец | 1 | 6,6 | 0 | 0 | - | - |
| Продавец-кассир | 8 | 53,3 | 7 | 53,8 | -1 | +0,5 |
|
Со средним образованием |
3 | 20,0 | 3 | 23,1 | 0,0 | +3,1 |
| Грузчик | 2 | 13,3 | 2 | 15,4 | 0,0 | +2,1 |
| Уборщик | 1 | 6,6 | 1 | 7,7 | 0,0 | +1,0 |
|
Всего работников |
15 | 100 | 13 | 100 | -2 | - |
Нежелание работников повышать уровень квалификации образования вызван рядом социально-экономических причин: экономическое состояние страны в целом, уровень денежных доходов, темпы инфляции.
Учитывая вышесказанное, можно сделать вывод о том, что на торговом предприятии имеет место не высокий уровень обслуживания покупателей, что влечет за собой и снижение розничного товарооборота, и снижение производительности труда и в конце концов приведет предприятие к неустойчивому экономическому и финансовому положению на потребительском рынке в дальнейшем.
При анализе производительности труда определяют влияние на производительность труда ряда факторов (табл. 2.12):
Влияние выработки продавцов;
Влияние доли численности продавцов в численности работников торгово-оперативного персонала;
Влияние доли численности торгово-оперативного персонала в общей численности работников
по формуле :
ОРТ = ОРТ х Ч′ х Ч″ , (26)
Ч″′ Ч′ Ч″ Ч′″
где Ч′ - численность продавцов, чел;
Ч″ - численность работников ТОП, чел;
Ч′″ - общая численность работников , чел.
Влияние на общую производительность труда трех факторов определяем методом цепной подстановки.
ПТ1 = ОРТпр.г. х Ч′пр.г. х Ч″пр.г
Ч′пр.г. Ч″пр.г. Ч″′пр.г.
ПТ1 = (2.249,3 : 8) х (8 : 9) х (9 : 15) =148,5 ( тыс.руб./чел)
ПТ2 = ОРТотч.г. х Ч′пр.г. х Ч″пр.г.
Ч′отч.г. Ч″пр.г. Ч″′пр.г.
ПТ2 = (1616,4 : 7) х (8 : 9) х (9 : 15) =134,1 ( ты.руб./чел)
Δ = ПТ2 - ПТ1
Δ = 134,1 – 148,5= - 14,4(тыс.руб.)
Уменьшение выработки продавцов не оказало положительного влияния на общую производительность труда. Под влиянием этого фактора общая производительность труда уменьшилась 14,4 тыс.руб. на одного работника.
ПТ3 = ОРТотч.г. х Ч′отч..г. х Ч″пр.г.
Ч′отч.г. Ч″отч.г. Ч″′пр.г.
ПТ3 = (1616,4 : 7) х (7 : 7) х (9 : 15) = 138,5 ( тыс.руб./чел)
Δ = ПТ3 – ПТ2
Δ = 138,5 – 134,1 = +4,4 (тыс.руб.)
| Таблица2.12 |
|
Анализ динамики производительности труда ООО"Сибирский торговый дом" |
| Состав работников предприятия | Прошлый год | Фактически за отчетный год | Отклонение (+,-) от прошлого года | Темп изменения,% | ||||
| численность, чел. | производит. труда, тыс.руб./чел. | численность, чел | Производительность труда | в действующих ценах | в сопоставимых ценах | |||
| в действующих ценах | в сопоставимых ценах | |||||||
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Всего торговых работников | 15 | 149,9 | 13 | 124,3 | 108,1 | -25,9 | 82,9 | 72,1 |
| Из них ТОП | 9 | 249,9 | 7 | 230,9 | 200,8 | 19,0 | 92,4 | 80,4 |
| Удельный вес ТОП в общей численности работников,% | 60,0 | - | 53,8 | - | - | -6,2 | - | - |
| В т.ч. Численность продавцов | 8 | 281,2 | 7 | 230,9 | 200,8 | -50,3 | 82,1 | 71,4 |
| Удельный вес продавцов в численности работников ТОП,% | 89,9 | - | 100,0 | - | - | +11,1 | - | - |
| Товарооборот, к которому исчислена производительность труда, тыс.руб. | 2249,7 | - | - | 1616,4 | 1405,6 | -633,3 | 71,8 | 62,5 |
Таблица 2.13.
Выработка прибыли работниками торгового предприятия
«Сибирский торговый дом»
| Показатели | Ед.измерение | Прошлый год | Отчетный год | Темп изменения,% | ||
| в действующих ценах | в сопоставимых ценах | в действующих ценах | в сопоставимых ценах | |||
| 1. Товарооборот | тыс.руб. | 2249,3 | 1616,4 | 1405,6 | 71,9 | 62,5 |
| 2. Численность работников, всего | чел. | 15 | 13 | - | - | - |
| В том числе торгово-оперативный персонал | чел. | 9 | 7 | - | - | - |
| 3. Прибыль от продаж товаров (работ,услуг)(Пр) | тыс.руб. | 174,0 | 79,9 | 69,5 | 45,9 | 39,9 |
| 4. Прибыль до налогообложения (П) | тыс.руб. | 159,4 | 64,6 | 56,2 | 40,5 | 35,3 |
| 5. Прибыль остающаяся в распоряжении предприятия (ЧП) | тыс.руб. | 121,1 | 49,1 | 42,7 | 40,5 | 35,3 |
| 6. Выработка на одного работника | тыс.руб./чел. | 149,9 | 124,3 | 108,1 | 82,9 | 72,1 |
| 7. Выработка на одного торгово-оперативного работника | тыс.руб/чел. | 250,0 | 230,9 | 200,8 | 92,4 | 81,0 |
| 8. Прибыль, заработанная одним работником | тыс.руб/чел. | |||||
| -Пр/Чтоп | 19,3 | 11,4 | х | 59,1 | х | |
| -Пр/Чср | 11,6 | 6,1 | х | 52,6 | х | |
| -ЧП/Чср | 8,1 | 3,8 | х | 46,9 | х | |
Из рассмотренной выше таблицы, видим что в отчетном году произошло снижение прибыли,
за счет снижение товарооборота. Очень значительно изменился темп изменения по чистой
прибыли, в денежном эквеваленте снизился на 4,3 тыс. руб.
2.4 Анализ фонда заработной платы
-
Таблица 2.14
|
Анализ состава и структуры фонда заработной платы ООО "Сибирский торговый дом" |
| Состав фонда заработной платы | Прошлый год | Фактически за отчетный год | Отклонение от прошлого года, (+;-) | Темп изменения,% | |||||
| сумма, тыс.руб. | уд.вес, % | сумма в дейст.ценах, тыс.руб. | уд.вес, % | индекс заработной платы | сумма в сопостав.ценах, тыс.руб. | в действ. ценах | в сопостав. ценах | ||
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| Фонд заработной платы, всего | 271,1 | 100,0 | 272,1 | 100,0 | 1,15 | 236,6 | +1,0 | 100,4 | 87,3 |
|
В том числе: Оплата за отработанное время |
271,1 | 100,0 | 272,1 | 100,0 | 1,15 | 236,6 | +1,0 | 100,4 | 87,3 |
| Из нее: | |||||||||
| заработная плата по тарифам и окладам | 162,7 | 60,0 | 163,3 | 60,0 | 142,0 | +0,6 | 100,4 | 87,3 | |
| выплаты стимулирующего характера | - | - | - | - | - | ||||
| выплаты компенсационного характера | 108,4 | 40,0 | 108,8 | 40,0 | 94,6 | +0,4 | 100,4 | 87,3 | |
| прочие выплаты | - | - | - | - | - | ||||
|
Единовременные поощрительные и другие выплаты |
- | - | - | - | - | - | - | - | |
|
Оплата питания, жилья и топлива |
- | - | - | - | - | - | - | - | |
Поскольку изменение численности предприятия имело место, но влияние этого фактора на производительность труда не оказало никакого положительного влияния.
Совокупное влияние факторов оказало положительное влияние. Увеличение производительности труда составило 4,4 тыс.руб. на одного работника предприятия.
Δ = ПТ3 – ПТ1
Δ = 138,5 – 148,5 = -10 (тыс.руб.)
Производительность труда работников торгового предприятия в действующих ценах снизилась на 25,6 тыс.руб. на одного работника и составила 82,9%, что в сопоставимых ценах за тот же период составило 72,0% (табл.2.2). Так как предприятием не соблюдалось оптимальное соотношение между темпами прироста товарооборота и темпами роста фонда заработной платы, что вытекает, что величина отклонений фонда заработной платы отчетного и прошлого года полностью зависит от роста индекса цен, который в отчетном году составляет 1,15. Соответственно этим обусловлен рост фонда заработной платы в действующих ценах на 0,3% или 1,0 тыс.руб.(табл.2.14), в том числе рост оплаты труда по тарифным ставкам и окладам увеличился незначительно на 0,6тыс.руб. (0,4%).
Руководству предприятия необходимо учесть выше изложенное и скорректировать фонд заработной платы, в противном случае
увеличится текучесть кадров;
снизится производительность труда и для достижения даже уже существующих показателей производительности труда потребуется огромное количество времени и затрат;
уменьшится величина товарооборота и т.д.
На предприятии торговли фонд заработной платы покрывается издержками обращения, частью которых являются расходы на оплату труда, которые составляют в отчетном году 16,8% к товарообороту, а в прошлом году - 12,0%, что выше уровня фонда заработной платы отчетного года (Табл.2.17). При снижении оборота розничной торговли и росте издержек обращения возникают затруднения в улучшении материального положения работников предприятия, но все же имеет место факт повышения средней заработной платы на 2,8 руб. по сравнению с прошлым годом.
| Таблица 2.15 | |||
|
Анализ фонда заработной платы по источникам формирования |
|||
| Показатели | Прошлый год | Отчетный год | Отчетный год в % к прошлому году |
| А | 1 | 2 | 3 |
| Розничный товарооборот, тыс.руб. | 2249,7 | 1616,4 | 71,8 |
| Фонд заработной платы | |||
| - сумма, тыс.руб. | 271,1 | 272,1 | 100,4 |
| - в % к товарообороту | 12,0 | 16,8 | - |
| В том числе: | |||
| 1. Фонд заработной платы, возмещаемый издержками обращения | |||
| -сумма, тыс.руб. | 271,1 | 272,1 | 100,4 |
| -в % к товарообороту | 12,0 | 16,8 | - |
| - удельный вес в фонде заработной платы,% | 100,0 | 100,0 | - |
| 2. Выплаты заработной платы за счет прибыли | |||
| -сумма, тыс.руб. | - | - | - |
| -
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |||