Исследование рынка водогрейных котлов
Учитывая, что котлы оборудованы наддувным и циркуляционным вентиляторами, именно эти элементы в условиях нестабильного электроснабжения являются слабым местом котла, за первые 4 года эксплуатации котлов проблема с вентиляторами возникли у 20 % котлов.
Второй проблемой, требующей самого тщательного контроля, является проблема конденсации водяных паров продуктов сгорания в теплообменнике и на выходе из котла. Котел требует ручного регулирования соотношения наружного и рециркуляционного воздуха, подаваемого в котел в зависимости от температуры наружного воздуха. Чрезмерное количество холодного наружного воздуха, подаваемого в котел, приводило к обильному выделению конденсата и даже выходу котла из строя.
Следует отметить в США непрерывный рост применения нетрадиционной возобновляемой энергетики в теплоснабжении, и прежде всего, теплонасосных систем. Традиционное водогрейное теплоснабжение занимает примерно 35–40 % рынка отопления малоэтажной застройки.
Среди американских поставщиков на российском рынке наиболее «продвинутыми» являются фирмы «Теледайн-Лаарс» и «Бурнхам». Первая специализируется на выпуске медных котлов (оребренные медные трубки, выполненные методом экструзии). Здесь следует отметить одну замечательную особенность линейных медных теплообменников, характерную как для больших, так и для малых бытовых котлов – они защищены от отложений карбоната. Работая в переменном режиме (остывание-нагрев) линейный медный элемент подвергается значительным тепловым удлинениям и сокращениям. Соли карбонатной жесткости не обладают такими свойствами и отслаиваются от поверхности металла, превращаясь в шлам, который улавливается сетчатыми фильтрами.
Котлы «Бурнхам» скорее следуют европейским традициям чугунных секционных котлов и близки по своим характеристикам к европейским котлам.
Подводя итоги анализа представительности на российском рынке американских котлов, можно сделать вывод, что они не оказывают существенного влияния на конъюнктуру рынка котельного оборудования в России.
2. Юго-Восточная группа производителей в России представлена в основном Южно-Корейскими производителями.
По Западно-Европейским меркам корейскую продукцию следует отнести к «народному» классу, лишь некоторые модели могут претендовать на «средний» класс. Тем не менее, корейская продукция зарекомендовала себя хорошим качеством и надежностью.
Позиции Юго-Восточной группы достаточно сильны на Дальнем Востоке, в Восточной Сибири (в основном дизельные и твердотопливные котлы), на Европейской территории России они пока уступают Западно-Европейским коллегам.
3. Западно-Европейская группа в настоящее время занимает лидирующее положение по импорту бытовых котлов в Россию.
Общее ежегодное производство бытовых котлов в Европе приближается к 5 млн шт. Нетрудно заметить, что лидируют фирмы Германии, Италии, Франции. Сильные позиции у производителей Испании, Бельгии, Австрии, Чехии.
На российском рынке представлены все группы котлов:
– «народный» класс;
– «средний» класс;
– «элитный» класс.
Следует отметить, что большинство фирм выступает в 2 х планах. Например, Ферроли и Беретта – народный и средний класс; Вайлант и Виссман – средний и элитный класс.
Хотя надо отметить, что котлы «элитного» класса в своей основе мало отличаются от «среднего» класса: более сложная автоматика, включая микропроцессоры, контроллеры и компьютеры и более «стильный» дизайн.
Ряд фирм принимают заказы на разработку индивидуального дизайна котла, включая его формы, цвет, стиль панелей управления.
Анализ поставок бытовых газовых котлов по импорту, проведенный на основе таможенной статистики, позволил оценить этот сегмент рынка в 2000 году следующим образом: всего ввезено около 32 тыс. единиц оборудования на общую сумму около 13,5 млн. долларов. Доли стран-поставщиков приведены на рисунке 5.
Однако анализ структуры поставок по происхождению поставляемого оборудования показывает абсолютное доминирование итальянских фирм: на долю последних (LAMETALL, IABER, CALORTECNIKA, FERROLI, RIELO, LAMBORGHINI, MERLONI) приходится в сумме почти две трети объема поставок – существенно больше, чем в структуре поставок по странам отправления. На втором месте производители из Чехии и Словакии (DAKON NOVA, PROTHERM) – их доля в объеме поставок – около 16 %. Немецкие фирмы (BOSCH, BUDERUS, DE DEITRICH, WOLF, VAILLANT) занимают третью позицию. Из числа других известных на российском рынке зарубежных производителей в 2007 году поставки осуществляли BRADFORD (США), KITTURAMI (Корея), SANNEBI (Словения).
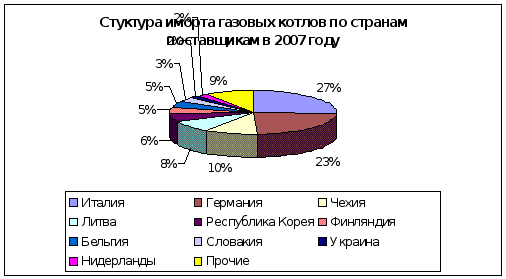
Рисунок 5 – Структура импорта газовых котлов по странам-поставщикам в 2007 году
Что касается динамики импортных поставок в течение года, то здесь даже в рамках одного года наблюдается естественная сезонная зависимость – основная масса оборудования ввозится во II–III кварталах года (рисунок 6).
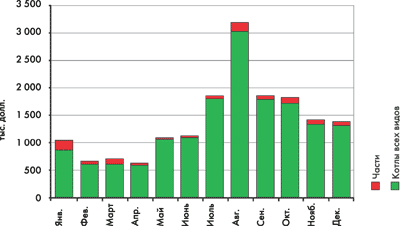
Рисунок 6 – Динамика импорта бытовых газовых котлов в 2007 году в стоимостном выражении
Эти данные основываются на информации, полученной непосредственно от основных производителей, о структуре производства и реализации продукции в 2007 году.
Структура производства котлов по мощности основных игроков на рассматриваемом рынке представлена в таблице 6.
Таблица 6 – Структура производства котлов по мощности
|
Производитель, |
Мощность, КВт | ||||||
| 10–11 | 16–17 | 20–23 | 29 | 31 | 35 | прочие | |
| ОАО «БКМЗ» | 55 % | 45 % | |||||
| «Ростовгазаппарат» | 22 % | 40 % | 28 % | 10 % | - | ||
| Жуковский МЗ | 30 % | 9 % | 50 % | 10 % | 1 % | ||
| «Конорд» | - | 70 % | 30 % | ||||
| БМЗ «Викма» | 90 % | 5 % | 5 % | ||||
| 80 % | 20 % | ||||||
Для учета влияния на структуру поставок импортной продукции было принято, что в объеме импорта 2/3 (24 тыс. шт.) приходится на агрегаты мощностью свыше 30 кВт.
Поскольку у различных производителей номинальные значения мощности не совпадают, для проведения обобщенного анализа были выделены несколько диапазонов значений этого параметра, границы которых, по мнению экспертов, отражают деление потребительского сектора на различные группы.
С учетом приведенных данных, охватывающих около 80 % объема рынка, распределение спроса на котлы по мощности агрегатов имеет вид, представленный на рисунке 7.
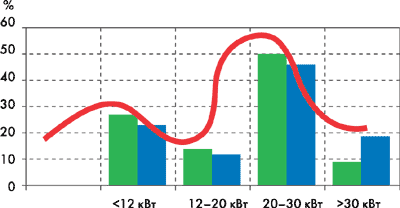
Рисунок 7 – Структура спроса на бытовые газовые котлы по мощности агрегатов
Гистограммы этого рисунка характеризуют распределение с учетом и без учета импорта.
3.4 Анализ рынка
Россия относится к странам с высоким уровнем централизации теплоснабжения. Это обусловлено технической политикой Советского Союза. Энергетическое, экологическое и техническое преимущество централизованного теплоснабжения над автономным в условиях подавляющей государственной собственности являлось априорным. Автономное и бытовое теплоснабжение отдельных домов было выведено за рамки энергетики и развивалось по остаточному принципу. Высокое развитие получили теплоэлектроцентрали (ТЭЦ) – предприятия по комплексной выработке электроэнергии и теплоты. Технологически ТЭЦ ориентированы на приоритет электроснабжения, а попутно производимое тепло востребовано в большей степени в холодный период года, а в теплый период года бесполезно сбрасывается в окружающую среду. Гармонизировать режимы производства тепловой и электрической энергии с режимом их потребления удается далеко не всегда. Так, при резерве тепловых мощностей в Москве в 2–3 %, перепроизводство электроэнергии достигает 40 %. Тем не менее, высокий уровень большой энергетики предопределил «технологическую независимость» и даже определенный экспортный потенциал страны, чего нельзя сказать о малой теплоэнергетике. Низкие цены на топливные ресурсы, экономически не обоснованная цена тепловой энергии не способствовали развитию технологий малого котлостроения.
Экологический аспект проблемы только в последние годы начинает переходить в экономическую плоскость. Но даже и сегодня понятие «экологический ущерб» имеет весьма условный финансовый эквивалент, если не считать попытки в 2000 г. продать на Запад квоты на эмиссию в атмосферу вредных продуктов сгорания топлива.
Не стали стимулом развития малого котлостроения и несколько десятков технологически совершенных котельных, завезенных из Германии, Финляндии, Италии в 70–80-х годах в составе закупленных за границей производств.
До настоящего времени миллионы сельских жителей в качестве теплогенераторов используют глиняные или кирпичные печи с коэффициентом энергетической эффективности, не превышающим 30–40 %.
По сравнению с Россией специфика теплоснабжения в странах Европы неоднородна. Италия, Испания, Франция отдают приоритет поквартирному отоплению с настенными газовыми котлами. В Германии, Англии, Бельгии, Австрии, наряду с поквартирными системами теплоснабжения, активно развиваются автономные домовые котельные. Страны Восточной Европы сохранили высокий удельный вес централизованного теплоснабжения. Скандинавские страны, и особенно Дания, сворачивают поквартирное отопление в пользу централизованных автономных источников средней мощности.
Российский рынок котельного оборудования за годы перехода к рыночной экономике претерпел серьезные изменения, которые выразились в следующем:
1. Резко сократилось производство больших котлов на отечественных предприятиях (5 МВт и более).
2. Возрос объем производства отечественных котлов средней мощности (0,25–1 МВт).
3. Появились тенденции к росту производства бытовых газовых котлов (10–40 кВт).
4. Резко возрос импорт котлов во всех классах мощности.
К числу основных факторов, определяющих перспективы развития теплоснабжения в России, следует отнести:
1. Курс на реструктуризацию единой энергетической системы с формированием 3-х уровневой системы предприятий: производители, поставщики и продавцы энергии. Реструктуризация будет сопровождаться переделом собственности в энергетическом комплексе в пользу частного предпринимательства. Ожидается привлечение крупных инвестиций, в основном из-за рубежа. В данном случае реструктуризация затронет «большую энергетику».
2. Жилищно-коммунальная реформа, ориентированная на сокращение и снятие дотаций населению в оплате, в том числе тепловой энергии.
3. Стабильный рост экономики в строительном комплексе.
4. Интеграция в экономику страны передовых теплоэнергетических технологий западных стран.
5. Пересмотр нормативно-правовой базы теплоэнергетики в пользу крупных инвесторов. Лоббирование в федеральных и региональных надзорно-разрешительных органах продукции крупных поставщиков.
6. Приближение внутренних цен на топливно-энергетические ресурсы к мировым. Формирование на внутреннем рынке «дефицита» топливных ресурсов экспортного потенциала, и в первую очередь, природного газа и нефти. Увеличение доли угля и торфа в топливном балансе страны.
В ближайшее время следует ожидать рост доли малой теплоэнергетики: автономных котельных до 5 МВт и бытовых котельных до 100 кВт. Предпосылками такого прогноза являются:
– сдерживание строительства объектов ограниченным ресурсом централизованного теплоснабжения;
– достаточность сравнительно небольших инвестиций в малую теплоэнергетику;
– привлекательность российского рынка малых котлов для иностранных поставщиков; при перепроизводстве малых котлов в Европе и Америке Российские производители в основной массе не составляют им конкуренцию по эффективности, экологии и дизайну;
– заинтересованность крупных поставщиков топливно-энергетических ресурсов в создании собственной энергетической инфраструктуры, как альтернативы энергетическим монополистам. Располагая «лимитами» на поставку газа и легкого жидкого топлива, такие комплексы могут быть заинтересованы в региональной монополизации высокорентабельного технологического сектора малой теплоэнергетики.
Основные области применения бытовых газовых котлов – жилой сектор строительства. Применение котлов малой мощности (до 100 кВт) в промышленных и гражданских зданиях носит фрагментарный характер и практического влияния на формирование рынка этого оборудования не оказывает.
В таблице 7 приведена структура теплоснабжения жилых зданий в 2006–2007 гг. Преобладающим сектором рынка теплоснабжения для бытовых котлов являются коттеджные поселки, индивидуальные коттеджи, сельское строительство, дачи. Применение бытовых газовых котлов в новостройках оценивается примерно в 35–40 тысяч штук в год.
Прирост жилого фонда в стране к концу 2008 года, по данным Государственного комитета статистики, составит 2,9 %. Основная часть продаж бытовых газовых котлов приходится на замену физически и морально устаревшего оборудования, что составляет 160–180 тысяч единиц оборудования в год.
Газовые котлы являются самыми перспективными в спектре бытовых теплоисточников. Примерная структура продаж бытовых котлов по видам топлива на 2009 год приведена в таблице 8.
Базой для роста объемов продаж бытовых газовых котлов является приращение площадей жилых зданий, отапливаемых индивидуальными источниками теплоснабжения.
К рассмотрению принимаются три варианта прогноза развития базы.
Таблица 9 – Варианты развития рынка
| Вариант развития | Объем рынка |
| стабильный ежегодный рост объемов строительства в секторе индивидуального малоэтажного жилья в объеме 3–5 %; | следует ожидать увеличения объемов продаж примерно на 10 тыс. котлов в год и достижения к 2010 г. общего объема продаж в 300 тыс. шт. |
| открытие нового рынка для бытовых котлов – поквартирное отопление многоэтажных жилых зданий с ежегодным приростом в объеме 10 % площадей всех новостроек; | позволит выйти на объем продаж к 2010 г. в 330 тыс. шт., |
| то же, что и второй вариант, но с приростом в 20 %. | позволит выйти на объем продаж к 2010 г. в 360 тыс. шт., |
Общая база площадей зданий, отапливаемых бытовыми газовыми котлами, оценивается в 250–280 млн. м2, что соответствует 2,3–2,5 млн. находящихся в эксплуатации в настоящее время бытовых газовых котлов. Из общего ежегодного объема продаж бытовых газовых котлов в 240000 шт. примерно 35000 шт. идут в новостройки, остальные на замену физически или морально устаревших моделей.
Следует отметить, что в первом варианте строительная база «народного» по российским меркам котла класса АОГВ или КЧМ будет сохраняться стабильной на уровне 85 % общего рынка.
Второй и третий варианты предполагают постепенное повышение доли объемов продаж высокотехнологичных котлов и особенно настенных двухконтурных с герметичной камерой сгорания с 15 до 25 % к 2010 г. по второму варианту и до 32 % по третьему варианту. Таким образом, потребность в высокотехнологичных котлах может возрасти к 2010 г. до 80–110 тыс. шт. в год.
Если говорить о долгосрочных тенденциях и об аналогиях развития теплоснабжения в рыночных условиях Западно-Европейских стран, то можно прогнозировать и в нашей стране увеличение доли автономного теплоснабжения в общем балансе до 25–30 % с примерно равным делением на индивидуальные бытовые котлы и автономные котельные малой мощности (до 3 МВт).
На уровень итальянского рынка автономного индивидуального теплоснабжения бытовыми газовыми котлами с объемом продаж в 1 млн. шт. в год вряд ли Россия выйдет ранее 2020–2030 гг.
Существенные коррективы в структуру рынка бытовых котлов в России может внести организация серийного отечественного производства высокотехнологичных теплогенераторов. На смену металлоемким, с низкими показателями энергоэффективности и экологичности котлам, должны придти отечественные котлы мирового класса, но учитывающие особенности эксплуатации оборудования в России.
Проведенный анализ структуры спроса позволяет предложить российским производителям следующую оптимальную структуру выпуска, представленную на рисунке 8.
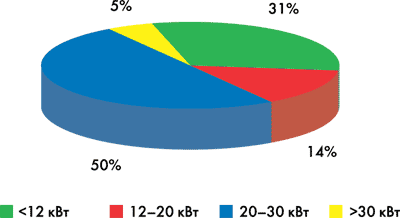
Рисунок 8 – Структура оптимального производства бытовых газовых котлов на ближнесрочную перспективу по мощности агрегатов
Используя подобную структуру производства, предприятие может рассчитывать на высокий уровень продаж, определяемый запросами рынка.
3.5 Анализ цен
Цена товара определяется не только исходя из себестоимости, но и на основании относительной ценности для потребителя. Для определения сильных и слабых сторон применяется анализ внутренней среды на основе цепочки ценностей. «Цепочка ценностей» дает представление о стратегически связанных видах деятельности предприятия и позволяет проследить процесс создания стоимости. Схематически цепочку ценностей можно представить в следующем виде:
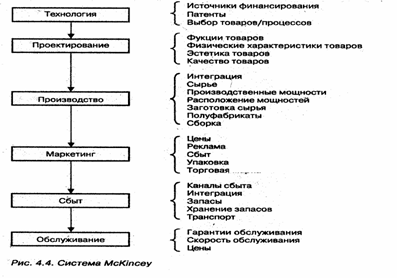
Рисунок 9 – Цепочка ценностей
Основными этапами деятельности предприятия по разработке и производству продукции, на которых имеются преимущества в сфере повышения стоимости товара, то есть суммы, которую потребители готовы уплатить за товар, это проектирование и обслуживание. Этап проектирования содержит такие работы, как определение физических и эстетических свойств товара, а также закладываются требования касательно необходимого качества товара. Продукция ОАО «БКМЗ» обладает достаточно высоким уровнем качества, а также в определенной степени отвечает потребностям покупателей, что подтверждено соответственными маркетинговыми исследованиями.
Однако на этапе заготовления сырья и материалов, а также хранения готовых изделий возникают дополнительные издержки, что связано с неэффективными схемами движения сырья, заготовок по стадиям технологического процесса, а также большими величинами запасов. Также на этапе производства имеет место определенный процент брака, что увеличивает себестоимость, а, следовательно, цену изделия, делая его менее привлекательным для потребителя.
На этапе маркетинга предприятие тратит недостаточно средств на продвижение своей продукции, а также исследование конкурентной среды и потребностей (настоящих и потенциальных) потребителей, что в результате приводит к неправильно выбранной стратегии развития. Недостаточная осведомленность о пристрастиях потребителя также снижает ценность товара.
Этап обслуживания значительно повышает привлекательность продукции для потребителя, так как предприятие гарантирует не только установку и техническое обслуживание проданной продукции, но и дает рекомендации по эксплуатации и самостоятельному обслуживанию. При этом цены на обслуживание находятся на достаточно низком уровне, а сервисные пункты находятся во многих уголках страны.
Таким образом, анализ цепочки ценностей показывает, что основная стоимость продукции ОАО «БКМЗ» формируется на этапе производства и обслуживания.
Исследования показывают, однако, что продукция ОАО «БКМЗ» не вполне конкурентоспособна по цене. Это подтверждается соответствующими данными, представленными на рисунке таком-то. Видно, что цены на продукцию аналогичного класса у рассматриваемого предприятия несколько завышены. К тому же, ОАО «БКМЗ» не предоставляет никаких видов скидок или иных стимулирующих мер по отношению к своим покупателям. Также предприятием не предоставляется рассрочка платежей по купленной продукции. В итоге, в виду того, что цена и скидки являются факторами, оказывающими значительное влияние при принятии решения о покупке котла именно этой марки, предприятие постоянно теряет потенциальных клиентов.
Выходом из данной ситуации может стать разработка и внедрение системы скидок либо в зависимости от объема покупки, либо для постоянных клиентов. Это может использоваться при работе с дилерами. Для индивидуальных покупателей приманкой могут стать сезонные скидки и возможность покупки котлов в рассрочку. Другим фактором повышения конкурентоспособности является снижение себестоимости котла.
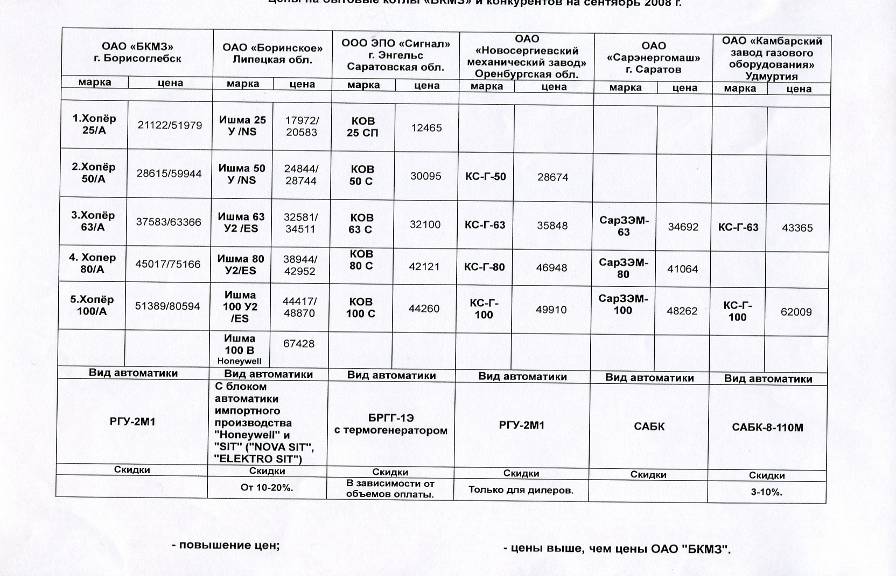
Рисунок 10 – Соотношение цен на аналогичную продукцию ОАО «БКМЗ» и конкурентов
Калькуляция котла марки «Хопер 100» представлена в таблице 10.
Таблица 10 – Калькуляция котла марки «Хопер 100»
| Наименование статьи | Сумма, р. |
|
Сырье и материалы Возвратные отходы Покупные и полуфабрикаты Вспомогательные Топливо на тех. цели Энергия на тех. цели Основная з/плата произв. рабочих Дополнит. з/плата произв. рабочих Отчисл. на соц. страх. произв. рабочих Резерв на отпуск Вода Цеховые расходы Потери от брака Прочие произв. расходы Производственная себестоимость Внепроизводственные расходы Общезаводские расходы Полная себестоимость |
13693,74 0,00 4773,83 944,69 0,00 751,34 2301,81 46,03 885,13 234,77 0,00 0,00 548,10 0,00 331,91 0,00 24511,36 589,03 8835,24 33969 |
Проведение мероприятий по сокращению себестоимости выпускаемой продукции, например, выбор поставщиков более дешевого сырья аналогичного качества или внедрение безотходных технологий производства, позволит повысить ценовую конкурентоспособность продукции. Еще одной проблемной статьей являются потери от брака. Выяснение причин возникновения брака в производстве и проведение организационно-технических мероприятий по ликвидации этих причин позволит снизить себестоимость производимых котлов, при этом снизится и цена. Выяснено, что спрос на бытовые газовые котлы является эластичным. То есть, при снижении цены спрос возрастает.
В существующих условиях высокой конкуренции, в том числе ценовой, наиболее приемлемой ценовой стратегией будет стратегия прочного внедрения на рынок, которая предусматривает установление более низких по сравнению с конкурентами цен на производимую продукцию.
3.6 Анализ товаропродвижения
Продукцию предприятия можно приобрести, как непосредственно заключив договор на поставку со склада предприятия, так и через официальные представительства. Центральным представительством ОАО «БКМЗ» является ОАО «Санто-Холдинг», находящийся в Москве по адресу ул. Кржижановского, 13. Также продукцию предприятия можно приобрести в Казани, Перьми, Мичуринске, Тюмени, Владимире, Оренбурге, Саратове, Самаре, Чебоксарах, Рязани и Республике Казахстан. Сервисные центры компании находятся в Н. Новгороде, Белгороде, Саратове, Саранске, Орле и Тюмени.
Предприятие пользуется услугами логистической компании «Экспресс», которая выполняет все функции по транспортировке и складированию продукции в регионах. Однако в связи с оплатой услуг логистической компании цены на продукцию в регионах становятся еще выше, что снижает конкурентоспособность товара.
3.7 Анализ коммуникативных связей
В связи со спецификой производимой продукции использование традиционных рекламных инструментов, таких как реклама на радио и телевидении, в популярных изданиях зачастую оказывается совершенно не эффективной. Вместо этого основной вектор рекламной стратегии направлен на создание благоприятного образа в ведущих специализированных изданиях, в т.ч. Интернет-изданиях. Так новости о компании регулярно публикуются на портале www.thermones и иных. А статьи о деятельности предприятия появлялись в таких изданиях, как «Промышленные вести», «Санто-Медиа», «Стройка», «СОК», «Акватерм», «Аква-вокс»,
Следующим приоритетом рекламной компании является участие в специализированных выставках. Это позволяет продемонстрировать компанию с лучшей стороны потенциальным покупателям и на месте заключить контракты о поставке продукции. На счету ОАО «БКМЗ» участие в специализированной выставке в с. Бродовое в мае 2006 года, где продукция ОАО «БКМЗ» было по достоинству оценена первым вице-премьером РФ Дмитрием Медведевым и другими. Предприятие имеет сертификат «Лидер Российской экономики», «Гранпри» международной ассоциации «Партнерство ради прогресса», серебряные и золотые дипломы Всероссийской программы конкурса «100 лучших товаров России».
Не забывает предприятие и о формировании положительного образа компании в глазах жителей города. ОАО «БКМЗ» принимает активное участие в качестве спонсора во многих праздниках и мероприятиях, проводимых в г. Борисоглебске.
Способ личных продаж на данном предприятии применяется при реализации блочных котельных. При реализации бытовых газовых котлов этот способ оказывается не эффективным.
Отрицательным моментом в маркетинговой деятельности предприятия является низкая обратная связь с покупателем. На предприятии никогда не проводилось целенаправленное изучение потребностей потребителей, и все изменения, вносимые в конструкцию производимых изделий и номенклатурный ряд, осуществлялись на основе субъективных представлений руководства предприятия и штата конструкторов.
3.8 Анализ внутренней среды предприятия
ОАО «Борисоглебский котельно-механический завод» на сегодняшний момент является ведущим предприятием, производящим отопительное оборудование в России. С продукцией ОАО «БКМЗ» обновление и автоматизация котельных производится практически без прекращения производственного процесса. Деятельность предприятия не ограничивается созданием мощных систем теплоснабжения и отопления, завод не только представляет ряд агрегатов, но и оказывает сервисные услуги, такие как монтаж котельных, также возможна пусконаладка и обслуживание котельных. Как следует из названия, ОАО «БКМЗ» расположен на северо-востоке Воронежской области в городе Борисоглебск, ул. Советская, 32. Организационно-правовой формой рассматриваемого предприятия является открытое акционерное общество. Предприятие является хозяйствующим субъектом, состоящем на полном хозяйственном расчете, обладающим всеми правами юридического лица по законодательству Российской Федерации, отвечает по своим обязательствам, имеет самостоятельный баланс, расчетный счет и иные счета в учреждениях банков, печать со своим наименованием, бланки, товарный знак.
В Уставе предприятия определено, что «Общество является коммерческой организацией, преследующей в качестве основной цели своей предпринимательской деятельности получение прибыли и наиболее эффективное ее использование для экономического и социального развития Общества».
Собственниками предприятия являются физические лица. Более подробная информация о собственниках в интересах последних не раскрывается.
Основным направлением деятельности компании является производство промышленных и бытовых котлов, которые делятся не только по предназначению, но и по виду топлива. Различают твердотопливные котлы, жидкотопливные и газовые. Функционирование аппаратов на различных видах топлива позволяет сделать отопление экономичным и эффективным. Кроме всего прочего ОАО «БКМЗ» специализируется на изделиях из чугуна. Среди наименований продукции представлены не только разнообразные, в том числе и сантехнические, люки, но также и чугунное литье машинной или ручной формовки.
Динамика технико-экономических показателей представлена в нижеследующей таблице.
Таблица 11. Динамика основных технико-экономических показателей ОАО «БКМЗ»
| Показатель | Единица измерения | Годы | ||
| 2004 | 2005 | 2006 | ||
| Объем производства | Тыс. Руб. | 269139,3 | 277680 | 309753 |
| Основные фонды | Тыс. Руб. | 176500 | 178840 | 183040 |
| Численность | Чел. | 679 | 728 | 784 |
| Чистая прибыль | Руб. | 40370 | 39098 | 52658 |
Как видно, предприятие наращивает объемы производства, хотя нельзя сказать, что делает это рекордными темпами. При этом чистая рентабельность продаж растет, что приводит к увеличению размера чистой прибыли предприятия. Рост производства обеспечивается ростом стоимости основных производственных фондов и ростом численности персонала. То есть, перед нами расширяющееся предприятие.
Организационная структура предприятия представлена на рисунке 1.
Мы видим, что организационная структура построена по линейно-функциональному принципу. Генеральному директору подчиняются три функциональных директора – технический, коммерческий и помощник директора по персоналу и общим вопросам. Техническому директору подчиняются начальники цехов и отделов, непосредственно связанных с производством. Коммерческий директор руководит деятельностью отделов, занимающихся маркетингом и сбытом продукции. Вспомогательные подразделения и отделы подчиняются помощнику директора по кадрам и общим вопросам.
ОАО «БКМЗ» имеет в своем составе набор основных цехов, достаточных для осуществления производственного цикла, а также вспомогательные цеха для обеспечения бесперебойной работы основных цехов и предприятия в целом. Численность, стоимость основных фондов и количество установленного оборудования по каждому цеху представлены в таблице 12.
Таблица 12 – Производственная структура ОАО «БКМЗ»
| Наименование цеха | Численность, чел | Основные фонды, млн. р. | Количество установленного оборудования, шт. | |||
| всего | % к итогу | всего | % к итогу | всего | % к итогу | |
| Литейный цех | 56 | 11 | 37,03 | 23 | 8 | 9,1 |
| Пластмассовый цех | 41 | 8 | 19,32 | 12 | 13 | 14,9 |
| Котельно-сборочный цех № 1 | 97 | 19 | 24,15 | 15 | 17 | 19,5 |
| Котельно-сборочный цех № 2 | 108 | 21 | 25,76 | 16 | 16 | 18,4 |
| Котельно-сборочный цех № 3 | 107 | 21 | 20,93 | 13 | 17 | 19,5 |
| Ремонтно-механический цех | 51 | 10 | 12,88 | 8 | 9 | 10,3 |
| Ремонтно-энергетический цех | 31 | 6 | 16,1 | 10 | 3 | 3,4 |
| Ремонтно-строительный цех | 22 | 4 | 4,83 | 3 | 4 | 4,6 |
| ИТОГО | 513 | 161 | 87 | |||
Производственные подразделения предприятия основного производства связаны и взаимодействуют с инструментальным, ремонтно-механическим, заготовительным и энергетическими подразделениями вспомогательного производства предприятия
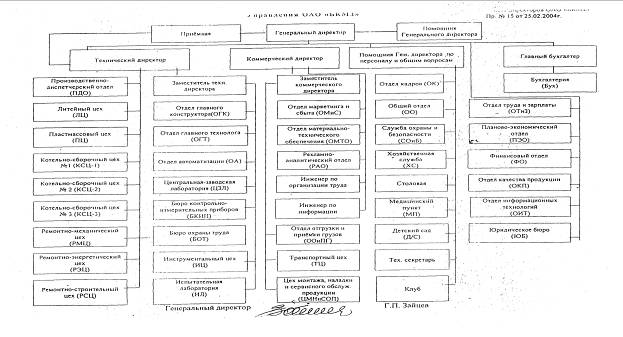
Рисунок 10 – Организационная структура ОАО «БКМЗ»
4. Выработка рекомендаций
Одним из инструментов разработки стратегии предприятия является СВОТ-анализ, который позволяет выявить сильные и слабые стороны предприятия, а также возможности и угрозы, препятствующие реализации конкурентных преимуществ, основанных на использовании выявленных сильных сторон. Матрица СВОТ представлена ниже в таблице 13.
Таблица 13 – Матрица SWOT
|
Сильные стороны (S) |
Описание |
| 1. Единственное предприятие, которое проектирует и выпускает полный спектр отопительного оборудования | Возможность комплексного обслуживания потребителя, отсутствие потребности в кооперировании с другими предприятиями, более полный охват всего сегмента рынка. |
| 2. Выпуск продукции как промышленного, так и бытового назначения. | Ориентация на несколько сегментов рынка позволяет снизить потери от проигрыша в конкурентной борьбе на одном из сегментов. |
| 3. Постоянное расширение модельного ряда. | Важное конкурентное преимущество, позволяющее охватывать новые сегменты рынка и не упускать старые. |
| 4. Привлекательный дизайн выпускаемой продукции. | Имеет важное значение для индивидуальных покупателей, для которых важно, чтобы котел вписывался в интерьер помещения. |
| 5. Собственный литейный цех, отличное качество чугунного литья. | Позволяет предприятию экспортировать продукцию в страны ближнего зарубежья. |
| 6. Наличие испытательной лаборатории, аккредитованной комиссией Госстандарта и Гостехнадзора. | Позволяет самостоятельно проводить сертификационные и приемочные испытания отопительного оборудования. |
| 7. Наличие профессиональных инженерных кадров. | Позволяет самостоятельно проектировать новые изделия и автоматику. |
|
8. Сервисное обслуживание. |
Предоставляются услуги по монтированию котельных, обучению навыкам работы и устранению неисправностей. |
|
Слабые стороны (W) |
Описание |
| 1. Высокая степень износа основных фондов | В скором времени будет необходима замена, потребующая больших капитальных вложений. Большие затраты на ремонт, снижение качества продукции, невозможность использования современных технологий. |
| 2. Недостаточный профессионализм управленцев | Не применяются современные методы менеджмента, что ведет к ухудшению управления предприятием. |
| 3. Нехватка квалифицированных кадров рабочих специальностей. | Невозможность расширения производства, снижение качества продукции. |
| 4. Низкая обратная связь с покупателем |
Медленная реакция на изменения спроса, риск упущенных выгод. |
| 5. Высокие издержки производства | Повышают себестоимость продукции, следовательно, повышают цену – продукции становится менее конкурентоспособной, менее рентабельной. |
| 6. Недостаточный уровень автоматизации | Снижается качество продукции, увеличивается производственный цикл, повышается влияние «человеческого фактора». |
| 7. Отсутствует система мотивации персонала | Персонал не заинтересован в повышении качества продукции, увеличении объемов выпуска, выполнении работ в точные сроки, творческом подходе к выполняемым обязанностям. |
|
Возможности (О) |
Описание |
| 1. Программа газификации сельской местности, увеличение объемов котеджного строительства | Значительное расширение рынков сбыта, снижение влияния конкуренции. |
| 2. Плачевное состояние котельных, находящихся в муниципальной собственности и собственности управляющих компаний. | Подобное положение рано или поздно, но в любом случае потребует замены оборудования, а это означает значительное повышение спроса. |
| 3. Диверсификация продукции | Предприятие может переключиться на выпуск продукции иного рода, или выпускать эту продукцию наравне с отопительным оборудованием. |
| 4. Расширение сферы использования поквартирного автономного отопления | Медленные темпы роста заставляют рассматривать эту возможность как малозначимую, однако строительство новых предприятий и перевооружение старых потребует покупку отопительного оборудования. |
|
Угрозы (Т) |
Описание |
| 1. Сокращение платежеспособного спроса на продукцию | Обусловлено снижением уровня жизни населения и означает усиление конкуренции |
| 2. Инфляция | Означает снижение реальных прибылей предприятия |
| 3. Повышение цен на сырье и материалы | Означает повышение себестоимости продукции, что ведет к снижению конкурентоспособности. |
| 4. Высокий уровень налогов | Означает сокращение прибыли предприятия |
| 5. Ликвидация системы ПТУ | Возрастающий дефицит кадров рабочих специальностей. |
| 6. Конкуренция со стороны зарубежных аналогов | Зарубежная продукция обладает высокой конкурентоспособностью |
| 7. Вступление в ВТО | Усиление конкуренции со стороны зарубежных фирм-производителей, невозможность применения налоговых барьеров |
В результате проведенного СВОТ-анализа было выявлено, что основными сильными сторонами предприятия является постоянно расширяющийся модельный ряд, привлекательный дизайн и высокая степень надежности производимой продукции, наличие профессиональных инженерных кадров и возможности сервисного обслуживания.
Слабые стороны ОАО «БКМЗ» характерны для большинства российских предприятий. Это высокая степень износа основных фондов, нехватка кадров рабочих специальностей. Все это делает проблематичным значительное расширение производства. К слабым сторонам предприятия относятся также высокие издержки производства, что делает продукцию менее конкурентоспособной по цене.
Газификация села, рост промышленности и необходимость замены отопительного оборудования в жилых домах по всей стране значительно расширяет рынок сбыта и увеличивает его емкость. Однако использованию этих возможностей предприятием мешают высокий износ основных средств, недостаточно высокая квалификация управляющего персонала, острый дефицит производственных рабочих, высокие издержки и проблемы в сфере маркетинга. Возможности увеличения объемов производства за счет выпуска предприятием диверсифицированной продукции препятствует малая его автоматизация.
Возможности увеличения доли рынка ОАО «БКМЗ» за счет реализации названных выше возможностей благоприятствуют такие факторы, как широкий модельный ряд производимой продукции и сервисные услуги. Выжить после вступления в ВТО предприятию поможет широкий модельный ряд и постоянное его обновление, дизайн продукции и оказываемые сервисные услуги.
Важной проблемой в ближайшем будущем представляется вступление России в ВТО, что приведет к значительному росту конкуренции. Значительному снижению конкурентоспособности после реализации данной угрозы способствуют такие факторы, как высокий уровень износа оборудования, недостаточный профессионализм персонала, неразвитая система маркетинга, а также высокие издержки производства и малая степень автоматизации.
Для того чтобы выжить после вступления в ВТО, предприятие должно производить конкурентоспособную продукцию, чему мешают названные выше факторы. Повышение цен на сырье и материала, а также повышение налогов негативно сказываются на себестоимости продукции, повышая издержки.
Миссия предприятия официально не сформулирована, однако сделать это примерно следующим образом: «Производство бытовых котлов и сопутствующего оборудования, а также миникотельных, соответствующих мировым стандартам в данной области, по доступным ценам, способных полностью удовлетворить потребности нашего потребителя, а также предоставление полного спектра услуг по установке и обслуживанию нашей продукции».
Стратегическое видение дополняет миссию и определяет концепцию его развития в будущем. Руководство предприятия видит ОАО «БКМЗ» через несколько лет динамично развивающейся компанией с постоянно увеличивающейся географией продаж, расширяющимся модельным рядом. В ближайшем будущем компания должна выйти на новый уровень, направленный на потребителя, уровень работы. Смысл этого перехода заключается в тесном сотрудничестве с потребителем, то есть производстве товаров, полностью и лучше товаров конкурентов удовлетворяющих запросы покупателей. Инструментом здесь должны служить масштабные маркетинговые исследования, также компании нельзя забывать о непрестанной работе по повышению качества производимой продукции. Также ОАО «БКМЗ» должно стать социально-ориентированным предприятием, широко реализующим программы мотивации и стимулирования своих работников, разнообразные социальные программы. В сознании потребителя должен отпечататься образ инновационной компании, применяющей по мере возможности новейшие технологии производства и сборки отопительного оборудования. Только таким образом можно достичь победы в конкурентной борьбе.
Сегодня ОАО «БКМЗ» является лидирующей российской организацией в области производства водогрейного оборудования. Производимое оборудование пользуется спросом среди населения, предприятий всех отраслей экономики в различных регионах Российской Федерации. Торговая марка «БКМЗ» символизирует индивидуальность в работе с клиентами, результативность, надежность в партнерстве, прозрачность деловых отношений и