Выручка от реализации продукции, работ и услуг как основной источник денежных средств предприятий, особенности ее формирования и использования в рыночных условиях хозяйствования (на материалах ТКУП "Столичный")
на планируемый год: объем производства продукции, работ и услуг;
на начало нового периода: ожидаемые остатки готовой продукции на складе, товаров отгруженных, срок оплаты которых не наступил, товаров отгруженных, не оплаченных в срок, товары, находящиеся на ответственном хранении у покупателей;
на конец периода: рассчитанные по нормативам остатки готовой продукции на складе, товаров отгруженных, срок оплаты которых не наступил.
Количество ожидаемых остатков готовой продукции на начало периода берется из отчетных данных или прогноза исходя из реального положения дел. По бухгалтерскому учету остатки нереализованной продукции показываются по производственной или полной себестоимости, поэтому для пересчета в оптовые цены используются коэффициенты перевода.
При определении переходящих остатков готовой продукции на конец периода на складе предприятия необходимо провести анализ факторов, их формирование, определить причины сверхнормативных остатков, установить ожидаемые изменения условий реализации (изменения местоположения потребителей, транспорта, порядка безналичных расчетов). Эти расчеты делаются при планировании величины собственных оборотных средств под запасы готовой продукции по нормативам. Расчеты остатков готовой продукции отгруженной, срок оплаты которой не наступил, или продукции на ответственном хранении у покупателей делается через анализ и планирование дебиторской задолженности.
При высоких темпах инфляции необходимо учитывать изменение цен через инфляционные коэффициенты. Если отпускные цены не совпадают с оптовыми ценами предприятия, при составлении товарного баланса необходимо учитывать разницу между отпускными и оптовыми ценами для расчета выручки от реализации продукции:
ВРпл= Ог.п.н.оп.ц.+ ГПот.ц.- Ог.п.к.оп.ц.± ∆Р, (1.9.)
где ∆Р- разница между оптовыми ценами и ценами реализации продукции за счет налогов, скидок или изменения объема, за счет изменения цен и т.д.
Выручка от реализации по третьему методу рассчитывается на основе фактической выручки от реализации продукции в базисном периоде и тех изменений, которые планируются в предстоящем периоде.
Основными факторами, корректирующими объем выручки, являются изменения
объема реализации;
структуры реализуемой продукции;
цен на продукции.
ВРпл= ВРбаз.х Jоб.х Jстр.х Jц., (1.10.)
где ВРбаз.- фактическая выручка от реализации в базисном году;
Jоб.- индекс изменения объема реализации продукции;
Jстр.- индекс структурных изменений в номенклатуре реализуемой продукции;
Jц.- индекс изменения цен на реализуемую продукцию.
Jоб.=∑Ц1К1/∑Ц0К0, Jстр.=∑Ц0К1/∑Ц0К0, Jц=∑Ц1К1/∑Ц0К1, (1.11.)
где Ц0, Ц1- цены соответственно базисного и планируемого периодов,
К0, К1- количество продукции в базисном и планируемом периодах.
Выручка от реализации продукции по четвертому методу определяется прогнозированием темпов роста или снижения объемов выручки на основе анализа их за предыдущие периоды времени и экспертных оценок по сохранению этих темпов или их изменению:
ВРпл.= ВРбаз.х К, (1.12.)
где К- коэффициент роста или снижения объемов;
Этот метод можно применять в условиях стабильной экономики.
Таким образом, выручка от реализации продукции (работ, услуг) может рассчитываться либо по мере отгрузки и предъявления заказчику расчетных документов либо по поступлению денежных средств на счета в коммерческих банках. При этом прогнозирование выручки от реализации возможно через установление ее минимального, оптимального и максимального объемов. Делается это при составлении гибких финансовых смет. Для расчета выручки от реализации на предстоящий период составляется специальный раздел финансового плана предприятия.
Роль выручки как финансового ресурса предприятия сферы материального производства
Своевременное поступление выручки – важный момент в хозяйственной деятельности предприятия. Во – первых, выручка от реализации продукции является основным регулярным источником финансовых средств для предприятия и занимает наибольший удельный вес среди всех возможных денежных поступлений. Во-вторых, процесс кругооборота средств предприятия заканчивается реализацией продукции и поступлением выручки, что означает восстановление затраченных на производство и реализацию денежных средств и создание необходимых условия для возобновления следующего кругооборота [42, c.132].
От поступления выручки зависит устойчивость финансового положения предприятия, состояние его оборотных средств, размер прибыли, своевременность расчетов с бюджетом, внебюджетными фондами, банками, поставщиками, рабочими и служащими предприятия. Несвоевременное её поступление приводит к задержке расчетов, штрафам и санкциям, что в конечном итоге означает не только потери прибыли предприятия-поставщика, но и перебои в работе и остановку производства на смежных предприятиях.
Выручка от реализации продукции и услуг включает три элемента: себестоимость, прибыль, косвенные налоги и отчисления. Каждая часть имеет свое направление использования [42, c133].
Первая часть выручки направляется на возмещение затрат, включаемых в полную себестоимость реализованной продукции, т.е. себестоимость выступает в качестве источника финансирования простого воспроизводства. Следует иметь в виду, что из этих средств необходимо уплатить налоги в бюджет (земельный, экологический, чрезвычайный), а также сделать отчисления в целевые бюджетные фонды в соответствии с законодательством.
Вторая часть выручки – прибыль. Она является источником формирования общегосударственных и децентрализованных фондов денежных средств. Прибыль, направляемая в фонды предприятия, обеспечивает решение его экономических, технических и социальных задач. Часть прибыли уплачивается в бюджет в виде налогов (на недвижимость, на доходы и прибыль, местных налогов).
Третья часть выручки представляет собой косвенные налоги и отчисления (налог на добавленную стоимость, акцизы, отчисления в целевые бюджетные фонды в соответствии с законодательством).
Выручка от реализации продукции, несмотря на внешние признаки (денежная форма, поступление средств за отгруженную продукцию, выполненные работы или оказанные услуги, регулярность поступлений) не является доходом в полном смысле этого слова, так как из неё в первую очередь необходимо уплатить косвенные налоги и отчисления, возместить понесенные затраты, выплатить заработную плату. Оставшаяся часть выручки принимает форму чистого дохода предприятия – прибыли [42, c.134].
Значение выручки от реализации необходимо рассматривать на уровне государства и на уровне конкретного торгового предприятия. На государственном уровне значение показателя «объем и структура товарооборота» состоит в следующем: розничный товарооборот является одним из важных показателей социально-экономического развития страны, который характеризует заключительный этап движения товаров в сферу потребления. Именно через розничный товарооборот осуществляется изменение формы стоимости потребительских товаров, созданной в процессе производства. В результате возмещаются производственные затраты и создаются условия для дальнейшего развития производства.
Развитие торговли неразрывно связано с теми задачами и направлениями, которые определены программными документами и, в первую очередь, Программой социально-экономического развития Республики Беларусь на 2001-2005 годы, среди приоритетов которой - развитие товарных рынков.
Основные задачи развития товарных рынков в Республике Беларусь в 2000-2005 гг. [33]:
- обеспечение сбалансированности спроса и предложения на потребительские товары и продукцию производственного назначения;
- формирование современной системы товародвижения;
- обеспечение условий для роста спроса на отечественную продукцию на внутреннем и внешнем рынках;
- создание эффективной системы информации о рыночной конъюнктуре;
- совершенствование нормативно-правовой базы функционирования товарных рынков.
В соответствии с Программой розничный товарооборот за 5 лет должен возрасти на 50-55%. Сеть магазинов должна увеличиться не менее чем на 700 единиц. Одной из основных задач, которые будут решаться в ходе реализации программы, является стабильное обеспечение различных категорий населения высококачественными товарами в широком ассортименте при высоком уровне обслуживания [30, с. 30].
Общий объем розничного товарооборота является важнейшим показателем, с помощью которого оценивается состояние розничной торговли и общественного питания на всех уровнях управления, и по классификации ООН относится к показателям, отражающим уровень жизни населения [35, с. 29].
В розничном товарообороте проявляются основные народнохозяйственные пропорции, структура валового внутреннего продукта, распределение национального дохода и т.д. Объем розничной продажи товаров оказывает большое влияние на денежное обращение в стране, так как выручка торговых организаций составляет важную часть налично-денежного обращения. В результате продажи товаров населению возмещаются произведенные затраты и реализуется вновь созданная стоимость, что дает возможность для дальнейшего роста производства. Данные показывают, что в 2001-2004 гг. наблюдается постоянный рост общего объема розничного товарооборота, который, включая все каналы реализации, в 2003 году составил 15170 млрд. руб. а за 2004 г. составил 19534 млрд р. Товарооборот организаций торговли в 2003 г. достиг 9406 млрд. руб., что составило соответственно 62% к общему объему розничного товарооборота.
Устойчивая тенденция к снижению удельного веса розничного товарооборота торговых организаций и общественного питания в общем объеме товарооборота: по сравнению с 2001 годом уменьшение составило 1,9% и 3,7% соответственно - связана с ростом доли неорганизованной торговли с 34,3% в 2001 году до 38% в 2003 и 36,6% за 2004 г. Наблюдается сокращение удельного веса потребительской кооперации, обслуживающей сельское население, в розничном товарообороте торговых организаций и товарообороте общественного питания. Однако, эти результаты не следует оценивать однозначно отрицательно, так как в первую очередь они свидетельствуют о незавершенности отраслевых структурных преобразований [36].
Таким образом, на основании анализа динамики розничного товарооборота за последние четыре года можно сделать вывод о постоянном его росте, который представлен на рисунке 1.1.
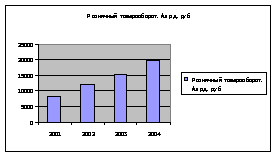
Рисунок 1.4. Динамика розничного товарооборота Республики Беларусь за 2001-2004 гг. Примечание. Источник: собственная разработка
Объем товарооборота оказывает большое влияние на все количественные и качественные показатели работы торговых предприятий и организаций. От объёма и структуры товарооборота зависят также такие показатели, как доходы, прибыль, рентабельность, сумма и уровень издержек обращения, фонд оплаты труда, численность торговых работников, финансовое состояние предприятий и др.
Основным источником получения прибыли торговым предприятием является валовой доход. Валовой доход от реализации товаров представляет собой сумму выручки от реализации товаров, работ, услуг, определяемую как сумма реализованных торговых надбавок, разница между продажной и покупной стоимостью товаров.
Прибыль представляет собой конечный финансовый результат хозяйственной деятельности предприятия. Однако финансовым результатом может оказаться и убыток, возникший, к примеру, из-за чрезмерно высоких затрат или недополучения доходов от реализации товаров, снижения покупательного спроса. В упрощенном виде прибыль – это разность между валовым доходом и издержками предприятия. Такую прибыль принято называть валовой, она отражает финансовый результат конкретной деятельности предприятия
Основным источником получения прибыли торговым предприятием прибыли является валовой доход.
При всей значимости прибыли ее величина не полностью характеризует эффективность деятельности предприятия. Таким показателем является рентабельность, определяемая на основе прибыли. Рентабельность означает прибыльность, доходность. Предприятие считается рентабельным, если результаты от реализации продукции покрывают издержки обращения (производства) и, кроме того, образуют сумму прибыли, достаточную для нормального функционирования предприятия [6, c. 26].
Экономическая сущность понятия «рентабельность» может быть раскрыта только через характеристику системы показателей рентабельности. Их экономический смысл – сколько получено прибыли на каждый рубль вложенных средств. И поскольку это относительные показатели, они практически не подвержены влиянию инфляции [6, c. 27].
Система показателей рентабельности является составляющей системы показателей социально-экономической эффективности деятельности торговых предприятий.
Основными показателями рентабельности являются следующие:
рентабельность активов (имущества) Ра показывает, какую прибыль получает предприятие с каждого рубля, вложенного в активы;
рентабельность текущих активов Рта показывает, сколько прибыли получает предприятие с одного рубля, вложенного в текущие активы;
рентабельность инвестиций Ри – показатель, отражающий эффективность использования средств, инвестированных в предприятие;
рентабельность собственного капитала Рск отражает отношение прибыли к собственному капиталу;
рентабельность основной деятельности Рд отражает отношение прибыли к сумме затрат на производство;
рентабельность производства (фондов) Рпф показывает, насколько эффективна отдача производственных фондов;
рентабельность реализованной продукции Рп показывает размер прибыли на рубль реализованной продукции;
модифицированным показателем рентабельности продукции является рентабельность объема продаж Рvп.
В торговле наиболее широкое распространение получил показатель рентабельности, исчисляемый как отношение суммы прибыли к объему товарооборота:
Рт = П / Т х 100 (1.13.)
где Рт – уровень рентабельности, % к товарообороту;
П – сумма прибыли, руб.;
Т - объем товарооборота, руб.
Этот показатель является обобщающим. Однако, признать его показателем, характеризующим эффективность торгово-хозяйственной деятельности, можно лишь с известной долей условности, так как и в числителе, и в знаменателе оценочные конечные показатели (прибыль – качественный, товарооборот – количественный).
Показатель рентабельности торгового предприятия может быть также выражен формулой:
Рт = П/(Тп.ц. + ИО + ОП) (1.14.)
Кроме того, розничный товарооборот относится к числу важнейших народнохозяйственных показателей. Он отражают экономические и социально-экономические процессы, происходящие в жизни страны. Розничный товарооборот тесно связан со многими показателями развития народного хозяйства, с государственным бюджетом, денежным обращением. Он оказывает влияние как на производство, так и на потребление.
В сфере товарного обращения розничный товарооборот влияет на другие показатели торговли, в частности на товарные запасы и их оборачиваемость, издержки обращения, прибыль и рентабельность, производительность труда в торговле и т. д. Вместе с тем он сам испытывает известное воздействие товарных запасов, трудовых и денежных затрат, состояния материальной базы торговли и т. п.
Переход предприятий торговли на рыночную концепцию развития изменил оценку их целевой функции, что отразилось на системе экономических показателей, характеризующих хозяйственный процесс. Прежде всего, это относится к показателю розничного товарооборота,
Рыночные методы хозяйствования объективно привели к отказу от примата показателя товарооборота и позволили перейти к управлению торговым процессом на основе экономических регуляторов (цены, налоги и т.п.). Главной целью торговых предприятий в настоящее время является получение максимальной прибыли, а товарооборот выступает как важнейшее и необходимое условие, без которого не может быть достигнута эта цель. Поскольку торговое предприятие получает определенную сумму дохода с каждого рубля реализуемых товаров, то задача максимизации прибыли вызывает необходимость постоянного увеличения объема товарооборота как основного фактора роста доходов и прибыли, относительного снижения издержек обращения и расходов на оплату труда.
Так, розничный товарооборот может быть использован для характеристики эффективности использования ресурсов предприятиями общей суммы затрат на реализацию товаров. Поскольку товарооборот является показателем, отражающим важнейший конечный результат хозяйственной деятельности торгового предприятия, то его сопоставление с величиной затраченных ресурсов (трудовых, материальных, финансовых) даст представление об эффективности их использования, так как в обобщенном виде показатель эффективности есть, соотношение результата и затрат.
Розничный товарооборот может быть также использован для расчета трудоемкости, фондоемкости, затратоемкости, капиталоемкости ресурсов. С помощью этих показателей можно определить потребность предприятия в дополнительных ресурсах для обеспечения прироста товарооборота.
Развитие розничного товарооборота должно быть тесно увязано с такими экономическими показателями, как спрос, поступление товаров, товарные запасы, прибыль, численность работников, расходы на оплату труда. При этом оптимальным считается такое соотношение в развитии этих показателей, которое представлено в моделях стратегического регулирования товарооборота.
Первая модель стратегического регулирования розничного товарооборота обеспечивает сбалансированность спроса и предложения товаров. Это становится возможным при следующем условии:
Iп > Iт > Iтз > Iс (1.15.)
где Iп — индекс роста поступления товаров;
Iт — индекс роста объема товарооборота;
Iтз — индекс роста суммы товарных запасов;
Iс—индекс роста объема спроса населения.
Вторая модель стратегического регулирования розничного товарооборота обеспечивает повышение эффективности хозяйственной деятельности торгового предприятия. Это достигается при условии:
Iпр > Iт > Iфот > Iч (1.16.)
где Iпр—индекс роста массы прибыли;
Iт—индекс роста объема товарооборота;
Iфот —индекс роста фонда оплаты труда;
Iч — индекс роста численности работников.
Iр > Iпт > Iз (1.17.)
где 1р— индекс роста уровня рентабельности (в % к обороту);
Iпт — индекс роста производительности труда одного работника;
Iз — индекс роста средней заработной платы одного работника.[9,с.55-57]
От объема товарооборота в значительной степени зависят издержки обращения. Условно-переменные издержки увеличиваются с ростом объема товарооборота. Условно-постоянные издержки могут оставаться постоянными или увеличиваться незначительно. Снижение условно-постоянных затрат на 1 рубль товарооборота обеспечит рост прибыли и рентабельности предприятия.
Таким образом, выручка от реализации в торговле — сложный и многогранный показатель. Во-первых, она характеризует объем товарной массы, перешедшей из сферы товарного обращения в сферу личного потребления. Во-вторых, розничный товарооборот, который представляет собой обмен товаров на деньги, в основном на денежные доходы населения, характеризует как денежную выручку торговли, так и сумму расходов на покупку товаров. Детальный анализ объема и структуры выручки проведем на основании данных торгового предприятия УП «Столичный».
2. ПРАКТИКА ФОРМИРОВАНИЯ И ИСПОЛЬЗОВАНИЯ ВЫРУЧКИ НА ПРИМЕРЕ УП «СТОЛИЧНЫЙ»
2.1 Анализ динамики объемов и структуры розничного товарооборота УП «Столичный»
Торговое коммунальное унитарное предприятие «Столичный» создано на основании Постановления СМ Республики Беларусь №87 от 18.02.1992. «Об организационных структурах управления государственной торговли в РБ» и Закона Республики Беларусь «О разгосударствлении и приватизации государственной собственности в Республике Беларусь» на базе магазинов №1 и №23 торговой фирмы «Падзея» (решение Мингорисполкома от 27.01.1994г. №50).
Деятельность ТКУП «Столичный» зарегистрирована решением Мингорисполкома от 23.12.1996 за № 1015 в реестре общереспубликанской регистрации №6858 (свидетельство №011236) и прошло общереспубликанскую перерегистрацию, решение Мингорисполкома от 26.06.2000 №718 в Едином Государственном регистре юридических лиц и индивидуальных предпринимателей за №100512912 (свидетельство №0017743).
Уставный фонд составляет – 1950 тысяч рублей и на данный момент сформирован полностью.
Статус – юридическое лицо.
Вид собственности – республиканская .
Имущество предприятия находится в коммунальной собственности г.Минска, учредитель Мингорисполком.
Предприятие может от своего имени заключать договора , приобретать и осуществлять имущественные и личные неимущественные права , исполнять обязанности.
Юридический адрес: г.Минск, пр. Независимости, 52.
УП «Столичный» зарегистрировано в ИМНС по Советскому району,
УНН 100512912, обслуживается в Советском отделении ОАО «Белпромстройбанк», код 339, в котором открыты следующие расчетные счета:
расчетный счет №3012000260014
специальный ссудный счет № 2120000260037
В состав ТКУП «Столичный» входят:
- магазин №1 по адресу: пр-т Независимости , 52
пункт приема стеклотары: ул.В.Хоружей, 5.
Для осуществления основного вида деятельности - розничной торговли продуктами питания на основании устава и в соответствии с Постановлением Кабинета Министров Республики Беларусь от 21.08.1995 №456 «О перечне видов деятельности, на осуществление которых требуется специальное разрешение», получена лицензия:
№ 50000/0130072 на розничную торговлю (включая алкогольные напитки и табачные изделия) и общественное питание. Лицензия выдана Мингорисполкомом на основании решения от 22.04.04 №847, зарегистрирована в реестре лицензий за №7182. Действительна до 23.04.2009 года.;
№02010/0145410 на право осуществления деятельности по обеспечению безопасности юридических и физических лиц. Лицензия выдана МВД РБ на основании решения от 30.04.2004 года №13км Действительна до 30.04.2009 года.
В состав УП «Столичный» входят: кафетерий и цех мясных полуфабрикатов. Общая площадь предприятия – 2352 кв.м., в т.ч. торговая 935 кв.м.
Реализацию товаров населению УП «Столичный» производит, как правило за наличный расчет. Безналичные расчеты за товары могут производиться банковскими пластиковыми карточками через установленные терминалы, платежными поручениями со счетов вкладчиков.
Анализ структуры розничного товарооборота продовольственных товаров за первое полугодие 2004-2005гг.представлен в таблице 2.1:
Таблица 2.1. Структура розничного товарооборота продовольственных товаров за первое полугодие 2004-2005гг.
| Наименование продтоваров |
Удельный вес в т/о 1-полуг.2004г. % |
Удельный вес в т/о 1- полуг.2005г. % | Отклонения % |
| Мясо, птица | 8,4 | 9,9 | 1,5 |
| Колбасные изделия | 10,0 | 10,1 | 0,1 |
| Цельномолочная продукция | 2,6 | 2,5 | -0,1 |
| Рыботовары | 1,7 | 1,8 | 0,1 |
| Масло животное | 0,6 | 0,8 | 0,2 |
| Сыр | 0,7 | 1,0 | 0,3 |
| Яйцо | 1,3 | 1,3 | - |
| Сахар | 3,9 | 3,7 | -0,2 |
| Кондитерские изделия | 10,7 | 10,4 | -0,3 |
| Хлебобулочные изделия | 3,6 | 3,4 | -0,2 |
| Крупа | 1,3 | 1,3 | - |
| Водка | 9,1 | 6,7 | -2,4 |
| Вино | 10,7 | 5,6 | -5,1 |
| Шампанское | 5,9 | 2,2 | -3,7 |
| Пиво | 6,1 | 3,6 | -2,5 |
| Безалкогольные напитки | 9,0 | 9,8 | 0,8 |
| Мороженое | 6,3 | 6,5 | 0,2 |
| Овощи | 1,1 | 1,3 | 0,2 |
| Другие продтовары | 7,0 | 18,1 | 11,1 |
| Итого: | 100 | 100 |
- |
Примечание. Источник: собственная разработка
Как видно из таблицы 2.1., произошло снижение удельного веса по отдельным группам товаров. Это обусловлено следующим факторами:
цельномолочная продукция – снижение реализации произошло по причине расположения магазина недалеко от Комаровского рынка
кондитерские изделия – по причине высокой цены и наличия на рынках г. Минска аналогичного товара широкого ассортимента других производителей, по доступным ценам
ликероводочные изделия – по причине общего снижения реализации по Республике Беларусь.
По остальным продовольственным товарам ситуация стабильна, изменения в групповом ассортименте в 2005 году произошли незначительные.
Валовый товарооборот за 2004 год по сравнению с 2003 г. в фактических ценах возрос на 1998,8 млн. руб. или на 126,4 % в сопоставимых ценах при индексе товарооборот возрос на 230,3 млн. руб. или на 102,5 5 , при плановом задании 108 %.
Валовый доход за 2004 год составил 9582,4 млн. руб. , по сравнению с 2003 годом в фактических ценах возрос на 1766,3 млн.руб. , или на 122,6 % .В сопоставимых ценах ( индекс цен 123,32 % ) товарооборот к уровню прошлого года составил 99,4 % , т.е. снизился на 0,6 % .
За 1-е полугодие 2005 года товарооборот составил 5128,1 млн.руб. , за соотв. период прошлого года - 4671,4 млн.руб. В фактических ценах товарооборот увеличился на 456,7 млн.руб. или на 109,8 %. В сопоставимых ценах ( индекс цен 116,42 % ) товарооборот составил 94,3 % , т.е. снизился на 5,7 %.
Поставка товаров, по которым выделены фонды, (мясопродукты, молокопродукты, сахар, кондитерские изделия, мука, ликероводочные изделия и др.) осуществляется от поставщиков определенных ГУПРом. По другим группам товаров поставка производиться, как от предприятий изготовителей отечественного производства, так и от коммерческих структур.
На поставку товаров предприятия розничной торговли заключают с поставщиками договоры и контролируют их выполнение . В 2004-2005 гг. предприятием было заключено более 374 договоров, из них 82 договора с государственными предприятиями и 243 договора с коммерческими структурами.
Основными поставщиками продовольственных товаров являются: минский мясокомбинат, ГМЗ №1,ГМЗ №2, ГМЗ №3, ОАО «Рыбокомплекс», ГПТУП «Белрыба», «Санта-Импекс», ОАО «Криница», ОАО «Оливария», Гродненский, Березовский, Витебский, Волковысский, Слонимский, Слуцкий мясокомбинаты, ОАО «Коммунарка», ОАО «Слодыч», ОАО «Красный пищевик», ОАО «Минбакалеяторг», ОАО «Белбакалея», Хладокомбинаты №1,№2 и другие (см. приложение Б).
Следует отметить, что при заключении договор с коммерческими структурами обязательно оговаривается возврат просроченного и некачественного товара. Расчеты производятся путем выставления платежного требования с последующим акцептом, которое выставляется через 15-20 дней после поставки. С некоторыми коммерческими структурами заключены договора поставки, по которым товар с оплатой платежным поручением по мере реализации товара каждые 10 банковских дней. Таким образом, с коммерческими структурами предприятие работает на более выгодных условиях.
Выборка фондов основных продовольственных товаров представлена в таблице 2.2.
Не выборка по основным группам товаров произошла по причине снижения покупательского спроса.
Для расширения ассортимента товаров в 1-ом полугодии 2005 года было закуплено товаров не производимых в Республике Беларусь на сумму 997,6 млн.руб., что составляет 19,6% в общем объеме товарооборота, в том числе:
кондитерские изделия-5,0 тн
ликероводочные изделия- 0,7 тыс. дал
рыботовары-4,3 тн
сыр-0,2 тн
чай- 0,8 тн
кофе-0,5 тн
масло растительное-2,7 тн
пиво- 0,3 тыс. дал.
минеральная вода и безалкогольные напитки – 0,6 тыс. дал
Таблица 2.2. Выборка фондов основных продовольственных товаров за первое полугодие 2004-2005гг.
| Наименование товарных групп | Ед.изм. | Фонд, квота 1 полуг.2005 г. | Факт.2005 г. 1 полуг.2005 г. | % осв. |
| Колбасные изделия | тн | 39,4 | 32 | 81,2 |
| Масло животное | тн | 5,9 | 3,4 | 57,6 |
| Сыр (в т.ч. мягкий и плавл.) | тн | 9,4 | 4,3 | 45,7 |
| Мороженое | тн | 20 | 10,7 | 53,5 |
| Мясо, птица | тн | 66 | 49,1 | 74,4 |
| Мучные кондитерские изделия | тн | 7,9 | 7,3 | 92,4 |
| Шоколад | тн | 2,4 | 1,0 | 41,7 |
| Макаронные изделия | тн | 5 | 2,1 | 42,0 |
| Яйцо | тыс.шт | 290 | 264 | 91,0 |
| Маргарин | тн | 0,7 | 0,4 | 57,1 |
| Сахар | тн | 42 | 30,7 | 73,0 |
| Ликероводочные изделия | тыс.дал. | 7,25 | 3,5 | ,48,3 |
Примечание. Источник: собственная разработка
Основными поставщиками закупаемых продовольственных товаров являются:
кондитерские изделия – ООО «Алвеста», ООО «Мостра-групп», «Соми»,
«Русские сладости»;
рыботовары – «Сантамир», «Вкус рыбы», «БалтРыбторг»;
ликероводочные изделия – «Гарсия», «Вуадор», «Авицена», «Торговля и традиции» ;
макаронные изделия – «Владимпорт», «Тибитрэй», «Гисфуд»;
соки – «Юнимакс», «Гимея», «Джуситрэйд», «Дантрэйд»;
масло растительное – «Венбат», «Артпродукт».
Коммерческой службой УП «Столичный» постоянно проводиться работа по освоению выделенных фондов, изучению покупательского спроса, изысканию недостающих ресурсов, увеличению товарооборота, а также контролю за соблюдением ассортимента и сохранением качества реализуемых товаров.
За 2004г и 1 полугодие 2005г. в УП «Столичный» проведены выставки-продажи с участием поставщиков: ОАО «Слодыч» , «Минский маргариновый завод», «Продукты питания», «ЮконПром», «Фрост», «Алвеста».
Валовый доход за 2004 год составил 1382,7 млн.руб., увеличение в сопоставимых ценах к валовому доходу 2003 году – 2,6 %.
Валовой доход за первое полугодие 2005 года составил 764,3 млн. руб. и по сравнению с 1-м полугодием 2004 года увеличился в фактических ценах.
По отношению к товарообороту валовой доход за 1-е полугодие 2005 года составил 14,9 , а за 1-е полугодие 2004 года – 14,3 т.е. увеличение на 0,6 %.
К уровню 2004 года в сопоставимых ценах валовой доход составил 98 %.
По данным 9 месяцев 2005 года валовой товарооборот составил 7473,1 млн.руб., то есть увеличился с 6915,2 млн.руб. за 9 месяцев 2004 года на 557,9 млн.руб. За 9 месяцев 2003 году он составил 5393,2 млн.руб. (см. приложение А).
При этом растет и величина розничного товарооборота, которая за 9 месяцев каждого года составила: в 2003 году – 5354,2 млн.руб., в 2004 году 6862,7 млн.руб., в 2005 году – 7408,2 млн.руб. (см. рис. 2.1.)
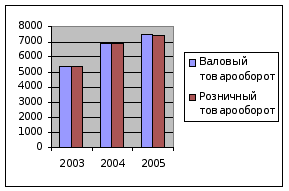
Рисунок 2.1. Динамика валового и розничного товарооборота за 9 месяцев 2003-2005 гг., млн.руб.
Примечание. Источник: собственная разработка
Товарооборачиваемость же снизилась, и если за 9 месяцев 2004 года она составляла (6915,2/398,8 = 17,3 оборота), то за 9 месяцев 2005 года – (7473,1/480,2 = 15,6 оборотов), что не только привело к вовлечению дополнительных ресурсов, но и вызвало снижение эффективности торговой деятельности УП «Столичный». Но несмотря на это, основным источником функционирования предприятия согласно данным баланса являются собственные средства, в том числе и выручка от реализации, являющаяся основным источником получения прибыли (см. приложение В). Таким образом, от поступления выручки зависит устойчивость финансового положения УП «Столичный», состояние его оборотных средств, размер прибыли, своевременность расчетов с бюджетом, банком, поставщиками, работниками и служащими предприятия.
2.2 Розничная цена и её роль в формировании выручки УП «Столичный»
Порядок формирования розничных цен на товары УП «Столичный» установлен положением о порядке формирования и применения цен и тарифов, утвержденным постановлением Министерства экономики Республики Беларусь 22 апреля 1999 г. , №43.
Розничная цена включает в себя:
1) оптовую отпускную цену;
2) торговую надбавку (прибыль, издержки обращения);
3) налог на добавленную стоимость;
4) налог с продаж.
Торговая надбавка формируется на основании сравнения цен на рынке, поэтому размер торговой надбавки иногда может быть снижен.
Так, например, на рыбу свежемороженую торговая надбавка 10% вместо 30%, на детское же питание торговая надбавка 25%.
Налог с продаж может быть 2%, 5%, 10%, 15%. Ставки налога с продаж устанавливаются следующим образом:
1) на вино-водочные товары и пиво (10%);
2) на импортные товары (15%);
3) на товары, указанные в перечне (2%);
4) на товары, не указанные в перечне (5%).
Учет товаров на предприятиях розничной торговли ведут по розничным ценам, включающим налог с продаж и НДС.
Торговую надбавку, включая оптовую, устанавливают в процентах к отпускной цене предприятия – изготовителя или импортера без налога на добавленную стоимость и ограничивают предельными размерами.
Налог на продажу устанавливается в процентах к розничной цене товаров с налогом на добавленную стоимость за исключением залоговой стоимости возвратной стеклопосуды.
ПРИМЕР 1: Розничная цена ( с налогом на добавленную стоимость ) одной бутылки пива ( без стоимости посуды ) - 1090 руб., налог на продажу 5% .
Расчет : отпускная цена – 680 руб.
НДС – 18 %
торговая надбавка – 30%
налог с продаж – 5%
680*1,18*1,30*1,05 = 1090
(цена округлена согласно правилам округления )
ПРИМЕР 2: Розничная цена ( с налогом на добавленную стоимость ) конфет «Ферреро-рошер» 200г. (Германия) - 15300 руб., налог на продажу 15% .
Расчет : отпускная цена – 8673 руб.
НДС – 18 %
торговая надбавка – 30%
налог с продаж – 15%
8673*1,18*1,30*1,15 = 15300
(цена округлена согласно правилам округления )
Пример расчета цены на продукцию собственного производства (кафетерий) приведен в приложении Г.
Издержки обращения по предприятию за 2004 год составили 1184,3 млн.руб. или 12,4 % к товарообороту. Уровень издержек обращения в процентном отношении к товарообороту, а также их динамика к структуре следующая (см. таблица 2.3. и 2.4.).
Таблица 2.3. Издержки обращения с поквартальной разбивкой в 2004 г., млн.руб.
| Кварталы | Сумма | в % к товарообороту |
| 1 | 271,2 | 11,5 |
| 2 | 275,7 | 11,9 |
| 3 | 307,6 | 13,7 |
| 4 | 329,8 | 12,4 |
Примечание. Источник: собственная разработка
Таблица 2.4. Издержки обращения по элементам с поквартальной разбивкой в 2004 г., млн.руб.
|
№ п/п статьи затрат |
2004 г. 1кв. |
2004 г. 2 кв. |
2004 г. 3 кв. |
2004 г. 4 кв. |
||||
| сумма | уд.вес.% | сумма | уд.вес.% | сумма | уд.вес.% | сумма | уд.вес.% | |
| 1.издержки обращения всего | 271,2 | 100 | 275,7 | 100 | 307,6 | 100 | 329,8 | 100 |
| 2. материальные затраты | 49 | 18,1 | 38 | 13,8 | 40 | 13 | 52,3 | 15,9 |
| 3. расходы на оплату труда | 124 | 45,7 | 135 | 49 | 149 | 48,4 | 164 | 49,7 |
| 4.отчисления на соц. нужды | 46 | 17 | 46 | 16,7 | 47 | 15,3 | 57 | 17,3 |
| 5.аммортизация осн. ср. | 16,1 | 5,9 | 15,8 | 5,7 | 16,1 | 5,2 | 16 | 4,8 |
| 6. прочие затраты | 36,1 | 13,3 | 40,9 | 14,8 | 55,5 | 18,1 | 40,5 | 12,3 |
Примечание. Источник: собственная разработка
В 1 квартале 2004 г. сумма издержек обращения составили 271,2 млн. руб. ( 11,5 % к товарообороту ) ; во 2 – ом квартале – 275,7 млн. рублей (11,9 %