Управление маркетинговыми коммуникациями в компании (на примере ООО "Тойота Центр Приморский")
Петербургское предприятие Toyota стало единственным автозаводом в России, увеличившим в 2009 году объемы производства. Как сообщили агентству «АВТОСТАТ» в пресс-службе предприятия, в минувшем году с российского конвейера Toyota сошло 8310 седанов Camry – на 30% больше, чем годом ранее (6393 автомобиля). По словам PR-менеджера «Тойота Мотор Мануфэкчуринг Россия» Ирины Дмитриевой, объем производства зависит от ситуации на рынке и варьируется в зависимости от покупательского спроса. Седан Camry – бестселлер Toyota на российском рынке. По данным АЕБ, в 2009 году автомобили этой модели разошлись в количестве 16452 штук (-41%), заняв 23,9% в общем объеме реализации марки.
По прогнозам экспертов, в ближайшие 5 лет прирост российского автопарка будет находиться на уровне 4-5% в год, и к 2012 году общее количество легковых автомобилей на дорогах России вырастет до 38-39 млн. единиц. Доля иномарок, которая сейчас составляет около трети от общего парка, к 2012 году вырастет до 50%. Прогнозируется дальнейший прирост парка иномарок на уровне 2 млн. в год до 19 млн. единиц к середине 2012 года. Среди иномарок лидером останется Toyota. К 2012 году в России уже будет насчитываться более 3 млн. «Тойот» различных моделей, а доля парка вырастет до 8%. При этом более половины машин по-прежнему будет сосредоточено в Сибири и на Дальнем Востоке. Тем не менее, несмотря на значительный рост парка иномарок лидирующие позиции еще достаточно долго будет удерживать тольяттинская марка LADA, хотя доля её из года в год будет планомерно сокращаться. К 2012 году она уменьшится с нынешних 45% до 40-41%. Доля автомобилей других отечественных марок к тому времени сократится до 11-12%, а их суммарный парк уменьшится до 4,4-4,5 млн. единиц.
Перейдем к анализу автомобильного рынка Санкт-Петербурга. Автомобильный рынок Санкт-Петербурга уменьшился меньше, чем общероссийский, – всего на треть. В 2009 году в Санкт-Петербурге, по данным маркетингового отчета агентства, зарегистрировано порядка 311 тысяч автомобилей. Это всего на 32% меньше, чем в предыдущем. В то время, как в России в целом падение продаж составляет около 50% по сравнению с 2008 годом. Лидер петербургского авторынка в нынешнем году не изменился – это по-прежнему Ford Focus. В столице было зарегистрировано почти 8 тысяч новых автомобилей этой модели. На втором месте с 4,5 тысячи проданных машин Renault Logan. Третье место у Chevrolet Lacetti с 4,2 тыс. автомобилей. Совсем другая картина на рынке подержанных автомобилей: здесь лидирует Lada Samara (10,6 тыс. автомобилей), автовазовская же «классика» с 9,7 тыс. проданных экземпляров и Lada110 (почти 4 тысячи авто). На четвертом месте опять-таки Ford Focus. В области картина иная: Ленинградская область по своим предпочтениям близко к России в целом. Десятка марок-лидеров та же, но распределена иначе: здесь на первом месте «Лады» (как на первичном, так и на вторичном рынке). Причем на вторичном рынке продукция Волжского автозавода имеет колоссальное преимущество перед ближайшими конкурентами: из зарегистрированных в области подержанных автомобилей почти 32% – «Лады». «ГАЗ» имеет лишь 6,8%, а Toyota, занявшие третье место, – всего 5%.
В условиях кризиса нельзя не отметить политику Правительства, направленную на поддержку потребителей. Если раньше с помощью государства можно было купить автомобиль стоимостью до 350 тыс. руб., то теперь эта сумма увеличена до 600 тыс. В список вошли следующие автомобили: Chevrolet NIVA, Chevrolet Cruze, Fiat Albea, Fiat Doblo, Fiat Ducato, Ford Focus, Kia Spectra, Renault Logan, Skoda Fabia, Skoda Octavia, Hyundai Sonata, Hyundai Accent. Из отечественного автопрома в список вошли весь модельный ряд «АвтоВАЗа», ГАЗа (включая Volga Siber), УАЗа, автомобиль ИЖ-3717, а также модели ТагАЗ С100, ТагАЗ Road Partner, ТагАЗ Tager и ТагАЗ LC100.
По итогам 2009 года импорт новых автомобилей в Россию составил 27% объема 2008 года. Такой показатель объясняется принятыми правительством мерами по защите российского автопрома – новые таможенные пошлины вступили в силу в России с 12 января 2009 года. Ввоз иномарок с этого момента подорожал на 20-80% в зависимости от объема двигателя и возраста автомобиля.
Проведя совместный анализ автомобильного рынка и рынка шин можно заполнить таблицу PEST-анализа (приложение 9). Анализ позволил сделать следующий вывод: в условиях кризиса и усиления конкуренции как между компаниями, так и между дилерами, во многом от усилий компаний-производителей и их дилеров зависит формирование выбора потребителей и его корректировка. В связи с тем, что компания Toyota имеет свой завод в России (Санкт-Петербург), условия для нее не такие критичные, как для производителей, занимающихся только импортом автомобилей.
Представим влияние внешней среды на автомобильный салон «Тойота» в виде 5 конкурентных сил Портера (приложение 10). Можно говорить о том, что конкуренция на рынке велика, при этом она сосредоточена не только между дилерами одного производителя автомобилей, но и между дилерами разных производителей. Компаниям становится все сложнее привлекать и удерживать потребителей. Эти факторы нужно учитывать автомобильному салону «Тойота» при разработке своей конкурентной стратегии и стратегии продвижения.
Характеристика основных конкурентов автосалона «Тойота» по указанным критериям, сделанная автором исследования, представлена в приложении 11. В качестве анализируемого салона рассматривается «Тойота Центр Приморский». Наиболее сильным участником рынка среди дилеров компании Toyota является компания ООО «Тойота Центр Невский». С точки зрения продвижения продукции данного автосалона можно выделить: в рекламе автосалона указывается местонахождение салона (даже в строчных объявлениях); автосалон имеет подробный прайс по каждой марке автомобиля с полным описанием технических данных; салон давно известен, его вывеска хорошо видна проезжающим мимо; салон имеет заметную рекламу на стене стоящего неподалеку дома, которая часто служит ориентиром на этой улице.
При разработке программы маркетинговых коммуникаций автосалона «Тойота Центр Приморский» необходимо учесть эти особенности рекламной деятельности сильнейшего конкурента.
Оценим конкурентоспособность автомобильного салона «Тойота Центр Приморский». Оценка конкурентов были проведена на основе метода средневзвешенной экспертной оценки с использованием ключевых факторов успеха (КФУ) на автомобильном рынке. Были отобраны эксперты – генеральный директор, начальник отдела маркетинга, начальник отдела продаж ООО «Тойота Центр Приморский» и 2 эксперта (консалтинговые компании «АМИКО» и «РБК»), также в проведении исследования участвовал автор данной работы. При проведении оценки, экспертам была поставлена на первом этапе задача путем группового обсуждения выработать набор критериев, наиболее важных для успеха дилерского автоцентра. Каждому фактору экспертами был присвоен вес, исходя из его значимости для успеха на рынке, при этом сумма весов всех конкурентных преимуществ должна была равняться 1,0. Вес определялся следующим образом: на первом этапе эксперты давали свои индивидуальные оценки, которые затем суммировались, и получалась среднеарифметическая оценка по каждому критерию. Далее проводилось суммирование среднеарифметических весов с целью проверки (сумма должна быть равна 1,0) – в случае отклонений проводилась корректировка весов путем группового обсуждения. На следующем этапе ключевые конкурентные преимущества каждого конкурента были оценены экспертами по десятибалльной шкале (таблица 2.3). Для получения балльной оценки сначала эксперты индивидуально устанавливали значение для каждого конкурента, затем получалась средняя балльная оценка по каждому критерию каждого конкурента, при этом полученное значение округлялось.
Таблица 2.3 - Оценка конкурентоспособности «Тойота Центр Приморский» и ее ближайших конкурентов
| КФУ | Вес (Р) | Тойота Центр Автово | Тойота Центр Невский |
Тойота Центр Приморский |
Тойота Центр Пискаревский | ||||
| Q | Q*P | Q | Q*P | Q | Q*P | Q | Q*P | ||
|
Качество обслуживания клиентов |
0,2 | 9 | 1,8 | 10 | 2 | 9 | 1,8 | 9 | 1,8 |
|
Качество сервисного обслуживания |
0,18 | 8 | 1,44 | 9 | 1,62 | 8 | 1,44 | 8 | 1,44 |
| Срок поставки | 0,15 | 8 | 1,2 | 9 | 1,35 | 8 | 1,2 | 9 | 1,35 |
| Квалификация персонала | 0,14 | 8 | 1,12 | 9 | 1,26 | 9 | 1,26 | 9 | 1,26 |
| Рекламная и маркетинговая деятельность | 0,15 | 8 | 1,2 | 10 | 1,5 | 7 | 1,05 | 9 | 1,35 |
| Широта дополнительных услуг | 0,18 | 8 | 1,44 | 9 | 1,62 | 10 | 1,8 | 9 | 1,62 |
| Итого: | 1 | 49 | 8,2 | 56 | 9,35 | 51 | 8,55 | 53 | 8,82 |
Из таблицы 2.3 видно, что самую высокую взвешенную оценку имеют компании «Тойота Центр Невский» и «Тойота Центр Пискаревский» (она равна 9,35 и 8,82). Эти компании являются признанными лидерами рынка. От них отстают «Тойота Центр Автово» (8,2) и «Тойота Центр Приморский» (8,55). Можно говорить о том, что для «Тойота Центр Приморский» есть направления совершенствования деятельности, одно из которых - повышение рекламной активности путем разработки эффективной программы продвижения.
Также автором была построена карта позиционирования для «Тойота Центр Приморский» и его конкурентов по двум критериям – удовлетворенность клиентов и объем продаж автомобилей в 2009 году в натуральном выражении (рис. 2.10).
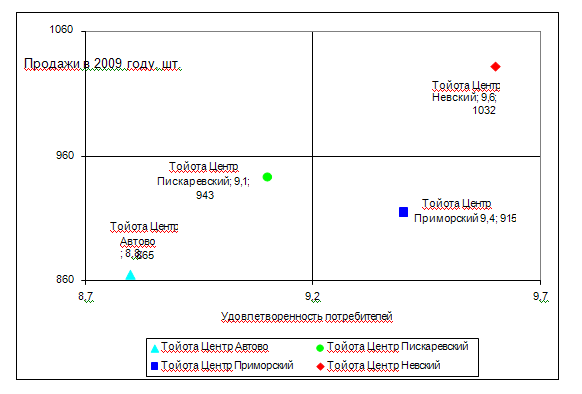
Рисунок 2.10 - Позиционирование конкурентов по критериям «удовлетворенность клиентов» (горизонтальная ось) и «количество проданных в 2009 году автомобилей» (вертикальная ось)
Для оценки удовлетворенности автором был проведен опрос 20 потребителей, имевших опыт потребления услуг представленных выше конкурентов (проводилась интегральная оценка по 10-балльной шкале без определения и оценки критериев удовлетворенности потребителей, затем была получена средняя арифметическая оценка). Как видно, лучшую позицию имеет автоцентр «Тойота Центр Невский», который был лидером и по результатам конкурентного анализа, «Тойота Центр Пискаревский» имеет второе место по продажам, но при этом третье место по удовлетворенности клиентов, «Тойота Центр Автово» оказался самым слабым конкурентом по данным критериям позиционирования (как и в случае с проведением конкурентного анализа), а «Тойота Центр Приморский», имеющий второе место по уровню удовлетворенности потребителей, получил третье место по объему продаж.
Таким образом, нельзя говорить о прямой взаимосвязи между уровнем потребительской удовлетворенности и объемами продаж, хотя такая тенденция и существует – на продажи могут влиять проводимые автосалонами акции, месторасположение салонов и другие факторы. «Тойота Центр Приморский» является средней компанией как по итогам конкурентного анализа, так и по итогам построения карты позиционирования – требуется работать над повышением удовлетворенности потребителей и увеличением продаж автомобилей.
2.4 Исследование особенностей поведения потребителей на автомобильном рынке
Проведение исследования потребителей базировалось на вторичных данных и проведении опросов потребителей.
Ниже представлены результаты исследования, проведенного компанией «Гортис», которая разделила всех потребителей на автомобильном рынке на несколько групп (таблица 2.4).
Таблица 2.4 - Группировка потребителей на автомобильном рынке
| Наименование | Ценности и стили жизни | Демографические характеристики | Покупательское поведение |
| Подражающие | Амбициозные. Озабоченные собственным статусом. Движутся вверх. Энергичные, конкурируют между собой. | Доход от среднего до очень высокого. «Всегда молодые». Живут в крупных городах. | Потребление бросается в глаза. Склонны к имитации. Следят за модой |
| Преуспевающие | Достижения, успех, слава. Материализм Лидерство, эффективность, комфорт | Очень высокий доход Лидеры в бизнесе, политике и т.д. Высоко образованы, живут в городах и пригородах | Товары должны давать представление об успехе. Последние модели, роскошные товары и подарки. «Новые и улучшенные» товары. |
| Индивидуалисты | Ярко выраженные индивидуалисты Решительные, импульсивные, экспериментаторы, непостоянны | Молодые. Многие не состоят в браке. Студенты или начинающие работать. Имеют богатых родителей | Выражают чей-то вкус. Любят экспериментировать. Свободны от предрассудков, склонны к самым большим причудам. Покупки схожи с покупками друзей, соседей и пр. |
| Социально озабоченные | Несут социальную ответственность. Живут просто | Отличное образование. Разные возраста и районы проживания | Консервативны. Простота, бережливость. Заботятся об окружающей среде |
По мнению автора, потребители автомобилей Toyota относятся к группам «преуспевающие» и «индивидуалисты», к «подражающим» относятся потребители автомобилей премиум-класса, к «социально озабоченным» - потребители недорогих иномарок и автомобилей российского производства.
Также рассмотрим особенности поведения потребителей на автомобильном рынке России и г. Санкт-Петербурга, обусловленные социокультурными и демографическими факторами. На автомобильных рынках Европы, Японии и США сильны традиции. Поэтому их потребительская аудитория четко сегментирована не только по брендам, но даже по приверженности к автомобилям с определенным типом кузова – есть традиционные потребители седанов, хэтчбэков, мини-вэнов. В России автомобилизация только набирает обороты, поэтому покупатели, как правило, не ограничиваются одним типом автомобиля, а с легкостью меняют свои предпочтения, переходя из одного сегмента в другой. К тому же здесь более суровые условия и для отечественных моделей, сделанных в соответствии с имеющимися возможностями, и для легковых иномарок, материализованного результата работы зарубежных маркетологов, и это не может не оказывать влияния на предпочтения российских потребителей.
Опрос московских и петербургских специалистов и дилерских компаний показал некоторые закономерности, в которых нашли отражение принципы, укоренившиеся на развитых рынках, а также российская специфика. Генеральный директор автоцентра «Атлант-М Лахта», рассказывая о принципах выбора автомобиля российским потребителем, выделил несколько долговременных трендов: основная тенденция - стремление клиентов выбирать импортные автомобили, традиционным остается желание приобретать авто больших размеров с богатым набором опций, и при первой же возможности клиенты делают выбор в пользу внедорожника. Склонность российских потребителей к большим и богатым автомобилям связана с характерным для периода первоначального накопления стремлением к демонстративному потреблению. В этом смысле россияне ближе к американской модели, нежели европейской.
Руководитель отдела маркетинга группы компаний «Мега-Авто» считает, что значимость факторов, влияющих на выбор, зависит от класса автомобиля и психотипа его владельца. Покупатели автомобилей низшего ценового диапазона особенно чувствительны к цене и выбирают автомобиль как средство передвижения, исходя из того, сколько они могут потратить на его покупку и содержание. Владельцы автомобилей среднего ценового диапазона выбирают автомобиль по сочетанию критериев «цена-качество». А для высокого ценового сегмента важны известность и имидж марки, которые имеют огромное значение для демонстрации статуса автовладельца. Для многих это залог успеха в бизнесе. Критерии выбора зависят от ценового диапазона автомобиля, но при этом, например, для таких брендов, как Nissan или бюджетных брендов GM, упор делается на автомобиль как средство передвижения, в то время как Subaru - скорее на самовыражение и стиль жизни.
В целом, брендовая структура российского рынка еще не сформирована, и, соответственно, предпочтения потребителей в этом плане могут быть совершенно разными. Но, судя по результатам исследования силы автомобильных брендов в России, проведенного BBDO Russia совместно с компанией GfK, ситуация начинает меняться. Самым желанным автомобилем для россиян оказался BMW. На вопрос, готовы ли они платить за автомобиль марки BMW больше, чем за аналогичный другой марки, утвердительно ответили более 73% респондентов. На втором месте оказалась Toyota, за которую готовы переплачивать 70% опрошенных. Кроме того, чем выше класс автомобиля, тем менее охотно владельцы меняют бренд. Наиболее лояльны к марке потребители высокого ценового и премиум-сегментов.
Аналитическое автомобильное агентство Kelley Blue Book (KBB) и комиссия по исследованию автомобильного рынка перечислили основные бренды, чья продукция, по мнению покупателей, обладает наиболее интересным «внешним видом» в своем сегменте рынка. Несмотря на то, что дизайн играет не самую важную роль в конструкции автомобиля, он может сыграть решающую роль при его покупке. Согласно данным KBB, Nissan выпускает стильные автомобили в сегменте недорогих авто, и в этой номинации компания опередила своих конкурентов – Toyota и Honda. Компания Ford получил два приза – за дизайн грузовиков и недорогих вседорожников, в то время как BMW удостоилась также двух призов за дизайн автомобилей класса «люкс». В категории спортивных автомобилей и кабриолетов победителем стал Porsche.
Автолюбители всё больше предпочитают приобретать автомобили, которые могут удовлетворить их по всем параметрам, а не только по цене. Этому способствовал до кризиса как общий рост уровня благосостояния населения, так и бурное развитие рынка кредитов. Согласно рейтингу «РБК.Рейтинг» и АКГ «ФинЭкспертиза», чувство наибольшего удовлетворения вызывают качественные немецкие и японские автомобили. Рейтинг составлен на основе опросных данных, полученных на сайте «РБК.Рейтинг» в период с апреля по май 2007 г. Всего в опросе приняли участие 1460 человек. Результаты представлены в таблице 2.5. Как видно, самую большую любовь снискала BMW, которая дарит водителям свою высокую управляемость. На втором месте - Audi, выделяющаяся более спокойными чертами и ощущением надёжности, а её полный привод обеспечивает высокий комфорт езды как летом, так и зимой.
Таблица 2.5 - Рейтинг марок легковых автомобилей по субъективному ощущению степени удовлетворенности водителя
| № | Марка | Рейтинг |
| 1 | BMW | 170,78 |
| 2 | Audi | 107,82 |
| 3 | Lexus | 101,91 |
| 4 | Toyota | 87,18 |
| 5 | Mercedes-Benz | 77,45 |
| 6 | Volkswagen | 42,74 |
| 7 | Hyundai | 38,50 |
| 8 | Infiniti | 34,69 |
| 9 | Subaru | 34,69 |
| 10 | Honda | 34,64 |
Третье и четвертое места занимают Lexus, отличительной чертой которых являются высокий комфорт и в оформлении салона, и при езде. Все участники таблицы отличаются запоминающимся дизайном и ассоциируются у окружающих исключительно с респектабельностью владельца, что, видимо, и обеспечило высокую удовлетворённость их водителей этими автомобилями.
Аналитическое автомобильное агентство Kelley Blue Book (KBB) и комиссия по исследованию автомобильного рынка также перечислили основные бренды, чья продукция, по мнению покупателей, обладает наиболее интересным «внешним видом» в своем сегменте рынка. Несмотря на то, что дизайн играет не самую важную роль в конструкции автомобиля, он может сыграть решающую роль при его покупке. Согласно данным KBB, Nissan выпускает стильные автомобили в сегменте недорогих авто, и в этой номинации компания опередила своих конкурентов – Toyota и Honda. Ford получила два приза – за дизайн грузовиков и недорогих вседорожников, в то время как BMW удостоилась также двух призов за дизайн автомобилей класса «люкс». В категории спортивных автомобилей и кабриолетов победителем стал Porsche.
Также проанализируем демографическую структуру владельцев автомобилей в России и Санкт-Петербурге. Исследование «Автовладельцы и страхование: новые грани взаимодействия» проводилось на всероссийской выборке ВЦИОМ, которая реализуется по четырехступенчатой стратифицированной схеме и включает в себя 39 регионов. В выборку входили 153 точки опроса в 100 населенных пунктах. Она охватывала постоянно проживающее взрослое население России старше 18-ти лет. Объем выборочной совокупности - 1600 респондентов.
Российский легковой автопарк характеризуется высокой долей отечественных автомобилей и автомобилей старше 5 лет. Доля иномарок до 5 лет составляет всего 8%, иномарок старше 5 лет - 10%, отечественных автомобилей до 5 лет – 35%, отечественных автомобилей старше 5 лет – 47%, при этом автомобили до 5 лет составляют 43%, а старше 5 лет – 57% автомобилей россиян. В целом более половины автопарка сосредоточено в средних городах (от 500 тысяч до 1 млн. человек – 28%, от 100 тысяч до 500 тысяч человек – 25%). На Москву и Санкт-Петербург приходится 15% автопарка, на города с населением более 1 млн. человек – 25% (таблица 2.6).
Таблица 2.6 - Структура автопарка россиян в 2008 году и его распределение по населенным пунктам
| Автомобиль | Санкт-Петербург, СПб | Более 1 млн.чел | От 500 тыс.чел. до 1 млн.чел | От 100 тыс.чел. до 500 тыс.чел. | От 50 тыс. чел. до 100 тыс. чел. | Сельский населенный пункт | Всего по РФ |
| Иномарка до 5 лет | 10% | 6% | 7% | 9% | 3% | 6% | 8% |
| Иномарка старше 5 лет | 11% | 9% | 10% | 14% | 7% | 12% | 10% |
| Отечественного производства до 5 лет | 35,5% | 37% | 36% | 35% | 41% | 27% | 35% |
| Отечественного производства старше 5 лет | 44% | 48% | 48% | 44% | 49% | 54,5% | 47% |
| Всего по автопарку | 15% | 25% | 28% | 25% | 4 % | 2% | 100% |
Среди автовладельцев наибольшая доля приходится на мужчин – 82%, женщины составляют сегмент в 18%. Несмотря на небольшие размеры «женского» сегмента, его характеризуют выраженные особенности - более высокая доля владения иномарками (25% против 17%) и новыми автомобилями (53% против 42%) (таблица 2.7). С увеличением возраста респондентов доля иномарок снижается, а владение отечественными автомобилями, особенно старше 5 лет, увеличивается. С точки зрения основных занятий респондентов, наиболее выражено владение иномарками в группе людей, занимающихся частным бизнесом, менеджеров высшего звена, а также домохозяек.
Таблица 2.7 - Автопарк россиян в зависимости от пола и возраста автовладельца
| Автомобиль | Пол | Возраст | |||||
| Мужчины | Женщины | 18-24 года | 25-34 года | 34-44 года | 45-59 лет | 60 и старше | |
| иномарка до 5 лет | 7% | 12% | 10% | 8% | 7% | 7% | - |
| иномарка старше 5 лет | 10% | 13% | 7% | 13% | 11% | 11% | 3% |
| отечественного производства до 5 лет | 35% | 41% | 35% | 38% | 38% | 33% | 33% |
| отечественного производства старше 5 лет | 49% | 34% | 49% | 42% | 44% | 50% | 63% |
Проведенное выше исследование позволяет сделать вывод о том, что в целом лишь небольшая часть населения имеет новые автомобили, т.е. совершила недавнюю покупку автомобиля, кроме того, важно учесть, что в связи с тем, что ранее большинство респондентов покупали автомобиль за счет собственных средств или за счет получения кредитов, сейчас под влиянием кризиса покупательская способность населения ограничена, а рынок автокредитования также переживает кризис.
Последний обзор надежности автомобилей от журнала Consumer Reports, который занимается изучением качества товаров и лояльности покупателей, показал довольно интересные результаты - это выражается в явном подъеме многих домашних автопроизводителей, одним из главных лидеров среди которых по-прежнему остается компания Ford (таблица 2.8).
Таблица 2.8 - Самые надежные автомобили 2009 года
| № | Компания | Индекс надежности |
| 1 | Suzuki | 31,13 |
| 2 | Honda | 33,17 |
| 3 | Mazda | 53,5 |
| 4 | Toyota | 56,22 |
| 5 | Skoda | 58,87 |
| 6 | Smart | 66,4 |
| 7 | Citroen | 66,61 |
| 8 | Hyundai | 66,97 |
| 9 | Nissan | 70,02 |
| 10 | Ford | 70,71 |
Данный рейтинг основывается на опросе самих автовладельцев, по результатам которых составляется индекс надежности, учитывающий количество поломок, время за которое их можно устранить, а также стоимость самого ремонта. При этом в опросе не участвуют владельцы новых авто (машины младше трех лет), для которых проблема ремонта не так актуальна. В качестве среднего показателя эксперты из Warranty Direct выбрали величину, равную 112. Чем больше индекс, тем менее надежным является автомобиль, и наоборот, если индекс меньше 112, то автомобиль является более надежным. Как видно, компания Toyota занимает 4 место в рейтинге, что позволяет оценивать ее с точки зрения потребителей как надежный автомобиль.
Автором было проведено позиционирование компании Toyota на автомобильном рынке с точки зрения двух критериев – «объемы продаж по итогам 2009 года» и «надежность» (приложение 12) (данные из таблиц 2.2 и 2.8). Компания Toyota по выбранным критериям позиционирования является одним из лидеров рынка. Конкурентами выступают при этом автомобили компаний Ford, Hyundai и Nissan.
Также была построена карта позиционирования по критериям «объем продаж за 2009 год» и «удовлетворенность потребителей» (приложение 13). Данные о продажах были взяты из таблицы 2.2, а удовлетворенность рассматривалась как интегральный показатель (приложение 14). Для оценки удовлетворенности автором был проведен опрос 150 владельцев автомобилей представленных марок, каждый из которых оценивал удовлетворенность по набору критериев по 10-балльной шкале, затем были получены средние оценки, которые были округлены до целых чисел. Компания Toyota занимает позиции выше среднего по обоим критериям, но уступает наиболее массовым моделям по объемам продаж (Ford, Renault, Hundai), а наиболее дорогим автомобилям по удовлетворенности (Volvo, BMW, Audi и др.). В целом же, положение компании на рынке крепкое и стабильное по обоим критериям позиционирования.
Самым приоритетным критерием при выборе автомобиля, по мнению опрошенных автовладельцев, является качество (практически все респонденты называли этот фактор первым по важности). Следующими являются безопасность и технические характеристики автомобиля. Эти качества, в частности безопасность, оценивались респондентами как более важные по сравнению даже со стоимостью при покупке. Менее значимыми факторами оказались срок поставки, экологичность и проходимость автомобиля.
Другой подтвержденный исследованием факт – популярность автомобилей в кузове седан, ему отдают предпочтение 58% опрошенных. Вторую строчку этого рейтинга заняли внедорожники (23%). Что касается частоты смены автомобилей, то на сегодняшний день она чаще всего происходит раз в 3, 4 и 5 лет (24%, 19% и 21% соответственно).
Кроме того, нужно отметить, что по результатам исследования, проведенного агентством маркетинговых исследований Vector Market Research, среди автовладельцев Санкт-Петербурга и Ленинградской области до кризиса, 65% опрошенных в качестве своего следующего авто приобретут новый автомобиль, 16% - подержанный, кроме того, велика доля тех (19%), кто пока еще не определился с ответом на этот вопрос.
В данном разделе представлены результаты исследования клиентов автосалона «Тойота» (ООО «Тойота Центр Приморский»). Автором было опрошено 40 человек непосредственно в автосалоне в ноябре-декабре 2009 года.
Чаще всего в «Тойота Центр Приморский» заходят люди с целью покупки автомобиля. Таких людей 86% от общего количества посетителей автосалона. 9% клиентов заходят, чтобы сравнить цены на запчасти и автомобили компании Toyota (рис. 2.11).
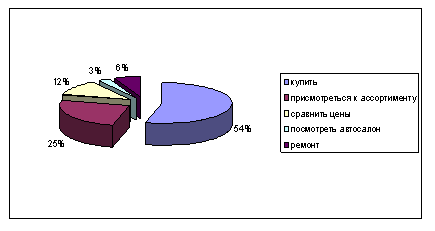
Рисунок 2.11 - Цель посещения «Тойота Центр Приморский»
Присмотреть автомобиль для себя приходят 43% мужчин. Посетителей, предпочитающих покупать машину для всей семьи 31%, желающих приобрести машину для хозяйственных работ (для бизнеса) 14%. И лишь 11% клиентов приобретают автомобиль для дамы (рис. 2.12).
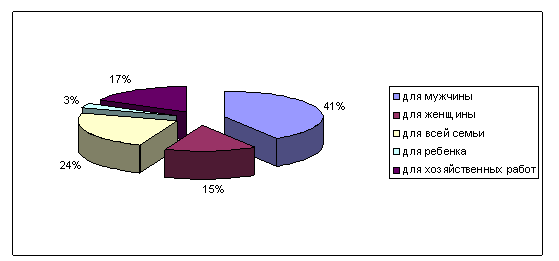
Рисунок 2.12 - Предназначение покупки в «Тойота Центр Приморский»
Выбор автомобиля зависит, в первую очередь, от технических данных товара (80%). Дизайн (63%) и цена (43%) тоже играют важную роль. А экономичность, долговечность и престижность находятся на втором плане (рис. 2.13).
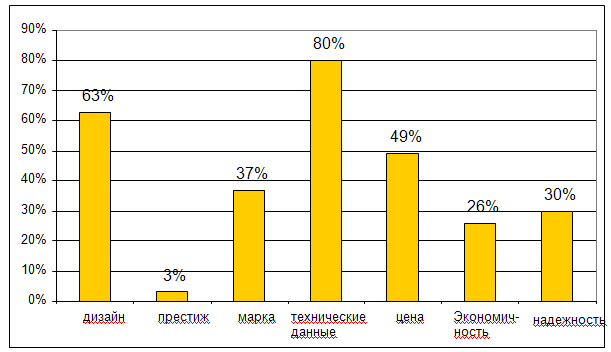
Рисунок 2.13 - Критерии выбора автомобиля в «Тойота Центр Приморский» (возможны несколько вариантов ответа)
Наиболее важными критериями при выборе автосалона являются: уровень цен (69%), возможность выбора (47%), послепродажное обслуживание (47%), а также наличие скидок (31%) (рис. 2.14).
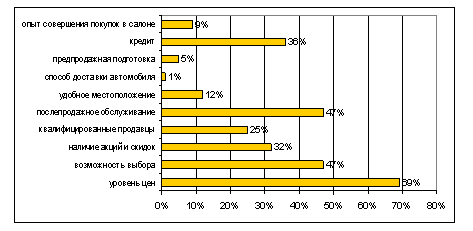
Рисунок 2.14 - Критерии выбора «Тойота Центр Приморский» (возможны несколько вариантов ответа)
При выборе автосервиса респонденты руководствуются: наличием квалифицированных мастеров (72%), репутацией автосервиса (44%), своим собственным опытом (34%), возможностями автосервиса (31%) (рис. 2.15).
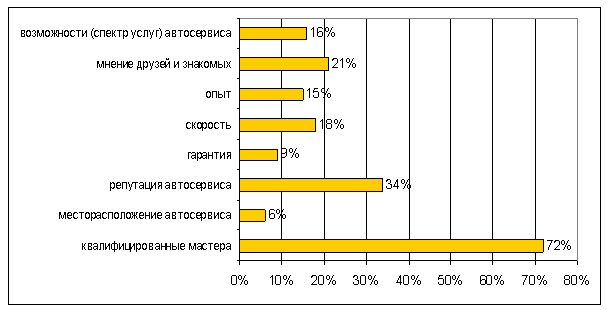
Рисунок 2.15 - Критерии выбора автосервиса «Тойота Центр Приморский»
Распределение респондентов по возрасту представлено на рис. 2.16.
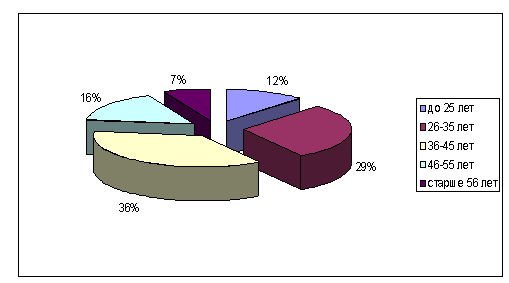
Рисунок 2.16 - Распределение респондентов по возрасту
Таким образом, можно говорить о том, что целевая аудитория ООО «Тойота Центр Приморский» имеет возраст 26-45 лет.
Распределение респондентов по уровню доходов представлено на рис. 2.17.
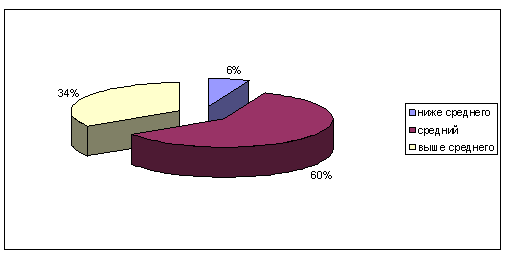
Рисунок 2.17 - Распределение респондентов по уровню доходов
Таким образом, деятельность салона