Маркетинг на предприятии: роль и особенности
обеспечить управление документацией и данными;
обеспечивать проектирование и внедрение технологических процессов, обеспечить стабильность качества выпускаемой продукции;
обеспечить проведение работ по созданию, развитию, техническому перевооружению производства, его специализации в целях обеспечения выпуска продукции высокого качества, удовлетворения требований потребителя;
Техническому директору подчиняются отделы охраны труда, главного энергетика, главного механика и главного конструктора.
Финансовый директор обязан:
- участвовать в формировании политики предприятия в области качества и ее реализации;
- координировать планирование и выполнение показателей по объемам производства, прибыли, себестоимости;
- обеспечивать достижение стабильных результатов качества, удовлетворяющих требования потребителя при наименьших затратах материальных, трудовых и финансовых ресурсов;
- прогнозировать и планировать затраты на обеспечение долгосрочных программ и планов улучшения качества изготовления продукции;
- участвовать в работах по анализу затрат на качество продукции;
- организовать аттестацию рабочих, руководителей, специалистов и служащих предприятия;
- по финансированию деятельности предприятия (определять рациональную структуру соотношения между заемными и собственными средствами с учетом допустимого уровня финансового риска; обеспечивать самофинансирование развития и наращивания собственных средств);
определять основные направления расходования средств, соответствующие стратегическим и тактическим целям предприятия;
проводить анализ инвестиционных проектов хозяйственного характера, производить отбор наилучших из них;
совершенствовать структуру управления и многое другое.
Финансовый директор имеет право:
оформлять хозяйственные договора;
подписывать претензионно - исковые документы;
правительствовать от имени генерального директора и по его поручению в вышестоящих и других организациях;
подписывать документацию в пределах своей компетенции кроме документов по отчуждению имущества;
согласовывать прием, увольнение, перевод, обучение, поощрение работников подчиненных подразделений;
давать предложение по изменению структуры общества.
Финансовому директору подчиняются планово – экономический отдел, отдел внешнеэкономических связей, отдел организации труда и заработной платы, валютно-финансовый отдел, канцелярия.
Директору по производству необходимо разрабатывать программы выхода на новые рынки сбыта, профиль, специализацию и особенности структуры предприятия, перспективы технического, экономического и социального развития предприятия, порядок заключения и исполнения хозяйственных договоров, конъюнктуру рынка, научно-технические достижения и передовой опыт в соответствующей отрасли производства, организацию производственного планирования, организацию оперативного учета хода производства и многое другое.
Директор по производству обязан:
участвовать в формировании политики предприятия в области качества и ее реализации,
ориентировать деятельность предприятия на запросы потребителей;
организовывать управление и планирование процессов производства с целью обеспечения качества выпускаемой продукции,
обеспечивать статус продукции относительно точки контроля и испытаний;
обеспечивать расчет потребностей, планирование, изготовление тары;
обеспечивать ритмичность процессов на всех этапах производства;
обеспечивать работу железнодорожного транспорта, ритмичность погрузочно-разгрузочных работ.
Директору по производству подчиняется производственно-диспетчерский отдел.
Коммерческий директор обязан:
участвовать в формировании политики предприятия в области качества и реализации;
организовывать своевременное и комплексное обеспечение материально-техническими ресурсами;
обеспечивать своевременное заключение контрактов на закупку продукции;
обеспечивать соблюдение правовых норм при заключении контрактов на поставку закупаемой продукции с субподрядчиками;
осуществлять организацию оценки и выбора поставщиков;
обеспечивать сохранность закупленной продукции, находящейся на складах Управления закупок;
решать с государственными и международными организациями вопросы, связанные с исполнением заключенных контрактов, договоров.
Директор по работе с персоналом обязан:
обеспечивать управление трудовыми ресурсами предприятия;
обеспечивать организацию работ по определению потребности в обучении;
обеспечивать организацию и осуществление профессионального обучения и переподготовки персонала, повышение квалификации рабочих и специалистов;
осуществлять набор персонала и отбор лучших из резерва, созданного в ходе набора;
обеспечивать совершенствование льгот в целях привлечения, найма и сохранения персонала (пенсионное обеспечение; круглосуточное питание; выдача спецодежды, спец. обуви, защитных средств, стирка, химчистка и ремонт спецодежды; детские дошкольные учреждения, оздоровительный лагерь, детские клубы; различные объекты социальной сферы);
обеспечивать благоустройство, озеленение территории предприятия.
Директору по работе с персоналом подчиняется отдел кадров.
Главный бухгалтер обязан:
организовывать учет финансово-хозяйственной деятельности предприятия и анализ с целью выявления внутрихозяйственных резервов, ликвидации потерь и непроизводственных расходов;
организовывать учет имущества, обязательств и хозяйственных операций, поступающих основных средств, товарно-материальных ценностей и денежных средств, своевременное отражение на счетах бухгалтерского учета операций, связанных с их движением, учет издержек обращения, исполнения смет расходов, реализации продукции, выполнение работ (услуг), результатов хозяйственно-финансовой деятельности предприятия, а также финансовых, расчетных и кредитных операций. Главному бухгалтеру подчиняется бухгалтерия.
Директор по управлению качеством обязан:
обеспечивать разработку, внедрение, эффективное функционирование и совершенствование Системы качества предприятия в соответствии с МС ИСО 9000;
внедрять и выполнять документы системы качества и другое. Директору по управлению качеством подчиняются отдел технического контроля, отдел обеспечения качества и центральная лаборатория. Директор по управлению качеством, главный бухгалтер, технический директор, финансовый директор, коммерческий директор, директор по работе с персоналом и директор по производству непосредственно подчиняются генеральному директору «ЕМК».
В результате проведенного анализа внутренней среды «ЕМК» можно выявить сильные и слабые стороны. К сильным сторонам можно отнести прогрессивно-развивающуюся технологию, наличие развитого маркетинга. К отрицательным сторонам предприятия можно отнести негативную обстановку в коллективе из-за разного уровня заработной платы, малое выделение средств на повышение квалификации работников.
Внешняя среда – это все те факторы, которые находятся за пределами предприятия и могут на него воздействовать. Внешняя среда, в которой приходится работать предприятию, находится в непрерывном движении, подвержена изменениям. Меняются вкусы потребителей, рыночный курс рубля по отношению к другим валютам, вводятся новые законы и налоги, изменяются рыночные структуры, новые технологии революционизируют процессы производства, действуют еще и многие другие факторы. Способность предприятия реагировать и справляться с этими изменениями внешней среды является одной из наиболее важных составляющих ее успеха. Вместе с тем эта способность является условием осуществления запланированных стратегических изменений.
Первым шагом по анализу факторов внешней среды является сбор информации о социальных, экономических, политических и технологических тенденциях в изменениях среды существования предприятия. Для этого проведем PEST – анализ, результаты которого сведем в таблицу 1.
Основные факторы внешней среды, воздействующие на поведение предприятия, могут быть разделены на четыре крупные группы:
- политические и правовые;
- экономические;
- социальные и культурные;
- технологические.
Рассмотренные ниже факторы так или иначе оказывают влияние не деятельность предприятия. Изменения произошедшие в налоговом, трудовом и др. законодательных актах отслеживаются опытными юристами, которые работают на предприятии. Кредитно-денежная политика и уровень процентной ставки непосредственно влияют на деятельность компании, так как ЕМК постоянно берет кредит в банках. Социальное благосостояние граждан также очень важно для компании, так как мебель, производимая на ЕМК достаточно дорогая. Предприятие оснащено высокопроизводительными линиями производства мебели, полностью компьютеризировано. ЕМК следит за последними новинками НТП (оборудование для обработки ДСП, ДВП; составляющие компьютера; компьютерные программы для бухгалтерии, обновления базы данных и многое другое).
Таблица 1 - PEST – анализ
| Политико–правовые факторы | Экономические факторы |
|
- изменения в налоговом законодательстве; - правовое регулирование найма, увольнения, оплаты труда; - патентное законодательство; - контроль над ценами и заработной платой. |
-природные ресурсы; -кредитно – денежная политика; -производительность труда; -располагаемый личный доход; - уровень процентной ставки; - инфляция; - ставки налогов; |
| Социокультурные факторы | Технологические факторы |
|
-отношение к новым продуктам, стиль жизни, значимость карьеры, активность потребителей; -представления об условиях труда; - социальное благосостояние; - уровень образования. |
-приоритетные направления затрат на НИОКР; -патентная защита; -интенсивность внедрения новых продуктов; -автоматизация; -роботизация. |
Сравнительная оценка возможностей предприятия по отношению к основным конкурентам, действующим на рынке, является необходимой в процессе проведения анализа внешней среды.
Основными факторами прямого воздействия на предприятие являются поставщики, потребители и конкуренты.
Конкуренты являются внешним фактором, влияние которого невозможно оспаривать. Если не удовлетворять нужды потребителей также эффективно, как это делают конкуренты, предприятию невозможно долго продержаться на рынке. Во многих случаях именно конкуренты определяют, какого рода результаты деятельности можно продать, и какую цену запросить. Они также могут вести конкурентную борьбу за трудовые ресурсы, материалы, капитал (инвестиции) и право использовать определенные технические нововведения. Конкуренция влияет также на условия работы и оплату труда внутри организации, на характер отношений руководителей с подчиненными.
Основными конкурентами «ЕМК» являются такие предприятия как:
- ООО «СП Мебель» г. Сергиев Пасад;
- ООО МФ «ДАНА» п. Нахабино Московская область;
- ООО «Дятьково-Мебель» г. Москва;
- ООО«Севзапмебель» г. Санкт-петербург;
- ООО «Столплит» г. Москва;
- ЗАО «ВМЗ-МЕБЕЛЬ» г. Москва.
Структуру основных конкурентов можно увидеть на рисунках 2 и 3.
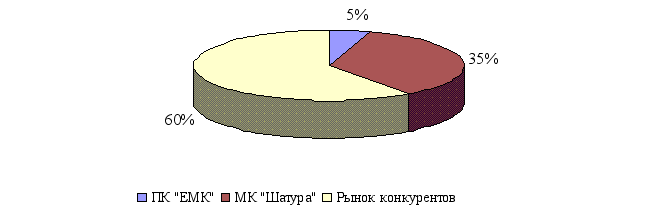 Рисунок
2 – Положение
ПК «ЕМК» на
рынке
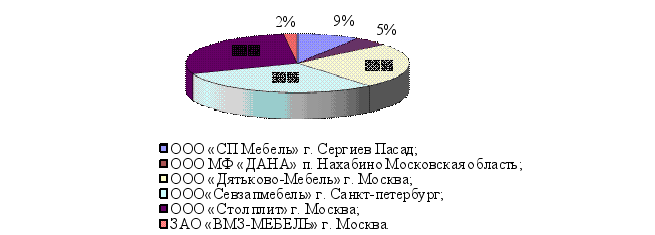 Рисунок
3 – Основные
конкуренты
ПК «ЕМК»
«ЕМК» имеет ряд преимуществ по сравнению со своими конкурентами, т.к. оснащена современным высокотехнологичным оборудованием производства Германии, Франции, Италии и Финляндии для производства разнообразной мебели. Мебель «ЕМК» создана по проекту французских дизайнеров и французской технологии производства. Используется экологически чистая ДСП, облицованная пленками с финиш-эффектом. Применяются отделочные материалы и фурнитура ведущих европейских фирм-производителей. Мягкость форм достигается за счет применения «софтформинда» и различных типов профилей ПВХ. Мебель продается в разнообразном виде в компактной и надежной упаковке из гофрокартона. Она легко и быстро собирается с помощью подробной схемы.
Для привлечения внимания потребителей и для укрепления позиций на рынке сбыта специалисты «ЕМК» придумали новый логотип, который представляет собой желто-оранжевый цветок, размещенной на терракотовом фоне. Терракотовый цвет отражает основательность, уважение к традициям. Желто-оранжевый символизирует тепло дома, семьи. Символ цветка отражает последовательный подход «ЕМК» к удовлетворению индивидуальных потребностей каждого покупателя, помогая улучшить его жизненное пространство. По мнению экспертов, такое сочетание вызывает ощущение близости бренда к потребителю, его современности и позитивной направленности. Дизайн логотипа отражает слоган «ЕМК» «Перемены к лучшему!»
Реклама мебели «ЕМК» представлена и на радио и на телевидение, у компании есть даже собственный сайт в Интернете. Покупателям, поставщикам сырья и другим заинтересованным лицам предприятие дарит памятные сувениры с логотипами «ЕМК» (зажигалки, ручки и т.д.).
На предприятии открыт для посетителей демонстрационный зал выпускаемой продукции. Предприятие ежемесячно проводит выставки существующих коллекций и иногда новых видов изделий. Наиболее интенсивную форму контакта с заинтересованными лицами представляет персональная продажа. Но на практике возникает множество проблем, например, следующие:
- в ряде случаев очень большая географическая удалённость, которая затрудняет эффективное планирование поездок и их контроль;
- требуемая интенсивность обслуживания потенциальных клиентов;
- высокие затраты на проектирование и подготовку. Справочник по продажам является одним из важнейших инструментов деятельности по сбыту продукции.
В качестве каналов продвижения и сбыта продукции «ЕМК» использует:
- реклама в региональных газетах и на местном и региональном телевидении;
- участие в постоянно действующих выставках, в мебельных магазинах города и области;
- распространение рекламных листков на продукцию «ЕМК» в России и странах СНГ.
Потребители также являются фактором, определяющим успешную деятельность предприятия. Удовлетворение требований и конкретного спроса покупателей определяет цель и содержание бизнеса. Выживание и результативная деятельность организации зависит от ее способности находить своего потребителя и удовлетворять его запросы. Потребители, решая, какие товары и услуги для них желательны и по какой цене, определяют для организации ее главную цель и политику.
Основными потребителями «ЕМК» являются:
- ОАО ПК «Шатура» г. Москва;
- ООО «КАЙРОС» г. Москва;
- ООО «Сторосс офис» п. Правдинский Московская область;
- ООО «ПРАКТИК» г. Москва;
- ЗАО «Крокус Стиль Плюс» г. Москва.
Структуру основных потребителей можно наглядно увидеть на рисунке4.
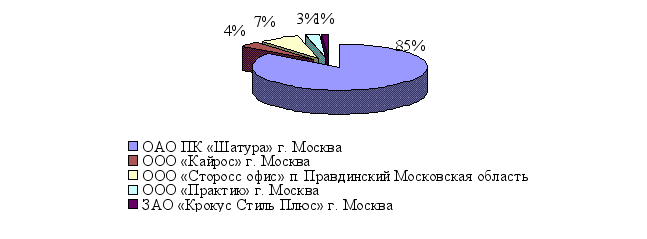 Рисунок
4 – Структура
основных потребителей
«ЕМК»
Поставщики оказывают непосредственной влияние на деятельность любой организации. С позиций системного подхода организация представляет механизм преобразования входов и выходы. Основными разновидностями входов организации являются поступления всех видов ресурсов для обеспечения ее производственной (операционной) деятельности.
Зависимость организации от поставщиков, обеспечивающих поступление указанных ресурсов из внешней среды для обеспечения деятельности организации, один из наиболее ярких примеров прямого воздействия среды на операционную деятельность организации и успешность этой деятельности.
Основное сырье и поставщики:
- ДСП – Сыктывкарский ЛПК и Завод ДСП (Сергиев Посад),
- пленка фирмы «Шиода» (Бельгия), «Маза» (Германия),
- фурнитура – «Блюш» (Германия), ОАО «МК Шатура»;
- ламинированная плита ДСП – ОАО «МК Шатура»;
- плита ДВП «Дельта ПФК» г. Пенза;
- зеркала ЗАО «Зеркальная фабрика» г. Саратов.
Для того чтобы успешно выживать в долгосрочной перспективе организация должна уметь прогнозировать то, какие трудности могут возникнуть на ее пути в будущем, и то, какие новые возможности могут открыться для нее. Поэтому стратегическое управление, изучая внешнюю среду, концентрирует внимание на выяснении какие угрозы и какие возможности таит в себе внешняя среда.
Довольно известный метод SWOT (аббревиатура из английских слов: сила-strength, слабость-weakness, возможности-opportunity и угрозы-threat) (26; с.155) является довольно широко признанным подходом, позволяющим провести совместное изучение внешней и внутренней среды.
Применяя метод SWOT, удается установить линии связи между силой и слабостью, которые присущи организации и внешними угрозами и возможностями. Методология SWOT предполагает сначала выявление сильных и слабых сторон, а также угроз и возможностей, а далее — установление цепочек связей между ними, которые в дальнейшем могут быть использованы для формулирования стратегии организации.
Сначала, с учетом конкретной ситуации, в которой находится организация, составляются список ее слабых и сильных сторон, а также список угроз и возможностей. После того как составлен конкретный список слабых и сильных сторон организации, а также угроз и возможностей, наступает этап установления связей между ними. Для установления этих связей составляется матрица SWOT.
Таблица 2 - SWOT-анализ
| Возможности | Угрозы |
|
Выход на новые рынки; Расширение ассортимента продукции; Увеличение взаимовыгодных торгово-экономических связей; Совершенствование менеджмента; Улучшение уровня жизни населения; Изменение моды; Появление новых поставщиков. |
Возможность появления новых конкурентов; Неблагоприятная политика правительства; Неблагоприятные демографические изменения; Снижение уровня доходов населения; Замедление роста рынка; Изменение покупательских предпочтений. |
| Сильные стороны | Слабые стороны |
|
Высокая квалификация работников; Хорошая репутация покупателей; Возможность получения экономии от роста объема производства «эффект масштаба»; Большие производственные возможности; Подходящие технологии; Высокий контроль качества; Широкий ассортимент и номенклатура продукции; Демонстрационная торговля. |
1. Недостаточная гибкость; 2. Недостаточный контроль за исполнением приказов и распоряжений; 3. Неполная загрузка производственных мощностей; 4. Не участие персонала в принятии управленческих решений. |
Исходя из данной таблицы можно предвидеть:
- расширение ассортимента продукции за счет используемых технологий, увеличения квалификации персонала, усиленного исследования рынка;
- спад объемов производства вследствие неблагоприятной демографической ситуации и снижения уровня доходов населения;
- появление новых конкурентов из-за невысоких маркетинговых способностей предприятия.
По данной таблице построены соответствующие кривые, которые наглядно показывают достоинства и недостатки ЕМК с различных точек зрения. Проанализировав кривую сильные и слабые стороны, можно сделать вывод о том, что со своей стороны «ЕМК» находится на высоком уровне. У «ЕМК» есть несколько преимуществ перед своими конкурентами:
- наличие современного оборудования, позволяющего использовать технологии производства, которые не имеют многие отечественные производители;
- размещение заказов от покупателей дает возможность полной загрузки мощностей, что повлечет постепенное снижение себестоимости продукции (т. к. производство «ЕМК» становится рентабельным при производстве больших серий);
- весь разработанный ассортимент отвечает требованиям рынка.
Проведя анализ внешней и внутренней среды, можно сделать вывод, что основными конкурентами «ЕМК» являются предприятия «Дятьково-Мебель», «Столплит» и «Севзапмебель». «ЕМК» оснащена современным высокотехнологичным оборудованием, продукция создана по проекту французских дизайнеров и французской технологии производства. Для производства мебели используется экологически чистая ДСП, применяются отделочные материалы и фурнитура ведущих европейских фирм-производителей. Реклама мебели «ЕМК» представлена и на радио и на телевидение, у компании есть даже собственный сайт в Интернете. Наиболее интенсивную форму контакта с заинтересованными лицами представляет персональная продажа. При изменении рыночной конъюнктуры в худшую для предприятия сторону, у ЕМК имеется достаточный запас прибыли в цене, что при необходимости, позволит реализовать тактику ценовой дискриминации в конкурентной борьбе за сохранение своей доли рынка (плановых объемов продаж).
В результате анализ внешней и внутренней среды дает возможность:
- определить приоритетность целей маркетинговой деятельности;
- установить последовательность альтернативных планов;
- детально ознакомиться с основными элементами комплекса маркетинга: «продукт» - «цена» - «продвижение продукта» - «доведение продукта до потребителя»;- сконцентрировать усилия на эффективных методах работы по продвижению товара до потребителя.
2.3 Анализ основных показателей работы предприятия ПК «ЕМК», филиал МК «Шатура»
Технико-экономический анализ является важнейшим элементом в системе управления производством, действенным средством выявления внутрихозяйственных резервов, основой разработки научно-обоснованных планов и управленческих решений. Технико-экономический анализ включает такие показатели как объем и себестоимость товарной и реализованной продукции; прибыль от реализации; рентабельность; фондоотдача; производительность и многие другие.
Важнейшим показателем себестоимости продукции является показатель затрат на один рубль продукции, так как он показывает взаимосвязь между себестоимостью и объемами продукции (рисунки 5 и 6).
За анализируемый период затраты на один рубль товарной продукции практически не изменились. Хотя в 2007 году наблюдалось резкое увеличение данного показателя до 76,3 коп. Это говорит о том, что темп роста себестоимости продукции превысил темп роста объема товарной продукции. Объем товарной продукции увеличился в 2007 году на 200125 т. руб. (34,48%).

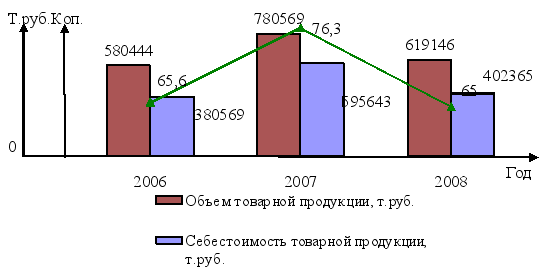
Рисунок 5 - Динамика затрат на рубль товарной продукции
Это связано с выходом предприятия на новые рынки. В 2008 году объем выпуска по сравнению с 2006 годом снизился на 20,68% (161423 т. руб.), это связано с тем, что на складе предприятия накопилось много готовой продукции. Себестоимость товарной продукции также как объем выпуска товарной продукции в 2007 году увеличивается на 215074 т. руб. (56,51%), а в 2008 году снижается на 193278 т. руб. (32,45%).
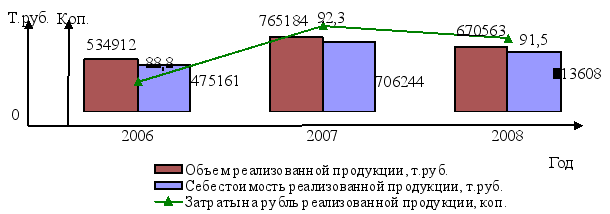 Рисунок
6 - Динамика затрат
на рубль реализованной
продукции
Затраты на рубль реализованной продукции в течение рассматриваемого периода практически не изменились. Но в 2007 году данный показатель увеличился по сравнению с 2006 годом на 3,94%. Такое поведение обусловлено увеличением объемов реализации продукции, и, следовательно, затрат. В 2008 году рассматриваемый показатель снижается до 91,5 коп. вследствие уменьшения постоянных затрат в структуре себестоимости продукции. В 2006 и 2007 годах объем реализации меньше объема выпуска товарной продукции, а в 2008 году объем реализации превышает объем выпуска на 51417 т. руб. Это говорит о том, что предприятие реализует остатки, находящиеся на складе готовой продукции предприятия. Далее рассмотрим результирующие показатели деятельности предприятия. Прибыль от реализации и балансовая прибыль являются важнейшими показателями работы любого предприятии (рисунок 7 и 8). Стремление повысить эти показатели является важнейшей целью компании.
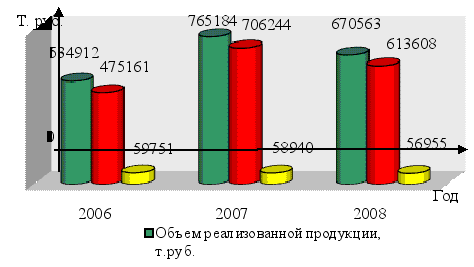
Рисунок 7 - Динамика прибыли от реализации продукции
На протяжении рассматриваемого периода прибыль от реализации снижается, но незначительно. В 2007 году на 811 т. руб. (1,36%) и в 2008 году по сравнению с 2007 годом на 1985 т. руб. (3,37%). Это связано с тем, что темп изменения себестоимости реализованной продукции превышает темп изменения объема реализованной продукции.
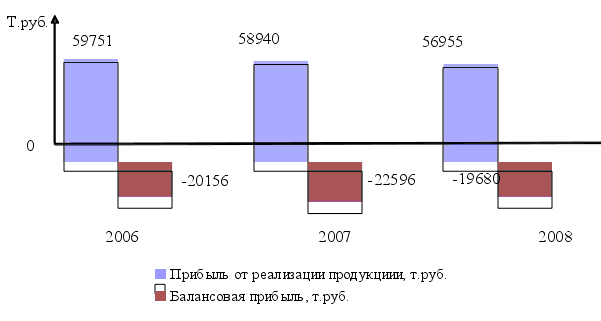
Рисунок 8 - Динамика прибыли
Данные свидетельствуют о том, что на протяжении рассматриваемого периода прибыль от реализации ежегодно снижается. В целом деятельность предприятия убыточна, так как балансовая прибыль со знаком минус и на протяжении 2006-2008 гг. ее значение практически не изменилось. Как видно из графика прибыль от реализации продукции приносит предприятию постоянный доход, но наблюдается тенденция спада на 1,36% в 2007 году по сравнению с 2006 годом и на 3,37% в 2008 году по сравнению с предыдущим годом. Но предприятие на протяжении рассматриваемого периода несет большие убытки от прочих видов деятельности и внереализационные расходы, поэтому балансовая прибыль со знаком минус.
Для оценки эффективности работы предприятия служат показатели рентабельности (рисунок 9 и 10).
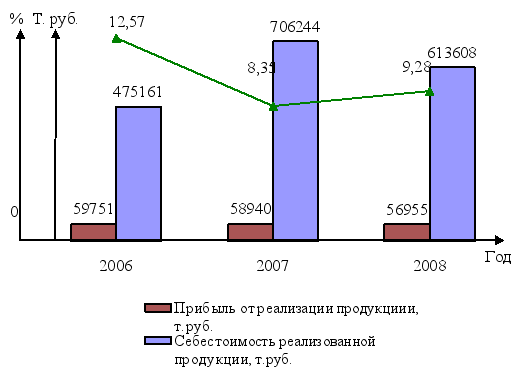
Рисунок 9 - Динамика рентабельности производства
В целом за рассматриваемый период рентабельность производства снизилась. В 2007 году рентабельность производства снизилась по сравнению с 2006 годом на 4,22%. Это связано с тем, что прибыль от реализации снизилась в 2007 году по сравнению с 2006 годом на 1,36%, а себестоимость увеличилась на 48,63%. В 2008 году рентабельность производства по сравнению с 2007 годом увеличилась на 0,93%, но не достигла уровня 2006 года. Это вызвано снижением прибыли от реализации продукции на 3,37% и снижением себестоимости на 13,12%.
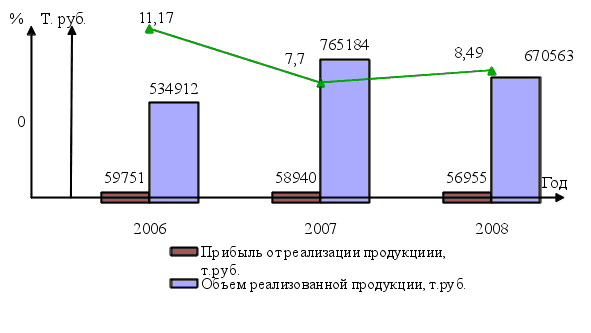
Рисунок 10 - Динамика рентабельности продаж
Рентабельность продаж также имеет неблагоприятную тенденцию к снижению. Рентабельность продаж в 2007 году по сравнению с 2006 годом снизилась на 3,47%. Это связано со спадом прибыли от реализации на 1,36% и ростом объема реализованной продукции на 43,05%. В 2008 году по сравнению с 2007 годом рентабельность продаж увеличилась на 0,79%, но все-таки не достигла уровня 2006 года. Это вызвано снижением прибыли от реализации на 3,77% и снижением объема реализованной продукции на 12,57%.
Далее рассмотрим показатели эффективности работы основных производственных фондов – фондоотдача, фондоемкость, фондовооруженность и фондорентабельность.
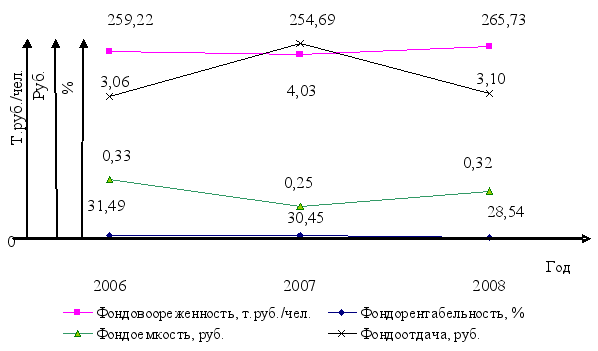
Рисунок 11 – Показатели эффективности использования ОПФ
Из графика видно, что на протяжении всего рассматриваемого периода показатели эффективности работы основных производственных фондов изменились незначительно. Фондоотдача в целом повысилась.
Хотя в 2007 году по сравнению с 2006 годом фондоотдача увеличилась на 31,7%, а в 2008 году по сравнению с 2007 годом снизилась на 23,08%. Такая ситуация связана в 2007 году с ростом объемов производства на 34,48%, а в 2008 году со снижением объемов выпуска продукции на 20,68%. Предприятие очень эффективно использует основные производственные фонды. Величина фондоотдачи большая, так как темп роста среднегодовой стоимости основных фондов значительно ниже объема выпуска товарной продукции. Фондоемкость на протяжении всего рассматриваемого периода намного меньше единицы и ежегодно составляет 0,33; 0,25; 0,32 рублей. Показатель производительности труда отражает эффективность работы персонала предприятия (рисунок 12).
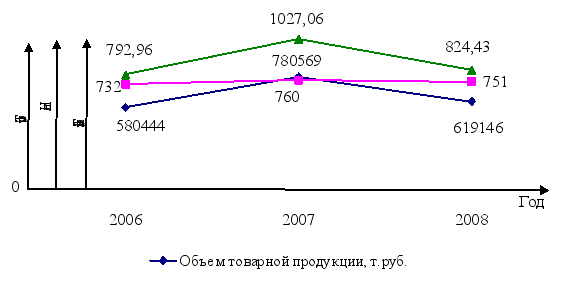
Рисунок 12 – Динамика производительности труда
За рассматриваемый период времени производительность труда повысилась. В 2007 году производительность труда увеличилась на 29,52% по сравнению с 2006 годом, так как из-за увеличения численности персонала в 2007 году на 3,82% по сравнению с 2006 годом, увеличился объем выпуска товарной продукции на 34,48% по сравнению с 2006 годом. Но в 2008 году снизился объем производства продукции на 20,68% из-за больших остатков на складе, и снизилась численность персонала на 9 человек. Что и отразилось на уменьшении производительности труда на 19,78% по сравнению с 2007 годом.
Таким образом, в ходе проведения технико-экономического анализа ПК «ЕМК» филиала МК «Шатура», можно выделить ряд положительных и отрицательных моментов по функционированию предприятия за период 2006-2008гг.
К положительным моментам относятся следующие:
- увеличение объемов товарной и реализованной продукции в 2007 и 2008 годах по сравнению с 2006 годом;
- уменьшение затрат на 1 рубль товарной продукции в 2008 году по сравнению с 2007;
- увеличение в 2008 году по сравнению с 2007 рентабельности производства, продукции и продаж;
- ежегодное увеличение среднегодовой стоимости основных производственных фондов;
- увеличение в 2008 году по сравнению с 2007 фондовооруженности и увеличение в 2007 году фондоотдачи;
Отрицательными моментами являются следующие:
- снижение в 2008 году по сравнению с 2007 объема товарной и реализованной продукции;
- увеличение затрат на 1 рубль реализованной продукции;
- снижение в 2008 году по сравнению с 2007 фондоотдачи;
- ежегодное снижение фондорентабельности, сокращение численности персонала, снижение производительности труда в 2008 году по сравнению с 2007 годом;
- отсутствие чистой прибыли на протяжении рассматриваемого периода.
Обобщив данные технико-экономического анализа ПК «ЕМК» за период работы 2006-2008гг., и, основываясь на выявленных положительных и отрицательных сторонах работы предприятия, можно сделать вывод, что одной из главных проблем является увеличение производительности труда на предприятии. В первую очередь этого можно достичь за счет более эффективного использования трудовых ресурсов. Самое неустойчивое положение предприятия по сравнению с другими годами наблюдается в 2007 году, когда некоторые важные показатели имеют тенденцию снижения производительность труда в том числе, 2006 же год является наиболее благоприятным по всем показателям работы. Таким образом, необходимо увеличивать производительность труда на предприятии.
3. ПУТИ СОВЕРШЕНСТВОВАНИЯ МАРКЕТИНГОВОЙ ДЕЯТЕЛЬНОСТИ ПРЕДПРИЯТИЯ
3.1 Программа маркетинговой деятельности
Предприятие ПК «ЕМК», от филиала МК» Шатура», деятельность которого базируется на принципах маркетинга, разработана программа маркетинговой деятельности. Цели предприятия достигаются через оценку и удовлетворение требований потребителей.
Маркетинг не только создает условия для выхода на рынок, но и способствует закреплению позиций предприятия на рынке, расширению продаж, быстрому изменению характеристик продукции под влиянием технологических достижений и требований потребителя. Грамотная разработка программы маркетинга является важнейшим элементом технико-экономической деятельности предприятия.
Программа маркетинга включает в себя разделы:
сводка контрольных показателей;
изложение текущей маркетинговой ситуации;
перечень опасностей и возможностей;
перечень задач и проблем; стратегия маркетинга;
программы действий; бюджет и порядок контроля.
Основу плана составляют маркетинговые цели и намеченные задания. В программе маркетинга следует отразить: цель и контрольные показатели (например, увеличение доли продажи на данном рынке, увеличение прибыли от продаж и т.п.); прогноз конъюнктуры на планируемый период; характеристику направлений работ по маркетингу для получения данных, необходимых при составлении планов маркетинга в будущем (маркетинговые исследования); программу действий (где, кто, когда и каким образом должен действовать и сколько это будет стоить); ассортиментную политику предприятия; политику в области работы с поставщиками материалов и комплектующих изделий; политику цен; политику в области распределения товаров; политику в области рекламы и стимулирования сбыта; характеристику бюджетов (прогноз прибыли и убытков); разбивку мероприятий по времени их осуществления; порядок контроля.
Программа маркетинга должна образовывать основу на базе, которой могут быть разработаны более подробные планы (программы) по функциональному назначению и по каждому виду продукции. Для решения различных задач маркетинга предприятие разрабатывает общую смету расходов на маркетинг. Обычно общая сумма отчислений на маркетинг определяется в виде процента от предполагаемого оборота. Предприятие должно определить, как лучше распределить общую сумму отчислений на маркетинг определенного товара и по отдельным элементам маркетинга: на рекламу, продвижение товара на рынок, непосредственную продажу покупателям и т.д.
Особо стоит вопрос на предприятии о заданиях и расходах на разработку и освоение новых или усовершенствованных видов продукции, повышения их качества. Служба маркетинга изучает требования потребителей и, посредством обратной связи с ними, выявляет недостатки в конструкции и качестве изготовления изделий, оценивает показатели надежности продукции, формулирует задания конструкторским, технологическим, испытательным и другим подразделениям комбината. От выполнения этих заданий зависит эффективность маркетинговой деятельности предприятия на рынке.
В план маркетинга включают основные задания на разработку новых или модернизацию выпускаемых изделий необходимую доработку технологий, совершенствование испытаний продукции, контроля ее изготовления, развития сервиса и т.д. с указанием исполнителей и сроков.
План маркетинга формируется на предстоящий год и на перспективу (2, 5 и более лет); в него вносятся необходимые уточнения по ходу его выполнения и изменения ситуации на рынке. Контроль выполнения плана маркетинга осуществляется руководством структурных подразделений предприятия, осуществляющих маркетинговую деятельность и руководством предприятия (директором). Отчет о выполнении плана маркетинга за каждое полугодие представляется руководителю предприятия.
Программа маркетинга, как и любая другая, связывает задачи, стоящие перед различными структурными подразделениями, но нацеленными на общий результат. Более того, план маркетинга предназначен большей частью для того, чтобы объединить эти разрозненные, на уровнях подразделений, задачи, в единое, на уровне предприятия, целое.
Проблемы в коммуникациях относительно плана негативно влияют на его реализацию. Мотивация сотрудников к исполнению плана возрастает в случае, когда они активно участвуют в его разработке.
3.2 Совершенствование маркетинговых технологий на мебельном предприятии
Используя отечественный и зарубежный опыт, необходимо разработать рекомендации, выполнение которых могло существенно улучшить систему управления предприятием, повысить его конкурентоспособность (как па внутреннем, так и на внешнем рынке), увеличить эффективность деятельности как самого отдела маркетинга и сбыта, так и предприятия в целом.
Условно рекомендации можно разделить на два блока - стратегический и тактический.
Стратегический блок связан с изменением подхода к системе управления: с выполнением принципов маркетинга и их реализацией в процессе управления. Так, для руководства ПК «ЕМК», филиала МК»Шатура», потребуется предпринять ряд шагов:
1. Пересмотреть организационную структуру предприятия;
2. Небольшое изменение кадровой политики предприятия;
3. Изменение принципов планирования;
4. Реализация заложенных принципов управления.
Рассмотрим их содержание.
1. Пересмотр организационной структуры.
Целесообразно предусмотреть соответствующие мероприятия по координации деятельности служб предприятия, принимая во внимание принцип направленности на удовлетворение потребителя: совещание, обязательно совместное принятие решений, затрагивающих интересы различных служб, согласование процедур и действий. Очевидно, что время этапа принятия решений увеличится. Однако опыт доказывает, что на этапе исполнения это компенсируется не только временем, но и качеством исполнения.
Очень важно для решения некоторых проблем, например, разработка нового продукта, создавать команды, которые состояли бы из специалистов различных служб: инженеров, технологов, экономистов, менеджеров, маркетологов. Эффективность таких команд уже давно