Маркетинговое исследование эффективности мерчандайзинга на ООО "Дом Дача"
мерчандайзинг потребитель товар рынок
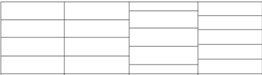
Рисунок 2 – Конструкция смещения полок
Смещение очень эффективно и не нарушает выкладку. Другой способ выдвижения товара из выкладки — это реклама/информация на месте продаж, начиная с перпендикулярно или параллельно расположенных указателей (которые могут, например, "окружать" товар или товарную категорию) и заканчивая специальными прилавками, включенными в товарную выкладку.
Выдвижение вне выкладки. Речь идет, прежде всего, о головных частях стеллажа, когда они не целиком отданы под продвижение товаров. Это предложения "удобной возможности", очень эффективные, потому что они часто ассоциируются у потребителей не только с чем-то необычным, но также и с выгодной покупкой. Такой способ представления подходит для сезонных товаров и для запаса, от которого необходимо избавиться. "Островки" — это массовое представление товаров, как правило, посреди широкого прохода, которое установлено либо на подиуме, либо на "поддонах" (рисунок 3).
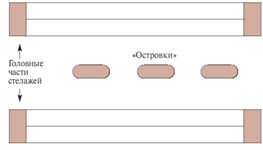
Рисунок 3 – Конструкция "Островок"
Специальное оборудование, которое может устанавливаться либо на месте головной части стеллажа, либо в проходе, тоже подходит для выдвижения. Другие способы выдвижения связаны скорее с декорированием (которое направлено на укрепление престижа товара).
2) Продвижение. Различают два типа продвижения: продвижение товара и продвижение магазина. Традиционно продвижение включает в себя рекламу, персональные продажи, стимулирование сбыта и связи с общественностью. Здесь под продвижением понимается использование данных средств исключительно в точке продажи, в основном это — стимулирование сбыта.
Продвижение товаров. Эти действия, направленные на то, чтобы познакомить клиентов с товаром и побудить их купить его. Цели продвижения:
привлечь новых клиентов к товарной категории, продукту, марке;
сделать покупателей какой-либо марки постоянными клиентами;
запустить на рынок новый товар;
убедить клиентов в популярности марки;
отреагировать на действия конкурентов.
Головная часть стеллажа или рекламный островок — наилучшая форма продвижения.
Продвижение магазина как товара. Речь идет о действиях, целью которых является заставить потребителя зайти в магазин, иными словами, создать интенсивный покупательский поток, познакомить с магазином (создать известность), создать или изменить имидж магазина или имидж сети, вызвать или поддержать лояльность к магазину. Информация о магазине проходит по шести типам СМИ: пресса, проспекты, каталоги, почтовые рассылки, наружная реклама, радио, кино, связи с общественностью.
3) Реклама / информация на месте продажи.
Очень часто магазины с крупной торговой площадью выглядят холодными, застывшими, стандартными и стерильными — они похожи на больницы. Рекламный или информационный материал на местах продажи немного оживит однообразие массового представления. Его цель — информировать и направлять покупателя, представить товар в выгодном свете и объяснить его преимущества, спровоцировать "импульсные" покупки товаров. Реклама на месте продажи — это коммуникация внутри четырех стен, ограничивающих торговую площадь. Игнорировать ее, исключать из своего инструментария без размышлений значит лишать себя средства мотивации покупок и демонстрации магазина. Реклама и информация на местах продаж, информационные указатели — все это служит для того, чтобы "разбавить" однообразие стандартных или массовых представлений. Владельцы магазинов, которые прикладывают много усилий для того, чтобы создать собственную индивидуальность и легкоузнаваемый имидж в том, что касается общей планировки и товарной выкладки, боятся обезличить свой магазин и помешать "читаемости" представления. Именно поэтому реклама в местах продаж должна быть результатом применения мерчандайзинга.
При выкладке товаров на торгово-технологическом оборудовании применяют следующие способы: горизонтальный, вертикальный, комбинированный.
При горизонтальном способе выкладки одноименные товары размещают на одной или двух полках по всей длине оборудования, установленного в линию. На самой нижней полке при этом размещается товар самых больших размеров или более дешевый. Товар выкладывается слева направо по серии, по уменьшению объема. Данный способ наиболее эффективен для реализации крупногабаритных товаров. Полки, которые находятся на уровне глаз покупателя — до третьей пуговицы на сорочке (высота от пола 110-160 см), считаются наиболее привлекательными. При переносе товара с самой нижней полки на третью снизу, расположенную на уровне глаз, объем продаж увеличивается на 30-55%, при переносе со второй полки на третью — на 10-18 %.
При вертикальном способе выкладки ("ленточная" выкладка) одноименные товары выкладывают на полках одной горки в несколько рядов сверху вниз. Преимущество этого способа — хорошая видимость и более четкое разграничение выложенных товаров. Недостатком является увеличение площади выкладки при размещении товаров. Этот способ широко применяют в магазинах самообслуживания с торговыми залами большой площади.
Наиболее часто применяют комбинированный способ выкладки, сочетающий горизонтальный и вертикальный способы. Он позволяет наиболее эффективно использовать площадь выкладки на оборудовании и размещать больше товаров в торговом зале.
Все товары выкладывают на торгово-технологическом оборудовании этикетками и рисунками на упаковке, обращенными в сторону покупателей. Ценники должны быть аккуратно оформлены, надписи на них — разборчивы и легкочитаемы. Выкладка должна обеспечивать демонстрацию наилучших качеств того или иного товара, той или иной марки продукции.
Методы оценки эффективности мерчандайзинга
Сегодня в России у многих компаний, как зарубежных, так и отечественных, имеется собственная система мерчандайзинга: штат мерчандайзеров, разработанные планограммы для различных типов оборудования, которые адаптированы к каждому каналу продаж. Регулярно составляются отчеты об установленном новом оборудовании, размещенных рекламных материалах, проведенных акциях в магазинах, отсутствии запасов товара (out of stock). Периодически фирмы прибегают к услугам агентств, специализирующихся на организации внешнего аудита, но в основном проверки осуществляются "под диктовку" заказчика (оцениваются задачи, которые ставились перед отделом мерчандайзинга на протяжении какого-то времени). Поэтому назвать такой аудит абсолютно независимым не представляется возможным. Напротив, специалисты агентства смогут организовать проверки, обеспечить их регулярность, а также качественную подготовку исполнителей с целью сбора объективной информации об уровне мерчандайзинга, как клиента, так и конкурентов.
Статистических данных, отражающих ситуацию на рынке аудита, очень мало. Известно, что иностранные компании в России вкладывают в развитие мерчандайзинга от $10 млн до $50 млн в год и не более 5 % от этой суммы расходуют на ведение внутренней отчетности и организацию внешней аудиторской проверки. С другой стороны, проводят оценку лишь основных элементов — стимулирование продаж, стимулирование сбыта, директ-маркетинг, дизайн и производство рекламных материалов. Однако сегмент "Аудит мерчандайзинга" в данных исследованиях не выделен, вероятно, это связано с тем, что направление в России только начинает развиваться. Пока не существует четкого ориентира, как, например, на телевидении, но у ведущих компаний уже сложилось свое представление о системе мерчандайзинга, к составляющим которой традиционно относят IPP — Inventory (ассортимент), Position (местоположение), Presentation (оформление). Многим известно, что прародителем такой логики построения мерчандайзинга является Грегори Энтони Сэнд (доктор философии, президент компании GLOBALTEAM International Marketing Consultants, Inc). Позже им же была разработана система GLOBALSCORE Merchandising Audit© для оценки уровня мерчандайзинга. GLOBALSCORE© — довольно молодая, но перспективная и многообещающая система. Программа уже реализуется на рынках Европы, Северной и Южной Америки, успешно применяется в компаниях Соса-Со1а, Р&С, Heineken, PEPSI, Motorola, Nestle. Одной из первых, успешно внедряющих систему GLOBALSCORE© в России, стала компания Red Bull. Аудиторская проверка мерчандайзинга данной компанией была проведена в 2006 году и охватила двадцать городов России: Москва, Санкт- Петербург, Самара, Калининград, Воронеж, Сочи, Владивосток и другие. В целом проверке подверглись порядка 6000 торговых точек, из которых 40% находятся в Москве и Санкт-Петербурге. До начала работ необходимо было определить, сколько человек должно принимать участие в реализации проекта в зависимости от количества торговых точек и сроков выполнения задания. С помощью базы данных, в которой содержатся сведения об аудиторах, было выбрано нужное количество человек, которое потребуется для решения задачи. Саму систему аудита мерчандайзинга GLOBALSCORE© можно скорее назвать тактическим оружием в борьбе за улучшение презентации продукции. Ее цель — ставить сложные, но достижимые задачи, периодически контролировать их выполнение и вовремя исправлять недостатки и слабые места мерчандайзинга. Основное преимущество данной разработки в ее способности оценить все составляющие имиджа компании, представленные в местах продаж, и охватывать все возможные стандарты. Система аудита мерчандайзинга GLOBALSCORE© позволяет регулярно анализировать, насколько хорошо стратегия проникновения бренда в местах продаж применяется на практике: видно ли продукцию, занимает ли она стратегически важные позиции торговой точки. С помощью данной разработки можно определить текущее состояние мерчандайзинга любой компании, выявить недостатки и дать рекомендации по их устранению и улучшению ситуации в будущем. Безусловно, конкретная стратегия мерчандайзинга по отдельным торговым каналам может быть разработана совместно с каждым клиентом. В отличие от других систем оценки, GLOBALSCORE© может контролировать не только количественные, но и качественные показатели (использование средств, вложенных в оборудование и РОS-материалы компании, определение мест, идеальных с точки зрения наличия необходимого количества оборудования и РОS-материалов, измерение и сравнение различных показателей как собственного мерчандайзинга, так и мерчандайзинга конкурентов (в магазинах, торговых сетях, каналах, маршрутах исполнителей, городах, регионах, странах)).
Таким образом, традиционные количественные показатели в GLOBALSCORE© дополняются качественными показателями: наличие, расположение и презентация каждого товара оцениваются по 18 критериям, меняющимся в зависимости от категории продукта, и на основе полученных данных составляется рейтинг качества мерчандайзинга, как для каждой торговой точки, так и для бренда в целом по всей стране, эти показатели представлены в таблице 1.
Таблица 3 – Критерии оценки качественных показателей мерчандайзинга
| АССОРТИМЕНТ | РАСПОЛОЖЕНИЕ | ОФОРМЛЕНИЕ |
| 1 | 2 | 3 |
| Товарная матрица | Местоположение | Цена |
| 1 Приоритетный ассортимент | 7 Уровень груди | 13 Цена в пределах |
| 2 Приоритетные упаковки | 8 Первый по ходу движения | 14 Четко оформленный ценник |
| Место по продажам | Презентация | Рекламный материал |
| 3 Минимальное количество фейсингов | 9 Продукция вне ящиков | 15 Правильный РОS |
| 4 Прооцент занимаемого пространства | 10 Выставлено в соответствии с планограммой | 16 Правильное послание РОS-материалов (в соответствии с матрицей) |
| Уровень запасов | Тип группировки | Внешний вид |
| 5 Минимальная заполненость | 11 Логотип в сторону покупателя | 17 Продукции |
| 6 FIFO (принцип ротации продукции) | 12 Упаковки располагаются вертикально | 18 Оборудования |
На основании результатов, полученных в ходе аудиторской проверки, разрабатывается план действий по улучшению мерчандайзинга компании. Именно оценка качественных показателей и разработка стратегии устранения недостатков делают систему GLOBALSCORE© эффективным инструментом для реализации успешной стратегии продвижения бренда.
Система GLOBALSCORE© может быть использована не только для аудита мерчандайзинга в классическом понимании этого слова, но и для проверки применения брендированного оборудования. К примеру, она позволяет отслеживать использование в магазинах стоек или оборудования для РОS-материалов, принадлежащих какому-либо табачному бренду. Если говорить о фирмах, которые продают услуги, то им важно знать качество и соответствие принятым стандартам работы их персонала, обслуживающего клиентов. В случае если у компании большая филиальная сеть, можно организовать аудит региональных отделений на соответствие их деятельности корпоративным стандартам. Вариантов множество, их реализация возможна благодаря гибкости GLOBALSCORE©, которая позволяет разрабатывать и исследовать стандарты, важные для организации.
Все составляющие имиджа компании могут измеряться и анализироваться с помощью этой системы. Необходимо только разработать их совместными усилиями. Эффективность GLOBALSCORE© достигается прежде всего за счет простоты использования. Система упрощает критерии оценки мерчандайзинга до одного рейтинга, благодаря чему сокращается время обработки данных, полученных в ходе аудита. Кроме того, программа предоставляет возможность контролировать достоверность сведений и рейтингов с помощью доступа через компьютер в Интернет. Согласитесь, нет ничего проще: в любой точке страны, где бы вы ни находились, вы ежедневно можете получать качественные данные об аудите мерчандайзинга, отраженные в одном рейтинге. Таким образом, GLOBALSCORE© позволяет формировать систему тотального мерчандайзинга — от составления рейтинга представленности продукции до разработки дальнейшего плана действий.
Стоит отметить, что оценка эффективности мерчандайзинга проводится при его внедрении, расширении количества обслуживаемых магазинов, при внедрении или изменении системы премий. Мерчандайзинг относится к числу мероприятий, которые имеет смысл проводить, если затраты окупаются в течение месяца. Соответственно, срок окупаемости не рассчитывается, а определяется показатели "прирост продаж" и "прибыль от продаж".
Но стоит отметить, что величина прироста продаж зависит от качества мерчандайзинга и от того, насколько хорошо в магазине была построена до внедрения мерчандайзинга система выкладки товара в целом и конкретного товара, в частности. При оценке эффективности мерчандайзинга не следует делать выводы по результатам 1-го месяца работы мерчандайзинга. В первый месяц мерчандайзеры внедряют в новом магазине систему мерчандайзинга компании, знакомятся с товароведом, продавцами, с системой работы магазина, решают организационные вопросы. Соответственно в 1-й месяц объем продаж не достигает своего потенциала, и затраты на мерчандайзинг могут превышать прибыль от прироста. В последующие месяцы объем продаж должен увеличиваться, соответственно стоит установить срок оценки эффективности мерчандайзинга — 3 месяца, тогда для расчета будут применяться формула (1) и формула (2):
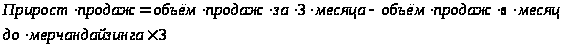 (1)
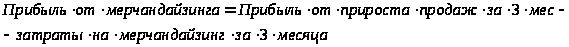 (2)
Оценка эффективности мерчандайзинга тесно связана с системой оплаты мерчандайзера, его функциями и графиком посещения магазина. Это определяет затраты на мерчандайзинг, а, с другой стороны, — определяет факторы, за счет которых возможен рост продаж:
количество фейсингов;
количество дополнительных мест продажи;
качество выкладки (соблюдение стандарта, ассортмент, товар лицом и т. д.);
размещение и поддержание РОS-материалов;
заказ продукции в ассортименте.
Мерчандайзеры могут и должны стимулироваться за повышение качества своей работы, в результате чего должен происходить рост продаж. Премии должны разрабатываться с таким учетом, чтобы прибыль от прироста продаж покрывала размер премий.
С целью оценки эффективности мероприятий в местах продажи в компании должна быть разработана индивидуальная политика оценки их эффективности, которая должна включать:
• цели оценки;
• методики оценки разных мероприятий;
• плановые показатели по приросту продаж, срокам окупаемости;
• другие показатели (например, срок, в течение которого происходит первичная оценка мерчандайзинга, или базовый период времени, с которым должны сравниваться продажи во время и после изменений).
До проведения мероприятий необходимо знать объем продаж в магазине, чтобы оценить: можно ли получить прибыль от их внедрения и рассчитать срок окупаемости.
2. АНАЛИЗ МЕРЧАНДАЙЗИНГА НА ООО "ДОМ ДАЧА"
2.1 Анализ рынка торговых предприятий
В современной России, пожалуй, трудно найти более динамично развивающуюся отрасль, чем торговля. Даже не прибегая к анализу статистики, а опираясь только на результаты прямых наблюдений за появлением в городах России торговых предприятий, можно судить о результатах и темпах увеличения мощностей в этой отрасли.
В качестве одного из видимых признаков роста отрасли можно назвать сокращение расстояния между магазинами в городах. Другим признаком является формирование торговых сетей, в которых юридически самостоятельные и экономически состоятельные торговые организационные структуры функционируют как взаимосвязанные элементы. Умножение розничных торговых предприятий, усложнение их организационных структур и взаимоотношений не может не сопровождаться и умножением разнообразия предоставляемых покупателям товаров и услуг, что является еще одним признаком развития отрасли. Все это, естественно, расширяет возможности покупателей, позволяя им совершать необходимые комплексные покупки в группе близко расположенных магазинов. Очевидно, что стихийное формирование содержательно взаимосвязанных групп торговых предприятий, когда одно из них дополняет другое, приводит к образованию в городах своеобразных центров торговли, удобных для покупателей: магазины формируют общий ареал деятельности, концентрируя и направляя поток покупателей. В итоге общая посещаемость магазинов, заметно увеличивается, поскольку, решая свои задачи и при этом неизбежно вступая в конкурентные взаимодействия, торговые предприятия помогают друг другу привлечением к прилавкам всех торговых точек большего числа покупателей.
Таким образом, количественный рост торговых предприятий способствует и качественному развитию обслуживания населения.
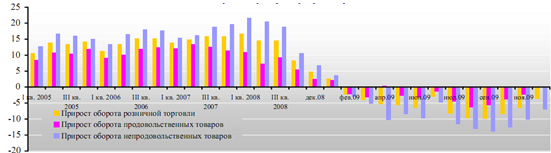
Рисунок 4 – Темпы прироста оборота торговли в 2005-2009 годах
Тенденция развития отрасли заметна на рисунке 4, где после спада прироста оборотов торговли начиная с 2008 года уже в сентябре 2009 года виден подъём прироста оборотов торговли.
За последние 10 лет потребительские цены выросли на 210 %, продовольственные на 363 %. Расходы на продовольствие с 2000 года с 41 % сократились до 30 %. Но отрасль розничной торговли продолжает расти.
Таблица 4 – Оборот и товарные запасы розничной торговли с 2004 по 2009 годы
| 2004 | 2005 | 2006 | 2007 | 2008 | 2009 | |
|
Оборот розничной торговли, млрд. руб. В том числе: |
5642 | 7041 | 8712 | 10869 | 13921 | 14603 |
| оборот торгующих организаций и индивидуальных предпринимателей вне рынка | 4381 | 5545 | 7000 | 9219 | 12090 | 12629 |
| продажа товаров на розничных рынках и ярмарках | 1261 | 1496 | 1712 | 1650 | 1831 | 1974 |
| Из общего объема оборота розничной торговли, млрд. руб.: | ||||||
| продовольственные товары | 2580 | 3217 | 3947 | 4891 | 6485 | 7104 |
| непродовольственные товары | 3062 | 3824 | 4765 | 5978 | 7436 | 7499 |
| Товарные запасы в организациях розничной торговли (на конец года): | ||||||
| всего, млрд. руб. | 208,4 | 280,5 | 349,5 | 478,1 | 428,9 | 492,9 |
| в днях торговли | 32 | 28 | 28 | 27 | 28 | 29 |
За последние 10 лет виден неуклонный рост оборота розничной торговли. При этом заметен рост как оборота торгующих организаций и индивидуальных предпринимателей вне рынка, так и продажи товаров на розничных рынках и ярмарках, но доля рынков значительно меньше в структуре оборота торговли.
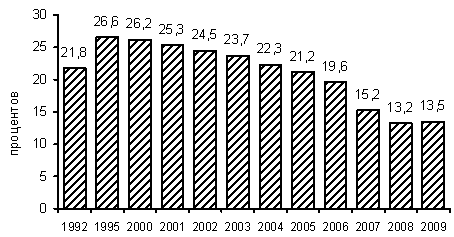
Рисунок – Удельный вес продажи товаров на рынках и ярмарках в обороте розничной торговли
Так же заметно снижение удельного веса продаж товаров на рынках и ярмарках в обороте розничной торговли до 2008 года включительно. Однако в 2009 году заметно увеличение удельного веса продаж на рынках и ярмарках на 1,3 %.
При сравнении соотношения оборотов продажи продовольственных и непродовольственных товаров заметно, что доля непродовольственных товаров доминирует в общей структуре. Но рост объёмов продаж сохраняется на протяжении рассматриваемого периода. Говоря о товарных запасах стоит отметить, что в 2008 году есть спад запасов в денежном выражении на 10,3 %. Однако уже в 2009 году прирост товарных запасов в розничной торговле имеет положительный прирост. Рассматривая обеспеченность товарными запасами в днях торговли можно заметить тенденцию к снижению обеспеченности торговли запасами вплоть до 2007 года, после которого наметился рост запасов товаров в днях торговли.
Согласно официальному прогнозу, уточненному в конце прошлого года, оборот розничной торговли в России должен был вырасти за 2010 год на 4,5 %, но был равен 4, 4 % в годовом выражении. При этом ранее Минэкономразвития прогнозировало еще более быстрый рост - 5,2 %, но снизило прогноз из-за более низкой, чем ожидалось, динамики российской торговли в течение прошлого года. По данным Росстата, в 2010 году оборот розничной торговли на 87,3 % формировался торгующими организациями и индивидуальными предпринимателями, осуществляющими деятельность вне рынка, а доля розничных рынков и ярмарок составила 12,7 % (в 2009 году - 86,5 % и 13,5 % соответственно). В структуре оборота розничной торговли в 2009 году удельный вес пищевых продуктов, включая напитки, и табачных изделий составил 48,7 %, непродовольственных товаров - 51,3 % (в 2009 году - 48,6 % и 51,4 % соответственно).
По данным Министерства экономического развития РФ, среднегодовой прирост оборота розничной торговли в России в 2010-2012 годах может составить 2,9 %, а всего за три года оборот сектора может увеличиться на 8,9 %. В прогнозный период сохранится тенденция последних лет: продажи непродовольственных товаров будут расти быстрее продовольственных. Так, в ближайшие три года продажи непродовольственных товаров вырастут на 9,2%, а продажи продовольствия - на 8,7%. В целом, в 2010-2012 годах ожидается замедление спроса населения на продукты питания, существенное сокращение покупок крупных потребительских товаров, а также некоторое снижение спроса на предметы роскоши, наблюдающееся с конца 2008 года.
Таблица 5 – Число организаций, осуществляющих торговлю (на 1 января)
| Организации, осуществляющие торговлю |
2005 год |
2006 год |
2007 год |
2008 год |
2009 год |
2010 год |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Организации, осуществляющие торговлю автотранспортными средствами и мотоциклами, их техническое обслуживание и ремонт, тыс. организаций | 38,1 | 44,0 | 52,1 | 56,3 | 55,4 | 72,6 |
| Организации оптовой торговли, включая торговлю через агентов, кроме торговли автотранспортными средствами и мотоциклами, тыс. организаций. Из них: | 389,8 | 398,6 | 460,0 | 462,3 | 417,3 | 560,5 |
| оптовая торговля через агентов (за вознаграждение или на договорной основе) | 64,1 | 65,5 | 71,6 | 66,3 | 54,3 | 68,6 |
| оптовая торговля сельскохозяйственным сырьем и живыми животными | 7,1 | 7,9 | 9,2 | 10,2 | 10,0 | 13,9 |
| оптовая торговля пищевыми продуктами, включая напитки, и табачными изделиями | 52,9 | 55,1 | 59,5 | 56,2 | 47,5 | 63,7 |
| оптовая торговля непродовольственными потребительскими товарами | 48,2 | 57,4 | 69,9 | 73,8 | 70,9 | 99,1 |
| оптовая торговля несельскохозяйственными промежуточными продуктами, отходами и ломом | 50,5 | 60,2 | 73,0 | 82,4 | 83,8 | 114,9 |
| из нее оптовая торговля топливом | 10,4 | 11,7 | 13,2 | 13,3 | 12,6 | 16,7 |
| оптовая торговля машинами и оборудованием | 24,6 | 30,2 | 36,3 | 40,4 | 41,7 | 55,7 |
| Организации розничной торговли и организации по ремонту бытовых изделий и предметов личного пользования, тыс. организаций. Из них: |
129,0 |
133,3 |
182,5 |
169,8 |
178,9 |
216,1 |
| розничная торговля в неспециализированных магазинах | 46,2 | 49,4 | 69,3 | 60,8 | 63,4 | 71,6 |
| розничная торговля пищевыми продуктами, включая напитки, и табачными изделиями в специализированных магазинах | 18,1 | 19,5 | 38,8 | 33,6 | 41,3 | 50,3 |
| розничная торговля фармацевтическими и медицинскими товарами, косметическими и парфюмерными товарами | 13,2 | 12,8 | 13,4 | 13,4 | 12,9 | 15,4 |
| прочая розничная торговля в специализированных магазинах | 35,7 | 40,1 | 49,1 | 50,8 | 50,8 | 64,9 |
| розничная торговля вне магазинов | 3,6 | 4,2 | 5,2 | 5,3 | 5,2 | 7,8 |
| ремонт бытовых изделий и предметов личного пользования | 4,8 | 4,4 | 4,5 | 4,3 | 4,0 | 4,6 |
| Индивидуальные предприниматели в розничной торговле, тыс. человек | 1080,0 | 1437,4 | 1525,6 | 1695,1 | 1742,6 | 1757,1 |
| Розничные рынки, тыс. | 6,4 | 5,8 | 5,9 | 3,9 | 3,7 | 3,5 |
Индивидуальные предприниматели в розничной торговле являются наиболее многочисленной группой среди организаций, осуществляющих торговлю. При этом количество индивидуальных предпринимателей имеет тенденцию к увеличению на протяжении 6 рассматриваемых лет.
Далее идут организации, осуществляющие оптовую торговлю, включая торговлю через агентов, кроме торговли автотранспортными средствами и мотоциклами.
Среди данных организаций так же имеется тенденция к увеличению их числа, однако на 1 января 2009 года заметно снижение на 9,7 %. Скорее всего это связанно с волной экономического кризиса в 2008 году. При этом уже к 1 января 2010 году число организаций осуществляющих оптовую торговлю имеет положительный прирост.
Однако среди организаций осуществляющих розничную торговлю такой тенденции нет. В течение 3 лет (2004, 2005 и 2006 года) число данных организаций увеличивалось и достигло своего пика в 2006 году, после чего на следующий год снизилось на 7 %.
Это снижение было обусловлено сокращением числа организаций розничной торговли в неспециализированных магазинах и торговли пищевыми продуктами, включая напитки, и табачными изделиями в специализированных магазинах. Но это снижение в последующие годы компенсировалось на счёт возобновлённого роста числа организаций торгующих пищевыми продуктами и далее виден рост.
Рынок торговли в Амурской области.
Таблица 6 – Оборот и товарные запасы розничной торговли в Амурской области в 2008-2010 годах
| Показатель | 2008 год | 2009 год | 2010 год | Темп прироста 2010 года к 2009, % |
| Оборот розничной торговли, млрд рублей | 53,93 | 59,49 | 66,9 | 6,0 % |
| Объем продаж населению пищевых продуктов, включая напитки, и табачных изделий, млрд рублей | 26,45 | 29,59 | 32,7 | 103,4% |
| Объем продаж населению непродовольственных товаров, млрд рублей | 27,48 | 29,89 | 34,2 | 108,4% |
| Товарные запасы в организациях розничной торговли (на конец года): | ||||
| всего, млрд рублей | 1,25 | 1,12 | 1,33 | 109,6 |
| в днях торговли | 46 | 41 | 41 | - |
В 2008 году увеличился оборот розничной торговли на 12,8 % по отношению к 2007 году. Но на фоне уменьшения реальных располагаемых денежных доходов, роста цен в 2009 году происходило снижение потребительского спроса и, как следствие, сокращение оборота розничной торговли на 2,5 %. Зато в 2010 году оборот розничной торговли вырос на 6,0 %.
В структуре оборота розничной торговли удельный вес пищевых продуктов, включая напитки, и табачных изделий составил в 2007 году 47,6 %, непродовольственных товаров – 52,4 %; в 2008 году - 49,0 % и 51,0 %; в 2009 году – соответственно 49,7 % и 50,3 %; в 2010 году – 48,9 % и 51,1 %.
По состоянию на 1 января 2009 года объем товарных запасов в организациях розничной торговли составил 1253,0 млн. рублей. Обеспеченность ими розничной торговли соответствовала 46 дням торговли. По состоянию на 1 января 2010 года объем товарных запасов в организациях розничной торговли составил 1117,0 млн. рублей, что в товарной массе на 18,8% меньше, чем на начало января 2009 года. Обеспеченность ими организаций розничной торговли соответствовала 41 дню торговли и снизилась по сравнению с данными на начало 2009 года. По состоянию на 1 января 2011 года объем товарных запасов в организациях розничной торговли составил 1326,6 млн. рублей, что в товарной массе на 9,6% больше, чем на начало января 2010 года. Обеспеченность ими розничной торговли соответствовала 41 дню торговли и осталась на уровне 1 января 2010 года.
В организациях розничной торговли, не относящихся к субъектам малого предпринимательства, в декабре 2010 года по сравнению с предыдущим месяцем отмечался значительный рост реализации мяса и продуктов из мяса, рыбы и морепродуктов, сыров, яиц, кондитерских изделий, свежих овощей и фруктов. Из непродовольственных товаров в декабре 2010 года возросла продажа туалетного и хозяйственного мыла, мебели, печатной продукции, мобильных телефонов, фармацевтических и медицинских товаров, сократилась – верхней одежды, кожаной обуви.
Основную часть оборота розничной торговли в 2007 году формировали торгующие организации и индивидуальные предприниматели, осуществляющие деятельность в стационарной торговой сети (вне рынка) – 89 %, доля рынков составила 11 %; в 2008 году – соответственно 90,3 % и 9,7 %; в 2009 году 90,0 % и 10,0 %. Основную часть оборота розничной торговли в 2010 году по-прежнему формировали торгующие организации и индивидуальные предприниматели, осуществляющие деятельность в стационарной торговой сети (вне рынка) – 90,5 %, доля рынков составила 9,5 %. Стоит отметить, что торгующие организации и индивидуальные предприниматели занимают доминирующее положение на рынке розничной торговли. При этом, наглядно заметна тенденция снижения доли рынков в обороте розничной торговли, за исключением 2009 года, что можно объяснить волной экономического кризиса начавшегося во второй половине 2008 года и повлиявшего как раз на показатели следующего года.
Малыми предприятиями и индивидуальными предпринимателями в 2007 году обеспечено 62 % оборота розничной торговли, в 2008 – 69 %, в 2009 году - 71,1 %, в 2010 - 68,4 %. Виден рост доли малых предприятий и индивидуальных предпринимателей в обороте розничной торговли в течение трёх лет, но при этом в 2010 году наметился спад доли.
2.2 Краткая характеристика ООО "Х"
В Амурской области активно ведётся строительная деятельность, в связи с этим, существует довольно много организаций по продаже строительных и отделочных материалов, а так же товаров по оформлению интерьера. ООО "Х" относится к ряду предприятий малого бизнеса, занимающее определённую позицию на рынке города Благовещенска. 9 мая 2009 года предприятие было основано как супермаркет товаров для дома и дачи ООО "Х".
Основным видом деятельности данной организации является продажа отделочных материалов и товаров для дома, дач и коттеджей. За время деятельности ООО "Х" приобрело постоянных клиентов. Основной профиль потребителей, на которых ориентирована деятельность магазина, выглядит следующими образом: мужчины и женщины от 30 до 50 лет со средним и