Планирование ассортимента выпускаемой продукции
Методология БКГ произвольно делит темпы роста отрасли на высокие и низкие. Хозяйственные подразделения, действующие в быстрорастущих отраслях, должны попадать в квадранты с высокими темпами роста.
В свою очередь, подразделения, действующие в медленнорастущих отраслях, попадают в квадранты с низкими темпами роста (медленнорастущими можно назвать те отрасли, которые находятся в состоянии зрелости, стагнации или спада).
Относительной долей рынка считается отношение доли рынка данной хозяйственной единицы к доле рынка, контролируемой основным конкурентом, выраженное в относительных единицах.
Одним из наиболее распространенных методов оценки качества видов деятельности компании является матричный анализ ее хозяйственного портфеля. Такая матрица носит название «Матрица Бостон консалтинг групп». В этой матрице имеются 4 ячейки, в которых указываются товары фирмы с учетом темпов роста объемов продаж и относительной доли на рынке отдельных товаров фирмы. В основе матрицы лежит предположение, что чем больше доля подразделения на рынке, тем ниже относительные издержки и выше прибыль в результате экономии от масштабов производства, накопления опыта и улучшении позиции при заключении сделок. Соответственно выделяются группы товаров: «Звезды», «Трудные дети», «Дойные коровы» и «Собаки».
«Звезды»
Звезды занимают
значительную
долю на рынке
и для них характерен
высокий темп
роста продаж.
Основная цель
- поддержать
отличительное
преимущество
фирмы в условиях
растущей конкуренции.
"Звезда" дает
значительные
прибыли, но
требует больших
объемов ресурсов
для финансирования
продолжающегося
роста. Долю на
рынке
можно
поддерживать
или увеличивать
за счет снижения
цены, большой
объем
рекламы,
изменение
продукции и/или
более обширное
распределение.
По мере
того
как развитие
отрасли замедляется,
"звезда" превращается
в "дойную
корову".
«Дойные коровы»
«Дойные коровы» имеют высокую долю на рынке и низкие темпы роста продаж. Такие товары имеют своих постоянных покупателей, которых трудно склонить к покупке аналогичных товаров у конкурентов. Поскольку сбыт относительно стабилен, без значительных затрат на маркетинг и разработки, "Дойная корова" дает больше, чем необходимо для поддержания ее доли на рынке, наличных средств. Эти средства поддерживают рост других групп товаров.
Многие из «Дойных коров» - это вчерашние «Звезды», опускающиеся в левый нижний квадрант матрицы по мере перехода спроса на данный товар в стадию зрелости. Хотя дойные коровы и менее привлекательны с точки зрения перспектив роста, это очень ценная группа товаров.
Однако слабеющие дойные коровы, которые перемещаются в нижний правый угол квадранта дойных коров, могут стать кандидатами на снятие урожая и постепенное "сокращение", если жесткая конкуренция или возросшая потребность в капиталовложениях (вызванная новой технологией) приведут к тому, что дополнительный приток наличных средств иссякнет или, в худшем случае, станет отрицательным.
«Трудные дети»
«Трудные дети» имеют низкую долю на рынке и высокие темпы роста продаж. Поддержка со стороны потребителей незначительна, ведущее положение на рынке занимают товары конкурентов. Для поддержания или увеличения доли на рынке в условиях сильной конкуренции нужны значительные средства. Компания должна решить, следует ли расширить расходы на продвижение, активнее искать новые каналы сбыта, улучшить характеристики и снизить цены или уйти с рынка. Выбор стратегии зависит от того, верит ли фирма, что данное подразделение может успешно конкурировать при соответствующей поддержке, и во что обойдется такая поддержка.
Следование стратегии быстрого роста обязательно для привлекательного «Трудного ребенка». В таких случаях это приносит наибольший выигрыш при расширении доли рынка, что дает возможность соперничать с фирмами, имеющими более низкие издержки и более значительный накопленный производственный опыт и большую долю рынка. Чем больше накопленный опыт конкурентов с высокой относительной долей рынка, тем сильнее их преимущество по издержкам. Следовательно, как утверждает БКГ, пока «Трудный ребенок» не сможет успешно следовать стратегии быстрого роста и завоевать значительную долю рынка, он даже не может надеяться на то, что ему удастся стать конкурентоспособным по затратам в сравнении с фирмами, имеющими большие объемы реализации, равно как и накопленный опыт. Свертывание в таком случае остается единственно возможной долгосрочной альтернативой. Стратегия корпорации в управлении хозяйственными подразделениями на стадии «Трудные дети» следующая: изымать из продажи товары с низким потенциалом, усиленно инвестировать «Трудных детей» с высоким потенциалом и стараться вырастить из них «Звезды».
«Собаки»
«Определенные проблемы имеет фирма и с товарами «Собаки». Несмотря на достаточно длительное присутствие на рынке, ему не удалось привлечь к себе достаточное количество потребителей, и он существенно отстает от конкурентов по сбыту, образу, структуре издержек и т. д. Компания, имеющая такое подразделение, может попытаться выйти на специализированный рынок; извлечь прибыль посредством ликвидации до минимума обеспечивающего обслуживания или уйти с рынка.
Преимущества и недостатки матрицы "рост/доля".
Матрица хозяйственного портфеля БКГ приносит несомненную пользу для принятия решения о характере стратегии для каждого отдельного вида деятельности (бизнеса). Матрица БКГ выдвигает на первый план финансовое взаимодействие внутри хозяйственного портфеля, показывает виды финансовых решений, которые должны приниматься, и объясняет, почему приоритеты распределения ресурсов внутри корпорации различны для разных хозяйственных подразделений. Она также предлагает удачные способы рационализации как для стратегии инвестирования и расширения, так и для стратегии ликвидации. Тем не менее, данная матрица аналитически не закончена и потенциально может ввести в заблуждение.
3.3. Метод линейного программирования
Фирма выпускает изделия Рi (i = 1,2, ...,n) n видов, для производства которых используются m технологических операций Оj (j = 1,2,...,m). Рассчитано, что ожидаемая прибыль от продажи одного изделия Рi, равна сi. Эти технологические операции могут также использоваться для других целей. Поэтому время, в течение которого операции Оj могут производиться для изготовления рассматриваемых изделий, ограничено длительностью рабочего дня и равно bj. Длительность технологической операции Оj при изготовлении одного изделия Рi равна аji. Вопрос: каким должен быть суточный объем производства изделий Рi, чтобы прибыль от их реализации была максимальна?
Условия данной задачи запишем в табл. 1. Отметим, что неиспользование какой-либо операции Оj при изготовлении изделия Рi равносильно аji = О.
Запишем математическую формулировку этой, задачи. В качестве управляемых переменных можно выбрать количество Х = (х1, х1, ...,хn) изготавливаемых изделий Р1,Р2,...,Рn. Тогда прибыль от продажи изделий Рi имеет вид
f (Х) = c1x1 + c2x2 + cЗxЗ + ... + cnxn. (1)
| изделия | операции | стоимость изделия | ||||
| O1 | O2 | . | . | Om | ||
| P1 | a11 | a21 | . | . | am1 | с1 |
| P2 | a12 | a22 | . | am2 | с2 | |
| . | . | . | . | . | . | . |
| . | . | . | . | . | . | |
| . | . | . | . | . | . | |
| . | . | . | . | . | . | |
| Pn | a1n | a2n | . | . | amn | сn |
| время использования | b1 | b2 | . | . | bm | |
Таблица 1. Параметры задачи об ассортименте продукции
Ограничения, связанные с возможной продолжительностью операций Oj (j = 1,2,…m), выражается системой неравенств
a11x1+ a12x2+…+ a1nxn=b1
a21x1+ a22x2+…+ a2nxn=b2 (2)
……………………………
am1x1+ am2x2+…+ amnxn=bm
Система ограничений (2) должна быть дополнена естественными ограничениями
x1 >=0, x2 >=0,…, xn >=0, (3)
которые означают, что количество изготовленных изделий каждого вида не может быть отрицательным.
Окончательная математическая формулировка задачи выглядит так: составить план изготовления изделий X = (x1, x2,…,xn), который удовлетворяет линейным неравенствам (2 – 3) и обеспечивает максимум прибыли – линейной функции цели (1), f(X) → max
Раздел II. Проектная часть
Объект исследования: коммерческое предприятие АО «Радуга» специализируется на производстве канцелярских товаров. В ассортимент входят три вида продукции: ручки, карандаши и линейки.
Исходная информация
АО «Радуга» в настоящее время при объеме реализации 72058 рублей несет убытки 1520 рублей.
| 1. |
Переменные издержки - сырье и материалы - заработная плата производственная - начисления на Фонд Оплаты Труда - прочие переменные расходы |
35250 18300 10820 4330 1800 |
| 2. |
Постоянные издержки - заработная плата АУП - начисления на Фонд Оплаты Труда - аренда - амортизационные отчисления - прочие постоянные расходы |
15270 6000 2400 800 600 5470 |
Таблица 2. Расходы предприятия
В состав постоянных расходов по заработной плате входит заработная плата контрольных мастеров в размере 2500 рублей, включая отчисления.
1. Метод операционного рычага
Конъюнктурные исследования показали, что аналогичные предприятия, работающие в тех же условиях, имеют прибыль на уровне 7,9 % от оборота.
С целью достижения этого результата руководство фирмы наметило альтернативные выходы из кризисной ситуации: увеличение объема реализации, сокращение издержек, одновременное увеличение реализации и сокращение издержек, изменение ориентации реализации (выбор наиболее рентабельных).
1.1. Исследование структуры затрат
Проведем анализ чувствительности по каждому из направлений увеличения рентабельности, используя данные по основным видам продукции.
| Показатель | A | B | C | Итого |
| Выручка от реализации (без налогов) | 14000 | 9000 | 26000 | 49000 |
|
Переменные издержки - сырье и материалы - производственная заработная плата - начисления на Фонд Оплаты Труда - прочие переменные расходы |
11530 6030 3660 1465 375 |
5415 2960 1500 605 350 |
18305 9310 5660 2260 1075 |
35250 18300 10820 4330 1800 |
|
Постоянные издержки - заработная плата АУП - начисления на Фонд Оплаты Труда - аренда - амортизационные отчисления - прочие постоянные расходы |
15270 6000 2400 800 600 5470 |
|||
| - заработная плата мастеров с начислениями | 700 | 600 | 1200 | 2500 |
Таблица 3. Структура затрат.
1.2. Расчет элементов операционного рычага
Основные формулы:
(1)
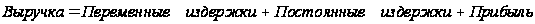
(2)
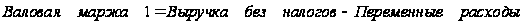
(3)
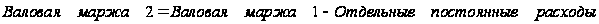
(4)
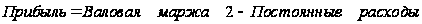
(5)
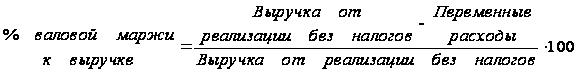
(6)
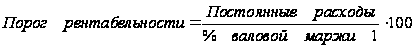
Решение:
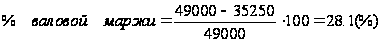
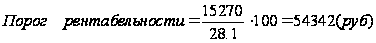
| Показатель | A | B | C | Итого | |
| рубли | % | ||||
|
Объем реализации Косвенный налог |
72058 23058 |
||||
| Выручка от реализации (без налогов) | 14000 | 9000 | 26000 | 49000 | 100 |
|
Переменные расходы Валовая маржа 1 Процент к выручке |
11530 2470 17.6 |
5415 3585 40 |
18305 7695 30 |
35250 13750 |
71.9 28.1 |
| Отдельные виды постоянных расходов | 700 | 600 | 1200 | 2500 | 5.1 |
|
Валовая маржа 2 Процент к выручке |
1770 12.6 |
2985 33.2 |
6495 25 |
11250 |
23.0 |
| Постоянные расходы | 12770 | 26.1 | |||
| Результат (убыток) | -1520 | -3.1 | |||
Таблица 4. Элементы операционного рычага.
(7):
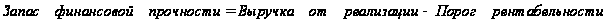
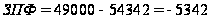
Результатом расчетов могут быть:
ЗФП – положительное число, что свидетельствует о результативности деятельности;
ЗФП – отрицательное число, что означает отсутствие у предприятия запаса финансовой прочности и нахождение его в зоне убытков.
Второй вариант расчета, при котором подтверждается отсутствие ЗФП в деятельности предприятия, предлагает дальнейшее исследование его деятельности и нахождение возможных вариантов выхода из зоны убытков.
1.3. Увеличение объема продаж
Конъюнктурные исследования показали, что среднеотраслевое значение рентабельности аналогичных предприятий составляет 7,9% от оборота, то есть целью деятельности предприятия является получение прибыли в размере
49000*7,9% =3871 (руб.)
Если переменные расходы по отношению к объему реализации останутся на прежнем уровне, то есть процент валовой маржи не изменится, то объем выручки от реализации, который соответствует новому уровню валовой маржи, будет определяться по формуле:
(8)
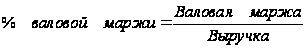
(9)
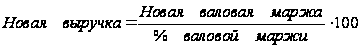
новая валовая маржа = 15720+3871= 19141 (руб)
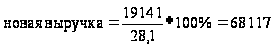 .
Вывод. Для того, чтобы предприятие смогло выйти из кризиса, необходимо выручить за продукцию 68117 руб.
1.4. Сокращение расходов и увеличение объемов реализации
Сумма, на которую следует сократить расходы, должна покрыть убытки и принести заданную прибыль
1520 + 3871 = 5391(руб).
Предположим, фирме удалось снизить постоянные расходы на 1000 рублей. Тогда убытки составят 520 рублей. Новая валовая маржа должна покрыть новый уровень постоянных расходов и дать прибыль в размере 3871 рублей.
(10): Новая валовая моржа = валовая моржа1 + новые убытки + новая прибыль;
новая валовая моржа = 13750 + 520 + 3871 = 18141.
Тогда объем реализации должен составить (новая выручка):
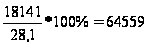
Значит, чтобы предприятие могло выйти из кризиса с помощью понижения издержек и увеличения объема реализации, необходимо выручить за продукцию 64559 руб.
1.5. Изменение ассортимента продукции
Для определения направлений изменения ассортиментной политики необходимо провести сравнительный анализ рентабельности различных групп изделий, прекратить выпуск нерентабельной продукции и наращивать объем продаж более рентабельной. С этой целью производится анализ выпускаемой продукции при заданных исходных данных рентабельности изделий.
Изделие А – 12,6 %
Изделие В – 33,2 %
Изделие С – 25 %
На основе проведенного анализа предприятие решает полностью прекратить выпуск наименее рентабельной продукции и сосредоточить свое внимание на производстве изделий В и С.
(11) Валовая моржа2 = постоянные издержки + прибыль – зарплата мастера;
валовая моржа2 = 15270 – 2500 + 3871 = 16641;
Валовая маржа 2 (В)= = 16641 – 2985 = 13656 (руб)
Выручка от реализации изделия В в новых условиях будет равна:
(12):
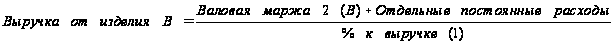
Выручка от
изделия В =
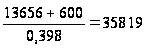
Тогда выручка от реализации продукции всего предприятия составит
(13)
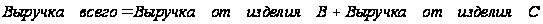
Выручка всего = 26000 + 35819 = 61819руб.
Оценка риска.
Для оценки совокупного риска деятельности предприятия при реализации предложенных стратегий необходимо рассчитать уровень сопряженного эффекта. Поскольку предприятие убыточное, необходимо взять деньги чтобы вывести его из этого состояния. С целью выхода из кризисной ситуации руководство предприятия берет кредит в банке, процент за который составит 500 рублей.
(14): (1)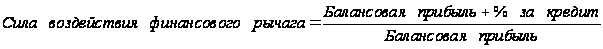
(15) (2)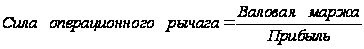
(16):
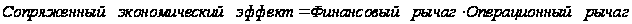
Увеличение выручки от реализации :
(1) = (3871+500)/3871=1,13
(2) = 19141/3871= 4,94
сопряженный экономический эффект =1,13 * 4,94 = 5,58
Увеличение выручки и снижение расходов:
(2) = 18141/3871= 4,69
сопряженный экономический эффект =1,13 * 4,69= 5,58
| Направление выхода из кризиса | Выручка от реализации (руб) | Валовая маржа | Сила операционного рычага | Сопряженный эффект финансового и операционного рычага | |
| (руб) | % к выручке | ||||
| 1. Увеличение выручки от реализации | 68117 | 19141 | 28 | 4,94 | 5,58 |
| 2. Увеличение выручки и снижение расходов | 64559 | 18141 | 28 | 4,69 | 5,29 |
| 3. Изменение ассортиментной структуры |
61819 |
19141 |
30 |
4,94 |
5,58 |
Таблица 5. Оценка различных направлений преодоления кризисной ситуации.
Вывод: Уровень сопряженного экономического эффекта дает возможность оценить совокупный риск предприятия, связанный с учетом обязательств по выплате процентов за взятый кредит. Из расчетов следует, что наименьшим риском обладает вторая стратегия выхода из кризиса, по которой сопряженный экономический эффект будет равен 5,29.
1.6.Графическое определение пороговой выручки от реализации при разработке мероприятий кризисной ситуации
19141
18141
15270

 28%
30%
0 61819 64559 68117
выручка от реализации
Рис.1 Графическое определение пороговой выручки от реализации при разработке мероприятий кризисной ситуации
2. Метод ранжирования ассортимента на основе матрицы БКГ
При разработке программы выпуска необходимо обеспечить максимальный совокупный доход, что предполагает отбор и включение в план выпуска наиболее доходных видов продукции.
2.1. Расчет данных для ранжирования
Произведем анализ плановых показателей продукции по доле продаж каждого вида продукции и его рентабельности. Присвоим каждому виду продукции ранг, исходя из того, что вид продукции, имеющий самую большую долю продаж и самую высокую рентабельность имеет первый ранг.
| Изделие | Годовой спрос, шт | Доля продаж | Рентабельность | ||
| % | ранг | % | ранг | ||
| А | 52200 | 23 | III | 12.6 | III |
| В | 101500 | 45 | I | 33.2 | I |
| С | 72500 | 32 | II | 25 | II |
| Сумма | 226200 | ||||
Таблица 6. Показатели продаж и рентабельности каждого вида продукции.
Таким образом, самым высоким рангом обладает продукция В, а самым низким – А. Проанализировав ранги каждого вида продукции целесообразно исключить из программы выпуска вид продукции, обладающий низким рангом.
2.2. Построение матрицы БКГ

 Для
более точного
определения
значимости
каждого вида
продукции
построим график
эффективности
выпуска продукции
в координатах
рентабельность
/ доля продаж.
Используя матрицу БКГ, можно определить какие виды продукции играют ведущую роль по сравнению с конкурентами, как должно развиваться производство в данное время и как будут изменяться объемы выпуска и сбыта продукции.
Матрица БКГ строится на том экономическом предположении, что чем больше доля продукции на рынке, тем ниже относительные издержки и выше прибыль в результате экономии от объемов производства.
«Звезды» занимают лидирующее положение на рынке (высокая доля, быстрый рост). Они дают значительную прибыль, но одновременно требуют значительных объемов ресурсов для финансирования, продолжающегося роста или удержания доли рынка, а также жесткого контроля за этими ресурсами.
Основная задача заключается в поддержании отличительных преимуществ продукции фирмы в условиях растущей конкуренции.
«Дойные коровы» занимают лидирующее положение в относительно стабильном или сокращающемся рынке. Поскольку сбыт относительно стабилен без каких-либо дополнительных затрат, то эта группа товаров приносит прибыли больше, чем требуется для поддержания их доли на рынке.
«Трудный ребенок» незначительно воздействует на рынок в развивающемся производстве. Для поддержания доли на рынке в условиях сильной конкуренции нужны значительные средства. Предприятие должно решить вопрос, следует ли увеличивать расходы на продвижение товара или улучшение его характеристик или снизить цены.
«Собаки» имеют на рынке малую долю при сокращающемся или медленном росте. Для этого товара характерны чрезмерные издержки и незначительные возможности роста. Стратегия на рынке: ослабление усилий на рынке или ликвидация производства этого товара.

 Вывод:
чем выше доля
продукции на
рынке, тем меньше
удельные издержки
и выше прибыль
в результате
относительной
экономии от
объема производства.
Для предприятия
АО «Радуга»
продукция вида
А приносит
убытки, поэтому
целесообразно
отказаться
от ее выпуска
и сосредоточить
внимание на
производстве
продукции В
и С.
3. Метод линейного программирования
В процессе планирования номенклатуры (будущего ассортимента) возникает необходимость принятия оптимальных плановых решений, под которыми понимают достижения в заданных условиях максимальных результатов или минимальных издержек производства.
3.1. Исходная информация
Задача: Оптимизация объемов производства двух видов продукции В и С, обеспечивающих получение максимальной прибыли при следующих ограничениях
расход материальных ресурсов на производство единицы изделия составит
B – 14,5 кг
C – 23,2 кг
трудовых ресурсов
B – 29 чел. час.
C – 14,5 чел. чаc.
Лимит соответствующих ресурсов на предприятии равен 10150 кг, 17400 чел./ час.
Планируемая прибыль: В – 30 рублей, С – 20 рублей.
3.2. Решение
Применим метод линейного программирования.
Составим следующие системы уравнений:
По имеющимся ресурсам
по материалам
14,5x1 + 23,2x2 = 11200
трудовые
29x1 +14,5x2 = 19200
По критерию оптимальности закладываемой прибыли 30 и 20 рублей
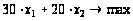
Находим по уровню ресурсов координаты точек для построения графика оптимизации выпуска продукции В и С.
A : x1 = 0; x2 = 437,5
B : x1 = 700; x2 = 0
C : x1 = 0; x2 = 1200
D : x1 = 600; x2 = 0
По полученным координатам точек A, B, C, D строим график ограничений ресурсов и находим область свободных решений, заключенную между линиями AO (лимит материальных ресурсов) и OD (лимит трудовых ресурсов). Точки AOD определяют максимально возможный выпуск соответствующих товаров.





 Рис.
2. График ограничения
ресурсов


 Вычисляем
координаты
точки О, решая
совместно
систему уравнений
 16 x1