Маркетинговая деятельность
Выводы:
Наблюдается рост объемов производства. Темп роста в 1999 году составил 116 %. А также повышается загруженность производственных мощностей.
Несмотря на небольшое оживление в области производства, прибыль имеет тенденцию к снижению. А себестоимость – к увеличению. Так в 1999 году прибыль от реализации продукции уменьшилась, по сравнению с 1998 годом на 360 тыс.р.
Увеличение готовой продукции на складе, говорит о слабом анализе рынка и неквалифицированном планировании ассортимента продукции.
Оборотные средства в активе баланса занимают большую часть (54% в 1997-1998 гг., и 63% в 1999 г.), что является положительной тенденцией, т.к. маневренность предприятия повышается, однако наиболее мобильная часть актива- денежные средства на конец 1999 года резко сократились (с 8 553 666 руб на конец 1998 года до 357 424 руб. на конец 199 года).
Доля заемных средств имеет тенденцию к росту, что повышает зависимость предприятия от внешних источников финансирования. В 1999 году доля собственного капитала составила 38,7 % против 54,53% в 19989 году и 61,13 % в 1997 году. Уменьшение собственного капитала произошло за счет уменьшения накопленного капитала, т.е. уменьшения чистой прибыли и государственных целевых поступлений.
Финансовое состояние предприятия на протяжении всего анализируемого периода характеризуется преобладанием дебиторской задолженности над кредиторской. Фактически это означает, что кредит (отсрочка платежей), предоставляемый фабрикой покупателям превышает кредит, получаемый предприятием от поставщиков. В данной ситуации предприятие проигрывает в свободных денежных средствах
На исследуемом предприятии коэффициенты ликвидности ниже указанной нормы. Коэффициент абсолютной ликвидности достигает нормы лишь в 1998 году, что означает увеличение суммы денежных средств, находящихся у предприятия.
В 1998 году прибыль сократилась относительно показателей 1997 года на 10502 тыс.р.В 1999 году также наблюдается снижение прибыли. Отклонение от данных 1998 года составили 33 тыс.р
Оборачиваемость оборотных средств в 1999 году ускорилась на 1,24 оборота в год. Однако 2.94 оборота в год является недостаточным показателем для предприятий пищевой промышленности.
Выполняются условия, характерные для кризисного состояния предприятия. Кризисное финансовое состояние характеризуется наличием нарушений финансовой дисциплины, перебоями в поступлении денежных средств на расчетный счет, снижением доходности деятельности предприятия, наличием регулярных неплатежей.
Рентабельность всех источников уменьшилась, т.е. капитал используется неэффективно, это следует оценить отрицательно
3 РАЗРАБОТКА ПРЕДЛОЖЕНИЙ ПО ПОВЫШЕНИЮ ЭФФЕКТИВНОСТИ МАРКЕТИНГОВОЙ ДЯТЕЛЬНОСТИ ПРЕДПРИЯТИЯ
3.1 Анализ рынка кондитерских изделий
В настоящее время в России ассортимент кондитерских изделий насчитывает более 5000 наименований. Всю кондитерскую продукцию можно разделить на 2 основные части: сахаристые и мучные продукты.
В период с 1965г. по 1990г. наблюдался устойчивый рост производства. Если в 1995г. в России производилось 2315 тыс.т. кондитерской продукции, то в 1990г. было произведено уже 5240 тыс.т., т.е. производство выросло в 2.3 раза. В период с 1990г. по 1995г. производство кондитерской продукции сокращалось. В 1995г. в России было произведено всего 1339.4 тыс.т. кондитерских изделий, что в 3.9 раза меньше, чем в 1990г.
Таблица3.1
Производство кондитерских изделий в Росиии
| Годы | Производство кондит. изделий,тыс.т. | Потребление, кг./чел. |
| 1965 | 2315 | 10 |
| 1970 | 2896 | 11.9 |
| 1975 | 3247 | 12.8 |
| 1980 | 3861 | 14.5 |
| 1985 | 4285 | 15.4 |
| 1990 | 5240 | 16.9 |
| 1991 | 2639 | 11,2 |
| 1992 | 1824 | 9,4 |
| 1993 | 1746 | 9,2 |
| 1994 | 1530 | 9,6 |
| 1995 | 1372 | 9 |
| 1996 | 1262 |
8,7 |
| 1997 | 1370 | 9,1 |
| 1998 | 1100 | 9,5 |
| 1999 | 1240 | 11,5 |
На основе
данных таблицы
3.1 построим график: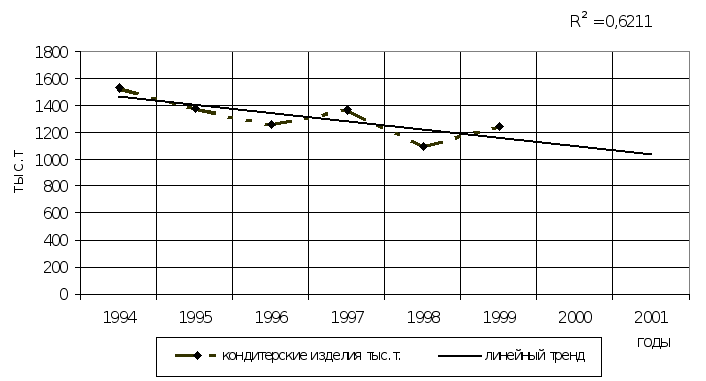
Рисунок 3.1 - Динамика производства кондитерских изделий в России
В последние годы резко изменилась структура производства. Если до 1991г. в России производством кондитерских изделий занимались в основном крупные специализированные производства, то сейчас большую долю занимают мини-цеха, хлебозаводы и т.п. Порядка 58% всей кондитерской продукции вырабатывается на предприятиях, подчиненных Министерству сельского хозяйства.
Снижение производства происходит практически по всем группам ассортимента кондитерских изделий, кроме шоколадных. На региональном уровне падение производства происходит неравномерно.
С 1994г. стал наблюдаться некоторый рост производства в крупных административных и производственных центрах. В 1994г. рост был зафиксирован в г.Москве, Екатеринбургской и Челябинской областях, а в 1995г. также и г.Санкт-Петербурге, Самарской и Новосибирской областях.
Сокращаются объемы выпуска фасованной продукции. В 1994г. объем фасованной продукции составлял всего 150 тыс.т., или 17% от общего объема.
Выпуском кондитерских изделий в России в настоящее время занимаются порядка 500 предприятий, из них около 100 - специализированные. Производственная мощность предприятий системы Минсельхозпрода составляет около 1800 т./год при условии, что производственные мощности фабрик используются лишь на 60%. Размещение этих мощностей по России крайне неравномерно - 81% приходится на ее Европейскую часть.
Большое значение для кондитерской отрасли имеет обеспечение ее какао-бобами, которые закупаются по импорту. Высокая цена и нехватка у предприятий оборотных средств приводят к снижению объемов закупки какао-бобов, что ухудшает качество и ассортимент выпускаемой продукции.
Пищевая индустрия все более становится приближенной в отношении способов маркетинга к другим отраслям промышленности. Ориентация на массовый рынок сменяется ориентацией на конкретные группы потребителей по полу, возрасту, уровню доходов. При этом конкурентоспособность кондитерских фирм все более определяется не только возможностью обновлять ассортимент выпускаемой продукции, но и умением создать новую рыночную нишу. Новы технологии заметно расширили ассортимент шоколадных конфет с добавлением цельного орехе, цукатов, фруктовых масс и ликеров.
В последние годы на российском рынке усиливается конкуренция со стороны кондитерских изделий импортного производства. Красочная упаковка, широкий ассортимент и удобная фасовка делают их привлекательными в глазах потребителей, иногда несмотря на низкое качество продукта. Тем не менее, тенденция потребительского спроса последних лет, основанная на традициях и высоком качестве российских кондитерских изделий, направлена на рост предпочтений отечественных кондитерских изделий. Так, результаты социологических исследований покупательского спроса показывают, что если по итогам 1995-1996г.г. самым популярным был признан финский и германский шоколад, то в 1998г. 68% опрошенных женщин и 49% мужчин указали на предпочтение ими отечественного шоколада.
По этому для того чтобы спокойно чувствовать себя на рынке, необходимо еженедельно анализировать ситуацию, прогнозировать ее и стремиться удовлетворять новые желания потребителей.
ОАО «Бабаевское», по оценкам экспертов, является одним из наиболее динамично развивающихся предприятий, что приводит к укреплению позиций на рынке. За 1994-1998 гг. доля его в общероссийском производстве кондитерских изделий выросла с 2.9% до 4.3% и практически сравнялась с долей АО «Красный октябрь» – 4.4%.
Выбор каналов распределения продукции является очень сложным управленческим решением, так как выбранные каналы влияют на все другие аспекты маркетинга. В условиях рынка результаты хозяйственной деятельности предприятия во многом зависят от правильного выбора каналов распределения товаров, форм и методов сбыта, от широты ассортимента, качества и многообразия услуг связанных с реализацией продукции.
Российские производители используют многовариантную систему сбыта которая включает:
1) Сбыт через фирменные магазины
2) Работа через розничную торговую сеть
3) Работа с мелкими, средними и крупными оптовыми компаниями
4) Продажа через дистрибьютеров
Сейчас в России существует большое количество оптовых фирм, специализирующихся на продаже кондитерских изделий. Среди них есть достаточно крупные, на складах которых, можно видеть продукцию многих отечественных и зарубежных производителей, есть специализирующиеся только на отечественных или наоборот импортных сладостях, а есть фирмы, представляющие только одного производителя. В последнем случае – компания производитель не только имеет надежного партнера, заинтересованного в продвижении продукции и росте оборота, но и стабильный источник достоверной информации. Такие компании всегда в первую очередь обеспечиваются рекламными материалами и другими средствами поддержки.
За последние 3 - 5 лет на рынке кондитерских изделий резко обострилась конкуренция, что обусловлено прежде всего расширением экспансии иностранных компаний многие из которых сделали значительные инвестиции на территории России и некоторые работают сейчас под российскими торговыми марками. Приведем несколько примеров – это компания Mars построившая 2 завода; концерн Nestle, купивший фабрику «Россия» в Самаре; компания Stollwerck, построившая современное предприятие по производству шоколада во Владимирской области; Cudbury, пустившая предприятие в Чудово, Новгородской области. Значительные средства были инвестированы компанией Jacobs в предприятие «Птроконф» в Санкт-Петербурге.
Сейчас потребление кондитерских изделий составляет в среднем 11.5 кг/год, что в 2-3 раза ниже чем в цивилизованных странах. Следовательно, есть возможность увеличения объема сбыта, тем более что в конце 80х гг. потребление составляло 18 кг/год.
Анализ показывает, что в 1997 г. по сравнению с 1999г. конъюнктура рынка кондитерских изделий в России ухудшилась. Это обусловлено, прежде всего, нестабильностью доходов населения. Можно сделать вывод, что рынок шоколадных изделий входит в новую фазу развития. В России работают достаточно много инофирм, которые пока только оценивают рынок ограничиваясь ввозом собственной продукции. Поэтому в случае их успешного старта произойдет увеличение выпуска конфет с надписью «сделано в России» производителем которого будут иностранные компании.
Рынок кондитерской продукции условно можно разделить на 3 группы:
Продукция ведущих отечественных фабрик, в основном московских (“РотФронт”, “Бабаевское”, “Красный Октябрь”, “Россия”);
Импортные кондитерские изделия.
Продукция региональных кондитерских фабрик (Майкопской, Белореченской, краснодарской, ст. Динской ит.д.), продукция мини - цехов, хлебозаводов, импорт из стран Прибалтики, Украины, Казахстана;
Продукция 1 группы - это конфеты высокого качества и широкого ассортимента, который занимает около 45% всего рынка шоколадных конфет.
Продукция 2 группы - импортные наборы из Франции, Германии, Финляндии, Чехии. Доля рынка - 20%.
Продукция 3 группы - доля рынка 35%.
Цены на шоколадные конфеты импортного производства сопоставимы с ценами на аналогичные отечественные конфеты. Качество же шоколадных конфет российских фабрик значительно выше.
Годовое производство кондитерских изделий на 1 чел. по регионам России колеблется от 0.5 кг. до 32.8 кг.. В общем объеме выпуска кондитерских изделий соотношение доли сахаристых и мучных кондитерских изделий составляет 50/50 (%). Средний уровень потребления кондитерских изделий составил в 1999г. 11,5 кг./чел. Годовой объем потребления кондитерских изделий за последний год по России составил 1500 тыс.т.. Из них около 90 тыс.т. приходится на Северо-Кавказский регион (Адыгея, Дагестан, Ингушетия, Карачаево-Черкессия, Кабардино-Балкария, Краснодарский край, Ставропольский край, Ростовская область). Таким образом рынок Северного Кавказа является наиболее перспективным рынком сбыта изделий фабрики.
рынок обладает достаточной емкостью
непосредственная близость фабрики к регионам сбыта, что оказывает влияние на транспортные расходы
3.2 Анализ рынков сбыта ЗАО Кондитерская фабрика "Майкопская"
Анализ основных рынков сбыта кондитерской продукции ЗАО Кондитерская фабрика "Майкопская" показывает, что основным рынком является рынок кондитерских изделий Северо-Кавказского региона, хотя и существует небольшая доля сбыта на рынках кондитесрких изделий России.
В таблице 3.2 отражена география реализации продукции ЗАО Кондитерская фабрика "Майкопская".
Таблица 3.2
Отгрузка продукции ЗАО Кондитерская фабрика “Майкопская” по регионам Росии. (т.)
|
Регионы |
1995 |
1996 |
1997 |
1998 |
|
Адыгея Ставропольский край Краснодарский край Ростовская область |
1634 685.5 1978.7 163.2 |
1524.9 527.1 1654.3 394.4 |
2365 651.4 1197.7 568.1 |
2500 700 1500 800 |
|
Алтайский край Оренбургская область Дагестан Московская область Карачаево-Черкессия Кабардино-Балкария Иркутская область Калмыкия Кемеровская область Осетия Воронежская область Астраханская область Башкортостан Армения Волгоградская область Ленинградская область Тверская область Брянская область Новосибирская область Ингушетия Красноярский край Омская область Вологодская область Белгородская область Татарстан Саратовская область |
187.5 121.1 21.3 39 72 37.5 27.5 28.1 118 2.5 27.6 5.7 10.7 3.6 10.4 6.9 9.6 0.7 - 5.7 44.2 - 21 9.4 2.5 14.8 |
48.4 59.1 42.6 28 136.5 101.8 20.2 17.6 31.8 1.8 14 18.6 0.4 5.8 94.8 0.4 24 8.3 11.5 13.2 33.8 51.4 4.3 2.3 4.8 14.6 |
34.1 59 39.3 41.1 269.1 74.6 0.3 60.5 42.3 17.1 5.6 7.4 19.6 11.8 101.4 33.6 33.1 19.3 45.6 18.6 142.4 14.2 6.8 14.9 35.9 38.2 |
50 100 40 50 300 100 20 80 50 20 15 20 20 12 120 100 40 20 50 20 150 15 10 15 40 50 |
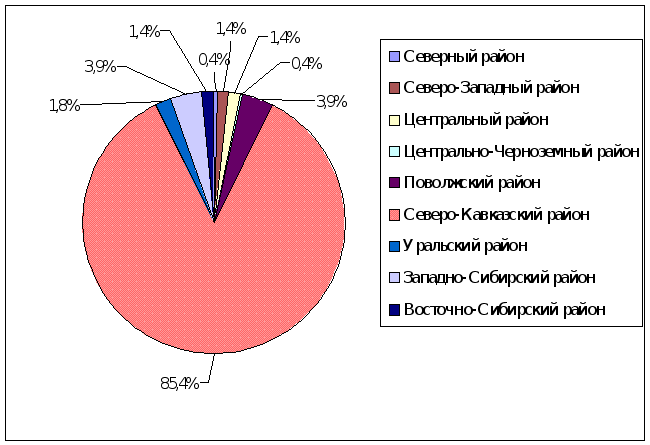
Рисунок 3.2 Объемы сбыта продукции ЗАО Кондитерская фабрика "Майкопская" по регионам России.
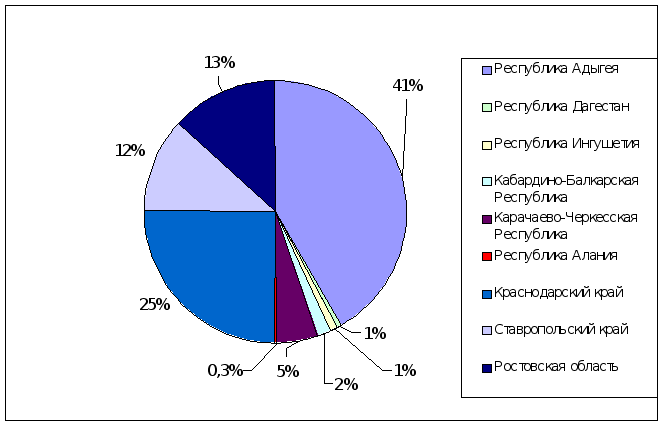
Рисунок 3.3 Объемы сбыта продукции ЗАО Кондитерская фабрика "Майкопская" на Северном Кавказе
На рисунке 3.2 видно, чо 85,3% продукции фабрики реализуется в Северо-Кавказском регионе. Кроме того, как иллюстрирует рисунок 3.3, 41% и 25% сбыта приходится на Республику Адыгея и Краснодарский край соответвенно.
Таблица 3.3
Емкость рынка кондитерских изделий Северо-Кавказского региона и доля фабрики на данном рынке
| Регион | Доля фабрики, тн. | Емкость рынка, тн. | Доля фабрики,% |
| Северный Кавказ | 6010 | 193252,9 | 3,11 |
| Адыгея | 2500 | 5966,95 | 38,71 |
| Дагестан | 40 | 24366,2 | 0,16 |
| Ингушетия | 50 | 3644,35 | 1,37 |
| Кабардино-Балкария | 100 | 9041,3 | 1,11 |
| Карачаево-Черкессия | 300 | 4985,25 | 6,02 |
| Алания | 20 | 7621,05 | 0,26 |
| Краснодарский край | 1500 | 57612,7 | 2,60 |
| Ставропольский край | 700 | 30591,15 | 2,29 |
| Ростовская область | 800 | 50223,95 | 1,59 |
Как видно из таблицы 3.3 и приложения 4, наиболее перспективный рынок сбыта продукции фабрики обладает достаточной емкостью, причем наибольшей емкостью обладает Краснодарский край-30%, Ставропольский край-16% и Ростовская область-26%.
Охват рынка кондитерских изделий Северо-Кавказского региона составляет 3%. Однако в Республике Адыгея ЗАО Кондитерская фабрика "Майкопская" охватывает 38,71 % рынка, что объясняется географическим расположением фабрики, а также развитой сбытовой сети. Однако в наиболее близком регионе – Краснодарском крае, этот показатель слишком мал (2,6 %). Это говорит либо о слабой маркетинговой деятельности на фабрике, либо о недостаточной конкурентоспособности продукции фабрики.
Выводы:
1.Порядка 58% всей кондитерской продукции вырабатывается на предприятиях, подчиненных Министерству сельского хозяйства.
2.Снижение производства происходит практически по всем группам ассортимента кондитерских изделий.
3.Сейчас потребление кондитерских изделий составляет в среднем 11.5 кг/год, что в 2-3 раза ниже чем в цивилизованных странах. Следовательно, есть возможность увеличения объема сбыта, тем более что в конце 80х гг. потребление составляло 18 кг/год.
4.Рынок кондитерской продукции можно разделить на 3 группы:
продукция ведущих отечественных фабрик, в основном московских (“РотФронт”, “Бабаевское”, “Красный Октябрь”, “Россия”);
импортные кондитерские изделия;
продукция региональных кондитерских фабрик (Майкопской, Белореченской, краснодарской, ст. Динской ит.д.), продукция мини - цехов, хлебозаводов, импорт из стран Прибалтики, Украины, Казахстана;
5.Рынок Северного Кавказа является наиболее перспективным рынком сбыта изделий фабрики, т.к. рынок обладает достаточной емкостью, и непосредственная близость фабрики к регионам сбыта, что оказывает влияние на транспортные расходы
6.Самую значительную долю рынка кондитерских изделий ЗАО Кондитерская фабрика "Майкопская" составляет доля рынка в Северо-Кавказском регионе (85,6%) а в частности -Р.Адыгея (38%)Краснодарский край (25%)
7.Доля рынка ЗАО Кондитерская фабрика "Майкопская" на рынке кондитерских изделий Северо-Кавказского региона составляет 3%.
3.3 Оценка основных направлений ценообразования предприятия
3.3.1Анализ себестоимости продукции
Таблица 3.4
Динамика затрат на один рубль реализованной продукции
| Год | Цена, | Себестоимость | Затраты на 1 рубль |
| тыс. р. | фактическая, тыс. р. | фактические | |
| 1995 | 47161 | 35371 | 0,75 |
| 1996 | 61388 | 49110 | 0,80 |
| 1997 | 75684 | 62061 | 0,82 |
| 1998 | 65388 | 49041 | 0,75 |
| 1999 | 89006 | 78325 | 0,88 |
Проанализировав динамику показателя, представленную в табл. 3.4, можно сделать вывод о том, что наиболее высокие затраты на один рубль, при условии, что предприятие работало прибыльно, наблюдались в период 1997 и 1999 годы и составили 0,82 и 0,88, то есть на получение каждого рубля выручки предприятие затратило 82 и 88 копеек и его прибыль с каждого вырученного рубля составила 18 и 12 копеек.
Наименьших затрат на один рубль предприятие достигло в периоды 1995 и 1998 годы по 0,75 соответственно. То есть его прибыль с каждого рубля выручки в среднем составила 25 копеек.
Как показывает таблица 3.5, в течение года наглядно прослеживалась тенденция к сокращению прямых материальных затрат за счет увеличения веса накладных расходов. Напротив, с августа стали быстрее расти затраты на приобретение материальных ресурсов.
Снижение удельного веса комплексной статьи затрат "общепроизводственные расходы" по сравнению с прошлым годом произошло за счет использования в 1999 году механизма замедленной амортизации по технологическому оборудованию. Рост доли общехозяйственных расходов объясняется возрастанием размера банковских кредитов, проценты по которым отражаются в этой статье затрат. Кроме того, эффект дало широкое использование в производстве нетрадиционного отечественного сырья взамен дорогостоящего импортного.
Таблица 3.5
Постатейная структура полной себестоимости, %
| Калькуляционные статьи | 1999г. | 1998г. | 1997г. |
| сырье и полуфабрикаты | 49.9% | 49.2% | 48.7% |
| вспомогательные материалы | 14.0% | 13.6% | 13.7% |
| тара | 2.0% | 2.1% | 2.1% |
| топливо, электроэнергия, вода, холод на технологические нужды | 10.2% | 10.1% | 9.7% |
| заработная плата производственных рабочих | 2.1% | 2.4% | 2.9% |
| общепроизводственные расходы | 8.1% | 9.1% | 9.5% |
| общехозяйственные расходы | 10.9% | 10.3% | 10.8% |
| коммерческие расходы | 2.8% | 3.2% | 2.6% |
|
ИТОГО: |
100% |
100% |
100% |
3.3.2 Анализ ценообразования
В 1999 году фабрика несколько раз производило комплексный пересмотр цен на продукцию, причем пересмотр происходил не только под влиянием растущих затрат на производство, но и при воздействии рыночной конъюнктуры (то есть иногда и в сторону снижения по отдельным группам и видам продукции, что было вызвано сезонными колебаниями спроса).
Политика фабрики в области цен и скидок была направлена на ускорение продаж. В частности:
для ускорения оборачиваемости денежных средств предоставлялась скидка для постоянных клиентов до 7% в зависимости от объема покупки.
Скидка для покупателей за наличный расчет и 100%-ную предварительную оплату продукции составила 2%
Средний суммарный размер скидок, предоставленных покупателям к базовым ценам по всем основаниям, в отчетном году уменьшен и составил 3.0% (1998 год - 4.1%).
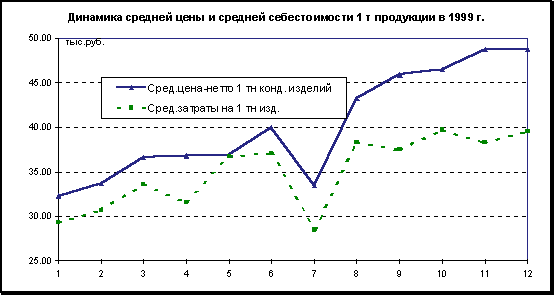
Рисунок 3.8 – Динамика средней цены и средней себестоимости на 1 т. продукции
Динамика средней цены (с учетом фактически предоставленных скидок, без НДС) и удельных затрат представлена на рисунке.. Видно, что доходность производства (разрыв между кривыми) в III - IV кварталах традиционно несколько возросла, что объясняется, с одной стороны предновогодним возрастанием платежеспособного покупательского спроса, а, с другой стороны, относительной стабильностью курса доллара и, соответственно, уровня затрат на основное сырье и материалы.
Фабрика имеет ряд цен в рамках групп товарного ассортимента в глазах покупателей это разница – разница в качестве продукции. К примеру, цена на карамель варьируется от 19 рублей 90 копеек до 27 рублей 60 копеек. Нижняя цена назначается на карамели с наиболее дешевыми начинками (сливовая, ягодная и т.д.). Верхняя цена устанавливается на дорогую начинку (карамель в складку). Также существуют следующие виды цен, используемые на ЗАО кондитерская фабрика «Майкопская».
Зональный метод установления цены – это предусматривает установление цены по географическому принципу. На фабрике этот метод применяется крайне редко из-за отсутствия дилерской сети. Оплата постфактум в настоящее время не практикуется из-за частых задержек выплаты дебиторской задолженности.
Стратегия ценообразования заключается в стратегии следовании за лидером. Фабрика следует за Кондитерской фабрикой «Галан», поскольку эта фирма выпускает те же изделия, что и наша. Также она следует за фабрикой «Южная звезда» (ст. Динская) в области установления цены на шоколадные конфеты. Также используется метод определения цены по принципу «издержки плюс». Этот метод должен включать в цену изделия все издержки, включая НДС и плюс запланированную прибыль.
Охарактеризуем тип рынка, рынок кондитерских изделий является рынком монополистической конкуренции. На этом рынке присутствую множество фирм, стремящихся отличаться друг от друга по ценовым и вкусовым параметрам.
Фабрика использует канал реализации, который подразумевает наличие мелкооптового торговца, посредством которого товар доходит до потребителя.
В прошлые годы имелась сеть фирменных магазинов, но в настоящее время она прекратила свое существование. Остался лишь один магазин, находящийся на фабрике.
Также кондитерской фабрикой «Майкопская» в 1999 году была создана сеть франчайзинговых магазинов.
С целью достижения наилучшего финансового результата было принято решение о реорганизации фирменной торговли с января 1999 года на основе франчайзинга. Франчайзинг означает использование каким либо предприятием, сохраняющим свою юридическую независимость, марки другого предприятия Фирменные магазины были переданы в аренду юридическим (физическим) лицам. Приэтом необходимым и основным условием договора аренды является реализация кондитерских изделий в объемах, не ниже от уровня 1997 года. ЗАО кондитерская фабрика «Майкопская» обязала предпринимателей выкупивших ее фирменные магазины не менять профиль торговли в течении 5 лет. Таким образом, у фабрики появляется возможность реализовывать продукцию через магазины в тех же объемах не отвлекая оборотные средства на содержание магазинов и закупку товаров для поддержания ассортимента.
3.4 Анализ конкурентоспособности продукции ЗАО Кондитерская фабрика "Майкопская"
На сегодняшний день ЗАО Кондитерская фабрика "Майкопская" подвержена значительной конкуренции со стороны производителей на рынке кондитерских изделий. Продукция кондитерских фабрик достаточно разнообразна, но существуют определенные традиционные ассортиментные группы. Это карамель (леденцовая, молочная, фруктовая), ирис, конфеты глазированные шоколадные, зефир, пастила, вафли. Целесообразно проводить конкурентный анализ по выделенным выше ассортиментным группам.
Определим все фирмы, которые можно отнести к кругу реальных или потенциальных конкурентов:
Кондитерская фабрика «Южная звезда» (ст. Динская);
ОАО «Галан» (г. Курганинск);
ОАО «Анит» (г. Краснодар);
ОАО «Виктория» (г. Белореченск);
Кондитерская фабрика «Армавирская» (г. Армавир).
Для проведения анализа конкурентоспособности необходимо определить:
а) вкусовое качество выпускаемой продукции;
б) разнообразие ассортимента;
в) каналы сбыта;
г) эстетичность упаковки;
д) цена;
е) условия оплаты;
Для оценки органолептического качества конкурирующей продукции использовался экспертный метод оценки.
Таблица 3.6
Балльная оценка вкусовых качеств наиболее представительных видов продукции конкурирующих предприятий (по десятибалльной системе)
|
Наименование продукции |
ЗАО КФ "Майкопская г. Майкоп |
ОАО «Кондитерская фабрика» г. Армавир |
ЗАО КФ «Южная Звезда» ст. Динская |
ОАО «Галан», г. Курганинск |
КФ «Виктория» г.Белореченск |
| Карамель леденцовая | 4 | 4 | 3 | 3 | 4 |
| Карамель молочная | 3 | 5 | 4 | 3 | 3 |
| Карамель фруктовая | 3 | 4 | 3 | 5 | 3 |
| Конфеты глазированные, шоколадные | 4 | - | 5 | 3 | 5 |
| Ирис | 5 | 3 | 4 | - | - |
| Зефир, пастила | 4 | 4 | 3 | 3 | 5 |
| Вафли | 5 | 4 | 4 | 4 | 3 |
Таблица 3.7
Сравнительный анализ цен на кондитерскую продукцию (руб. за кг.)
|
Наименование продукции |
ЗАО КФ "Майкопская г. Майкоп |
ОАО «Кондитерская фабрика» г. Армавир |
ЗАО КФ «Южная Звезда» ст. Динская |
ОАО «Галан», г. Курганинск |
КФ «Виктория» г.Белореченск |
| Карамель леденцовая | 19,20-20,90 | 20,80 | 22 | 21-22 | 24 |
| Карамель молочная | 18,2-21 | 18,70 | 23,20 | 23-25 | 22,40 |
| Карамель фруктовая | 18,9-20,9 | 23,20 | 22 | 20-23 | 22,40 |
| Конфеты глазированные, шоколадные | 28,8-35,8 | - | 26-36,75 | 33-49 | 28,99-32,46 |
| Ирис | 23,20-28,50 | 22,20-32,30 | 29-23 | - | - |
| Зефир, пастила | 28,5-32 | 27,30-37,40 | 24-38 | 26,28-34,02 | 29-37 |
| Вафли | 25,2-43,7 | 23,20-48,20 | 40-43 | 28-51 | 20,64-23,40 |
Как показывает таблица 3.7 у ЗАО Кондитерская фабрика "Майкопская" существует ценовое преимущество по всем видам карамели, и вафлям.
Все конкурирующие предприятия предоставляют скидку при оплате за наличный расчет в пределах 2-3 %, а также скидку постоянным клиентам. Поэтому фактор –условия оплаты будем считать для всех равный 4 балам.
Для оценки конкурентов проведём бальную интегральную оценку. В таблице 3.8 представлена оценка .
Таблица 3.8
Балльная оценка карамели
№ |
Факторы, влияющие на сбыт товара |
Весомость фак-тора в балах |
Оценка в сравнении с товаром конкурента |
Интегральная оценка в балах |
||||||||
|
I |
II |
III |
IV |
V |
I |
II |
III |
IV |
V |
|||
|
1 |
Качество | 35 | 3 | 4 | 3 | 4 | 3 | 105 | 140 | 105 | 140 | 105 |
|
2 |
Разнообразие | 10 | 5 | 5 | 5 | 4 | 4 | 50 | 50 | 50 | 40 | 40 |
|
3 |
Способы продажи | 10 | 5 | 4 | 4 | 4 | 4 | 50 | 40 | 40 | 40 | 40 |
|
5 |
Эстетичность упаковки | 15 | 3 | 3 | 5 | 4 | 4 | 45 | 45 | 75 | 60 | 60 |
|
6 |
Цена | 25 | 5 | 4 | 3 | 4 | 3 | 125 | 100 | 75 | 100 | 75 |
|
7 |
Условия оплаты | 5 | 4 | 4 | 4 | 4 | 4 | 20 | 20 | 20 | 20 | 20 |
| Интегральная оценка | 100 | 395 | 395 | 365 | 400 | 340 | ||||||
Таблица 3.9
Балльная оценка конфет глазированных, шоколадных
№ |
Факторы, влияющие на сбыт товара |
Весомость фактора в балах |
Оценка в сравнении с товаром конкурента |
Интегральная оценка в балах |
||||||
|
I |
III |
IV |
V |
I |
III |
IV |
V |
|||
|
1 |
Качество | 35 | 4 | 5 | 3 | 5 | 140 | 175 | 105 | 175 |
|
2 |
Разнообразие | 10 | 4 | 5 | 4 | 5 | 40 | 50 | 40 | 50 |
|
3 |
Способы продажи | 10 | 5 | 4 | 4 | 4 | 50 | 40 | 40 | 40 |
|
5 |
Эстетичность упаковки | 15 | 5 | 4 | 5 | 4 | 75 | 60 | 75 | 60 |
|
6 |
Цена | 25 | 4 | 5 | 3 | 4 | 100 | 125 | 75 | 100 |
|
7 |
Условия оплаты | 5 | 4 | 4 | 4 | 4 | 20 | 20 | 20 | 20 |
| Интегральная оценка | 100 | 425 | 470 | 355 | 445 | |||||
Таблица 3.10
Балльная оценка ириса
№ |
Факторы, влияющие на сбыт товара |
Весомость фактора в балах |
Оценка в сравнении с товаром конкурента |
Интегральная оценка в балах |
||||
|
I |
II |
III |
I |
II |
III |
|||
|
1 |
Качество | 35 | 5 | 3 | 4 | 175 | 105 | 140 |
|
2 |
Разнообразие | 10 | 5 | 4 | 4 | 50 | 40 | 40 |
|
3 |
Способы продажи | 10 | 5 | 4 | 4 | 50 | 40 | 40 |
|
5 |
Эстетичность упаковки | 15 | 3 | 4 | 4 | 45 | 60 | 60 |
|
6 |
Цена | 25 | 4 | 5 | 3 | 100 | 125 | 75 |
|
7 |
Условия оплаты | 5 | 4 | 4 | 4 | 20 | 20 | 20 |
| Интегральная оценка | 100 | 440 | 390 | 375 | ||||
Таблица 3.11
Балльная оценка зефира, паситлы
№ |
Факторы, влияющие на сбыт товара |
Весомость фактора в балах |
Оценка в сравнении с товаром конкурента |
Интегральная оценка в балах |
||||||||
|
I |
II |
III |
IV |
V |
I |
II |
III |
IV |
V |
|||
|
1 |
Качество | 35 | 4 | 4 | 3 | 3 | 5 | 140 | 140 | 105 | 105 | 170 |
|
2 |
Разнообразие | 10 | 4 | 3 | 4 | 5 | 5 | 40 | 30 | 40 | 50 | 50 |
|
3 |
Способы продажи | 10 | 5 | 4 | 4 | 4 | 4 | 50 | 40 | 40 | 40 | 40 |
|
5 |
Эстетичность внешнего вида | 15 | 5 | 5 | 5 | 5 | 5 | 75 | 75 | 75 | 75 | 75 |
|
6 |
Цена | 25 | 4 | 4 | 5 | 4 | 3 | 100 | 100 | 125 | 100 | 75 |
|
7 |
Условия оплаты | 5 | 4 | 4 | 4 | 4 | 4 | 20 | 20 | 20 | 20 | 20 |
| Интегральная оценка | 100 | 425 | 405 | 405 | 390 | 430 | ||||||
Таблица 3.12
Балльная оценка вафлей
№ |
Факторы, влияющие на сбыт товара |
Весомость фактора в балах |
Оценка в сравнении с товаром конкурента |
Интегральная оценка в балах |
||||||||
|
I |
II |
III |
IV |
V |
I |
II |
III |
IV |
V |
|||
|
1 |
Качество | 35 | 5 | 4 | 4 | 4 | 3 | 175 | 140 | 140 | 140 | 105 |
|
2 |
Разнообразие | 10 | 5 | 4 | 4 | 4 | 4 | 50 | 40 | 40 | 40 | 40 |
|
3 |
Способы продажи | 10 | 5 | 4 | 4 | 4 | 4 | 50 | 40 | 40 | 40 | 40 |
|
5 |
Эстетичность упаковки | 15 | 5 | 5 | 5 | 4 | 5 | 75 | 75 | 75 | 60 | 75 |
|
6 |
Цена | 25 | 4 | 4 | 3 | 4 | 5 | 100 | 100 | 75 | 100 | 125 |
|
7 |
Условия оплаты | 5 | 4 | 4 | 4 | 4 | 4 | 20 | 20 | 20 | 20 | 20 |
| Интегральная оценка | 100 | 470 | 415 | 390 | 400 | 405 | ||||||
Где, I –ЗАО Кондитерская фабрика "Майкопская"
II- ОАО «Кондитерская фабрика» г. Армавир
III- ЗАО КФ «Южная Звезда» ст. Динская
IV- ОАО «Галан»,г. Курганинск
V- КФ «Виктория» г.Белореченск
Выводы:
Как видно из приведённых выше таблиц продукция ЗАО Кондитерская фабрика «Майкопская» является достаточно конкурентоспособной.
По всем ассортиментным позициям интегральная оценка не стояла на самом низком уровне
К наиболее конкурентоспособным можно отнести зефир, вафли, ирис (эти ассортиментные группы товаров получили наибольшую интегральную оценку по сравнению с продукцией конкурентов той же ассортиментной группы)
Карамель – наиболее представительная ассортиментная группа- получила вторую по значимости интегральную оценку
3.5 SWOT-акализ. Формирование целей маркетинга
Результаты анализа внутренней среды отражены в таблице:
Таблица 3.13
Сильные и слабые стороны предприятия
| Аспект среды | Сильные стороны | Слабые стороны |
| 1. Производство |
1. Высокий производственный потенциал предприятия 2. Возможность расширения производственные мощностей 3. Высокий уровень качества продукции 4. Эффективная система контроля качества 5 Восприимчивость к разработке новых видов продукции |
1 Неполная загрузка производственных мощностей в результате отсутствия спроса. 2. Увеличение износа оборудования линий по производству карамели. |
| 2. Кадры |
1.Сложившийся профессиональный Коллектив работников 2.Высококвалифицированный технический персонал |
1. Неполное использование трудовых ресурсов 2. Отсутствие системы управления персоналом и стимулирования труда |
| Продолжение таблицы 3.13 | ||
| 3. Маркетинг | 1. Конкурентоспособность по ценовому и техническому уровню. |
1. Слабый сбыт продукции. 2. Отсутствие мероприятий по эффективному использованию конкурентных преимуществ. 3. Отсутствие программы маркетинга. |
| 4. Организация | 1. Большой стаж работы руководителей | 1. Не определены цели и стратегии развития организации |
| 5. Финансы | 1. Средняя степень вероятности банкротства |
1. Плохие коэффициенты ликвидности. 2. Высокий коэффициент заёмных средств. 3. Содержание на балансе .фабрики убыточных предприятий социальной сферы и образования. |
Итогам анализа внутренней среди макроокружения является матрица SWOT.
Таблица 3.14
ВОЗМОЖНОСТЬ |
УГРОЗЫ |
||
|
|
||
|
С |
|
Поле сила и возможности |
Поле сила и угрозы |
|
|
||
|
С Ь |
|
Поле слабость и возможности |
Поле слабость и угрозы |
|
|
||
С помощью этой матрицы представляется возможным выявить и ранжировать проблемы стоящие перед предприятием, а так же определить направление использования существующего потенциала для их разрешения. К числу проблем можно отнести: недостаточный сбыт продукции в результате плохого использования конкурентных преимуществ, низкий уровень маркетинговых исследований, неопределенность целей и направлений развития предприятия.
3.6 Предложения по повышению эффективности маркетинговой деятельности ЗАО Кондитерская фабрика «Майкопская»
3.6.1 Совершенствования в области маркетинговой деятельности. Сегментирование рынка.
ЗАО Кондитерская фабрика “Майкопская” использует не дифференцированную маркетинговую стратегию охвата рынка.
Маркетинговая стратегия состоит в том, чтобы обеспечить максимальный ассортимент выпускаемой продукции, так как 85% всех постоянных покупателей фабрики составляют мелкооптовые торговые фирмы. Они стремятся к закупкам небольших партий разнообразного ассортимента кондитерской продукции.
ЗАО «Кондитерская фабрика» Майкопская» целесообразно принять дифференцированную стратегию охвата рынка.
Рассмотрим один из реальных сегментов- сегмент людей больных диабетом.
Определение емкости сегмента
В России на официальном учете находится около 2 миллионов людей с диабетом, а скрытую форму диабета имеют по данным Эндокринологического центра РАМН около 5-6 миллионов человек.
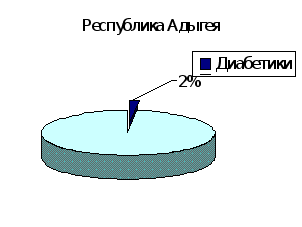
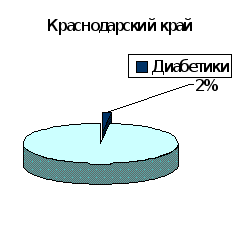
Рисунок 3.9 Доля людей больных диабетом в общей численности населения по регионам
В Республике Адыгея численность людей больных диабетом достигает 7876 человек, в Краснодарском крае –103362 чел.
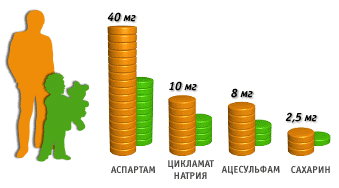
Рисунок
3.10 Допустимая
суточная доза
сахарозаменяющих
продуктов на
1 кг.человека
больного диабетом
Емкость рынка составляет:
при использовании аспартама (1-метил N-1-а-аспартил-L-фениланин) Установлена допустимая суточная норма не более 0-40 мг/кг массы тела, что эквивалентно сладости 560 г сахарозы.
На одного человека: за год 18,2 кг.
По Республике Адыгея: 143 тн.
По