Анализ деятельности предприятия розничной торговли УКП ТЦ "Потсдам"
Примечание. Источник: собственная разработка
За 9 месяцев 2008 год получена валовая прибыль в сумме 4371 млн. руб., что составляет 17,71% к сумме розничного товарооборота. По сравнению с предыдущим периодом сумма валовой прибыли увеличилась на 1055 млн. руб. Темп роста 131,82%. Расходы на реализацию возросли на 1053 млн. руб., их удельный вес в товарообороте увеличился на 0,04%. Прибыль от реализации увеличилась в сумме на 2 млн. руб., а в процентах к товарообороту уменьшилась на 0,01%.
Сумма валового дохода зависит от изменения среднего уровня реализованных торговых надбавок в процентах к обороту и объема розничного товарооборота, влияние которых изменяется методом разницы. Так, для определения влияния на сумму реализованных торговых надбавок, изменения их среднего уровня необходимо произвести расчет по следующей формуле:
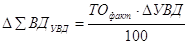 , (1)
где Δ∑ВДУВД – влияние изменения среднего уровня торговых надбавок на сумму валового дохода, руб.; ТОфакт – фактический объем товарооборота в отчетном году, руб.; ΔУВД – абсолютное отклонение среднего уровня торговых надбавок,% к обороту.
Влияние изменения объема товарооборота на сумму валового дохода рассчитывается по формуле:
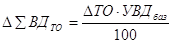 , (2)
где Δ∑ВДТО – влияние изменения объема товарооборота на сумму валового дохода, руб.; ΔТО – абсолютное отклонение товарооборота, руб.; УВДбаз – средний уровень торговых надбавок в предшествующем году,% к обороту;
Таблица 9. Расчет влияния факторов на сумму валового дохода за 9 месяцев 2008 года
| Показатели | Расчет | Влияние на сумму валового дохода, млн. руб. |
| Изменение среднего уровня торговых надбавок |
|
-140,7 |
| Изменение объема товарооборота |
|
+1191,9 |
| Совокупное влияние факторов | +1051,2 |
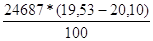
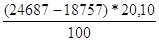
Примечание. Источник: собственная разработка.
Снижение среднего уровня торговых надбавок на 0,57% привело к уменьшению суммы валового дохода на 140,7 млн. руб. А увеличение товарооборота на 5930 млн. руб. привело к росту валового дохода на 1191,9 млн. руб.
Большое влияние на объем товарооборота оказывает изменение розничных цен на товары. Рост цен приводит к увеличению объема товарооборота и соответственно к увеличению валового дохода. Для того чтобы рассчитать влияние изменения розничных цен, необходимо прирост товарооборота за счет цен умножить на базисный уровень валового дохода:
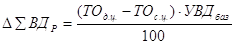 , (3)
где Δ∑ВДР – изменение суммы валового дохода за счет цен, руб.; ТОд.ц. – товарооборот в действующих ценах, руб.; ТОс.ц. – товарооборот в сопоставимых ценах, руб.; - УВДбаз – базисный уровень валового дохода,%.
Товарооборот в сопоставимых ценах составляет 21486 млн. руб. [раздел 2.1]. За счет роста цен на 14,9% валовой доход увеличился на 643,4 млн. руб.
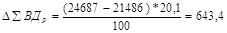 млн. руб. (4)
Розничная цена состоит из отпускной цены, торговой надбавки, налога на добавленную стоимость и налога с продаж.
В республике Беларусь установлен предельный размер торговой надбавки с учетом оптового звена, составляющий 30% к покупной стоимости товара без НДС. Но, кроме того, существует перечень социально значимых товаров, на которые устанавливаются более низкие размеры торговой надбавки (8 – 25%) с целью создания условий для обеспечения этими товарами социально незащищенных слоев населения. К примеру, на хлеб и хлебобулочные изделия применяется торговая надбавка 15%, на молоко – 11%, на кисломолочную продукцию – 22%.
2.4 Анализ прибыли и рентабельности
Главная задача организации – это хозяйственная деятельность, направленная на получение прибыли для удовлетворения социальных и экономических интересов работников предприятия и его собственников. Прибыль определяется в абсолютной величине (т.е. в сумме) и в относительной величине (удельный вес, уровень, рентабельность).
Таблица 10. Анализ прибыли торговой организации УКП ТЦ «Потсдам» за 9 месяцев 2008 года, млн. руб.
| Показатели | 2007 год | 2008 год | Темп изменения, % | Отклонение по уровню (+,-) | ||
| сумма | процент к обороту | сумма | процент к обороту | |||
| Розничный товарооборот | 18757 | х | 24687 | х | 131,61 | х |
| Прибыль (убыток) от реализации | 9 | 0,05 | 11 | 0,04 | 122,22 | -0,01 |
| Прибыль (убыток) от операционных доходов и расходов | 93 | 0,5 | 172 | 0,7 | 184,95 | +0,2 |
| Прибыль (убыток) от внереализационных доходов и расходов | 21 | 0,11 | 37 | 0,15 | 176,19 | +0,04 |
| Прибыль (убыток) отчетного периода | 123 | 0,66 | 220 | 0,89 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |