Управление сбытовой деятельностью другой фирмы
Сбытовой филиал. Многие крупные предприятия имеют собственные отделения по сбыту. Это позволяет им работать в непосредственной близости от потребителя как в своей стране, так и за рубежом, проводить интенсивное консультирование своей клиентуры и обеспечивать быструю поставку продукции.
Стремление к тесным связям между производителем и потребителем имеет еще одно основание. Многие производители боятся, что торговля не прикладывает достаточных усилий для сбыта их товаров, что она может сменить своих поставщиков на более выгодных. Возможно, что информация о рынке, которую может предоставить торговля, также является недостаточной.
Таким образом, в ходе осуществления своей деятельности фирма может выступать в различных ролях [42]:
Оптовик (оптовый торговец) – лицо или фирма, приобретающие значительное количество товара у разных производителей и организующие их движение в розничной торговле либо непосредственный сбыт потребителю.
Розничный торговец – лицо или фирма, непосредственно сбывающие относительно большое количество товара конечному потребителю и приобретающие товар либо у оптовика, либо у производителя.
Брокер – торговый посредник, организующий продажу товара не приобретая его в собственность (выступает от имени продавца). Он сводит продавца и покупателя, совершая сделку на комиссионных началах.
Дилер – представитель фирмы, организующий сбытовую деятельность за свой счет, приобретая товар у производителя в собственность. Данный вид торгово-посреднической деятельности характерен при продаже товаров длительного пользования, требующих значительного объема сервисных услуг.
Комиссионер – лицо, имеющее склад с товарами, которые он продает от своего имени, но за счет производителя.
Оптовый агент – работает по договору с фирмой-производителем и ведет операции за ее счет. При этом ему может быть предоставлено исключительное право сбыта товаров фирмы в определенный районах.
Торговый (сбытовой) агент – самостоятельно продает товары покупателям, при этом может иметь самый различный статус: работать с ограничениями, обслуживать только конкретного покупателя (группу клиентов).
Организация системы сбыта в фирме предполагает объединение всех сотрудников, выполняющих взаимосвязанный комплекс работ в процессе перемещения товара от производителя к конечному потребителю. Она требует также определения функций и установления служебных взаимоотношений между работниками внутри сбытовой сети и за ее пределами, координации и контроля деятельности в системе сбыта.
При формировании сбытовой системы определенного товара торгово-посреднической фирме приходится учитывать множество факторов, основными из которых являются:
Особенности конечных потребителей – их количество, концентрация, величина средней разовой покупки. Уровень доходов, закономерность поведения при покупке товаров, требуемый режим работы продавца, услуги торгового персонала и т.д.
Возможности самой фирмы – ее финансовое положение, конкурентоспособность, основные направления рыночной стратегии, масштабы производства.
Характеристика товара – вид, средняя цена, сезонность производства и спроса, требования к хранению и транспортировке.
Уровень конкуренции и сбытовая политика конкурентов – число и концентрация конкурентов, их сбытовая стратегия и тактика, взаимоотношения в системе сбыта.
Характеристики и особенности рынка сбыта – фактическая и потенциальная емкость, обычаи и торговая практика, плотность распределения покупателей, средний доход покупателей.
Сравнительная стоимость различных сбытовых систем.
Проведение целенаправленной товарной политики предполагает ориентацию всех действий фирмы на установленный целевой сегмент, благодаря чему обеспечивается эффективное с коммерческой точки зрения формирование номенклатуры и ассортимента товаров и запланированные объемы продаж.
Важной подфункцией сбытовой функции является организация сервиса. Правила организации эффективного сервиса [41]:
определение стратегии – для каждого целевого сегмента продавец должен выяснить, какой уровень сервиса покупатель считает отличным. Этот уровень должен быть описан в рекламном тексте, то есть обещан покупателю с гарантией, что фирма выполнить все заявленные ею обязательства;
связь с покупателями (обычно через рекламу);
ясность требований, предъявляемых руководством к сервисному персоналу. Должны быть разработаны стандарты обслуживания, обязательные для выполнения всеми сотрудниками сервисной службы;
четкая система снабжения;
обучение персонала сервисной службы;
творческий подход к организации сервиса.
Учитывая выше изложенное, рекомендуется определить достаточный объем информации для фирмы и ее подразделений с тем, чтобы они могли принимать оправданные решения в области управления сбытом.
ГЛАВА 2. АНАЛИЗ И ОЦЕНКА ПРОИЗВОДСТВЕННО-ХОЗЯЙСТВЕННОЙ ДЕЯТЕЛЬНОСТИ ФИРМЫ
2.1. Общая характеристика предприятия
Общество с ограниченной ответственностью «Элдис» зарегистрировано Регистрационной палатой Республики Марий Эл 3 ноября 1998 года, регистрационный номер 1929.
ООО «Элдис» учреждено в соответствии с частью 1 Гражданского Кодекса Российской Федерации и Федеральным Законом «Об обществах с ограниченной ответственностью» путем преобразования из товарищества с ограниченной ответственностью предприятия «Комплектстрой».
В своей деятельности общество руководствуется действующим законодательством, Гражданским кодексом РФ, Федеральным законом РФ «Об обществах с ограниченной ответственностью», Уставом.
Полное фирменное наименование: Общество с ограниченной ответственностью «Элдис». Сокращенное наименование: ООО «Элдис».
Место нахождения общества:
424006, Республика Марий Эл, г.Йошкар-Ола, ул. Соловьева, д. 44.
Учредителями общества являются физические лица (именуемые Участники). Участники общества не отвечают по его обязательствам и несут риск убытков, связанных с деятельностью общества, в пределах стоимости внесенных ими вкладов. Участники общества, внесшие вклады не полностью, несут солидарную ответственность по его обязательствам в пределах стоимости неоплаченной части вклада каждого из участников.
Общество является юридическим лицом, отвечает по своим обязательством всем своим имуществом, может от своего имени приобретать и осуществлять имущественные и неимущественные права, нести обязанности, быть истцом и ответчиком в суде, арбитражном суде.
ООО «Элдис» имеет самостоятельный баланс, простую круглую печать; штампы, бланки со сводим общественным наименованием, расчетный и иные счета в банках. Общество может иметь собственную эмблему, а также зарегистрированный в установленном порядке товарный знак и другие средства. Общество создается с целью организации хозяйственной деятельности по производству и реализации товаров, продукции и услуг на территории Республики Марий Эл и других регионов, а так же получения прибыли в интересах участников.
Основными видами деятельности ООО «Элдис» являются:
оптовая и розничная торговля продовольственными и непродовольственными товарами с открытием магазинов и других торговых точек;
научно-исследовательская и производственная деятельность, разработка и внедрение новых технологий;
строительные, монтажные, пусконаладочные, сантехнические и отделочные работы.
производство и реализация пиломатериалов, строительных деталей и конструкций;
оказание коммерческих и посреднических услуг;
коммерческая, торгово-закупочная, посредническая деятельность по реализации товаров народного потребления, услуг, недвижимости, ценных бумаг и интеллектуальной собственности различных видов;
оказание транспортных услуг предприятиям, организациям и населению;
эксплуатация подъемных сооружений;
рекламная деятельность;
любые виды хозяйственной деятельности за исключением запрещенных законодательными актами РФ в соответствии с целью своей деятельности.
Взаимоотношения общества с юридическими лицами, предпринимате-лями без образования юридического лица, а также отдельными гражданами, осуществляется на договорной основе. Общество, для выполнения стоящих перед ним задач, создает службы, необходимые для ее деятельности.
Имущество общества составляют основные фонды и оборотные средства, а также средства переданные Участниками, и получаемые фирмой в результате ее деятельности. Прибыль, оставшаяся в распоряжении общества после уплаты налогов и других обязательных платежей в соответствии с действующим законодательством, распределяется существом самостоятельно.
Уставный капитал ООО «Элдис» составляет 10 000 руб., разделен на 1000 долей размером 100 рублей каждая доля.
Общество образует резервный фонд в размере не менее 20% Уставного капитала. Резервный фонд общества формируется путем ежегодных отчислений в него не менее 5% чистой прибыли общества. Резервный фонд используется на дополнительные затраты по разработке и внедрению новой техники и технологии, на восполнение недостатка собственных оборотных средств, на оплату труда в случае недостаточности средств фонда потребления, а также для покрытия убытков возникающих в процессе деятельности общества
Успешное развитие производства в значительной степени зависит от уровня организации управления. Высшим органом управления ООО «Элдис» является Общее собрание Участников общества. Единоличный исполнительный орган ООО «Элдис» - директор – избирается Общим собранием участников общества на срок три года.
Существующая организационная структура управления ООО «Элдис» представлена на рис. 2.1. Для данного предприятия характерна линейно-штабная организационная структура управления, которая предусматривает организацию при различных звеньях линейной структуры соответствующих функциональных подразделений.
Предприятие возглавляет директор, осуществляющий свою деятельность на основе принципа единоличия и обеспечивающий решения возложенных на предприятие задач.
Директору подчинены все нижестоящие руководители.
Создана единая вертикальная линия руководства и прямой путь активного воздействия на подчиненных. Преимущество такой структуры управления заключается в простоте, надежности и экономичности. Руководитель в данном случае должен охватывать все стороны деятельности предприятия.
ООО «Элдис» является предприятием с полным циклом переработки древесины. Занимаемая площадь ООО «Элдис» - 1,5 га.
Предприятие осуществляет 2 вида деятельности: сдача имущества в аренду и деревообрабатывающее производство.
На основной площади расположены склады, которые сдаются в аренду. Сдаваемая площадь в аренду составляет около 2600 кв.м.
Производственная база ООО «Элдис»:
ленточная пилорама Авангард ЛП-60М. Состав бригады – рамщик, помощник рамщика – 2 чел. Подача леса на эстакаду производится автопогрузчиком ДВ 1786. Состав бригады: водитель автопогрузчика, раскряжевщик леса, разнорабочий – 3 чел.
сушильные камеры СКВК-24 – 2 камеры по 20 куб. м. Разнорабочие – 2 чел., занимаются укладкой пиломатериала, разгрузкой и погрузкой.
цех деревообработки:
- станок 4-х сторонний С25-4-2М – столяр-станочник, помощник – 2 чел.
- многопильный станок ДК-150 – 2 чел.
- торцовочный станок ЦСТ-10 – 2 чел.
- станок фрезерный ФС-1 – 2 чел.
- станок комбинированный Д-300 – 2 чел.
Предприятие ООО «Элдис» можно отнести к типу комбинированного, так как в нем предусмотрено сочетание производств: лесопильного и деревообрабатывающего. В состав предприятия входит целый ряд цехов и подразделений.
Цехи делятся на основные (в которых вырабатывают полуфабрикаты (пиломатериалы) или основную готовую продукцию (столярные изделия) и вспомогательные. К вспомогательным цехам и подразделениям относятся такие, которые не выпускают основной продукции непосредственно, но обслуживают основное производство, обеспечивая бесперебойную работу: склады сырья, пиломатериалов и готовой продукции, ремонтные мастерские и цехи использования отходов.
Сырьем для работы лесопильного цеха служит пиловочник хвойных и лиственных пород. ООО «Элдис» закупает лес на корню на участках, выделенных Министерством лесного хозяйства. Лесоматериалы лиственных пород преобладают. Предприятие также закупает сырье и материалы у других организаций Кировской и Горьковской областей, республики Марий Эл. Широко применяются бартерные операции.
Производство на данном предприятии экологически чистое. Вода потребляется только в хозяйственных целях. Источником водоснабжения служит городской водопровод и действующая сеть водопровода на территории предприятия. Для канализации сточных вод существует коллектор и городская канализация. Электроэнергию получают по электросетям ТЭЦ-1.
Производственный процесс в лесопильном цехе осуществляется по принципу непрерывного потока. Поточная система работы создает в цехе определенный ритм, повышающий производительность труда. Пилопродукция, вырабатываемая лесопильным цехом, характеризуется по породам, размерам, качеству и степени обработки.
2.2. Анализ основных технико-экономических показателей деятельности ООО «Элдис»
Основной задачей предприятий является наиболее полное обеспечение спроса населения высококачественной продукцией. Темпы роста объема производства продукции, повышение ее качества непосредственно влияют на величину издержек, прибыль и рентабельность предприятия.
Объем реализации продукции определяется в действующих ценах (оптовых, договорных). Включает стоимость реализованной продукции, отгруженной и оплаченной покупателями.
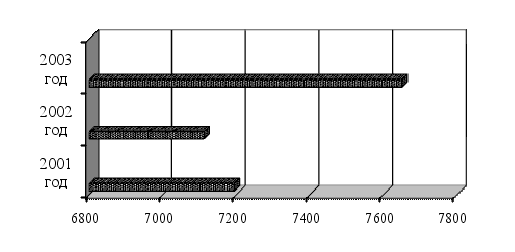
Анализ объема производства начинается с изучения динамики товарной продукции (рис. 2.2), расчета базисных и цепных темпов роста (табл. 2.1).
Таблица 2.1
Динамика товарной продукции
| Год | Товарная продукция в сопоставимых ценах 2001 года, тыс. руб. | Темпы роста, % | |
| базисные | цепные | ||
| 2001 | 7194 | 100 | 100 |
| 2002 | 7111 | 98,8 | 98,8 |
|
|
7650 | 106,3 | 107,6 |
 2003
Рис. 2.2. Динамика товарной продукции (тыс. руб.) за 2001-2003 гг.
Среднегодовой темп роста рассчитаем по среднегеометрической взвешенной:
Т=^ Т1*Т2*Т3 =^ 1*0,988*1,076 = 1,0311 или 103,11%
Тпр=103,11-100=3,11%
За три года объем производства товарной продукции ООО «Элдис» увеличился на 6,3%. Среднегодовой темп прироста составляет 3,11%.
Таблица 2.2
Анализ выпуска товарной продукции предприятием в натуральном измерении
| Основные виды продукции |
Объем производства продукции |
Отклонение 2002 от 2001 г. |
Отклонение 2003 года | ||||||
|
от 2002 года |
от 2001 года |
||||||||
| 2001 | 2002 | 2003 |
ед. изм |
% |
ед. изм |
% |
ед. изм |
% | |
| Пиломатериал из сырого материала, тыс м3 | 8,3 | 4,9 | 5,4 | -3,4 | -40,9 | +0,5 | +10,2 | -2,9 | -34,9 |
|
Погонаж из сухого материала, в том числе: евровагонка, тыс м2 рейка половая, тыс м2 плинтус половой, тыс м2 откладка, тыс м2 обналичка, тыс м2 |
32,9 16,3 16,6 - - - |
30,6 11,8 18,8 - - - |
31,6 8,3 17,8 3,1 0,4 2,0 |
-2,3 -4,5 +2,2 - - - |
-7,0 -27,6 +13,3 - - - |
+1,0 -3,5 -1,0 +3,1 +0,4 +2,0 |
+3,3 -29,7 -5,3 - - - |
-1,3 -8,0 +1,2 +3,1 +0,4 +2,0 |
-3,9 -49,1 +7,2 - - - |
| Изделия из липы (двери банные, лежаки, табуретки, ушаты), тыс м2 | 4,7 | 3,9 | 4,9 | -0,8 | -17,0 | +1,0 | +25,6 | +0,2 | +4,3 |
Прослеживая динамику продукции в натуральном измерении за последние три года можно сделать вывод об увеличении объема по выпуску пиломатериала и изделий из липы в 2003 году по отношению к 2002 году, и об увеличении выпуска погонажа из сухого материала за счет освоения производства плинтуса полового и полоточного, при одновременном уменьшении объема выпуска евровагонки и сырого пиломатериала ввиду изменения спроса на данную продукцию и рентабельности их выпуска.
В процессе анализа необходимо изучить изменения не только в объеме производства товарной продукции, но и в объеме ее реализации, от которого зависят финансовое положение и платежеспособность предприятия.
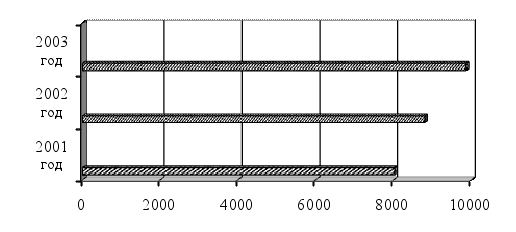
Проанализируем динамику показателей объема реализации продукции ООО «Элдис» (рис. 2.3) и рассчитаем темпы роста этих показателей (табл. 2.3).
Таблица 2.3
Динамика объема реализации продукции, товаров и услуг
| Год | Объем реализации продукции, тыс. руб. | Темпы роста, % | |
| базисные | цепные | ||
| 2001 | 8033 | 100 | 100 |
| 2002 | 8810 | 109,7 | 109,7 |
|
|
9874 | 122,9 | 112,1 |
 2003
Рис. 2.3. Динамика объема реализации продукции (тыс. руб.)
Темп прироста объема реализации продукции за анализируемый период составил 22,9%, что можно объяснить увеличением спроса на продукцию, увеличением покупательной способности населения республики, поиском потребителей продукции за пределами республики Марий Эл.
В современных рыночных условиях существенно возросло значение трудовых показателей в оценке и анализе деятельности предприятий. Анализ трудовых показателей – один из основных разделов анализа работы предприятий. Он призван на основе комплексного рассмотрения, глубокого и всестороннего изучения всех факторов дать оценку динамики и использования труда. К трудовым ресурсам относится та часть населения, которая обладает необходимыми физическими данными, знаниями и навыками труда в соответствующей отрасли.
Прием и выбытие работников отражается в форме № 2-т "Сведения о численности, заработной плате и движении работников". Все эти сведения по ООО «Элдис» систематизированы в таблице 2.4.
Таблица 2.4
Характеристика трудовых ресурсов ООО «Элдис»
| Наименование показателя | Год | ||
| 2001 | 2002 | 2003 | |
|
Среднесписочная численность, всего *Промышленно-производственный персонал - рабочие - служащие * Непромышленный персонал Принято работников, всего Выбыло работников, всего - в связи с сокращением - по собственному желанию |
44 35 21 14 9 8 6 - 6 |
46 40 28 12 6 13 3 - 3 |
56 49 36 13 7 10 7 1 6 |
Приведенные данные свидетельствуют о сокращающейся численности работников. Большую часть выбывших работников составляют уволенные по собственному желанию. Основная доля уволившихся приходится на рабочих.
Для характеристики трудового потенциала можно рассмотреть движение работников, которое характеризуют показатели, представленные в таблице 2.5.
Таблица 2.5
Анализ движения кадров предприятия
| Показатели | 2001 год | 2002 год | 2003 год |
Отклонение 2003/2001 |
| 1. Коэффициент оборота по приему | 0,18 | 0,28 | 0,17 | -0,01 |
| 2. Коэффициент оборота по выбытию | 0,13 | 0,06 | 0,12 | -0,01 |
| 3. Коэффициент текучести | 0,13 | 0,06 | 0,12 | -0,01 |
Показатели, характеризующие движение кадров ООО «Элдис» за 2002 год увеличились в сравнении с предыдущим годом. Но это очень незначительные изменения. Как положительный момент следует отметить снижение коэффициента текучести кадров предприятия за рассматриваемый период.
Анализ использования трудовых ресурсов на предприятии, уровня производительности труда необходимо рассматривать в тесной связи с оплатой труда. С ростом производительности труда создаются реальные предпосылки для повышения уровня его оплаты. При этом средства на оплату труда нужно использовать таким образом, чтобы темпы роста производительности труда обгоняли темпы роста его оплаты. Только при таких условиях создаются возможности для наращивания темпов расширенного воспроизводства.
В связи с этим анализ использования средств на оплату труда (табл. 2.6) на каждом предприятии имеет большое значение. В процессе его следует осуществлять систематический контроль за использованием фонда заработной платы, выявлять возможности экономии средств за счет роста производительности труда и снижения трудоемкости продукции.
Таблица 2.6
Анализ заработной платы ООО «Элдис»
| Показатель | 2001 | 2002 | Изменения 2001-2002 | 2003 | Изменения 2002-2003 | ||
| абсол. | % | абсол. | % | ||||
| Фонд ЗП, тыс. руб | 622 | 955 | 333 | 153,5 | 1128 | 173 | 118,2 |
| Среднемесячная зарплата одного работающего, руб | 3622,9 |
4063,0 |
440,1 |
112,2 |
4761,4 |
698,4 |
117,2 |
Заработная плата на предприятии постоянно увеличивается, что связано с ростом объема продаж.
Наиболее обобщающим показателем производительности труда является среднегодовая выработка продукции одним работающим. Величина его зависит не только от выработки рабочих, но и от удельного веса последних в общей численности ППП, а также от количества отработанных ими дней и продолжительности рабочего дня.
Среднегодовую выработку продукции одним работником можно представить как отношение объема произведенной продукции к среднегодовой численности работников (рабочих) предприятия.
Исходные данные для факторного анализа среднегодовой выработки работников ООО «Элдис» за 2002-2003 гг. представлены в таблице 2.7.
Таблица 2.7
Анализ показателей производительности труда работников
| Показатель | 2002 | 2003 | +,- |
| Объем производства продукции, тыс. руб. | 7111 | 7650 | +539 |
|
Среднесписочная численность: промышленно-производственного персонала (ППП) рабочих |
40 28 |
49 36 |
+9 +8 |
| Удельный вес рабочих в общей численности промышленно-производственного персонала (УД),% | 60,0 |
70,0 |
73,5 |
| Отработано дней одним рабочим за год (Д) | 240 | 242 | +2 |
| Средняя продолжительность рабочего дня (П), час | 7,6 | 7,8 | +0,2 |
|
Общее количество отработанного времени: всеми рабочими за год (Т), тыс.-ч в том числе одним рабочим, чел.-ч |
51,1 1824 |
68,0 1888 |
+16,9 +64 |
|
Среднегодовая выработка, тыс руб: одного работающего одного рабочего |
177,8 254,0 |
156,1 215,5 |
-21,7 -8,5 |
| Среднедневная выработка рабочего (ДВ), руб. | 1058,3 | 890,5 | -167,8 |
| Среднечасовая выработка рабочего (СВ), руб. | 139,2 | 114,2 | -25,0 |
Среднегодовая выработка работника в 2003 г. ниже уровня 2002 года на 21,7 тыс. рублей. Отрицательно на ее уровень повлиял рост сверхплановых целодневных и внутрисменных потерь рабочего времени, также она сократилась за счет снижения среднечасовой выработки рабочих.
Добиться повышения производительности труда можно за счет:
- снижения трудоемкости продукции, т.е. сокращения затрат труда на ее производство путем комплексной механизации и автоматизации производства, замены устаревшего оборудования более прогрессивным, сокращения потерь рабочего времени и других организационно-технических мероприятий;
- более полного использования производственной мощности предприятия, так как при наращивании объемов производства увеличивается только переменная часть затрат рабочего времени, а постоянная остается без изменения;
укрепления дисциплины труда.
Одним из важнейших факторов повышения эффективности производства на предприятиях является обеспеченность их основными фондами в необходимом количестве и ассортименте и более полное их использование.
Анализ обычно начинается с изучения объема основных средств, их динамики и структуры.
Таблица 2.8
Наличие, движение и структура основных фондов за 2001 год
| Группа основных средств | Наличие на начало года | Поступило за год | Выбыло за год | Наличие на конец года | ||||
| Тыс. руб. | % | Тыс. руб. | % | Тыс. руб. | % | Тыс. руб. | % | |
| Производственные основные фонды | 42917 |
99,9 |
25 |
100 |
8 |
100 |
42934 |
99,9 |
| Непроизводственные основные фонды | 28 |
0,1 |
- |
- |
- |
- |
28 |
0,1 |
| Всего основных фондов | 42945 | 100 | 25 | 100 | 8 | 100 | 42962 | 100 |
| в т.ч. активная часть | 3858 | 8,98 | 5 | 20 | - | - | 3843 | 8,94 |
Таблица 2.9
Наличие, движение и структура основных фондов за 2002 год
| Группа основных средств | Наличие на начало года | Поступило за год | Выбыло за год | Наличие на конец года | ||||
| Тыс. руб | % | Тыс. руб | % | Тыс. руб | % | Тыс. руб | % | |
| Производственные основные фонды | 42934 |
99,9 |
8 |
100 |
52 |
100 |
42890 |
99,9 |
| Непроизводственные основные фонды | 28 |
0,1 |
- |
- |
- |
28 |
0,1 |
|
| Всего основных фондов | 42962 | 100 | 8 | 100 | 52 | 100 | 42918 | 100 |
| в т.ч. активная часть | 3843 | 8,94 | 8 | 100 | 52 | 100 | 3799 | 8,85 |
Таблица 2.10
Наличие, движение и структура основных фондов за 2003 год
| Группа основных средств | Наличие на начало года | Поступило за год | Выбыло за год | Наличие на конец года | ||||
| Тыс руб | % | тыс руб | % | тыс руб | % | тыс руб | % | |
| Производственные основные фонды | 42890 |
99,9 |
164 |
98,2 |
13692 |
100 |
29362 |
99,9 |
| Непроизводственные основные фонды | 28 |
0,1 |
3 |
1,8 |
- |
- |
31 |
0,1 |
| Всего основных фондов | 42918 | 100 | 167 | 100 | 13692 | 100 | 29393 | 100 |
| в т.ч. активная часть | 3799 | 8,85 | 9 | 5,38 | 1222 | 8,92 | 2586 | 8,79 |
Таблица 2.11
Среднегодовая стоимость и структура основных производственных фондов за период 2001-2003 годы
| Наименование показателя | 2001 год | 2002 год | Отклонения | 2003 год | Отклонения | |||||
| тыс. руб | % | тыс. руб | % | по ст-сти | по стр-ре | тыс руб | % | по сто-сти | по стр-ре | |
| Здания | 30727 | 71,5 | 30727 | 71,5 | - | - | 25468 | 70,5 | -5259 | -1 |
| Сооружения | 4049 | 9,4 | 4059 | 9,5 | +10 | +0,1 | 3456 | 9,6 | -603 | +0,1 |
| Машины и оборудование | 3841 | 9,0 | 3820 | 8,9 | -21 | -0,1 | 3192 | 8,8 | -628 | -0,1 |
| Транспортные средства | 233 | 0,5 | 233 | 0,5 | - | - | 277 | 0,8 | +44 | +0,3 |
| Прочие | 4104 | 9,6 | 4101 | 9,6 | -3 | - | 3713 | 10,3 | -388 | +0,7 |
| Итого | 42954 | 100 | 42940 | 100 | -14 | - | 36106 | 100 | -6834 | - |
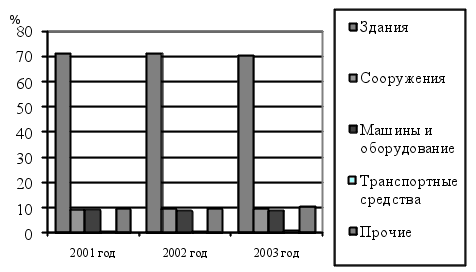 Наглядно
структура
основных фондов
предприятия
ООО «Элдис»
отражена на
рисунке 2.4.
Рис. 2.4. Структура основных фондов за 2001-2003 гг.
Данные таблиц показывают, что за отчетный период произошли изменения в наличии и структуре основных фондов. Стоимость основных фондов за 2001-2003 годы уменьшилась, в том числе за 2003 год на 13525 тыс. рублей (или на 31,5%) в связи с переоценкой экспертным методом основных фондов.
Важное значение имеет анализ изучения движения и технического состояния основных производственных фондов, для этого рассчитываются следующие показатели - коэффициент обновления (кобн), коэффициент выбытия (кв), коэффициент прироста (кпр), коэффициент износа (кизн), коэффициент годности (кг).
Таблица 2.12
Динамика коэффициентов использования основных фондов
| Годы | кобн | кв | кпр | кизн | кг |
| 2001 |
25/42934 =0,001 |
8/42917 =0,0002 |
(25-8)/42917 =0,0004 |
15373/42934 =0,36 |
27561/42934 =0,64 |
| 2002 |
8/42890 =0,0002 |
52/42934 =0,001 |
(8-52)/42934 =-0,001 |
14226/42890 =0,33 |
28664/42890 =0,67 |
| 2003 |
164/29362 =0,01 |
13692/42890 =0,32 |
(164-13692) /42890=-0,32 |
8458/29362 =0,29 |
20904/29362 =0,71 |
Анализ основных производственных фондов показал, что износ оборудования незначительный, обновления не происходит.
Необходимым условием выполнения плана по производству продукции, снижению ее себестоимости, росту прибыли, рентабельности является полное и своевременное обеспечение предприятия сырьем и материалами необходимого ассортимента и качества.
Эффективность использования материальных ресурсов в целом по предприятию определяют следующие показатели: материалоемкость товарной продукции и материалоотдача. Анализ эффективности использования материальных ресурсов представлен в таблице 2.13.
Данные таблицы показывают, что в 2002 году материалоемкость уменьшилась на 1,7 % по отношению к 2001 году, а в 2003 году уменьшилась на 13,8%, что говорит о более экономном расходовании материальных ресурсов.
Таблица 2.13
Анализ эффективности использования материальных ресурсов
|
Наименование показателя |
2001 | 2002 | Отклонение | 2003 | Отклонение | ||
| абсол. | % | абсол. | % | ||||
| Объем продукции, тыс. руб. | 7194 | 7111 | -83 | -1,2 | 7650 | +539 | +7,6 |
| Общая сумма материальных затрат, тыс. руб. | 4270 |
4162 |
-108 |
-2,5 |
3845 |
-317 |
-7,6 |
| Материалоемкость | 0,59 | 0,58 | -0,01 | -1,7 | 0,5 | -0,08 | -13,8 |
| Материалоотдача | 1,68 | 1,71 | +0,03 | +1,8 | 1,99 | +0,28 | +16,4 |
Материалоотдача, напротив, возросла на 16,4% в 2003 году по отношению к 2002 году. Если в 2001 году с каждого рубля потребленных материальных ресурсов произведено 1,68 рубля продукции, то в 2003 году уже 1,99 рубля продукции. Таким образом, наблюдаем улучшение использования материальных ресурсов на предприятии.
Для практического использования в системе управления формированием затрат и издержек целесообразно выделить и рассмотреть классификацию затрат с учетом вида расходов – по статьям калькуляции и элементам затрат.
Анализ себестоимости продукции по статьям и элементам затрат осуществляется сравнением сумм по статьям затрат за ряд лет и определением сумм отклонений в абсолютных и относительных показателях. На основании таких данных можно сделать вывод об имеющихся тенденциях, сложившихся на данном предприятии.
Для анализа по данным отчета о затратах на производство ООО «Элдис» (форма №5-З «Сведения о затратах на производство и реализацию продукции») составляются таблицы 2.14 и 2.15.
Наглядно изменение структуры затрат предприятия за 2001-2003 годы представлено графически (рис. 2.5).
Как видно из таблиц, в 2002 году произошло снижение себестоимости продукции предприятия на 55 тыс. руб. или на 0,7% по сравнению с 2001 годом в связи с уменьшением объема выпуска продукции.
Таблица 2.14
Анализ себестоимости продукции по элементам затрат за 2001-2003 гг.
|
Элементы затрат на производство |
2001 год | 2002 год |
Отклонения 2002/2001 |
2003 год |
Отклонения 2003/2002 |
|||||
| Абс., тыс. руб. |
Уд. вес, % |
Абс., тыс. руб. |
Уд. вес, % |
Тыс. руб. | % | Абс., тыс. руб. |
Уд. вес, % |
Тыс. руб. | % | |
|
Затраты на производ-ство и реализацию продукции, всего Материальные затраты сырье и материалы работы и услуги, выполненные сторонними организациями топливо энергия Затраты на оплату труда Отчисления на социальные нужды Амортизация основных фондов Прочие затраты |
7976 4270 2499 147 230 1394 1622 722 1049 313 |
100 53,5 31,3 1,8 2,9 17,5 20,3 9,1 13,2 3,9 |
7921 4162 2610 143 243 1166 1647 648 982 482 |
100 52,5 33,0 1,8 3,1 14,7 20,8 8,2 12,4 6,1 |
-55 -108 111 -4 13 -228 25 -74 -67 169 |
- -1,0 +1,7 - +0,2 -2,8 +0,5 -0,9 -0,8 +2,2 |
7855 3845 2512 98 407 828 2065 795 786 364 |
100 48,9 32,0 1,2 5,2 10,5 26,3 10,1 10,0 4,7 |
-66 -317 -98 -45 164 -338 418 147 -196 -118 |
- -3,6 -1,0 -1,6 +2,1 -4,2 +5,5 +1,9 -2,4 -1,4 |
Анализируя структуру себестоимости по элементам затрат, можно сделать вывод о том, что в 2002 году в структуре себестоимости произошли некоторые изменения. На 1,0% уменьшилась доля материальных затрат, из них на 1,7% увеличилась доля затрат на сырье и материалы, на 0,2% увеличился удельный вес затрат на топливо, а удельный вес затрат на электроэнергию снизился на 2,8%. Доля затрат, приходящаяся на работы и услуги промхарактера, осталась неизменной.
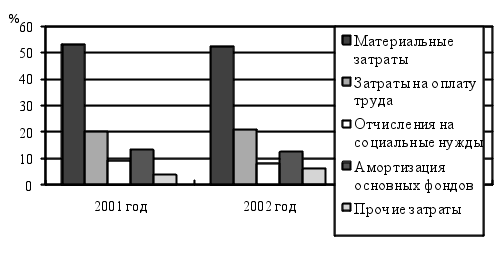 Рис.
2.5. Динамика
структуры
себестоимости
продукции
Также в 2002 году произошло увеличение доли затрат на оплату труда в общей структуре затрат на 0,5%, а доля амортизационных отчислений уменьшилась на 0,8% по сравнению с 2001 годом.
В стоимостном выражении следует отметить увеличение прочих затрат предприятия. В 2002 году они увеличились на 169 тыс. руб. или на 54% по сравнению с 2001 годом. Возросли затраты на сырье и материалы на 111 тыс. руб. или на 4,4%, уменьшились затраты на электроэнергию на 228 тыс. руб. или на 16,4% по сравнению с 2001 годом.
Затраты предприятия в 2003 году ниже, чем в 2002 году на 66 тыс. руб., или на 0,8 %, и ниже на 121 тыс. руб. по отношению к 2001 году, или на 1,5%.
Произошли также существенные изменения в структуре затрат. По сравнению с 2002 годом на 3,6% уменьшилась доля материальных затрат, в том числе на 1,0% снизилась доля затрат на сырье и материалы, на 1,6% уменьшилась доля, приходящаяся на работы и услуги промхарактера и на 4,2% - доля затрат на энергию в общей структуре затрат. А доля затрат на топливо в 2003 году возросла на 2,1% по сравнению с 2002 годом.
Удельный вес заработной платы в структуре затрат увеличился на 5,5%. Доли амортизационных отчислений и прочих затрат в структуре себестоимости в 2003 году снизились соответственно на 2,4% и на 1,4% по сравнению с 2002 годом. Стоимость материальных затрат в 2003 году снизилась на 317 тыс. руб. или на 7,6% по сравнению с 2002 годом. Заработная плата в 2003 году возросла на 418 тыс. руб. или на 25,4% по сравнению с 2002 годом. Стоимость прочих затрат в 2003 году снизилась на 118 тыс. руб.
Анализируя структуру себестоимости по статьям затрат, можно сделать вывод о том, что в 2001-2003гг. наибольший удельный вес в структуре затрат занимают сырье и материалы (табл. 2.15).
Таблица 2.15
Анализ себестоимости продукции по статьям затрат за 2001-2003 гг.
| Статьи затрат | 2001 год | 2002 год | 2003 год | Отклонение 2003 года | ||||||
|
Абс., тыс. руб. |
Уд. вес, % |
Абс., тыс. руб. |
Уд. вес, % |
Абс., тыс. руб. |
Уд. вес, % |
От 2001 года |
От 2002 года | |||
| Тыс. руб. | % | Тыс. руб. | % | |||||||
|
Сырье и материалы Покупные изделия, полуфабрикаты, работы и услуги промхарактера Топливо и энергия Заработная плата Отчисления соцстрах Расходы на содержание и эксплуатацию оборудования Общезаводские расходы Потери от брака Прочие расходы Полная себестоимость |
2499 147 1624 1622 722 1049 44 0,2 269 7976 |
31,3 1,8 20,3 20,3 9,1 13,2 0,6 - 3,4 100 |
2610 143 1409 1647 648 982 143 0,1 339 7921 |
33,0 1,8 17,8 20,7 8,2 12,4 1,8 - 4,3 100 |
2512 98 1235 2065 795 786 109 0,2 255 7855 |
32,0 1,2 15,7 26,3 10,1 10,0 1,4 - 3,3 100 |
13 -49 -389 443 73 -263 65 - -14 -121 |
100,5 66,7 76,0 127,3 110,1 74,9 247,7 - 94,8 98,5 |
-98 -45 -174 418 147 -196 -34 - -84 -66 |
96,2 68,5 87,7 125,4 122,7 80,0 76,2 - 75,2 99,2 |
Стоимость сырья и материалов в 2003 году увеличилась на 13 тыс. руб. или на 0,5% по сравнению с 2001 годом. Это прежде всего связано с увеличением потребности предприятия в материальных ресурсах. Удельный вес топлива в структуре затрат увеличился на протяжении рассматриваемого периода на 2,3% (с 2,9% в 2001 году до 5,2% в 2003 году).
Удельный вес энергии в структуре затрат в 2003 году снизился по сравнению с 2001 годом на 7,0%. В стоимостном выражении данная статья уменьшилась за 2001-2003 гг. на 566 тыс. руб. или на 49%, что оценивается положительно в работе организации, когда одной из причин убытков, связанных с основной деятельностью, является потребление энергоресурсов, себестоимость которых растет из года в год.
Удельный вес заработной платы в 2003 году увеличился на 6,0% в структуре затрат по сравнению с 2001 годом, а в стоимостном выражении заработная плата в 2003 году возросла на 443 тыс. руб. по сравнению с 2001 годом. Доля прочих затрат в структуре себестоимости в 2003 году увеличилась по сравнению с 2001 годом на 0,8%, а их стоимость возросла на 51 тыс. руб.
Для учета динамики себестоимости продукции на предприятиях рассчитывается дополнительный показатель себестоимости всей товарной продукции – затраты на рубль товарной продукции ТП.
Этот показатель рассчитывается по формуле:
Полная себестоимость ТП / стоимость ТП = затраты на рубль ТП
Рассмотрим анализ затрат на 1 рубль товарной продукции ООО «Элдис» за 2002-2003 гг. (табл. 2.16).
Итак, в 2003 году произошло снижение затрат на 1 рубль товарной продукции на 7,2% по сравнению с 2002 годом. При этом материальные затраты в 2003 году на 1 рубль товарной продукции снизились на 15,3%, амортизационные отчисления – на 28,6%, прочие затраты – на 16,7%.
Таблица 2.16
Динамика затрат на 1 рубль товарной продукции за 2002-2003 гг.