Основные методы учета логистических затрат и механизмов их оптимизации
В настоящее время директ-костинг предусматривает учет себестоимости не только в части прямых переменных расходов, но в части переменных косвенных затрат. Поэтому здесь налицо некоторая условность названия.
Определив сущность директ-костинга как систему управленческого (производственного) учета, основанной на делении расходов на постоянные и переменные в зависимости от изменения объема производства, можно сформулировать присущие ему особенности, положительные моменты и проблемы.
Главной особенностью директ-костинга, основанного на классификации расходов на постоянные и переменные, является то, что себестоимость промышленной продукции учитывается и планируется только в части переменных затрат. Постоянные расходы собирают на отдельном счете и с заданной периодичностью списывают непосредственно на дебет счета финансовых результатов, например «Прибыли и убытки».
Постоянные расходы не включают в расчет себестоимости изделий, а как расходы данного периода списывают с полученной прибыли в течение того периода, в котором они были произведены. По переменным расходам оцениваются также остатки готовой продукции на складах на начало и конец года, и незавершенное производство.
Важной особенностью директ-костинга является то, что благодаря ему можно изучать взаимосвязи и взаимозависимости между объемом производства, затратами (себестоимостью) и прибылью.
Рассмотрим вкратце преимущества системы директ-костинг.
Большое значение здесь имеет установление связей и пропорций между затратами и объемами производства. Используя методы корреляционного и регрессионного анализа, математической статистики, графические методы, можно определить формы зависимости затрат от объема производства или загрузки производственных мощностей; строить сметные уравнения, получать информацию о прибыльности или убыточности производства в зависимости от его объема; рассчитывать критическую точку объема производства; прогнозировать поведение себестоимости или отдельных видов расходов в зависимости от факторов объема или мощности, т.е. решать стратегические задачи управления предприятием.
Директ-костинг позволяет руководству заострить внимание на изменении маржинального дохода как по предприятию в целом, так и по различным изделиям; выявить изделия с большей рентабельностью, чтобы перейти в основном на их выпуск, так как разница между продажной ценой и суммой переменных расходов не затушевывается в результате списания постоянных расходов на себестоимость конкретных изделий. Система обеспечивает возможность быстро переориентировать производство в ответ на меняющиеся условия рынка.
В отчете о финансовых результатах, составляемом при системе «директ-костинг», видно изменение прибыли вследствие изменения переменных расходов, цен реализации и структуры выпускаемой продукции.
В последнее время в странах рыночной экономики разработаны различные варианты установления цен на готовую продукцию с учетом переменных и постоянных расходов на ее производство и реализацию. Информация, получаемая в системе, позволяет находить наиболее выгодные комбинации цены и объема, проводить эффективную политику цен. В условиях рыночной экономики директ-костинг дает также информацию о возможности использования в конкурентной борьбе демпинга – продажи товаров по заведомо заниженной ценам, что связано с установлением нижнего предела цены. Этот прием применяется в периоды временного сокращения спроса на продукцию для завоевания рынков сбыта.
Кроме того директ-костинг дает возможность оперативнее контролировать постоянные расходы, так как часто в процессе контроля за себестоимостью используются нормативные (стандартные) затраты (т.е. директ-костинг организуется в сочетании со стандарт-костом), или гибкие сметы. Применяя стандарт-кост в системе «директ-костинг», устанавливают нормы на постоянные затраты; в основе же контроля гибких смет лежит разделение затрат на постоянные и переменные. При системе учета полной себестоимости часть нераспределенной суммы накладных расходов переходит из одно периода в другой, поэтому контроль за ними ослабевает. Директ-костинг помогает снизить трудоемкость распределения накладных расходов.
Благодаря директ-костингу расширяются аналитические возможности учета, при чем наблюдается процесс тесной интеграции учета и анализа. Не случайно на Западе директ-костинг называют еще «управлением себестоимостью», или «управлением предприятием», чем подчеркивают единство учета, анализа и принятия управленческих решений в этой системе. На ее основе строится система контроллинга. Ведь именно анализируя поведение переменных и постоянных расходов в зависимости от изменения объемов производства, можно гибко и оперативно принимать решения оп управлению, например, экономически грамотно, используя ставки маржинального дохода, оптимизировать ассортимент выпускаемой продукции, получить ответы на вопросы:
установления цен на новую продукцию, которую по определенной цене продает конкурент;
выбора и замены оборудования;
производства у себя либо покупки на стороне того или иного полуфабриката;
поиска вариантов изменения производственной мощности предприятия;
целесообразности принятия дополнительного заказа и т.д.
Однако организация производственного учета по системе «директ-костинг» связана с рядом проблем, которые вытекают из особенностей, присущих этой системе.
возникают трудности при разделении расходов на постоянные и переменные, поскольку чисто постоянных или чисто переменных расходов не так уж много. В основном расходы полупеременные, а значит, возникают трудности в их классификации. Кроме того, в различных условиях одни и те же расходы могут вести себя по-разному.
противники директ-костинга считают, что постоянные расходы так же участвуют в производстве данного продукта и, следовательно, должны быть включены в его себестоимость. Директ-костинг не дает ответа на вопрос, сколько стоит произведенный продукт, какова его полная себестоимость. Поэтому требуется дополнительное распределение условно-постоянных расходов, когда необходимо знать полную себестоимость готовой продукции или незавершенного производства.
ведение учета себестоимости по сокращенной номенклатуре статей не отвечает требованиям отечественного учета, одной из главных задач которого до последнего времени являлось составление точных калькуляций.
необходимо в ценах, устанавливаемых на продукцию предприятия, обеспечивать покрытие всех издержек предприятия.
Идеальных систем или идеальных методов не бывает. У каждой системы и у каждого метода – свои достоинства и свои недостатки. Главная задача – понять особенности систем и методов с тем, чтобы, нивелируя их негативные стороны, максимально эффективно использовать положительные, реализовать заложенные в них преимущества [23].
3. Оптимизация логистических затрат
Критерий выбора вытекает из цели лица, принимающего решение. Традиционно целью логистики называют организацию поставок покупателям нужного (по количеству и качеству) продукта в заданные место и сроки с наименьшими затратами. При этом сама логистика выступает как функциональная область управления операциями по физическому перемещению и хранению ресурсов и благ, называемых «логистическими операциями». В итоге логистическая оптимизация ориентируется на критерий минимума затрат (логистических затрат) на выполнение этих операций. Данный критерий обладает рядом недостатков.
Управление сложным хозяйственным объектом предполагает оптимизацию проходящего через него потока (преобразования ресурсов в блага) на всех стадиях его движения. Отсюда важнейшим принципом эффективного управления является принцип глобальной (в смысле полного охвата управляемого процесса) оптимизации. Однако ограничение предмета логистики одними лишь «логистическими» операциями и применение критерия минимума «логистических» затрат делает невозможным принятие глобально оптимальных решений.
Результирующими показателями поведения хозяйственных объектов всегда являются экономические параметры. Вместе с тем, сложившаяся в рамках традиционной логистики практика оптимизационных решений, имеет дело, главным образом, с технологическими переменными, при этом экономические переменные если и учитываются, то лишь косвенно – в качестве ограничений.
Технологические критерии нацеливают на максимизацию интенсивности использования ресурсов и сводят процесс оптимизации сложного потока к отысканию узкого места в хозяйственном процессе. Но оптимальные технологические решения крайне редко согласуются с оптимальными экономическими критериями.
Возможной причиной технологического акцента «логистической» оптимизации является неопределенность того, какой вид затрат – валовые или средние – подлежит минимизации. Если речь идёт о валовых затратах, то, во-первых, надо понимать, что они вообще-то не минимизируются, т. к. по мере увеличения выпуска всегда растут. Минимизация валовых затрат как критерий выбора применима только в аспекте сравнительной эффективности альтернативных вариантов, тождественных по всем прочим условиям (и в первую очередь – по величине выпуска). Но весь творческий потенциал логистики как раз и связан с отказом от этой тождественности. Во-вторых, включение в анализ параметров времени и места поставки не только расширяет пространство допустимого выбора, но и ставит вопрос об оптимизации логистической цепи, организуемой для реализации конкретного вида потока, т.е. согласование локальных решений всех её звеньев. Вместе с тем, оценка сравнительной эффективности по критерию минимума валовых затрат не предназначена для решения этой задачи.
В этом вопросе более адекватен анализ средних на единицу продукции затрат, поскольку нацеливает на исследование их зависимости от параметров потока (скорость, время поставки и т.д.) на всех стадиях его движения. Но тогда очевидно, что решения по критериям «узкого места» и минимума суммарных средних затрат будут тождественны только в случае снижающихся функций средних затрат в каждом из сопряжённых в цепь логистических звеньев. Но веских оснований для признания закономерности этого случая нет.
Напротив, оптимальный (по критерию минимума средних затрат) уровень производства, как правило, меньше максимально возможного выпуска. Соответственно, величина глобального (по критерию минимума суммарных средних затрат) оптимума выпуска может превышать локально оптимальный его уровень на отдельных операциях. Таким образом, принцип «узкого места» не может быть признан в качестве общего метода оптимизации потока.
Необходимо подчеркнуть, что даже устранение всех предыдущих замечаний (что в принципе возможно) не позволяет ориентироваться на критерий минимума средних затрат при оптимизации логистических решений, поскольку сфера его применения крайне ограничена.
Наиболее существенной чертой хозяйственной деятельности является ориентация на максимизацию благосостояния хозяйствующего субъекта. В приложении к производству эта цель конкретизируется в показателе прибыли. При этом никакой характер функции спроса уже не позволяет абстрагироваться от фактора цены. Даже в условиях совершенной конкуренции, когда предприятие способно управлять только своими затратами и объемом производства, максимизация прибыли достигается при выпуске, превышающем выпуск с минимальными средними затратами. Иными словами, критерий минимума средних затрат ни при каком типе рыночной структуры не может восприниматься даже как частный случай максимальной прибыли[29].
Одним из эффективных средств контроля над общими затратами является полное сосредоточение всех ресурсов на достижении результатов. Причем важен не абсолютный уровень общих затрат, а отношение между усилиями и полученными результатами. Даже при систематическом направлении усилий и ресурсов на поиск благоприятных возможностей и достижение результатов необходим анализ затрат и контроль над ними.
В процессе планирования логистических затрат предприятия учитывают:
результаты анализа отдельных статей логистических затрат и выявленные резервы их экономии;
показатели, разрабатываемые специалистами службы логистики предприятия на предстоящий (плановый) период (необходимые запасы, доходы, прибыль и др.);
нормативы расходования средств, ресурсов, действующие тарифы на грузовые перевозки, коммунальные услуги и др.;
факторы, влияющие на изменения логистический затрат по отдельным статьям в планируемом периоде;
показатели логистических затрат за отчетный период по другим предприятиям, в целом по отрасли;
прогнозные расчеты логистических затрат и основные направления их экономии в планируемом периоде.
Для того чтобы контролировать логистические затраты, специалистам службы логистики необходимо проводить анализ, а именно:
определить центры сосредоточения затрат – функциональные области бизнеса, где накапливаются значительные затраты и где эффективное их снижение может принести реальные результаты;
найти важные пункты затрат в пределах каждого центра их сосредоточения;
рассматривать бизнес предприятия в целом как один поток затрат;
рассматривать, стоимость скорее как сумму, которую платит потребитель, чем как сумму затрат, которая возникает в пределах предприятия как юридического лица или объекта налогового учета;
классифицировать логистические затраты в соответствии с их основными характеристиками и таким образом осуществлять диагностику общих затрат.
Конкурентоспособность предприятия зависит не только от уровня затрат, связанных с работой самого предприятия, но и от уровня затрат поставщиков и каналов распределения.
Для достижения преимущества совокупные затраты предприятия должны быть ниже, чем у конкурентов. Существуют два пути достижения этого:
1) более эффективно, чем конкуренты, использовать ресурсы и управлять факторами, влияющими на затраты;
2) перестроить структуру затрат предприятия таким образом, чтобы исключить некоторые элементы, создающие затраты [30].
Пути снижения уровня логистических затрат:
поиск и сокращение тех видов деятельности (процедур, работ, операций), которые не создают добавленной ценности, путем анализа и пересмотра цепи поставок.
проведение переговоров с поставщиками и покупателями по установлению более низких отпускных и розничных цен, торговых надбавок.
оказание содействия поставщикам и покупателям в достижении более низкого уровня затрат (программы развития бизнеса клиентов, семинары для торговых посредников).
интеграция прямая и обратная для обеспечения контроля над общими затратами.
поиск более дешевых заменителей ресурсов.
улучшение координации деятельности предприятия с поставщиками и потребителями в ЛЦ, например в области своевременной доставки продукции, что уменьшает затраты на управление запасами, хранение, складирование, доставку.
компенсация роста затрат в одном звене ЛЦ за счет сокращения затрат в другом звене.
использование прогрессивных методов работы для повышения производительности труда сотрудников.
улучшение использования ресурсов предприятия и более эффективное управление факторами, влияющими на уровень общих затрат.
обновление наиболее затратных звеньев ЛЦ при осуществлении инвестиций в бизнес.
Логистические системы по сфере деятельности конкретного хозяйствующего субъекта подразделяются на две группы[30]:
– микрологистические системы;
– макрологистические системы.
Микрологистические системы, как правило, относятся к отдельным предприятиям, например к предприятию – производителю продукции, и предназначены для управления логистическими потоками в процессах производства и / или закупок ресурсов и сбыта готовой продукции.
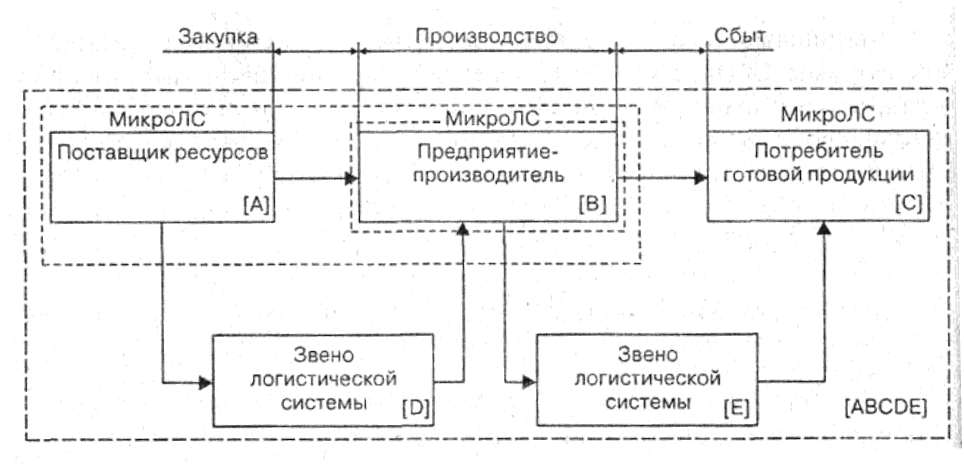
Рисунок 3 – Микро- и макрологистические системы
На рис. 3 представлены пять микрологистических систем – А, В, С, D и Е, которые в совокупности образуют макрологистическую систему АВСDЕ. При этом можно выделить определенную закономерность. Так, например, логистическая система АВ, включающая поставщика ресурсов А и предприятие-изготовителя В, может быть:
– макрологистической, поскольку объединяет двух юридически и / или экономически независимых хозяйствующих субъектов;
– состоящей из двух микрологистических систем, если предприятия А и В представляет собой юридически оформленное объединение предприятий.
Исходя из этого можно утверждать, что логистическая система АВСDЕ также будет считаться микрологистической, если входящие в нее предприятия представляют собой юридически и / или экономически обособленную группу – интегрированную логистическую систему. Логистический менеджмент в интегрированной логистической системе представляет собой такой управленческий подход к организации работы предприятия-производителя и его логистических партнеров (посредников), который обеспечивает наиболее полный учет временных и пространственных факторов в процессах оптимизации управления логистическими потоками для достижения стратегических и тактических целей данного предприятия на рынке. Определяющими для формирования интегрированных логистических систем являются концепции минимизации общих логистических издержек и управления качеством логистических функций и операций на всех этапах производственно-коммерческого цикла. Управление звеньями интегрированной логистической системы должно строиться на принципе – максимум самостоятельности при жестком контроле деятельности данных звеньев, в связи с чем существенно возрастает роль экономических методов управления.
Рассмотрим ряд основных аспектов управления интегрированной логистической системой:
1) определение эффективности хозяйственной деятельности звеньев данной системы;
2) определение эффективности функционирования звена в составе интегрированной логистической системы;
3) выявление узкого места в интегрированной логистической системе.
Эффективность хозяйственной деятельности звеньев интегрированной логистической системы определяется по следующему алгоритму;
– вычисляется доля затрат каждого звена (Дзлi) в затратах логистической системы. Обычно в качестве денежного выражения суммы затрат при проведении расчетов используется стоимость совокупных активов. Следовательно, сумма затрат каждого звена – это балансовая стоимость активов, находящихся в управлении этого звена. Рассчитаем по формуле (1) [30]:
Дзлi=3лi/∑3лi, (1)
где 3лi – затраты i-го звена логистической системы;
∑3лi – затраты логистической системы в целом;
– вычисляется доля каждого звена (Дплi) в совокупной чистой прибыли логистической системы по формуле (2) [30]:
Дплi=Плi/∑Плi, (2)
где Плi – чистая прибыль i-го звена логистической системы;
∑Плi – чистая прибыль логистической системы в целом;
– рассчитывается коэффициент эффективности хозяйственной деятельности (Клi) для каждого звена логистической системы по формуле (3) [30]:
Клi= Дплi/ДЗлi (3)
– звенья логистической системы ранжируются по значению коэффициента эффективности хозяйственной деятельности.
Пример 1 [30]. По приведенным в таблице 3 данным рассчитать коэффициенты эффективности хозяйственной деятельности звеньев интегрированной логистической системы.
Таблица 3. Исходные данные для расчета коэффициентов эффективности хозяйственной деятельности звеньев логистической системы, тыс. руб.
| Номер звена логистической системы | 1 | 2 | 3 | 4 | 5 |
| Затраты звена, 3лi | 1430 | 1570 | 1840 | 2010 | 1680 |
| Чистая прибыль звена, Плi | 450» | 350 | 515 | 490 | 620 |
По данным таблицы 3 можно рассчитать искомые коэффициенты и выяснить, какое звено вносит наибольший вклад в эффективность логистической системы. Результаты расчетов представлены в таблице 4.
Данные таблицы 4 позволяют ранжировать звенья логистической системы по степени их эффективности. Получим: 5–1–3–4–2, т.е. звено 5 работает с наибольшей эффективностью, а звено 2 – с наименьшей эффективностью.
затраты логистический склад
Таблица 4. Результаты расчета коэффициентов эффективности хозяйственной деятельности звеньев логистической системы [6]
| Номер звена логистической системы | 1 | 2 | 3 | 4 | 5 |
| Доля звена в затратах логистической системы, Дзлi | 0,1699 | 0,1840 | 0,2157 | 0,2356 | 0,1969 |
| Доля звена в прибыли логистической системы, Дплi | 0,1856 | 0,1443 | 0,2124 | 0,2021 | 0,2557 |
| Коэффициент эффективности хозяйственной деятельности звена логистической системы, Клi | 1,092 | 0,784 | 0,984 | 0,858 | 1,299 |
Определение эффективности функционирования звена в составе интегрированной логистической системы производится следующим образом[30]:
– определяется рентабельность Ri каждого звена логистической системы по формуле (4):
Ri=Плi/Aлi, (4)
где Aлi – валовые активы i-го звена логистической системы;
– определяется рентабельность всей логистической системы в целом по формуле (5) [30]:
Rл=∑ Плi /∑ Aлi (5)
– определяется средневзвешенный показатель рентабельности логистической системы; для этого используется формула (6) [30]:
Rcp=1/(n-1) (R1/2+∑Ri+Rn/2) (6)
– определяется показатель эффективности функционирования звена в составе логистической системы по формуле (7) [30]:
Э3=Rл/Rcp. (7)
Пример 2 [30]. По приведенным в таблице 5 данным определить эффективность функционирования звена в составе логистической системы.
Таблица 5. Исходные данные для расчета эффективности функционирования звена в составе логистической системы, тыс. руб. [6]
| Номер звена логистической системы | 1 | 2 | 3 | 4 |
| Чистая прибыль звена, Плi | 450 | 350 | 515 | 490 |
| Валовые активы звена, Aлi | 2830 | 2410 | 2090 | 2570 |
По формуле (6) рассчитываем рентабельность каждого звена логистической системы:
R1 = 450 /2830 = 0,1590;
R2= 350/2410 = 0,1452;
R3= 515 /2090 -0,2464;
R4 = 490/2570 = 0,1907.
По формуле (5) рентабельность логистической системы:
Rл = (450 + 350 + 515 + 490) / (2830 + 2410 + 2090 + 2570) = 0,1823.
По формуле (6) находим средневзвешенный показатель рентабельности логистической системы:
Rср = 1 / (4 – 1) (0,1590 / 2 + 0,1452 + 0,2464 + 0,1907 / 2) = 0,1888.
По формуле (7) определяем показатель эффективности функционирования звена в составе логистической системы:
Э3= 0,1823 /0,1888 = 0,9656 < 1.
Исходя из полученного значения показателя ЭЗ, можно сделать вывод, что функционирование звеньев в составе логистической системы менее эффективно, чем их функционирование в качестве самостоятельно действующих предприятий (микрологистических систем).
Во время функционирования логистической системы может произойти снижение ее эффективности. Данное снижение может быть вызнано как деятельностью одного или нескольких звеньев, так и внешними по отношению к логистической системе воздействиями.
Под узким местом логистической системы в дальнейшем будем понимать ее звено или несколько звеньев, деятельность которых снижает эффективность деятельности всей логистической системы в целом.
Узкое место интегрированной логистической системы возникает по двум причинам:
1) конкретное звено данной системы получило либо несопоставимо с другими звеньями высокие, либо несопоставимо низкие доходы и таким образом снизило эффективность системы в целом;
2) конкретное звено рассматриваемой системы представило руководству неверные данные, в результате чего возникла «нестыковка» данных при планировании деятельности логистической системы.
Для проверки достоверности первой причины вводится понятие показателя эффективности взаимодействия звеньев логистической системы с поправкой на конкретное ее звено, который определяется по формуле (8) [6]:
ЭЗj=Rлj/Rcpj, (8)
где ЭЗj – показатель эффективности взаимодействия звеньев логистической системы с поправкой на ее конкретное звено j; Rлj – рентабельность логистической системы с поправкой на звено j, причем:
Rлj=Плj/Алj, (9)
Плj =∑Пi – Пj, (10)
Aлj=∑Ai–A (11)
где Rcpj – средневзвешенный показатель рентабельности интегрированной системы с поправкой на звено, определяемый по следующим формулам (12), (13) и (14) [4]:
– для j= 1:
Rcpj=1/(n-2) (R2/2+∑Ri+Rn/2); (12)
– для j= 2, 3,…, n-1:
Rcpj=1/(n-2) (R1/2+∑Ri+Rn/2-Rj); (13)
– для j= п:
Rcpj=1/(n-2) (R1/2+∑Ri+Rn-1/2); (14)
Экономический смысл показателя Э3j состоит в следующем. Допустим, что в логистической системе одно из звеньев (звено j) заменено единичным звеном, которое при расчетах всех интегральных показателей не оказывает влияния на общий показатель эффективности взаимодействия звеньев логистической системы, т.е. данные по этому звену в формулы для расчета не входят. Далее логично предположить, что если интегральные показатели, рассчитанные без учета j-го звена, выше, чем рассчитанные с учетом данных этого звена, то j-е звено своей деятельностью снижает интегральные показатели логистической системы в целом.
Таким образом, рассчитанные для всех звеньев показатели ЭЗ. дают возможность оценить, какое звено своей деятельностью снижает показатель эффективности взаимодействия звеньев логистической системы в большей степени. Следовательно, это звено j и является узким местом логистической системы.
Процедура выявления узкого места логистической системы следующая:
1) всем звеньям логистической системы присваивается порядковый номер по направлению движения материального потока;
2) для каждого звена вычисляется показатель эффективности взаимодействия звеньев логистической системы с поправкой на данное звено j;
3) показатели эффективности взаимодействия звеньев логистической системы Э3j, вычисленные в п. 2, сравниваются между собой;
4) из всех показателей эффективности взаимодействия звеньев логистической системы ЭЗj. выбирается наибольший и фиксируется номер звена, поправка на который произведена при вычислении данного показателя ЭЗj;
5) звено, стоящее под фиксированным номером, является узким местом интегрированной логистической системы.
Пример 3 [30]. Логистическая система включает пять звеньев, информация о деятельности которых на начальный и конечный периоды временного интервала представлена в таблице 6 и 7.
Таблица 6. Информация о деятельности звеньев логистической системы на начальный период [6]
| Номер звена логистической системы, j | 1 | 2 | 3 | 4 | 5 |
| Плj, руб. | 85 | 70 | 95 | 60 | 78 |
| Aлj, руб. | 700 | 630 | 1000 | 950 | 870 |
| Rj | 0,1214 | 0,1111 | 0,0950 | 0,0632 | 0,0897 |
Таблица 7. Информация о деятельности звеньев логистической системы на конечный период [6]
| Номер звена логистической системы j | 1 | 2 | 3 | 4 | 5 |
| Плj, руб. | 90 | 85 | 70 | 65 | 93 |
| Aлj, руб. | 720 | 610 | 900 | 1000 | 950 |
| Rj | 0,125 | 0,1393 | 0,0778 | 0,0650 | 0,0979 |
Вычислим для начального и конечного периодов времени показатели эффективности взаимодействия звеньев логистической системы с поправкой на каждое звено j, затем зафиксируем значение j и определим узкие места логистической системы для каждого из рассматриваемых интервалов времени. Для этого заполним таблицу 8 и 9.
Расчет производится следующим образом. Для начального периода времени по первому звену логистической системы получим:
RHn1 = (70 + 95 + 60 + 78) / (630 + 1000 + 950 + 870) = 0,0878;
RHcp1 = 1 / (5 – 2) (0,1111/2 + 0/0950 + 0,0632 + 0,0897 / 2) = 0,0862;
ЭЗ1 = 0, 0878 / 0, 0862 = 1,0186.
Таблица 8. Результаты показателей эффективности взаимодействия звеньев логистической системы с поправкой на звено j на начальный период времени [6]
| Номер звена логистической системы j | 1 | 2 | 3 | 4 | 5 |
| Э3j | 1,0186 | 1,0273 | 0,9968 | 0,9865 | 0,9497 |
| Узкое место логистической системы | Узкое место |
Таблица 9. Результаты показателей эффективности взаимодействия звеньев логистической системы с поправкой на звено у на начальный период времени [6]
| Номер звена логистической системы, j | 1 | 2 | 3 | 4 | 5 |
| ЭЗj | 1,033 | 1,051 | 0,964 | 0,9706 | 0,9226 |
| Узкое место логистической системы | Узкое место |
Для начального периода времени по второму звену логистической системы имеем:
RHn2 = (85 + 95 + 60 + 78) / (700 + 1000 + 950 + 870) = 0,0903;
RHcp2= 1 / (5 – 2) (0,1214 / 2 + 0,0950 + 0,0632 + 0,0897 / 2) = 0,0879;
ЭЗ2= 0,0903 / 0,0879 = 1,0273 и т.д.
Данные таблиц 8 и 9 позволяют установить, что узким местом интегрированной логистической системы как на начальный, так и конечный [29].
4. Разработка задания на проектирование склада лакокрасочных материалов домостроительного комбината
4.1 Товароведно-коммерческая характеристика хранимых грузов
Таблица 10. Товароведно-коммерческая характеристика склада
| Наименование | Марка | ГОСТ, ТУ | Упаковка | Масса нетто, кг | Масса упаковки, кг |
| Краска вододисперсионная белая | ВД-АК-111 | Банка жестяная | 5 | 0,15 | |
| Олифа комбинированная | К-12 | ГОСТ 9980–86 | Бочка стальная | 200 | 42 |
| Белила титановые | МА-25 | ГОСТ 9980–86 | Банка жестяная | 2,5 | 0,92 |
| Сурик железный | МА-011 | ГОСТ 9980–86 | Банка жестяная | 3 | 0,92 |
| Эмаль белая | ПФ-1217 ВЭ | ТУ-6–10–1828–81 | Банка жестяная | 3 | 0,92 |
Краски транспортируют при температуре выше 0°С. Допускается транспортирование при температуре до минус 40°С, но в течение не более чем 1 мес.
Краски хранят в плотно закрытой таре в складских помещениях при температуре выше 5°С.
Эмалевые краски имеют хорошую светоустойчивость, антикоррозийность, быстро высыхают. Эмалевые краски применяют для окраски по металлу, дереву, бетону и штукатурке внутренних и наружных поверхностей.
Олифы применяют для разбавления красок, изготовления грунтовок, шпатлевок, для покрытия дерева, штукатурки и других поверхностей. Олифы должны высыхать в тонких слоях, не давая отлипа за 24 часа при температуре 20оС. Для ускорения высыхания в олифы вводят сиккатив.
Сурик железный применяется для грунтования металлических поверхностей для наружных отделочных работ. Может эксплуатироваться как в умеренном, так и в тропическом климате.
Сурик железный представляет собой суспензию железноокисных пигментов в комбинированных олифах К-3 и К-5 с введением сиккатива и добавок. Пленка устойчива к изменению температуры от -25 до +60оС. Обладает хорошей адгезией к металлу, хорошо шлифуется шкуркой. Сурик наносят на поверхность методом пневматического и безвоздушного распыления, распылением в электрополе, струйным обливом, окунанием, кистью. Расход сурика 100–250 г./м2 на однослойное покрытие.
Лакокрасочные материалы транспортируют всеми видами транспорта в крытых транспортных средствах в соответствии с правилами перевозки грузов, действующими на данном виде транспорта.
Допускается лакокрасочные материалы, упакованные в металлические банки для розничной торговли и уложенные в тару-оборудование по ГОСТ 24831–81 или другой нормативно-технической документации, транспортировать на открытых специализированных машинах.
Допускается лакокрасочные материалы в мягких контейнерах транспортировать в открытых транспортных средствах. Мягкие контейнеры на открытом железнодорожном транспорте крепят в соответствии с техническими условиями погрузки и крепления грузов.
При железнодорожных перевозках не допускается транспортирование мелкими отправками лакокрасочных материалов в ящиках из гофрированного картона и сплошного склеенного картона, в групповой упаковке в термоусадочную пленку, мешках из прорезиненной ткани, в бумажных и полиэтиленовых мешках, картонно-навивных барабанах, полиэтиленовых бочках, а также в стеклянной и полиэтиленовой потребительской таре, упакованной в транспортную тару [10].
Транспортирование стеклянной тары вместимостью более 1 дм3 и полиэтиленовых бочек в универсальных контейнерах не допускается.
При транспортировании групповая упаковка и транспортная тара с лакокрасочными материалами должны быть сформированы в транспортные пакеты по нормативно-технической документации.
При скреплении тары на поддоне применяют обвязочные средства или рамы, прикрепленные к поддону и изготовленные по нормативно-технической документации.
Допускается лакокрасочные материалы в потребительской таре транспортировать неупакованными в транспортную тару или несформированными в групповые упаковки, если тара уложена в складные ящичные поддоны по нормативно-технической документации или тару-оборудование по ГОСТ 24831–81 и другой нормативно-технической документации.
Лакокрасочные материалы в потребительской таре разрешается транспортировать автомобильным транспортом в специализированных многооборотных контейнерах по нормативно-технической документации.
Лакокрасочные материалы в таре-оборудовании железнодорожным транспортом не транспортируют.
Металлические банки с лакокрасочным материалом могут быть сформированы в транспортные пакеты по нормативно-технической документации.
Лакокрасочные материалы в металлических банках транспортными пакетами железнодорожным транспортом транспортируют повагонными отправками[10].
Допускается транспортирование лакокрасочных материалов без формирования в транспортные пакеты в следующих случаях:
А) при транспортировании автомобильным транспортом;
Б) при транспортировании железнодорожным транспортом повагонными отправками в бочках вместимостью более 100 дм3;
В) при транспортировании в универсальных контейнерах, кроме крупнотоннажных.
При транспортировании материалов в транспортной металлической таре между ярусами тары устанавливают деревянные прокладки.
Лакокрасочные материалы в упакованном виде должны храниться в закрытых складских помещениях при температуре окружающей среды от -40 до +40°С.
При хранении тару и специализированные контейнеры с лакокрасочным материалом укладывают в штабели высотой не более 3 м на подкладки или деревянные поддоны.
Допускается хранение в металлической транспортной таре, уложенной в штабели высотой до 5,5 м.
При складировании тару с лакокрасочным материалом устанавливают пробками и крышками вверх [10].
Таблица 11. Показатели работы склада
| Показатель | Наименование груза | |||||
| Краска вододисперсионная белая | Олифа комбинированная | Белила титановые | Сурик железный | Эмаль белая | Всего: | |
|
Поступление годовое, т |
100 | 500 | 50 | 120 | 150 | 920 |
|
Грузооборот годовой, т (Qгруз) |
200 | 1000 | 100 | 240 | 300 | 1840 |
|
Режим работы склада, смены / сутки: |
2 | 2 | 2 | 2 | 2 | - |
| Коэффициент использования ПТО по грузоподъемности | 0,7 | 0,7 | 0,7 | 0,7 | 0,7 | - |
| Отпуск материалов потребителям, раб. дней/год | 251 | 251 | 251 | 251 | 251 | - |
|
Средняя продолжительность цикла работы ПТО, мин |
15 | 15 | 15 | 15 | 15 | - |
|
Коэффициент использования ПТО по времени |
0,6 | 0,6 | 0,6 | 0,6 | 0,6 | - |
|
Вид транспорта поставки материалов на склад |
жд | жд | жд | жд | жд | - |
Таблица 12. Цена за 1 кг груза
| Наименование товара | Краска вододисперсионная белая | Олифа комбинированная | Белила титановые | Сурик железный | Эмаль белая |
| Цена, руб. | 31 | 44 | 41 | 35 | 55 |
4.2 Размещение склада на генеральном плане
Важным вопросом организации является правильное размещение склада на территории промышленного предприятия. На любом промышленном предприятии существует технологическая связь между отдельными складами и цехами – потребителями материалов. Склады, тяготеющие к определенным цехам, располагаются или рядом с ними, или вблизи от них, в наиболее удобных местах.
Основными принципами рационального размещения складов на территории предприятий являются: прямолинейность грузопотоков; удобство транспортирования грузов и хорошая связь с подъездными путями; приближение хранимых материальных ценностей к главным цехам для более экономичного и быстрого их обслуживания; пожарная безопасность в отношении расположения к другим строениям и цехам предприятия.
Поскольку лакокрасочные материалы являются горючими, их склад должен размещаться обособленно.
При размещении склада на территории предприятия необходимо руководствоваться следующим: склад готовой продукции и помещения экспедиции следует размещать вблизи цехов по конечной упаковке лакокрасочных материалов[26].
4.3 Выбор способов хранения грузов и складской тары
Рациональное размещение и укладка товаров на складе во многом зависит от принятого способа хранения [9].Хранение лакокрасочных материалов в зависимости от вида, марки, упаковки, ее размеров, способов транспортирования должно производиться в штабелях или на стеллажах, в таре или в связках в закрытых складских отапливаемых помещениях [30].
В основном используется два способа хранения:
1. Стеллажный – при котором товары могут храниться как в упакованном, так и распакованном виде.
2. Стабельный – при котором товары хранятся в основном в таре, без распаковки с использованием различных видов поддонов (плоских, стоечных, ящичных).
Условием применения стеллажного оборудования является широкая внутрискладская подсортировка товаров. Основная часть непродовольственных товаров широкого ассортимента (лакокрасочные материалы) имеет малый объём хранения. Поэтому хранить их целесообразно в стеллажах.
Штабельное оборудование применяют, как правило, для сезонных и крупногабаритных товаров, имеющих большой объём хранения. Укладка товаров в штабель должна обеспечить доступ к каждому наименованию товара. Штабели размещают рядами и блоками. Рядное расположение рационально при подготовке грузов к отправке и большом числе хранимых товаров. Блочное расположение повышает степень использования складской площади, но приемлемо только для однотипных грузов, так как доступ в этом случае возможен лишь к части грузов, находящихся в непосредственной близости к проездам [9].
Для хранения, транспортирования, погрузки и выгрузки различных тарно-штучных грузов предназначены плоские поддоны. Они представляют собой деревянные щиты (иногда металлические или смешанной конструкции) одно- или двухнастильные с верхним грузонесущим и нижним опорным настилом. Поддоны могут быть двухзаходными, допускающими захватывание их вилочными погрузчиками только с двух сторон, или четырехзаходными, допускающие захватывание с любой из четырех сторон и