Исследование и прогнозирование конъюктуры товарного рынка
Тенденция одновременного роста потребления и производства цемента в России сохранилась в 8-ми экономических районах, за исключением Северо-Западного, Центрально-Черноземного и Восточно-Сибирского районов. Основные страны-покупатели российского цемента и клинкера – Испания, Китай, Украина, Казахстан, Венгрия, Финляндия, страны Ближнего Востока, Алжир, Азербайджан, Польша, Турция, Эстония, КНДР, Монголия (таблица 3.8).
Основные страны поставщики цемента в Россию – Белоруссия, Литва, Казахстан, Германия, Бельгия, Дания, Италия, Республика Корея, Словакия, Франция.
Производство и продажа цемента в настоящее время в России, в связи с прекращением крупного промышленного строительства, стали сезонными. Причем «пик» потребления и производства на абсолютном числе предприятий приходится на III квартал года. Наиболее низкий уровень продаж и производства приходится на I квартал года. Это ставит перед цементными предприятиями задачи изменения организации производства и труда, переоснащения основного и вспомогательного оборудования, изменения системы его ремонтов, создания резервных мощностей по упаковке цемента и другие (таблица 3.7).
Низкие отпускные цены на цемент компании ОАО «Штерн Цемент» и наибольший удельный вес продаж их цемента в Центральном экономическом районе обеспечили сравнительно низкий уровень отпускной цены по району в целом. Такое же значение в области цен по Центрально-Черноземному району у ЗАО «Белгородский цемент» и ОАО «Осколцемент», по Западно-Сибирскому экономическому району - у ОАО «Топкинский цемент» и ОАО «Искитимцемент», по Уральскому району - у ОАО «Сухоложскцемент» .
Анализ показывает, что, несмотря на постоянно опережающий рост цен на топливно-энергетические ресурсы (131,5%), тарифов за перевозки (138,6%) и другие услуги транспортных, ремонтных и других организаций и, в связи с этим, увеличение эксплуатационных затрат и себестоимости цемента, индекс цен на цемент в среднем по цементной промышленности России был равен 1,28.
В целях расширения объема продаж своего цемента и с учетом конъюнктуры рынка, некоторые предприятия практикуют установление отпускных цен на уровне более низком, чем у их конкурентов, зачастую даже себе в убыток. Это отрицательно сказывается на их рентабельности и общих финансовых показателях работы.
Наряду с этим следует отметить значительные темпы роста цен приобретения цемента, которые в среднем по стране в 1,84 раза выше цен производителей.
В декабре 2001 г. средняя цена приобретения цемента потребителями в России была 995,46 руб. за тонну, а цена производителя - 542 руб. за тонну (без НДС). В июле месяце 2002 г. эти цены соответственно составили 990,50 и 631 руб. за тонну. Начиная с 1998 г., наша страна увеличила потребление цемента на 8,7% и восстанавливает свои позиции на мировом рынке. С июня 2003 г. повышены отпускные цены на цемент. В целом 1 т цемента подорожала на 45-50%.
Тенденции динамики развития цементной промышленности России предопределяются воздействиями множества факторов, которые упрощенно можно разделить на группы:
характеристики цементных заводов и месторождений, расположенных на территории РФ;
внутренние условия функционирования цементной промышленности в строительной отрасли
внутренние ресурсы компании (фонд сырья, производственные мощности, финансовые и трудовые ресурсы).
Каждая из рассматриваемых групп факторов оказывает непосредственное влияние на процесс определения стратегии развития цементной промышленности в строительном комплексе.
Современное российское цементное производство можно охарактеризовать как ориентированное на внутренний и на внешний рынок. Российская цементная промышленность на протяжении всей своей истории придерживалась одной доминирующей стратегии – ростом производства. Данная концепция требовала постоянно возрастающего объема инвестиций для разработки новых программ, в том числе и маркетинговых. Отсутствие постоянного притока инвестиций в строительную отрасль, углубленное структурными преобразованиями российской экономики в 90 – е годы, предопределило резкое снижение объема производства цемента (таблица 3.8).
В поисках рынка сбыта своего цемента увеличили расстояния его перевозок многие предприятия - ОАО «Савинский ЦЗ», «Воскресенскцемент», «Михайловцемент», «Осколцемент», «Липецкцемент», «Себряковцемент», «Новоросцемент» и другие. Изменилась структура поставок и потребления цемента во всех экономических районах страны и прежде всего в Центральном, Центрально - Черноземном и Севере - Западном экономическом районах.
Наиболее крупными экспортерами в 2002 г. явились: «Новоросцемент», «Белгородский цемент», Сланцевый завод «Цесла», Пикалевское ПО «Глинозем», «Вольскцемент». Резко снизился экспорт цемента в Украину. Это связано с введением этой страной специальной пошлины на российский цемент в размере 41%. Импорт цемента в Россию составил 0,2% к общему объему производства и не оказывал существенного влияния на российский рынок. Импорт же цемента в нашу страну осуществлялся примерно по среднеевропейской цене - 72,5 дол США за тонну, что значительно дороже отечественных цементов.
Как отмечено ранее, ряд цементных предприятий реализует часть своего цемента в другие страны. Этот вид продаж становится в последние годы стабильным и увеличивается.
Объем производства цемента (в том числе и на ЗАО «Цементный завод») определяется следующими факторами: объем экспорта цемента (увеличился в 2001 г. от общего объема продаж); состояние производственных мощностей; уровень спроса на цемент на внутреннем рынке; возможность экспорта.
Несмотря на сложные экономические условия работа предприятий отрасли в последние 3 года стабилизировалась, и появились предпосылки для увеличения производства цемента. Рост цен на цемент на внутреннем рынке обеспечился значительным улучшением финансового положения финансовых компаний. Высокие результаты компаний обеспечили возможность значительного увеличения капиталовложений. Цементные организации планируют осуществить активную инвестиционную политику, направленную на поддержание и развитие цементных производственных мощностей и на модернизацию технологического оборудования. Значительный объем капиталовложений позволяет улучшить снабжение внутреннего рынка и повысить качество экспортируемой продукции. Значительное количество намеченных инвестиционных проектов связано с созданием и внедрением в производство нового технологического оборудования, позволяющего получить более качественную продукцию (таблица 3.10.).
Таблица 3.10
Инвестиции в строительную деятельность.
| Инвестиционно-строительная деятельность | сумма, млрд. руб. | |
|
2000 г. |
2001 г. |
|
Инвестиции в основной капитал - в процентах к предыдущему году Объем работ по договорам строительного подряда (в фактически действовавших ценах) - в процентах к предыдущему году (в сопоставимых ценах) Ввод жилых домов млн. м2 общей площади - в процентах к предыдущему году Индекс промышленного производства в промышленности стройматериалов к предыдущему году |
1165,2 117,1 530,3 111,5 30,3 94,7 109,7 |
1375,1 118,0 737,5 109,9 31,7 104,6 105,5 |
Суммарный объем видимого потребления цемента в 2001 г. составил 32,6 млн. т, увеличившись на 8,4% по сравнению с прошедшим годом. Расширение внутреннего рынка цемента полностью обеспечивалось за счет внутреннего производства, доля, контролируемая иностранцами ничтожно мала и в течении года не была подвержена заметным изменениям. Основным фактором развития увеличение объемов строительства как в промышленном и инфраструктурном, так и в химическом секторе.
Анализ спроса в разрезе применения различных видов и марок цемента по результатам 2000-2001 г.г. проводился путем изучения фактической структуры выпуска и реализации продукции двадцатью крупнейшими российскими производителями цемента. Учитывая, что суммарная доля этих предприятий в общероссийском выпуске цемента достигает 90% при отсутствии значительных экспортно-импортных операций, используемые данные позволяют адекватно и оценивать ситуацию, складывающуюся на российском рынке.
Основная доля в потреблении цемента в России приходится на портландцемент. По оценке, его удельный вес на рынке составляет не менее 92%, тогда как оптимальную часть занимает шлакопортландцемент и, в значительно меньших объемах, другие разновидности цемента.
В видовой структуре потребления портландцемента преобладают сорта, содержащие минеральные добавки. На их долю приходится почти половина портландцемента, используемого в России. Весьма значителен сегмент продукции, не содержащий минеральных компонентов. Его удельный вес превышает 38% суммарного объема потребления. Из специальных видов цементов наибольшим спросом пользуется сульфатостойкий цемент. Рынок других видов продукции пока еще остается крайне узким: так, например, цемент с пластифицирующей добавкой занимает лишь 0,1% общего объема применения, а быстродействующие сорта – около 0,5%.
Структура потребления по основным видам портландцементов в 2001 г. с минеральными добавками 47,0 %, без добавок 38,5%, прочие 8,3%, 6,2% - сульфатостойкий.
В марочном ассортименте потребления превалирует цемента марок 400 и 500. На их долю приходится соответственно 66,2% и 32,6% общего объема рынка. Следует отметить, что с этой точки зрения в структуре потребления цемента произошли качественные изменения, в бывшем СССР потребители в силу дефицита качественной продукции были вынуждены использовать цементы более низких марок. Так, в конце 80-х г.г. сегмент цемента марки 300 составил более 10%, тогда как в настоящее время он сузился до 0,4%. Явный прогресс достигнут и в потреблении цемента марки 500, удельный вес которой в общем объеме используемого цемента возрос за последние годы (таблица 3. 11).
Таблица 3.11
Структура потребления цемента по основным маркам в России и в бывшем СССР.
| Годы | М 300 | М 400 | М 500 | М 550 | М 600 |
| 2000-2001 гг. | 0,4 | 66,2 | 32,6 | 0,4 | 0,4 |
| Середина 80-х гг. | 13,8 | 62,8 | 22,1 | 0,8 | 0,5 |
Основные потребители цемента - предприятия производящие сборные железобетонные конструкции и изделия, товарный бетон, строительный раствор, асбестоцементные изделия, а также домостроительные комбинаты, строительные организации, осуществляющие как жилищное, гражданское, так и промышленного строительства. Таких потребителей цемента на территории России более 150 тысяч, в том числе около 130 тысяч подрядных организаций, более 16 тысяч предприятий промышленности строительных материалов. Кроме того, имеется довольно перспективная группа потребителей цемента – население, использующего цемент для индивидуального, садового и гражданского строительства.
Эта группа уже в настоящее время уже занимает достаточно большой удельный вес в потреблении цемента и в ближайшем будущем останется одним из наиболее перспективных сегментов рынка.
Основными потребителями цемента являются предприятия по изготовлению железобетонных изделий и конструкций. Примерно одинаково оцениваются доли изготовителей асбестоцементных изделий и строительно-монтажных организаций.
Структура рынка цемента по основным группам потребителей в России представлена на рис. 3. 1:
производство ЖБИ – 53%;
проведение СМР – 21%;
производство АЦИ – 20%.
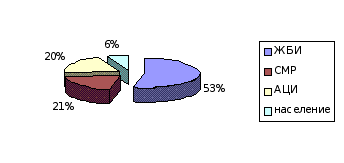
Рис. 3.1 Структура рынка цемента по основным группам потребителей в России.
Продажа цемента населению предъявляет дополнительные требования к производителям по доставке, упаковке и качеству продукции (в настоящее время доля цемента, расфасованного в специальную тару, составляет не более 10% общего объема потребления), однако довольно большой объем потребления и ожидаемая достаточно высокая динамика развития, делают его одним из перспективных направлений сбыта.
Летний период, как всегда, характеризуется повышенной активностью на цементном рынке. Именно летом спрос на цемент достигает своего пика, и каждый цементный завод старается работать с максимальной мощностью, борясь за новые рынки сбыта, чтобы обеспечить себе безбедное существование в период спада потребления цемента в зимнее месяцы (рисунок 3.2.5.).
С 1995 г. производство цемента ЗАО «Белгородский цемент» увеличивается с каждым годом на 15%, в 2002 г. составило 2800 тыс. тонн цемента.
4. Анализ внутренней среды предприятия
4.1. Анализ производственно-финансовой деятельности
Предприятие располагает работоспособным технологическим основным и вспомогательным оборудованием для производства 2,4 млн. тонн клинкера и 286 млн. тонн цемента в год.
В 2002 г. мощности ЗАО "Белгородский цемент" были использованы на 56% по клинкеру и на 59% по цементу, что объясняется общей неблагоприятной экономической обстановкой в России, снижением темпов строительства в стране и покупательной способностью населения, высоким уровнем цен на природный газ, электроэнергию, грузовые железнодорожные перевозки.
Таблица 4.1
Основные технико-экономические показатели работы предприятия
|
№ П/П |
ПОКАЗАТЕЛИ | ЕД. ИЗМЕРЕНИЯ | ВЕЛИЧИНА ПОКАЗАТЕЛЯ |
ОТКЛОНЕНИЯ + /- |
|
| ОТЧЕТНЫЙ ГОД 2002 г. | ПРЕДЫДУЩИЙ ГОД 2001 г. | ||||
|
1 |
Годовой выпуск продукции в натуральном в стоимостном выражении | тонн | 2034549 | 17691732 | 265375 |
|
2 |
Объем реализованной продукции | тыс. руб. | 840706 | 632120 | 208586 |
|
3 |
Численность работающих всего, в том числе рабочих | чел. | 1220 862 |
1167 848 |
53 14 |
|
4 |
Основные производственные фонды | тыс. руб. | 242401 | 224169 | 18232 |
|
5 |
Фондоотдача | руб./ руб. | 3,47 | 2,81 | 0,65 |
|
6 |
Оборотные средства | тыс. руб. | 202678 | 177972 | 24706 |
|
7 |
С/ст. товарной продукции | тыс. руб. | 689608 | 523148 | 166460 |
|
8 |
Затраты на один рубль товарной продукции | pуб./ pуб | 0,82 | 0,827 | -0,007 |
|
9 |
Прибыль валовая | 141855 | 100087 | 41768 | |
|
10 |
Рентабельность производства | 25,4 | 19,1 | 6,33 | |
Для определения эффективности использования имущества предприятия в финансовом анализе используют следующие показатели: коэффициент мобильности, коэффициент оборачиваемости оборотных средств, однодневный оборот, продолжительность оборота, частные слагаемые показатели коэффициента оборачиваемости оборотных средств предприятия.
Таблица 4.2
Финансовые показатели за 1999-2002 г.
| Показатели | 1999 г. | 2001 г. | 2002г. |
| К моб., раз/год | 0,13 | 0,3 | 0,43 |
| К об., раз/год | - | 4,91 | 3,93 |
| О од., тыс. руб./ дней | - | 694,26 | 749,01 |
| П об., дней | - | 73,95 | 91,55 |
Судя по результатам коэффициент мобильности на исследуемом предприятии далек от норматива, что говорит о его некоторой рыночной неустойчивости. Положительным фактором является то, что наблюдается рост коэффициента (в 2,3 раза), очевидно, это вызвано изменением доли оборотных средств с 13,32% в 2000 г. до 30,62% в 2001 г., соответственно.
Из таблицы 4.2. видим, что за год коэффициент оборачиваемости уменьшился, что является отрицательным моментом в деятельности предприятия.
Однодневный оборот увеличился в 2002 г. на 7,8 % по сравнению с 2001 г.
Из-за уменьшения коэффициента оборачиваемости оборотных средств произошло увеличение продолжительности оборота.
Для более тщательного анализа оборачиваемости оборотных средств необходимо рассмотреть частные показатели. Их расчет представлен в таблице 4.3.
Таблица 4.3.
Показатели оборачиваемости составляющих оборотных активов
| КОЭФФИЦИЕНТЫ ОБОРАЧИВАЕМОСТИ ОБОРОТНЫХ АКТИВОВ | 2001г. | 2002г. | ||
|
К об. |
П об. |
К об. |
П об. |
|
| Оборотные активы |
4,91 |
73,35 |
3,93 |
91,55 |
| Запасы |
7,85 |
45,84 |
8,24 |
43,71 |
| Дебиторская задолженность | 15,67 | 22,97 | 8,78 |
40,99 |
| Денежные средства | 1824,34 | 0,20 | 688,74 | 0,52 |
Из таблицы видно, что со снижением общего К об. увеличилась оборачиваемость по производственным запасам. Это связано с увеличением объемов производства в 2002 г. на 35,733 тыс. тонн. Рост оборачиваемости производственных запасов связан с их пропорциональным ростом объема производства. Также снизилась оборачиваемость дебиторской задолженности, что вызвано отсутствием достаточного количества денежных средств у потребителей.
Таблица 4.4.
Финансовые показатели активов.
| № | ПОКАЗАТЕЛИ | 2001 год | 2002 год |
| 1 | Коэффициент текущей ликвидности | 1,57 | 1,39 |
| 2 | Коэффициент обеспеченности собственными оборотными средствами | 0,36 | 0,28 |
| 3 | Рентабельность активов | 22,9% | 12,65% |
| 4 | Доля собственных средств в активе баланса | 75% | 68% |
| 5 | Оборачиваемость дебиторской задолженности, дней | 30 | 18,9 |
| 6 | Чистые активы | 234864 | 258142 |
Значение коэффициента текущей ликвидности свидетельствует о том, что у организации достаточно оборотных средств, для того чтобы погасить свои краткосрочные обязательства.
Значение коэффициента обеспеченности собственными оборотными средствами свидетельствует об устойчивом финансовом состоянии предприятия.
За 2002 г. произошло ускорение оборачиваемости дебиторской задолженности (на 11 дней), что позволило освободить из хозяйственного оборота часть оборотных активов - 19 490.
Балансовая стоимость имущества организации (валюта баланса) на 01.01.2002 396826.
Таблица 4.5
Основные показатели финансового положения ЗАО «Белгородский цемент»
| Наименование показателей | Ед. измерения | 2001г. | 2002г. |
|
Оценка имущественного положения Сумма хозяйственных средств, находящихся в распоряжении компании Доля ОС в активах Коэффициент износа ОС Коэффициент обновления Коэффициент выбытия |
руб. % % % % |
387160309 71,8 0,59 0,5 0,04 |
389193560 76,2 0,58 4,4 1,43 |
|
Оценка ликвидности Величина собственных оборотных средств Коэффициент платежеспособности Доля оборотных средств в активах Коэффициент покрытия запасов |
Руб. % |
-2891045 0,18 13,5 0,33 |
-4846442 0,32 12,6 1,01 |
|
Оценка финансовой устойчивости Коэффициент концентрации собственного капитала Коэффициент финансовой зависимости Коэффициент соотношения заемных и собственных средств |
0,85 1,18 0,18 |
0,86 1,17 0,16 |
|
|
Оценка деловой активности Выручка от реализации Фондоотдача Оборачиваемость собственного капитала Оборачиваемость совокупного капитала |
Руб. |
223777086 0,81 0,68 0,58 |
253409921 0,86 0,76 0,65 |
|
5. Оценка рентабельности Чистая прибыль Рентабельность продукции Рентабельность совокупного капитала Рентабельность собственного капитала |
Руб. % % % |
13880692 10,9 3,6 4,2 |
24279222 13,9 6,2 7,3 |
За указанные в таблице 4.5 годы стоимость имущества и источников его приобретения увеличилась на 1744695 рублей. Увеличение имущества предприятия в абсолютных суммах шло за счет собственных средств и свидетельствует о сохранении имущественного потенциала предприятия.
Возросла на 4,4 пункта доля основных средств в активах. Коэффициент износа основных, средств уменьшился на 1%, увеличил свое значение коэффициент обновления на 3,9 пункта.
Рассмотрев показатели финансовой устойчивости можно сделать вывод, что предприятие остается финансово независимым.
За приведенный период повысилась эффективность текущей основной производственной деятельности. Увеличилась на 13,2% выручка от реализации продукции, на 74,9% - чистая прибыль, увеличились показатели, характеризующие эффективность использования материальных трудовых ресурсов: производительность труда, фондоотдача.
Экономический анализ основных показателей финансово-хозяйственной деятельности ЗАО «Белгородский цемент» представлен в следующей таблице.
Таблица 4.6
Экономический анализ основных показателей финансово-хозяйственной деятельности ЗАО «Белгородский цемент» за 1998 2001 г.
| Показатели | 1998 | 1999 | 2000 | 2001 |
| Себестоимость реализации продукции, тыс. руб. | 233330 | 342033 | 457783 | 568600 |
| Коммерческие расходы, тыс. руб. | 7128 | 8773 | 9121 | 10247 |
| Прочие расходы, тыс. руб. | 8 | 873 | 566 | 887 |
| Налог на прибыль, тыс. руб. | 9612 | 22886 | 25688 | 31458 |
| Прибыль от реализации товаров | 29184 | 75207 | 82865 | 101483 |
Как видно из таблиц 4.1- 4.1ЗАО «Белгородский цемент» имеет возрастающие показатели прибыли, что свидетельствует о стабилизации и эффективности развития предприятия. Финансовый анализ деятельности предприятия позволяет оценить работу предприятия с учетом сложившихся экономических условий в стране, как удовлетворительную.
Однако, по данным таблицам, можно сказать, что более эффективной деятельности предприятие способствуют мероприятия, направленные на снижение себестоимости продукции.
4.2. Анализ кадрового состава
В таблице показана доступные данные структуры и динамики кадров ЗАО "Белгородский цемент".
Таблица 4.7
Анализ численности категорий кадров.
| КАТЕГОРИИ ПЕРСОНАЛА |
1999 год |
2000 год |
Отклонение |
||||
| Человек | % |
Человек |
% |
Человек |
% | ||
|
Промышленно-производственный персонал в т.ч. |
1221 |
88,29 |
1060 |
90,83 |
-161 |
2,54 |
|
|
рабочие |
987 |
71,37 |
848 |
72,66 |
-139 |
1,29 |
|
|
служащие |
234 |
16,92 |
212 |
18,17 |
-22 |
1,25 |
|
|
Непромышленный персонал в т.ч. |
162 |
11,71 |
107 |
9,17 |
-55 |
-2,54 |
|
|
торговли |
115 |
8,32 |
77 |
6,60 |
-38 |
-1,72 |
|
|
общественное питание |
14 |
1,01 |
14 |
1,20 |
0 |
0,19 |
|
|
оздоровительных учреждений |
11 |
0,80 |
6 |
0,51 |
-5 |
-0,29 |
|
|
культурно-просветительских учреждений |
8 |
0,58 |
3 |
0,26 |
-5 |
-0,32 |
|
|
прочих организаций |
14 |
1,01 |
7 |
0,60 |
-7 |
-0,41 |
|
|
Всего персонала |
1383 |
100,0 |
1167 |
100,0 |
-216 |
0 |
|
Из таблицы видно, что в общей структуре кадров доля промышленного персонала в 1999 г. возросла, а непромышленного, соответственно, снизилась. Уменьшилась численность торгового персонала, оздоровительных учреждений, культурно-просветительских учреждений, прочих организаций. Связано с недостатком средств для их финансирования.
Показатели движения рабочей силы.
Важнейшими показателями, характеризующими трудовые ресурсы, являются показатели движения рабочей силы:
Таблица 4.8
| Показатели | 1999 г. | 2000 г. | 1999/2000 |
| К приема | 0,038 | 0,021 | 1,8 |
| К выбытия | 0,238 | 0,168 | 1,4 |
| К оборота | 0,275 | 0,189 | 1,4 |
| Ктекучести кадров | 0,219 | 0,159 | 0,8 |
Из таблицы 4.8 видно, что прием кадров на предприятии сократился в 1,8 раза. В динамике коэффициент выбытия сократился в 1,4 раза, что положительно, а отрицательно - то, что коэффициент выбытия намного больше коэффициента приема. Текучесть кадров на предприятии в 2000 г. снизилась, что положительно.
4.3. Анализ сбытовой деятельности
Россия является нетто-экспортером цемента. Подавляющую часть объемов экспорта (93%) обеспечивают 10 российских предприятий. К трем ведущим предприятиям-экспортерам, обеспечивающих более 70% общероссийских поставок, относится и ЗАО «Белгородский цемент» (таблица 4.9).
Таблица 4.9
Крупнейшие российские предприятия-экспортеры цемента в 2000-2001 г.г.
Страна- производитель |
Объем экспорта, тыс. т | Доля, % |
Динамика 2000/2001 % |
||
| 2000г. | 2001г. | 2000г. | 2001г. | ||
| ОАО«Спасскцемент», г. Спасск, Приморский край | 764,3 | 767,9 | 33,4 | 30,7 | 100,5 |
| ЗАО «Белгородский цемент», г. Белгород | 244,3 | 570,8 | 10,7 | 22,8 | 233,6 |
| ОАО«Новоросцемент», г. Новороссийск | 540,5 | 477,5 | 23,6 | 19,1 | 88,3 |
| ОАО «Новотроицкий цементный завод», Оренбургская область | 74,5 | 98,1 | 3,3 | 3,9 | 131,7 |
| «Сланцевский цементный завод «Цесла», Ленинградская область | 120,4 | 97,0 | 5,3 | 3,9 | 80,6 |
| ООО «Югтранзитсервис- Огнеупор», г. Таганрог | - | 77,0 | - | 3,1 | - |
| ОАО «Вольскцемент», Саратовская область | 102,8 | 68,3 | 4,5 | 2,7 | 66,4 |
| ОАО «Осколцемент», Белгородская область | 30,8 | 64,4 | 1,3 | 2,6 | 209,1 |
| ОАО «Пикалевский глинозем», Ленинградская область | 23,6 | 55,0 | 1,0 | 2,2 | 233,1 |
| ООО «Штерн-Эксорт», г. Москва | - | 50,1 | - | 2,0 | - |
| Прочие | 389,9 | 176,2 | 17,0 | 7,0 | 45,2 |
| Итого | 2291,0 | 2502,3 | 100,0 | 100,0 | 109,2 |
Наиболее крупными потребителями цемента ЗАО «Белгородский цемент» являются белгородские предприятия, производящие строительные материалы на его основе. На ОАО «БелАЦИ» каждый год поставляются более 16% цемента. Также сбыт цемента осуществляется в Московский регион, Смоленскую, Курскую и др. области (таблица 4.10).
Таблица 4.10
Наиболее крупные потребители цемента ЗАО «Белгородский цемент»
| предприятия | потребление | доля, % |
| ОАО «БелАЦИ», г. Белгород, ул. Мичурина | 300000 | 16,5 |
| ОАО «Белгородский завод ЖБК-1», ул. Коммунальная 5 | 20000 | 1,1 |
| ОАО «Белгородстройдеталь», ул. Мичурина | 15000 | 0,8 |
| Мостотряд – 18, г. Москва ул. Земляной вал | 10000 | 0,55 |
| Мостотряд – 90, Московская область, г. Дмитров | 8000 | 0,45 |
| Дмитровский ЖБК, Московская область, г. Дмитров | 9000 | 0,5 |
| ЗАО «Смоленский завод ЖБИ-2», г. Смоленск | 19000 | 1,04 |
| ОАО «Курский завод КПД», г. Курск | 8000 | 0,45 |
| Магазин ЗАО «Белгородский цемент» | 36000 | 2 |
| Прочие | 1399 800 | 76,6 |
| Итого | 1824 800 | 100 |
Выгодное географическое расположение предприятия (42 км от российско-украинской границы) позволяют успешно проводить экспортно-импортные операции. Кратчайший путь к портам Азовского и Черного морей, в Европу транзитом через Украину дает возможность экспортировать свою продукцию с наименьшими затратами по доставке партнерам. Налаженные производственные связи с экспедиторскими фирмами и портами дают нам возможность доставлять продукцию по требованию партнеров по всему миру. Специалисты отдела маркетинга и внешнеэкономических связей и отдела сбыта оформляют все необходимые документы, связанные с отгрузкой и доставкой продукции по назначению. Экспорт цемента в последние годы постоянно расширяется, и в 2002 году он достиг 33% от общего объема продаж.
Цементы прошли очень жесткие испытания и сертифицированы по стандарту EN-197 в испытательной лаборатории Организации контроля качества Союза немецких цементных заводов в Дюссельдорфе. Кроме того, сертификация цементов произведена в Канаде, США, Англии, Венгрии, Украине, Словакии, Эстонии, Израиле, Польше, Испании, Португалии, Финляндии.
Испытательное подразделение в составе ОТК и лаборатории оснащено современным оборудованием английской фирмы «ELE International» (Великобритания) проведения физико-механических испытаний цементов в соответствии с требованиями EN-196, что обеспечивает обязательный контроль качества каждой партии цемента. По уровню оснащенности оборудованием, качеству подготовки специалистов оно считается одним из лучших в СНГ и Европе.
Значительную долю сбыта продукции занимает экспорт цемента в Австрию, Болгарию, Венгрию, Германию, Египет, Индию, Китай, Финляндию, Югославию и другие страны. Продажа цемента частным лицам производится посредством ДО "Родничок" и ДО "Рекорд-Центр", непосредственно на площадке завода, через торговые сети г. Белгорода и области. Еще одним каналом сбыта является магазин «Белгородский цемент». Если потребителем является предприятие, то доставка цемента производится навалом в закрытых железнодорожных вагонах.
На ЗАО "Белгородский цемент" основными формами стимулирования сбыта являются средства массовой информации (газеты, местное телевидение), наглядная агитация (рекламные щиты) и участие в международных выставках.
В 2002 г. средняя себестоимость одной тонны ПЦ составила 452,88 руб.
При установлении цены предприятие использует метод ценообразования "Средние издержки плюс прибыль". Она стремится назначить такую цену на цемент, чтобы она полностью покрывала все издержки по его производству, распределению и сбыту, включая справедливую норму прибыли за приложенные усилия и риск. Цена одной тонны ПЦ включает стоимость доставки продукции до потребителя, включает НДС 1540 руб.
Хотя максимальная цена может определяться спросом, а минимальная - издержками, на установление фирмой среднего диапазона цен влияют цены конкурентов и их рыночные реакции.
4.4. Маркетинг
В ЗАО «Белгородский цемент» имеется отдел маркетинга, который занимается: изучением рынка, его проблемами и перспективами; проводит мероприятия по стимулированию сбыта (всевозможные рекламы, выставки). Отдел разрабатывает следующие стратегии: цены — устанавливает цену, в зависимости от положения на рынке; предпочтения — предполагает применение в качестве конкурентоспособных факторов качество товара и работ (упаковка, сервисное обслуживание, соблюдение договорных обязательств и надежность поставок товаров). Маркетологи следят за тем, чтобы товар соответствовал Российским и Европейским стандартам, являлся конкурентоспособным и отвечал запросам потребителей. Изучая спрос и предложения на рынке цемента, специалисты маркетингового отдела проводят исследование в целях изучения емкости и характера рынка, уровня цен и ценовой эластичности спроса и предложения, степени и условий рыночной конкуренции и принимает соответствующие решения.
Численность персонала отдела маркетинга за последние несколько лет увеличилось более чем в 3 раза. Персонал отдела маркетинга часто отправляется на курсы повышения квалификации, проводятся другие мероприятия, повышению уровня его работы.
На предприятии применяется товарно-функциональная структура управления, которая дает возможность концентрировать внимание на управлении процессом реализации товара. Характер информационных потоков в деятельности предприятия представлен в приложении 1.
Достоинства данного типа оргструктуры управления маркетингом:
способность быстро реагировать на требования рынка;
в поле зрения находятся все модели товара, как пользующиеся повышенным спросом, так и менее популярные у покупателей;
возможность координировать различные маркетинговые затраты по данному товару;
Недостатки данного типа оргструктуры управления маркетингом:
большие затраты;
у сотрудников товарных подразделений существуют линии подчинения своим непосредственным руководителям и руководителям функциональных маркетинговых служб.
Однако, отдел маркетинга на предприятии не занимается разработкой ассортиментной и товарной политики. Для этого на ЗАО «Белгородский цемент» имеется отдел сбыта. В отделе сбыта есть управляющий сбытом, который занимается функционированием спроса на товар и разрабатывает комплекс мероприятий по стимулированию сбыта. В этом отделе также имеется и управляющий ассортиментом, который занимается изучение факторов влияющих на формирование ассортимента предприятия и реализует ассортиментную политику, проводимую предприятием.
Отдел маркетинга не занимается рекламной деятельностью, для этого имеется специальная должность рекламный агент, который занимается исследование рынка, планирует маркетинговую деятельность на следующий период. На предприятии основными формами стимулирования сбыта являются средства массовой информации (газеты, местное телевидение), наглядная агитация (рекламные щиты) и участие в международных выставках
ЗАО «Белгородский цемент» входит в компьютерную сеть «Блик компьюникейшенз.
Отдел маркетинга старается давать рекламу и в периодические издания, выходящие на территории Черноземья. Завод участвует в выставках строительных материалов, проходящих как на территории России, так и за рубежом (Украина, Болгария, Югославия и др.). Реклама осуществляется через средства массовой информации (радио, телевидение), а также в виде рекламных счетов.
Планирование, разработка и анализ опыта проведения маркетинговых программ.
Обострение конкурентной борьбы на рынке цементной промышленности объективно повышает востребованность маркетинга как основного инструмента исследования рынка. Операторы данного рынка в целом осознали полезность маркетинга как практического инструмента для успешного бизнеса.
При этом для крупных вертикально-интегрированных компаний ввиду масштабов их деятельности наиболее актуальны комплексные маркетинговые программы межрегионального характера, охватывающих цепь: добыча сырья - переработка сырья – производство цемента – хранение и сбыт цемента.
Настоящий маркетинговый анализ проводится с позиции наличия, как комплекса, так и локальных маркетинговых работ или маркетинговых услуг.
При проведении маркетинговых исследований рынка цемента сообщается информация:
об объемах потребления цемента (ретроспектива);
об основных группах потребителей;
о схемах снабжения цементом в сегментах рынках;
об объемах производства цемента в различных регионах.
Планирование.
В ближайшие годы планируется значительное увеличение объемов производства цементной продукции, что позволяет улучшить внутреннее снабжение и избежать кризиса. Функционирование комплекса в ближайшие 10 лет будет происходить в условиях возможных спросовых ограничений, определяемых уровнем развития экономики и ее структурой, внутренним и мировым рынков, скоростью и масштабов процесса строительства.
В перспективе в зависимости от общехозяйственной обстановки возможны два совершенно различных варианта развития комплекса производства цемента.
Первый вариант заключается в реставрировании в экономике негативных тенденций, действующих в 1998-2003 г.г. (высокие налоги, неплатежи, неблагоприятный инвестиционный климат) в связи с низкими ценами на цемент. По этому варианту масштабы развития отрасли будут определять не столько спрос на цементную продукцию, сколько факторы, ограничивающие ее развитие и ведущие к сворачиванию производства. В результате производство цемента может упасть.
При таком падении добычи сырья и производства внутренняя потребность в цементе будет обеспечена лишь на 60-80%. В случае же полного обеспечения внутреннего спроса за счет резкого сокращения экспорта будет потеряно около 20% валютных поступлений в Россию от цементной промышленности.
Второй вариант предполагает развитие общеэкономической ситуации, обеспечивающей высокие темпы роста валового внутреннего продукта и промышленного производства в России. В соответствии с этим вариантом добыча сырья и производства должна возрасти к 2014 г.
Учитывая значительный объем инвестиций в развитие промышленности в 2003 г., а также сохраняющуюся очень благоприятную экономическую ситуацию на рынке, реальный рост производства цемента может быть более высоким, чем в прогнозах.
Разработка маркетинговых программ.
Исходные предпосылки.
Упрочнение позиции ЗАО «Цементный завод» происходит на динамично развивающемся российском цементном рынке, и это диктует необходимость изменения подходов к разработке собственных планов деятельности, одним из инструментов которых должна стать рыночно ориентированная программа, базирующаяся на маркетинговых исследованиях рынка цемента.
Отсутствие маркетинговых оценок рыночных перспектив компании при разработке планов деятельности затрудняет формирование обоснованных производственных и финансовых программ, приводит к недополучению прибыли от текущей деятельности, снижает инвестиционную привлекательность компании.
Перед рыночно - ориентированной программой ЗАО ставились следующие цели:
определить перспективы и увеличить долю на рынке цементов;
выявить новые перспективные региональные рынки и свободные ниши для реализации цемента;
разработать конкурентоспособные схемы и установить условия работы с конечными потребителями;
максимизировать в краткосрочный и долгосрочный перспективах прибыль компании.
В ходе финансирования маркетинговых программ изучались материальные и финансовые потоки по всей цепи участников рынка цементов. Как уже было отмечено выше, конечный потребитель предприятия ЗАО «Белгородский цемент» — организации осуществляющие строительство. Конечные потребители представлены двумя сегментами:
корпоративные клиенты;
физические лица.
Рыночно ориентированная программа должна обеспечивать решение следующих задач:
оптимизация объемов условий поставок цемента на внутренний и внешний рынок присутствия компании для максимизации текущей прибыли;
локализация и определение параметров платежеспособного спроса на цемент в перспективных для предприятия регионов в сегментах корпоративных и частных потребителей;
определение оптимальных с позиции насыщения спроса мест расположения рознично сбытовой сети цемента, а также оптимизация сервисной структуры.
определение финансовой программы на основании установленных рыночных и производственных задач и показателей;
расчет инвестиционной программы компании;
определение эффективных методов стимулирования сбыта;
оптимизация объемов и условий поставок цемента в регионы присутствия компании для максимизации текущей прибыли;
локализация и определение параметров платежеспособного спроса на цемент в перспективах для компании в региональных сегментах корпоративных и частных потребителей;
определение оптимальных с позиции насыщения спроса мест расположения рознично сбытовой сети цемента, а также оптимизация ее сервисной инфраструктуры.
2) Технология построения маркетинговой программы.
Проект по исследованию рынка цементов на основе региональных программ осуществляется в три этапа:
На первом этапе на основе анализа вторичной информации производится отбор изучаемых потребительских сегментов, представляющих потенциальный интерес для компании.
На втором этапе проводится полевые исследования, экустрополяционные, аналитические и расчеты, построения финансовой модели функционирования предприятия ЗАО «Белгородский цемент».
На третьем этапе разрабатывается рыночно ориентированная программа деятельности ЗАО «Белгородский цемент».
Выбор организаций для включения их в программу предусматривал изучения их потенциала потребления цементов, оценку конкурентной среды, анализ регионального законодательства, уточнения позиции администрации регионов.
Изучение потенциала цемента включало:
оценку и прогноз развития экономики области, в том числе в резерве остальных отраслей, отдельных предприятий, организаций – крупных потребителей цемента.
прогноз объемов потребления цемента в области и регионе на изучаемую перспективу.
Для уточнения перспектив экономического роста области анализировалась инвестиционная активность субъектов рынка.
При составлении аналитических и прогнозных оценок использовались следующие материалы:
программа социально-экономического развития субъектов РФ;
среднесрочная программа реструктуризации экономики РФ;
прогноз социально-экономического развития РФ на период до 2010 г. (региональный раздел);
данные Госкомстата РФ и региональных или областных органов статистики;
основные концептуальные положения развития цементного комплекса в России.
Прогнозная оценка потребления цемента в каждом субъекте РФ проводилась методом прямых расчетов:
данные о потреблении цемента в каждом субъекте РФ за определенный период по организациям потребителям, уточнялись с использованием данных по отдельным организациям;
полученные на этой основе базовые параметры умножались на прогнозные темпы развития отрасли по наиболее вероятному варианту;
вводились поправочные коэффициенты, характеризующие зависимость роста потребления цемента от роста строительства или от увеличения числа объектов-потребителей.
Оценка конкурентной среды осуществлялась по трем группам конкурентов:
ОАО «Осколцемент» Россия, Белгородская область, г. Старый Оскол;
ОАО «Мальцовцемент» Россия, Брянская область, Дятьковский район, г. Фокино;
ОАО «Себряковцемент» Россия, Волгоградская область, г. Михайловка.
Конкуренты оценивались по следующим параметрам:
занимаемая доля рынка;
объемы поставок ассортимента и цены на цемент;
схемы поставок периодичность поставок и другие условия.
Анализ регионального законодательства с целью выявления его особенностей в следующих сферах:
экологические ограничения;
налоговый климат;
специфика регулирования деятельности объектов производства цемента.
Выбор областей осуществляется на основе комплексного анализа, учитывающего текущие объемы и благоприятную перспективную динамику потребления цемента и производства и наличие конкурентных преимуществ компании на областном рынке, возможности адаптации к действующему законодательству и сложившиеся взаимоотношения с администрацией.
Регионы, в которых проводились полевые исследования, можно разделить на 2 группы:
регионы, в которых компания традиционно осуществляла реализацию цемента;
новые регионы, перспективные для развития в них деятельности компаний по реализации цемента.
В рамках маркетингового исследования рассматривались две основные группы потребителей: оптовые и розничные, а также операторы цементного рынка (ООО «Родничок ДО ЗАО «БЦ», ООО «Рекорд-Центр» ДО ЗАО «БЦ»).
Выбор целевых сегментов потребителей – юридических лиц, осуществляется исходя из объемов потребления цемента ими в сегменте региона. При формировании выборки по предприятиям и организациям по данным разных информирующих источников (Госкомстата РФ, справочная литература, данные предыдущего маркетинговых исследований) составлялся список из более 100 организаций потребителей цемента.
В ходе опроса корпоративных потребителей цемента устанавливались следующие параметры потребительского спроса:
Количественные;
объемы потребления;
требуемая периодичность поставок;
сезонность поставок;
зависимость спроса от цены.
Качественные;
требование по качеству поставляемого цемента;
Определение мотивации выбора каналов поставок цемента;
установление процедуры принятия решения о поставках;
описание существующих систем взаимодействия между организациями – потребителями и поставщиками цемента.
Анализ информации позволяет получить:
характеристики объемов потребления (продаж) цементов;
характеристики текущих и оптимальных условий