Організація обліку на торгівельному підприємстві
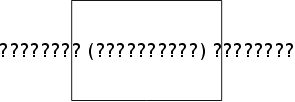

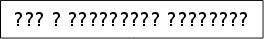
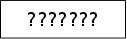
Рис. 2.1. Структура продажної ціни
Товари, які відпускають зі складу для подальшого їх продажу, оформляють накладною. В аналітичному обліку вартість товарів відображається за кредитом субрахунку 281 «Товари на складі» у кореспонденції з дебетом субрахунку 282 «Товари в торгівлі». У складському обліку на підприємстві роблять відмітку про вибуття товарів у розрізі товарного асортименту.
ПП «Гадячанка» запроваджує різні види торгових націнок, а саме: роздрібну (30%), дрібногуртову (25%), гуртову (20%), спеціальну (15%). Розглянемо нарахування продажної вартості товарів і визначемо вартість реалізованих товарів за методом ціни продажу.
Приклад 3. Вихідні дані про рух товару «Майонез «Провансаль» за грудень 2006 р. наведено в табл. 2.1.
Таблиця 2.1
Вихідні дані до прикладу 3
| Дата | Показник | Кількість банок | Ціна за одиницю, грн | Сума, грн |
| 01.12.2006 | Залишок на початок місяця | 50 | 3,3 | 165,00 |
| 05.12.2006 | Надходження товару | 20 | 3,5 | 70,00 |
| 10.12.2006 | Реалізація | 40 | ||
| 15.12.2006 | Надходження товару | 30 | 3,8 | 114,00 |
| 30.12.2006 | Реалізація | 40 | ||
| Разом надійшло за місяць | 50 | - | 184,00 | |
| Разом продано за місяць | 80 | - | 408,00 (з ПДВ) | |
На субрахунку 285 «Торгова націнка» підприємство відображає торгові націнки на товари при веденні обліку товарів за продажними цінами. За кредитом субрахунку – їх збільшення, за дебетом – зменшення (списання).
Торгова націнка, яка обліковується на субрахунку 285, складається з:
торгової націнки на первісну вартість товару;
суми ПДВ у продажній вартості товару, яку можна розкласти на 2 частини: ПДВ на купівельну вартість і ПДВ на торгову націнку.
Розрахунок собівартості вибуття запасів за методом ціни продажу наведено в Додатку З. Списання суми торгової націнки з реалізованих товарів відображається за дебетом субрахунку 285 «Торгова націнка» і кредитом субрахунку 282 «Товари в торгівлі» або способом сторно зворотною кореспонденцією цих рахунків. До звітності включається згорнуте за всіма субрахунками сальдо рахунку 28 «Товари». На ПП «Гадячанка» списання суми торгової націнки шляхом коригування субрахунку 902 «Собівартість реалізованих товарів» на суму торгової націнки, що припадає на реалізований товар (методом сторно). Продажна вартість товару протягом місяця списується на субрахунок 902, а наприкінці місяця, після розрахунку середнього відсотка торгової націнки, дебет субрахунку 902 зменшується на суму розрахованої торгової націнки на реалізовані товари згідно з розрахунком бухгалтерії. Розглянемо операції списання суми торгової націнки в обліку ПП «Гадячанка» на прикладі списання торгової націнки на «Майонез «Провансаль» за грудень 2006 року, наведені в Додатку И.
Отже, особливості надходження та вибуття товарів на ПП «Гадячанка» регулюються обліковою політикою підприємства, національними П(С)БО, чинним законодавством і мають на меті об'єктивне відображення операцій придбання, транспортування, зберігання та продажу товарів, що підтверджуються первинною документацією.
Облік доходів та витрат торговельного підприємства
Доходи від реалізації товарів на ПП «Гадячанка» відображаються на субрахунку 702 «Доходи від реалізації товарів», в якому по кредиту відображається отримання доходу вирахування наданих знижок, а по дебету
сума непрямих податків. Суми податків і обов'язкових платежів, одержані у складі доходу від реалізації відображаються кореспонденцією Д-т 70 – К-т 64 (Додатки Ж, И). Основним джерелом доходу ПП «Гадячанка» є готівка, що надходить до магазину від покупців при передачі (продажу) їм товарів. Розмір доходу прямо залежить від рівня роздрібних цін. Продажна (роздрібна) ціна товарів на ПП «Гадячанка» включає в себе первісну вартість товару, відповідну суму транспортно-заготівельних витрат та націнку, яку підприємство встановлює самостійно, виходячи з дії ринкового механізму ціноутворення.
Аналітичний облік доходів від реалізації товарів підприємство веде за видами товарів. У зв’язку з тим, що передача товару покупцеві та сплата за нього співпадають у часі, в магазинах ПП «Гадячанка» відсутній аналітичний облік покупців. Якщо покупець повертає товар у випадках, передбачених чинним законодавством, то дохід підприємства зменшується на вартість повернутого товару. При цьому підприємство у обов’язковому порядку веде окремий облік бракованих товарів, а також облік покупців, що звернулися до нього з цього питання. Повернення товару впливає на фінансовий результат, адже у цьому разі:
зменшується дохід від реалізації (субрахунок 704 «Вирахування з доходу»);
коригується собівартість реалізованих товарів (субрахунок 702 «Доходи від реалізації товарів»), відновлюється торгова націнка (субрахунок 285 «Торгова націнка») та коригується залишок товару в роздрібній торгівлі (субрахунок 282 «Товари в торгівлі»).
При поверненні товару ПП «Гадячанка» має право корегувати ПДВ способом «червоне сторно» по дебету рахунків обліку доходів і кредиту аналітичного рахунку «Розрахунки з податку на додану вартість».
Приклад 4. Покупець повернув 05.01.2007 р. кондитерські вироби вартістю 120,00 грн., у т.ч. ПДВ – 20,00 грн. Собівартість повернених товарів (без ПДВ) — 70,00 грн. Бухгалтерський облік за наведеними операціями буде таким, як у табл. 2.2.
Якщо сума коштів, належна до видачі покупцю, перевищує 100,00 грн, матеріально відповідальна особа складає акт про видачу коштів (Додаток К), обов'язковими реквізитами якого є:
документ, що засвідчує особу покупця, який повернув товар;
відомості про товар;
сума виданих коштів;
номер, дата і час видачі розрахункового документа, який підтверджує купівлю товару.
Таблиця 2.2
Бухгалтерський облік повернення товару на ПП «Гадячанка»
| № п/п | Зміст господарської операції | Дебет | Кредит | Сума, грн |
| 11 | Повернуто товар покупцем та видано кошти за повернутий товар | 704 | 301, 303 | 120,00 |
| 22 | Відкориговано податкове зобов'язання ПП «Гадячан-ка» (операція «сторно») | 704 | 641 | 20,00 |
| 33 | Відкориговано собівартість реалізованих товарів (операція «сторно») | 902 | 282 | 70,00 |
| 44 | Відновлено торгову націнку | 282 | 285 | 50,00 |
| 55 | Списано на фінансові резуль-тати вартість поверненого товару | 791 | 704 | 100,00 |
| 66 | Скориговано фінансовий результат на собівартість поверненого товару (операція «сторно») | 791 | 902 | 70,00 |
На величину доходу також впливають знижки, які в обліку можна відобразити шляхом зменшення нарахованої раніше надбавки (торгової націнки). В обліку знижки відображаються кореспонденцією Д-т 285 «Торгова націнка» — К-т 282 «Товари в торгівлі». ПП «Гадячанка» для надання покупцям знижок у момент реалізації товару видає їм дисконтні картки. Облік емісії і списання на витрати вартості послуг з виготовлення дисконтних карток, а також операції з продажу товарів зі знижкою за дисконтною карткою відображається в прикладі 5, наведені в Додатку Л.
Приклад 5. ПП «Гадячанка» випустив дисконтну картку, яка дає право на знижку у розмірі 10% при купівлі товару на суму понад 400 грн. Витрати на виготовлення 1 картки становлять 6 грн (у т.ч. ПДВ – 1грн). На складі підприємства обліковується товар за ціною 300,00 грн (ціна придбання), за яким було відображено податковий кредит 60,00 грн. Торгову націнку на підприємстві встановлено на рівні 50%.
Собівартість реалізованих підприємством товарів відображається по дебету субрахунку 902 «Собівартість реалізованих товарів», за кредитом рахунку відображається списання на рахунок 79 «Фінансові результати», яке оформлюється довідкою (Додаток Е).
Витрати підприємства складаються із адміністративних, витрат на збут, інших витрат операційної діяльності, найбільшу питому вагу серед яких займають витрати на збут, що зумовлено специфікою діяльності торговельного підприємства «Гадячанка». Дані витрати обліковуються на рахунку 93 «Витрати на збут», і включають витрат, пов’язаних із збутом (реалізацією, продажем) товарів.
Транспортно-заготівельні витрати (ТЗВ) обліковуються на субрахунку 289, а їхня сума, узагальнена на цьому рахунку, щомісяця розподіляється між сумою залишку запасів на кінець звітного періоду і сумою запасів, що вибули (реалізовані) за звітний період. Таким чином, на субрахунку 289 підприємство відображає загальну суму ТЗВ, не включених до собівартості товарних запасів. Для розподілу ТЗВ на підприємстві розраховується середній відсоток ТЗВ (форм. 2.1).
%ТЗВсер=(С-до Д-т 289 поч.+Оборот Д-т 289 за місяць)/(С-до Д-т 28+Оборот Д-т 28), (2.1)
де %ТЗВсер – середній відсоток ТЗВ;
С-до Д-т 289 поч. – сальдо Д-т 289 на початок звітного періоду;
Оборот Д-т 289 за місяць – нарахувння ТЗВ за місяць;
С-до Д-т 28 – залишок товарів на початок звітного періоду;
Оборот Д-т 28 – надходження товарів за звітний період.
Розподілені ТЗВ відображаються на тих самих рахунках обліку запасів, у кореспонденції з якими відображено вибуття цих запасів (субрахунок 902). Розглянемо розподіл ТЗВ та порядок розрахунку середнього відсотка ТЗВ, наведений в табл.2.3.
Таблиця 2.3
Розрахунок ТЗВ, реалізованих за місяць товарів
| Зміст | Вартість товарів, грн (рахунок 28) | ТЗВ, грн (субрахунок 289) |
| 1. Залишок на початок місяця | 8000 | 3000 |
| 2. Надійшло за місяць | 50000 | 6000 |
| 3. Вибуло за місяць (реалізовано та інше вибуття) | 40000 | 6206* |
| 4. Залишок на кінець місяця | 18000 | 2800 |
| * Сума ТЗВ, що за розподілом припадає на товари, які вибули у звітному місяці, становить: (3000+6000):(8000+50000)*40000=6206 | ||
На величину витрат також впливає уцінка товарів. Зниження ціни на товари на підприємстві здійснюється шляхом проведення уцінки, яка проводиться за даними інвентаризації, відповідно до норм Положення про порядок уцінки і реалізації продукції, що залежалася.
Уцінці підлягають:
товари, що залежалися та не мають збуту понад 3 місяці;
товари , що втратили свою первісну якість.
Інвентаризаційна комісія підприємства складає переліки товарів (описи-акти), в яких вказуються повна назва, кількість, роздрібна ціна товару, назва підприємства-виробника та пропозиції щодо розміру уцінки (Додатки К, Н). Результати уцінки відображаються у тому місяці, у якому було складено опис-акт уцінки. На ПП «Гадячанка» суми уцінки в межах торгової націнки відображаються за дебетом рахунку 285 «Торгова націнка» та кредитом рахунку 285 «Товари в торгівлі». Уцінка понад межі торгової націнки відображається за дебетом рахунку 946 «Втрати від знеціння запасів» і кредитом рахунку 282 «Товари в торгівлі». Таким чином, на підприємстві спочатку списується сума уцінки в межах торгової націнки, а при її перевищенні залишок суми відображається у складі витрат. Облік продажу товару після уцінки, у разі коли розмір уцінки перевищує торгову націнку, відображено в Додатку М.
В результаті інвентаризації може бути виявлена пересортиця товарів. Залік суми нестачі ТМЦ сумою виявлених надлишків буде відображено у аналітичному обліку тільки за одним місцем їх зберігання (МВО). Дану операцію відображають коригуючу проводку: Д-т 20 (22, 28) — К-т 20 (22, 28). Таким чином, дані бухгалтерського обліку буде приведено у відповідність з фактичною наявністю ТМЦ за конкретним місцем зберігання (МВО). Таким чином, в результаті пересортиці виникає дохід, якщо вартість надлишків вища за вартість ТМЦ, або витрати, якщо вартість надлишків нижча за вартість ТМЦ, яких не вистачає. При заліку нестач надлишками при пересортиці вартість ТМЦ, виявлених в нестачі, більше надлишків ТМЦ, виявлених в надлишку, різницю вартості відносять на винну особу, а якщо її не встановлено, то її різницю понад норму природного убитку відносять на результати фінансово-господарської діяльності. Перевищення вартості ТМЦ, виявлених в надлишку, над вартістю ТМЦ, виявлених в нестачі при пересортиці, відображається у складі доходу підприємства за кредитом субрахунку 719 «Інші доходи операційної діяльності» (Додаток П).
Сума нестачі товарів відображається за дебетом субрахунку 947 «Нестачі і втрати від псування цінностей». Сума нестачі товарів в межах природного убутку списуються на собівартість товарів на рахунки 902 і 901.
До прийняття рішення щодо конкретних винних осіб вона відображається на позабалансовому субрахунку 072 «Невідшкодовані нестачі і втрати від псування цінностей». Після визначення винної особи сума нестачі відображається за дебетом субрахунку 375 «Розрахунки за відшкодуванням завданих збитків», списується з позабалансового рахунку і включається до складу інших операційних доходів за кредитом субрахунку 716 «Відшкодування раніше списаних активів». Якщо винну особу не визначено, суму нестачі списують на збитки і відображають у складі фінансових результатів. Для узагальнення інформації про інші доходи від операційної діяльності підприємство використовує рахунок 71 «Інший операційний дохід». Надлишки власних товарів, виявлені під час інвентаризації, підприємство оприбутковує з відображенням доходу за кредитом субрахунку 719 «Інші доходи від операційної діяльності». За кредитом цього рахунку відображається дохід від операційної оренди активів, від операційних курсових різниць, відшкодування раніше списаних активів, реалізації обігових активів, інший дохід від операційної діяльності. За дебетом відображається сума непрямих податків та списання в порядку закриття в кінці періоду на рахунок 79 «Фінансові результати».
Таким чином, облік доходів та витрат торговельного ПП «Гадячанка» ведеться у відповідності до принципів бухгалтерського обліку, облікової політики підприємства та Інструкція про застосування плану рахунків бухгалтерського обліку активів, капіталу, зобов’язань і господарських операцій підприємств і організацій. Підприємство враховує при визначені величини доходів та витрат операції повернення товарів покупцями, уцінки, знижки, пересортування товарів, крадіжки тощо.
Порядок формування та облік фінансових результатів торговельного підприємства
Метою складання бухгалтерської звітності є визначення результатів діяльності підприємства за визначений період або фінансового результату, що інтерпретований в грошовій формі і є економічним підсумком господарсьої діяльності підприємства в цілому.
Оскільки рахунки обліку доходів та витрат є тимчасовими тому, що по закінченні відповідного звітного періоду сальдо цих рахунків переноситься на рахунок 79 «Фінансові результати». По кредиту рахунку 79 «Фінансові результати» відображаються суми в порядку закриття рахунків обліку доходів, по дебету – суми в порядку закриття рахунків обліку витрат, а також належна сума нарахованого податку на прибуток.
Для узагальнення інформації про доходи (виручку) від реалізації товарів призначений рахунок 70 «Доходи від реалізації» субрахунок 702 «Дохід від реалізації товарів». По кредиту субрахунку 702 відображається збільшення доходу від реалізації разом із сумою непрямих податків, зборів, обов’язкових платежів, які включені в ціну продажу, по дебету — належна сума непрямих податків, зборів, обов’язкових платежів, суми, отримувані підприємством на користь комітента, принципала, щорічне або щомісячне віднесення суми чистого доходу на рахунок 79 «Фінансові результати» субрахунок 791 «Результат основної діяльності».
Крім того, на субрахунку 704 «Вирахуваний з доходу» відображається сума наданих після дати реалізації знижок покупцям, вартість повернених покупцем товарів та інші вирахування. По дебету субрахунку 704 відображається вище перелічене вирахування, а по кредиту — списання дебетових оборотів на рахунок 79 «Фінансові результати».
Для всіх одиниць бухгалтерського обліку товарів, які мають однакове призначення й однакові умови використання, на підприємстві застосовується тільки один з наведених методів – метод ціни продажу.
Для узагальнення інформації про собівартість реалізованих товарів передбачений рахунок 90 «Собівартість реалізації» субрахунок 902 «Собівартість реалізованих товарів». По дебету цього субрахунку відображається фактична собівартість реалізованих товарів (без торговельних націнок), а по кредиту — списання в порядку закриття щомісяця або в кінці звітного року дебетових оборотів на рахунок 79 субрахунок 791.
Типові обороти за рахунком 791 для підприємства ПП «Гадячанка» наведено на рис. 3.1.

 Дебет
791 Кредит
собівартість реалізованих товарів виручка від реалізованих товарів за
валовий прибуток, що припадає вирахуванням непрямих податків;
на суму повернення або знижок інші операційні доходи.
(утворюється як сума двох
кореспонденцій: ОК 704 + ОК 282);
витрати на збут;
адміністративні витрати;
інші операційні витрати;
податок на прибуток;
нерозподілений прибуток.
Рис 3.1. Типові обороти за рахунком 791 для підприємства
Витрати, пов’язані з операційною діяльністю, які не включаються до собівартості товарів, поділяються на адміністративні витрати, витрати на збут та інші операційні витрати. Узагальнення інформації про витрати підприємства забезпечується застосуванням рахунків 92 «Адміністративні витрати», 93 «Витрати на збут», 94 «Інші витрати операційної діяльності», а також рахунків класу 8 «Витрати за елементами». Витрати, які враховуються на рахунках 92 «Адміністративні витрати», 93 «Витрати на збут», 94 «Інші витрати операційної діяльності» списуються безпосередньо на рахунок 79 «Фінансові результати». Приклад 6. За звітний період ПП «Гадячанка» отримала передоплату в сумі 3000,00 грн. за товар, собівартість реалізації якого склала 1600,00 грн. За період адміністративні витрати склали 200,00 грн., витрати на збут – 300,00 грн., інші операційні витрати – 50,00 грн. Підприємство здійснювало лише основну діяльність. Порядок формування фінансового результату на відображення обліку доходів та витрат на торговельному підприємстві відображено в Додатках С, Т.
РОЗДІЛ 3. ШЛЯХИ ВДОСКОНАЛЕННЯ ОБЛІКУ ТОРГОВЕЛЬНОЇ ДІЯЛЬНОСТІ ПІДПРИЄМСТВА
3.1 Удосконалення обліку доходів і витрат торговельного підприєм-ства
Питання вдосконалення обліку на торговельних підприємствах завжди перебуває в центрі уваги наукових і практичних працівників, що пояснюється складністю й трудомісткістю даної діяльності і її прикладним характером.
Аналіз діючої практики показує, що на торговельних підприємствах як в організаційному так і в методологічному аспекті облік надходження та вибуття товарів, облік доходів і витрат, а також формування фінансових результатів продовжує мати серйозні недоліки, які проявляються при інвентаризаціях товарно-матеріальних цінностей, а також при звіреннях даних складського обліку, коли виявляються недостачі й значні розбіжності за рахунок пересортування окремих видів товарно-матеріальних цінностей. Має місце й велика кількість помилок у первинних документах й облікових регістрах, що характеризують надходження і рух товарів.
Дослідження бухгалтерських прийомів та методів, що застосовуються на ПП «Гадячанка», дозволили зробити висновок, що, в цілому, облік відповідає вимогам національних стандартів бухгалтерського обліку. Разом з тим, нами виявлено ряд недоліків, що потребують змінити підходи до обліку окремих питань, які вирішуються бухгалтерією підприємства. У зв’язку з цим ми пропонуємо наступні заходи по удосконаленню організації бухгалтерського обліку.
Специфікою торговельної діяльності є швидко змінний та кількісно значний асортимент товарів, що спричинює ускладнення надходження та вибуття товарів, інвентаризації тощо. Розрахунок розподілу транспортно-заготівельних витрат для підприємства, що обліковуються, на субрахунку 289 є надто складним. Крім того, облік транспортно-заготівельних витрат безпосередньо на рахунку 28 «Товари» пов'язаний зі значним ускладненням синтетичного й аналітичного обліку товарів.
Розгляньмо найбільш доцільний і раціональний варіант обліку та списання на фінансові результати витрат обігу торговельних підприємств, при якому витрати, безпосередньо пов'язані з придбанням товарів, транспортуванням їх до місця використання та доведенням до стану, в якому вони придатні для реалізації, включаються до фактичної собівартості реалізованих товарів за спеціальним щомісячним розрахунком цих витрат.
Оскільки, за економічним змістом та методологією обліку транспортно-заготівельні витрати безпосередньо відносяться до витрат торгівлі, а не до товарів, тому їх слід включати до фактичної собівартості реалізованих товарів опосередковано на підставі спеціального розрахунку підсумком за місяць. У торгівлі всі витрати на придбання товарів, їх доставку та доведення до придатного для реалізації стану мають обліковуватися протягом звітного місяця на окремих статтях аналітичного обліку до рахунка 93 «Витрати на збут» або на окремому субрахунку до цього рахунка.
На думку Павлюка І., названі витрати, шо входять до первісної вартості товарів, найдоцільніше списувати для включення до собівартості реалі-зованих товарів наприкінці звітного місяця на підставі розрахунку їх розподілу на основі середнього відсотка цих витрат, розрахованого згідно з положенням П(С)БО 9, такою кореспонденцією:
Д-т 902 «Собівартість реалізованих товарів» – К-т 93 «Витрати на збут» [22, 35].
Отже, рахунок 93 «Витрати на збут» певною мірою має виконувати функції накопичувально-розподільчого рахунка в частині витрат, що входять до первісної вартості товарів. Списання транспортно-заготівельних витрат наприкінці місяця з кредиту рахунку 93 «Витрати на збут» за спеціальним розрахунком на дебет рахунку 902 «Собівартість реалізованої продукції» для визначення їх фактичної собівартості є найбільш доцільним.
За спеціальним розрахунком витрати, які входять до первинної вартості товарів, треба розподілити на дві частини:
витрати, що відносяться на реалізовані товари;
витрати, що відносяться на залишок товару на кінець місяця.
Тоді розрахунок транспортно-заготівельних витрат на товари, реалізовані за місяць, буде мати вигляд табл. 3.1.
Таблиця 3.1
Розрахунок транспортно-заготівельних витрат на товари, реалізовані за місяць
| Статті витрат обігу | Сума витрат | Вартість товарів за обліковими цінами | Середній відсоток витрат гр.4*100 «Разом» гр.7 | Сума витрат на залишок товарів «Разом»гр.6 * гр.8 : :100 | Сума витрат на реалізовані товари гр.4-гр.9 | ||||
| На поч. місяця | За місяць | Разом гр.2+гр.3 | Реалізовано за місяць | У залишку на кінець місяця | Разом гр.5+гр.6 | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| 1. На придбання товарів | 1205 | 344 | 1549 | Х | Х | Х | 0,76 | 1053 | 496 |
| 2. Транспортно-заготівельні витрати | 2648 | 1658 | 4306 | Х | Х | Х | 2,11 | 2925 | 1381 |
| 3. На доведення товарів до при-датного для реа-лізації стану | 1532 | 707 | 2239 | Х | Х | Х | 1,10 | 1525 | 714 |
| РАЗОМ | 5385 | 2709 | 8094 | 65080 | 138615 | 203695 | Х | 5503 | 2591 |
Гол. бухгалтер _______________ Д-т 902 – К-т 93 — 2591
Даний методологічний підхід до обліку витрат, що входять до первісної вартості товарів, простіший і раціональнішим, не суперечить нормам положень (стандартів) бухгалтерського обліку та забезпечує точність і об'єктивність визначення фактичної собівартості товарів. Такий порядок обліку та списання названих витрат раціональніший, звичний і простіший для вивчення та застосування в практичнії роботі. Він забезпечує правильне відображення в обліку фактичної собівартості реалізованих товарів та залишку їх у Балансі. Тому первісна вартість товарів (фактична їх собівартість) не може й не повинна обліковуватися на рахунку 28 «Товари», а фактична собівартість реалізованих товарів повинна відображатися й визначатися на рахунку 902 «Собівартість реалізованих товарів», який за своєю назвою та економічним змістом для цього й призначений, а не на рахунку 28 «Товари».
Аналітичний облік до статті 93 «Витрати на збут» доцільно слід вести за встановленою Методичними рекомендаціями номенклатурою статей витрат. Для обліку і списування транспортно-заготівельних витрат за розрахунком на собівартість реалізованих товарів можна виділити наступні статті:
«Витрати на придбання товарів»;
«Транспортно-заготівельні витрати»;
«Витрати на доведення товарів до придатного для реалізації стану».
Важливим для бухгалтерського обліку є поточний контроль за витратами на придбання товарів, їх доставку та доведення до придатного для реалізації стану, тому пропонується підвищити аналітичність їх обліку. З цією метою пропонуємовиділити субстатті до статей 1-3.
Витрати на придбання товарів мають включати:
Суми, що сплачуються згідно з договором постачальнику (продавцю) понад договірну купівельну вартість за вирахуванням непрямих податків.
Суми ввізногомита.
Суми непрямих податків, які не відшкодовуються підприємству.
Інші витрати на придбання товарів.
Транспортно-заготівельні витрати мають включати:
Витрати на відрядження для заготівлі товарів.
Інші витрати на заготівлю товарів.
Витрати на транспортування товарів до місця їх використання.
Витрати на залізничні перевезення.
Витрати на автомобільні перевезення.
Витрати на перевезення товарів іншими видами транспорту.
Витрати зстрахування ризиків транспортування товарів.
Витрати на вантажно-розвантажувальні роботи.
Витрати на оплату експедиційних операцій.
Інші витрати на заговілю та доставку товару.
Витрати на доведення товарів до придатного для реалізації стану повинні включати:
Витрати на зарплату пакувальників і відрахування на соціальні заходи.
Витрати пакувальних матеріалів.
Інші витрати на перепродажну підготовку товарів.
Витрати на підвищення якісно-технічних характеристик товарів.
Інші прямі витрати на підготовку товарів до реалізації.
Для того щоб скласти наприкінці звітного місяця розрахунки розподілу транспортно-заготівельних витрат та торговельної націнки, які відносяться до реалізованих товарів, треба завершити облік руху товарів за обліковими цінами, системно перевірити правильність ведення синтетичного й аналітичного обліку товарів, після чого перевірити тотожність даних синтетичного та аналітичного обліку, проте системно перевірити правильність ведення обліку товарів загалом на рахунку 28 «Товари» неможливо без завершення записів на рахунках витрат, що входить до первісної вартості товарів, та торговельної націнки.
Враховуючи, шо практично неможливо віднести до первісної чи купівельної вартості товарів ті витрати, які нараховують або сплачують не в момент оприбуткування товарів, а раніше чи пізніше за окремими первинними документами, доцільніше вести облік товарних запасів за договірними купівельними або продажними цінами з окремим аналітичним обліком витрат на купівлю, доставку товарних запасів і доведення їх до придатного для використання стану. Тільки наприкінці місяця такі витрати слід включати за спеціальним розрахунком до фактичної собівартості реалізованих товарів.
ПП «Гадячанка» веде облік вибуття товарів за методом ціни продажу, тобто з використанням середнього відсотку торгової націнки. Показник торгової націнки дуже важливий для контролю за собівартістю залишку товарів і відображення її в балансі, а також для контролю за правильним визначенням фактичної собівартості реалізованих товарів і, відповідно, за об'єктивністю фінансових результатів торгівлі. Оскільки рівень торгових націнок на ПП «Гадячанка» істотно відрізняється (на одну групу товарів вона становить 10%, а на іншу – 50%), то застосування методу ціни продажу не забезпечує достовірність інформації. Для підприємства удосоналенням оцінки вибуття запасів є об'єднання товарів з приблизно однаковим рівнем націнки у групи і здійснення розрахунку середнього відсотку торгової націнки для кожної групи окремо.
Облік товарних запасів і відображення на бухгалтерських рахунках фактичної собівартості реалізованих товарів на підприємстві ускладнюється тому, що об'єднання на рахунку 28 «Товари» активних субрахунків для обліку товарів і тари з контрактивним пасивним регулюючим субрахунком 285 «Торгова націнка», суперечить положенням теорії бухгалтерського обліку.
До продажної (роздрібної) ціни товарів на підприємстві входять, крім первісної вартості товарів, суми податку на додану вартість, сплачені постачальникам, та суми торгової націнки на покриття витрат і отримання доходу від торгівлі. Планом рахунків для обліку торгової націнки на товари передбачено окремий субрахунок 285 «Торгова націнка», а товари повинні списуватися з кредиту рахунка 28 «Товари» на дебет рахунка 902 «Собівартість реалізованих товарів» за фактичною собівартістю.
На підприємстві фактична собівартість реалізованих товарів визначається як різниця між продажною (роздрібною) вартістю реалізованих товарів і сумою торгової націнки, яка за розрахунком до них відноситься. Проте П(С)БО 9 не вказано, як це практично здійснити в синтетичному й аналітичному обліку, застосовуючи в обліку товарів продажні ціни.
Об'єднання на рахунку 28 «Товари» активних субрахунків для обліку товарів і тари з контрактивним пасивним регулюючим субрахунком 285 «Торгова націнка» — явище ненормальне, яке призводить до плутанини в бухгалтерських записах товарних операцій.
У зв'язку з вищевикладеним на ПП «Гадячанка» у робочому плані рахунків доцільно виділити субрахунки до рахунка 28 «Товари» для окремого обліку товарів кожного виду торгівлі. Оскільки на субрахунку 285 «Торгова націнка» щось подібне зробити майже неможливо, то для обліку торгових націнок доцільно використати резервним код рахунка 29 в класі рахунків 2 «Запаси».
Такий підхід до обліку товарів і торгових націнок не лише дає можливість спростити синтетичний і аналітичний облік, а й сприяє об'єктивному відображенню в бухгалтерському обліку та звітності фактичної собівартості реалізованих товарів, залишків товарів, а також фінансових результатів торговельних підприємств і організацій.
Завершений і системно перевірений облік товарних операцій і товарів є основою для бухгалтерського обліку інших операцій (розрахунків з постачальниками і покупцями, витрат, що входять до первісної вартості реалізованих товарів, торговельних націнок тощо). Тому треба створити умови, щоб облік товарів за обліковими цінами був завершений насамперед та якомога швидше й не затримував обліку інших господарських операцій.
Таким чином, запропоновані нами шляхи удосконалення сприятимуть більш повному та об’єктивному відображенню торгових операцій у бухгалтерському обліку підприємства, а саме від цього залежить ефективність та оперативність прийняття рішень щодо стратегії і тактики розвитку підприємства.
СПИСОК ВИКОРИСТАНОЇ ЛІТЕРАТУРИ:
Закону України «Про податки з доходів фізичних осіб»
Інструкція про застосування плану рахунків бухгалтерського обліку активів, капіталу, зобов’язань і господарських операцій підприємств і організацій, затверджено наказом МФУ від 30 листопада 1999 року № 291 // Нова бухгалтерія. – 17.04.2006. – С. 125-128.
Міжнародні стандарти бухгалтерського обліку
П(С)БО 3 «Звіт про фінансові результати», затверджено наказом МФУ від 31.03.99 № 87, із змінами і доповненнями // Бухгалтерський облік і аудит. – 2002. – № 12. – С. 23.
П(С)БО 9 «Запаси», затверджено наказом МФУ від 20.10.1999 №246, із змінами і доповненнями // Нова бухгалтерія. – 17.04.2006. – С. 130-133.
П(С)БО 15 «Дохід», затверджено наказом МФУ від 14.12.1999 №860/4153, із змінами і доповненнями // Нова бухгалтерія. – 17.04.2006. – С. 134-135.
П(С)БО 16 «Витрати», затверджено наказом МФУ від 19.01.2000 №27/4248, із змінами і доповненнями // Нова бухгалтерія. – 17.04.2006. – С. 136-140.
Бухгалтерський фінансовий облік. Підручник / За ред. проф. Ф.Ф.Бутинця. – 3-є вид., перероб. і доп. – Житомир: ЖІТІ, 2001. – 672 с.
Водоп'янова О. Товар