Контроль и меры по регулированию запасов
| Показатели | 2006 год | 2007 год | Изменения (+,-) |
| 1 | 2 | 3 | 4 |
| Себестоимость проданных товаров, продукции, работ, услуг | 9836 | 21997 | 12161 |
| Средняя стоимость запасов, тыс. руб. | 679 | 822.5 | 143.5 |
| Валовая прибыль | 1724 | 4113 | 2389 |
| Оборачиваемость запасов, число оборотов. | 14.49 | 26.74 | 12.25 |
| Рентабельность основной деятельности по валовой прибыли, % | 17.53 | 18.7 | 1.17 |
| Рентабельность запасов по валовой прибыли, % | 253.9 | 500.06 | 246.16 |
Анализ таблицы 17 показывает, что за 2006 – 2007 г.г. общее изменение рентабельности запасов составило 246.16%. За счет изменения оборачиваемости запасов на 12.25 оборотов рентабельность запасов изменилась на 229.08%; за счет изменения рентабельности производства на 1.17 % рентабельность запасов изменилась на 16.95%. Итого: 246.03%. Разница в -0.13% образовалась из-за округления при расчетах.
В целом результаты факторного анализа на основании таблиц 17 и 17 показывает, что важнейшую роль в повышении рентабельности инвестиций в запасы на ООО «СМП – 718» играет оборачиваемость запасов, поэтому, поскольку в целом за 2005 – 2007 г. оборачиваемость запасов снизилась, то подтверждается вывод о неэффективном управлении запасами на ООО «СМП – 718».
Далее проведем оценку эффективности работы центрального склада. Эффективность использования складских площадей находит выражение в более высоком, по сравнению с приростом площадей, увеличении складского грузооборота. Она характеризуется показателем объема реализации, приходящегося на 1 м2 складской площади. Данный показатель непосредственно зависит от скорости оборота товарно-материальных ресурсов. Каждое коммерческое предприятие располагает значительными возможностями ускорения оборачиваемости (совершенствование технологии приемки, отпуска продукции, улучшение организации труда коммерческого персонала и т. д.), и, следовательно, имеет резервы более рационального использования складских площадей. Расчет проведем за весь период исследования – 2005 – 2007 г.г.
Таблица 17
Анализ эффективности использования складских площадей на ООО «СМП – 718»
| Показатели | 2005 год | 2006 год | 2007 год | Темп роста в 2007 к 2005 г.г., % |
| 1 | 2 | 3 | 4 | 5 |
| Объем реализации, тыс. руб. | 18480 | 11560 | 26110 | 41.29 |
| Площадь центрального склада, м2 | 600 | 820 | 980 | 63.33 |
| Объем реализации на 1м2 площади склада, тыс.руб./м2 | 30.8 | 14.1 | 26.64 | -13.51 |
Анализ таблицы 17 показывает, что темп роста объема реализации на 1м2 площади склада значительно отстает от темпа роста площади центрального склада, что говорит о низкой эффективности использования площади центрального склада, т.е. можно сделать вывод об излишней складской площади, располагаемой ООО «СМП – 718», которая нуждается либо в «загрузке запасами», либо должна быть сдана в аренду. Далее рассмотрим, насколько поставщики ООО «СМП – 718» отвечают критериям эффективности, приведенным в Приложении 410. Данный тест разработан М.Кристофером и позволяет провести сравнительную оценку поставщиков по бальной системе.
Таблица 17
Тест эффективности поставщиков ООО «СМП – 718», баллы
| № вопроса | ОАО «ЖБК» | ЗАО «Евроцемент» | ООО «ЭкоПласт» | ООО «Керамин» | ЗАО «Металинвест» | ООО «ЖБИ - 2» |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1 | 1 | 5 | 5 | 5 | 5 | 5 |
| 2 | 7 | 7 | 7 | 8 | 7 | 8 |
| 3 | 5 | 5 | 5 | 5 | 5 | 5 |
| 4 | 1 | 1 | 1 | 1 | 1 | 1 |
| 5 | 5 | 5 | 5 | 5 | 5 | 10 |
| 6 | 5 | 5 | 5 | 5 | 5 | 5 |
| 7 | 5 | 5 | 5 | 5 | 5 | 5 |
| 8 | 5 | 5 | 5 | 5 | 5 | 5 |
| 9 | 10 | 10 | 10 | 10 | 10 | 10 |
| 10 | 10 | 10 | 10 | 10 | 10 | 10 |
| 11 | 5 | 5 | 5 | 5 | 5 | 5 |
| 12 | 5 | 5 | 5 | 5 | 5 | 5 |
| 13 | 5 | 5 | 5 | 5 | 5 | 5 |
| 14 | 5 | 5 | 5 | 5 | 5 | 5 |
| 15 | 5 | 5 | 5 | 5 | 5 | 5 |
| 16 | 1 | 1 | 1 | 1 | 1 | 5 |
| 17 | 1 | 1 | 1 | 1 | 1 | 5 |
| 18 | 5 | 5 | 5 | 5 | 5 | 5 |
| 19 | 5 | 5 | 5 | 5 | 5 | 5 |
| 20 | 10 | 10 | 10 | 10 | 10 | 10 |
| Итого, баллы | 101 | 105 | 105 | 106 | 105 | 119 |
| "Идеальный поставщик" | 200 | 200 | 200 | 200 | 200 | 200 |
| "Худший поставщик" | 20 | 20 | 20 | 20 | 20 | 20 |
Анализ таблицы 17 показывает, что наиболее значимые для ООО «СМП – 718» поставщики являются средними по эффективности работы с ними и у предприятия есть возможности для поиска новых поставщиков. В частности ООО «СМП – 718» должно интересовать поставщики, которые, по сравнению с существующими, будут более заинтересованы в развитии партнерских отношений, нежели ОАО «ЖБК, имеют планы по ускорению выполнения заказов и успешно их реализуют и т.п. Это, в свою очередь, позволит ООО «СМП – 718» снизить риск штрафных санкций из-за срыва сроков строительства, снизить объем резервных запасов.
2.3. Пути повышения эффективности управления запасами
Анализ эффективности управления запасами ООО «СМП – 718», проведенный в предыдущем параграфе, показал, что важнейшим показателем эффективности, в том числе и сточки зрения рентабельности инвестиций финансовых ресурсов в запасы, является оборачиваемость запасов на ООО «СМП – 718». В принципе, для повышения оборачиваемости запасов предприятие должно, с одной стороны, снижать среднегодовую стоимость запасов, с другой стороны – увеличивать затраты на производство продукции. В данном случае увеличение затрат должно происходить не «любой ценой», - т.е. это не значит, что ООО «СМП – 718» должно покупать сырье по завышенным ценам или в излишних количествах, предприятие должно увеличивать объем строительства, что, естественно, увеличит объем переменных расходов.
Для уменьшения стоимости запасов разработаем систему управления запасами для каждого вида «ключевых» материалов, необходимых для осуществления деятельности ООО «СМП – 718»: металлопрокат, краска, метизы, резина, пластмасса, древесный погонаж, цемент. Для страхования рисков в разрабатываемой системе предусмотрим возможную задержку в поставках, применяя для этого алгоритм, представленный в таблице 17.
Таблица 17
Алгоритм расчета параметров системы управления запасами и стоимости максимально желательного запаса[11]
| № п/п | Показатель | Порядок расчета |
| 1 | 2 | 3 |
| 1 | Потребность, ед. | - |
| 2 | Оптимальный размер заказа, ед. | - |
| 3 | Время поставки, дни | - |
| 4 | Возможная задержка в поставках, дни | - |
| 5 | Ожидаемое дневное потребление, ед. | [1] : [число рабочих дней] |
| 6 | Срок расходования заказа, дни | [2] : [5] |
| 7 | Ожидаемое потребление за время поставки, ед, | [3] * [5] |
| 8 | Максимальное потребление за время поставки, ед. | ([3] + [4]) * [5] |
| 9 | Гарантийный запас, ед. | [8] – [7] |
| 10 | Пороговый уровень запаса, ед. | [9] + [7] |
| 11 | Максимальный желательный запас, ед. | [9] + [2] |
| 12 | Стоимость максимального желательного запаса, руб. | [11] * [(Стоимость за 1 ед. + Затраты на хранение на 1 ед.)] |
Число рабочих дней в 2006 году согласно производственному календарю составляет 248 дней. Потребность в ресурсах определим на основании документации предприятия, оптимальный размер заказа – по формуле (17), возможную задержку в поставках на основании договоров поставки, заключенных между ООО «СМП – 718» и поставщиками.
Таблица 17
Годовая потребность и фактические затраты на материальные запасы ООО «СМП – 718» по результатам 2006 г.
| Наименование материалов | Стоимость за ед. | Годовая потребность |
Стоимость
содержания
на складе - |
Суммарные издержки |
| 1 | 2 | 3 | 4 | 5 |
| Металлопрокат, т. | 8140 | 17.10 | 814 | 153113.4 |
| Краска, т. | 9 000 | 16.30 | 900 | 161370 |
| Метизы, т. | 14210 | 3.74 | 1421 | 58459.94 |
| Резина, т. | 1680 | 5.15 | 168 | 9517.2 |
| Пластмасса, т. | 1840 | 1.76 | 184 | 3562.24 |
| Древесный погонаж, м3 | 4134 | 76.50 | 413.4 | 347876.1 |
| Цемент, т. | 3000 | 16.30 | 300 | 53790 |
| Итого, руб. | - | 787688.88 |
Таблица 17
Расчет потребности ООО «СМП – 718» в металлопрокате
| Показатель | Металлопрокат, т. |
| 1 | 2 |
| Потребность, ед. | 17.1 |
| Оптимальный размер заказа, ед. | 2.51 |
| Время поставки, дни | 10 |
| Возможная задержка в поставках, дни | 3 |
| Ожидаемое среднедневное потребление, ед. | 0.07 |
| Срок расходования заказа, дни | 35.9 |
| Ожидаемое потребление за время поставки, ед. | 0.7 |
| Максимальное потребление за время поставки, ед. | 0.9 |
| Гарантийный запас, ед. | 0.2 |
| Пороговый уровень запаса, ед. | 0.9 |
| Максимальный желательный запас, ед. | 2.71 |
| Стоимость максимального желательного запаса, руб. | 24265.34 |
Таблица 17
Расчет потребности ООО «СМП – 718» в краске
| Показатель | Краска, т. |
| 1 | 2 |
| Потребность, ед. | 16 |
| Оптимальный размер заказа, ед. | 4.13 |
| Время поставки, дни | 11 |
| Возможная задержка в поставках, дни | 2 |
| Ожидаемое среднедневное потребление, ед. | 0.07 |
| Срок расходования заказа, дни | 59 |
| Ожидаемое потребление за время поставки, ед. | 0.8 |
| Максимальное потребление за время поставки, ед. | 0.9 |
| Гарантийный запас, ед. | 0.1 |
| Пороговый уровень запаса, ед. | 0.9 |
| Максимальный желательный запас, ед. | 4.23 |
| Стоимость максимального желательного запаса, руб. | 41877 |
Таблица 17
Расчет потребности ООО «СМП – 718» в метизах
| Показатель | Метизы, т. |
| 1 | 2 |
| Потребность, ед. | 3.74 |
| Оптимальный размер заказа, ед. | 1.1 |
| Время поставки, дни | 5 |
| Возможная задержка в поставках, дни | 2 |
| Ожидаемое среднедневное потребление, ед. | 0.02 |
| Срок расходования заказа, дни | 55 |
| Ожидаемое потребление за время поставки, ед. | 0.1 |
| Максимальное потребление за время поставки, ед. | 0.1 |
| Гарантийный запас, ед. | 0 |
| Пороговый уровень запаса, ед. | 0.1 |
| Максимальный желательный запас, ед. | 1.1 |
| Стоимость максимального желательного запаса, руб. | 17194.1 |
Таблица 17
Расчет потребности ООО «СМП – 718» в резине
| Показатель | Резина, т. |
| 1 | 2 |
| Потребность, ед. | 5.15 |
| Оптимальный размер заказа, ед. | 3.4 |
| Время поставки, дни | 7 |
| Возможная задержка в поставках, дни | 1 |
| Ожидаемое среднедневное потребление, ед. | 0.02 |
| Срок расходования заказа, дни | 170 |
| Ожидаемое потребление за время поставки, ед. | 0.1 |
| Максимальное потребление за время поставки, ед. | 0.2 |
| Гарантийный запас, ед. | 0.1 |
| Пороговый уровень запаса, ед. | 0.2 |
| Максимальный желательный запас, ед. | 3.5 |
| Стоимость максимального желательного запаса, руб. | 6468 |
Таблица 17
Расчет потребности ООО «СМП – 718» в пластмассе
| Показатель | Пластмасса, т. |
| 1 | 2 |
| Потребность, ед. | 1.76 |
| Оптимальный размер заказа, ед. | 0.93 |
| Время поставки, дни | 6 |
| Возможная задержка в поставках, дни | 2 |
| Ожидаемое среднедневное потребление, ед. | 0.01 |
| Срок расходования заказа, дни | 93 |
| Ожидаемое потребление за время поставки, ед. | 0.1 |
| Максимальное потребление за время поставки, ед. | 0.1 |
| Гарантийный запас, ед. | 0 |
| Пороговый уровень запаса, ед. | 0.1 |
| Максимальный желательный запас, ед. | 0.93 |
| Стоимость максимального желательного запаса, руб. | 1882.32 |
Таблица 17
Расчет потребности ООО «СМП – 718» в древесном погонаже
| Показатель | Древесный погонаж, м3 |
| 1 | 2 |
| Потребность, ед. | 76.5 |
| Оптимальный размер заказа, ед. | 5.67 |
| Время поставки, дни | 1 |
| Возможная задержка в поставках, дни | 1 |
| Ожидаемое среднедневное потребление, ед. | 0.31 |
| Срок расходования заказа, дни | 18.3 |
| Ожидаемое потребление за время поставки, ед. | 0.3 |
| Максимальное потребление за время поставки, ед. | 0.6 |
| Гарантийный запас, ед. | 0.3 |
| Пороговый уровень запаса, ед. | 0.6 |
| Максимальный желательный запас, ед. | 5.97 |
| Стоимость максимального желательного запаса, руб. | 27147.98 |
Таблица 17
Расчет потребности ООО «СМП – 718» в цементе
| Показатель | Цемент, т. |
| 1 | 2 |
| Потребность, ед. | 16.3 |
| Оптимальный размер заказа, ед. | 5.95 |
| Время поставки, дни | 6 |
| Возможная задержка в поставках, дни | 2 |
| Ожидаемое среднедневное потребление, ед. | 0.07 |
| Срок расходования заказа, дни | 85 |
| Ожидаемое потребление за время поставки, ед. | 0.4 |
| Максимальное потребление за время поставки, ед. | 0.6 |
| Гарантийный запас, ед. | 0.2 |
| Пороговый уровень запаса, ед. | 0.6 |
| Максимальный желательный запас, ед. | 6.15 |
| Стоимость максимального желательного запаса, руб. | 20295 |
Суммарная стоимость запасов по результатам расчетов составит: 24265.34 + 41877 + 17194.1 + 6468 + 1882.32 + 27147.98 + 20295 = 139129.74 руб. или 139 тыс. руб. (округление для прогнозного баланса). Таким образом, только за счет разработки системы управления запасами ООО «СМП – 718» сможет сократить среднегодовой объем затрат на запасы на 788 – 139 = 649 тыс. руб.
Для оценки эффективности разработанной системы составим прогнозный баланс.
Таблица 17
Прогнозный баланс ООО «СМП – 718»
| 2007 год | Расчетные величины | |||
| АКТИВ | Код стр. | На начало отчетного периода | На конец отчетного периода | |
| 1 | 2 | 3 | 4 | 5 |
| I. ВНЕОБОРОТНЫЕ АКТИВЫ | ||||
| Нематериальные активы | 110 | 0 | 0 | 0 |
| Основные средства | 120 | 740 | 715 | 715 |
| Незавершенное строительство | 130 | 7724 | 29435 | 29435 |
| Доходные вложения в материальные ценности | 135 | 0 | 0 | 0 |
| Долгосрочные финансовые вложения | 140 | 0 | 0 | 0 |
| Отложенные налоговые активы | 145 | 422 | 529 | 529 |
| Прочие внеоборотные активы | 150 | 0 | 0 | 0 |
| ИТОГО по разделу I | 190 | 8886 | 30679 | 30679 |
| II. ОБОРОТНЫЕ АКТИВЫ | ||||
| Запасы | 210 | 699 | 946 | 297 |
| сырье, материалы и другие аналогичные ценности | 211 | 566 | 788 | 139 |
| животные на выращивании и откорме | 212 | 0 | 0 | 0 |
| затраты в незавершенном производстве (издержках обращения) | 213 | 0 | 0 | 0 |
| готовая продукция и товары для перепродажи | 214 | 0 | 0 | 0 |
| товары отгруженные | 215 | 0 | 0 | 0 |
| расходы будущих периодов | 216 | 133 | 158 | 158 |
| прочие запасы и затраты | 217 | 0 | 0 | 0 |
| Налог на добавленную стоимость по приобретенным ценностям | 220 | 1010 | 718 | 718 |
| Дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты) | 230 | 0 | 0 | 0 |
| покупатели и заказчики | 231 | 0 | 0 | 0 |
| Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) | 240 | 745 | 5011 | 5011 |
| покупатели и заказчики | 241 | 185 | 4429 | 4429 |
| Краткосрочные финансовые вложения | 250 | 0 | 0 | 0 |
| Денежные средства | 260 | 227 | 23 | 23 |
| Прочие оборотные активы | 270 | 9 | 10 | 10 |
| ИТОГО по разделу II | 290 | 2690 | 6708 | 6059 |
| БАЛАНС (сумма строк 190 + 290) | 300 | 11576 | 37387 | 36738 |
| ПАССИВ | Код стр. | На начало отчетного периода | На конец отчетного периода | Расчетные величины |
| 1 | 2 | 3 | 4 | 5 |
| III. КАПИТАЛ И РЕЗЕРВЫ | ||||
| Уставный капитал | 410 | 9 | 9 | 9 |
| Добавочный капитал | 420 | 3030 | 3030 | 3030 |
| Резервный капитал | 430 | 7424 | 29204 | 29204 |
| резервы, образованные в соответствии с законодательством | 431 | 0 | 0 | 0 |
| резервы, образованные в соответствии с учредительными документами | 432 | 7424 | 29204 | 29204 |
| Нераспределенная прибыль (непокрытый убыток) | 470 | -3806 | -4363 | -4363 |
| ИТОГО по разделу III | 490 | 6657 | 27880 | 27880 |
| IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | ||||
| Займы и кредиты | 510 | 0 | 0 | 0 |
| Отложенные налоговые обязательства | 512 | 35 | 51 | 51 |
| Прочие долгосрочные обязательства | 520 | 0 | 0 | 0 |
| ИТОГО по разделу IV | 590 | 35 | 51 | 51 |
| V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | ||||
| Займы и кредиты | 610 | 0 | 0 | 0 |
| Кредиторская задолженность | 620 | 4725 | 9297 | 8648 |
| поставщики и подрядчики | 621 | 3166 | 6393 | 5744 |
| задолженность перед персоналом организации | 624 | 506 | 631 | 631 |
| задолженность перед государственными внебюджетными фондами | 625 | 116 | 175 | 175 |
| задолженность по налогам и сборам | 626 | 402 | 759 | 759 |
| прочие кредиторы | 628 | 535 | 1339 | 1339 |
| Задолженность участникам (учредителям) по выплате доходов | 630 | 159 | 159 | 159 |
| Доходы будущих периодов | 640 | 0 | 0 | 0 |
| Резервы предстоящих расходов | 650 | 0 | 0 | 0 |
| Прочие краткосрочные обязательства | 660 | 0 | 0 | 0 |
| ИТОГО по разделу V | 690 | 4884 | 9456 | 8807 |
| БАЛАНС (сумма строк 490 + 590 + 690) | 700 | 11 576 | 37 387 | 36 738 |
В рамках расчета прогнозного баланса высвобожденные финансовые ресурсы (649 тыс. руб.) направлены на сокращение краткосрочных обязательств (сокращение задолженности перед поставщиками и подрядчиками). Определим эффективность от внедрения рекомендуемых мероприятий.
Таблица 17
Расчет эффективности рекомендуемых мероприятий на ООО «СМП – 718»
| Показатели | 2007 год | Расчетные величины | Изменения, +/- |
| 1 | 2 | 3 | 4 |
| Затраты на производство продукции, тыс. руб. | 21997 | 21997 | - |
| Средний размер запасов, тыс. руб. | 822.5 | 621.5 | -201 |
| Оборачиваемость запасов (оборотов) | 26.74 | 35.39 | 8.65 |
| Оборачиваемость запасов, дней | 13.46 | 10.17 | -3.29 |
| Потребность в запасах при оборачиваемости предыдущего года, тыс. руб. | - | 822.44 | - |
| Относительное высвобождение финансовых ресурсов, тыс. руб. | - | 200.94 | - |
Анализ таблицы 17 показывает, что в результате осуществления рекомендуемых мероприятий на ООО «СМП – 718» на 201 тыс. руб. сократится среднегодовая стоимость запасов, что приведет к росту оборачиваемости запасов на 8,65 оборотов и сокращению периода оборачиваемости запасов на 3,29 дня. Это, в свою очередь, приведет к относительному высвобождению финансовых ресурсов предприятия на 200.94 тыс. руб.
Если говорить о способах увеличения объемов продаж (что позволит увеличить объемы затрат), то разработка обоснованных рекомендаций возможна в рамках комплексного исследования рынка строительно–монтажных работ, SWOT – анализа ООО «СМП – 718», возможностей предприятия использовать программы стимулирования сбыта и т.п., что не входит в тематику настоящей работы, а осуществить подобные расчеты не позволяет и ограничение объема работы. Поэтому, можно только ограничиться общими рекомендациями по изучению рынка и разработке программ стимулирования сбыта услуг ООО «СМП – 718».
ЗАКЛЮЧЕНИЕ
В рамках настоящей работы было рассмотрено управление запасами на ООО «СМП – 718». По результатам проведенных исследований можно сделать следующие выводы:
1. Для организации финансов строительных предприятий характерны следующие особенности: более продолжительный производственный цикл, обуславливающий повышенную потребность в оборотных средствах; функционирование строительных организаций осуществляется в различных территориально-климатических зонах, что влияет на индивидуальную стоимость сдаваемых объектов, а также на равномерность поступления выручки; сметная стоимость строящихся объектов устанавливается исходя из договоров с заказчиками и поставщиками; этапы осуществляемых строительно-монтажные работ характеризуются различной степенью трудоемкости, материалоемкости, финансовой обеспеченности.
2. Нормирование запасов осуществляется с помощью целого комплекса формул и алгоритмов, опирающихся на статистические исследования оборачиваемости запасов.
3. Величина запаса определяется объемом производства, а также зависит от таких факторов, как надежность, регулярность и быстрота снабжения. Обеспеченность предприятия ресурсом во времени зависит от интенсивности потребления и эта зависимость имеет явно выраженный дробно-рациональный характер - рост интенсивности потребления сопровождается снижением ресурсной обеспеченности предприятия во времени.
4. ООО «Строительно-монтажный поезд – 718» образовано в результате реорганизации ТОО «Трест» Севзаптрансстрой» путём выделения и зарегистрировано 25 декабря 1997 году. Общество было создано в целях извлечения прибыли.
5. На конец периода исследования (2007 г.) предприятие не получило ни экономического, ни социального эффекта, т.к. не смогло ни получить чистой прибыли, ни создать новых рабочих мест. В целом за период исследования (2005 - 2007 г.г.) необходимо отметить в качестве положительных результатов рост выручки от реализации на 7630 тыс. руб., рост производительности труда на 51.2 тыс. руб., рост материалоотдачи на 0.07 руб., снижение материалоемкости на 0.05 руб., рост фондоотдачи на 13.97 руб., снижение фондоемкости на 0.02 руб. В качестве отрицательных результатов необходимо отметить снижение среднегодовой стоимости основных производственных фондов на 115.5 тыс. руб., увеличение среднегодовой стоимости оборотных средств на 753.5 тыс. руб., рост объема материальных затрат на 5560 тыс. руб., снижение зарплатоотдачи на 1.96 руб., рост зарплатоемкости на 0.21 руб., снижение объема чистой прибыли на 476 тыс. руб. В целом, за период исследования произошло снижение экономической эффективности финансово - хозяйственной деятельности предприятия.
6. За исследуемый период коэффициент оборачиваемости запасов уменьшился с 26.86 оборотов в 2005 г. до 26.74 оборотов в 2007 г., что привело к увеличению периода 1 оборота запасов с 13.4 до 13.46 дней. В целом это негативный результат, т.к. ускорение оборачиваемости запасов приводит к дополнительному высвобождению финансовых ресурсов, снижению риска потерь от необходимости утилизировать расходные материалы, срок использования которых истек (краска, клеевые смеси, колеры и т.п.). В целом за период исследования это привело к росту среднего объема запасов на 143.5 тыс. руб. и дополнительному вовлечению 3,72 тыс. руб. финансовых ресурсов в оборот. Цифры в общем незначительные, но если учесть тяжелое финансовое состояние ООО «СМП – 718», то можно сделать вывод о недостаточно эффективном управлении запасами на предприятии, что подтверждается результатами факторного анализа рентабельности инвестиций в запасы.
7. В качестве мероприятий по повышению эффективности управления запасами на ООО «СМП – 718» была разработана система управления запасами с возможной задержкой в поставках. В результате осуществления рекомендуемых мероприятий на ООО «СМП – 718» на 201 тыс. руб. сократится среднегодовая стоимость запасов, что приведет к росту оборачиваемости запасов на 8,65 оборотов и сокращению периода оборачиваемости запасов на 3,29 дня. Это, в свою очередь, приведет к относительному высвобождению финансовых ресурсов предприятия на 200.94 тыс. руб.
Дополнительно к разработанной системе управления запасами ООО «СМП – 718» рекомендуется осуществить мероприятия по поиску более надежных, заинтересованных в сотрудничестве, оперативно осуществляющих поставки партнеров, а для расширения объема продаж ООО «СМП – 718» рекомендуется провести мероприятия по изучению рынка и разработке программ стимулирования сбыта услуг ООО «СМП – 718».
ГЛОССАРИЙ
Грузовой поток - характеристика объема перевозок грузов в тоннах на отдельном участке транспортной сети или между определенными пунктами, районами, странами и другими участниками перевозок (отправителями и получателями).
Грузооборот склада - объем товарной массы в натуральном исчислении, проходящий через склад за определенный календарный период.
Коэффициент использования складского объема - показатель, характеризующий отношение грузового объема склада к складскому объему.
Коэффициент использования складской площади - показатель, характеризующий отношение грузовой площади товарного склада к складской площади.
Логистика - теория и практика управления материальными и информационными потоками в процессе товародвижения.
Логистическая операция - обособленная совокупность действий, направленная на преобразование материального и/или информационного потока.
Логистические операции могут быть заданы множествами начальных условий, параметров внешней среды, альтернативных стратегий, характеристик целевой функции. Различают внешние и внутренние логистические операции.
Обандероливание - логистическая операция, заключающаяся в обертывании упакованного груза или неупакованной штучной продукции бумажной лентой, лентой "скотч" и т.п. по всему периметру или частично.
От склада до склада - оговорка в полисе страхования грузов.
Складское помещение - в оптовой торговле - специально оборудованное изолированное помещение основного производственного, подсобного и вспомогательного назначения предприятия оптовой торговли.
Транспортная сеть - общая сеть путей сообщения. Транспортные сети характеризуются длиной, густотой, составом, пропускной способностью, мощностью грузопотоков, пассажиропотоков и другими показателями.
Транспортный узел - пункт, к которому подходят не менее трех транспортных линий.
Экспедиция - зона склада, в которой выполняются логистические операции, связанные с подготовкой укомплектованной продукции к выдаче и отгрузке: упаковывание, нанесение маркировки, оформление перевозочных документов и т.п.
БИБЛИОГРАФИЯ
Абрютина М.С., Грачев А.В. Анализ финансово-экономической деятельности предприятия. - М.: Дело и Сервис, 2003. – 348 с.
Бланк И.А. Основы финансового менеджмента. T.I. - К.: Эльга, 2001. – 514 с.
Бороненкова С.А. Управленческий анализ. - М.: Финансы и статистика, 2002. – 384 с.
Бочаров В.В. Финансовый анализ. - СПб.: Питер. 2005. – 240 с.
Ефимова О.В. Финансовый анализ. 4-е изд., перераб. и доп. - М.: Бухгалтерский учет, 2002. – 368 с.
Ковалев В.В. Финансы предприятий: Учебник. - М.: Проспект, 2004. – 358 с.
Ковалев В.В., Волкова О.Н. Анализ хозяйственной деятельности предприятия: Учебное пособие. – М.: Проспект, 2004. – 516 с.
Козлов Е. Крупное производство: проблемы снабжения // Консультант. – 2004. - № 23. – С. 11 – 25.
Крылов Э.И. Анализ финансовых результатов, рентабельности и себестоимости продукции. - М.: Финансы и статистика, 2005.
Лихачева О.Н. Финансовое планирование на предприятии: Учебно-практическое пособие. - М.: Проспект, 2004.
Практикум по логистике: Учеб. пособие. / Под ред. В.А. Аникина. - М.: ИНФА-М, 2003.
Трохина С. Д., Ильина В. А., Морозова Т. Ф. Управление финансовым состоянием предприятия. // Финансовый менеджмент. - 2004. - №1.
Управление финансами (Финансы предприятий): Учебник. / Под ред. А.А. Володина. - М.: ИНФА - М, 2004.
Финансовый менеджмент: теория и практика: Учебник. / Под. ред. Е.С. Стояновой. - М.: Перспектива, 2004.
Финансы предприятий: Учебник для вузов. / Под ред. Н.В. Колчиной. М.: ЮНИТИ-ДАНА, 2001.
Кристофер М. Логистика и управление цепочками поставок. / Пер. с англ. под общ. ред. В. С. Лукинского. - СПб.: Питер, 2005. - 316 с.
Стерлигова А.Н. Роль управления запасами в организации успешного бизнеса. // Логинфо. - 2006. - №7. – С. 19 – 36.
Семенов В.М., Набиев Р.А. Финансы строительных организаций: Учебное пособие. – М.: Финансы и статистика, 2004. – 384 с.
Шрайбфедер Дж. Эффективное управление запасами. – М.: Альпина Бизнес Букс, 2006. – 614 с.
Григорьев М.Н., Долгов А.П., Уваров С.А. Управление запасами в логистике: методы, модели, информационные технологии. – М.: Бизнес-Пресса, 2006. – 518 с.
Копыл В.И. Логистика управления запасами с помощью Excel. – М.: Харвест, 2007. – 262 с.
Радионов А.Р., Радионов Р.А. Менеджмент: нормирование и управление производственными запасами и оборотными средствами. – М.: Экономика, 2006. – 282 с.
Радионов А.Р., Радионов Р.А. Логистика: нормирование сбытовых запасов и оборотных средств предприятия. – М.: Проспект, 2006. – 482 с.
Боутеллир Р., Корстен Д. Стратегия и организация снабжения. – М.: КИА центр, 2006. – 268 с.
Корина Э. Система сбалансированных показателей в снабжении. – М.: КИА центр, 2007. – 446 с.
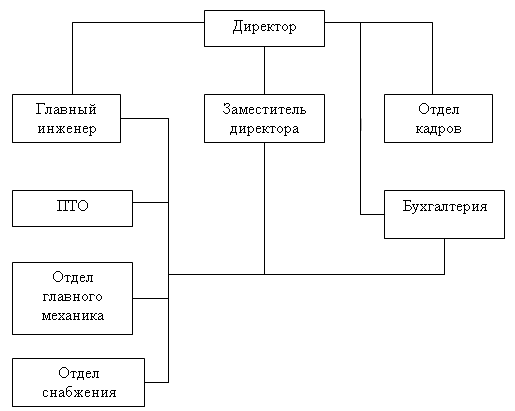
ПРИЛОЖЕНИЕ 1.
ОРГАНИЗАЦИОННАЯ СТРУКТУРА УПРАВЛЕНИЯ ООО «СМП – 718»
|
|
ПРИЛОЖЕНИЕ 2. БАЛАНС ООО «СМП – 718»
| 2003 год | 2004 год | 2005 год | |||||
| АКТИВ | Код стр. | На начало отчетного периода | На конец отчетного периода | На начало отчетного периода | На конец отчетного периода | На начало отчетного периода | На конец отчетного периода |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| I. ВНЕОБОРОТНЫЕ АКТИВЫ | |||||||
| Нематериальные активы | 110 | 0 | 0 | 0 | 0 | 0 | 0 |
| Основные средства | 120 | 902 | 784 | 784 | 740 | 740 | 715 |
| Незавершенное строительство | 130 | 0 | 2825 | 2825 | 7724 | 7724 | 29435 |
| Доходные вложения в материальные ценности | 135 | 0 | 0 | 0 | 0 | 0 | |
| Долгосрочные финансовые вложения | 140 | 0 | 0 | 0 | 0 | 0 | |
| Отложенные налоговые активы | 145 | 125 | 125 | 422 | 422 | 529 | |
| Прочие внеоборотные активы | 150 | 0 | 0 | 0 | 0 | ||
| ИТОГО по разделу I | 190 | 902 | 3734 | 3734 | 8886 | 8886 | 30679 |
| II. ОБОРОТНЫЕ АКТИВЫ | |||||||
| Запасы | 210 | 565 | 659 | 659 | 699 | 699 | 946 |
| сырье, материалы и другие аналогичные ценности | 211 | 489 | 531 | 531 | 566 | 566 | 788 |
| животные на выращивании и откорме | 212 | 0 | 0 | 0 | 0 | ||
| затраты в незавершенном производстве (издержках обращения) | 213 | 0 | 0 | 0 | 0 | 0 | 0 |
| готовая продукция и товары для перепродажи | 214 | 0 | 0 | 0 | 0 | 0 | 0 |
| товары отгруженные | 215 | 0 | 0 | 0 | 0 | 0 | 0 |
| расходы будущих периодов | 216 | 76 | 128 | 128 | 133 | 133 | 158 |
| прочие запасы и затраты | 217 | 0 | 0 | 0 | 0 | ||
| Налог на добавленную стоимость по приобретенным ценностям | 220 | 37 | 971 | 971 | 1010 | 1010 | 718 |
| Дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты) | 230 | 0 | 0 | 0 | 0 | 0 | 0 |
| покупатели и заказчики | 231 | 0 | 0 | 0 | 0 | 0 | 0 |
| Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) | 240 | 775 | 4746 | 4746 | 745 | 745 | 5011 |
| покупатели и заказчики | 241 | 676 | 2562 | 2562 | 185 | 185 | 4429 |
| авансы выданные | 245 | 0 | 0 | 0 | 0 | 0 | 0 |
| прочие дебиторы | 246 | 99 | 2184 | 2184 | 560 | 560 | 582 |
| Краткосрочные финансовые вложения | 250 | 0 | 0 | 0 | 0 | 0 | 0 |
| Денежные средства | 260 | 12 | 120 | 120 | 227 | 227 | 23 |
| Прочие оборотные активы | 270 | 6 | 0 | 0 | 9 | 9 | 10 |
| ИТОГО по разделу II | 290 | 1395 | 6496 | 6496 | 2690 | 2690 | 6708 |
| БАЛАНС (сумма строк 190 + 290) | 300 | 2297 | 10230 | 10230 | 11576 | 11576 | 37387 |
| ПАССИВ | Код стр. | На начало отчетного периода | На конец отчетного периода | На начало отчетного периода | На конец отчетного периода | На начало отчетного периода | На конец отчетного периода |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| III. КАПИТАЛ И РЕЗЕРВЫ | |||||||
| Уставный капитал | 410 | 9 | 9 | 9 | 9 | 9 | 9 |
| Добавочный капитал | 420 | 3030 | 3030 | 3030 | 3030 | 3030 | 3030 |
| Резервный капитал | 430 | 41 | 4206 | 4206 | 7424 | 7424 | 29204 |
| резервы, образованные в соответствии с законодательством | 431 | 0 | 0 | ||||
| резервы, образованные в соответствии с учредительными документами | 432 | 41 | 4206 | 4206 | 7424 | 7424 | 29204 |
| Нераспределенная прибыль (непокрытый убыток) | 470 | -2594 | -2675 | -2675 | -3806 | -3806 | -4363 |
| ИТОГО по разделу III | 490 | 486 | 4570 | 4570 | 6657 | 6657 | 27880 |
| IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | |||||||
| Займы и кредиты | 510 | 0 | 0 | 0 | 0 | 0 | 0 |
| Отложенные налоговые обязательства | 512 | 16 | 16 | 35 | 35 | 51 | |
| Прочие долгосрочные обязательства | 520 | 0 | 0 | 0 | 0 | ||
| ИТОГО по разделу IV | 590 | 0 | 16 | 16 | 35 | 35 | 51 |
| V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | 0 | ||||||
| Займы и кредиты | 610 | 0 | 0 | 0 | 0 | 0 | |
| Кредиторская задолженность | 620 | 1651 | 5485 | 5485 | 4725 | 4725 | 9297 |
| поставщики и подрядчики | 621 | 447 | 4532 | 4532 | 3166 | 3166 | 6393 |
| задолженность перед персоналом организации | 624 | 215 | 179 | 179 | 506 | 506 | 631 |
| задолженность перед государственными внебюджетными фондами | 625 | 148 | 190 | 190 | 116 | 116 | 175 |
| задолженность по налогам и сборам | 626 | 522 | 385 | 385 | 402 | 402 | 759 |
| прочие кредиторы | 628 | 319 | 199 | 199 | 535 | 535 | 1339 |
| Задолженность участникам (учредителям) по выплате доходов | 630 | 160 | 159 | 159 | 159 | 159 | 159 |
| Доходы будущих периодов | 640 | 0 | 0 | 0 | 0 | 0 | |
| Резервы предстоящих расходов | 650 | 0 | 0 | 0 | 0 | 0 | |
| Прочие краткосрочные обязательства | 660 | 0 | 0 | 0 | 0 | 0 | |
| ИТОГО по разделу V | 690 | 1811 | 5644 | 5644 | 4884 | 4884 | 9456 |
| БАЛАНС (сумма строк 490 + 590 + 690) | 700 | 2 297 | 10 230 | 10 230 | 11 576 | 11 576 | 37 387 |
ПРИЛОЖЕНИЕ 3.
ОТЧЕТ О ПРИБЫЛЯХ И УБЫТКАХ ООО «СМП – 718»
| 2003 год | 2004 год | 2005 год | |||||
| Наименование показателя |
Код стр. |
За аналогичный период предыдущего года | За отчетный период | За аналогичный период предыдущего года | За отчетный период | За аналогичный период предыдущего года | За отчетный период |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| I. Доходы и расходы по обычным видам деятельности | |||||||
| Выручка (нетто) от продажи товаров, продукции, работ, услуг (за минусом налога на добавленную стоимость, акцизов и аналогичных обязательных платежей) | 010 | 8577 | 18480 | 18480 | 11560 | 11560 | 26110 |
| Себестоимость проданных товаров, продукции, работ, услуг | 020 | 6512 | 16437 | 16437 | 9836 | 9836 | 21997 |
| Валовая прибыль | 029 | 2065 | 2043 | 2043 | 1724 | 1724 | 4113 |
| Коммерческие расходы | 030 | 0 | 0 | 0 | 0 | 0 | 0 |
| Управленческие расходы | 040 | 2407 | 2231 | 2231 | 2597 | 2597 | 4446 |
| Прибыль (убыток) от продаж (строки (010 - 020 - 030 - 040)) | 050 | -342 | -188 | -188 | -873 | -873 | -333 |
| II. Операционные доходы и расходы | |||||||
| Проценты к получению | 060 | 0 | 0 | 0 | 0 | 0 | 0 |
| Проценты к уплате | 070 | 5 | 13 | 13 | 1 | 1 | 2 |
| Доходы от участия в других организациях | 080 | 0 | 0 | 0 | 0 | 0 | 0 |
| Прочие операционные доходы | 090 | 408 | 2288 | 2288 | 176 | 176 | 484 |
| Прочие операционные расходы | 100 | 327 | 2554 | 2554 | 330 | 330 | 505 |
| III. Внереализационные доходы и расходы | |||||||
| Внереализационные доходы | 120 | 243 | 439 | 439 | 18 | 18 | 11 |
| Внереализационные расходы | 130 | 535 | 162 | 162 | 399 | 399 | 270 |
| Прибыль (убыток) до налогообложения | 140 | -558 | -190 | -190 | -1409 | -1409 | -615 |
| Отложенные налоговые активы | 150 | 125 | 125 | 297 | 297 | 107 | |
| Отложенные налоговые обязательства | 160 | 16 | 16 | 19 | 19 | 16 | |
| Текущий налог на прибыль | 170 | 0 | 0 | 0 | 0 | 0 | 0 |
| Чистая прибыль (убыток) отчетного периода | 190 | -558 | -81 | -81 | -1131 | -1131 | -557 |
| СПРАВОЧНО. | 0 | 0 | |||||
| Постоянные налоговые обязательства (активы) | 200 | 0 | 0 | ||||
| Базовая прибыль (убыток) на акцию | 201 | 0 | 0 | ||||
| Разводненная прибыль (убыток) на акцию | 202 | 0 | 0 | ||||
ПРИЛОЖЕНИЕ 4.
ТЕСТ - СИСТЕМА ОЦЕНКИ ПОСТАВЩИКА, БАЛЛЫ
1. Оценка заинтересованности поставщика в развитии партнерских отношений
| 1 | 5 | 10 |
| Демонстрирует невысокий интерес к налаживанию партнерства. Не распространяет информации о производственных затратах | Делает определенные попытки к улучшению отношений. Делится информацией о внутренних изменениях | Ценит долгосрочные отношения. Высокая заинтересованность у топ - менеджеров. Готовность поделиться долгосрочными планами и предоставить данные по расчету издержек |
2. Оценка своевременности поставок
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| Процентный показатель числа своевременных поставок относительно согласованных сроков: менее чем | |||||||||
| 75% | 80% | 85% | 90% | 95% | 96% | 97% | 98% | 99% | 100% |
| вовремя | |||||||||
3. Оценка стоимости товара поставщика относительно среднерыночного уровня
| 1 | 5 | 10 |
| Значительно выше рыночной | На уровне рыночной | Ниже рыночной |
4. Оценка инициатив поставщика по снижению издержек
| 1 | 5 | 10 |
| Выдвигается мало идей о снижении издержек; реальные результаты инициатив невысокие. Не проявляет стремления к снижению цен | Выдвигает многочисленные предложения, и нам удается сэкономить 2-3% от суммы годовых расходов | Постоянно планирует мероприятия по снижению издержек. Активно поддерживает . исследования возможностей использования альтернативных вариантов. Стремится к снижению цен. Удается сэкономить 5% суммы расходов за год |
5. Сравнение сроков выполнения заказов со средними сроками по отрасли
| 1 | 5 | 10 |
| Длительные сроки. Благодушие поставщика. Слабая реакция на критические замечания | Средние сроки. Не имеет планов по ускорению выполнения заказов. Реагирует на критику | Сроки ниже, чем у конкурентов. Непрерывно предпринимает меры по их сокращению. Высокая готовность реагировать на любые критические замечания |
6. Оценка достижений поставщика в осуществлении бездефектных поставок
| 1 | 5 | 10 |
| Имеются случаи выявления брака. Некоторые дефекты проявляются вновь и вновь | Редкие случаи выявления недостатков, не приводящих к серьезным убыткам. Нет признаков наличия систематических дефектов | Полное отсутствие дефектов |
7. Оценка способности поставщика устранить причины жалоб покупателя
| 1 | 5 | 10 |
| Пять и более обращений. Постоянное выявление случаев недовольства покупателей | Не более двух обращений. Редкое выявление изолированных проблем | Отсутствие жалоб |
8. Оценка реакции поставщика на проблемы качества
| 1 | 5 | 10 |
| Поставщик практически не занимается проблемами качества. Может устранять симптомы, а не причины | Поставщик занимается исследованием проблемы качества, но ему не хватает быстроты реакции и решительности, обязательных для «бездефектной» компании | Немедленное углубленное исследование проблемы. Эффективные корректирующие действия. Предложение соответствующей компенсации |
9. Оценка имеющегося у поставщика сертификата соответствия (результатов анализа)
| 1 | 5 | 10 |
| В сертификатах имеются серьезные упущения. Сертификаты предоставляются с опозданием. Взимаются дополнительные сборы | Сертификаты обычно находятся и удовлетворительном виде или же просто не запрашиваются. Иногда для их получения требуется приложить усилия. Никаких сборов не взимается | Сертификаты находятся в полном порядке и предоставляются вовремя. Никаких сборов не взимается |
10.