Развитие рекламного сектора в РК на примере ТОО "Ad 4 U"
Таким образом, видно, что ценообразование комиссионного вознаграждения за организацию рекламной кампании происходит следующим образом: Статья «Итого расходы по изготовлению и размещению рекламы» умножается на 15%. Данная сумма является суммой комиссионного вознаграждения за организацию рекламной кампании без учета НДС (870150 * 15% = 130 522). В соответствии с Налоговым Кодексом Республики Казахстан, рекламной агентство «AD 4 U» зарегистрировалось в налоговом комитете как плательщик НДС, таким образом, в процессе выставления счета на оплату сумма комиссионного вознаграждения умножается на ставку НДС и заказчику выставляется сумма с учетом НДС. На примере АО «Dent-Lux» эта сумма равна 146 184 тенге.
Производственно-хозяйственная деятельность предприятия требует расходов на материальные, трудовые, финансовые ресурсы, на простое и расширенное воспроизводство основных средств и краткосрочных активов, производство и реализацию продукции, социальное развитие своего коллектива и др. Следовательно, зарабатывая доходы, рекламное агентство несет определенные расходы.
Наибольший удельный вес во всех расходах компании занимают затраты на производство продукции, т.е. производственные затраты. Производственные затраты – это затраты компании, непосредственным образом связанные с производством продукции (оказанием услуг).
Поскольку организация рекламных кампаний - основополагающий процесс в хозяйственной деятельности рекламного агентства, то превалирующую часть расходов «AD 4 U» составляют затраты творческого отдела.
Калькуляция себестоимости на каждом предприятии имеет свои особенности и составляется в соответствии со спецификой производства. В ТОО «AD 4 U» себестоимость оказанных услуг зависит от затрат на производство каждого заказа. Для калькуляции себестоимости оказываемых агентством услуг используется позаказный метод. Оказание услуг на данном предприятии осуществляется после получения заказа, что является экономически оправданным в условиях рыночной экономики.
Все затраты рекламного агентства можно разделить на постоянные и переменные. К переменным затратам относятся затраты, которые можно отнести на конкретный проект, т.е. на конкретную оказываемую рекламную услугу. Для рекламных агентств основной статьей переменных затрат является заработная плата конкретных специалистов, привлеченных к проекту.
К рекламной кампании рекламное агентство «AD 4 U» может привлечь следующих специалистов:
1) Психолог, который определяет целевую группу на рынке, потребляющую рекламируемый товар, их потребности и делает выводы о том, как рекламируемый товар удовлетворяет эти потребности.
2) Художник-дизайнер, который на основе данных полученных психологом, разрабатывает сценарий рекламной компании. Учитывая интересы потребителей.
3) Проектный менеджер, ответственный за проект, контролирует деятельность психолога и художника-дизайнера, связывается с рекламопроизводителями, промоутерами, администрацией заведения, где проводятся презентации. Менеджер ответственен за обеспечение акций всем необходимым рекламным материалом, проводит тренинги с промоутерами, координирует их деятельность до окончания рекламной компании. Менеджер при необходимости может вести параллельно максимум два проекта по разработке рекламной компании.
Для удовлетворения запросов всех клиентов в штате рекламного агентства «AD 4 U» две должности проектного менеджера и две должности художника-дизайнера.
4) Водитель, который ответственен за транспортное обеспечение проекта.
5) Курьер, который возит необходимые документы от Заказчика к исполнителю и наоборот.
Заработная плата данных специалистов относится по калькуляционной статье «Оплата труда основного производственного персонала» на себестоимость оказываемой услуги прямым способом.
Кроме заработной платы специалистов, в себестоимости оказываемых услуг присутствуют такие статьи затрат, как:
- отчисления от заработной платы основного производственного персонала;
- материальные затраты, например затраты на топливо для транспортного средства, участвующего в процессе реализации проекта;
- накладные расходы, к которым можно отнести расходы на канцелярские товары творческого отдела в течение месяца.
Таким образом, себестоимость оказанных услуг в ТОО «AD 4 U» признается как расход одновременно с признанием дохода от оказания услуг. Себестоимость заказа определяется по окончании производственного процесса путем суммирования суммы всех понесенных затрат, связанных с производством данного заказа.
К постоянным расходам компании относятся: арендные платежи, плата за интернет и телефон, оплата труда административного персонала и менеджеров по привлечению клиентов, а также налоговые платежи агентства.
Приблизительный ежемесячный план продаж агентства:
- три организованные рекламные кампании средней стоимостью рекламного бюджета 1 000 000 тенге каждая, среднее комиссионное вознаграждение с кампании – 150 000 тенге;
- пять разработанных фирменных стилей (логотипов, слоганов и названий) средней стоимостью 50000 тенге каждый заказ;
- агентское вознаграждение от медиа-размещения в среднем 10% от среднего рекламного бюджета кампании каждого заказчика.
Коммерческий директор агентства ежемесячно на основе плана продаж составляет план доходов и расходов агентства на следующий месяц (таблица 12).
Таблица 12
План доходов и расходов рекламного агентства ТОО «AD 4 U» на март 2010 года
| Сумма, тенге | |
| Доход на март 2010 года, в т.ч. | 1 000 000 |
| - комиссионные за организацию рекламных кампаний | 450 000 |
| - агентское вознаграждение от СМИ | 300 000 |
| - разработка фирменного стиля | 250 000 |
| Расходы на март 2010 года | 844 985 |
| Постоянные расходы | 405 965 |
| Арендная плата | 55 000 |
| Заработная плата АУП и коммерческого отдела | 285 000 |
| Отчисления от оплаты труда | 38 475 |
| Телефон и интернет | 7 850 |
| Амортизационные отчисления | 7 540 |
| Транспортные расходы административного назначения | 12 100 |
| Переменные расходы | 439 020 |
| Оплата труда специалистов | 312 000 |
| Отчисления от оплаты труда | 42 120 |
| Расходы на канцелярские товары творческого отдела | 7700 |
| Транспортные расходы | 15 200 |
| Налоги с основной деятельности | 62 000 |
| Итого, чистая прибыль за март 2010 года | 155 015 |
| Примечание – составлено на основе источника [62, с.1] | |
По данным таблицы 12 видно, что в марте коммерческим директором агентства запланирована чистая прибыль на сумму 155 015 тенге. Данный результат даст предпосылки для самофинансирования и формирования финансовой базы агентства на будущие периоды.
Далее проанализируем основные финансово-экономические показатели деятельности рекламного агентства за период 2007-2009 года.
Общая оценка финансового положения предприятия осуществляется на основании данных финансовой отчетности (Приложения 3,4,5). На данной стадии анализа формируется первоначальное представление о деятельности предприятия, выявляются изменения в составе имущества в составе имущества предприятия и их источниках, устанавливаются взаимосвязи между показателями. С этой целью определяем соотношение отдельных статей актива и пассива баланса, их удельный вес в общем итоге или валюте баланса, рассчитываем суммы отклонений в структуре основных статей баланса по сравнению с предшествующим периодом. При этом общая сумма изменения валюты баланса расчленяется на составные части, что позволяет сделать предварительные выводы о характере имевших сдвигов в составе активов, источниках их формирования и их взаимной обусловленности. Так, в процессе предварительного анализа изменения в объеме недвижимого имущества и текущих или оборотных средств рассматриваются в связи с изменениями в обязательствах предприятия.
Для удобства проведения такого исследования используем так называемый уплотненный аналитический баланс - нетто, формируемый путем агрегирования однородных по своему составу элементов балансовых статей в необходимых аналитических разрезах такие, как недвижимое имущество, текущие активы и так далее.
На основании этих данных определяется аналитический коэффициент ликвидности и платежеспособности предприятия, характеризующий его финансовое состояние. Термин «ликвидность» означает легкость реализации, продажи и превращения материальных ценностей в денежные средства.
Баланс - нетто предприятия ТОО «AD 4 U» представлен в таблице 13.
Таблица 13
Структура имущества предприятия ТОО «AD 4 U» и источников его образования за период 2007-2009 года
тыс.тенге
| Показатели |
На конец 2009 года |
На конец 2008 года |
На конец 2007 года |
Отклонения (гр2-гр4) |
| Долгосрочные активы | 2880 | 2633 | 2899 | -19 |
| Краткосрочные активы | 61636 | 54484 | 42642 | +18994 |
| в том числе: | ||||
| запасы | - | - | - | |
| дебиторская задолженность | 9789 | 4054 | 2434 | +7355 |
| денежные средства | 466 | 10979 | 8894 | -8428 |
| Собственный капитал | 21780 | 14513 | 7196 | +14584 |
| Долгосрочные обязательства | - | - | - | - |
| Текущие обязательства | 42736 | 42604 | 38345 | +4391 |
| продолжение таблицы 13 | ||||
| Валюта баланса | 64516 | 57117 | 45541 | +18975 |
| Примечание – составлено на основе источника [63, с.2] | ||||
За отчетный период по данным таблицы 13, активы увеличились на 18975 тысяч тенге.
Это следствие увеличения объемов краткосрочных активов. Также следует отметить, однако, что в целом структура совокупных активов характеризуется превышением в их составе доли краткосрочных активов, которая составляла на конец 2009 года 95,5%. Это положительно характеризует маневренность капитала предприятия и оборачиваемость активов, а также дает возможность предположить проблемы с ликвидностью и платежеспособностью предприятия на данном этапе анализа.
В составе текущих активов при общем увеличении их на конец 2009 года обращает на себя внимание снижение объема денежных средств на конце 2009 года на 8428 тыс.тенге. Также следует отметить, что дебиторская задолженность на конец 2009 года составляла в структуре краткосрочных активов 15,9%, на конец 2008 года – 7,4%, на конец 2007 года – 5,7%, т.е. дебиторская задолженность увеличилась втрое. Превышение удельного веса дебиторской задолженности над удельным весом денежных средств – это одна из причин незначительного роста текущих активов в отчетный период. Руководству предприятия следует пересмотреть свою деятельность в области дебиторской задолженности по основной деятельности.
Пассивная часть баланса на начало года характеризуется преобладающим удельным весом текущих обязательств 66,2% на конец 2009 года, доля собственного капитала в структуре пассивов занимает 33,8% на конец 2009 года, что отрицательно характеризует деятельность рекламного агентства в анализируемом периоде. Долгосрочных обязательств агентство не имеет. За истекший период предприятие пользовалось краткосрочными кредитами банка. За истекший отчетный период наблюдается увеличение общего объема совокупных активов, а также увеличение обязательств в отчетном периоде и повышение нераспределенной прибыли.
Коэффициенты ликвидности (коэффициент абсолютной ликвидности, коэффициент текущей ликвидности, коэффициент быстрой ликвидности) - показатели относительные, представляют интерес не только для руководства предприятия, но и для внешних субъектов анализа: коэффициент абсолютной ликвидности - для поставщиков сырья и материалов, коэффициент быстрой ликвидности - для банков, коэффициент текущей ликвидности - для инвесторов.
Коэффициент абсолютной ликвидности определяется по следующей формуле:
 (2)
где: Кал – коэффициент абсолютной ликвидности;
Дс – денежные средства;
Кфв – краткосрочные финансовые обязательства.
Коэффициент быстрой ликвидности определяется по следующей формуле:
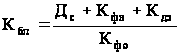 (3)
где: Кбл – коэффициент быстрой ликвидности;
Дс – денежные средства;
Кдз – краткосрочная дебиторская задолженность;
Кфв – краткосрочные финансовые вложения;
Кфо – краткосрочные финансовые обязательства.
Коэффициент текущей ликвидности (общий коэффициент покрытия) показывает степень покрытия текущими активами краткосрочных обязательств. Удовлетворительным считается коэффициент со значением больше 2,0.
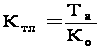 (4)
где: Ктл – коэффициент текущей ликвидности;
Та – текущие активы;
Ко – краткосрочные обязательства.
Таблица 14
Показатели ликвидности ТОО «AD 4 U» за период 2008-2009г.
| Показатели | 2007 г | 2008 г | 2009 г | Отклонения |
| Коэффициент абсолютной ликвидности | 1,61 | 0,53 | 0,02 | -1,59 |
| Коэффициент быстрой ликвидности | 2,06 | 0,72 | 0,42 | -1,64 |
| Коэффициент текущей ликвидности | 1,11 | 1,27 | 1,44 | +0,33 |
| Примечание – составлено на основе источника [63, с.1] | ||||
На основе таблицы 14, можно увидеть, что по данным ТОО «AD 4 U» коэффициент абсолютной ликвидности составляет 0,02 на конец 2009 года, на 2008 год - 0,53 и на конец 2007 года – 1,61.
Таким образом, абсолютная ликвидность агентства катастрофически понижается. Коэффициент не отвечает ограничениям на него и не сможет погасить свои обязательства в срочном порядке, так как теоретически достаточным значением для коэффициента абсолютной ликвидности является значение 0,2. В связи с этим, можно считать его неликвидным по составлению на конец 2009 года.
Показатель быстрой ликвидности представляет собой большой интерес для кредиторов ТОО «AD 4 U». Нормативное значение данного показателя больше или равно 0,7. Значение показателя у предприятия в 2009 году ниже теоретического, хотя за период 2007-2008 годы коэффициент отвечал ограниченям на него.
Коэффициент текущей ликвидности позволяет установить, в какой степени кратности текущие активы покрывают краткосрочные обязательства. В общем случае нормативными считаются значения этого показателя, находящиеся в пределах от двух до трех. Как видно, данный коэффициент за период 2007-2009 года не соответствует нормативным значениям.
Таким образом, в анализируемом периоде предприятие можно признать неликвидным.
Финансовое положение предприятия находится в непосредственной зависимости от того, насколько быстро средства, вложенные в активы, превращаются в реальные деньги. Как уже было выяснено ранее, отдельные виды активов предприятия имеют различную скорость оборота. Динамику изменения рассчитанных показателей оборачиваемости текущих активов за 2009 год отобразим в таблице 15.
Таблица 15
Динамика показателей оборачиваемости активов предприятия ТОО «AD 4 U» за 2007-2009 года
| Наименование показателей | 2009 г | 2008 г | 2007 г |
| Доход от реализации, тыс.тенге | 7589,7 | 5189,7 | 4493,5 |
| Средняя величина текущих активов, тыс.тенге | 61636 | 54484 | 42642 |
| Средняя величина совокупных активов, тыс.тенге | 64516 | 57117 | 45541 |
| Коэффициент оборачиваемости текущих активов (стр.1/стр.2) | 0,12 | 0,10 | 0,11 |
| Коэффициент оборачиваемости совокупных активов (стр.1/стр.3) | 0,12 | 0,09 | 0,10 |
| Продолжительность оборота текущих активов, (360/стр.4) дни | 3000 | 3600 | 3273 |
| Продолжительность оборота совокупных активов, (360/стр.5) дни | 3000 | 4000 | 3600 |
| Примечание – составлено на основе источника [62, с.2] | |||
Как видно из таблицы 15, продолжительность оборота текущих и совокупных активов составляет значительный период времени, что отрицательно характеризует деловую активность предприятия.
Результат деятельности предприятия оценивается системой показателей, основным из которых является рентабельность, определяемая как отношение прибыли к одному из показателей функционирования предприятия. Это позволяет выявить не только общую экономическую эффективность работы предприятия, но и оценить другие стороны его деятельности.
Исследуем систему показателей эффективности деятельности предприятия. Наиболее интересными показателями являются рентабельность активов, рентабельность текущих активов, рентабельность собственного капитала, рентабельность реализованной продукции.
Коэффициент рентабельности активов имущества:
 (5)
где Ра – рентабельность активов (имущества) предприятия;
Чд – чистый доход
Сва – средняя величина активов предприятия.
Этот показатель отражает, какую прибыль (доход) получает предприятие с каждого тенге, вложенного в активы.
В аналитических целях определяется как рентабельность всей совокупности активов, так и рентабельность текущих активов.
 (6)
где Ра – рентабельность текущих активов (имущества) предприятия;
Чд – чистый доход;
Свта – средняя величина текущих активов предприятия.
Значение коэффициента рентабельность реализованной продукции показывает, какой доход имеет предприятие с каждого тенге реализованной продукции. Тенденция к его снижению может быть и "красным флажком" в оценке конкурентоспособности предприятия, поскольку позволяет предположить сокращение спроса на его продукцию.
Проанализируем эффективность деятельности за 2007-2009 года. Рассчитаем данные показатели для предприятия ТОО «AD 4 U» за 2007-2009 года и результаты расчета отобразим в таблице 16.
Таблица 16
Показатели эффективности деятельности предприятия ТОО «AD 4 U» за 2009г.
| Показатель | 2009 г | 2008 г | 2007 г | Изменение |
| Рентабельность активов | 0,025 | 0,019 | 0,023 | +0,002 |
| Рентабельность текущих активов | 0,024 | 0,019 | 0,025 | -0,001 |
Данные таблицы 16 позволяют составить аналитическое заключение о финансовом состоянии предприятия. Рекламное агентство ТОО «AD 4 U» с каждого тенге средств, вложенных в совокупные активы, в 2009 году получило прибыли на 0,025 тенге. Эффективность использования текущих активов предприятия составила 0,024 тенге с каждого тенге, вложенного в текущие активы. Таким образом, в анализируемом периоде эффективность деятельности рекламного агентства – низкая.
Низкий уровень рентабельности не дает возможности предприятию в привлечении инвестиций, в получении кредитов, в выборе поставщиков и др., что снижает конкурентоспособность предприятия, а также повышает степень его зависимости от неожиданного изменения рыночной конъюнктуры.
Глава 3. Проблемы и перспективы развития рекламных компаний в Республике Казахстан
3.1 Зарубежный опыт развития рекламного рынка
Рассмотрим зарубежный опыт развития рекламного рынка на примере России.
Российская реклама имеет достаточно сложный путь развития. На российский рынок, в том числе рекламный, оказывают влияние те изменения, которые происходят в политической и экономической сферах, причем не только в нашей стране, но и в мировом масштабе.
Известны достижения российской рекламы в начале XX века: тогда активно и на достаточно высоком уровне использовались реклама в прессе, выставки и ярмарки, наружная реклама (вывески); существовали агентства, предоставлявшие услуги по размещению рекламы, изготовлению вывесок, печатной продукции и т.п.
После социалистической революции, в условиях преимущественно административно-командной системы управления и дефицитной экономики, в Советском Союзе реклама имела весьма ограниченную сферу применения. Исключением была только политическая пропаганда. Определенное развитие получила научно-техническая пропаганда и ее различные формы, а также внешнеторговая реклама. На внутреннем рынке реклама нередко носила декларативный характер (например: «Летайте самолетами Аэрофлота!», «Храните деньги в сберегательной кассе») либо пропагандировались товары, не пользовавшиеся спросом. Поэтому в сознании массового потребителя укоренилось мнение, до сих пор еще не вполне изжитое, что рекламируемый товар не может быть хорошим.
В начале 90-х гг. с переходом экономики России на рыночные принципы начинается бурный рост рекламного рынка, возрождение и активное развитие российской рекламы. Безусловно, надо отметить, что формирование этого рынка вначале проходило при отсутствии развитой нормативной базы, упорядочивающей рекламную деятельность. Лишь в 1995 г. был принят Федеральный закон «О рекламе».
По меткому наблюдению одного из видных российских специалистов в области рекламы О.А. Феофанова, в этот период проявлялись «невежественность рекламодателей, непрофессионализм рекламистов, удивительная доверчивость потребителей, неразборчивость СМИ» [6, с.65].
В эти годы рекламная деятельность российских предприятий в различных секторах рынка была неравномерной, что объяснялось во многом экономическими причинами. Основными рекламодателями являлись посреднические организации и биржи, а несколько позже банки, инвестиционные фонды, страховые кампании и оставившие о себе недобрую память «финансовые пирамиды». Высокая рекламная активность последних отрицательно сказалась на имидже российской рекламы и доверии к ней со стороны населения [30,с.57]. К тому же российские производители столкнулись и с другими трудностями. У российского потребителя появилась возможность покупать зарубежные товары: как дорогие фирменные товары с высокой репутацией, так и более дешевые (хотя нередко уступавшие по качеству товарам отечественного производства). Многие высококачественные отечественные товары из-за слабой рекламы или даже ее отсутствия оказались в более слабой позиции на рынке в сравнении с иностранными.
Достаточно сложным был путь к формированию в общественном сознании отношения к рекламной деятельности как к социальной технологии. Руководители предприятий во многих случаях отказывались от маркетинговых исследований и анализа эффективности готовой рекламной продукции. Это происходило не только из-за ограниченности рекламных бюджетов, но и из-за непонимания сути маркетинга и рекламного менеджмента. В результате сначала принимались волевые решения, а уже потом, после неудач, в рекламные кампании вносились изменения. Соответственно в этот период реклама российских предприятий часто представляла собой либо небрежно подготовленную информацию, либо рассматривалась как возможность творческого самовыражения заказчиков или создателей рекламы.
В середине 90-х гг. практика российской рекламы стала во все большей мере учитывать опыт зарубежных рекламных агентств, апробированные подходы к планированию и проведению рекламных кампаний. В этот период около 80% телевизионного рекламного рынка России занимала реклама товаров иностранного производства, разработанная специалистами западных рекламных агентств. Эта ситуация, с одной стороны, отражала сложность экономического положения, а с другой - оказала определенное позитивное влияние на развитие российской рекламы, поскольку массовая аудитория и сами рекламисты получили возможность ежедневно знакомиться с зарубежной рекламной продукцией.
В сравнении с предыдущим периодом российская реклама в газетах и журналах и особенно на телевидении значительно изменилась в качественном отношении. Кроме того, появились заслуженные награды на международных конкурсах и фестивалях рекламы. Наметились изменения и в менталитете российских потребителей, в их отношении к рекламе и восприятии ее языка, еще недавно представлявшегося чуждым.
В середине 90-х гг. Россия стала опережать Запад в темпах роста расходов на рекламу. По опубликованным данным, в 1992 г. на нее тратилось в долларовом эквиваленте 60-80 млн, в 1996 г. этот показатель приблизился к 1,5 млрд. Возникли сотни рекламных агентств в Москве, Санкт-Петербурге, в крупных городах. В России в середине 90-х годов число людей, занимающихся рекламным бизнесом, приблизилось к 50 тыс.[31,с.24]. Некоторый спад произошел в конце 1998-1999 гг. после экономического кризиса, однако в целом к 2000 г. ситуация на рекламном рынке выровнялась.
Согласно данным TNS Gallup AdFact, в 2002 году рекламная индустрия России в сравнении с 2001 годом выросла на 52% - до $2,68 млрд. Наибольший приток рекламы пришелся на телевидение - $900 млн. На втором месте - печатные средства массовой информации (СМИ) - $600 млн (газеты - $380 млн, журналы - $220 млн). При этом одной из главных причин столь значительного увеличения доходов СМИ специалисты называют рост рекламных расценок. Среди рекламодателей существенно возросла доля российских товаропроизводителей. Преобладает реклама продукции, произведенной в России, как международными корпорациями, так и отечественными компаниями.
При этом затраты на рекламу в средствах массовой информации в расчете на одного человека в России существенно ниже, чем в ведущих европейских странах (соответственно в среднем 14-15 долларов и 200-300 долларов на человека).
В настоящее время в России функционирует около 5000 рекламных агентств (по данным РАРА), в которых занято до 40 тысяч сотрудников. Профессиональных агентств среди них не так много.
Разделение на ТВ и на другие СМИ очень характерно для России. Исторически сложилось, что локомотивом рекламного рынка является телевидение. Сейчас ТВ-реклама вышла на уровень, местами превышающий докризисный. При этом начали возникать большие сложности в закупке рекламного пространства, ТВ-баинге, из-за дефицита свободного рекламного места. При этом на рынке продаж рекламных ТВ-возможностей складывается ситуация близкая к монополии, когда основным селлером ТВ становится один медиахаус - Видео Интернешнл. В 2001 г. на ТВ происходило несколько плановых повышений цен за единицу пункта рейтинга (GRP), такие же повышения (не менее двух раз) планируются и в 2002 г. Это связано с низкой ценой рекламного контакта с потребителем (по отношению к западным странам).
Рынок рекламы в прессе состоит из 2-2,5 тыс. газет и журналов, многие из которых предпочитают продавать свои рекламные площади самостоятельно. Несмотря на то, что по обороту средств реклама в прессе вполне сопоставима с телерекламой, рекламные агентства «не любят» размещать материалы в печатных изданиях. Возможно, поэтому на этом рынке нет явных лидеров, а точнее, компаний, которые могут предложить клиентам наилучшие условия размещения рекламы. В отличие от рынков теле- и наружной рекламы, четко поделенных между одним-двумя, максимум десятком операторов, с прессой работают в основном напрямую. Это осложняет взаимодействие, комиссионные за размещение составляют лишь 5-10%.
Радио пострадало в результате кризиса наименее сильно, т.к. именно на него ушли многие рекламодатели из ТВ и прессы. У радио есть свои бизнесообразующие рекламодатели (сотовая связь, недвижимость, туризм), от рынка которых оно главным образом и зависит.
Наружная реклама в России развивается весьма динамично. По оценкам маркетинговой компании «ЭСПАР-Аналитик», за 2008 г. обороты этой отрасли выросли, достигнув $150 млн., при этом около $90 млн. из этих денег пришлось на Москву. В 2001-2002 гг. правительство Москвы решило навести порядок в этом секторе рекламного бизнеса. Это касается в первую очередь прекращения неконтролируемого роста количества рекламных площадей (особо 3х6 м) и их сокращения в Центре города и на некоторых магистралях (Ленинградском шоссе, Кутузовском и Ленинском проспектах, транспортных развязках МКАД и прочие). Урегулирование коснется также рекламы на наземном транспорте и в метро. Все это в свою очередь ведет к повышению цен.
Быстро развиваются новые рекламоносители, которые еще недавно не принимались всерьез крупными рекламодателями и рекламными агентствами. Динамично растет рынок рекламы в кинотеатрах, Product Placement, директ-маркетинг. Вместе с тем, существенно меньше, чем ожидалось, было привлечено рекламных бюджетов в Internet - порядка $3 млн. Одним из интересных аспектов явился существенный рост таких секторов рынка как promotion, директ-маркетинг и events, - все, что называется рекламой BTL (below-the-line). Также стоит отметить значительный рост долей public relations и других видов нетрадиционных коммуникаций.
Объем рынка BTL-услуг, по данным Российской ассоциации стимулирования сбыта, в настоящее время составляет порядка $40-60 млн. Рынок этот относительно небольшой, но темпы его развития заметно выделяются своей динамикой. Количество специализированных агентств на данном рынке велико.
По мнению Российской ассоциации стимулирования сбыта, отмечается стабильный рост бюджетов промоушн-кампаний, расходы на мероприятия BTL в ближайшие год-два могут начать обгонять бюджеты, выделяемые на прямую рекламу. Так, на западном рынке соотношение рекламных бюджетов сейчас составляет 40% (ATL) к 60% (BTL). На наш взгляд, данный прогноз несколько завышает объемы BTL, но в целом его роль повышается и на него обращают пристальное внимание крупные рекламодатели. Скорее всего, расходы на мероприятия по стимулированию сбыта на российском рынке в 2010 г. составят 5-8 % от всех маркетинговых затрат.
Практически все компании, входящие в первую десятку рекламодателей России, предлагают свои товары в упаковке, активно участвующую в позиционировании и таргетинге. Для покупателя сочетание упаковка + товар превращается в нечто единое, цельное. При этом особую важность приобретают маркетинговые соображения при планировании креатива и сам креатив упаковки.
В 2010 году объем региональной рекламы будет расти. Особенно высока будет потребность в телевизионной рекламе, поскольку телевидение остаётся наиболее используемым медианосителем в регионах для общероссийских рекламных кампаний. Повышение цен на региональном ТВ будет связано, прежде всего, с удорожанием рекламы на центральных и сетевых каналах, а также с возрастающим спросом.
При достаточно большой загруженности рынка брендами (по 3-5 сильных брендов в одной товарной категории) на рынок продолжают выводиться новые бренды, также формируются новые товарные ниши, которые будут занимать новые товары и услуги. Происходит дифференциация факторов, которые, в конечном счёте, влияют на выбор потребителя. В свою очередь растет маркетинговая грамотность самих рекламодателей, которые всерьез начинают задумываться о стратегическом развитии своего бизнеса и оптимального поступенчатого донесения до своей целевой аудитории стиля жизни, где их продукт играет существенную роль и востребован как необходимый атрибут этого стиля. При этом возрастает роль имиджевой составляющей в рекламе товаров и услуг и сама имиджевая реклама. Потребитель больше обращает внимание на стиль жизни, к которому относится данный товар и который он пропагандирует. Растет значение брендинга, агентства стараются строить и проводят не столько рекламные кампании какого-то продукта, сколько «растить» бренд своего клиента по разработанному плану маркетинговой стратегии. Многие ведущие рекламные агенства в этой ситуации ищут новые пути развития. Например, организуют новые подразделения: отдел стратегического планирования и исследований, маркетинговые отделы, отдел интернет-рекламы, BTL, PR и пр. Часто происходит слияние или тесная работа рекламных агентств с маркетинговыми, брендинговыми агентствами, интернет-рекламными агентствами, дизайн-студиями, PR-структурами. Так большинство крупных рекламных агентств России в 2008 г. образовали альянсы с крупными PR-структурами. Растет роль исследований, которые предварительно проводят рекламные агентства (медиа, маркетинговые, психологическое тестирование и прочее), на основании которых строится стратегия рекламной кампании.
Расширяются потребности потенциальных потребителей, растёт покупательная способность населения. Велик интерес потребителей к новинкам и новым товарным категориям.
После кризиса отечественные производители стали активно рекламироваться. Но соотношение между ними и транснациональными корпорациями до сих пор в пользу последних, хотя здесь прослеживается четкая тенденция увеличения доли российских рекламодателей. Так, российская компания «Вимм Билль Данн» в 2009 г. вошла в пятерку крупнейших рекламодателей в России. Уже многие отечественные компании проводят грамотную маркетинговую и