Разработка программы и выбор оптимальной системы управления сбытом продукции на ОАО "Челябинский трубопрокатный завод"
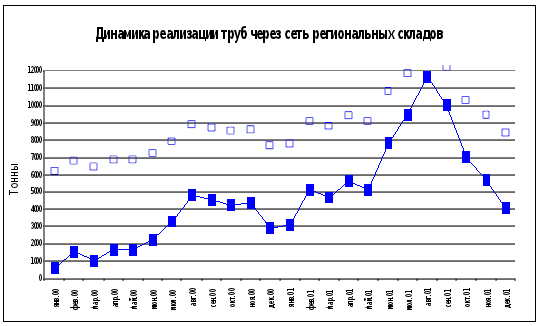
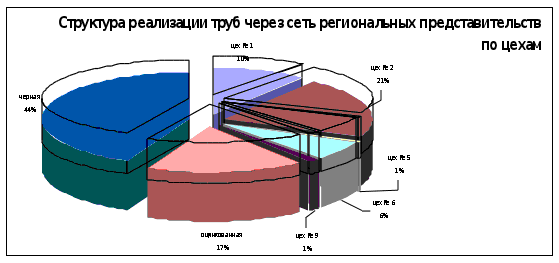 Динамика
продаж. Экономические
показатели.
В течение 2003 года ежемесячный объем продаж через региональные представительства увеличился в 4 раза. Доля в отгрузке завода выросла в 3 раза: с 6% до 19.5%. В августе через региональные представительства было реализовано почти 60% водо-газопроводных труб.
Всего в структуре отгрузок региональных представительств порядка 80% занимает продукция цехов №8 и №2 ЧТПЗ.
Сравнение отгрузок по этим цехам через региональные представительства и всего по заводу (тонны):
| Данные | 2 003 | 2 002 | Прирост | |
| Склады 2 цех | 14 818 | 6 024 | 146% | 8 794 |
| Склады 8 цех | 40 491 | 23 210 | 74% | 17 281 |
| Склады по двум цехам | 55 309 | 29 234 | 89% | 26 075 |
| Завод 2 цех | 81 301 | 74 446 | 9% | 6 855 |
| Завод 8 цех | 78 375 | 68 925 | 14% | 9 450 |
| Всего по двум цехам | 159 676 | 143 371 | 11% | 16 305 |
Из таблицы видно, что динамика роста отгрузки представительств по данным товарным линиям существенно опережает общезаводскую. Так, по цеху №2 региональные представительства обеспечили 80% общего прироста в натуральном выражении, а по цеху №8 общий прирост был полностью обеспечен ими.
Кроме того, региональные представительства позволяют иметь стабильность спроса и, соответственно, объемов реализации, устойчивую клиентскую базу и лучшие показатели по рентабельности среди всех каналов сбыта
2.3 План развития сбытовой сети
Задачи
Основной товарной линией, производимой ОАО ЧТПЗ и продаваемой через региональные представительства, являются водо-газопроводные трубы. Их доля в общих продажах стабильно составляет около 60%. Таким образом, эти трубы можно использовать как базисную товарную линию для выработки общей рыночной стратегии.
Проведенные исследования позволяют детально описать структуру конечного потребления по отраслевым сегментам и партиям разовой закупки.
Данные получены в результате глубинных интервью конечных потребителей и крупнейших металлоторговцев.
На нижеприведенной диаграмме представлена рыночная доля ОМК в разбиении по объемам разовой покупки конечными потребителями.
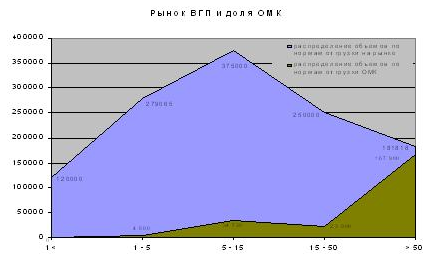
Мы видим, что пик спроса достигается в диапазоне разовой партии от 5 до 15 тонн (31% общего потребления). На втором месте стоит диапазон от 1 до 5 тонн (23%) и затем от 15 до 50 (21%). Эти цифры подчеркивают исключительную важность налаженного сбытового канала от производителя до конечного потребителя. Если производитель не может предложить необходимую для потребителя разовую партию, а потребитель не в состоянии забирать продукцию с завода вагонными нормами, они оба будут зависеть от посредников. Рыночные посредники консолидируют мелкие (в масштабах производителей) заказы конечных потребителей и закупают эти объемы на заводах. Так как по большей части производители не могут выйти на уровень конечного потребления, это дает посредникам возможность оказывать давление по ценам, условиям оплаты и пр.
В итоге, получается так, что производители вынуждены покупать у посредников возможность использования их сбытовыми каналами. Оплатой этого являются скидки и отсрочки платежей.
Именно большое число мелких (опять же с точки зрения производителя) покупателей обеспечивает стабильность продаж и производства, равномерность загрузки производственных мощностей и закупа сырья. В свою очередь потребители оплачивают посредникам возможность покупать продукцию необходимыми объемами и в том сортаменте, который им необходим. В следующей таблице представлена общерыночная структура закупки ВГП труб конечными потребителями по базовым сегментам.
| Поставщик | Сегменты | |||||
| Пром. предприятия | Строители | ЖКХ | Частники | Прочие | Всего | |
| Коммерческие структуры | 15% | 29% | 13% | 8% | 5% | 70% |
| Заводы | 20% | 8% | 0% | 0% | 3% | 30% |
| Всего | 34% | 37% | 13% | 8% | 8% | 100% |
Порядка 70% общего объема конечного потребления проходит через различные посреднические организации. Для рынка товаров народного потребления это приемлемое соотношение, но для промышленного рынка эта цифра явно завышенная.
Средние цены отгрузок ЧТПЗ по сегментам на внутренний рынок (цены используются как индикаторы средней рентабельности по сегменту):
| Сегмент | Средние цены | Доля в общих отгрузках | ||
| Оцинк. | Черные | Общая | ||
| Газовики | 15 297 | 7 909 | 9 208 | 1% |
| Металлоторговцы | 14 920 | 7 817 | 10 559 | 41% |
| Нефтяники | 15 053 | 8 032 | 9 582 | 1% |
| Промышленность | 15 486 | 8 560 | 10 934 | 3% |
| Прочие | 16 535 | 8 395 | 10 162 | 5% |
| Склады | 16 419 | 8 464 | 10 420 | 45% |
| Строители | 15 722 | 7 975 | 10 948 | 3% |
| Энергетики | 15 132 | 8 470 | 9 574 | 1% |
| Средние | 15 564 | 8 203 | 10 461 | |
Обозначения в столбцах:
| Минимальная цена | Максимальная цена |
Из этих данных следует, что соотношение прямых отгрузок и отгрузок через рыночных посредников на ЧТПЗ составляет 14% к 86%, что не соответствует описанной выше общей рыночной структуре 30% к 70%. Это объясняется тем, что отгрузки через склады не разделены по сегментам и типам складов, хотя в них достаточно большой объем продукции отгружен конечным потребителям через собственные региональные представительства (ОСП), что фактически можно считать прямыми отгрузками. Уточнение данных приведет это соотношение к среднему.
Согласно приведенной таблице по структуре закупок продукции конечными потребителями наиболее развитые каналы со стороны заводов-производителей — это поставки промышленным предприятиям и строителям. Если по поставкам промышленным предприятиям производители опережают металлоторговцев, то на рынке строителей преимущество последних очевидно.
Привлекательность этих каналов подтверждается и уровнем средних цен. Так, промышленность лидирует по средней цене на черную трубу, а строители — в общем. С другой стороны общий объем прямых отгрузок в эти сегменты явно недостаточен.
Напротив, лидеры отгрузок — склады и металлоторговцы — дают самые низкие средние цены. Если с металлоторговцами ситуация достаточно ясная, то невысокие цены по складам объясняются тем, что большинство представителей, а особенно дилеры, оперируют (в достаточно большой мере) на рынке средних и мелких посредников. Кроме этого надо учитывать, что независимый дилер все-таки имеет возможность свободно выбирать поставщика и поэтому в состоянии оказывать ценовое давление на завод.
Итак:
Наиболее экономически интересные каналы сбыта задействованы в недостаточной степени. Для увеличения продаж по ним необходим комплекс различных мероприятий — увеличение и реструктуризация сбытового персонала, поддержание широкого ассортимента, сокращение времени поставки, формирование комплексных поставок товаров и услуг и прочее. Это потребует дополнительных инвестиций, однако увеличит как объем продаж, так и прибыль.
Максимальный объем продаж приходится на минимальные цены. Металлоторговцы являются достаточно нестабильным каналом сбыта, для сохранения объема в нем постоянно требуется снижение цен, что приводит к снижению прибыли.
Таким образом, можно постоянно тратить деньги на снижение цен, предлагаемых металлоторговцам, при этом сохранять, а может быть и увеличивать натуральные объемы, но снижать прибыль. Или же вложить эти же деньги в развитие прямых продаж, увеличить объемы (это вызовет снижение доли металлоторговцев) и прибыль. Вкладывая деньги в развитие собственной сбытовой сети – предприятие создает активы; а вкладывая деньги в скидки – предприятие просто несет затраты.
Контроль над сбытовыми каналами — основной фактор успешности на этом рынке.
Таким образом, основной задачей является формирование собственной сбытовой сети, способной оперировать на мелкооптовом и розничном рынках, обеспечивать клиентов необходимыми объемами продукции и ассортиментом.
В финансовом отношении рынок посредников не менее привлекателен, чем рынок производителей. То есть прибыль, зарабатываемая на дистрибуции, вполне сравнима, а возможно и превышает прибыль производителей, притом, что ресурсов требуется значительно меньше.
В нижеследующей таблице приведен расчет финансовых показателей годового рынка ВГП труб. При проведении расчетов использовались данные по структуре продаж всеми типами операторов рынка, соответствующие уровни цен и торговых надбавок. Общий объем потребления оценен двумя способами — по данным заводов производителей и по базе данных МПС.
Базовые данные: общий объем потребления — 1.2 млн. т курс доллара — 30 руб. расчетная маржа посредников — 11 % (данные на сентябрь 2003 г.)
| Параметр | Сумма, млн. руб. | Сумма, млн. USD |
| Весь рынок | 11 067 | 369 |
| Выручка производителя | 9 556 | 319 |
| Рынок посредников | 8 112 | 270 |
| Маржа посредников | 892 | 28 |
Таким образом, мы видим, что создание сети региональных представительств оказывается не только логичным и необходимым развитием собственной сбытовой сети ОМК, но и отдельным перспективным бизнесом.
Структура.
Общая организационная схема.
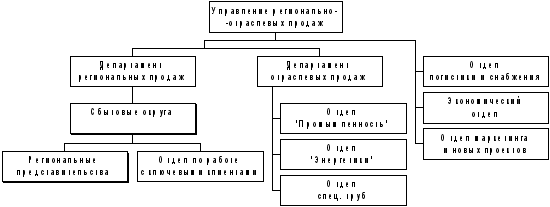
Для оптимального управления сетью региональных представительств видится целесообразным выделение их в отдельную юридическую структуру.
Эта структура будет полностью заниматься вопросами сбыта, поставок, логистики и финансов именно этого сбытового канала. Это повысит управляемость региональной сети, ее финансовую и товарную прозрачность, легко позволит оценивать эффективность работы.
Развитие же данной структуры в рамках ЧТПЗ представляется менее эффективным с точки зрения описанных выше процессов, и, в любом случае, потребует расширения штата и инвестиций. Кроме того, реализовывать трубную продукцию, не производимую на предприятии, металлопрокат и, тем более, сопутствующую продукцию от имени ЧТПЗ существенно усложнит работу предприятия и не соответствует общепринятым нормам бизнес-этики.
Распределение задач.
Департамент отраслевых продаж занимается работой с клиентами, потребляющими нерядовую трубу, такими как промышленные предприятия, энергетическая отрасль, оборонно-промышленный комплекс и прочими, которые предполагают регулярное изготовление труб под специализированный заказ. Департамент региональных продаж обслуживает крупных, средних и мелких клиентов, потребляющих в основном рядовой сортамент. Для максимального удовлетворения потребностей клиентов отгрузки могут идти как вагонами непосредственно с заводов или консигнационных складов, так и через разветвленную сеть гипермаркетов. В департаменте выделено несколько сбытовых округов, в составе которых есть несколько региональных представительств (их число зависит от сбытовой емкости округа), и специальный отдел менеджеров по ключевым клиентам.
Региональное представительство включает в себя гипермаркет и отдел региональных менеджеров по продажам. Гипермаркеты представляют собой торговые площадки, располагающие достаточно широким сортаментом различной металло- и прочей продукции, востребованной потребителями. Гипермаркеты ориентированы на средние и мелкие (вплоть до розничных) разовые партии закупа. Также они предлагают необходимый сервис (доставка, порезка, формовка и т.п.). В перспективе каждый гипермаркет будет располагать рабочими бригадами (монтажными, строительными). Группы региональных менеджеров отвечают за продажи из гипермаркетов (кроме розничных).
Розничными продажами занимаются сотрудники гипермаркета.
Отдел менеджеров по ключевым клиентам отвечает за работу с крупнейшими покупателями. Этот отдел ведет только вагонные поставки непосредственно с заводов или консигнационных складов.
Менеджеры по ключевым клиентам ведут работу, как с крупными потребителями, так и металлоторгующими организациями, включая сюда и дилеров, а в перспективе и франчайзеров.
Отдел логистики и снабжения занимается обеспечением всех сбытовых мощностей продукцией (как ОМК, так и сторонних производителей) в соответствии с заявками каждого сбытового округа.
Структура регионального представительства:
Схема регионального представительства, в составе которого более одного гипермаркета.
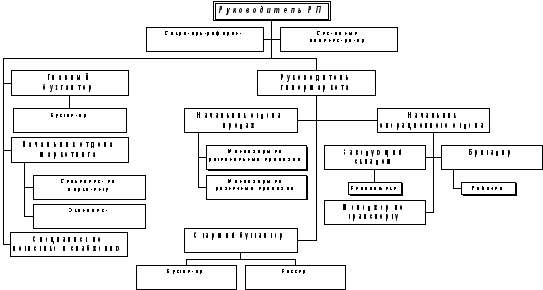
Схема регионального представительства с одним гипермаркетом.
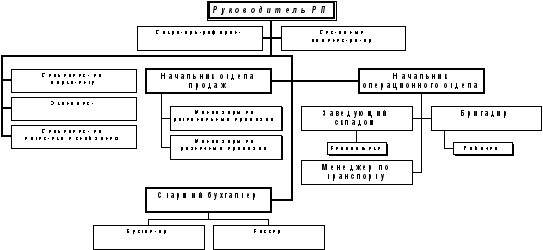
Задачи структурных подразделений регионального представительства:
Отдел продаж. Как уже говорилось выше, данный отдел отвечает за продажи продукции со склада гипермаркета региональным потребителям, включая сюда и розничные. Группа менеджеров по региональным продажам занимается продажей мелким и средним оптом. Менеджеры по розничным продажам занимаются продажей мелким оптом и розницей. Принципиальная разница между ними в том, что группа по региональным продажам занимается активным сбытом, ищет новых клиентов и поддерживает отношения со старыми, тогда как менеджеры по розничным продажам осуществляют только офисные продажи.
Операционный отдел занимается производственными вопросами: прием продукции, размещение на складе, отпуск, дополнительные услуги.
Маркетинг осуществляет мониторинг действий конкурентов, анализ деятельности регионального представительства, ситуации в регионе.
Принципы работы.
Принципы работы Управления регионально-отраслевых продаж строятся на максимальном комплексном удовлетворении потребностей всех потенциальных клиентов, обеспечения наилучшего сервиса и оптимальных условий сотрудничества.
Так как основная задача развития собственной сбытовой сети — выйти из пространства ценовой конкуренции между производителями на рынке посреднических организаций, то уникальное торговое предложение заключается именно в организации комплексного сервиса, снижающего затраты конечных потребителей и существенно упрощающего процесс закупа.
В нижеприведенной диаграмме представлена структура отгрузок со складов металлоторгующих организаций, в зависимости от их размера. Данные получены в результате проведенного маркетингового исследования.
Так, крупные металлоторговцы продают почти половину всего объема мелким и средним, заметная часть этих отгрузок идет вагонными партиями. Гипермаркеты ОМК позиционируются как средние и мелкие в данном контексте, не столько по размеру, сколько по структуре продаж. Таким образом, ценовая политика, сервис, условия поставки должны быть сориентированы на основные сегменты потребителей: строителей и промышленность. Соответственно в рознице достаточный приоритет должен быть отдан кроме строителей еще и ЖКХ и частникам
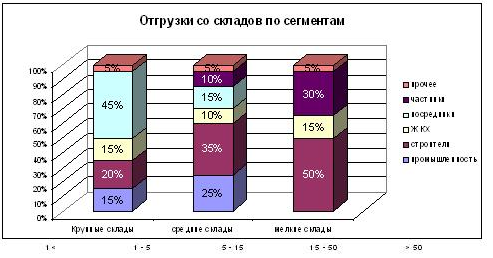
Функцию крупных складов будут выполнять сами заводы и консигнационные склады.
Рассматривая рынок, мы выделяем три базовых группы потребителей, в соответствие с которыми и структурирован наш сбыт. Разделение потребителей происходит по объемам закупки
Крупные. Это клиенты, которые закупают продукцию вагонными партиями. Сортамент достаточно концентрированный. Число таких клиентов будет невелико, им будет удобнее работать напрямую с заводами, поэтому для работы с ними специально в каждом сбытовом округе будет сформирован Отдел по работе с ключевыми клиентами с небольшой численностью. Сотрудники этого отдела будут обслуживать крупнейших металлоторговцев, строителей, возможно промышленные предприятия, распложенные в соответствующем сбытовом округе.
Средние. Основной целевой сегмент. Это клиенты, которые закупают продукцию партиями от машины до вагона. Сортамент широкий. Таких клиентов будет достаточно много, обслуживание их будет происходить через склад гипермаркета региональными менеджерами по продажам или розницей, в зависимости от необходимого в данный момент объема.
Мелкие. Число этих клиентов будет также достаточно велико. Сортамент практически максимальный. Большей частью они будут обслуживаться через розницу гипермаркета, возможно, частично через отдел региональных менеджеров по продажам. Таким образом, происходит оптимизация сбытовых потоков — каждый клиент будет обслуживаться через наиболее подходящий для него канал. Оптимальность каналов также позволит минимизировать транзакционные издержки, то есть издержки, связанные с прохождением заказа внутри предприятия, документооборотом и прочим. Обслуживание крупных клиентов непосредственно с завода или консигнационного склада позволит снизить время поставки, повысить оперативность работы, сократить транспортные расходы. Обслуживание средних и мелких клиентов через гипермаркет позволит предложить им необходимый ассортимент, оптимизировать транспортные расходы, дифференцировать формы оплаты. Кроме этого, существенной частью уникального торгового предложения является комплекс услуг, востребованных потребителями. Услуги будут связаны с резкой, формовкой, упаковкой и доставкой продукции клиентам, а в перспективе и с инжиниринговыми, строительными и монтажными работами. Эти услуги будут предлагаться каждым гипермаркетом и должны стать неотъемлемым компонентом торговой марки.
Специально для открытия региональных представительств создается Группа по развитию бизнеса (ГРБ).
Структура ГРБ:
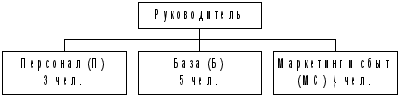
Сотрудник по персоналу (П) отвечает за весь процесс поиска, набора и обучения персонала.
Сотрудники, ответственные за базу (Б), выполняют поиск, выбор и необходимую подготовку базы для размещения гипермаркета, обеспечивают наличие необходимого производственного оборудования.
Сотрудники, ответственные за маркетинг и сбыт (МС), выполняют необходимые маркетинговые процедуры, связанные с открытием представительства. Также они принимают участие в отборочных собеседованиях.
Кроме этого на различных этапах открытия регионального представительства могут быть привлечены и сотрудники других служб ОМК, ЧТПЗ и ВМЗ. В процедуре открытия региональных представительств можно выделить 2 этапа: подготовительный и операционный.
Подготовительный этап включает в себя все мероприятия, которые необходимо провести на начальном этапе. Эти мероприятия не будут относиться к какому-либо отдельному представительству, но к созданию всей сети. В него войдут:
Маркетинговые исследования, подготовка базы данных потенциальных клиентов (которую, в последствие, можно будет разбить по регионам и использовать уже более конкретно).
Выбор поставщиков, переговоры с ними, согласование уровня цен, условий поставки и платежа.
Отработка логистических схем, определение необходимости консигнационных складов, поиск и образование их.
Подготовка учебной программы для вновь принятых сотрудников региональных представительств.
Подготовка пакета документов на аренду склада, офиса, необходимого технического оборудования.
Формирование единой ценовой политики Сети, системы скидок, условий поставки.
Операционный этап включает в себя все процедурные мероприятия по открытию конкретного регионального представительства. (См. Приложение 1. Расчет времени на открытие одного представительства.) На операционном этапе используются подготовленные базы данных потенциальных клиентов, логистические схемы, ожидаемые объемы продаж. Привлекаемые людские ресурсы — юридический отдел (Ю), отделы маркетинга (ОМ), специалисты Управления по сбыту продукции. Время оценено в днях.
| Мероприятие | Персонал | Время |
| База | ||
| Выбор | ||
| Выбор СМИ для объявлений об аренде склада и наборе персонала. | 1 МС | 4 |
| Объявление в СМИ об аренде склада. | 1 МС | 1 |
| Получение ответов и предложений. | 2 Б | 10 |
| Выезд и осмотр на месте, активный поиск альтернативных вариантов. | 2 Б | 5 |
| Переговоры | ||
| Согласование условий (цена, платежи). | Р, 2 Б | 3 |
| Согласование документов. | Р, Ю | 5 |
| Охрана. | Р, 2 Б | 3 |
| График. | ||
| Подготовка базы. | 40 | |
| Склады. | ||
| Офис. | ||
| Подъезды. | ||
| Оборудование. | ||
| Юридическое лицо. | ||
| Регистрация. | Ю | 10 |
| Персонал. | ||
| Поиск. | ||
| Размещение объявления / обращение в кадровое агентство. | 1 П | 3 |
| Получение и обработка информации. | 2 П | 10 |
| Отбор | ||
| Подготовка собеседований. | 2 П | 3 |
| Выезд и проведение собеседований. | 2 П | 5 |
| Окончательный отбор. | Р, 2 П | 2 |
| Организационные вопросы. | ||
| Трудоустройство. | 2 П | 1 |
| Обучение. | 2 П | 10 |
| Логистика. | ||
| Формирование сортамента. | ||
| Сканирование рынка. | 2 МС | 10 |
| Прогноз объемов. | Р, 2 МС | 5 |
| Размещение заказов. | Л | 5 |
| Поставка. | Л | 40 |
| Продажи. | ||
| Формирование базы потенциальных клиентов. | ||
| Анализ актуальных данных о продажах в регионы. | 1 ОМ | 1 |
| Анализ имеющихся баз данных. | 1 ОМ | 2 |
| Поиск и анализ местной информации. | 1 ОМ, 1 МС | 10 |
| Структурирование сбыта. | Р, 2 МС | 5 |
| Формирование прайс-листа. | УСП | 5 |
| Проведение договорной кампании. | РП | 20 |
| Маркетинг. | ||
| Продвижение. | ||
| Рассылки. | 2 ОМ | 20 |
| Презентации у ключевых клиентов. | РП, 1 МС | 10 |
| Партнерство с проектными и строительно-монтажными организациями. | РП | 20 |
| Рекламная кампания. | ||
| Выбор рекламоносителей и подрядчиков. | 1 ОМ | 5 |
| Формирование рекламного бюджета. | 1 ОМ | 5 |
| Размещение рекламы. | 1 ОМ | 10 |
Таким образом, процедура открытия одного гипермаркета займет порядка 3-4 месяцев в зависимости от того, сколько времени потребует подготовка базы и офиса.
Кроме этого влияет время поставки продукции.
Время, затрачиваемое на набор персона, скорее всего, практически не будет меняться. Товарная политика.
Общий сортамент региональных представительств должен состоять из 4 основных групп:
Трубная продукция предприятий, входящих в ОМК.
Водогазопроводные трубы (цех №8 ЧТПЗ и №2 ВМЗ).
Нефтепроводные трубы (цех №3 ВМЗ и №1 и №2 ЧТПЗ).
Трубы большого диаметра (цех №6 ЧТПЗ и цех №4 ВМЗ).
Холоднокатаные трубы (цех №5 ЧТПЗ).
Профильные трубы.
Трубная продукция, не выпускаемая на предприятиях ОМК.
Оцинкованная труба Ж57-159.
Бесшовные трубы Ж57-89, 168 — 219.
Холоднокатаные и котельные трубы до Ж57.
Чугунные трубы.
Пластиковые трубы.
Металлопрокат.
| Сортамент | Размеры |
| Арматура АIII 25, 35ГС | 12, 14, 16-18, 20-24, 25-32, 36-40 |
| Балка | № 12 – 18 |
| Катанка 3ПС | 6.5, 8 |
| Круг о/к | 12-21, 22-30, 32-48, 50-72, 75-105 |
| Круг к/к | 12-21, 22-30, 32-48, 50-105 |
| Круг н/л | 12-21, 22-30, 32-48, 50-105 |
| Уголок 3ПС/СП | 20-35ґ3.4, 40-45ґ4.5, 50-75х5, 63-75ґ6-9, 90, 100ґ7, 90ґ8.9, 100ґ8-16, 125ґ10-16, 125ґ8.9 |
| Уголок н/л | 40-50, 56-75, 80-125 |
| Швеллер 3ПС/СП | 6.5, 8, 12, 14, 18 |
| Лист г/к 3ПС/СП | 2, 3, 4, 5-8, 9-11 |
| Лист 09Г2С-12 | 4, 5-8, 9-11 |
| Лист х/к 08ПС/Сп | 0.7-0.9, 1.0-1.5, 1.51-3.0 |
| Лист оцинкованный ХШ 2кл | 0.55, 0.7, 0.8, 1.0-1.5 |
Метизы.
Канаты
Электроды
Проволока
Гвозди
Болты
Гайки
Шайбы
Шурупы
Винты
Сетка
Трубопроводная арматура.
Переходы.
Отводы.
Заглушки.
Фланцы.
Фитинги.
Тройники.
Комплектующие систем отопления.
Пластиковая арматура.
Услуги.
Доставка продукции потребителю (при необходимости дополняется страховкой).
Резка и раскрой продукции.
Нарезка резьбы.
Формовка продукции (гибка труб)
Упаковка продукции.
География и прогноз продаж.
География.
Выбор регионов для открытия представительств и организации гипермаркетов был выполнен на основе экспертных оценок с использованием рейтинга инвестиционной привлекательности, темпов ввода жилья, объемов потребления ВГП и численности населения.
Также были приняты во внимание географические и этнические особенности, местонахождение заводов-конкурентов, опыт работы региональных представительств ЧТПЗ, сложившиеся хозяйственные связи.
Общая таблица приведена в Приложении 5.
Для окончательной оценки целесообразности открытия региональных представительств были взяты все регионы, суммарный рейтинг которых превышает 50 пунктов. Таких регионов оказалось 34, они объединены в 3 базовые группы.
Высокая привлекательность. Рейтинг регионов превышает 70 пунктов:
Москва и Московская область
Санкт Петербург и Ленинградская область
Краснодарский край
Республика Татарстан
Ростовская область
Республика Башкортостан
Тюменская область
Нижегородская область
Ставропольский край
Самарская область
Саратовская область
Средняя привлекательность. Это регионы с рейтингом от 60 до 70 пунктов.
Воронежская область
Липецкая область
Челябинская область
Свердловская область
Пермская область
Вологодская область
Белгородская область
Волгоградская область
Оренбургская область
Новосибирская область
Республика Чувашия
Из этого списка имеет смысл исключить Белгородскую область так как ее высокий рейтинг основан в первую очередь на высоком потреблении труб. Оценка потребления выполнялась на основе данных МПС о перевозках трубной продукции, а Белгородская область является перевалочным пунктом при экспортно-импортных операциях, и фактическое потребление трубы там существенно ниже, чем использованное при составлении рейтинга.
Умеренная привлекательность. Регионы с рейтингом от 50 до 60 пунктов.
Республика Удмуртия
Ярославская область
Пензенская область
Ульяновская область
Смоленская область
Кировская область
Тверская область
Владимирская область
Астраханская область
Красноярский край
Кемеровская область
Иркутская область
Республика Дагестан
Орловская область
По каждому из этих регионов необходимо будет принимать специальное решение. В первом приближении исключаются следующие регионы:
Республика Дагестан — из-за сложной политической обстановки в самой республике и ее окружении.
Тверскую и Владимирскую области из-за близости с Москвой. В них будет более целесообразно осуществлять продажи через дилера.
Орловскую область — опять же по причине границы с Украиной.
Кроме того, в список регионов также добавляются следующие:
Республика Казахстан — она не вошла в рейтинг российских регионов, однако, там очень хорошие перспективы для металлоторговли.
Республика Беларусь — по аналогичной причине. Как и Казахстан, Беларусь отличается довольно дружественным торговым и инвестиционным климатом, а также недостатком собственных металлургических мощностей.
Приморский и Хабаровский край. В этих регионах ожидается проведение газификации, массовая замена и модернизация оборудования в энергетике, водоснабжении и водоотведении, ЖКХ. Кроме этого, представительство в этом регионе можно использовать для работы с Камчаткой и Сахалином.
В перспективе прочие регионы будут закрываться с помощью дилеров и развития системы франчайзинга.
Прогноз продаж
Прогноз объемов продаж трубной продукции выполнен экспертно на основании следующих данных:
объем продаж труб ЧТПЗ и ВМЗ в регионы;
объемы потребления трубной продукции регионами (емкость рынка).
Для выполнения прогноза объемов продаж металлопроката использованы полученные в ходе исследования данные по соотношению объемов продаж труб и металлопроката крупнейшими металлоторгующими компаниями. Среднее значение данного показателя было использовано в расчетах.
| Город | Категория | Число гипермаркетов | Объем продаж, т/месяц | Объем продаж, т/год | |||
| трубы ОМК | трубы др. произв. | Мет. прокат | Всего | ||||
| Москва | А | 3 | 4 000 | 700 | 3 000 | 7 700 | 92 400 |
| Санкт-Петербург | В | 2 | 1 000 | 300 | 800 | 2 100 | 25 200 |
| Екатеринбург | А | 1 | 800 | 200 | 600 | 1 600 | 19 200 |
| Челябинск | А | 1 | 800 | 200 | 700 | 1 700 | 20 400 |
| Новосибирск | В | 1 | 600 | 180 | 500 | 1 280 | 15 360 |
| Нижний Новгород | А | 1 | 900 | 200 | 650 | 1 750 | 21 000 |
| Ростов-на-Дону | А | 1 | 800 | 200 | 600 | 1 600 | 19 200 |
| Краснодар | А | 1 | 850 | 200 | 620 | 1 670 | 20 040 |
| Самара | А | 1 | 850 | 200 | 620 | 1 670 | 20 040 |
| Беларусь | А | 1 | 800 | 250 | 560 | 1 610 | 19 320 |
| Казахстан | В | 2 | 1 200 | 400 | 900 | 2 500 | 30 000 |
| Пермь | В | 1 | 700 | 150 | 480 | 1 330 | 15 960 |
| Липецк | С | 1 | 500 | 120 | 300 | 920 | 11 040 |
| Тюмень | А | 1 | 900 | 230 | 650 | 1 780 | 21 360 |
| Казань | В | 1 | 700 | 200 | 500 | 1 400 | 16 800 |
| Ставрополь | В | 1 | 600 | 150 | 420 | 1 170 | 14 040 |
| Саратов | В | 1 | 650 | 180 | 450 | 1 280 | 15 360 |
| Ижевск | В | 1 | 500 | 120 | 400 | 1 020 | 12 240 |
| Смоленск | С | 1 | 400 | 100 | 350 | 850 | 10 200 |
| Оренбург | В | 1 | 500 | 120 | 400 | 1 020 | 12 240 |
| Новокузнецк (Кемерово) | С | 1 | 420 | 150 | 300 | 870 | 10 440 |
| Уфа | В | 1 | 630 | 170 | 400 | 1 200 | 14 400 |
| Хабаровск (Владивосток) | С | 1 | 400 | 120 | 250 | 770 | 9 240 |
| Воронеж | В | 1 | 500 | 130 | 400 | 1 030 | 12 360 |
| Вологда | С | 1 | 450 | 120 | 370 | 940 | 11 280 |
| Волгоград | С | 1 | 350 | 150 | 350 | 850 | 10 200 |
| Красноярск | С | 1 | 400 | 120 | 380 | 900 | 10 800 |
| Йошкар-Ола | С | 1 | 450 | 100 | 400 | 950 | 11 400 |
| Иркутск | С | 1 | 450 | 150 | 400 | 1 000 | 12 000 |
| Ярославль | С | 1 | 350 | 100 | 300 | 750 | 9 000 |
| Ульяновск | С | 1 | 370 | 110 | 300 | 780 | 9 360 |
| Пенза | С | 1 | 300 | 100 | 280 | 680 | 8 160 |
| Киров | С | 1 | 300 | 80 | 250 | 630 | 7 560 |
| Астрахань | С | 1 | 350 | 120 | 300 | 770 | 9 240 |
| ИТОГО | 38 | 23 770 | 6 120 | 18 180 | 48 070 | 576 840 | |
Категория гипермаркету присваивается в зависимости от прогнозируемого ежемесячного объема продаж труб и металлопроката.
А — более 1 500 т.
В — от 1 000 до 1 500 т.
С — до 1000 т.
План открытия региональных представительств.
Последовательность открытия региональных представительств основывается на следующих принципах:
Первая очередь. Те регионы, в которых уже действуют обособленные структурные подразделения ЧТПЗ. Это позволит сократить время на организацию представительства и гипермаркета, воспользоваться существующей клиентской базой и опытными менеджерами. Кроме этого, это позволит накопить необходимый опыт, упрощающий в дальнейшем открытие представительств «с ноля». В эту группу входят следующие регионы: Москва, Челябинск, Санкт-Петербург, Екатеринбург, Новосибирск.
Вторая очередь. Регионы с высоким рейтингом привлекательности, в которых в настоящее время нет никаких представительств ОАО ЧТПЗ, ни собственных, ни дилеров.
Это следующие регионы: Казань (Республика Татарстан), Ростов, Тюмень, Нижний–Новгород, Ставрополь, Саратов.
Третья очередь. Последовательный выбор из оставшихся регионов, с учетом величины рейтинга, географии (приоритет Уральскому и Центральному регионам), конъюнктуре рынка, сезонности продаж и климатическим условиям, стоимости транспортировки и прочего.
Таким образом, сначала планируется открыть гипермаркеты в тех регионах, в которых это будет сделать проще всего, потом, учитывая накопленный опыт, следует открывать в тех, где мы сейчас не ведем никакой деятельности, а на последнем этапе будут освоены оставшиеся регионы с учетом конкретной ситуации.
Общий план выглядит следующим образом:
2004 год (10 регионов) :
1 мая – Москва (1-й гипермаркет), Челябинск
1 июля – Екатеринбург, Новосибирск, Санкт-Петербург (1-й гипермаркет)
1 августа – Москва (2-й гипермаркет), Нижний Новгород
1 сентября – Тюмень
1 октября – Казань (Татарстан), Ростов-на-Дону
1 ноября – Москва (3-й гипермаркет), Ставрополь
2005 год (15 регионов):
1 февраля – Саратов, Пермь
1 марта – Вологда, Санкт-Петербург (2-й гипермаркет)
1 апреля - Чебоксары (Чувашская республика), Оренбург
1 июня – Воронеж, Ижевск, Кемерово
1 июля – Липецк
1 августа – Смоленск, Волгоград
1 сентября – Пенза
1 октября – Ярославль, Ульяновск
1 ноября – Астрахань
2006 год (9 регионов) :
1 февраля – Самара, Уфа (Башкортостан)
1 марта – Казахстан (1-й гипермаркет), Минск (Беларусь)
1 апреля – Хабаровск
1 мая – Красноярск
1 июля – Краснодар, Киров
1 августа – Иркутск, Казахстан (2-й гипермаркет)
Логистика.
Для обеспечения региональных представительств продукцией в срок, в необходимом объеме и с минимальными транспортными издержками необходима тщательная проработка логистических схем.
Уже на этапе проработки собственной сбытовой сети становится очевидной необходимость создания консигнационных складов.
В связи с тем, что гипермаркеты будут ориентированы на средних и мелких покупателей, то им будет необходим небольшой запас продукции, но по каждой позиции ассортиментного ряда. Обеспечить поставку таких партий прямо от производителей, к сожалению, не представляется возможным. Таким образом, основной функцией, которую возьмут на себя консигнационные склады, будет формирование сборных вагонов для отправки региональным представительствам.
Это позволит консолидировать объемы закупа продукции на комбинатах, поддерживать скидки и ритмичность поставок, обеспечить гипермаркеты продукцией сообразно их потребностям, сэкономить средства на поддержание торгового запаса.
В таблице приведена разбивка приоритетности поставщиков для каждого из региональных представительств первой очереди.
| Лист г/к | Лист х/к | Лист оц. | Арматура, круг, катанка | Уголок, швеллер, балка | |
| Москва | Северсталь, ММК | Северсталь, ММК | Северсталь, ММК | ЧМЗ, Мечел | ММК, Северсталь |
| С. Петербург | Северсталь, ММК | Северсталь, ММК | Северсталь, ММК | ЧМЗ, Мечел | ММК, Северсталь |
| Н. Новгород | Северсталь, ММК | Северсталь, ММК | Северсталь, ММК | ЧМЗ, Мечел | ММК, Северсталь |
| Ростов | НЛМК, Северсталь, Запорожсталь | НЛМК, Северсталь | НЛМК, Северсталь | ЧМЗ, Мечел | ММК, Северсталь |
| Ставрополь | НЛМК, Северсталь, Запорожсталь | НЛМК, Северсталь | НЛМК, Северсталь | ЧМЗ, Мечел | ММК, Северсталь |
| Саратов | НЛМК, Северсталь, ММК | НЛМК, Северсталь, ММК | НЛМК, Северсталь, ММК | ЧМЗ, Мечел | ММК, Северсталь |
| Казань | ММК, Северсталь | ММК, Северсталь | ММК, Северсталь | ЧМЗ, Мечел | ММК, Северсталь |
| Челябинск | ММК | ММК | ММК | ЧМЗ, Мечел | ММК |
| Екатеринбург | ММК | ММК | ММК | ЧМЗ, Мечел | ММК |
| Тюмень | ММК | ММК | ММК | ЧМЗ, Мечел, ЗСМК | ММК, ЗСМК |
| Новосибирск | ММК, Кармет | ММК | ММК | ЗСМК | ЗСМК |
Планируемое месторасположение консигнационных складов:
Для региональных представительств Центрального ФО — Москва;
Для региональных представительств Уральского ФО — Челябинск;
Для региональных представительств Сибирского ФО — Новосибирск.
В первую очередь необходимо открыть консигнационный склад в Челябинске, самое оптимальное – на территории ЧТПЗ. Это позволит сократить первоначальные затраты, упростить все операции, наработать необходимый опыт.
Ценовая политика.
Для слаженной работы всей сбытовой сети, избежания внутренней конкуренции, эффективного управления товарными потоками необходима единая продуманная ценовая политика.
Основная идея ценовой политики – привязка клиентов к ближайшему региональному представительству или гипермаркету. Клиент не должен иметь возможности выбирать между разными гипермаркетами, втягивать их в конкуренцию между собой и, тем самым, заставлять сбивать цены.
Кроме того, ценовая политика не должна позволять крупным металлоторговцам, покупающим у нас продукцию, создавать конкуренцию региональным представительствам на розничном рынке.
Для этого необходимо будет разработать модель ценообразования для каждого региона с учетом железнодорожных тарифов, складских расходов и уровня цен (в самом регионе и соседних).
Это будет делаться по мере открытия представительств в ходе изучения конкретного региона и по мере локализации сторонних поставщиков.
Система скидок должна быть направлена на привлечение максимально большего числа постоянных клиентов, обеспечивающих стабильный спрос. Таким образом, скидки должны стимулировать объемы закупки, стабильность спроса, лояльность клиента.
Экономика.
Пояснения к модели собственной сбытовой сети (ССС)
Общие показатели (все расчеты приведены без учета НДС):
Постоянные затраты на содержание ССС — это текущие затраты на обслуживание гипермаркетов (ФЗП, аренда и обслуживание офиса, расходы на рекламу);
Переменные затраты на содержание ССС — это текущие затраты на переработку продукции (из расчета 170 руб./т).
Единовременные затраты — это затраты на открытие офиса, распределенные согласно таймингу (найм персонала, покупка мебели и офисной техники, оснащение склада дополнительным оборудованием);
Объем продаж, т — объем продаж металлопродукции (без непрофильной продукции);
Объем продаж металлопродукции, тыс. руб. — рассчитан как результат реализации продукции по цене, равной себестоимости, плюс операционная маржа
Себестоимость продукции — средневзвешенная себестоимость, состоящая из цены закупа и ж/д тарифа (500 руб./т). В качестве цены закупа на продукцию ОМК заложена цена реализации крупнейшим металлоторговцам (данные за декабрь 2001