Совершенствование деятельности промышленного предприятия по управлению производственными запасами на принципах логистики на примере ОАО "ЭКО"
Y5 =0,5(2Y4+Yз-Y1), (8)
где Y1, Y3, Y4 (уровни запаса (в сумме, днях или процентах к обороту), соответственно, за первый, третий и четвертый периоды;
Y5 - нормативный уровень запаса на предстоящий, пятый период.
Прогноз уровня запасов для шестого периода (Y6) можно сделать, используя формулу:
Y6 =0,5(2Y5+Y4-Y2), (9)
Таким образом, определив минимальное количество материальных ресурсов, которое должно постоянно находиться на складе менеджерам предприятия необходимо перейти к разработке системы контроля за состоянием запасов.
2.2 Системы контроля за состоянием запасов
Контроль за состоянием запасов - это изучение и регулирование уровня запасов продукции производственно-технического назначения и товаров народного потребления с целью выявления отклонений от норм запасов и принятия оперативных мер к ликвидации отклонений [4, с. 193].
Необходимость контроля за состоянием запасов обусловлена повышением издержек в случае выхода фактического размера запаса за рамки, предусмотренные нормами запаса. Контроль за состоянием запаса может проводиться на основе данных учета запасов, переписей материальных ресурсов, инвентаризаций или по мере необходимости.
На практике применяются различные методы контроля.
В целом можно выделить следующие системы контроля за состоянием запасов:
- с фиксированной периодичностью заказа;
- с фиксированным размером заказа.
Остальные системы представляют собой разновидности этих двух систем.
Система с фиксированной периодичностью заказа
Контроль состояния запасов по системе с фиксированной периодичностью заказа осуществляется через равные промежутки времени посредством проведения инвентаризации остатков. По результатам проверки осуществляется заказ на поставку новой партии товаров.
Размер заказываемой партии товара определяется разностью предусмотренного нормой максимального товарного запаса и фактического запаса. Поскольку для исполнения заказа требуется определенный период времени, то величина заказываемой партии увеличивается на размер ожидаемого расхода на этот период. Размер заказываемой партии (Р) определяется по следующей формуле:
P = Змакс - ( Зф - Зt ), (11)
где Змакс - предусмотренный нормой максимальный запас;
З ф - фактический запас на момент проверки;
З т - запас, который будет израсходован в течение размещения и выполнения заказа.
Графически модель системы контроля за состоянием запаса с фиксированной периодичностью заказа представлена на рис.1.
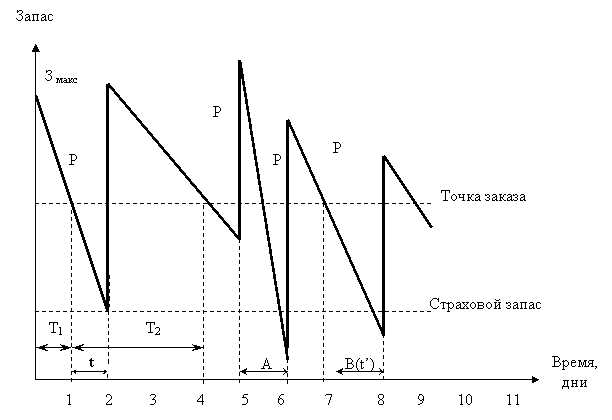
Рис. 1. Система контроля за состоянием запасов с фиксированной периодичностью заказа [1, с. 193]
Условные обозначения:
Т – интервал времени, через который повторяется заказ ( в нашем случае – 3 дня) – для данной системы величина постоянная; t – время, необходимое на размещение и выполнение заказа (в приведенном примере – 1 день);
Р1, Р2, …, Рi – величина отдельного, i-го заказа;
З макс – предусмотренный нормой максимальный запас;
З ф – фактический запас на момент проверки;
З t – запас, расходуемый за время t, необходимое для размещения и выполнение заказа;
А – период времени с интенсивным спросом;
В – период времени с нулевым запасом.
Интенсивность спроса, характеризуемая углом наклона участков линии, описывающей изменение запасов, в этой модели является величиной переменной (угол наклона различных участков ломаной неодинаков). А поскольку заказ осуществляется через равные промежутки времени, то величина заказываемой партии в разных периодах также будет различна. Естественно, применять эту систему можно тогда, когда есть возможность заказывать партии, различные по величине (например, в случае применения контейнерной доставки заказываемого товара эта система не применима). Кроме того, систему не применяют, если доставка или размещение заказа обходится дорого. Например, если спрос за прошедший период был не значителен, то заказ также будет незначителен, что допустимо лишь при условии не существенности расходов, связанных с выполнением заказа.
Особенностью описываемой системы является также и то, что она допускает возникновение дефицита. Как видно из графика, если спрос резко усилится (то есть график круто уйдет вниз, участок А), то запас закончится до наступления срока подачи заказа. Это означает, что система применима, когда возможные потери от дефицита для предприятия также несущественны.
Подводя итог, отметим, что система контроля с фиксированной периодичностью заказа применяется в следующих случаях:
- условия поставки позволяют получать заказы различными по величине партиями;
- расходы по размещению заказа и доставке сравнительно невелики;
- потери от возможного дефицита сравнительно невелики.
На практике, по данной системе, можно заказывать один из многих товаров, закупаемых у одного и того же поставщика; товары, на которые уровень спроса относительно постоянен, малоценные товары и т.д.
Система с фиксированным размером заказа
Основополагающий параметр системы - размер заказа. Он зафиксирован и не меняется ни при каких условиях работы системы. Определение размера заказа является первой задачей, которая решается при работе с данной системой управления запасами.
В отечественной практике зачастую возникает ситуация, когда размер заказа определяется по каким-либо частным организационным соображениям. Например, удобство транспортировки или возможность загрузки складских помещений. Между тем в системе с фиксированным размером заказа объем закупки должен быть не только рациональным, но и оптимальным, т.е. самым лучшим. Поскольку мы рассматриваем проблему управления запасами в логистической системе отдельной организации или экономики в целом, то критерием оптимизации должен быть минимум совокупных затрат на хранение запасов и повторение заказа. Данный критерий учитывает три фактора, действующих на величину названных совокупных затрат:
• используемая площадь складских помещений;
• издержки на хранение запасов;
• стоимость оформления заказа.
Эти факторы взаимосвязаны между собой, направление их взаимодействия неодинаково в разных случаях. Желание максимально сэкономить затраты на хранение запасов вызывает рост затрат на оформление заказов. Экономия затрат на повторение заказа приводит к потерям, связанным с содержанием излишних складских помещений, и снижает уровень обслуживания потребителя. При максимальной загрузке складских помещений увеличиваются затраты на хранение запасов, более вероятен риск появления неликвидных запасов.
В системе контроля за состоянием запасов с фиксированным размером заказа - размер заказа на пополнение запаса является величиной постоянной.
Интервалы времени, через которые производится размещение заказа, в этом случае могут быть разными (рис.2).
Рис. 2. Система контроля за состоянием запасов с фиксированным размером заказа [1, с. 194]
Условные обозначения:
Т1, Т2, …, Тi – величина отдельного i-го периода времени, через который повторяется заказ; t – время, необходимое на размещение и выполнение заказа (в приведенном примере – 1 день);
Р – размер заказа, для данной системы контроля, величина постоянная;
А – период непредвиденного усиления спроса;
В – период, в котором было допущено нарушение установленного срока поставки;
t' – фактический срок поставки в период В.
Нормируемыми величинами в этой системе являются величина заказа, размер запаса в момент размещения заказа (так называемая точка заказа) и величина страхового запаса. Заказ на поставку размещается при уменьшении наличного запаса до точки заказа. Как следует из чертежа, после размещения заказа, запас продолжает уменьшаться, так как заказанный товар привозят не сразу, а через какой-то промежуток времени t. Величина запаса в точке заказа выбирается такой, чтобы в нормальной, рабочей ситуации за время t запас не опустился ниже страхового. Если же спрос непредвиденно увеличится (линия графика резко пойдет вниз, участок А), или же будет нарушен срок поставки (участок В), то начнет работать страховой запас. Коммерческая служба предприятия в этом случае должна принять меры, обеспечивающие дополнительную поставку. Как видим, данная система контроля предусматривает защиту предприятия от образования дефицита.
На практике система контроля за состоянием запаса с фиксированным количеством заказа применяется преимущественно в следующих случаях:
- большие потери в результате отсутствия запаса;
- высокие издержки по хранению запасов;
- высокая стоимость заказываемого товара;
- высокая степень неопределенности спроса;
- наличие скидки с цены в зависимости от заказываемого количества.
Система с фиксированным размером заказа предполагает непрерывный учет остатков для определения точки заказа. После того как сделан выбор системы пополнения запасов, необходимо количественно определить величину заказываемой партии, а также интервал времени, через который повторяется заказ.
Оптимальный размер заказа
Оптимальный размер партии поставляемых товаров и, соответственно, оптимальная частота завоза зависят от следующих факторов:
- объем спроса (оборота);
- расходы по доставке товаров;
- расходы по хранению запаса.
В качестве критерия оптимальности выбирают минимум совокупных расходов по доставке и хранению. И расходы по доставке, и расходы по хранению зависят от размера заказа. Однако, характер зависимости каждой из этих статей расходов от объема заказа разный. Расходы по доставке товаров при увеличении размера заказа очевидно уменьшаются, так как перевозки осуществляются более крупными партиями и, следовательно реже.
Задача определения оптимального размера заказа, наряду с графическим методом, может быть решена и аналитически. В результате получим формулу Уилсона, позволяющую рассчитать оптимальный размер заказа [1, с. 195]:
 ,
(12)
где
 – оптимальный
размер заказа;
 – интенсивность
(скорость)
потребления
запаса, (ед.тов./ед.t);
s – затраты на хранение запаса, (руб/ед.тов.Ч ед.t);
K – затраты на осуществление заказа, включающие оформление и доставку заказа (руб);
Таким образом, представленные выше основные системы контроля над запасами базируются на фиксации одного из двух параметров (размера заказа или интервала времени между заказами). В условиях отсутствия отклонений от запланированных показателей и равномерного потребления запасов, для которых разработаны основные системы, такой подход является вполне достаточным [9, с. 351].
Однако, на практике чаще встречаются иные, более сложные ситуации. В частности, при значительных колебаниях спроса основные системы контроля уровня запасов не в состоянии обеспечить бесперебойное снабжение предприятия без значительного завышения объема запасов. При наличии систематических сбоев в поставке и потреблении основные системы контроля уровня запасов становятся не эффективными. Для таких случаев проектируются иные системы контроля, состоящие из элементов основных систем [6, с. 226].
Каждая из основных систем имеет определенный порядок действий. Так, в системе с фиксированным размером заказа, заказ производится в момент достижения порогового уровня запаса, величина которого определяется с учетом времени и возможной задержки поставки. В системе с фиксированным интервалом времени между заказами размер заказа определяется исходя из наличных объемов запаса и ожидаемого потребления за время поставки.
«Различное сочетание звеньев основных систем контроля уровня запасов, а также добавление принципиально новых идей в алгоритм работы системы приводит к возможности формирования по сути дела огромного числа систем контроля над уровнем запасов, отвечающим самым разнообразным требованиям».
Одним из вариантов таких систем является система с установленной периодичность пополнения запасов до установленного уровня. В данной системе, как и в системе с фиксированной периодичностью заказа, входным параметром является период времени между заказами. В отличие от основной системы, она ориентирована на работу при значительных колебаниях потребления. Чтобы предотвратить завышение объемов запасов, содержащихся на складе, или их дефицит, заказы производятся не только в установленные моменты времени, но и при достижении запасом порогового уровня. Таким образом, рассматриваемая система включает в себя элемент системы с фиксированным интервалом времени между заказами (установленную периодичность оформления заказа) и элемент системы с фиксированным размером заказа (отслеживание порогового уровня запасов).
Другим вариантом производных систем контроля уровня запасов является так называемая система «минимум-максимум». Эта система, как и система с установленной периодичностью пополнения запасов до постоянного уровня, содержит в себе элементы основных систем контроля уровня запасов. Как и в системе с фиксированной периодичностью заказа, здесь используется постоянный интервал времени между заказами. Система «максимум-минимум» ориентированна на ситуацию, когда затраты на учет запасов и издержки на оформление заказа настолько значительны, что становятся соизмеримы с потерями от дефицита запасов. Поэтому в рассматриваемой системе заказы производятся не через каждый заданный интервал времени, а только при условии, что запасы на складе в этот момент оказались равными или меньше установленного минимального уровня. В случае выдачи заказа его размер рассчитывается так, чтобы поставка пополнила запасы до максимально желаемого уровня. Таким образом, данная система работает лишь с двумя уровнями запасов - минимальным и максимальным.
Однако, все рассмотренные выше системы контроля уровня запасов применимы лишь к весьма ограниченному спектру условий функционирования и взаимодействия поставщиков и потребителей. Повышение эффективности использования систем управления запасами в логистической системе организации приводит к необходимости разработки оригинальных вариантов рассмотренных выше систем контроля уровня запасов.
Таким образом, российским предприятиям, несмотря на многочисленные отклонения в снабженческо-сбытовой деятельности, необходимо придерживаться определенной системы управления запасами, дабы избежать хаотичности и неопределенности в обеспечении процесса производства необходимыми материальными ресурсами. Для этого предприятиям необходима определенная методика проектирования логистической системы управления запасами.
3. Разработка системы управления запасами ОАО «ЭКО»
3.1 Анализ состояния запасов
Открытое акционерное общество по производству электронасосных агрегатов "ЭКО" создано в 1992 году на базе Костромского насосного завода. ОАО " ЭКО " является одним из известных российских производителей насосного оборудования.
Предприятие выпускает центробежные насосы промышленного назначения большой номенклатуры: насосы для водо- теплоснабжения и водоотведения, топливные насосы, насосы для пищевой промышленности.
В связи с общим спадом в экономике, снижением платежеспособного спроса потребителей финансовое положение предприятия в настоящее время довольно сложное. Особую актуальность для предприятия, таким образом, приобретают все возможные способы рационального расходования средств, одним из которых является определение оптимальной величины производственных запасов.
Необходимость оптимизации системы управления запасами возникает еще и потому, что на предприятии за последние годы накопились значительные объемы запасов так называемых «материалов без движения». Свое название данные материалы получили вследствие того, что по ним не осуществлялось операций расходования в течение определенного периода времени.
Проанализируем объемы и динамику запасов, отнесенных к категории «материалов без движения по складу» № 1.
Так, на складе № 1 на 25.04.2008 г. общая сумма «материалов без движения» составляла 420873,94 руб.
Из них материалы, которые не использовались в производстве в течение
40 месяцев и выше составляют 36645,76 рублей (или 8,71% от их общей величины).
Материалы, которые не использовались от 20 до 40 месяцев, в денежном выражении составляют 27303,93 руб. (6,49% от общей величины «материалов без движения» по складу № 102)
Материалы, которые не использовались от 1 года до 19 месяцев, составляют запасы на сумму 169022,3 руб. (40,16% от общей величины «материалов без движения» по складу № 1).
Представим наглядно соотношение «материалов без движения» по времени хранения, а также их доле в общей величине.
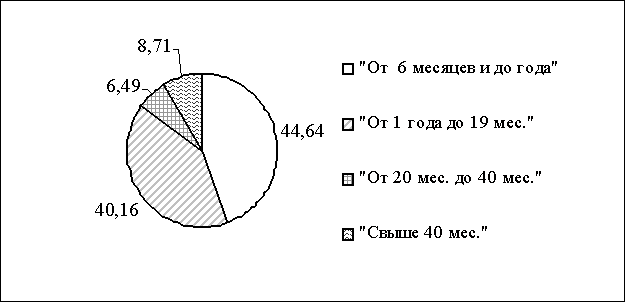
Рис. 3. Соотношение «материалов без движения» по времени хранения на складе № 1 в процентах к общей стоимости материалов по данному складу.
Таким образом, видно, что наибольшая часть «материалов без движения» в денежном выражении приходится на материалы, хранящиеся менее года и от одного года до 20 месяцев. Тем не менее, запасы, которые лежат без движения свыше 20 месяцев составляют довольно большую величину. При этом необходимо учитывать, что при расчете были использованы учетные цены, то есть те цены, по которым материалы были приняты на слад в соответствующий период.
Соответственно реальная цена материалов, которые были приобретены несколько лет назад, гораздо выше.
Для нахождения затрат, связанных с хранением материалов рассчитаем цену капитала предприятия:
Определим структуру капитала предприятия.
На конец 2008 г. уставный капитал предприятия составлял 44941 тыс. руб. При этом 4601,8 тыс. руб. приходится на привилегированные акции;
40339,6 тыс. руб. получены за счет размещения обыкновенных акций.
Капитал, образованный за счет прибыли предприятия, составлял в 2006г.
110621,5 тыс. руб.
В 2008г. предприятие располагало заемными средствами на сумму 119857 тыс. руб.
В среднем за 2008 г. предприятие располагало пассивами на сумму 275419,5 тыс. руб.
Таким образом, доля каждого вида пассивов в валюте баланса составляет:
1. Привилегированные акции – 1,67 %;
2. Простые акции – 14,65 %;
3. Капитал, образованный за счет прибыли – 40,17 %;
4. Краткосрочные и долгосрочные пассивы – 43,52 %.
В 2008 г. средний процент за кредиты был равен
(45 + 45 +45 + 39 + 36 + 35 + 31 +30 + 30 +29 +27 + 26) / 12 = 34,83%.
Доходность привилегированных акций составляла - 10 %, простых - 1 %.
Цену капитала, образованного за счет прибыли примем равным 1 %.
Средняя плата за финансовые ресурсы, которые использует предприятие, в данном случае равна:
WACC = (10 · 1,67 + 1 · 14,65 + 1 · 40,17 + (34,83 · (1 0,3)) · 43,52) / 100 = 11,57 %.
В результате получим, что за владение запасами, которые хранились на складе № 1 более одного года и не использовались в производстве, предприятие уплатило собственникам и кредиторам в 2008 г. (232971,99 · 11,57 %) = 26954,86 руб. При этом платежи в бюджет в виде налога на имущество должны составить по данным материалам за 2008 г. (232971,99 · 2%) = 4659 руб.
Таким образом, процесс управления запасами материальных ценностей нуждается в существенной доработке.
Для этого необходимо провести следующие мероприятия:
1. Организовать эффективную систему контроля за состоянием материальных запасов. Одним из возможных направлений организации данной системы является применение современных разработок в области управленческого учета, и в частности, компьютеризации учета прихода и расхода материалов. Ведь в настоящий момент для того, чтобы отследить динамику движения материалов на предприятии необходимо проделать довольно трудоемкую задачу. При условии же компьютерного учета движения материалов можно практически мгновенно получать как подробную, так и обобщенную информацию об использовании или же наоборот, прослеживании какого либо материала.
2. Несмотря на значительные, порой непредсказуемые колебания факторов внешней среды необходимо иметь проработанную систему управления запасами если не по всем, то хотя бы по основным номенклатурным позициям материалов и комплектующих.
3.2 Нормирование запаса гидроаккумуляторов
В настоящее время предприятие испытывает трудности в процессе снабжения гидроаккумуляторами, при этом велик риск продолжительных простоев производства. При этом высоки издержки по хранению запасов данных гидроаккумуляторов (большой объем средств замораживаемый в запасах). Стоимость гидроаккумулятора составляет значительную величину от общей стоимости комплектующих необходимых для производства агрегатов. Спрос на продукцию, для производства которой используются гидроаккумуляторы имеет большую степень неопределенности.
Вследствие этого, для управления запасами гидроаккумуляторов необходимо применить систему контроля уровня запасов с фиксированным размером заказа.
Рассчитаем месячную потребность в гидроаккумуляторах. Так, в 2009 намечено производить следующее количество насосов, для производства которых используются гидроаккумуляторы:
- насосы для воды – КМ (420 шт.)
- консольные электронасосы – АХ (15 шт.)
- консольные электронасосы – Х (70 шт.)
- электронасосные агрегаты – ХП (46 шт.)
- электронасосные агрегаты – ТХИ (10 шт.)
- электронасосные агрегаты – ХВС (2 шт.)
Таким образом, планируемая общая годовая потребность предприятия в гидроаккумуляторах составляет 563 шт. Отсюда усредненная месячная потребность равна 47 (46,9) шт.
Рассчитаем рациональный размер заказа
Транспортные издержки на доставку 12 – 14 шт. составляют 120000-130000 руб. Таким образом, на одну единицу приходится около 1000 руб. Издержки на хранение условно составляют: цена гидроаккумулятора Ч неполученный из-за замораживания капитала процент (банковский депозит). Получим на 1.05.2009 они равны 70400 Ч 10 % = 7040 руб. в год, либо 20 руб. в день.
Однодневный расход равен месячной потребности, деленной на 30. Значит, однодневный расход данного вида комплектующих равен 47/30 = 2 (1,56) шт.
Таким образом, оптимальный размер заказа равен:
S опт =
 = 14,
В результате получаем текущий складской запас равным 14 шт.
Страховой запас определим в размере 50 % текущего запаса:
СЗ = 14 / 0,5 = 7 шт.
Совокупная норма, таким образом, равна 14 +7 =21 шт.
Время доставки составляет 1-2 дня в случае использования автомобильного транспорта, и 4-5 дней железнодорожного. Таким образом, в среднем, время доставки составляет 3 дня. Отсюда следует, что точка заказа равна однодневный расход Ч время доставки = 2 Ч 3 = 6 шт. Таким образом, величина заказываемой партии гидроаккумуляторов соответствует реальному размеру заказа, производимого предприятием (14 шт.).
Интервал времени между поставками должен составлять 7 дней.
3.3 Обоснование необходимости задела по гидроаккумуляторам
В настоящее время руководством предприятия рассматривается вопрос о формировании месячного задела по гидроаккумуляторам в размере 70 шт.
Размер страхового запаса составит: 60 - 14 = 46 шт.
В данном случае объем замораживаемых средств составит: 46 · 70400 = 3238400 руб.
При этом, предприятие терпит убытки в виде неполученного процента в размере 3238400 · 10% = 323840 руб. в год, либо 269867 руб. в месяц.
Также в данном случае необходимо учитывать налог на имущество в размере 2 % в год: 3238400 · 0,02 = 64768 руб. в год. Таким образом, оборачиваемость запасов, и текущих активов предприятия в целом, снижается.
Однако, в случае непредвиденных обстоятельств, таких как на пример рост цен (на пример на 1000 руб. на один гидроаккумулятор у предприятий посредников), предприятие понесет убытки в виде потери заказов вследствие роста цены собственной продукции.
При сохранении цены на прежнем уровне предприятие понесет убытки в виде потери прибыли в размере 1000 руб. Таким образом, месячные потери предприятия составят: 1000 · 47 = 47000 руб.
В случае заказа гидроаккумуляторов на заводе-изготовителе предприятие понесет потери в виде замороженных средств (с учетом срока поставки 1 месяц):
(70400 · 10 %) / 12 = 586 руб. на один гидроаккумулятор. При условии заказа месячной потребности, получим 27573 руб. В данном случае так же необходимо учитывать простой производства, вследствие чего предприятие несет убытки, связанные с накладными расходами.
Так, при остановке производства агрегатов, для которых используются данные гидроаккумуляторы значительно сократятся объемы прибыли, получаемой предприятием. При этом сумма накладных расходов останется практически на прежнем уровне. Таким образом, потери предприятия будут довольно велики.
Для оценки вероятности возникновения проблемных ситуаций проанализируем динамику поставок гидроаккумуляторов за прошлые периоды (приложение 1).
В результате на графике (приложение 2) видим, что поставка гидроаккумуляторов имела динамичный характер.
Следовательно, страховой запас по гидроаккумуляторам необходим. Однако, если, оставить его на уровне 7 шт. предприятие получит экономию в виде уменьшения размера неполученного дохода из-за замораживания средств.
Так, данная экономия в год составит (46 – 7) · (70400 · 10 %) = 274560 руб., в месяц (соответственно 22880 руб.)
Экономия по налогу на имущество составит 2745600 · 2 % = 54912 руб. в год.
Таблица 1
Влияние размера страхового запаса на деятельность ОАО «ЭКО»
| Размер страхового запаса | Риск потерь |
Потери от упущенной выгоды | Дополнительная величина налога на имущество | Суммарные потери |
| 0 | велик | 0 | 0 | 0 |
| 7 |
средний |
49280 руб. | 9858 руб. | 59138 |
| 46 | низкий | 323840 руб. | 64768 руб. | 388608 |
Таким образом, в результате расчетов подтверждается необходимость формирования страхового запаса по гидроаккумулторам.
Заключение
В процессе выполнения курсовой работы «Совершенствование деятельности промышленного предприятия по управлению производственными запасами на принципах логистики», в соответствии с ее целью, была собрана и систематизирована информация по теоретическому обоснованию и методологии управления запасами предприятия; на основе анализа производственной деятельности исследуемого предприятия, были разработаны предложения по повышению эффективности управления производственными запасами ОАО «ЭКО».
По данной работе можно сделать ряд выводов:
1. В условиях рыночной экономики объективную необходимость представляет ведение управленческого учета, поскольку каждое предприятие самостоятельно выбирает направления развития, виды выпускаемой продукции, объемы производства, политику сбыта продукции, социальную и инвестиционную политику и т. п., то возникает потребность по всем этим параметрам накапливать информацию, получать необходимые учетные данные;
2. В результате исследования системы управления запасами было выяснено, что данная система нуждается в существенной доработке:
2.1. За владение запасами, которые хранились на складе № 1 более одного года и не использовались в производстве, предприятие уплатило собственникам и кредиторам в 2008 г - 26954 руб.
2.2. Платежи в бюджет в виде налога на имущество должны составить по данным материалам за 2008 г. - 232971,99 · 2 % = 4659 руб.
3. Для устранения данных недостатков необходимо провести следующие мероприятия:
3.1.Организовать эффективную систему контроля за состоянием материальных запасов. Одним из возможных направлений организации данной системы является применение современных разработок в области управленческого учета, и в частности, внедрения программ управления запасами. Предприятие оснащено современными компьютерами, но не имеет квалифицированных специалистов в области логистики. При условии же компьютерного учета движения материалов можно практически мгновенно получать как подробную, так и обобщенную информацию об использовании или же наоборот, прослеживании какого либо материала;
3.2. Несмотря на значительные, порой непредсказуемые колебания факторов внешней среды необходимо иметь проработанную систему управления запасами, если не по всем, то хотя бы по основным номенклатурным позициям материалов и комплектующих;
3.3. Для эффективного управления запасами гидроаккумуляторов была разработана система контроля уровня запасов с фиксированным размером заказа. При формировании страхового запаса в размере 7 шт. (в отличие от 46 – предложенного руководством предприятия) предприятие получит следующий размер экономии:
- вследствие сокращения потерь упущенной выгоды в виде банковского процента в размере 274560 руб. в год (22880 в месяц);
- экономия по налогу на имущество в размере 54912 в год.
Актуальность проблемы оптимизации материальных запасов предприятия и эффективного управления ими обусловлена тем, что состояние запасов оказывает определяющее влияние на конкурентоспособность предприятия, его финансовое состояние и финансовые результаты.
Нормальный процесс производства той или иной продукции в каждом производственном объединении (предприятии) может осуществляться лишь в том случае, когда налажено бесперебойное и ритмичное обеспечение всеми видами материальных и энергетических ресурсов, необходимых для выполнения планов производства и ускорения оборачиваемости оборотных средств. В достижении этого определяющая роль принадлежит построению рациональной системы управления материально-техническим снабжением каждого конкретного производственного предприятия. В этой системе центральным звеном субъекта управления является отдел технического снабжения.