Маркетинговый анализ рынка платежных систем
Содержание
Введение
Глава 1. Анализ маркетинговых услуг
§ 1. Методологические основы, методы маркетинговой деятельности и виды маркетинга
§ 2. Мировой опыт развития маркетинга. Использование его в российских условиях
Глава 2. Российский рынок платежных терминалов
§ 1. Структура рынка
§ 2. Объем рынка
§ 3. Основные тенденции
§ 4. Региональная детализация
§ 5.Развитие рынка платежных терминалов
§ 6. Краткий обзор состояния зарубежного рынка платежных терминалов
Заключение
Список использованной литературы
Введение
Платежные терминалы предназначены для продажи товаров и услуг в автоматическом режиме. Терминалы приема платежей представляют собой аппаратно-программные комплексы, позволяющие принимать платежи от клиентов в автоматическом режиме.
Продажа товаров и услуг через платежные терминалы давно пользуется популярностью на западе. В США насчитывается более 7 млн. платежных терминалов, а в ЕС их около 8 млн. В России платежные терминалы начали появляться в середине 90-х годов, когда на рынок пришли международные фирмы, для которых использование автоматов самообслуживания – привычное дело. Российские предприниматели заинтересовались использованием платежных терминалов в своем бизнесе в виду их высокой рентабельности.
Одно из быстроразвивающихся направлений использования платежных терминалов в России – это внедрение платежных терминалов, осуществляющих оплату услуг операторов сотовой связи. Для того чтобы начать предоставление такого сервиса достаточно арендовать 1 кв. м. в перспективном районе, установить платежный терминал, и после оформления необходимых документов, можно получать от 3% до 5% суммы платежа, производимого каждым клиентом при помощи платежного терминала плюс еще несколько процентов ежемесячного вознаграждения от организатора платежной системы.
Разумеется, доходы каждого платежного терминала тем выше, чем большее количество услуг можно оплачивать с помощью конкретного аппарата. Именно поэтому, многие платежные терминалы позволяют россиянам оплачивать не только услуги сотовой связи, но и услуги провайдеров Интернет, а так же осуществлять коммунальные платежи и оплачивать коммерческое телевидение.
Для интерактивной работы с клиентом, на лицевой стороне платежных терминалов установлен сенсорный дисплей. На нем, в виде меню или в произвольном порядке, располагаются графические и текстовые подсказки, используя которые, человек может выполнять необходимые действия. Платежные терминалы могут иметь различные конструктивные особенности и размеры, определяющие их функциональные возможности и назначение.
Для того, чтобы получить общее представление о том, как работает платежный терминал, представьте себе человека, который хочет оплатить услуги мобильной связи при помощи платежного терминала. Для этого он указывает нужного мобильного оператора, выбирая его при помощи сенсорного экрана, после чего, система выдает запрос о номере абонента, на который нужно произвести зачисление средств. Клиент вводит номер своего мобильного телефона, и терминал предлагает внести сумму платежа. Клиент вносит указанную сумму через купюроприемник, который определяет номинал купюры и проверяет её на факт подделки. С помощью сенсорного экрана, клиент подтверждает платеж, и терминал выдает чек с указанием номера транзакции, суммы платежа и реквизитов фирмы. Через несколько минут платеж зачисляется на счет, а платежный терминал в это время может работать уже с другим клиентом.
Для удаленного управления и связи с организатором платежей в платежных терминалах используется GPRS – модем. На настоящее время услуги передачи данных по технологии GPRS предоставляют все операторы сотовой связи, а зона действия GPRS охватывает все города России.
Для того, чтобы управлять работой платежного терминала, не требуется физического присутствия на месте установки аппарата. Для полноценного управления и контроля достаточно иметь компьютер, подключенный к Интернет и авторизацию в информационной системе организатора платежной системы.
Доля рынка услуг электронных платежных систем, занимаемая пятеркой лидеров в России составляет 85% объема всего рынка. По итогам 2009 года в денежном выражении она превысила 7,7 млрд. долларов.
По оценкам экспертов на "Киберплат" приходится свыше трети совокупного оборота 5 крупнейших электронных платежных систем России, на втором месте ОСМП (23,3%), на третьем - WebMoney (18,9%), на e-port приходится 16,8% совокупного оборота, а венчает пятерку лидеров "Элекснет" с 6,8%.
Для рынка услуг электронных платёжных систем характерна положительная динамика: в 2009 году оборот только 5 крупнейших его игроков увеличился на 31% по сравнению с 2008 годом. При этом динамика 2008/2009 гг. составляла 40%. Рост рынка электронных платежей в 2010 году ожидается на уровне 25-30%.
Целью данной работы является анализ рынка платежных терминалов в России.
Данная цель решается следующими задачами:
- проанализировать рынок платежных терминалов,
- рассмотреть ведущие компании в данной области,
- проанализировать действующее законодательство в данной области,
- проанализировать рынок данных услуг.
Глава 1. Анализ маркетинговых услуг
§ 1. Методологические основы, методы маркетинговой деятельности и виды маркетинга
Российская экономика развивается опираясь на требования и принципы современной рыночной экономики - саморегулирующегося механизма, обеспечивающего производство, распределение, продвижение товара согласно закону спроса и предложения. Только рыночные отношения позволяют покупателям найти продавцов а продавцам покупателей. Это возможно благодаря умелому применению принципов, методов, приёмов маркетинга - системы социально-экономической деятельности в условиях рыночных отношений в обществе.
Маркетинг сочетает как практические, так и теоретические подходы, возникающие и равивающиеся в процессе расширения и совершенствования коммерческо-хозяйственной деятельности субъектов рынка.
Методы исследования маркетинга1:
1. Общенаучные методы:
· системный анализ. Рассматривает любую рыночную ситуацию с широким диапазоном внешних и внутренних причинно-следственных связей.
· комплексный подход. Предусматривает проявление разноплановых, разновеликих конкретных рыночных ситуаций, успешный выход из которых строится на стратегических и тактических решениях.
· программно-целевое планирование. Применяется при выборе и реализации маркетинговой стратегии и тактики.
2. Аналитико-прогностические методы:
· линейное программирование. Математический подход при выборе из ряда альтернативных вариантов наиболее благоприятного решения по затратам, прибыли.
· экономико-математические модели. С учётом действующих факторов внешней и внутренней среды оценивать развитие конкретного участка рынка, конкурентоспособность товара и его производителя.
· экономико-статистические приёмы. Используются для выборки, ранжирования закономерностей.
· теория массового обслуживания. Применяется при выборе очерёдности обслуживания заказчиков.
· теория вероятности. Способствует принятию правильных решений при выборе из возможных действий наиболее предпочтительного.
· теория связи. Помогает совершенствовать связь субъектов рынка с конкретным рынком.
· сетевое планирование. Обеспечивает регулирование последовательности выполнения, взаимозависимости работ, определение основных этапов.
· деловые игры. Позволяют моделировать и имитировать задачи действия как абстрактных, так и конкретных субъектов рынка.
3. Методические приёмы, заимствованные из разных областей знаний:
социология;
психология;
антропология;
экология;
этика;
дизайн.
Внешняя среда организации оказывает влияние на микросреду такими факторами как:
· демографический;
экономический;
· природный;
· технический;
· политический;
· культурного характера;
Потребители состоят из следующих рынков2:
· потребительский (затрагивает индивидуального потребителя);
· поставщиков (затрагивает самого поставщика);
· посредников (перепродажа товара);
· государственных учреждений (приобретают товар в большом объеме);
· международный (импорт).
К потенциальным потребителям относятся т.н. контактные обитории. Контактные обитории - любая группа, которая проявляет реальный или потенциальный интерес к организации или оказывает влияние на ее способность достигать доставленные цели. Делятся на:
1. Финансовые круги - могут влиять на фирму с помощью кредита, посредников, акций, поставленной цели, к ним могут относится3:
· банки;
· инвестиционные компании;
· брокерские фирмы;
· фондовые биржи;
· акционеры.
2. Средства массовой информации - фирма очень заинтересована в продвижении и рекламе товара, к ним могут относится:
· газеты;
· журналы;
· ТВ;
· радиовещание;
· интернет;
3. Государственные учреждения - любая деятельность проводится в правовом поле, поле меняется, и его могут изменять различные факторы
· правительство;
· министерство;
· агентство по туризму.
4. Общественная организация - влияет на деятельность фирмы и т.д.
5. Местная общественность - влияет на местность, законы.
6. Общество в целом
7. Внутренняя контактная аудитория - все то что происходит внутри фирмы.
§ 2. Мировой опыт развития маркетинга. Использование его в российских условиях
Теория маркетинга возникла в США во второй половине XIX в. Потребность в изучении маркетинга возникла ввиду несоответствия существовавшей системы обращения товаров и услуг возросшим запросам дела по организации сбыта продукции4. Первая фирма по изучению маркетинга появилась в 1908 г. Интерес к маркетингу значительно повысился при переходе к постиндустриальному обществу.
Концепция маркетинга - это ориентированная на потребителя интегрированная целевая философия фирмы, организации или человека. Концепция маркетинга подразумевает, что залогом достижения целей предприятия является определение нужд и потребностей целевых рынков, обеспечение желаемой удовлетворенности более эффективными и более продуктивными, чем у конкурентов, способами.
Эволюция концепций5:
1. (30-50 гг.) Производственная концепция (увеличение объема выпуска для насыщения рынка). Потребители отдают предпочтение доступным и дешевым продуктам. Система организации коммерческо-хозяйственной деятельности субъектов рынка, ориентированная на рост производительности труда и снижение затрат, связанных с производством товаров, а также повышение эффективности систем их распределения.
2. Товарная концепция (улучшение качества товара). Кризис перепроизводства. Система организации коммерческо-хозяйственной деятельности, при которой продавец рассчитывает на успешную реализацию товара, сочетающего высокое качество с наилучшими эксплуатационными характеристиками, а производитель сосредотачивает свои усилия на совершенствовании товара.
3. (50-е гг.) Сбытовая концепция (сбыт произведенного товара). Продавец рассчитывает на удачную реализацию товара, продвигая его всеми доступными средствами.
4. (60-е гг.) Маркетинг - как рыночная концепция управления фирмой. Залог достижения целей предприятия, фирмы-продавца - определение нужд и потребностей целевых рынков и удовлетворение потребителей более эффективными, чем у конкурентов способами.
5. (80-90 гг.) Социально-этический маркетинг (сдерживание выпуска товаров, которые вредят человеку). Направлена на удовлетворение не только отдельных потребностей личности, но и всего общества в целом, причём, как с кратковременными, так и с долговременными интересами потребителей или пользователей.
6. (90-00 гг.) Система глобального маркетинга.
Функции маркетинга - взаимосвязанный комплекс действий российских предприятий.
1. Аналитические:
· исследование конкретного рынка;
· изучение потребителей;
· изучение товара и товарной структуры;
· исследование внутренней среды субъекта рынка;
· изучение участников рынка.
2. Производственные:
· организация производства;
· организация материально-технического обеспечения;
· разработка и внедрение совершенных технологий;
· управление качеством продукции, услуг;
· управление конкурентоспособностью товарной продукции, услуг.
3. Распределительно-сбытовые:
· организация системы товаропродвижения;
· организация системы формирования спроса и сбыта продукции;
· организация транспортировки и хранения продукции;
· проведение целенаправленной товарной и ценовой политики.
4. Управления и контроля:
· организация оперативного и стратегического планирования;
· информационное обеспечение маркетинговой деятельности;
· контроль маркетинга.
Глава 2. Российский рынок платежных терминалов
§ 1. Структура рынка
Учитывая, что в России большинство платежей от населения принимаются наличными, достаточно большая сеть платежных терминалов позволяет захватить значительную долю рынка. Поэтому в 2008 году наметилась тенденция укрупнения платежных сетей. К концу года их насчитывалось более сотни. Кроме того, не прекращался процесс организации новых сетей. Значительная часть платежных терминалов сосредоточена в крупных платежных сетях, которые объединяет работа с определенной платежной системой федерального уровня (ОСМП, E-port или Cyberplat). Более мелкие платежные сети подключены к региональным платежным системам, работающим только в определенных регионах страны с местными поставщиками услуг6.
Для приблизительной оценки размеров платежных сетей и общего числа терминалов, работающих на территории страны, проектом Kiosks в конце 2006 года был проведен опрос. Из результатов опроса и материалов газеты Коммерсантъ получены следующие данные по количеству терминалов в платежных сетях7:
1. “ОСМП” (osmp) – 30 000 терминалов
2. “E-port” (e-port) – 6 500 терминалов
3. “X-pay” (x-pay/) – 4000 терминалов
4. “Дельта-Кей” (deltakey/) -3200 терминалов
5. “Пегас” (pegaspay/) – более 2000 терминалов
6. “Cyberplat” (cyberplat) – 1500 терминалов
7. “Элекснет” (elecsnet) – 1500 терминалов
8. “I-Box” (i-box/) – 1500 терминалов
9. “Electropay” (electropay) – 1300 терминалов
10. “Cyberpay” (ciberpay/) – 1300 терминалов
11. “Auto-pay” (auto-pay) – 1100 терминалов
12. “Аппекс Групп” (appex/)
13. “X-plat” (x-plat/) – 969 терминалов
14. “Молния” (ruspay) – 950 терминалов
15. “Мультикасса” (multikassa) – 514 терминалов
16. “E-Transfer” (e-transfer) – 500 терминалов
17. “Мгновенно” (mgnoveno) – 400 терминалов
18. “SotaPlat” (sotaplat) – 350 терминалов
19. “Quickpay” (quickpay/) -300 терминалов
20. “Спринтнет” (sprint-net/) – 292 терминала
21. “NexPay” (nexpay) 250 терминалов
22. “Платформа” (plat-forma/) – 230 терминалов
23. “FT-PAY” (ft-pay/) – 200 терминалов
24. “Платежка” – около 200 терминалов
25. “РПЦ” (rpc.kuban/) – 100 терминалов
26. “Платежные системы” (paymentsystems)
27. “Свободная касса” (freecash/) – 83 терминала
28. “Мегакасса” (megakassa/) – 70 терминалов
29. “Региональная информационная платежная система” (rips-ufa/) – 68 терминалов
30. “Мобильные городские платежи-Екатеринбург” – 64 терминала
31. “Мобионика” (mobionika) – 62 терминала
32. “Уникасса” (unikassa) -60 терминалов
33. “СитиПэй” - 60 терминалов
34. "Экспресс-Касса" (ex-cash) – 56 терминалов
35. “Экспреес – оплата” express-oplata/ - около 20 терминалов
36. “САПСАН” (aks.sapsan/) – 10 терминалов
37. “Платикс” (platix/)
С 2006 года началось продвижение крупных платежных сетей в страны СНГ и ближнего зарубежья. Некоторые из них открыли представительства в Украине (“Cyberplat”, “ОСМП”, “Pegas”, “Дельта-Кей”, “Electropay”) и Казахстане (“Cyberplat”, “ОСМП”, “Electropay”). Платежная система ОСМП вышла на международный уровень, организовав сети приема платежей в Турции, Египте, Черногории.
К концу 2006 назрела необходимость решения проблем законодательного регулирования терминального бизнеса. Волна проверок со стороны налоговых инспекций, наложение штрафов и судебные процессы, последовавшие за ними, вызвали беспокойство среди владельцев платежных сетей и вынудили их задуматься над решением этих вопросов.
§ 2. Объем рынка
Рынок платежных терминалов в России за последние два года демонстрирует активный рост. Ежегодные темпы роста рынка платежных терминалов составляют от 30% до 80% в зависимости от региона.
Бурное развитие рынка платежных терминалов можно объяснить тем, что данный вид бизнеса быстро окупается (средние сроки окупаемости от 6 до 10 месяцев)8 и является прибыльным для владельца терминала, а для клиента предоставляет возможность быстрой и удобной оплаты различного вида услуг. Также многие компании, которые раньше предоставляли услуги в сфере игорного бизнеса, в результате законодательных ограничений, полностью, либо частично диверсифицировали свой бизнес и переключились на сегмент быстрорастущего рынка платежных терминалов. На волне благоприятной макроэкономической ситуации в России происходит рост платежеспособности населения, а также увеличение выдачи банками потребительских кредитов. Данные факторы сыграли значительную роль в росте спроса на использование услуг платежных терминалов, а следовательно оказали влияние на рост рынка платежных терминалов. В процессе оплаты услуг через платежные терминалы вся информация и запросы, передающиеся по каналам связи, шифруются и обладают высокой степенью защиты.
Схема оплаты за услуги с использованием платежного терминала выглядит следующим образом. Платежная система проверяет личные параметры клиента (номер мобильного или номер контракта), и после внесения денег клиентом выдает подтверждение платежа. Далее, сумма платежа списывается со счета владельца терминала и перечисляется соответствующему поставщику услуг. При этом, владелец терминала получает комиссионные от поставщика услуг (около 2%) и от клиента (3-5%). На оплату услуг через платежные терминалы оказывает влияние фактор сезонности. В январе, например, наблюдается значительный спад платежей по сравнению с другими месяцами. В течение месяца пики платежей приходятся на первые и последние числа месяца. Это связано с тем, что в этот период многие клиенты оплачивают услуги сотовой связи. В течение недели клиенты наиболее активно оплачивают услуги в пятницу, чтобы успеть пополнить счета перед выходными.
По своему внешнему виду платежный терминал напоминает банкомат, но основное отличие от банкомата в том, что он не выдает, а только принимает наличные средства. Платежный терминал оснащен специальным сенсорным дисплеем, с помощью которого клиент вводит номер телефона или счета, на который он желает зачислить деньги, после чего, вводит денежные купюры в купюроприемник. Для терминалов российского производства с применением иностранных комплектующих, диапазон цен в среднем колеблется от 100 до 200 тыс. рублей. Для сравнения, стоимость банкомата с функцией cash-in составляет в среднем около 700 тыс. рублей9. Именно эта значительная разница, а также слишком медленное превращение пластиковых карточек в средство оплаты товаров и услуг и породили на рынке бум платежных терминалов.
В настоящее время участников рынка интересует вопрос о степени насыщения рынка платежных терминалов в Москве. По темпам роста, а также количеству игроков на рынке можно утверждать, что рынок Москвы уже близок к насыщению. Сейчас многие операторские сети проявляют все больший интерес к региональному рынку, который практически не освоен. Следует учитывать тот факт, что в регионах сроки окупаемости терминалов выше, чем в Москве, и поэтому необходимо рассчитывать на более длительную амортизацию оборудования.
В 2009 году рынок сенсорных киосков разделился на два сегмента: имиджевое направление информационных киосков и более утилитарное направление киосков самообслуживания. К киоскам самообслуживания относятся платежные терминалы, контент-киоски, фотокиоски и банковские терминалы.
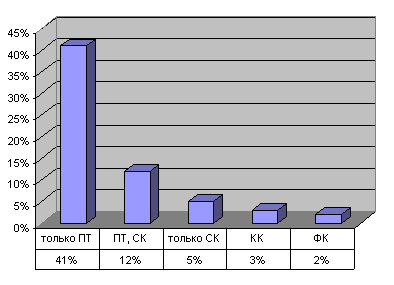
По результатам исследований, проведенных Kiosks, 41% компаний, работающих на Российском рынке сенсорных киосков, поставляют только платежные терминалы и комплексные решения для приема платежей. 12% - занимаются производством платежных терминалов и сенсорных киосков разного назначения, 5% - поставляют только сенсорные киоски разного назначения, 3% компаний специализируются на производстве и продаже контент-киосков и разработке программного обеспечениядля них, 2% компаний занимаются производством фотокиосков10.
В 2009 году наиболее активно развивающимся оставалось направление платежных терминалов Это обусловлено как быстрым ростом рынка приема платежей, так и желанием предпринимателей инвестировать свободные средства в бизнес, который является довольно доходным и не требует больших начальных капиталовложений.
§ 3. Основные тенденции
За последние несколько лет активное проникновение услуг мобильной связи и бум на рынке потребительского кредитования привели к тому, что миллионы потребителей имеют потребность ежемесячной оплаты услуг. Стадию насыщения рынка платежных терминалов в Москве можно прогнозировать к 2007-2008 гг. Сейчас еще возможен выход новых компаний в сегмент ПТ, но после 2007 года новым игрокам станет сложно конкурировать с действующими сетями терминалов. На сегодняшний день ярко выражено стремление владельцев терминалов и операторских сетей максимально быстро занять наиболее привлекательные места для установки терминального оборудования. Этим фактом, а также отсутствием законодательного регулирования в сфере оплаты услуг через платежные терминалы можно объяснить наибольшую востребованность оборудования в среднем и нижнем ценовом диапазонах (от 70 тыс. руб. до 150 тыс. руб.). После насыщения рынка платежных терминалов в Москве, а также в ходе дальнейшей конкурентной борьбы начнется так называемая "вторая волна", характеризующаяся заменой парка оборудования на модели с расширенными функциональными возможностями. Активное развитие рынка будет продолжаться в регионах.
Рейтинг популярности услуг, предоставляемых через платежные терминалы, выглядит так11:
оплата сотовой связи, Интернет, спутникового телевидения,
погашение кредита,
оплата коммунальных услуг,
перевод средств во вклад и на другие счета,
оплата за стационарный телефон (в перспективе).
Как было отмечено выше, в настоящее время терминалы моментальной оплаты чаще всего используются для осуществления платежей за мобильную связь, интернет, кабельное телевидение. Но это лишь начало. В связи с ростом платежеспособности населения, растет потребность в сервисах, обеспечивающих оплату различных услуг и товаров, что открывает огромные возможности для платежных терминалов. Ситуация на рынке складывается так, что с появлением значительного количества новых игроков и усилением конкурентной борьбы, возникает необходимость расширения списка предоставляемых услуг. Уже сейчас на рынке реализованы большинство из таких сервисов, как погашение потребительских кредитов, оплата междугородней связи, пополнение банковских счетов, бронирование и продажа билетов, оплата коммунальных услуг, продажа сотового контента (различные мелодии, картинки, игры), печать фотографий с мобильного телефона через Bluetooth. и др. Как альтернативу развития сетям моментальной оплаты в будущем рассматривают универсальную систему оплаты услуг через Интернет с использованием пластиковых карт. Преимущества данной системы перед терминалами самообслуживания состоит в отсутствии комиссии по основным операторам услуг и возможностью быстро и не выходя из офиса или квартиры осуществить необходимые платежи. Данный вид услуг будет активно развиваться и составит конкуренцию владельцам терминальных сетей. Количество пользователей услугами платежных Интернет-систем будет зависеть от общего развития системы оплаты товаров и услуг через платежные карты.
На данный момент основные проблемы, неурегулированные законодательно, связанны с налогообложением и использованием фискальных регистраторов. Сейчас большинство платежных терминалов, имеющихся на рынке не оборудованы фискальными регистраторами. Это объясняется тем, что в Государственном реестре контрольно-кассовой техники отсутствует раздел фискальных регистраторов, предназначенных для использования в платежных терминалах. После открытия реестра владельцы терминалов без ККМ подвергнутся штрафным санкциям, в соответствие с законом 54-ФЗ, по которому при осуществлении денежных расчетов необходимо применение ККТ. Проект поправок к закону 54-ФЗ находится на согласовании, и, ориентировочно, к концу 2006 г. будет законодательно закреплена необходимость установки фискальных регистраторов в платежных терминалах. В настоящее время также наблюдается активный интерес представителей банковского сектора к возможностям предоставлять услуги по погашению банковских кредитов, оплате коммунальных услуг и др. Данная ситуация сложилась в результате внесения поправок к закону "О банках и банковской деятельности" представителями Комитета Госдумы по кредитным организациям и финансовым рынкам. Принятие данных поправок позволит небанковским организациям осуществлять прием платежей за коммунальные и прочие услуги. В июле 2006 г. депутаты Госдумы рассмотрели во втором чтении поправки к данному закону, по которым прием коммунальных и иных платежей останется отнесенным к банковским операциям, но одновременно будет разрешен прием данных видов платежей небанковским организациям.
В связи с этим, банковские организации будут конкурировать за прием платежей от населения с ритейлерами и операторами терминальных сетей.
Сейчас происходит активное развитие рынка многофункциональных банковских устройств. Перед банкирами стоят три основные задачи12:
расширить сеть многофункциональных устройств,
упростить совершение операций,
позволить проводить операции не только держателям карт, но и всем желающим.
Основной поток операций приходится на терминальные устройства, установленные в банковских офисах, а также на территории крупных торговых и развлекательных комплексов. Следует отметить, что рынок банковского терминального оборудования будет активно развиваться в результате создания крупнейших российских межбанковских платежных систем, которые будут интегрировать усилия российских банков и владельцев терминальных сетей по созданию индустрии обслуживания массовых ежедневных платежей населения.
Несмотря на законодательную неопределенность, владельцев терминальных сетей с каждым днем становится все больше. Конкуренция среди них обостряется, и в конечном итоге приводит к снижению доходности бизнеса и оттоку желающих влиться в него. В связи с этим производители терминалов уже продумывают пути диверсификации своего бизнеса: производство банковских киосков самообслуживания, контент-киосков, фотокиосков, автоматических терминалов для обмена валют, копировальных автоматов, вендингового оборудования.
Для повышения доходности терминальной сети владельцы начали расширять список принимаемых платежей за счет добавления возможностей оплаты коммунальных услуг, междугородней связи, погашения потребительских кредитов, пополнения банковских счетов, денежные переводы. Некоторые из этих операций относятся к банковским, в связи с чем владельцы платежных сетей рассматривают возможность вступления в альянс с банками для расширения функциональности своей терминальной сети за счет добавления возможности проведения финансовых транзакций через платежные терминалы. Банки в свою очередь заинтересованы в развитии своей розничной сети, поэтому, вероятно, сочтут сотрудничество с платежными сетями выгодным.
Некоторые владельцы считают, что для повышения конкурентоспособности потребуется модификация обычных платежных терминалов во многофункциональные киоски, позволяющие не только принимать платежи, но и продавать цифровой контент, печатать фотографии, бронировать билеты.
Еще одной тенденцией стало стремление владельцев платежных терминалов вытеснить конкурентов из наиболее доходных мест. Для этого арендодателям предлагаются суммы, которые не соответствуют реальной стоимости аренды данного места. Арендодатели, в свою очередь, в соответствии с растущим спросом на места для терминалов, повышают стоимость этих мест. Так как стоимость мест в помещениях продолжает расти, владельцы терминальных сетей ориентируются на установку уличных терминалов. Пока морозоустойчивые и влагонепроницаемые аппараты предлагают лишь немногие производители (“Штрих-М”, “ОСМП”, “МПЗ”, “Регионкомплект”, “SFOUR”) и стоимость их довольно высока по сравнению с терминалами для помещений. Но уличный терминал собирает платежей на 40-50% больше, чем установленный под крышей и позволяет владельцу экономить на арендной плате.
“Вторжение” производителей игорного оборудования. Выход на рынок платежных терминалов крупных производителей игорного оборудования придал ему динамики и принес еще большую популярность. В короткий промежуток времени о выпуске платежных терминалов объявили компании Igromir, SmartGames, Уникум, Честная игра, Легкая игра. Обладая хорошими производственными мощностями и используя годами отлаженные технологии, производители игорного оборудования, возможно, вытеснят с рынка мелкие компании, занимающиеся сборкой и продажей терминалов.
§ 4. Региональная детализация
По сравнению со столичными рынками (Москва, Санк-Петербург) освоение региональных рынков идет менее активно. Отчасти это связано с тем, что в регионах плательщики предпочитают терминалам личное общение с кассиром. Поэтому даже в крупных городах количество установленных терминалов не превышает 1000, а сроки их окупаемости доходят до 2-2,5 лет13.
Санкт-Петербург и северо-западный регион. Петербургский рынок развивается активнее московского. Средний оборот терминала здесь выше, чем в Москве. По мнению, Алексея Молчановского, начальника отдела продвижения компании "Элекснет", это объясняется тем, что доля оплаты банковских услуг в петербургских сетях составляет около 50 %, в Москве они занимают лишь до 10 % от всех видов платежей.
По сообщениям региональных СМИ главной движущей силой рынка на Северо-Западе являются крупные платежные сети (ОСМП, Элекснет, Парнет Экспресс, Cyberplat, E-port).
В Петербурге работает до 20 платежных сетей, которым принадлежит около 2 тысяч терминалов. Объем принимаемых платежей - примерно $250 млн в год. По оценке Дмитрия Гордина, руководителя петербургского филиала «ОСМП», петербургский рынок приема платежей через автоматы самообслуживания заполнен на 60 %.
Владельцы платежных сетей считают рынок Северо-Запада достаточно перспективным. По словам генерального директора компании "Парнет Экспресс" (торговая марка I-box) Владимира Журбилова наблюдается постоянный рост числа клиентов, пользующихся платежными терминалами.
Вместе с тем прослеживается тенденция снижения доходности платежного бизнеса. По мнению Дениса Кускова, генерального директора ИАА "Неделя сотовых технологий", доходы операторов терминалов за 2 года существования этого бизнеса в Санкт-Петербурге сократились в 3-5 раз из-за конкуренции и роста ставок аренды14.
В противоположность мнению Алексея Молчановского исполнительный директор компании Cyberplat Владимир Кузнецов считает, что рынок платежных терминалов в Санкт-Петербурге развивается медленнее московского рынка. В Москве концентрация платежных терминалов (то есть количество терминалов на единицу торговой площади) значительно больше, чем в Петербурге. По его мнению, это связано с особенностями местного рынка, точнее с ментальностью жителей северной столицы, которые привыкли пополнять свои лицевые счета в билинговых системах операторов мобильной связи без взимания дополнительной комиссии. В Москве же взимание комиссии с плательщика практиковалось везде (за исключением федеральных дилерских сетей). При этом Владимир Кузнецов отмечает динамику роста точек приема платежей с помощью терминалов самообслуживания, которая в северной столице имеет тенденцию к устойчивому росту.
По данным газеты www.expert лидерами рынка платежных терминалов в Северо-Западном регионе в 2006 году стали компания ОСМП и “Элекснет СПб”. Платежная ситема CyberPlat в течение 2006 года активно развивала этот сектор рынка в Северо-Западном регионе. В 2007 году планируется установка платежных терминалов CyberPlat на все заправки городской сети "Петербургской топливной компании" (110 станций в Санкт-Петербурге и Ленобласти).
Среди крупных участников рынка, работающих в Северо-Западном Федеральном округе, следует отметить Петербургский филиал e-port и представительство этой платежной системы в Сыктывкаре.
Кроме того, на петербургском рынке свои сети развивают “Унисенсор” (торговая марка “Уникасса”) , “Парнет Экспресс” (торговая марка I-box), “Мегакасса” (“Новые платежные системы”, “Универсальная Финансовая Система”.
В 2008-2009 годах петербургский рынок переживал новый этап развития – число игроков выросло в несколько раз. Появилось много новых платежных сетей. Некоторые из них организованы на базе собственной ПС. К ним относится пока небольшая сеть платежной системы “SAPSAN”. Основное направление деятельности компании - разработка программных решений в области электронной коммерции. Флагманским продуктом компании является Автоматизированная Клиринговая Система “SAPSAN” - универсальная система взаиморасчётов между поставщиками актуальных услуг и сервисов, плательщиками и дилерами, осуществляющими сбор платежей. Компания имеет собственный процессинговый центр, позволяющий дилерам принимать платежи с использованием специализированного программного обеспечения для платёжных терминалов самообслуживания, персонального компьютера, GPRS POS-терминалов, банкоматов и систем Интернет-банкинга. На сегодняшний день имеется около сорока собственных и дилерских точек в Санкт-Петербурге, Ленинградской и Новгородской областях. В десяти из них, расположенных в Санкт-Петербурге, установлены платежные киоски.
Все крупные игроки убеждены, что емкость рынка платежных терминалов в Петербурге очень велика. Более того, они прогнозируют дальнейший активный рост рынка. Заместитель генерального директора “Элекснет-СПб” Андрей Язев утверждает, что в отношении “развития на нем платежных систем, подобных нашей, это даже условно бесконечный рынок”. По его словам, в некоторых местах уже приходится устанавливать по несколько аппаратов, так как пропускной способности одного часто просто не хватает. Генеральный директор компании “Унисенсор” Константин Сивцов также уверен, что потенциал местного рынка приема платежей огромен: “Вот уже год, как мы фиксируем стабильный прирост операций через нашу систему как минимум на 15% в месяц”, – говорит Сивцов.
Среди крупных прозводителей терминалов, расположенных в Санкт-Петербурге, можно отметить СКБ ВТ "Искра" и “Диалектика-Сенсорный мир”.
Екатеринбург и уральский регион. По данным Upmonitor платежные терминалы в Екатеринбурге появились в 2005 году. К концу 2006 года их было около 500. Кроме представительств платежных систем федерального уровня в Екатеринбурге работают локальные платежные сети ЗАО “Мобильные городские платежи - Екатеринбург” и “МОБИОНИКА”. Владельцы региональных платежных сетей уверены, что рынок платежных терминалов в Екатеринбурге будет расти еще 5 лет, а в дальнейшем потребуется диверсификация бизнеса. Рассматриваются варианты совмещения платежных терминалов с контент-киосками. По статистике, собранной владельцами екатеринбургских платежных сетей услугами платежных терминалов пользуются 5% - 10% от общего числа граждан в зависимости от места установки терминала. Средний платеж – около 100 рублей, среднее количество платежей в день – 200, средняя стоимость аренды места под