Разработка мероприятий по совершенствованию системы маркетинга А0 "Роботрон"
Таблица 6.
Расчёт показателей оценки деловой активности предприятия
| Наименование показателя (статьи баланса) | Номер строки (из отчётной формы) | значения | Абсолютное изменение | |
| На начало года | На конец года | |||
| 1. объём реализации | Стр. 010 | 988 | 9296 | +8308 |
| 2. сумма всех активов | Стр. 490 | 2138 | 5100 | +2962 |
| 3. первоначальная стоимость основных средств | Стр. 010 | 56 | 193 | +137 |
| 4. текущие активы | Стр. 460 | 2082 | 4916 | +2834 |
| 5. запасы и затраты | Стр. 460 | 1851 | 4422 | +2571 |
| 6. дебиторская задолженность | Стр. (320-430) +стр. 200 | – | – | – |
| 7. легкореализуемые активы | 233 | 457 | +224 | |
| 8. источники собственных средств | Стр. 600 | 1004 | 1288 | +284 |
| 9. оборачиваемость: | ||||
| а) всех активов, стр. 1 : стр. 2 | 0,46 | 1,82 | +1,36 | |
| б) основных фондов, стр. 1 : стр. 3 | 17,64 | 48,16 | +30,52 |
|
| в) текущих активов, стр. 1 : стр. 4 | 0,48 | 1,89 | +1,41 |
|
| г) запасов и затрат, стр. 1 : стр. 5 | 0,53 | 2,10 | +1,57 |
|
| д) дебиторской задолженности, стр. 1 : стр. 6 | ||||
| е) легкореализуемых активов, стр. 1 : стр. 7 | 4,24 | 20,34 | + 16.1 | 0,98 | 7,21 | +6,23 |

Формирование рентабельности предприятия.
Уровень рентабельности предприятия изменяется при следующих условиях: увеличение объёма реализации и уменьшения источников средств; росте реализации продукции с помощью рекламы; повышении конкурентоспособности продукции; уменьшении источников собственных средств за счёт займов; увеличении прибыли за счёт снижения затрат; уменьшении затрат за счёт организационно-технических мероприятий. Изучение этих условий требует углубления анализа объема реализации и затрат./21/
Собственные оборотные средства АО «Роботрон» формируются за счет собственного капитала предприятия (уставный капитал, накопительная прибыль и др.). Обычно величина собственного оборотного капитала определяется как разность между итогом разделов 4 и 5 пассива баланса и итогом раздела 1 актива баланса (собственные средства минус всеоборотные активы). /51/
Для нормальной обеспеченности хозяйственной деятельности оборотными средствами величина их устанавливается в пределах 1/3 величины собственного капитала. Собственные оборотные средства находятся в режиме постоянного пользования.
Потребность предприятия в собственном оборотном капитале является объектом планирования и отражается в его финансовом плане.
Вопрос об источниках формирования оборотных средств важен еще с одной позиции. Конъюнктура рынка постоянно меняется, поэтому потребности предприятия в оборотных средствах не стабильны. Покрыть эти потребности только за счет собственных источников становится практически невозможным. Привлекательность работы предприятия за счет собственных источников уходит на второй план. Опыт показывает, что в большинстве случаев эффективность пользования заемных средств оказывается более высокой, чем собственных. Поэтому основной задачей управления процессом формирования оборотных средств является обеспечение эффективности привлечения заемных средств.
Структура источников формирования оборотных средств охватывает:
- собственные источники;
- заемные источники
- дополнительно привлеченные источники.
Итак, финансовое обеспечение хозяйственной деятельности сопровождается привлечением заемных источников: банковских и коммерческих кредитов, займов, инвестиционного налогового кредита, инвестиционного вклада работников предприятия, облигационных займов. Банковские кредиты предоставляются в форме инвестиционных (долгосрочных) кредитов или краткосрочных ссуд.
Наряду с банковскими кредитами источниками финансирования оборотных средств являются также коммерческие кредиты других предприятий и организаций, оформление в виде займов, векселей, товарного кредита и авансового платежа.
Механизм формирования и использования оборотных средств оказывает активное влияние на ход производства, выполнение текущих производственных и финансовых планов.
Расширение объемов производства и реализации продукции, завоевание новых рынков сбыта, т.е. сферы обращения капитала предприятия, должно обеспечиваться оборотными средствами планомерно и наиболее рационально, экономно, т.е. минимальной величиной оборотных средств.
В этом состоит главная задача менеджеров, ответственных за планирование и организацию эффективного использования оборотных средств.
Оборотные средства участвуют в кругообороте в двух его сферах: в сфере производства и в сфере обращения.
Оборотные средства должны обеспечивать непрерывность процесса производства. Поэтому состав и размер потребности предприятия в оборотных средствах определяется не только потребностями производства, но и потребностями обращения.
Норматив собственных оборотных средств каждого предприятия определяется следующими основными показателями:
объемом производства и реализации продукции;
затратами на производство, хранение и реализацию продукции;
нормами запаса оборотных средств по отдельным видам товарно-материальных ценностей и затрат, выраженных в днях.
Анализ изменений прибыли, оборотного капитала и денежных средств рассмотрим на примере следующих исходных данных (таблица 7 и 8)./51/
Таблица 7
Динамика изменений прибыли, оборотного капитала
и денежных средств (млн.руб)
| ПОКАЗАТЕЛИ | СУММА |
|
Состояние на начало отчетного периода Запасы Дебиторы Кредиторы Основные средства |
600 85 160 1137 |
|
Операции за отчетный период Реализация Расчеты с поставщиками Расходы по оплате труда Приобретение основных средств Начислено амортизации |
4137 438 1950 889 969 |
|
Состояние на конец периода Запасы Дебиторы Кредиторы Основные средства |
653 94 284 1304 |
Анализ взаимосвязи движения прибыли, оборотного капитала и денежных средств (таблица 8)./21/
Таблица 8
Динамика взаимосвязи движения прибыли,
оборотного капитала и денежных средств
(млн.руб)
| Прибыли убытки | Оборотный капитал | Денежные средства | |
|
Поступление средств реализация продукции прирост запасов денежные средства |
4137 - - |
4137 53 - |
- - 4128 |
|
Расходы материальные затраты закупки материалов оплата материалов оплата труда приобретение основных средств амортизация |
509 - - 1950 - 969 |
- 562 - 1950 889 - |
- - 438 1950 889 - |
|
Чистые поступления (расход) средств |
709 |
789 |
851 |
В рассмотренном примере приток оборотного капитала является результатом полученной прибыли - 709 млн. рублей + начисленной амортизации 969 млн. рублей - затраты на приобретение основных средств в сумме 889 млн. рублей.
Чистый приток средств в сумме 851 млн. рублей образовался в результате сальдирования суммы притока и оттока средств. Приток средств образовался за счет прибыли (969 млн. рублей), амортизация (696 млн. рублей), роста кредитной задолженности (9124=284-160).
Отток денежных средств вызван приобретением основных средств (889 млн. рублей), ростом запасов на сумму 53 млн. рублей (653-600), ростом дебиторской задолженности на сумму 9 млн. рублей (94-85).
Данные бухгалтерского учета содержат информацию для изыскания резервов снижения себестоимости продукции в части рационального использования материалов, снижения норм расхода, обеспечения надлежащего хранения материалов, их сохранности.
Необходимыми условиями правильной организации учета выпускаемой продукции являются:
а) правильная организация складского хозяйства;
б) наличие инструкции по учету материалов;
в) правильная группировка (классификация) материалов;
г) разработка номенклатуры материалов.
Как известно, бухгалтерский учет должен обеспечить контроль за остатками, поступлением и расходами производственных запасов на складе, что является важнейшим условием сохранения собственности предприятия.
Рассмотрим баланс АО «Роботрон» (таблица 9)./51/
Таблица 9
Бухгалтерский баланс на 1 января отчетного периода
(млн.руб)
| № сч. | АКТИВ | СУММА | № сч. | ПАССИВ | СУММА |
| 01 | Основные средства | 490900 | 02 | Износ осн. средств | 98180 |
| 04 | Нематериальные активы | 76436 | 05 | Износ НМА | 25479 |
| 10/1 | Материалы | 291488 | 13 | Износ МБП | 142162 |
| 10/3 | Топливо | 28352 | 64 | Авансы полученные | 211360 |
| 10/5 | Запасные части | 202144 | 67 | Расчеты по внебюд-жетным платежам | 10354 |
| 12/1 | МБП в запасе | 156386 | 68/1 | Налог на прибыль | - |
| 12/2 | МБП в эксплуатации | 284324 | 68/2 | НДС к уплате в бюджет | 46878 |
| 19/3 | НДС по приобретенным матер. ресурсам | 2131 |
68/3 |
Подоходный налог | 79360 |
| 19/4 | НДС по приобретенным МБП | 1982 | 68/4 | Налог на содержание соц.сферы | 8454 |
| 0 | Основное производство | 183266 |
69/1 |
Пенсионный фонд России | 108626 |
| 4 | Готовая продукция | 223457 | 69/2 | Фонд социального страхования | 20227 |
| 550 | Касса | 1785 | 69/3 | Фонд обязательного мед. страхования | 13485 |
| 551 | Расчетный счет |
587360 |
69/4 |
Фонд занятости |
5618 |
| 62 | Расчеты с покупателями и заказчиками | 168290 | 70 | Расчеты по оплате труда | 39842 |
| 71 | Расчеты с подотчетными лицами | 2929 | 76 | Расчеты с кредиторами | 15627 |
|
76 |
Расчеты с дебиторами | 5386 | 80 |
Прибыли и убытки (прибыль) |
128384 |
|
81/1 |
Платежи в бюджет из прибыли | 38515 | 85 | Уставный капитал |
1000000 |
|
88/1 |
Использование прибыли на другие цели | 89869 | 87/1 | Добавочный капитал | 86324 |
| 88/2 | Нераспределенная прибыль прошлых лет | 436000 | |||
| БАЛАНС | 2835000 | БАЛАНС | 2835000 |
Выборочно с кредита счета в дебет счетов:
|
с кредита счета в дебет счета |
40 | 46 | 62 | Итого |
| 50 “Касса” | 1800 | 1800 | ||
| 51 “Расчетный счет” |
120000 34000 |
154000 | ||
| 46 “Реализация” | 26630 | 26630 | ||
| 62 “Расчеты с покупателями и заказчиками” | 283584 | 283584 | ||
| 64 “Авансы полученные” | 72000 | 72000 | ||
| Итого | 26630 | 283584 | 227800 | 538014 |
Учет финансовых результатов представлен в таблице 10.
Таблица 10
| № | Наименование показателя | Сумма |
| 1 | Валовая выручка за отчетный месяц без НДС | 236320 |
| 2 | Себестоимость реализованной продукции (работ, услуг) | 163590 |
| 3 | Финансовый результат Прибыль (+) Убыток (-) | +72730 |
Расчет по распределению прибыли за отчетный год представлен в таблице 11./51/
Таблица 11
Распределение прибыли за отчетный период
( млн.руб)
|
№ /п |
Содержание операции | Сумма |
| 1. | Валовая выручка за отчетный год | 55293120 |
| 2. | Себестоимость реализованной продукции | 52614450 |
| 3. | Балансовая прибыль от реализации продукции | 2678670 |
| 4. | Внереализационные доходы | - |
| 5. | Итого балансовая прибыль | 2678670 |
| 6. | Налоги и сборы относящиеся на финансовые результаты | 2489277 |
| 7. | Балансовая прибыль подлежащая налогообложению | 189393 |
| 8. |
Ставка налога на прибыль (35%) в том числе: Федеральный бюджет (13%) Территориальный бюджет (22%) |
35% 13% 22% |
| 9. |
Сумма налога на прибыль всего: в том числе: Федеральный бюджет (13%) Территориальный бюджет (22%) |
66288 24622 41666 |
| 110. | Сумма прибыли остающейся в распоряжении предприятия | 123105 |
Анализ состава и размещения активов предприятия рассмотрим в таблице 12.
Таблица 12
Размещение активов предприятия АО «Роботрон»
| Активы | На начало периода | На конец периода | Изменения | |||
| Млн.руб | % | Млн.руб | % | Млн.руб | % | |
| Нематериальные активы | 50028 | 2,2 | 50957 | 1,6 | +929 | -0,6 |
| Основные средства | 478042 | 20,9 | 404239 | 12,9 | -73803 | -8,0 |
| Долгосрочные финансовые вложения | - |
- |
- |
- |
- |
- |
| Краткосрочные финансовые вложения | - |
- |
- |
- |
- |
- |
| Прочие внеоборотные активы | - |
- |
- |
- |
- |
- |
| Оборотные активы | 1758406 | 76,9 | 2687323 | 85,5 | +928917 | +8,6 |
| Убыток | ||||||
| Баланс | 2286476 | 100 | 31425198 | 100 | +856043 | - |
Темп прироста реальных активов характеризует интенсивность наращивания имущества предприятия./43/
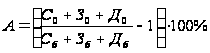
где А – темп прироста реальных активов, процентов;
С – основные средства и вложения без торговой наценки, нематериальных активов, использованной прибыли;
З – запасы и затраты;
Д – денежные средства, расчеты и прочие активы без учета использованных заемных средств;
б – предыдущий базисный период;
0 – отчетный период.
А= {404239+ 2687323}/ {478042+1758406} * 100%=72,3
По результатам расчетов видно, что активы предприятия за год возросли на 856043 млн.руб., с 2286476 млн. руб. до 3142519 млн.руб. или на 72,3%.
Необходимо отметить, что основные средства значительно сократились по сравнению с прошлым периодом: на 73803 млн. руб, в связи с чем сократился их удельный вес в валюте баланса на 8%.
Стоимость нематериальных активов незначительно увеличилась за отчетный период (на 929 млн. руб.), однако удельный вес НМА в валюте баланса сократился на 0,6%.
Следовательно, предприятие больше не вкладывает средства в основные фонды и нематериальные активы, а направляет их в оборотные активы, которые суммарно возросли по сравнению с предыдущим периодом на 928917 млн.руб, или на 8,6%.
Следующим этап проведение анализа финансовой устойчивости предприятия АО «Роботрон».
Рассмотрим таблицу 13./51/
Таблица 13
Анализ финансовой устойчивости АО «Роботрон»
| № | Показатели | Начало отчетного периода | Конец отчетного периода | Изменение |
| 1 | Источники собственных средств (капитал и резервы) | 1262040 | 1555560 | +293520 |
| 2 | Основные средства и вложения (внеоборотные активы) | 528070 | 455196 | -72874 |
| 3 | Наличие собственных оборотных средств в обороте (1-2) | 733970 | 1100364 | +366394 |
| 4 | Долгосрочные кредиты и заемные средства | |||
| 5 | Наличие собственных и долгосрочных заемных источников формирования запасов (3+4) | 733970 | 1100364 | +366394 |
| 6 | Краткосрочные кредиты и займы | |||
| 7 | Общая величина основных источников формирования запасов и затрат (5+6) | 733970 | 1100364 | +366394 |
| 8 | Общая величина запасов и затрат | 1158662 | 2249560 | +1090898 |
| 9 | Излишек (недостаток) собственных оборотных средств (3-8) | - 424692 | -1149196 | -724504 |
| 10 | Излишек (недостаток) собственных и долгосрочных заемных источников формирования запасов и затрат (5-8) | - 424692 | -1149196 | -724504 |
| 11 | Излишек или недостаток общей величины основных источников формирования запасов и затрат (7-8) | - 424692 | -1149196 | -724504 |
Таким образом видно, что на начало и на конец периода финансовая ситуация на предприятии недостаточно стабильна. На конец периода недостаток собственных и долгосрочных заемных источников формирования запасов и затрат составил 1149196 млн.руб., и возрос по сравнению с предыдущим периодом на 724504 млн.руб. Если данная тенденция будет сохраняться, то предприятие может оказаться на грани банкротства.
Далее произведем расчет трехкомпонентного показателя финансовой ситуации./43/
Излишек или недостаток собственных оборотных средств:
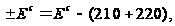 где
Ес=4п-1а-3а
на начало Е = (1262040 - 528070) - 1158662 = - 424692
на конец Е = (1555560 - 455196) - 2249560 = -1149196
в обоих
случаях
 ,
равен 0.
Излишек или недостаток собственных и долгосрочных заемных источников формирования запасов и затрат:
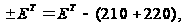 где
Ет=4п-1а-3а+5п
на начало Е =(1262040 - 528070) - 1158662 = - 424692
на конец Е =(1555560 - 455196) - 2249560 = -1149196
в обоих
случаях
 ,
равен 0.
Излишек или недостаток общей величины основных источников формирования запасов и затрат:
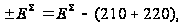 где
ЕS=4п-1а-3а+5п+610
на начало Е = (1262040 - 528070) - 1158662 = - 424692
на конец Е = (1555560 - 455196) - 2249560 = -1149196
в обоих
случаях
 ,
равен 0.
Оценка финансовой устойчивости предприятия.
1. Коэффициент автономии (Кавт):
на начало периода: Кавт= 1262040 : 2286476 = 0,6
на конец периода: Кавт =1555560 : 3142519 = 0,5
Кавт.<0,6, что означает, что предприятие не может покрыть обязательства за счет собственных средств.
2. Коэффициент соотношения собственных и заемных средств:
на начало периода: Кз= =1 - 0,6 = 0,4
на конец периода: К.з =1 - 0,5 = 0,5
Следовательно, предприятие живет за счет собственных средств, так как коэффициент меньше 1 вложений в актив.
3.Коэффициент мобильности собственных средств (Кмоб):
на начало периода: Кмоб= 733970 : 1262040=0,6
на конец периода: К.моб =1100364 : 1555560=0,7
Этот коэффициент показывает сколько средств находится в обороте предприятия.
4. Коэффициент соотношения внеоборотных и собственных средств:
на начало периода: К= 528070 : 1262040=0,42
на конец периода: К.=455196 : 1555560=0,29
Коэффициент соотношения внеоборотных и собственных средств показывает рост на 0,13 обеспеченности внеоборотных средств собственными средствами.
Анализ деловой активности предприятия АО «Роботрон» выглядит следующим образом (таблица 14).
Таблица 14
Анализ деловой активности предприятия
| Коэффициенты деловой активности | На начало | На конец | Изменения |
| Коэффициенты общей оборачиваемости капитала | 21,2 | 17,6 | -3,6 |
| Коэффициент оборачиваемости мобильных средств | 27,5 | 20,6 | -6,9 |
| Коэффициент оборачиваемости материальных оборотных средств | 41,8 | 24,6 | -17,2 |
| Коэффициент оборачиваемости готовой продукции | 423,4 | 280,9 | -142,5 |
| Коэффициент оборачиваемости дебиторской задолженности | 323,2 | 239,8 | -83,4 |
| Средний срок оборота дебиторской задолженности | 1,1 | 1,5 | +0,4 |
| Коэффициент оборачиваемости кредиторской задолженности | 47,3 | 34,8 | -12,5 |
| Средний срок оборота кредиторской задолженности | 7,7 | 10,5 | +2,8 |
| Фондоотдача основных средств и прочих внеоборотных активов | 91,7 | 121,4 | +29,7 |
| Коэффициент оборачиваемости собственного капитала | 38,4 | 35,5 | -2,9 |
Расчет коэффициентов:
К1= выручка от реализации/ валюта баланса
на начало отчетного периода: 48419984 : 2286476 =21,2
на конец отчетного периода: 55293120 : 3142519 = 17,6
К2= выручка от реализации/ стр.290
на начало: 48419984: 1758406 = 27,5
на конец: 55293120: 2687323 = 20,6
К3= выручка от реализации/ стр.210+220
на начало: 48419984: 1158662 = 41,8
на конец: 55293120: 2249560 = 24,6
К4= выручка от реализации/ стр.215
на начало: 48419984: 114354 = 423,4
на конец: 55293120: 196827= 280,9
К5= выручка от реализации/ стр.240
на начало: 48419984: 149793= 323,2
на конец: 55293120 : 230617 = 239,8
К6= 365 : К5
на начало: 365: 323,2 = 1,1
на конец: 365 : 239,8 = 1,5
К7= выручка от реализации/ стр.620
на начало: 48419984:1024436=47,3
на конец: 55293120:1586959=34,8
К8= 365 : К7
на начало: 365: 47,3=7,7
на конец: 365 : 34,8 = 10,5
К9= выручка от реализации/ стр.190
на начало: 48419984:528070=91,7
на конец: 55293120 : 455196=121,4
К10= выручка от реализации/ стр.490
на начало: 48419984: 1262040=38,4
на конец: 55293120 : 1555560=35,5
Из приведенного выше анализа деловой активности предприятия установлено, что его деловая активность снизилась практически по всем позициям, замедлилась оборачиваемость капитала по сравнению с предыдущим периодом деятельности. Коэффициент общей оборачиваемости капитала снизился на 3,6, скорость оборота материалов и денежных средств - на 17,2, коэффициент оборачиваемости готовой продукции - на 142,5, коэффициент оборачиваемости дебиторской задолженности - на 83,4. Средний срок оборота дебиторской задолженности увеличился на 0,4; кредиторской задолженности-на 2,8. Эффективность использования основных средств и прочих внеоборотных активов несколько увеличилась за период (на 2,9). Однако в целом налицо тенденция к снижению оборачиваемости средств у данного предприятия.
Анализ рентабельности капитала предприятия АО «Роботрон» представлен в таблице 15./51/
Таблица 15
Анализ рентабельности АО «Роботрон»
| № | Показатели | Прош. год | Отчет. год | Изменения |
| 1 | Балансовая прибыль (млн.руб.) | 3836 | 2679 | -1157 |
| 2 | Прибыль от реализации | 3836 | 2679 | -1157 |
| 3 | Выручка (млн.руб.) | 48419 | 55293 | +6874 |
| 4 | Балансовая прибыль в % к выручке | 7,9 | 4,8 | -3,1 |
| 5 | Средний остаток оборотных средств | 1758 | 2687 | +929 |
| 6 | Среднегодовая стоимость осн. фондов | 478 | 404 | -74 |
| 7 | Среднегодовая стоимость НМА | 50 | 50,9 | +0,9 |
| 8 | Собственные оборотные средства | 734 | 1100 | +366 |
| 9 | Общая сумма капитала | 1262 | 1555 | +293 |
| 10 | Коэффициент оборачиваемости оборотных средств, обороты | 27,5 | 20,6 | -6,9 |
| 11 | Фондоотдача нематериальных активов | 968,3 | 1086,3 | +118,0 |
| 12 | Уровень рентабельности собственного капитала, % | 303,9 | 172,3 | -131,6 |
| 13 | Рентабельность нематериальных активных фондов, % | 7672,0 | 5263,2,0 | -2408,8 |
| 14 | Рентабельность основных фондов, % | 802,5 | 663,1 | -139,4 |
| 15 | Рентабельность собственных оборотных средств, % | 218,2 | 243,5 | +25,3 |
Рассмотрев данные, полученные в ходе расчета уровня рентабельности, можно сделать вывод, что по сравнению с предыдущим периодом деятельности рентабельность снизилась по большинству показателей. Это объясняется, первую очередь, уменьшением абсолютной суммы прибыли предприятия за анализируемый период, а также тем фактом, что за отчетный период произошло увеличение балансовой стоимости статей актива баланса и валюты баланса в целом.
При анализе финансово-хозяйственной деятельности предприятия в условиях рыночной экономики мы наблюдаем увеличение актива и пассива бухгалтерского баланса на 856043 руб.
Предприятие АО “Роботрон” в рассматриваемом периоде не пользовалось заемными средствами, следовательно, источником роста капитала для него являются собственные средства.
Недостатком в работе предприятия является низкий уровень его платежеспособности, что может привести к длительной финансовой неустойчивости и даже к банкротству.
Финансовые коэффициенты рыночной устойчивости базируются на показателях рентабельности предприятия, эффективности управления и деловой активности. Поэтому необходимо использовать такие источники финансирования как инвестиции, выпуск своих акций или использовать заемные средства.
При анализе эффективности использования основных фондов наблюдается повышение фондоотдачи основных фондов на 36,1.
Анализ рентабельности дает