Цены и конъюнктура на рынке потребительских товаров
Содержание
1 Конъюнктура рынка продовольственных товаров
1.1 Классификация продовольственных товаров
1.2 Сущность продовольственного рынка
1.3 Структура рынка продовольственных товаров
1.4 Конъюнктура российского рынка продовольственных товаров
2 Цены на рынке продовольственных товаров
2.1 Структура и динамика цен на продовольственную продукцию
2.2 Влияние экономического кризиса на продовольственный рынок
Заключение
Список использованных источников
1 Конъюнктура рынка продовольственных товаров
Продовольственный рынок на любом уровне (федеральном, региональном, локальном) - важнейший структурный элемент воспроизводства рыночного хозяйства, как в аспекте жизнеобеспечения субъектов хозяйствования первичными общественно необходимыми и полезными ресурсами, так и в аспекте эффективного взаимодействия домашних хозяйств, предприятий и государства в сферах и отраслях экономики, связанных с продовольственным комплексом.
Экономическая специфика продовольственного рынка определяется иерархией потребностей, высокой степенью локальности и автономности, институциональной и структурной устойчивостью потребления его товаров, низкой ценовой эластичностью и стратегическим значением на макро-и микроуровне. Роль и динамика рынка продовольствия зависят от его объема, открытости, насыщенности, самообеспеченности, экспортной ориентации, импортной зависимости, степени безопасности, перспектив роста и развития в направлении, необходимом для расширенного воспроизводства хозяйственной системы страны.
Социальная значимость данного рынка повышает и поддерживает его экономическую значимость, обусловливая приоритетность его регулирования на всех уровнях хозяйствования. Границы такого регулирования часто выходят за пределы собственно рыночных отношений.
Спрос на этом рынке может сокращаться под воздействием тех или иных факторов, но лишь до определенных пределов, ограниченных простым воспроизводством индивидов, что и составляет минимальную его границу, даже если предложение сократится до пуля. Это обусловлено автономным характером потребления продовольствия: спрос на продукты питания будет существовать всегда и независимо от предложения.
В условиях циклических и трансформационных кризисов продовольственный рынок, оставаясь самым устойчивым и масштабным, дольше сохраняясь в фазах спада и быстрее оживая в фазах подъема, особенно нуждается в государственном регулировании.
Между тем, в странах, с развитыми рыночными отношениями, государство стремится создать благоприятные условия хозяйствования и поддерживать высокую экономическую конъюнктуру на продовольственном рынке, даже когда индивиды в состоянии обеспечить в соответствии с достаточным уровнем дохода возможность удовлетворения' потребностей в продовольственных товарах.
Продовольственный рынок на всех уровнях нуждается в регулировании как спроса, так и предложения, но в разных границах и разными методами, прямо или опосредованно. В то же время он является, как и любой другой рынок, саморегулирующейся системой и находится в состоянии динамического неравновесия. Стихийное развитие этого рынка приводит к тому, что равновесное состояние на нем устанавливается как результат пересечения бесконечных диспропорций и имеет мгновенный характер.
Это нормально и допустимо для тех товарных рынков, где объектом купли-продажи являются взаимозаменяемые товары, но нежелательно по отношению к тем товарным рынкам, где обращаются товары первой необходимости. Потребность в регулировании продовольственного рынка диктуется соображениями национальной безопасности страны и всех субъектов ее хозяйствования.
Формы регулирования могут быть разными: от прямых административных в экстремальных условиях, до косвенных экономико-правовых, имеющих характер коррекции длительного неравновесия.
Понятие «национальный продовольственный рынок» для такой огромной страны как Россия, состоящей из совершенно разных по своим условиям хозяйствования субъектов представляет собой сложную совокупность региональных продовольственных рынков, развитие которых определяется в большей степени не на макроуровне, а на уровне регионов.
В данной работе мы рассмотрим классификацию продовольственных товаров, конъюнктуру рынка продовольственных товаров России, а также динамику цен на продовольственные товары за последние года и влияние экономического кризиса на цены продовольственных товаров.
1.1 Классификация продовольственных товаров
Классификация (систематика) необходима в любой отрасли науки для упорядочения и систематизации свойств и явлений. Для продовольственных товаров классификация имеет важное значение вследствие большого разнообразия и многочисленности изучаемых объектов.
Согласно учебной классификации все продовольственные товары объединены в девять основных групп. В основе этой классификации может лежит общность товаров по происхождению или по химическому составу, либо по особенностям производства и назначения.
- зерномучные товары – зерно и продукты переработки: муку, крупу, хлебобулочные и макаронные изделия..
- плодоовощные товары включают свежие плоды, овощи и грибы, а также все продукты их переработки.
- крахмалопродукты, сахар и кондитерские изделия: мёд, патока, фруктово-ягодные изделия, шоколад, какао-порошок, карамель, конфеты и мучные кондитерские изделия.
- вкусовые товары включают алкогольные, слабоалкогольные и безалкогольные напитки, чай, кофе, пряности, соль, пищевые кислоты, а также условно табак и табачные изделия. Для товаров этой группы характерны сильно выраженные вкус и аромат или содержание веществ, воздействующих на центральную систему (спирт, кофеин, никотин).
- молочные товары – молоко и все продукты его переработки: творог, сливки, кисло-молочные изделия, масло, сыры и др.
- пищевые жиры включают растительные масла, животные жиры, маргарин.
- мясные товары – это мясо различных животных, птицы и все продукты его переработки: колбасные изделия, мясокопчености, мясные консервы и др.
- яичные товары – яйца и продукты их переработки.
- рыбные товары – рыба и все продукты ее переработки, а также нерыбное водное сырье (крабы, раки, водоросли, моллюски и др.).
1.2 Сущность продовольственного рынка
Продовольственный рынок является неотъемлемым структурным звеном любой рыночной экономики и относится к ресурсному типу рынков (таких же, как рынок любых других ресурсов: энергоносителей, земли, труда, инвестиций;, сырья и т. п.). Необходимо заметить, что из всех рынков ресурсов, при всей их огромной важности для развития экономики, только два - рынок продовольствия и рынок труда - имеют не только экономическое, но, в первую очередь, социальное значение. Следовательно, любое исследование подобных рынков должно проводиться с позиций их социально-экономической значимости.
Подобный подход позволяет определить продовольственный рынок как систему социально-экономических отношений субъектов хозяйствования по поводу производства, обмена, распределения и потребления продуктов питания. Именно последние в конечном счете являются объектом данного рынка и выступают в качестве товара на нем, хотя очевидно, что степень готовности к потреблению (производительному и личному) этих товаров может быть разной. Это обстоятельство делает неизбежным выделение отдельных его сегментов в процессе исследования (сегментацию данного рынка на отдельные относительно самостоятельные субрынки), поскольку спрос и предложение, цены, конкурентная среда, стремление к равновесию и т. п. могут на них устанавливаться по-разному.
Такая «непохожесть» различных сегментов продовольственного рынка связана с различиями субъектов хозяйствования рынка и различными условиями их хозяйствования, поскольку продовольственный рынок эго неотъемлемый структурный элемент всем сельскохозяйственной системы как части национальной экономики, функционирование которого связано с природно-климатическими условиями.
Субъектами продовольственного рынка являются сельхозпроизводители всех форм собственности, перерабатывающие предприятия, оптовые и розничные торговые предприятия, потребители. Другими словами, к субъектам продовольственного рынка можно отнести все предприятия ЛПК, мелких индивидуальных производителей, торговлю и потребителей, то есть всех тех агентов рынка, кто определяет на этом рынке спрос и предложение. Как и любой рынок, рынок продовольствия классифицируется:
1. По объектам предложения (рынок зерна, рынок мяса, рынок молока и т. д.).
2. По географическому положению (местный, региональный, национальный, мировой).
3. По степени ограничения конкуренции (монополистический, олиго-полистический, монопсонический, свободный, смешаный).
4. По характеру продаж (оптовый, розничный).
5. По степени переработки, поставляемой на рынок продукции (сырье, полуфабрикаты, готовый к потреблению продукт).
В соответствии с приведенной классификацией продовольственный рынок подразделяется на субрынки и рыночные сегменты. Сегмент рынка - это часть рынка, представленная его субъектами (потребителями и производителями), объединенными едиными требованиями по отношению к данному товару или услуге.
Например, по объектам предложения субрынок молока может сегментироваться на рынки цельного и сухого молока; по географическому положению - по производителям; по степени ограничения конкуренции - па стихийные и институционально организованные; но характеру продаж – определяться количеством посредников; по степени переработки - ее глубиной. Любые различия, имеющие не единичный, а постоянный характер, позволяют сегментировать продовольственный рынок почти бесконечно.
Другими словами, продовольственный рынок как система социально-экономических отношений по поводу производства обмена, распределения и потребления продуктов питания представляет собой совокупность множества специализированных рынков, что является обстоятельством необычайно важным для нашего исследования: в отличие от государственного регулирования, воздействующего на весь рынок в целом, коррекция (исправление) неравновесных состояний может касаться только отдельных сегментов данного рынка.
1.3 Структура рынка продовольственных товаров
По результатам исследования на 30 из 68 продовольственных рынков в кругу ведущих участников рынка российские компании численно преобладают над иностранными (например, рынок соков или мясной гастрономии). Доля иностранных компаний среди лидеров рынка здесь не превышает 44% общего числа (средняя доля равна 16%), а на 13 рынках среди ведущих игроков они отсутствуют вовсе (например, рынок хлебобулочных изделий или пастеризованного молока).
В четырех рыночных сегментах наблюдается относительное равенство числа иностранных и отечественных производителей среди ведущих игроков. Средняя доля иностранных компаний здесь повышается до 50% (в качестве примера приведем рынок замороженной рыбы и морепродуктов, рынок чая и др.).
Наконец, в 34 сегментах рынков господствуют иностранные компании (например, рынки продуктов быстрого приготовления, рынок плодоовощных консервов и рынок пива). Здесь их доля в числе ведущих игроков составляет не менее 60% (средняя доля равняется 84%), а в 15 сегментах все ведущие участники представлены иностранными компаниями (например, рынок жевательной резинки или рынок сублимированного кофе). Таким образом, доминирование иностранных компаний наблюдается на 50% рынков, включенных в анализ.
В отношении уровня отраслевой концентрации была собрана информация о 65 рынках. На 18 рынках обнаружен относительно низкий уровень концентрации – здесь на одного ведущего игрока приходится менее 10% совокупных продаж при среднем значении, равном 7%. В их число попали, например, рынок мучных кондитерских изделий (печенье, вафли и т.д.) и рынок мясной гастрономии. Средний уровень концентрации (11-20% на одного ведущего игрока при среднем значении 15%) был зафиксирован на 29 рынках. Здесь оказались, среди прочих, рынок макаронных изделий, рынок желтых жиров. А наиболее высокая отраслевая концентрация (более 20% на ведущую компанию при среднем значении 31%) характерна для 18 рынков, среди которых наблюдаем рынки натурального кофе, бананов и др.
1.4 Конъюнктура российского рынка продовольственных товаров
По мнению аналитиков, Россия является одновременно самым крупным, самым быстрорастущим и самым инвестиционно привлекательным потребительским рынком Европы. В 2007 г. рост потребительских расходов составил 32% по отношению к 2006 году. Общий оборот розничной торговли продовольственными товарами в России в 2007 г. оценивается Госкомстатом РФ в 4878 млрд. долларов. В 2007 году розничная торговля развивалась значительно динамичнее, чем в 2006 году. По данным Росстата, прирост оборота розничной торговли составил 15,2%, тогда как в 2006 году - 13,9%.
По оценкам экспертов, в течение I полугодия 2008 года оборот розничной торговли увеличился во всех федеральных округах и практически во всех субъектах России. Наибольший прирост отмечен в Южном федеральном округе – 20%, второе и третье места по темпу роста занимают Приволжский и Уральский ФО – 18% и 17% соответственно.
Региональная структура оборота розничной торговли России отличается существенной неравномерностью: почти половина оборота розничной торговли приходится на 10 субъектов России.
По данным ФСГС РФ, темп роста розничных продаж по продовольственным товарам был значительно ниже в 2007 г.: оборот непродовольственных товаров за 2007 год увеличился на 17,6%, тогда как продовольственных товаров - лишь на 12,3%.
В соответствии с общим ростом российского потребительского рынка растет и меняется в сторону западных стандартов потребления структура потребительской корзины россиян: доля продовольственных товаров уменьшается, в то время как доля потребительских услуг и доля непродовольственных товаров растет. Доля пищевых продуктов в потребительской корзине среднестатистического россиянина снизилась с 45% в 2002 г. до 35% в 2007 г.
Современные форматы розничной торговли продовольственными товарами развиваются намного быстрее, чем продовольственная розница в целом: в 2007 г. рост составил 49.4%.
Удельный вес продажи продовольственных товаров на рынках в обороте розничной торговли представлен на рис. 1:
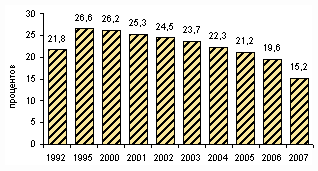
Рис. 1 – Удельный вес продажи продовольственных товаров на рынках в обороте розничной торговли (в фактически действовавших ценах)
Как мы видим, удельный вес продаж продовольственной продукции на рынках неуклонно падает, а значит все большее значение приобретают удругие виды продаж, в том числе и розничные продовольственные сети, на которых мы остановимся подробнее.
Объем розничного рынка России ежегодно растет не менее чем на 20%, что в 2,5 раза превосходит темпы роста рынка в Западной Европе. Порядка 85% объема сформировано торгующими организациями и индивидуальными предпринимателями, осуществляющими деятельность в стационарной торговой сети. Остальные 15% приходятся на долю розничных рынков и ярмарок.
Доля продовольственных товаров в товарной структуре рынка розничной торговли составляет 45%. На сегодняшний день темпы снижения доли продовольственных товаров в обороте розничной торговли ускорились, что обусловлено опережающими темпами роста цен на продовольственные товары и изменением структуры потребления населения России.
Наибольшая доля в обороте продовольственных товаров приходится на алкогольные напитки и пиво - около 19%, на втором месте - мясо и птица, на них приходится порядка 13%, третье место занимают сегменты колбасных, кондитерских и хлебобулочных изделий, общая доля которых составляет около 21%. На остальную продукцию приходится 47% всего оборота. Индексы физического объема продаж отдельных продовольственных товаров представлены в таблице 1:
Табл 1. Индексы физического объема продаж отдельных продовольственных товаров
| 1992 | 1995 | 2000 | 2001 | 2002 | 2003 | 2004 | 2005 | 2006 | 2007 | |
| Мясо и птица | 87 | 89 | 106 | 113 | 112 | 108 | 115 | 107 | 110 | 113 |
| Колбасные изделия | 99 | 95 | 104 | 107 | 113 | 107 | 110 | 108 | 109 | 114 |
| Продукция рыбная пищевая товарная | 84 | 107 | 108 | 101 | 96 | 104 | 108 | 103 | 113 | 113 |
| Животное масло | 75 | 80 | 105 | 109 | 106 | 100 | 105 | 101 | 103 | 107 |
| Растительные масла | 115 | 103 | 114 | 107 | 102 | 131 | 111 | 113 | 107 | 110 |
| Цельномолочная продукция | 65 | 81 | 105 | 100 | 106 | 102 | 104 | 107 | 111 | 112 |
| Сыры жирные (включая брынзу) | 68 | 91 | 128 | 115 | 121 | 119 | 112 | 110 | 104 | 109 |
| Яйца | 85 | 93 | 107 | 101 | 109 | 108 | 101 | 109 | 111 | 103 |
| Сахар | 98 | 88 | 100 | 104 | 109 | 99 | 93 | 109 | 99 | 125 |
| Кондитерские изделия | 75 | 96 | 107 | 113 | 109 | 107 | 104 | 108 | 105 | 115 |
| Мука | 104 | 90 | 102 | 100 | 108 | 112 | 95 | 105 | 110 | 105 |
| Крупа | 93 | 85 | 95 | 97 | 97 | 92 | 103 | 103 | 109 | 109 |
| Макаронные изделия | 118 | 96 | 97 | 103 | 103 | 119 | 105 | 101 | 104 | 112 |
| Хлеб и хлебобулочные изделия | 108 | 86 | 97 | 102 | 101 | 98 | 97 | 105 | 106 | 103 |
| Картофель | 109 | 102 | 117 | 112 | 96 | 101 | 120 | 105 | 101 | 110 |
| Овощи | 106 | 123 | 123 | 101 | 102 | 101 | 118 | 106 | 109 | 108 |
| Плоды, ягоды, виноград | 112 | 113 | 121 | 106 | 109 | 107 | 111 | 113 | 111 | 113 |
| Алкогольные напитки и пиво | 81 | 122 | 105 | 120 | 114 | 110 | 112 | 109 | 106 | 109 |
Рост оборота розничной торговли по итогам 2007 г. составил 10,5%, в 2008 году - 9, 5%, 2009 г. - 8, 5%. В данный период сохранится тенденции последних лет с опережающим ростом потребления непродовольственных товаров по сравнению с продовольственными товарами.
Согласно прогнозам, в 2009 г. объем российского розничного рынка продовольственных товаров составит $177 млрд. А объем всей розничной торговли достигнет почти $400 млрд. Начиная с 2007 г. потребление будет расти на 20–30% в год.
Последние годы доля розничной торговли продовольственными товарами стабильна и равняется примерно 45-46% от общего объема розничной торговли, достигнув по итогам 2006 г. $ 316 млрд.
По итогам 2006 г. крупнейшими розничными продовольственными сетями, действующими на территории России, являлись следующие компании: X 5 Retail Group ($3,55 млрд.), Metro C & C ($ 2,56 млрд.), Магнит ($ 2,51 млрд.), Ашан-Россия ($ 2,02 млрд.), Лента ($ 1,02 млрд.), компания Юнилэнд Холдинг ($ 1 млрд.), Копейка ($ 979 млн.), Седьмой Континент ($ 957 млн.) и др.
Таким образом, доля крупнейших розничных сетей России в общем объеме торговли продовольственными товарами меньше 6%. Это обстоятельство свидетельствует о значительном потенциале для их роста.
Следует отметить, что из-за обострения конкуренции (как между отечественными игроками, так и в связи с приходом западных ритейлеров), крупнейшие игроки рынка в значительной степени были вынуждены переориентироваться на иные стратегии развития, нежели экстенсивный путь, предполагающий простое открытие новых торговых точек.
По оценкам экспертов, наибольшим потенциалом роста обладают региональные розничные сети. Также перспективным является сегмент «жестких дискаунтеров». Этот рынок насыщен всего на 9%.
Основными местами приобретения продуктов питания россиян являются магазины различных форматов и рынок. Часть сельскохозяйственных продуктов выращивается населением на приусадебных участках. Например, картофель не закупают 69% опрошенных, овощи и бахчевые самостоятельно заготавливают 44% респондентов, фрукты и ягоды — 15%. Обеспечить себя сельхозпродуктами собственного производства особенно стремятся лица с низким уровнем дохода. По мере дальнейшего увеличения среднемесячного дохода снижается объем заготавливаемой на зиму сельхозпродукции. Но и среди семей, в которых ежемесячный доход на одного человека превышает 5000 рублей, более половины выращивают и заготавливают картофель на дачах и огородах. За последние 15 лет подобный вид деятельности превратился для жителей провинциальных городов в образ жизни, поэтому даже те, кто легко мог бы обойтись без него, продолжают трудиться на загородных участках.
Основные виды продуктов питания население предпочитает приобретать в основном в магазинах. К ним, в первую очередь, относятся хлебные продукты (84%), молоко и молочные продукты (74%). Масло растительное и сахар покупают исключительно в магазинах 43 и 41% респондентов соответственно. Доля опрошенных, приобретающих яйца только в магазинах, незначительно превышает долю тех, кто предпочитает делать покупки на рынке (разница составляет лишь 3%).
Таблица 2 - Продукты питания, приобретаемые населением в магазинах или на рынке (%)
| В магазине | На рынке | И в магазине, и на рынке | |
| Хлебные продукты | 84 | 4 | 9 |
| Картофель | 3 | 22 | 6 |
| Овощи и бахчевые | 6 | 33 | 17 |
| Фрукты и ягоды | 12 | 39 | 34 |
| Мясо и мясопродукты | 13 | 35 | 34 |
| Яйца | 29 | 26 | 24 |
| Рыба и рыбопродукты | 26 | 32 | 40 |
| Сахар | 41 | 32 | 25 |
| Масло растительное | 43 | 26 | 31 |
| Молоко и молочные продукты | 74 | 6 | 15 |
Лица пенсионного возраста значительно чаще остальных посещают рынок с целью приобретения продуктов, особенно мясных, рыбных и молочных.
Отказ определенной части населения от потребления мясной продукции можно было бы отнести на счет вегетарианства, если бы не очевидная корреляция с низким уровнем дохода. Треть респондентов с минимальным среднемесячным доходом вообще не покупают мясо, в то время как среди остальных категорий населения этот показатель не превышает 15%.
Когда сложное финансовое положение перестает довлеть над покупателем, на его выбор продуктов питания начинают оказывать влияние другие факторы. Одним из них является производитель товара. Выбор каждого третьего покупателя определяется имиджем производителя продукта. На 43,9% потребителей известность производителя оказывает определенное, хотя и не определяющее влияние, и только для четверти покупателей данный фактор вообще не имеет значения.
Устойчивый рост объема рынка продовольственных товаров обусловлен растущими доходами населения и низким уровнем потребления на душу населения по сравнению с рынками Европы и США. Реальные доходы населения России в 2008 г. выросли на 15% и более чем вдвое за семь лет, начиная с 2001 г. Но также этот подъем обусловлен ростом цен на продукты питания
На российском рынке продуктов питания присутствует более 25 000 предприятий. Несмотря на столь большое их количество, среди Тор-400 крупнейших предприятий России «пищевики» занимают меньше 10% - в рейтинге присутствуют лишь 33 таких компании. В тоже время, на рынке превалируют именно российские производители, занимающие 80% внутреннего продовольственного рынка. Правда, не во всех секторах: например, кондитерскую продукцию и пиво производят в основном иностранные компании.
Среди трех основных неблагоприятных факторов, препятствующих развитию рынка специалисты отмечают обострение конкуренции, давление розничных сетей и нестабильное законодательство, которое является главным препятствием для иностранных инвестиций. Иностранцы готовы вкладывать деньги в российский продуктовый рынок, и, прежде всего, в сферы производства мясной продукции, мороженого, снеков, и блюд быстрого приготовления.
В настоящий момент российский рынок розничной торговли входит в десятку крупнейших мировых и в пятерку наиболее крупных европейских рынков. По прогнозам на 2010 г., российский рынок станет самым крупным в Европе и одним из крупнейших в мире.
2 Цены на рынке продовольственных товаров
2.1 Структура и динамика цен на продовольственную продукцию
В данной работе уже был отмечен рост различных сегментов продовольственного рынка. Но он обусловлен не только наличием рыночных ниш и потенциальных возможностей, то также и ростом цен. По данным Минэкономразвития, с начала 2008 г. цены, например, на продовольственные товары в России выросли в среднем на 13,7% против 7,5% в 2007 г. Отдельные продукты дорожали сильнее: по данным Росстата только за 9 месяцев 2007 г. цены на хлеб, сыры, овощи, сливочное и подсолнечное масло выросли больше чем на 15%. Производители объясняют рост цен подорожанием сырья - зерновых, масличных и молока. Таким образом, в 2007 г. внутренние цены на продовольствие росли примерно вровень с инфляцией. Рынок сдерживало увеличивающееся внутреннее производство (за 2006-2007 гг. производство свинины и мяса птицы выросло на 14%). А так как динамика внутренних цен на сельскохозяйственное сырье в России следует за мировой, то и 2008 календарный год не принес снижения внутрироссийских цен на продовольствие, т.к. мировые цены на агропродукцию в 2007 г. побили многолетние рекорды.
В таблице 3 собраны индексы потребительских цен на отдельные виды продовольственных товаров в динамике за последние годы:
Таблица 3 – Индексы потребительских цен на отдельные виды продовольственных товаров (декабрь к декабрю предыдущего года; в процентах)
| 2004 | 2005 | 2006 | 2007 | |
| Хлеб ржаной, ржано-пшеничный | 119,6 | 102,7 | 111,0 | 122,1 |
| Хлеб и булочные изделия из пшеничной муки высшего сорта | 115,7 | 102,8 | 111,6 | 122,9 |
| Мука пшеничная | 113,9 | 91,3 | 107,9 | 134,6 |
| Рис шлифованный | 128,6 | 101,3 | 109,7 | 133,6 |
| Крупа манная | 113,0 | 95,0 | 105,3 | 128,2 |
| Пшено | 75,2 | 90,2 | 124,6 | 142,1 |
| Крупа гречневая - ядрица | 90,1 | 100,7 | 116,1 | 107,7 |
| Крупы овсяная и перловая | 120,4 | 97,3 | 109,9 | 134,1 |
| Горох и фасоль | 106,7 | 101,7 | 110,4 | 135,3 |
| Макаронные изделия из пшеничной муки высшего сорта | 114,2 | 102,0 | 104,7 | 123,3 |
| Говядина (кроме бескостного мяса) | 126,3 | 123,6 | 113,3 | 105,8 |
| Свинина (кроме бескостного мяса) | 134,0 | 118,2 | 107,9 | 104,9 |
| Куры (кроме куриных окорочков) | 100,6 | 116,2 | 96,8 | 113,0 |
| Колбаса вареная высшего сорта | 122,1 | 109,6 | 107,8 | 108,3 |
| Сосиски, сардельки | 122,0 | 109,9 | 109,0 | 110,1 |
| Рыба живая и охлажденная | 111,3 | 116,3 | 107,3 | 110,0 |
| Рыба замороженная неразделанная | 113,7 | 114,1 | 106,3 | 107,3 |
| Рыба соленая, маринованная, копченая | 115,9 | 120,8 | 110,7 | 106,4 |
| Консервы рыбные натуральные и с добавлением масла | 108,7 | 110,8 | 105,1 | 109,8 |
| Молоко цельное пастеризованное 2,5 - 3,2% жирности | 114,3 | 111,3 | 108,4 | 135,3 |
| Сметана | 112,3 | 109,7 | 108,4 | 129,3 |
| Кисломолочные продукты | 112,8 | 111,8 | 109,6 | 131,2 |
| Творог | 118,1 | 113,7 | 110,6 | 135,0 |
| Сыры сычужные твердые и мягкие | 108,4 | 112,7 | 104,2 | 161,7 |
| Сливочное масло | 106,8 | 108,2 | 106,8 | 140,3 |
| Подсолнечное масло | 102,1 | 102,1 | 98,8 | 152,3 |
| Маргарин | 105,2 | 105,3 | 103,3 | 122,4 |
| Яйца куриные | 128,7 | 86,1 | 110,4 | 128,7 |
| Картофель | 101,8 | 118,8 | 111,4 | 129,9 |
| Капуста белокочанная свежая | 111,1 | 130,8 | 93,0 | 169,9 |
| Лук репчатый | 88,9 | 114,2 | 125,8 | 110,6 |
| Свёкла столовая | 100,1 | 122,7 | 108,5 | 122,7 |
| Морковь | 101,5 | 123,4 | 108,9 | 124,5 |
| Яблоки | 107,6 | 108,0 | 119,7 | 109,4 |
| Апельсины | 105,7 | 105,1 | 102,2 | 113,9 |
| Овощи натуральные консервированные, маринованные | 106,4 | 109,3 | 108,7 | 109,3 |
| Консервы томатные | 106,1 | 107,3 | 108,2 | 113,9 |
| Соки фруктовые | 106,1 | 105,9 | 108,0 | 109,2 |
| Сахар-песок | 107,5 | 99,9 | 114,9 | 95,7 |
| Печенье | 110,9 | 106,0 | 108,4 | 113,5 |
| Чай черный байховый | 105,3 | 104,9 | 104,7 | 108,6 |
| Кофе натуральный растворимый | 103,9 | 108,0 | 107,2 | 108,9 |
| Соль поваренная пищевая | 108,6 | 110,7 | 124,7 | 108,3 |
| Майонез | 104,6 | 105,8 | 104,1 | 119,4 |
| Водка | 113,1 | 108,8 | 110,6 | 107,8 |
| Коньяк | 108,0 | 107,2 | 113,7 | 107,1 |
| Шампанское | 105,3 | 105,0 | 109,2 | 107,1 |
| Пиво | 105,5 | 106,9 | 107,1 | 109,0 |
| Мороженое | 109,4 | 110,5 | 108,1 | 112,1 |
| Общественное питание | 116,4 | 115,1 | 114,2 | 113,1 |
Индекс потребительских цен (ИПЦ) является одним из важнейших показателей, характеризующих инфляционные процессы в стране, и используется в целях осуществления государственной финансовой и денежно-кредитной политики, анализа и прогноза ценовых процессов в экономике, пересмотра минимальных социальных гарантий населению, решения отдельных правовых споров.
Проведя анализ данных можно сказать, что в период до 2008 года наиболее устойчивый стабильный рост цен имели такие продукты питания как рис, горох, фасоль, картофель, колбасы, молоко, сметана, творог, сливочное масло, репчатый лук, соль, общественное питание. Резким, но неустойчивым ростом цен характеризовались такие продукты как крупы, подсолнечное масло, яйца, капуста белокочанная свежая.
При расчете динамики цен необходимо учитывать не только ИПЦ, но также динамику среднедушевых доходов населения для выявления наиболее