Интервальный анализ дохода трамвайного парка в очередные сутки с применением доверительной вероятности
Размещено на /
ГОУ ВПО
Уфимский Государственный Авиационный Технический Университет
Кафедра вычислительной математики и кибернетики
ПОЯСНИТЕЛЬНАЯ ЗАПИСКА
к курсовой работе
по теории вероятности
на тему:
Интервальный анализ дохода трамвайного парка в очередные сутки с применением доверительной вероятности
Уфа 2010 г
Задание 1
Условие
Исходные данные – суточный доход трамвайного парка (млн. руб.):
12,56; 12,41; 12,52; 12,80; 12,98; 12,70.
Актуальные вопросы: Каков практический максимум суточного дохода трамвайного парка? В каких пределах практически будет находиться доход трамвайного парка в очередные сутки?
Сформулировать эти вопросы на языке теории вероятностей и дать на них ответы.
Высказать предположение (с обоснованием) о законе распределения суточного дохода трамвайного парка, найти оценки и построить доверительные интервалы для математического ожидания и дисперсии суточного дохода.
Решение
Исходный материал – данные наблюдений над суточным доходом трамвайного парка (млн. руб):

По условию известно:
х1=12,56; х2=12,41; х 3=12,52; х 4=12,80; х 5=12,98; х 6=12,70; n=6.
Под X будем понимать случайную величину - доход, который получит трамвайный парк в будущий день. Данная величина дискретна, так как получить доход , например, 89,623 руб нельзя, существуют определенные стандарты. Но для решения этой задачи мы перейдем к идеализации и допустим, что π, е и др.– все это возможные значения X. Тогда X – непрерывная случайная величина.
Исчерпывающей характеристикой случайной величины является закон распределения, который зависит от условий проведения опыта. В нашем случае, опыт – это завтрашняя работа трамвайного парка. Учесть все условия невозможно. Может быть на следующий день резко возрастут цены на проезд в автобусах, и люди предпочтут пользоваться трамваями. А может это будет выходной, и людям просто захочется остаться дома. Так как же проанализировать условия?
В трамвайном парке работает множество трамваев. Пусть число трамваев – s.
Доход каждого трамвая завтра зависит от случая. Занумеруем трамваи:
| 1, | 2, | 3 | … | h |
|
|
|
|
… |
|
Общий доход, который получат трамваи завтра:
X= +
 +
 +…+

Т.е. X можно представить в виде суммы большого числа слагаемых. В силу центральной предельной теоремы мы можем ожидать, что закон распределения X близок к нормальному.
Пусть с – доход, который будет получен трамвайным парком в очередные сутки.
Событие
 является желательным
событием. Найдем
его вероятность.
Нам известно, что вероятность того, что X не превысит величины с, согласно нормальному закону распределения, зависит от с следующим образом:
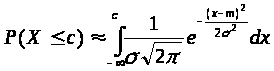
где m=M(X)
– математическое
ожидание X,
 =D(Х)
– дисперсия,
а
 - стандартное
отклонение
X. Эти константы
можно оценить,
используя
формулы:
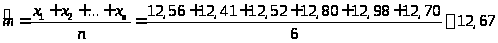 (млн.руб)
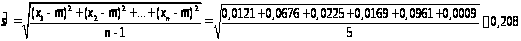
Следует
отметить, что
оценки
 и
 зависят
от данных наблюдений,
которые зависят
от случая, когда
m и
от случая не
зависят.
Зная оценки
и
,
можно приближенно
ответить на
вопрос: «Какой
доход (величина
с) получит
трамвайный
парк в очередной
день, т.е. чтобы
вероятность
события
 была достаточно
велика, например,
равна
 ?»
Величину с
найдем из уравнения:
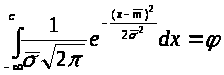 .
Сделаем
подстановку
 ,
тогда:
 ,
 ;
при
 ,
 ;
при
 ,
 .
Получим уравнение:
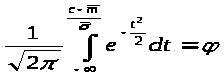 .
Выберем
вероятность
равной 0,95 (т.е.
чтобы получить
практический
максимум суточного
дохода трамвайного
парка) и решим
уравнение с
помощью таблицы
значений нормальной
функции распределения.
Получим:
 ;
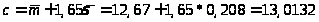 (млн.руб)
Таким образом, мы получили, что в очередные сутки практическим максимумом суточного дохода трамвайного парка будет являться 13,0132 млн. руб. Ответим на вопрос: «В каких пределах практически будет находиться доход трамвайного парка в очередные сутки?»
Общая формула:
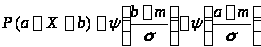 ,
где
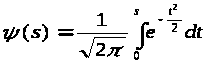
функция Лапласа, а a и b – концевые точки.
Пусть a
и b расположены
симметрично
относительно
m: a=m-s*;
b= m+s*.
Тогда:
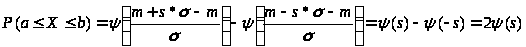 ,
т.к. функция
нечетная. По
таблицам найдем,
что если s=1,96,
то
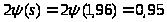 .
Таким образом,
нам известно,
что с вероятностью
0,95 Х будет находиться
в пределах
 .
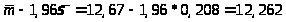
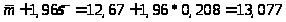
Т.е. доход трамвайного парка будет практически находиться в пределах от 12,262 до 13,077 млн. руб.
Как уже отмечалось,
оценки
и
зависят от
случая, в то
время как m
и
от случая не
зависят. О
местоположении
этих констант
на числовой
оси дают представление
доверительные
интервалы, т.е.
такие интервалы,
для которых
до проведения
наблюдений
известна вероятность
того, что они
в итоге наблюдений
накроют константу.
В нашем случае
концевые точки
доверительного
интервала для
m находятся
по формулам:
 ,
 ,
где
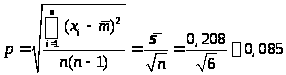 ,
а коэффициент
 зависит от
устраивающей
нас вероятности
накрывания
интервалом
константы m:
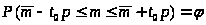 .
можно найти
из таблицы: при
=0,95
и k=5(где
k=(n-1)
– число степеней
свободы)
=2,57.
Доверительный интервал для m: (12,45; 12,89) с вероятностью покрытия 0,95.
Концевые
точки доверительного
интервала для
находятся по
формулам:
 ,
 .
Вероятность
того, что такой
интервал накроет
,
обозначим:
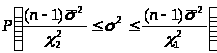
Она зависит
от чисел
 и
 .
Выберем вероятность
накрывания
дисперсии,
например,
 и воспользуемся
таблицами для
вычисления
и
.
Для этого вычислим:
(1-α)/2=0,1 – погрешность слева; (1+α)/2=0,6 – погрешность справа, k=n-1=5 – число степеней свободы.
Значит
=1,610;
=9,24.
Интервал: (0,113; 0,646) – доверительный интервал для дисперсии с вероятностью покрытия 0,8.
Задание 2
Условие
В продолжение задания 1. Существенно ли изменились условия проведения опыта, если очередная серия наблюдений привела к следующим данным? Поставить этот вопрос на языке теории вероятностей и получить ответ.
11,84; 12,50; 11,70; 11,72; 11,81; 11,78; 11,70.
Решение
Новые суточные
доходы трамвайного
парка:
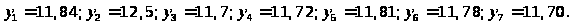 п2=7.
Перед нами стоит вопрос: «Существенно ли изменились условия проведения опыта, если очередная серия наблюдений привела к следующим данным, т.е. изменились ли математическое ожидание и дисперсия в новой серии наблюдений?»
Предполагается,
что над случайной
величиной X
проведены
 независимых
испытаний, а
над Y -
 независимых
испытаний.
Пусть случайные величины X и Y независимы и каждая подчиняется одному и тому же нормальному закону распределения.
Нормальный
закон распределения
определяется
функцией
распределения
или плотностью
вероятностей,
которые зависят
только от двух
констант - m
и
.
Пусть дисперсии
X и Y
одинаковы.
Тогда если
математические
ожидания X
и Y одинаковы,
то условия
проведения
опыта полностью
совпадают.
Найдем оценки
 и
 :
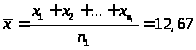 (млн.руб);
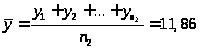 (млн.руб).
Если действовать
согласно интуиции,
то можно прийти
к такому выводу:
если в результате
наблюдений
случайная
величина
 примет значение,
сильно отличающееся
от нуля, то следует,
что математические
ожидания X
и Y неодинаковы.
Но как понять,
что значит
«сильно отличаться
от нуля», а что
– «не сильно»?
Для этого нам
необходимо
найти границу.
Рассмотрим случайную величину:
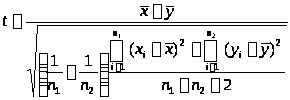
Возьмем
какое-либо
число
,
которое назовем
пороговым
числом, т.е. границей
между значениями
t, достаточно
сильно отличающимися
от 0 и не сильно.
Тогда:
если | t
|>,
то проверяемая
гипотеза
отвергается;
если | t
| ,
то отвергать
гипотезу не
будем.
Но данные наблюдений всегда зависят от случая, поэтому мы можем отвергнуть справедливую гипотезу и допустить ошибку. Выберем устраивающую нас достаточно малую