Теория вероятностей
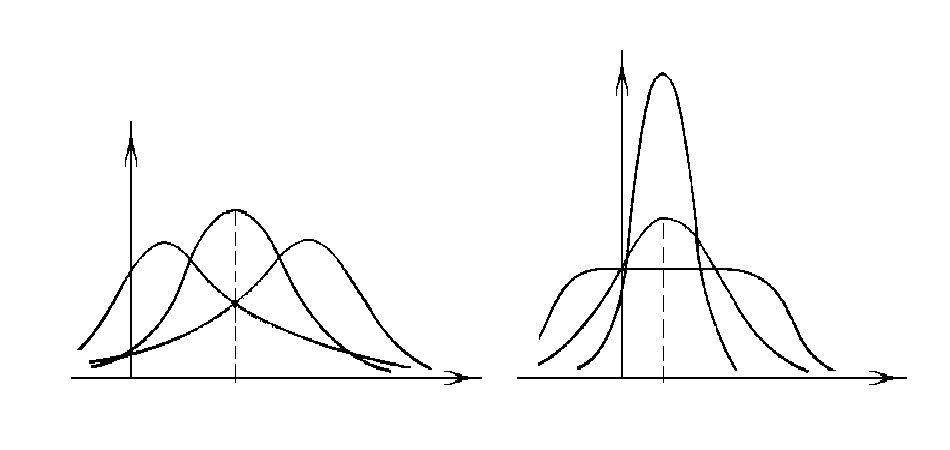
Показателем асимметрии ПР является коэффициент асимметрии (“скошенности”) распределения: A = m3/s3X. Показателем эксцесса ПР является коэффициент эксцесса (“островершинности”) распределения: E = (m4/s4X)-3. В частности, для нормального распределения E = 0.
Упорядочная
совокупность
n случайных
величин (СВ)
Х1, Х2, ..., Хn,
рассматриваемых
совместно в
данном опыте,
называется
n-мерной
СВ или случайным
вектором и
обозначается
 = (Х1, Х2, ..., Хn).
Функцией распределения (ФР) n-мерного случайного вектора называется функция n действительных переменных х1, x2, ..., xn, определяемая как вероятность совместного выполнения n неравенств: F(x1, x2, ... xn) = P{ X1 < x1, X2 < x2,..., Xn < xn}. В частности, для двумерного случайного вектора (X, Y) по определению ФР имеем: F(x, y) = P{X < x, Y < y}. ФР F (х, у) обладает следующими свойствами:
0 Ј F(x, у) Ј 1;
F(x, у) - неубывающая функция своих аргументов;


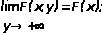

Свойство 4 обычно называют условием согласованности. Оно означает, что ФР отдельных компонент случайного вектора могут быть найдены предельным переходом из функции совместного распределения этих компонент. Вероятность попадания случайной точки на плоскости (X, Y) в прямоугольник со сторонами, параллельными осям координат, может быть вычислена с помощью ФР по формуле:
P{x1 Ј X < x2, y1 Ј Y < y2} = F(x1, y1)+ F(x2, y2)- F(x1, y2)- F(x2, y1).
Двумерный
случайный
вектор (X,Y)
называется
случайным
вектором дискретного
типа (СВДТ), если
множество его
возможных
значений G(x,
y) не более
чем счетно. Ее
закон распределения
можно задать
двумерной
таблицей из
перечня возможных
значений пар
компонент {(хi,
yi) |
(хi, yi) О
G(x, y)}
и соответствующих
каждой такой
паре вероятностей
pij = P{X
= xi, Y = yj},
удовлетворяющих
условию

Двумерный случайный вектор (X, Y) называется случайным вектором непрерывного типа (СВНТ), если существует такая неотрицательная функция f(x, y) называемая плотностью распределения (ПР) вероятностей случайного вектора, что:
f(x,
y) =
 ,
тогда F(x,
y) =
 .
ПР вероятностей обладает следующими свойствами:
f(x, y) і 0, (x, y) О R2;
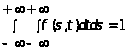 - условие
нормировки.
ПР вероятностей отдельных компонент случайного вектора выражаются в виде интегралов от совместной плотности:
f(x)
= f(y) =
 .
Вероятность попадания случайной точки в произвольную квадрируемую область S на плоскости определяется по формуле
P{(X,
Y) О
S}=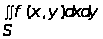 .
Условной плотностью распределения вероятностей случайной компоненты X при условии, что компонента Y приняла определенное значение у, называется функция f(x/y) действительной переменной х О R: f(x/y) = f(x, y)/f(y). Аналогично определяется условная плотностью распределения вероятностей случайной компоненты Y при условии, что компонента X приняла определенное значение x: f(y/x) = f(x, y)/f(x). СВ X1, X2, ..., Хn называются независимыми (в совокупности), если для событий {Xi О Bi}, i = 1, 2, ..., n, где B1, B2, ... Bn - подмножества числовой прямой, выполняется равенство: P{X1 О B1, X2 О B2, ... Xn О Bn} = P{X1 О B1}Ч P{X2 О B2}Ч ... ЧP{Xn О Bn}.
Теорема: СВ X1, Х2, .... Хn независимы тогда и только тогда, когда в любой точке x = (x1, x2, ..., xn) имеет место равенство: F(x1, x2, ..., xn) = F(x1) Ч F (x2) Ч ... Ч F (xn) (или f(x1, x2, ..., xn) = f(x1) Ч f(x2) Ч ... Ч f(xn)).
Для двумерного случайного вектора (X, Y) вводятся следующие числовые характеристики.
Начальным моментом порядка r + s случайного вектора (X, Y) называется действительное число nr,s, определяемое формулой:
nr,s
= M[Xr Ys]
=
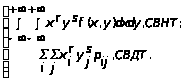
Начальный момент nr,s существует, если интеграл (соответственно ряд) в правой части равенства абсолютно сходится. В частности, nr,0 = M[Xr] - соответствующие начальные моменты компоненты X. Вектор с неслучайными координатами (mX, mY) = (n1,0, n0,1) называется математическим ожиданием случайного вектора (X, Y) или центром рассеивания.
Центральным моментом порядка r + s случайного вектора (X, Y) называется действительное число mr,s определяемое формулой
mr,s
= M[(X-mX)r (Y-mY)s] =
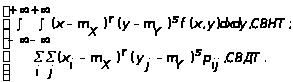
Центральный момент mr,s существует, если интеграл (соответственно ряд) в правой части равенства абсолютно сходится. Вектор с неслучайными координатами (DX, DY) = (m2,0, m0,2) называется дисперсией случайного вектора.
Центральный
момент m1,1
называется
корреляционным
моментом
(ковариацией):
KXY = M[
 ]
= M[(X-mX)Ч(Y-mY)]
= M[XY]-mX
mY.
Коэффициентом корреляции двух случайных компонентов X и Y случайного вектора является нормированная ковариация
rXY = KXY/(sXsY).
Свойства ковариации (и коэффициента корреляции):
KXX = DX, KYY = DY, (rXX = rYY = 1);
KXY = KYX, (rXY = rYX);
|KXY|
Ј
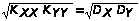 ,
(|rXY
|
Ј
1).
Ковариационный момент и коэффициент корреляции определяет степень линейной зависимости между X и Y. Условие |rXY | = 1 необходимо и достаточно, чтобы СВ X и Y были связаны линейной зависимостью Х = aЧY + b, где a и b - константы. СВ, для которых KXY = 0 (rXY = 0), называются некоррелированными. Из независимости случайных величин Х и Y вытекает их некоррелированность (обратное, вообще говоря, неверно).
Условным математическим ожиданием компоненты Х при условии, что Y приняла одно из своих возможных значений yj, называется действительное число определяемое формулой:
mX/Y
= M[X/Y
= yj] =
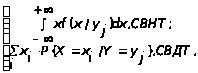
где
Р{X = xi /Y
= yj} =
 ,
pij = Р{X =
xi ,Y = yj}.
Условной дисперсией компоненты Х при условии, что Y приняла одно из своих возможных значений yj, называется действительное число определяемое формулой:
DX/Y
= D[X/Y
= yj] =
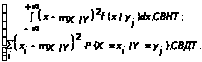
Приведенные выше формулы для числовых характеристик двумерного случайного вектора без труда обобщаются на случай n-мерного случайного вектора (Х1, Х2, ..., Хn). Так, например, вектор с неслучайными координатами (m1, m2, ..., mn), где mi - математическое ожидание СВ Хi, определяемое формулой
mi
= M[Xi] =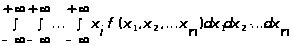 ,
называется центром, рассеивания случайного вектора.
Ковариационной
матрицей n-мерного
случайного
вектора
= (Х1, Х2, ..., Хn)
называется
симметрическая
матрица, элементы
которой представляют
собой ковариации
соответствующих
пар компонент
случайного
вектора:
K
=
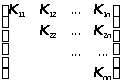 ,
где
Кij = M[
 ]
- ковариация
i-й и j-й компонент.
Очевидно, что Кii = М[Xi2] -дисперсия i-й компоненты.
Корреляционной матрицей n-мерного случайного вектора называется симметрическая матрица, составленная из коэффициентов корреляции соответствующих пар компонент случайного вектора:
C
=
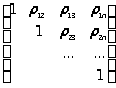 ,
rij
=
 -
коэффициент
корреляции
i-й и j-й
компоненты.
Заключение
Таким образом, рассмотрев теорию вероятности, ее историю и положения и возможности, можно утверждать, что возникновение данной теории не было случайным явлением вы науке, а было вызвано необходимостью дальнейшего развития технологии и кибернетики, поскольку существующее программное управление не может помочь человеку в создании таких кибернетических машин, которые, подобно человеку, будут мыслить самостоятельно. И именно теория вероятности может способствовать появлению искусственного разума. «Процессы управления , где бы они ни протекали – живых организмах, машинах или обществе,- происходят по одним и тем же законам», - провозгласила кибернетика. А значит, и те, пусть еще не познанные до конца, процессы, что протекают в голове человека и позволяют ему гибко приспосабливаться к изменяющейся обстановке, можно воспроизвести искусственно в сложных автоматических устройствах. Важнейшим понятием математики является понятие функции, но почти всегда речь шла об однозначной функции, у которой одному значению аргумента соответствует только одно значение функции и функциональная связь между ними четко определенная. Однако в реальности происходят случайные явления, и многие события имеют не определенный характер связей. Поиск закономерностей в случайных явлениях - это задача раздела математики теория вероятности. Теория вероятности является инструментом для изучения скрытых и неоднозначных связей различных явлений во многих отраслях науки, техники и экономики.
Теория вероятности позволяет достоверно вычислить колебания спроса, предложения, цен и других экономических показателей. Также теория вероятности является основой такой науки как статистика. На формулах этого раздела математики построено так называемая теория игр.
Список литературы
Беляев Ю.К. и Носко В.П. «Основные понятия и задачи математической статистики.» - М.: Изд-во МГУ, ЧеРо, 2006.
В.Е. Гмурман «Теория вероятностей и математическая статистика. - М.: Высшая школа, 1997.
Корн Г.,Корн Т. «Справочник по математике для научных работников и инженеров. - СПБ:Издательство “Лань” 2003.
Пехелецкий И. Д. «Математика учебник для студентов.» - М. Академия, 2003.
Суходольский В.Г. «Лекции по высшей математике для гуманитариев.» - СПБ Издательство Санкт - Петербургского государственного университета. 2003;
Гнеденко Б. В. и Хинчин А. Я. « Элементарное введение в теорию вероятностей» 3 изд., М. - Л., 1952.
Гнеденко Б. В. «Курс теории вероятностей» 4 изд., М., 1965.
Феллер В. « Введение в теорию вероятностей и её приложение» (Дискретные распределения), пер. с англ., 2 изд., т. 1-2, М., 1967.
Бернштейн С. Н. « Теория вероятностей» 4 изд., М. - Л., 1946