Шпоры по математическому анализу
Или ∆f≥0 должно, в частности, выполнятся и при ∆у=0. Поэтому, d/dx∙f(x,y0)=0 при х=х0, а это то же самое, что f'x(х0, y0)=0. Аналогично устанавливается, что f'у(х0, y0)=0. Экстремум возможен и тогда, когда одна или обе частные производные не существуют, что тоже является необходимым условием экстремума. Т.о., необходимые условия экстремума формулируются так: для каждой из частных производных выполняется одно из двух - лиюл она существует и равна нулю, либо она не существует.
31. Предел и непрерывность функции двух переменных.
Определение: Число А называется пределом по совакупности переменных функции f(x,y) при стремлении х к х0 и у к у0, если для любого ε>0 существует такое δ>0, что для всех точек (x,y), координаты которых удовлетворяют неравенствам │ х - х0 │< δ, │ y - y0 │< δ ( за исключением, быть может, точки (х0, y0)), выполняется неравенство │f(x,y)-A│ < ε. Применяется обозначение
З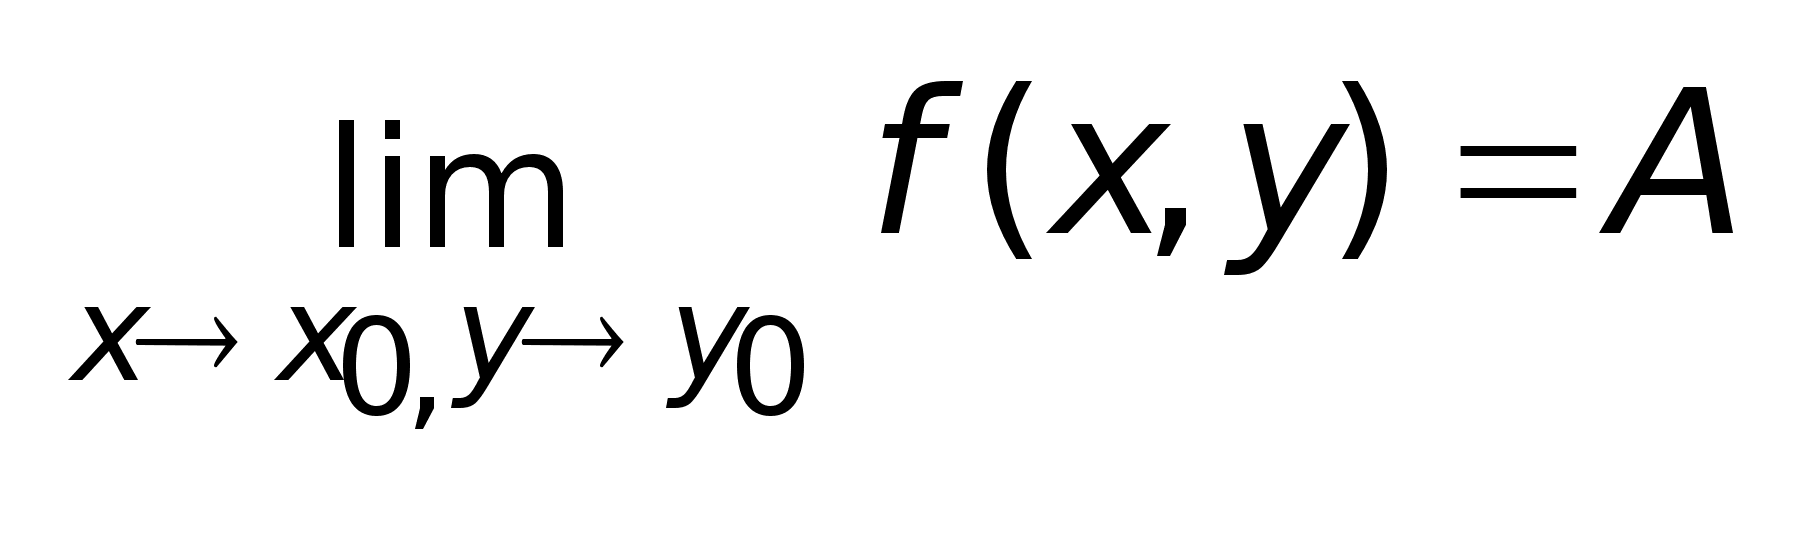
аметим,
что точка (х0,
y0)
может не принадлежать
ООФ f(x,y).
Пусть функция f(x,y) определена в области D.
Определение. Если выполняются три условия:
(х0, y0) D;
существует
3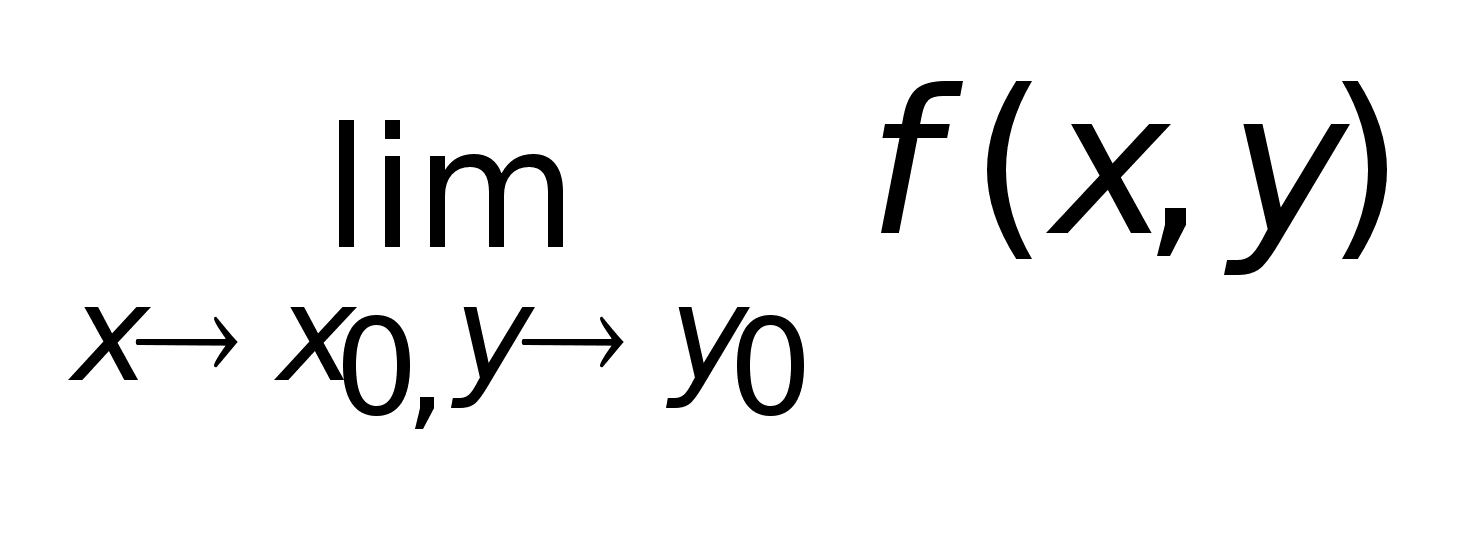
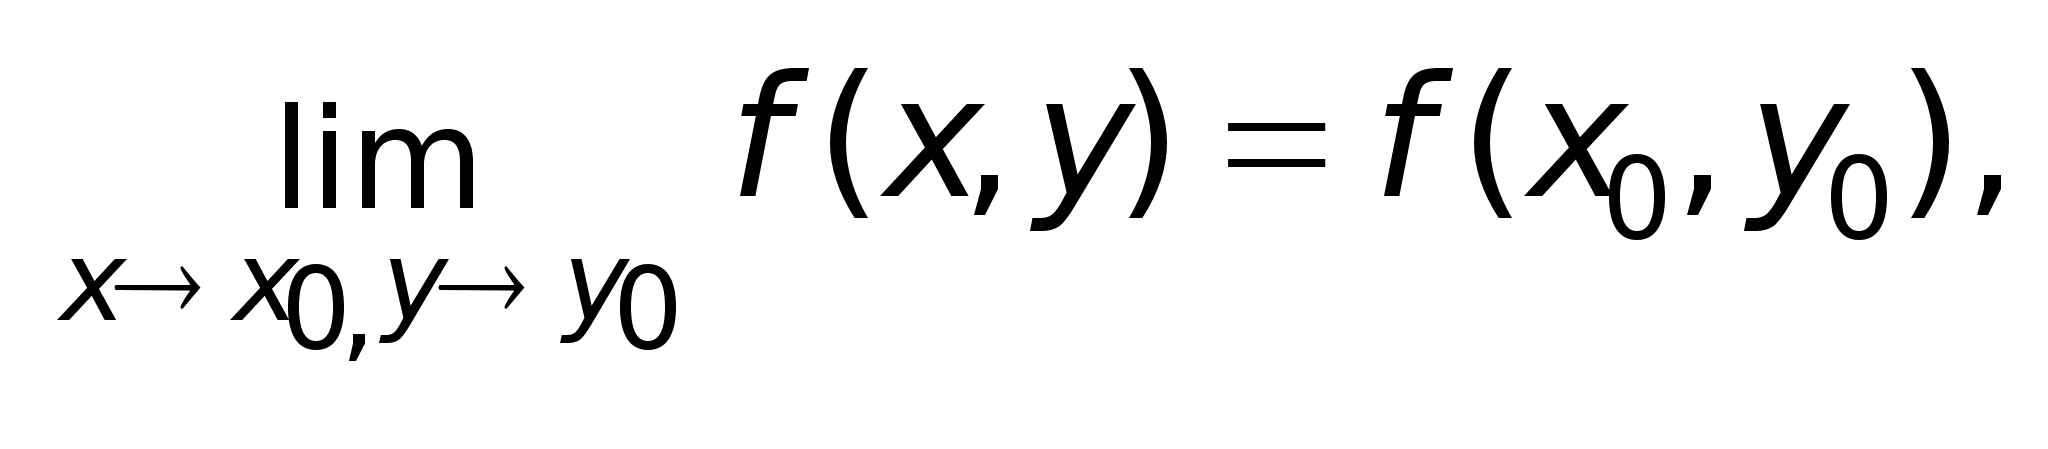
.
то функция называется непрерывной в точке (х0, y0).
Определение: Если не выполняется хотя бы одно из этих условий, то функцию называют разрывной в точке (х0, y0), а саму точку называют точкой разрыва.
Определение: Функция называется непрерывной в области, если она непрерывна в каждой точке этой плоскости.
Определение: Функция z = f(x,y) называется непрерывной в точке (х0, y0), если при стремлении к нулю приращений ∆х, ∆у, независимых переменных стремится к нулю полное приращение ∆z функции f(x,y) (здесь предполагается выполнение условий 1 и 2.) (∆z - полное приращение).
42. Условный экстремум, метод множителей Лагранжа для функции двух переменных.
В этом методе не требуется выражать явно y через х , однако используется то обстоятельство, что в случае предполагаемой замены y на g(x) дело сводится к безусловному экстремуму функции одной переменной.
Итак, находим полную прозводную от z по х, считая y функцией х:
В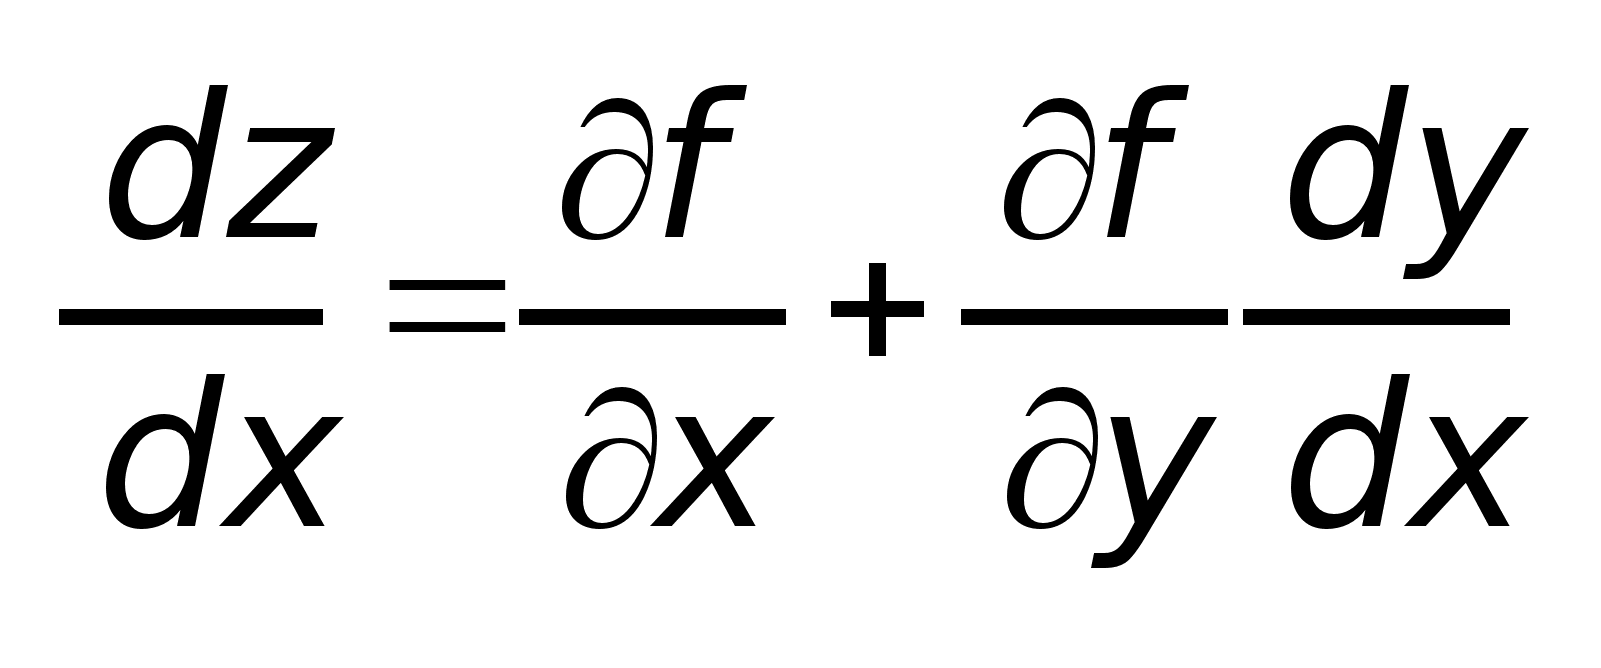
точках экстремума
dz:
dx=0, следовательно
(1),
П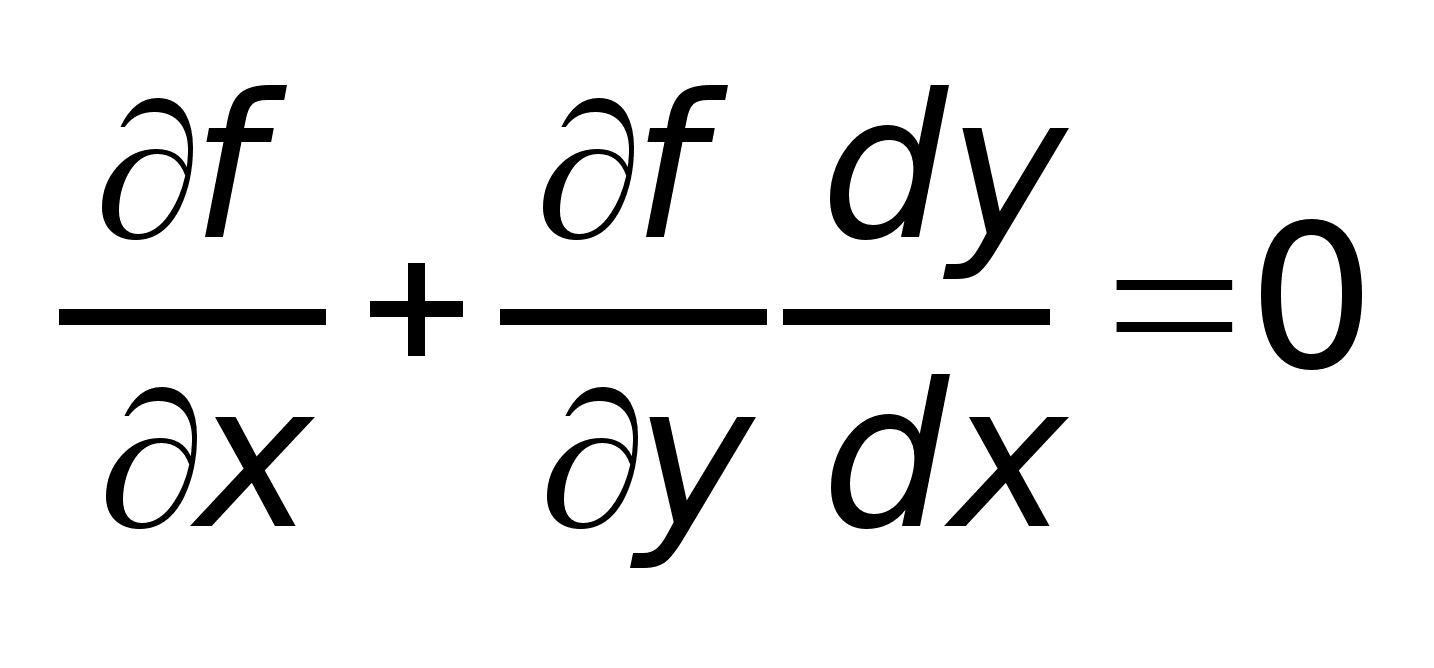
рименим
снова правило
дифференцирования
сложной функции
к уравнению
φ(x,y)=0.
Будем предполагать
при этом, что
у заменен той
самой функцией
х, которая неявно
задается уравнением.
Такая замена
превращает
уравнение
φ(x,y)=0
в тождество.
Получим (2):
У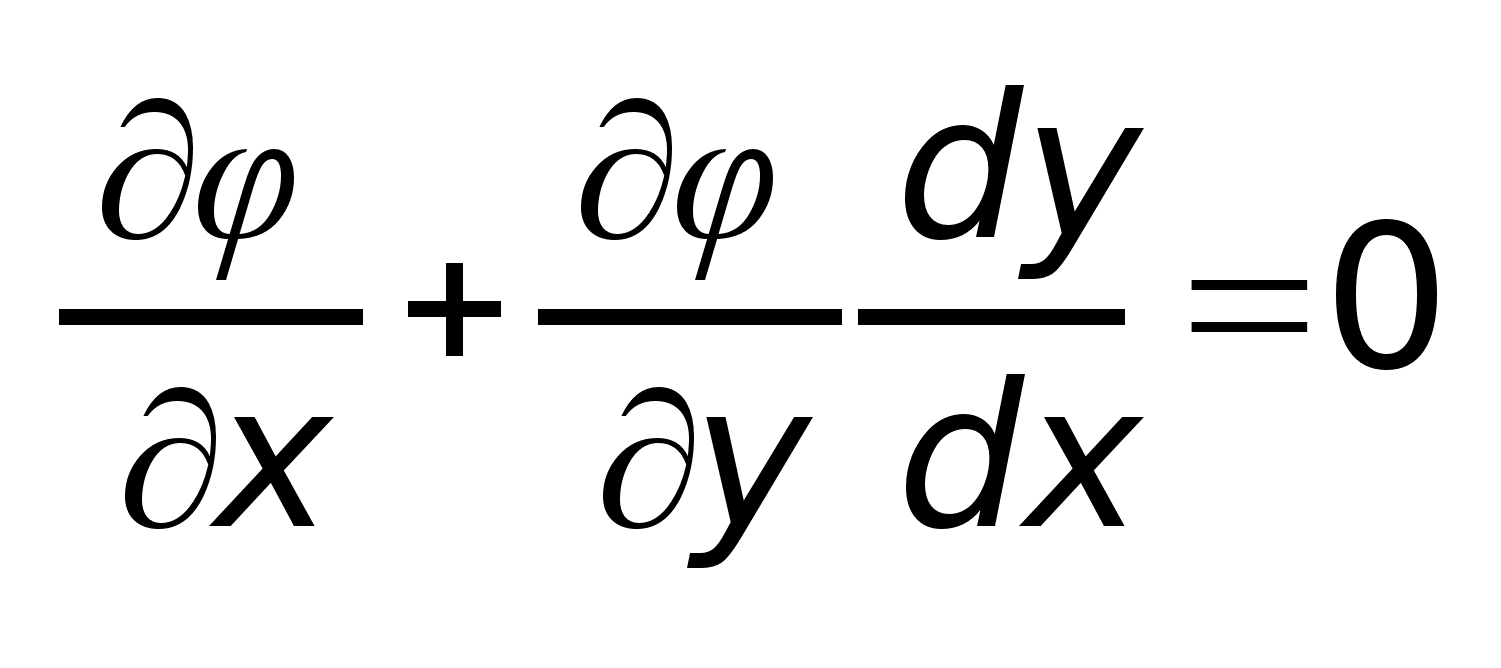
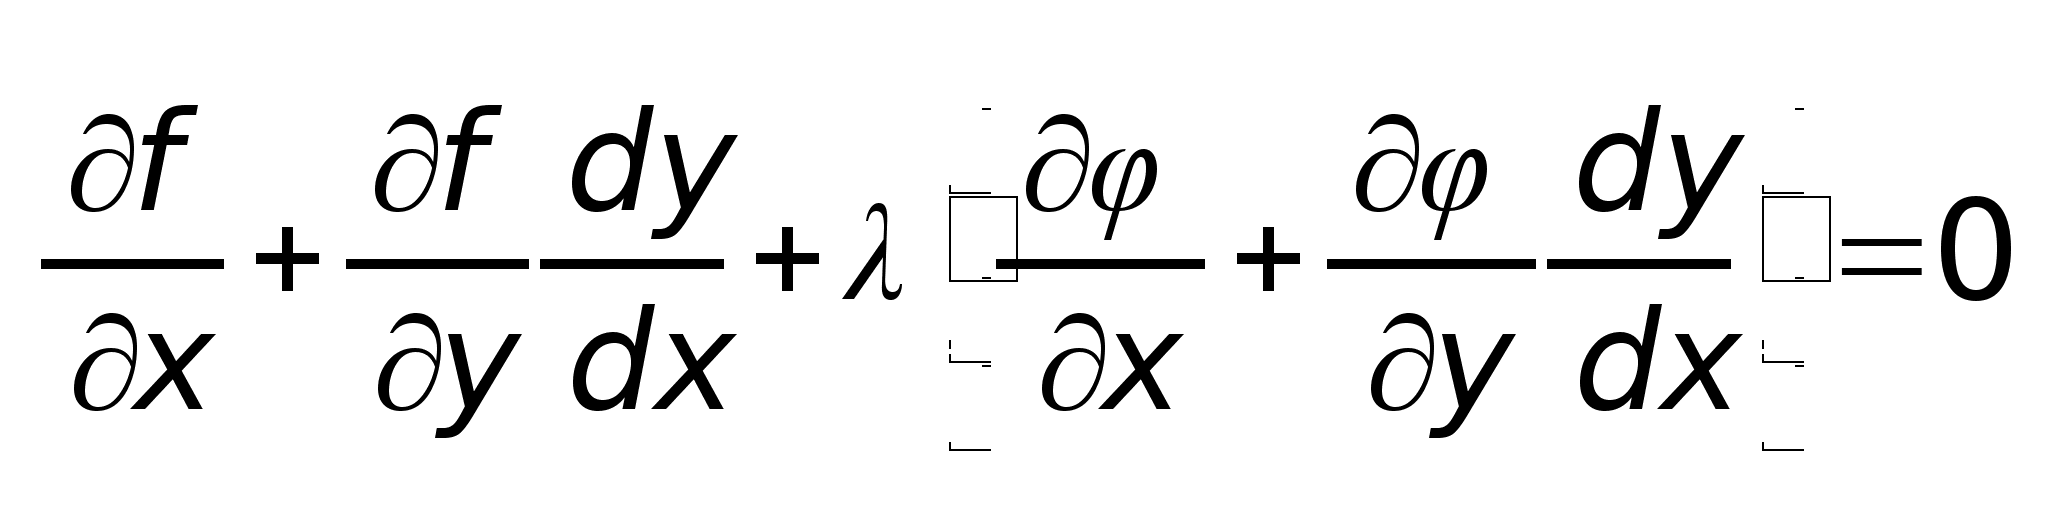
множим
(2) на неопределенный
множитель λ
и сложим с (1):
М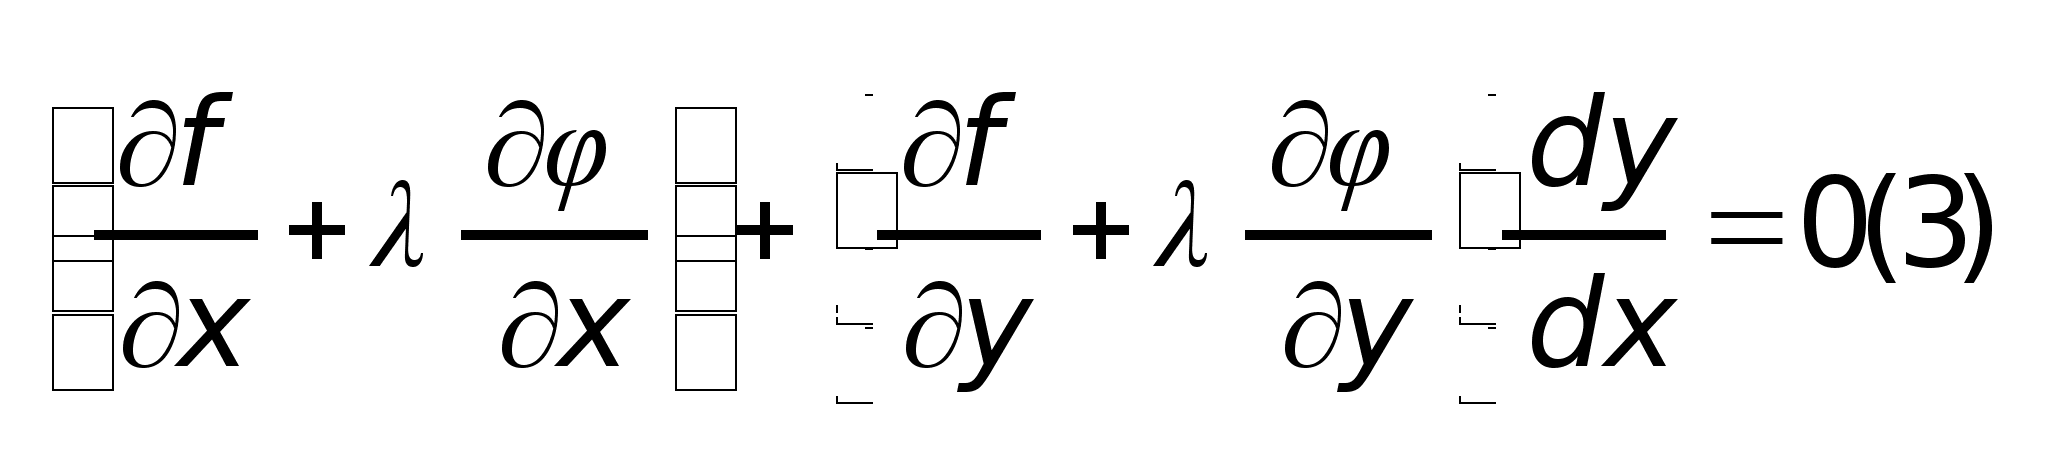
ы
будем предполагать,
что в точке
экстремума
у.
Тогда существует
число ,
при котором
fy
+ (у)
= 0
в этой
точке. Из равенства
(3) следует, что
в этой точке
fх
+ (х)
= 0
Мы приходим к необходимым условиям экстремума (4):
В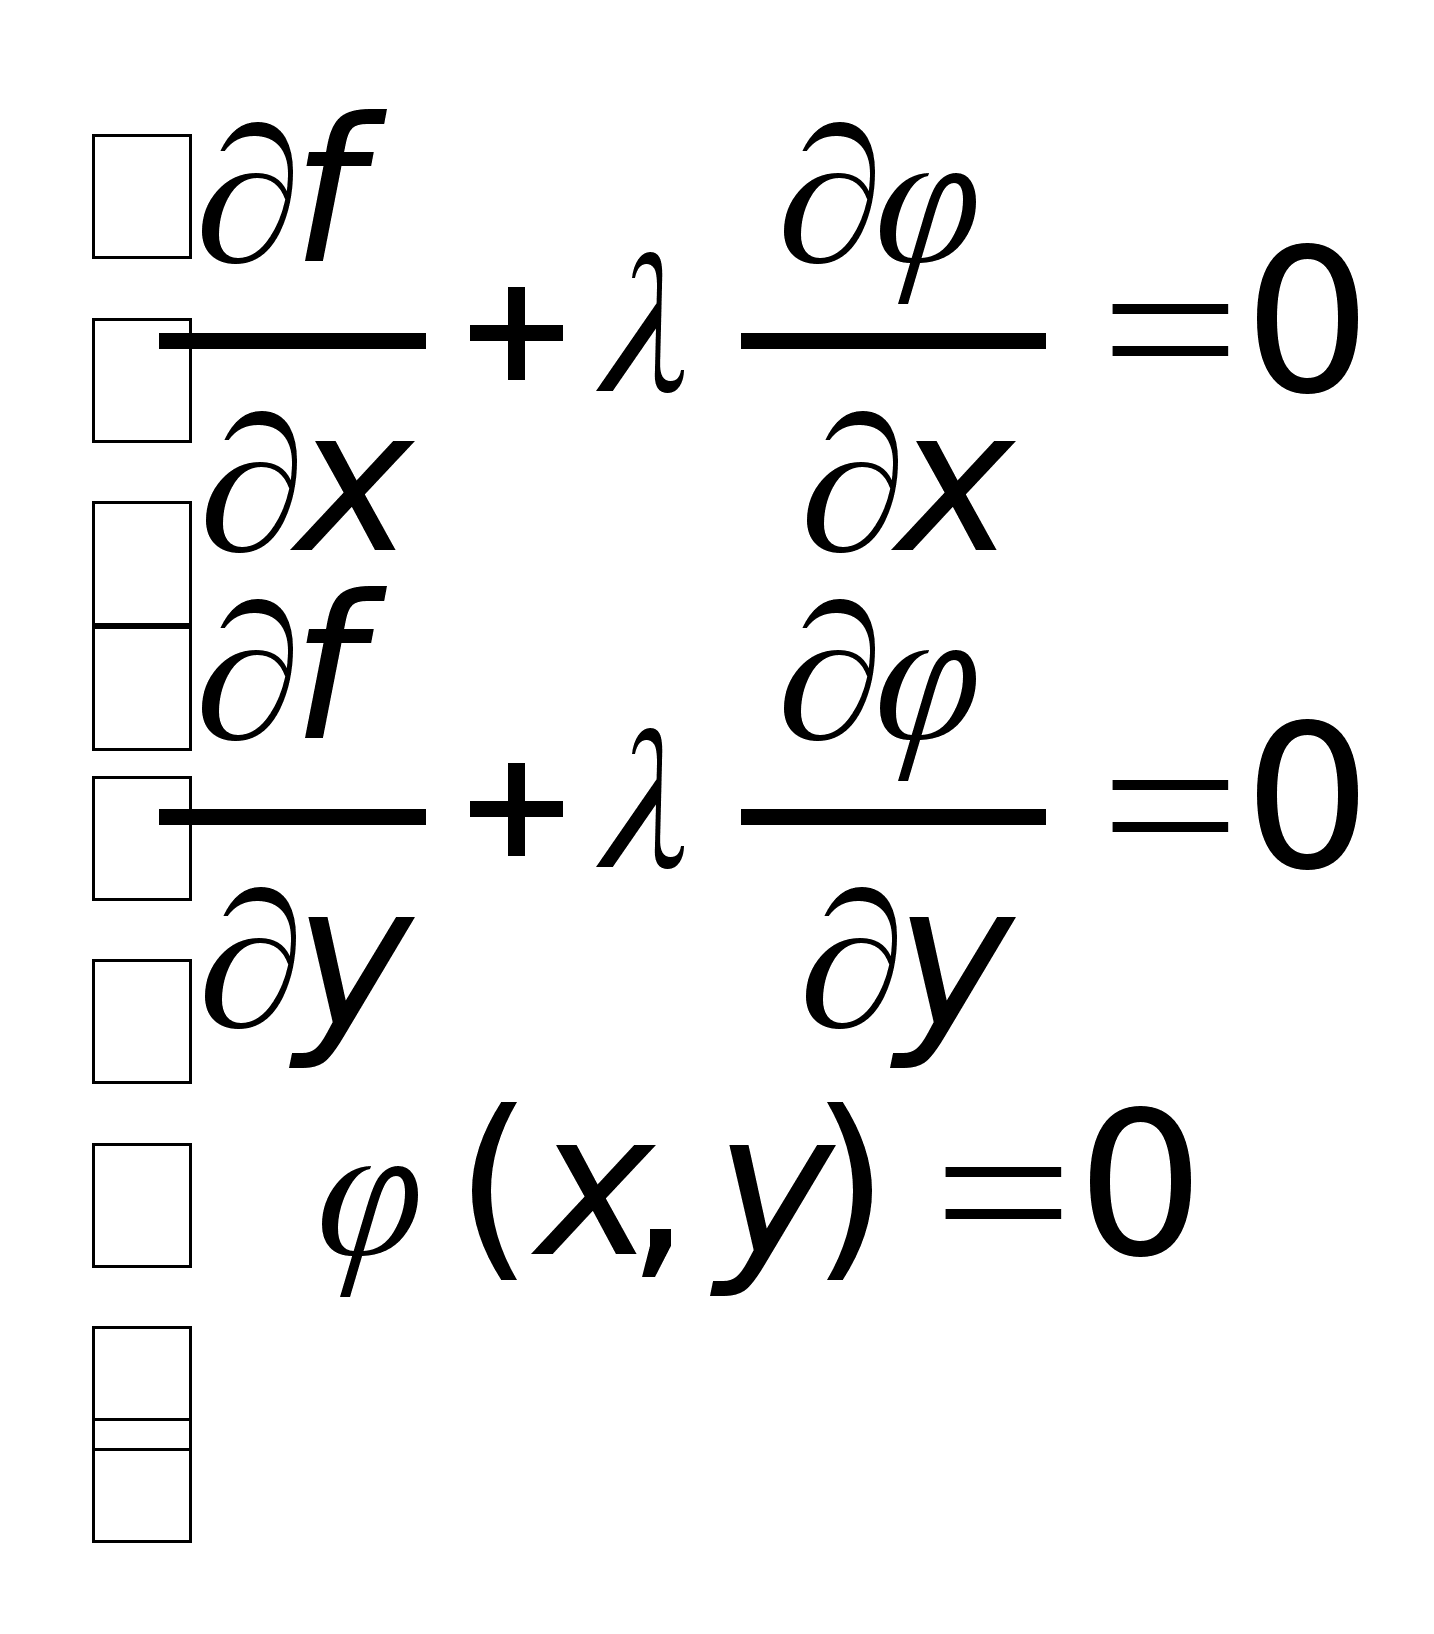
этой системе
из трех уранений
три неизвестные
величины x,
y и .
Из системы
находятся одна
или несколько
точек (х,у). Что
касается ,
то этот множитель
играет вспомогательную
роль и дальше
не требуется.
Найденные точки
(х,у) проверяют
на наличие в
них экстремума
и его вид (максимум
или минимум).
В случае необходимости
вычисляются
значения f(x,y)
на концах промежутка,
ограничивающего
изменение х
при описании
кривой АВ. Часто
из существа
задачи легко
решается вопрос,
с каким из значений
- наибольшим
или наименьшим
- мы имеем дело.
Проведенные
рассуждения
обосновывают
метод Лагранжа,
который состоит
в следующем.
Составляется вспомогательная функция
F (x,y,) = f(x,y) + (x,y) (5), называемая функцией Лагранжа. Для нее выписываются как для функции трех переменных необходимые условия абсолютного экстремума:
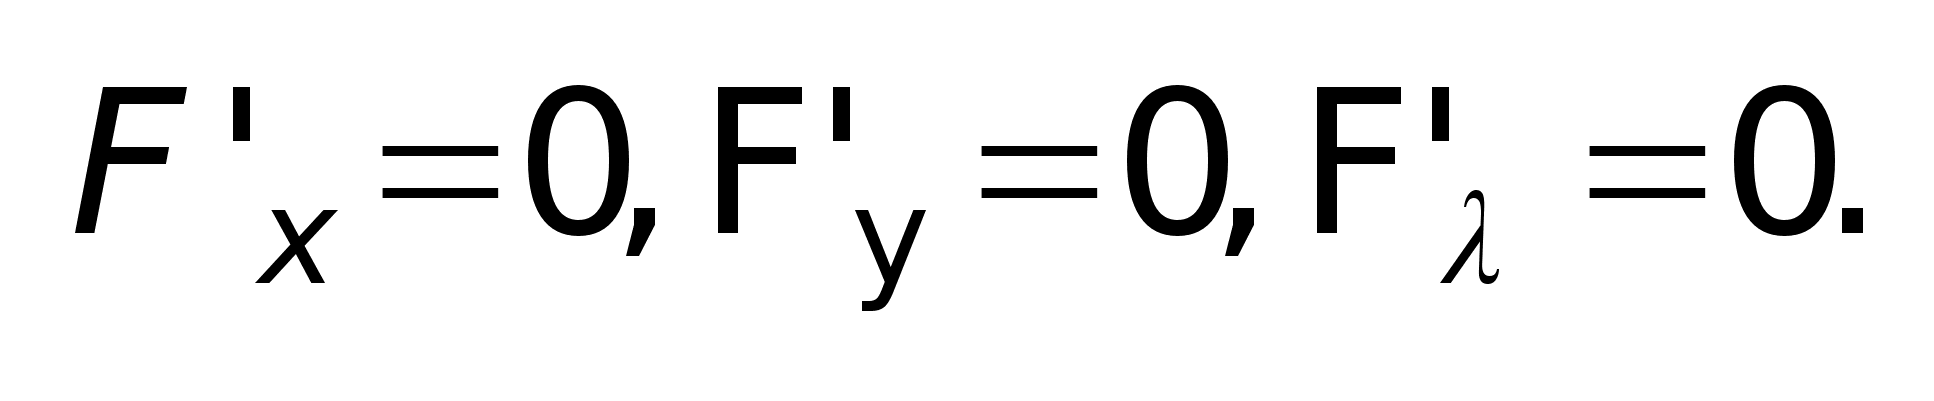
При этом получается в точности система (4).
Коэффициент называют множителем Лагранжа.
Метод Лагранжа допускает обобщение на функции большего числа переменных. Так, в задаче на условный экстремум функции u=f(x,y,z) с ограничениями 1(x,y,z)=0 и 2(x,y,z)=0 функция Лагранжа имеет вид:
F(x,y,z, 1, 2) = f(x,y,z) + 11(x,y,z)+ 22(x,y,z).
Нулю приравниваются все произвоные по x,y,z, 1, 2.
41. Достаточные условия абсолютного экстермума функции двух переменных.
Обратимся к формуле Тейлора (вопр. 11). Нас интересует случай, когда необходимые условия экстремума выполняются, т.к. в противном случае вопрос решается однозначно - экстремума нет. Поэтому будем считать:
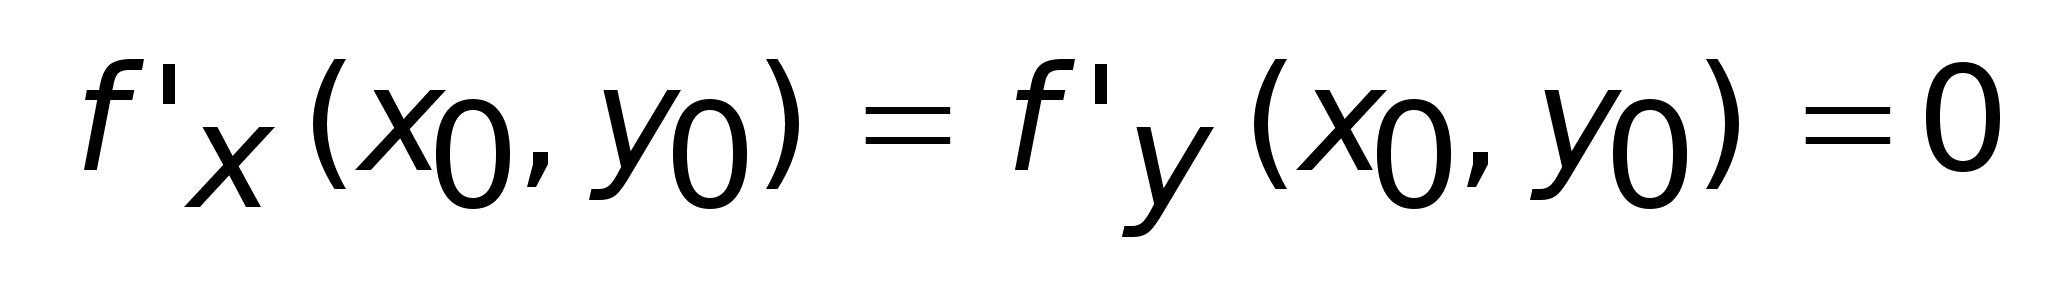
И, перенеся f(х0,y0) в левую часть, получим слева
К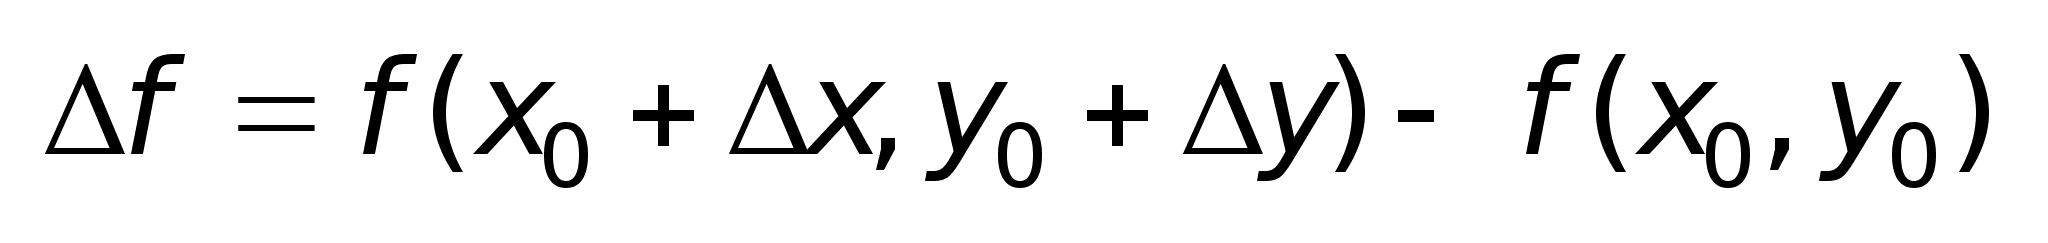
роме
того, обозначим
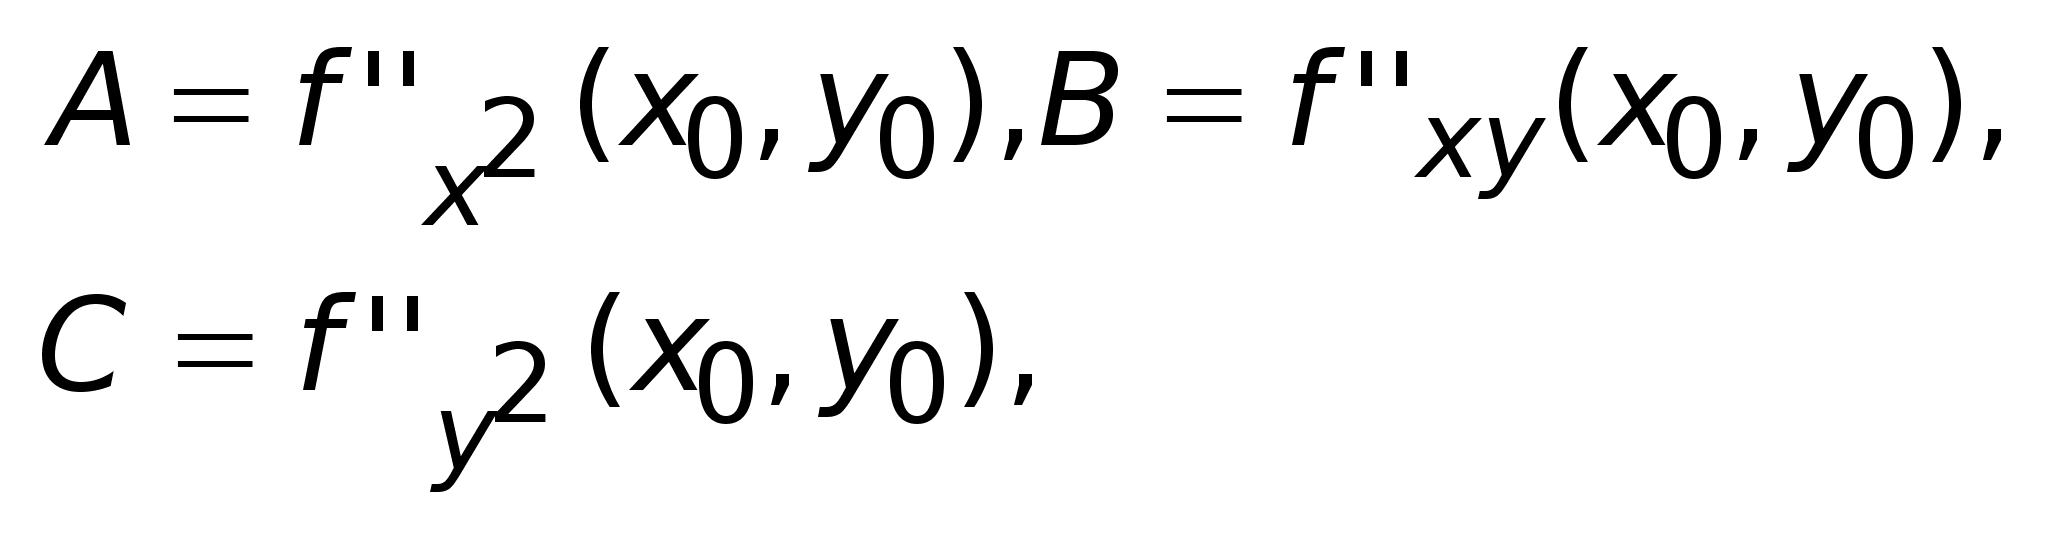
П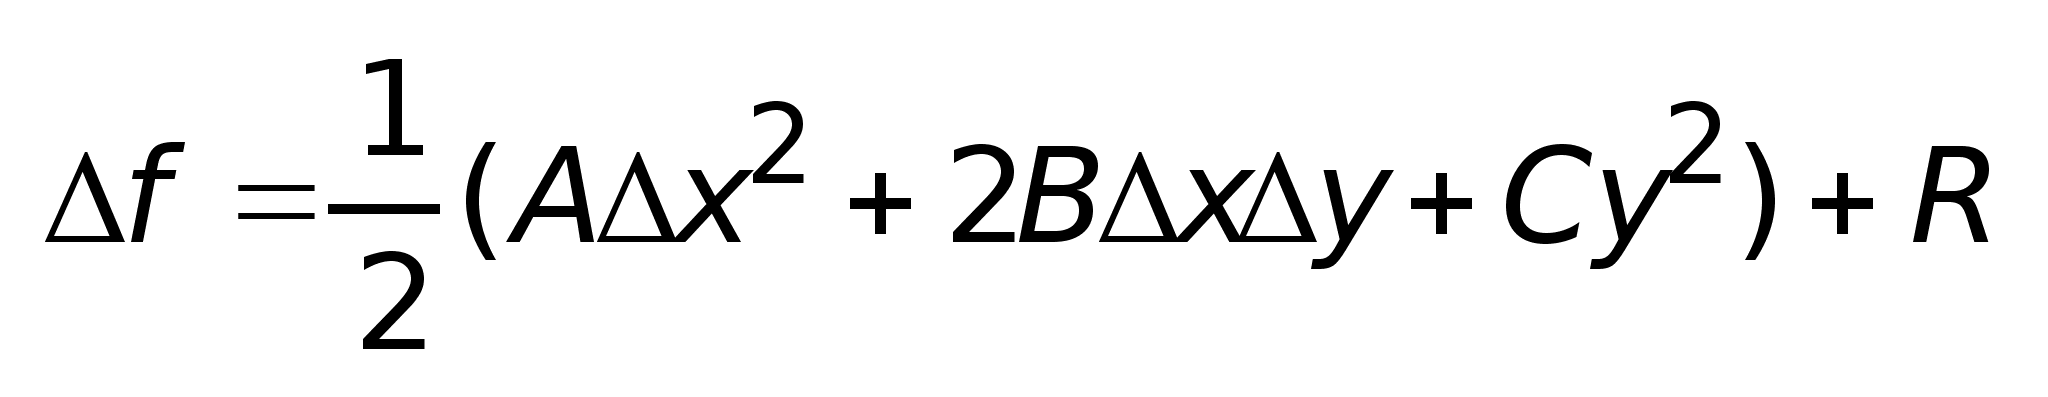
риводим
к формуле:
Положим u = AΔx2 + 2B∆xΔy +CΔy2 При ρ→0 квадратичная форма u убывает со скоростью р2, т.е. быстрее. Поэтому в достаточно малой окрестности точки (х0,, y0) ,будет выполнятся неравенство 1/2│u│>│R│(если u не обратится в нуль). Это означает, что знак приращения совпадает со знаком u. Разумеется, в точках, где u=0, знаки ∆f и R совпадают. Имеются 3 возможности:
Величина u сохраняет знак, обращаясь в нуль только при ∆x=∆y=0. Такая квадратичная форма называется знакоопределенной. В этом случае сохраняет знак и приращение ∆f . При ∆f≤0 в точке (х0,, y0) имеется максимум, а при ∆f≥0 - минимум.
В любой оокрестности точки (х0,, y0) величина u принимает как положительные, так и отрицательные значения. Такая квадратичная форма называется знакопеременной. В этом случае меняет знак и приращение ∆f . Экстремума нет.
3. Величина u сохраняет знак, но обращается в нуль не только в начале координат. Такая квадратичная форма называется знакопостоянной. В этом случае никакого вывода сделать нельзя без исследования остаточного члена. Если в точках названной прямой остаточный член меняет знак, то экстремума нет, если сохраняет тот же знак, что и величина u - экстремум есть, если сохраняет знак противоположный u - экстремума нет.
Дело свелось теперь к установлению условий, при которых квадратичная форма u является знакоопределенной, знакопеременной или знакопостоянной. Если А = С = 0, В 0, то u = В∆х∆у, и квадратичная форма является знакопеременной. При совпадении знаков ∆х и ∆у она имеет знак В, при несовпалении - знак противоположный знаку В. В этом случае экстремума нет. Если к тому же В = 0, вопрос об экстремуме решается путем исследования остаточного члена R в каждом конкретном случае.
П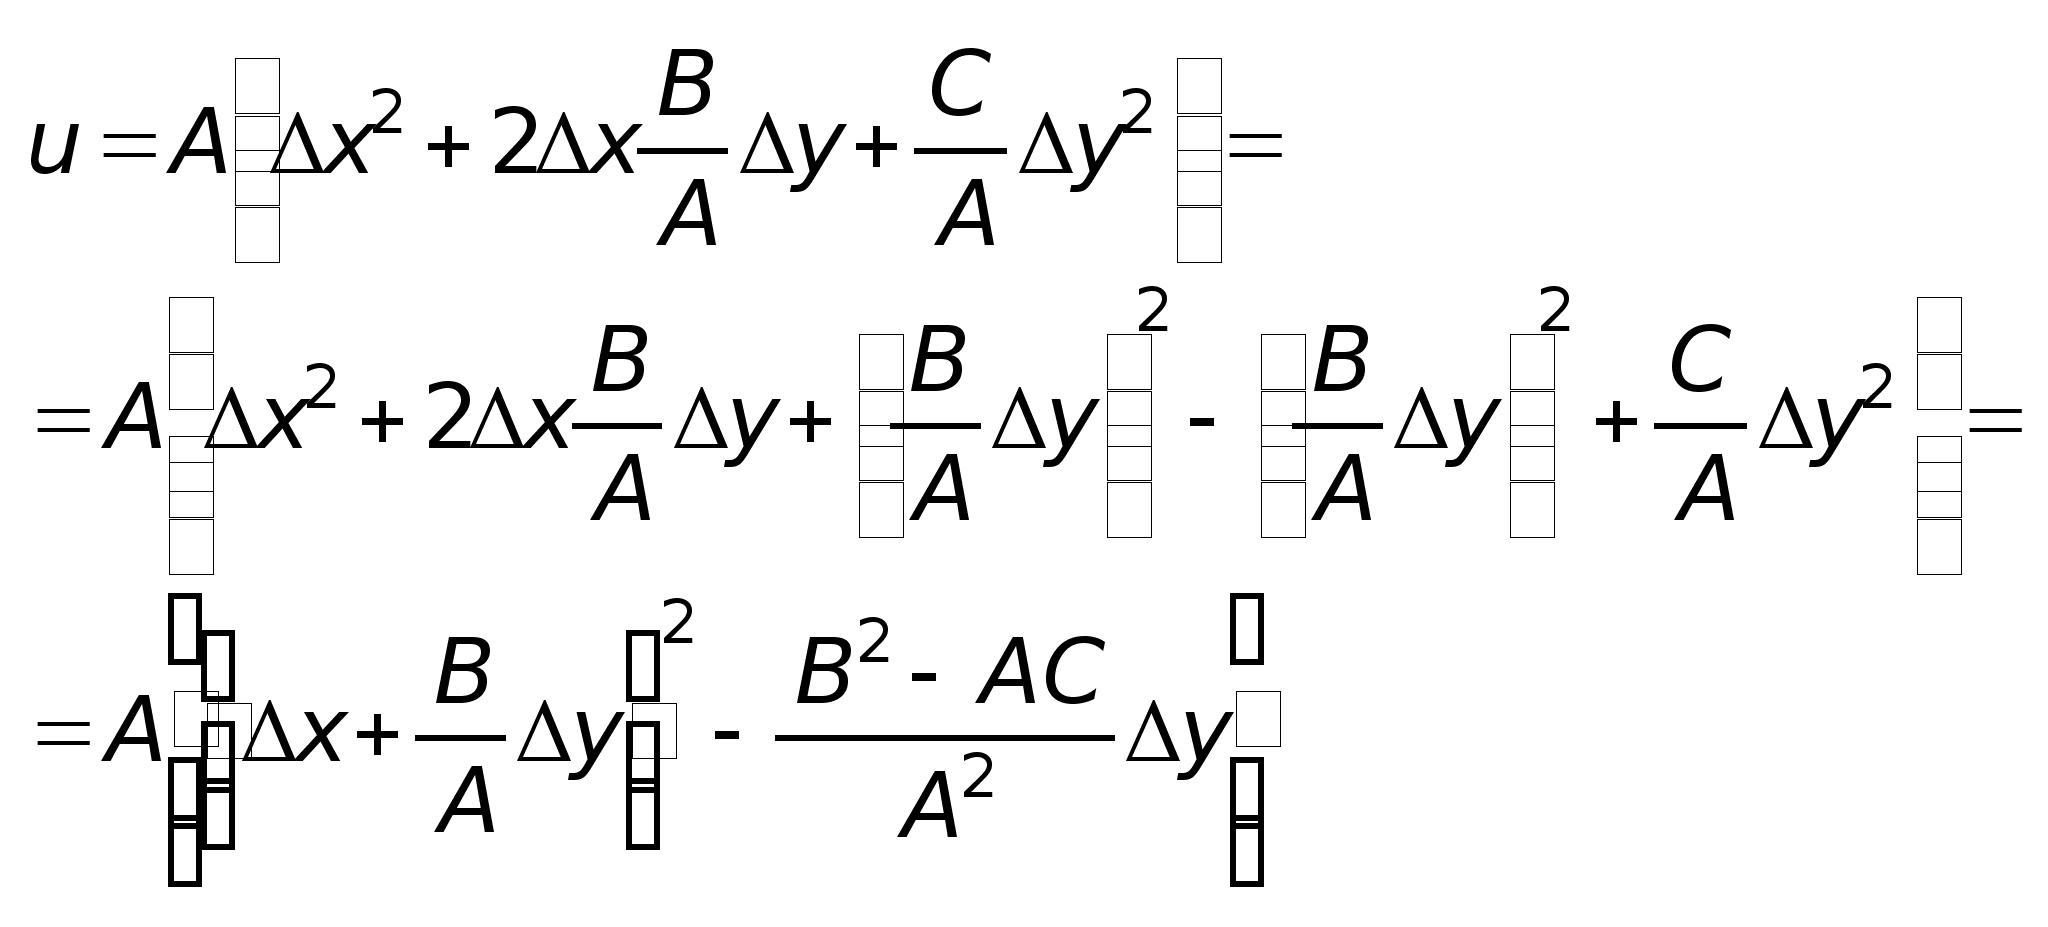
усть
теперь хотя
бы одна из величин
А, С отлична от
нуля. Положим
для определенности,
что А ≠ 0. Преобразуем
форму u:
вынесем за
скобки А, прибавим
и вычтем (ВА
∆у)2.
Первые три
слагаемых
представляют
полный квадрат,
два последних
приводим к
общему знаменателю:
1. Если В2 - АС <0, то форма знакоопределенная. Действительно,
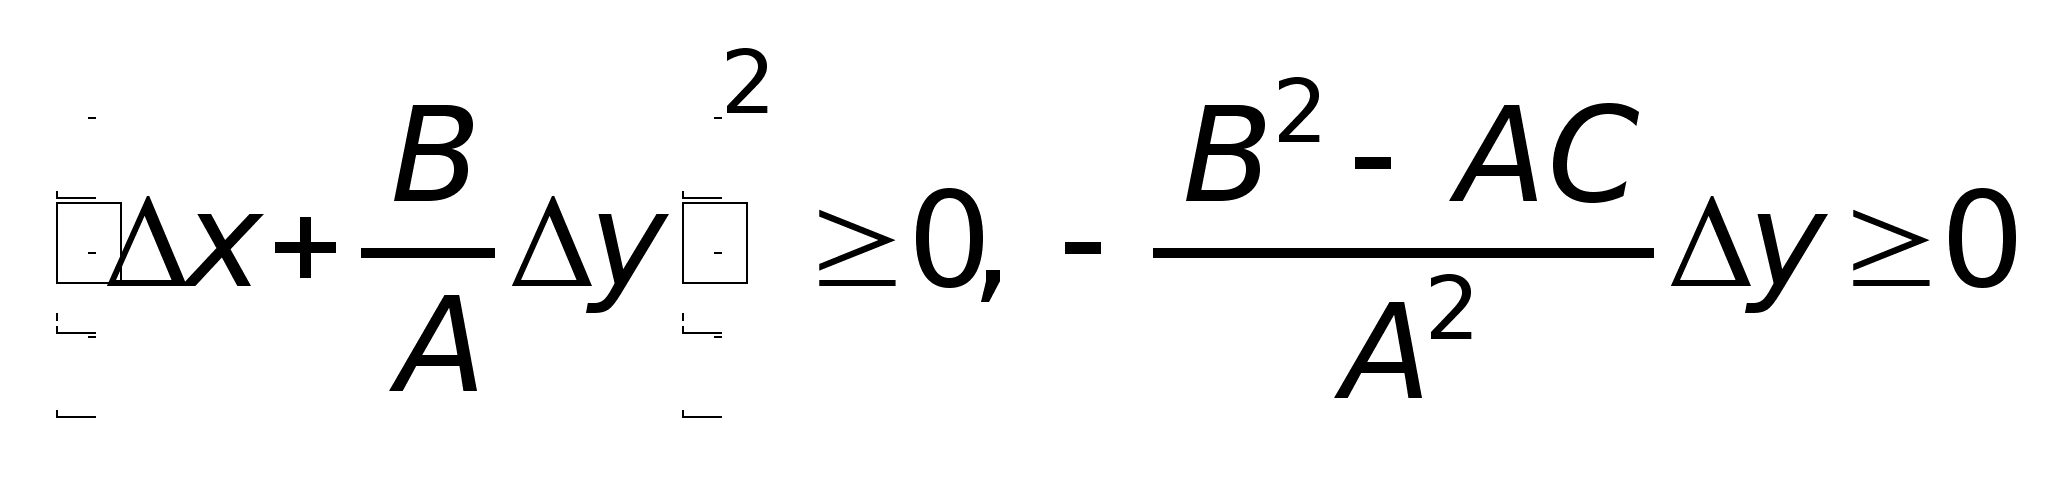
Поэтому выражение в квадратных скобках неотрицательно и может обратится в нуль только тогда, когда оба слагаемых равны нулю. Второе обращается в 0 лишь при ∆у=0. В этом случае первое слагаемое будет равно 0 только при ∆х=0. Очевидно, что знак знакоопределенной формы u совпадает со знаком числа А.
2. Если В2 - АС >0, то форма знакопеременная. Действительно, выражение в квадратных скобках останется ∆x2 и если ∆х≠0., то ∆x2 > 0; при ∆у≠0 можно взять ∆х = -В/А∆у и выражение в квадратных скобках будет отрицательным.
3. Если В2 - АС = 0, то форма знакопостоянная. В скобках останется выражение (∆х+В/А∆у)2, которое неотрицательно. Но в нуль оно обращается не только при ∆х=∆у=0, а и тогда, когда ∆х = -В/А∆у, при любом ∆у.
33. Частные производные.
Наряду с полным приращением функции вводится понятие частных приращений по х ∆хz и по у ∆уz. Они определяются формулами, где приращение дается только одной из переменных.
Определение: Частной производной функции f(x,y) по х называется предел отношения частного приращения ∆хz к приращению ∆х, когда х→0 (если этот предел существует)(1)
А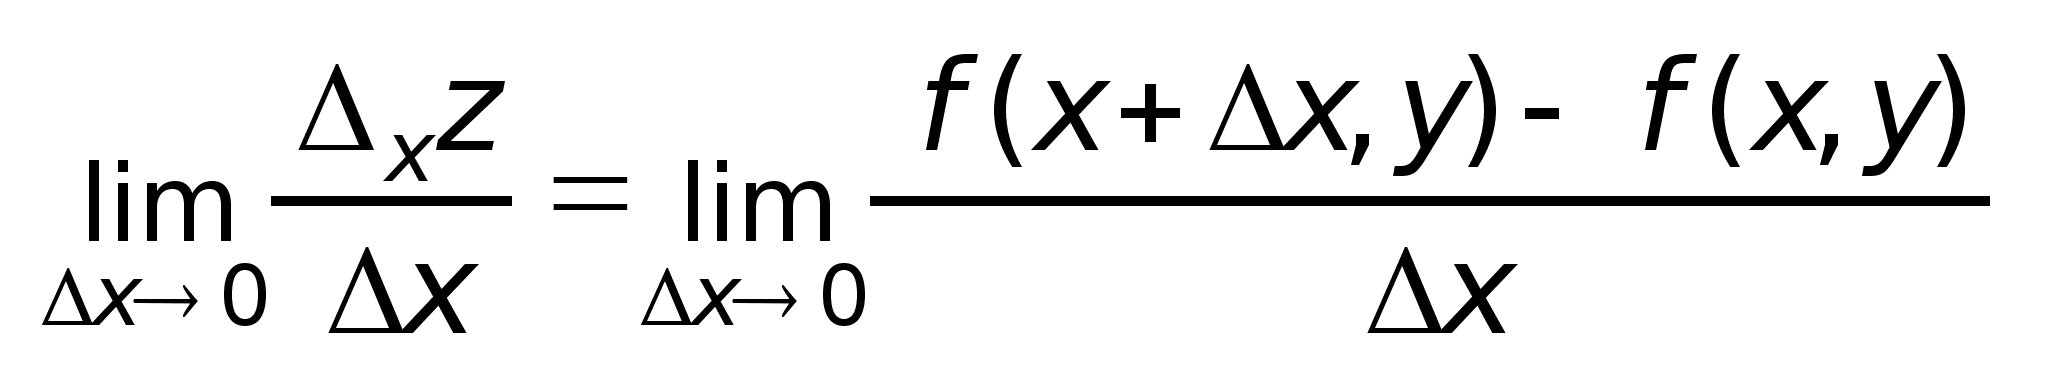
налогично
определяется
частная производная
функции z=f(x,y)
по у. Для частной
производной
функции нескольких
переменных,
производную
функции одной
переменной
называют переменной
иногда обыкновенной.
Формуле (1) можно дать такое толкование: у функции f(x,y) фиксируется значение переменной у и получается, что f(x,y) становится функцией одной переменной х, а частная производная - обыкновенной производной этой функции. Так же истолковывается формула для f'y(x,y) с той разницей, что f(x,y) рассматривается как функция одной переменной у. Мы приходим к следующему правилу.
Для вычисления частной производной по х следует переменную у (или другие переменные, если их несколько) считать постоянной и вычислять производную по х как обыкновенную.
Аналогично формулируется правило вычисления частной производной по у.
32. Свойства непрерывных функций двух переменных.
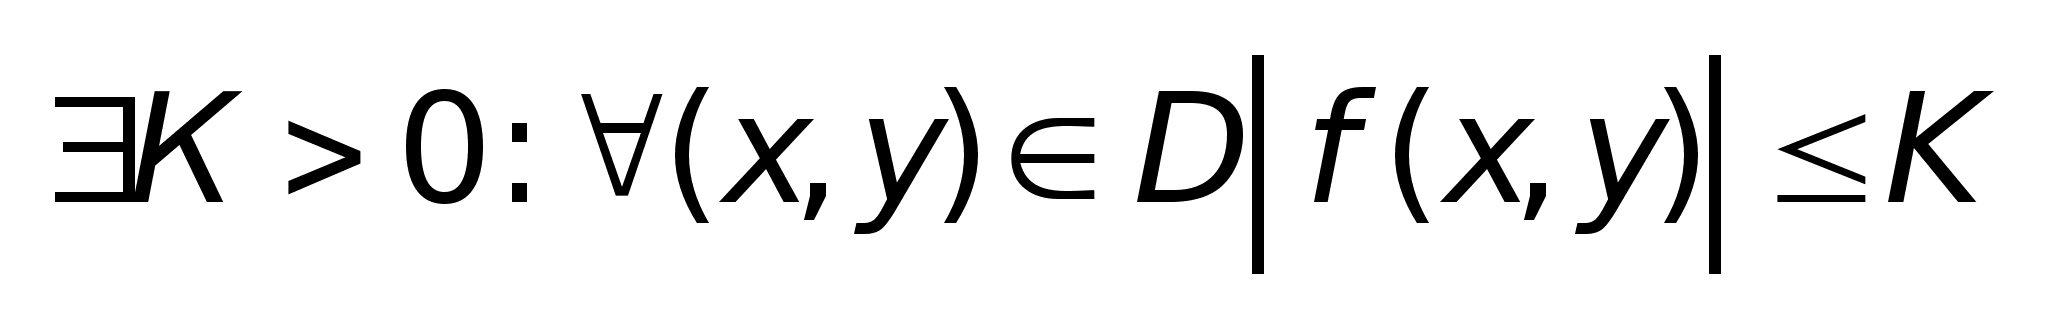
1. Функция, непрерывная в замкнутой ограниченной области D а) ограничена в области
б) достигает в этой области наибольшего М и наименьшего m значений.
2. Сумма, произведение и частное непрерывных функций есть снова непрерывная функция, если в последнем случае делитель не принимает нулевого значения.
19. Определенный интеграл. Определение. Геометрический смысл.
О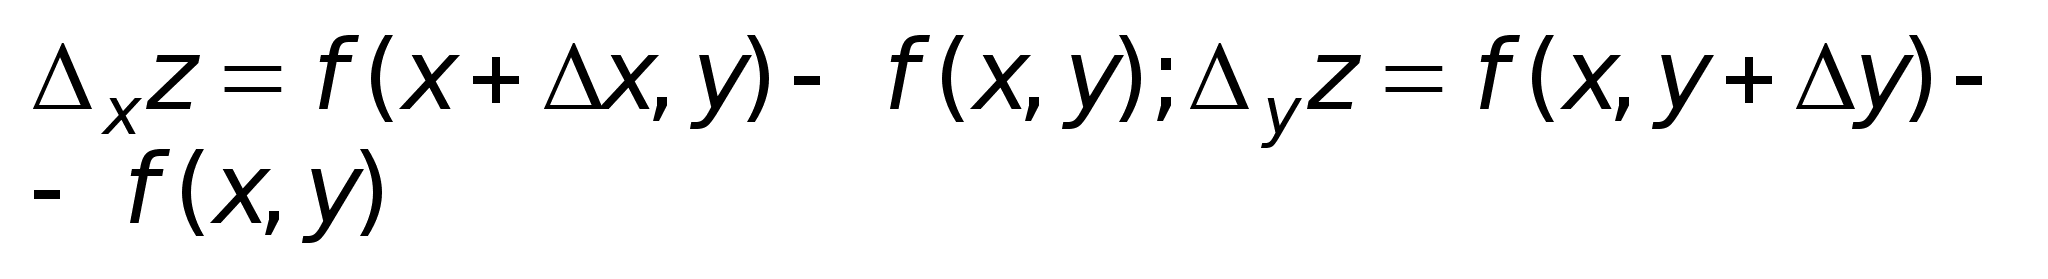
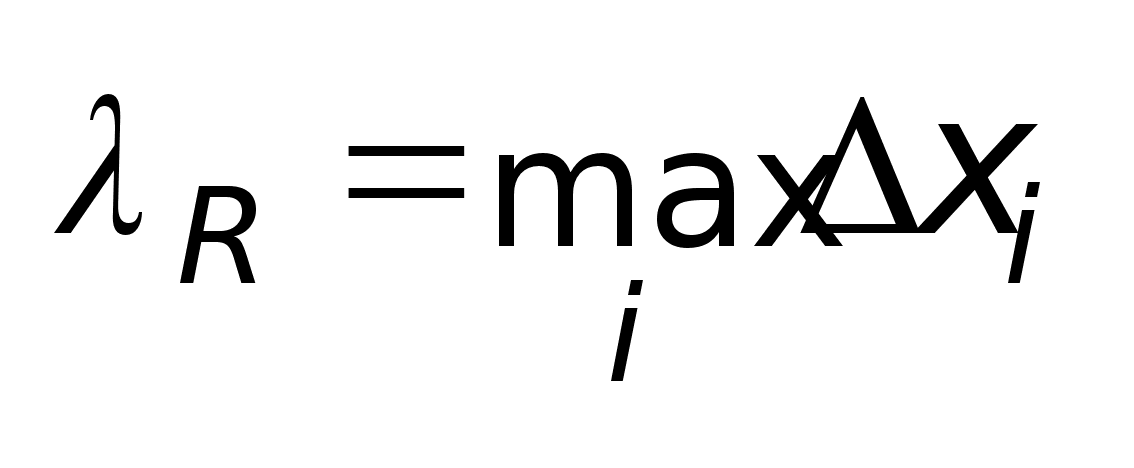
пределение:
Пусть дана
функция y=f(x),
ограниченная
на отрезке
[a,b]
(a
Н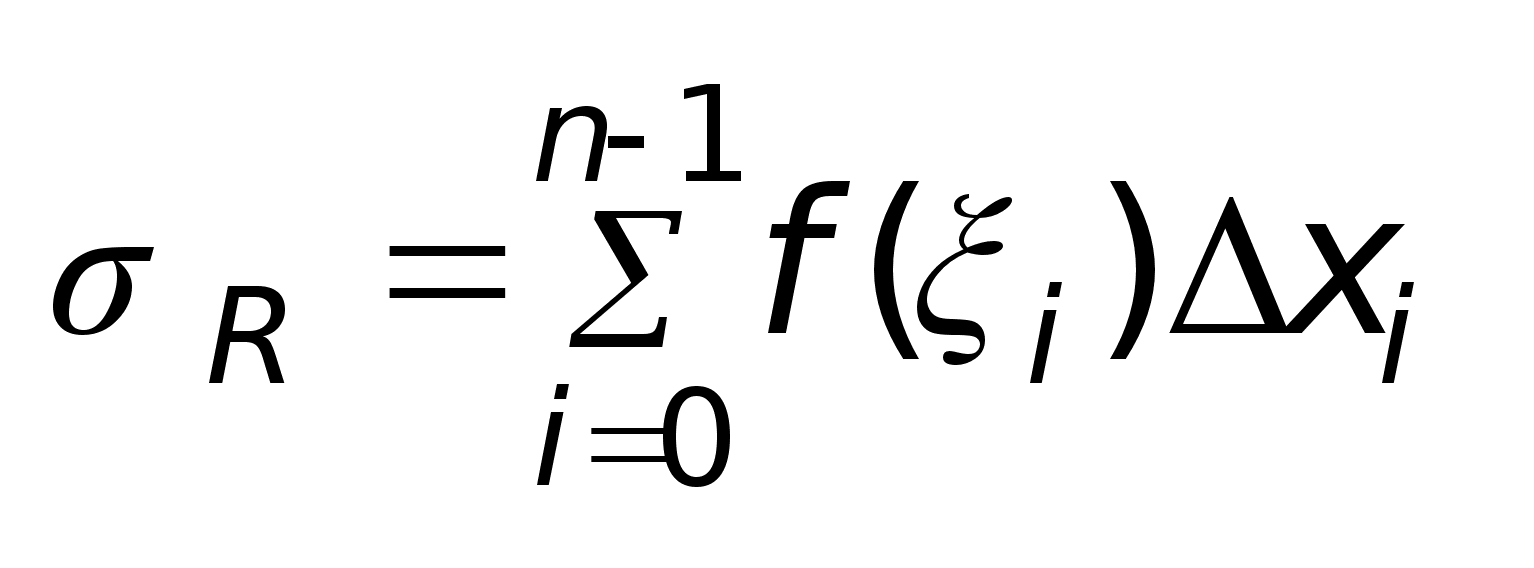
а
каждом промежутке
[xi,
xi+1]
выберем произвольную
точку ξi.
Величину
Называют интегральной суммой.
Если существует предел интегральной суммы R при λR →0. Независящий от выбора разбиений R и выбора точек ξi, то он называется определенным интегралом от функции f(x) на отрезке [a,b] и обозначается (1)
Д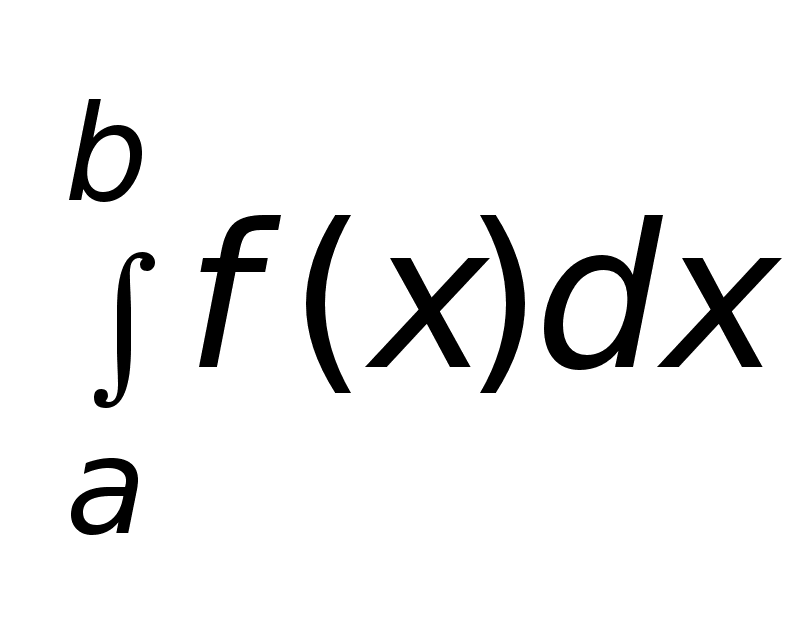
обавление
к определению:
1. При a>b полагают
2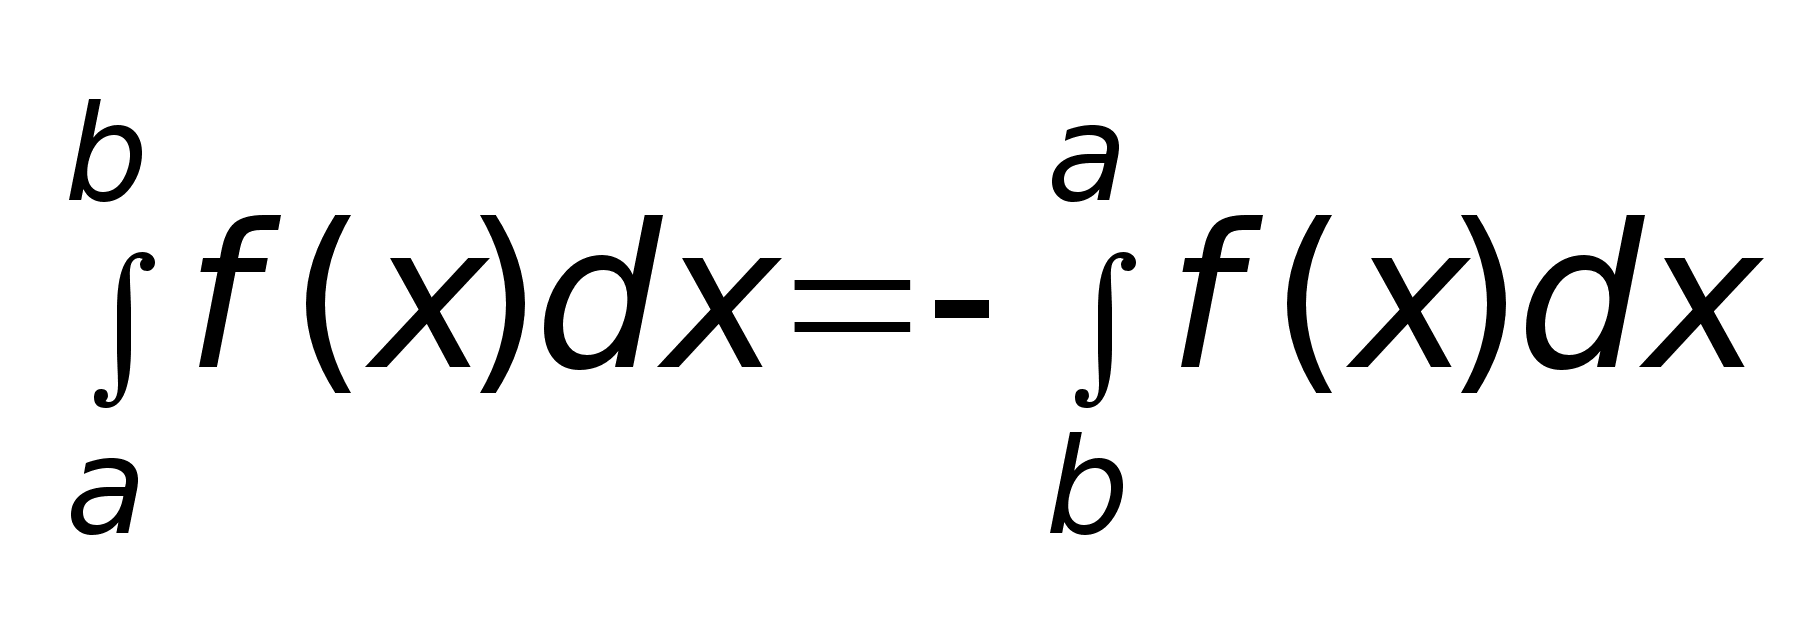
.
принимают
В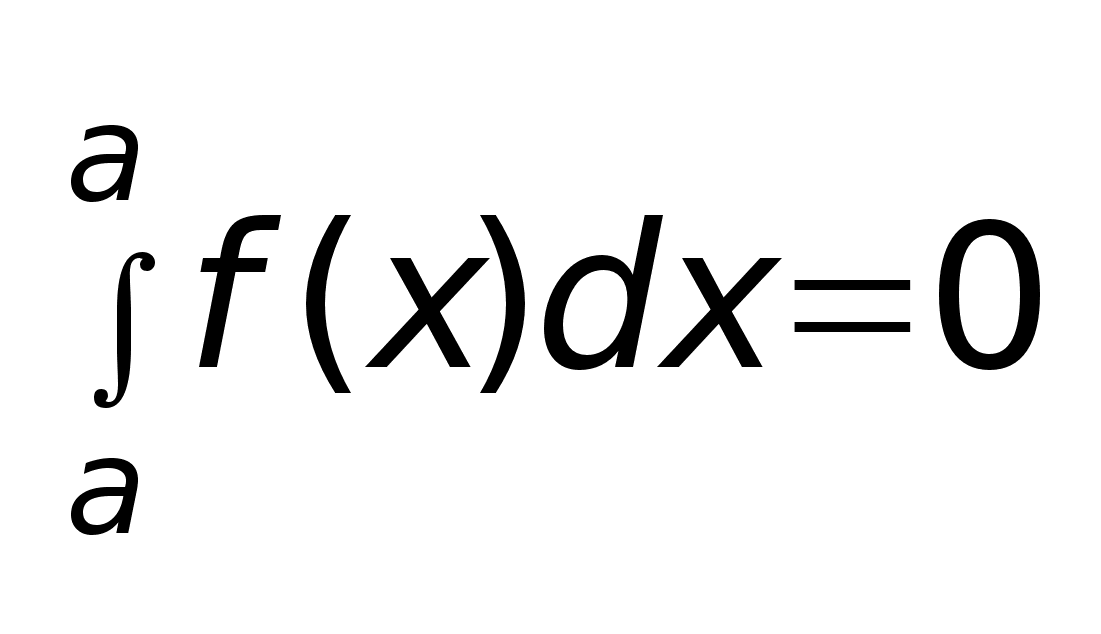
интеграле (1)
числа a
и b
называются
соответственно
нижними и верхними
пределами
интегрирования.
Если функция
f(x)
≥0 на
отрезке [a,b],
то геометрический
смысл определенного
интеграла - это
площадь криволинейной
трапеции. Пусть
на промежутке
[a,b]
задана ограниченная
функция
y=f(x),
будем считать
ее положительной.(рис
1)
Фигура aABb, ограниченная графиком функции y=f(x), отрезком [a,b] оси х и перпендикулярами аА и bB к оси х, называется криволинейной трапецией. Измерить ее площадь непосредственно путем установления того, сколько раз в этой фигуре укладывается единица измерения площади (квадрат со стороной, равной единице), и доли этой единицы невозможно из-за криволинейной верхней границы.
Разобьем отрезок [a,b] на части (не обязательно равные) точками хi (i = 0,n): а=х0< x1< x2<…< xn=b. Это разбиение назовем R. Длину наибольшего отрезка назовем
Н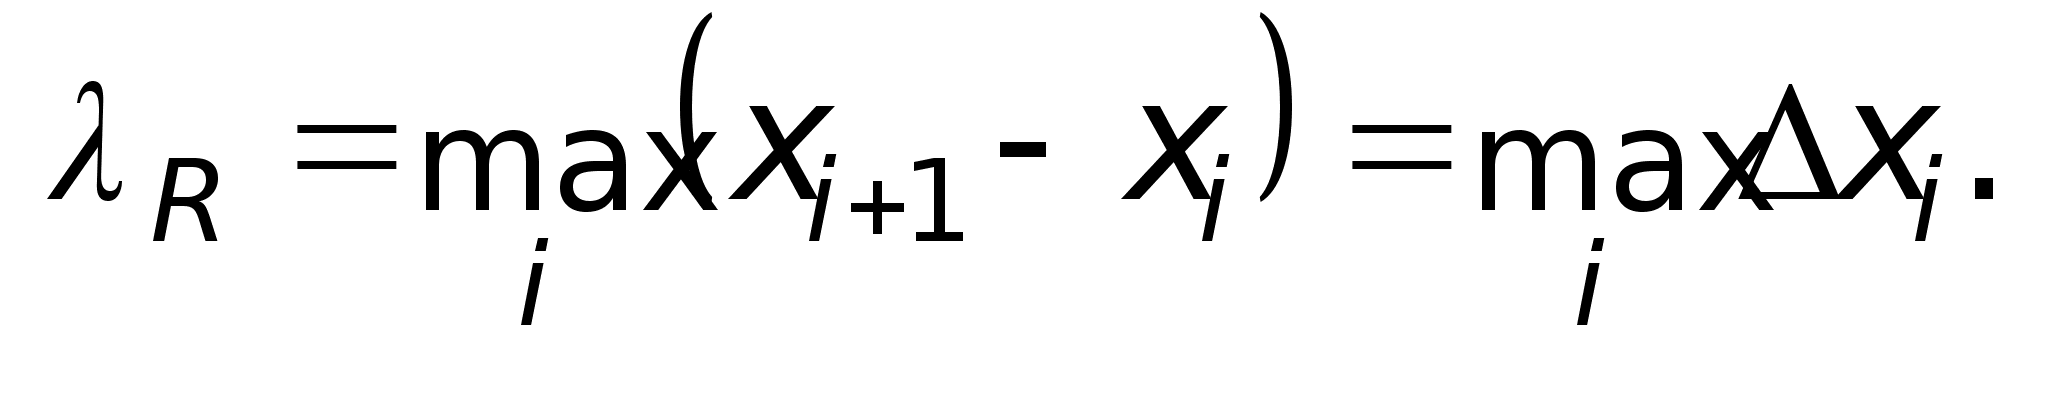
а
каждом из частичных
отрезков [xi,
xi+1]
выберем произвольную
точку
И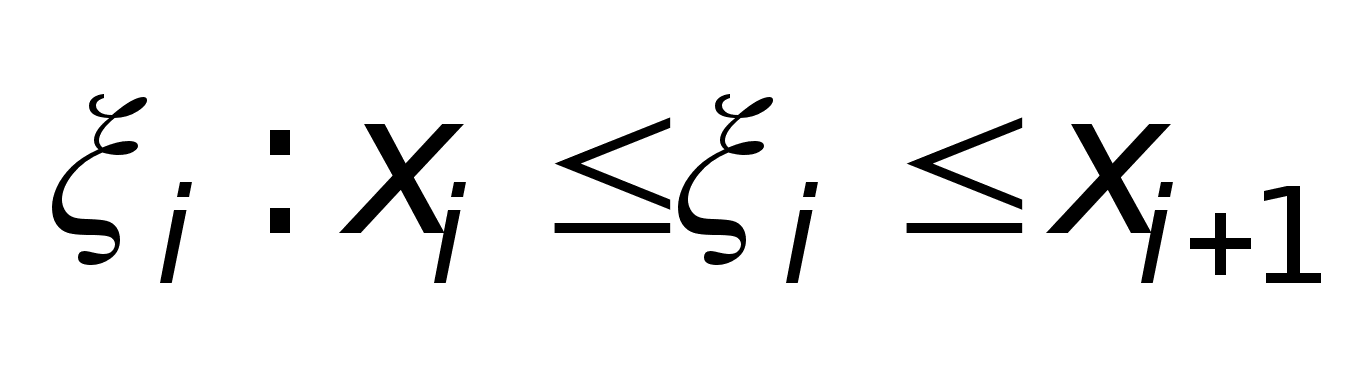
построим
прямоугольник
с высотой f(ξi).
В результате
получится
ступенчатая
фигура, ограниченная
сверху ломаной
линией L.
Ее площадь
назовем R.
Если теперь
увеличивать
число делений
разбиения R
так, что бы λR
→0, то ломаная
L будет
все теснее
прижиматься
к кривой АВ.
Это дает возможность
ввести следующее
определние.
Определение: Площадью криволинейной трапеции aAАb называется предел, к которому стремится площадь R ступенчатой фигуры когда число делений разбиения R не ограничено возрастает и λR →0 (Если этот предел существует и не зависит от способа получения разбиения R и выбора точек ξi).
28. Вычисление площади фигуры и длины дуги с помощью определенного интеграла.
f
(x)≥0
Рассмотрим два случая.
1. площадь S заштрихованной фигуры на рис 1, а, где функция y=f(x) на отдельных промежутках принимает отрицательное значение, выражается формулой:
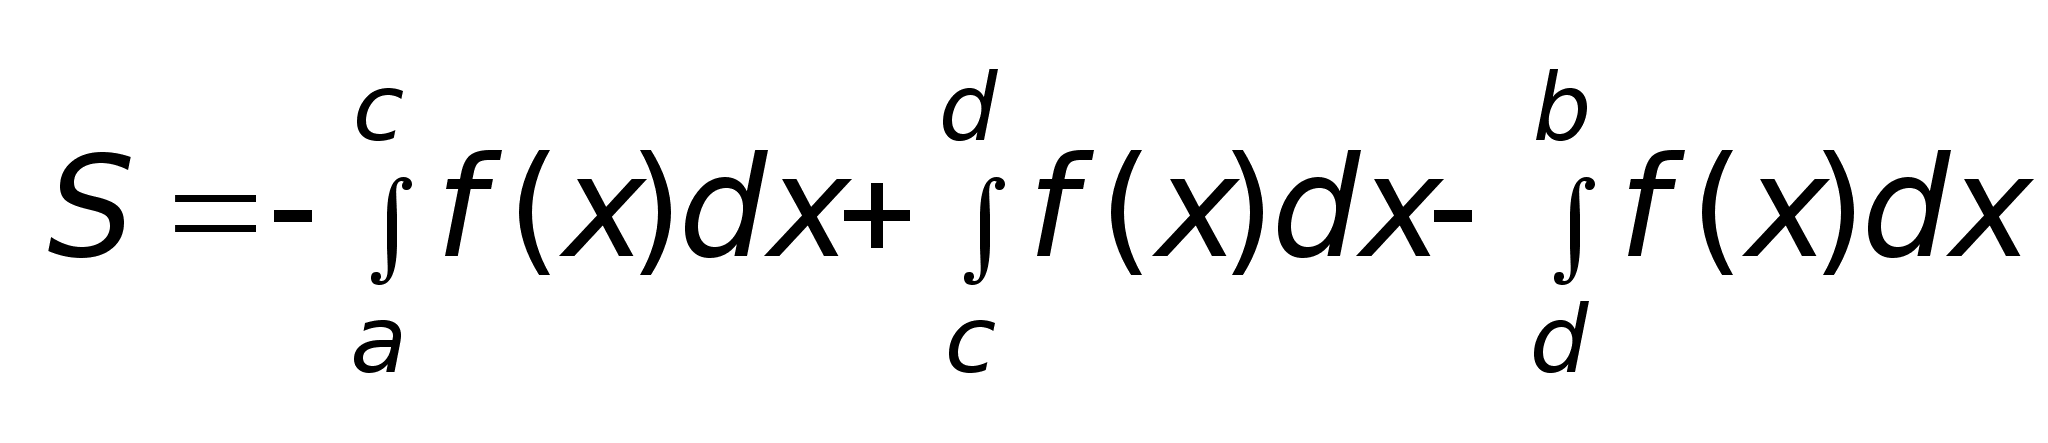
2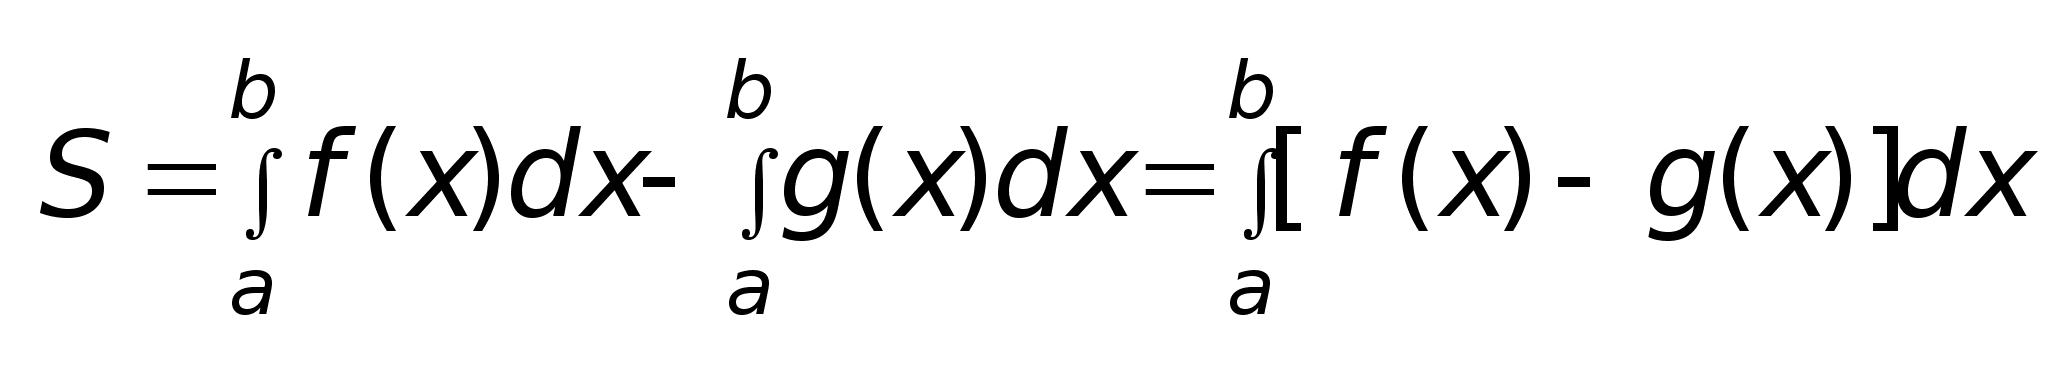
.
Площадь S
фигуры
ограничена
графиками
функции y=f(x)
и y=g(x),
а так же прямыми
АВ и CD
(рис
2) вычисляется
по формуле:
О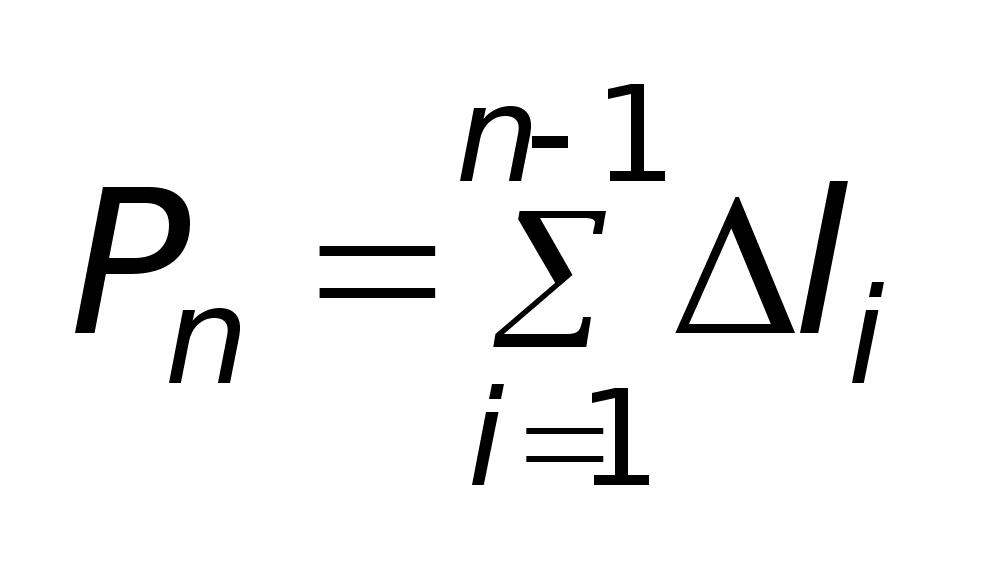
пределение:
Пусть дана дуга
кривой АВ. Нанесем
на нее произвольные
точки Mi
(i=0,n)
и соединим
их хордами (рис
3). Периметр
полученной
ломаной обозначим
Pn.
Будем увеличивать
число точек
Mi
на
дуге. Длиной
дуги кривой
АВ называется
предел периметра
Pn,
когда длина
наибольшей
хорды
стремится к
нулю (если этот
предел существует
и не зависит
от выбора вершин
ломаной). Если
дуга задана
уравнением
y=f(x)
на промежутке
[a,b]
(ищем длину
дуги l).
Будем считать
функцию f(x)
непрерывно
дифференцируемой.
Положенеи
произвольных
точек Mi
определим
выбрав
абциссы этих
точек, т.е. сделав
разбиение R
отрезка [a,b]
точками а=х0<
x1<
x2<…<
xn=b.
Длину
хорды, соединяющей
точки Mi
и Mi+1
обозначим
∆li.Ее
проекциями
на оси координат
будут ∆хi
∆уi.
Очевидно,
П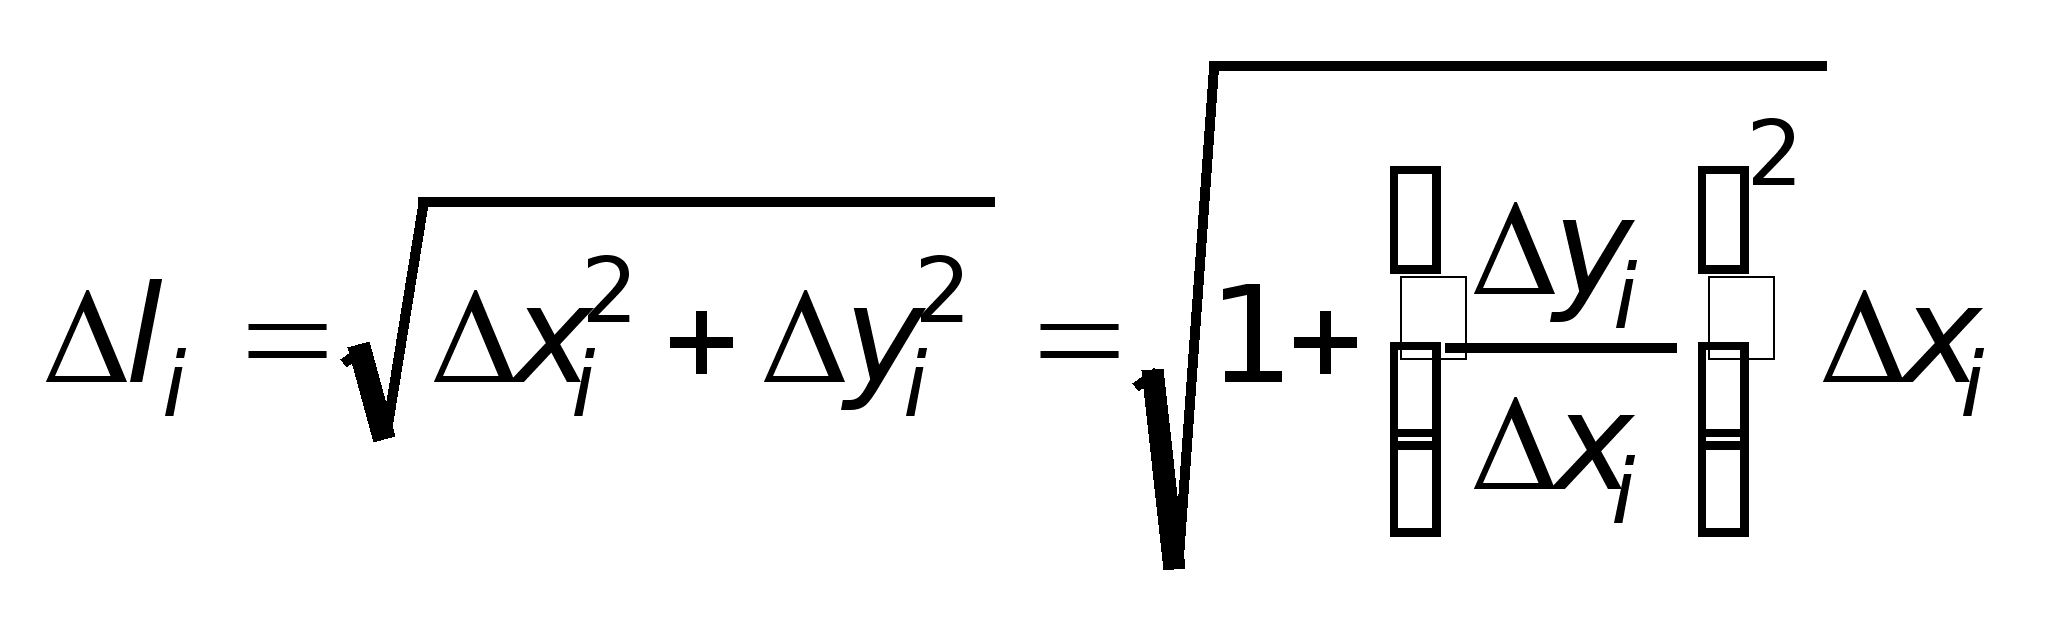
окажем,
как нахождение
предела периметра
Pn
сводится
к вычислению
интеграла.
Представим
∆li
в нужном виде:
По формуле конечных приращений Лагранжа
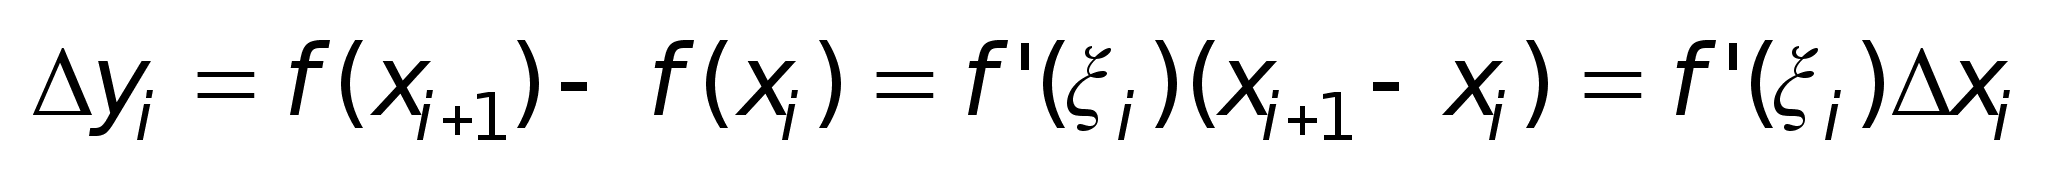
П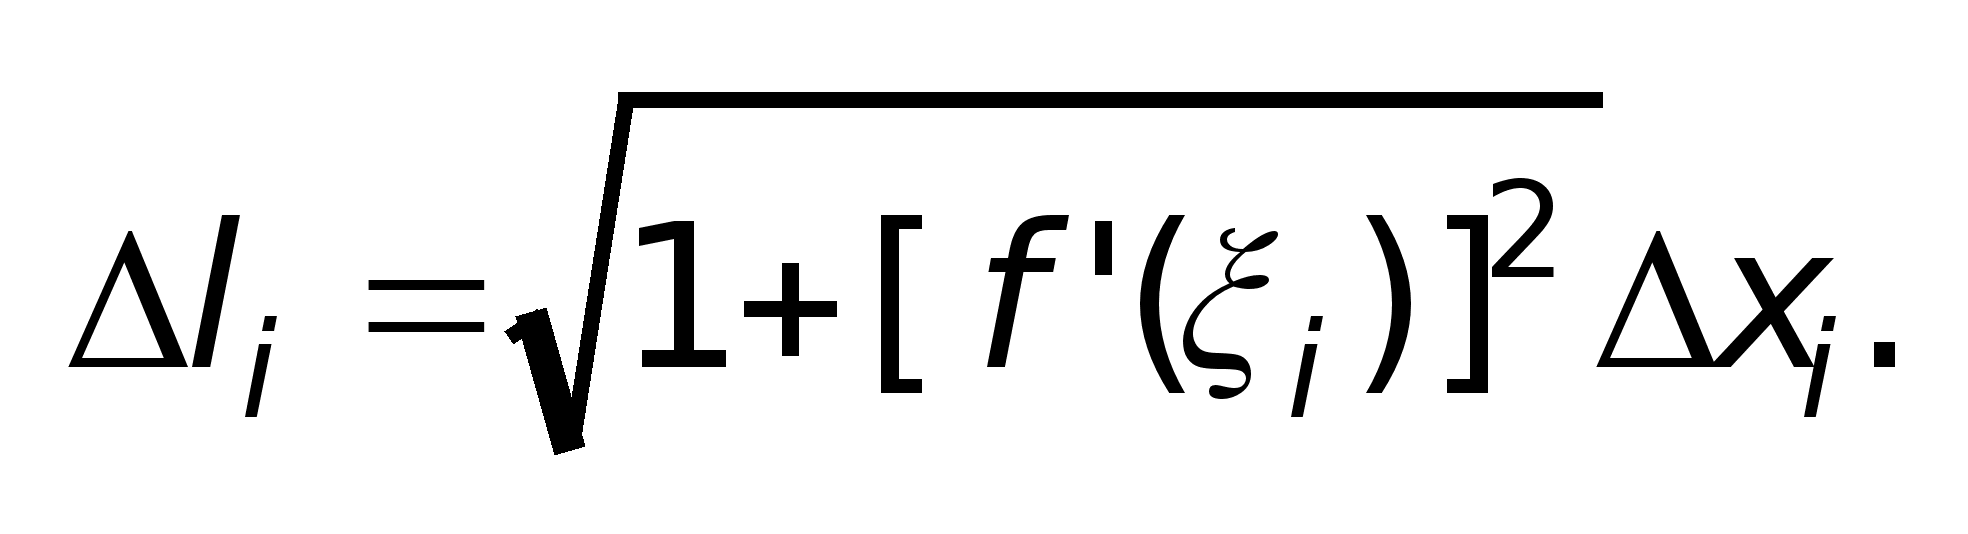
оставив
это выражение
∆уi
в формулу ∆li,
полуим
Т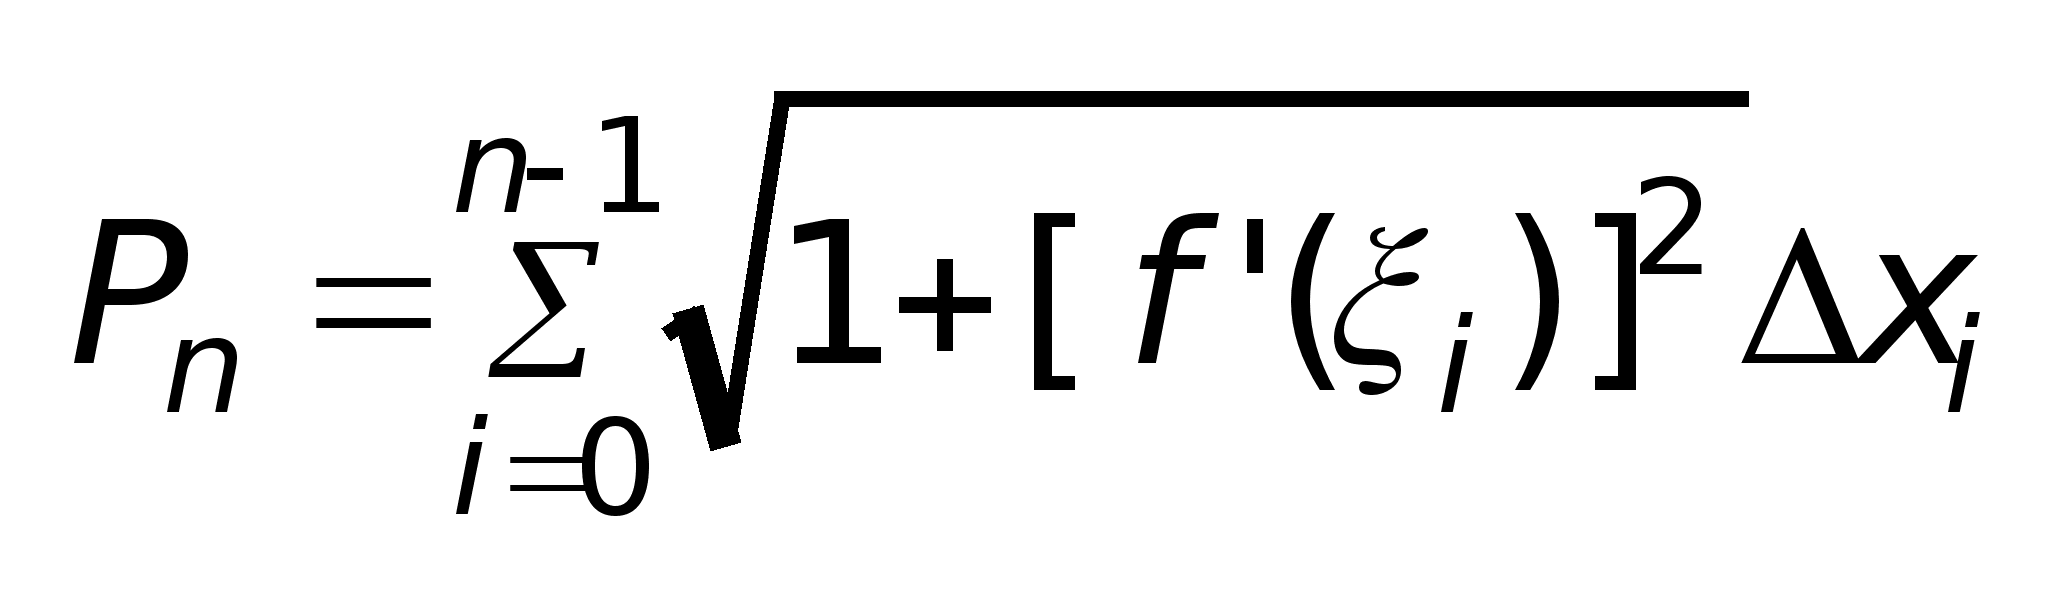
аким
образом (1),
Е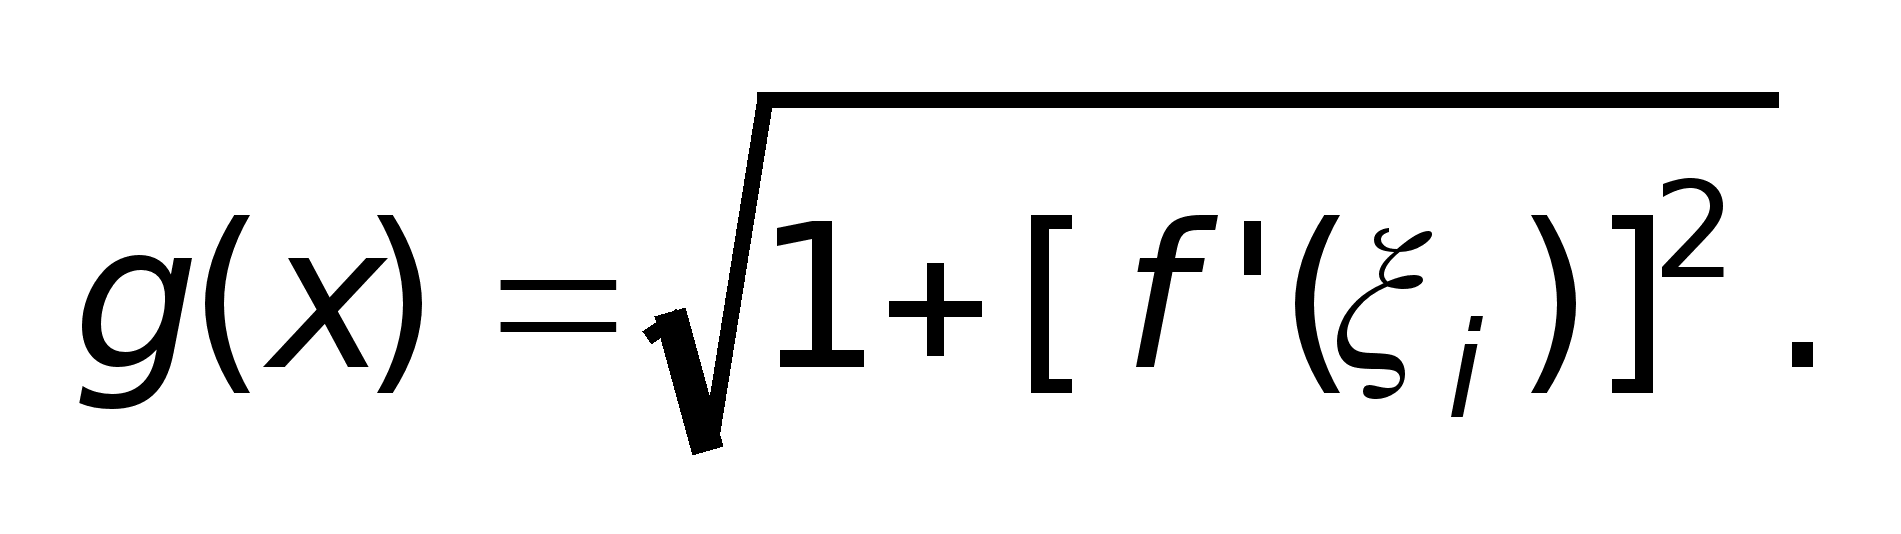
сли
составить
интегральную
сумму для функции
с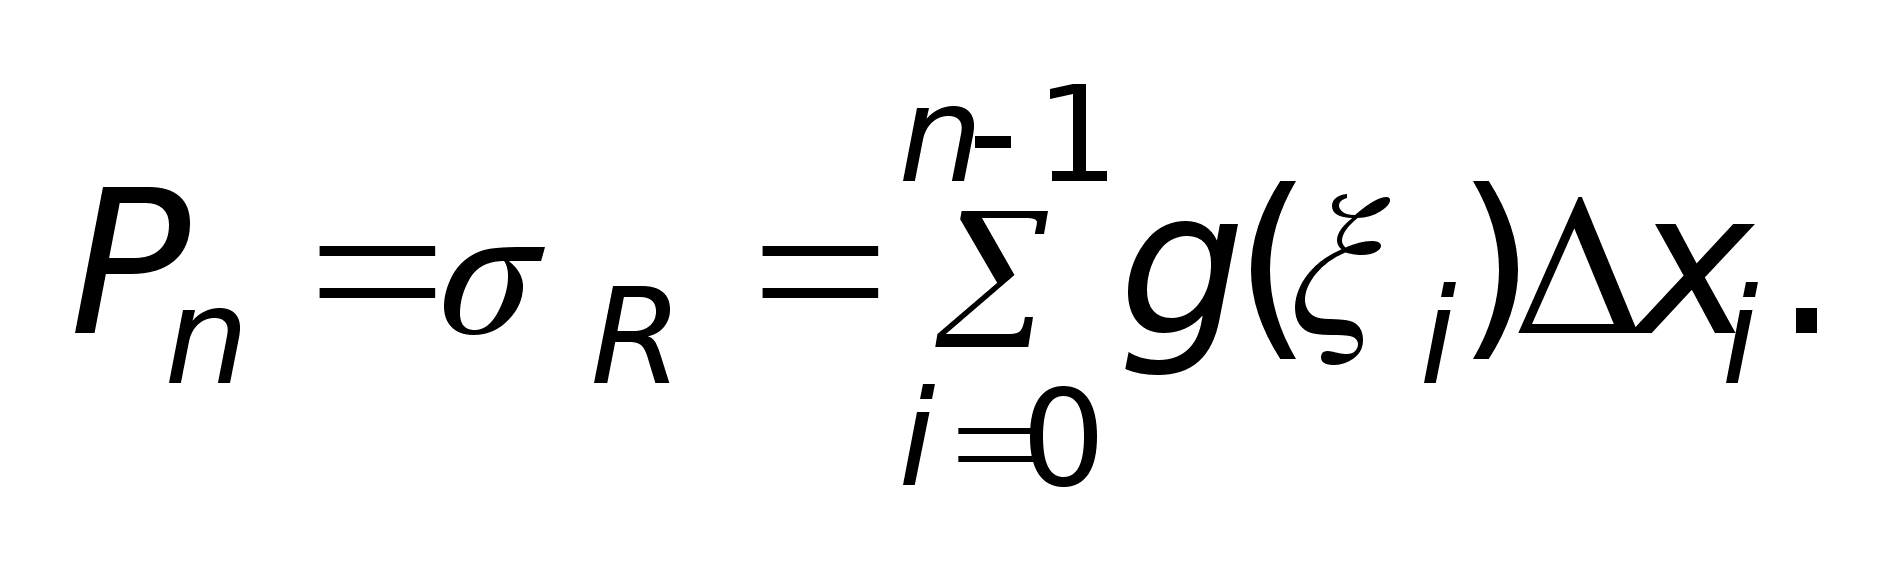
полученными
выше точками
ξi,
то придем к
выражению (1),
т.е.
к
роме
того стремление
к нулю наибольшей
хорда ∆li
влечет за
собой стремление
к нулю
п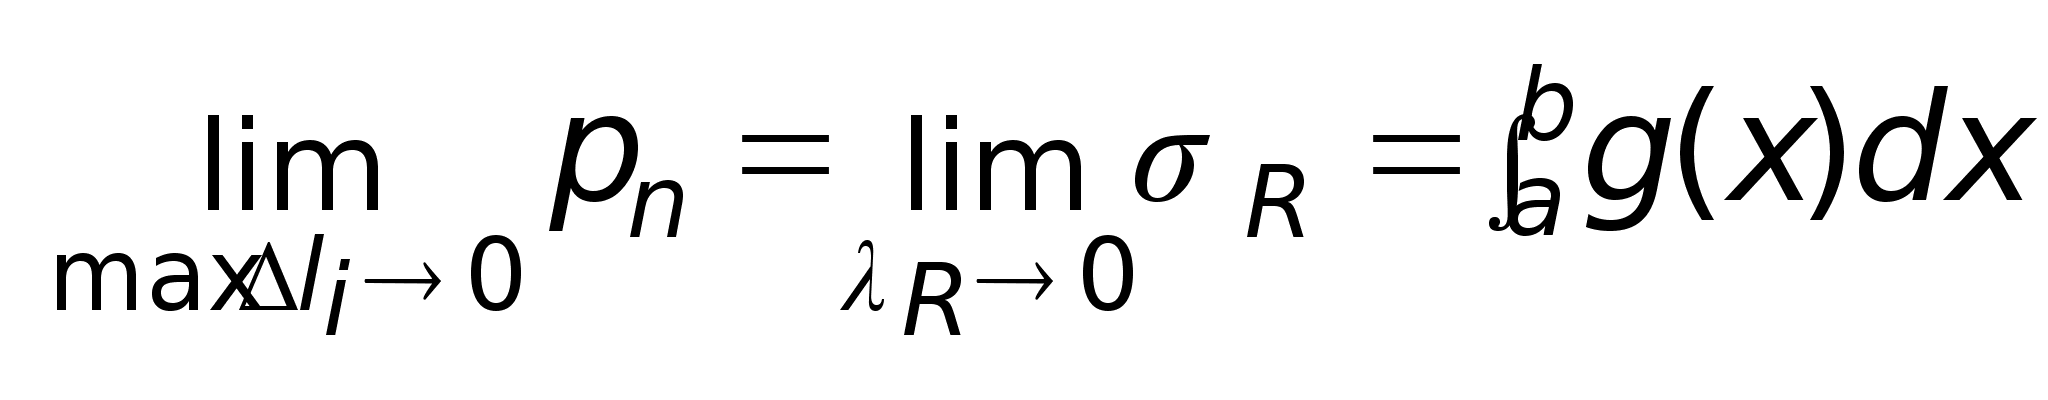
оэтому
(если этот предел существует).
Н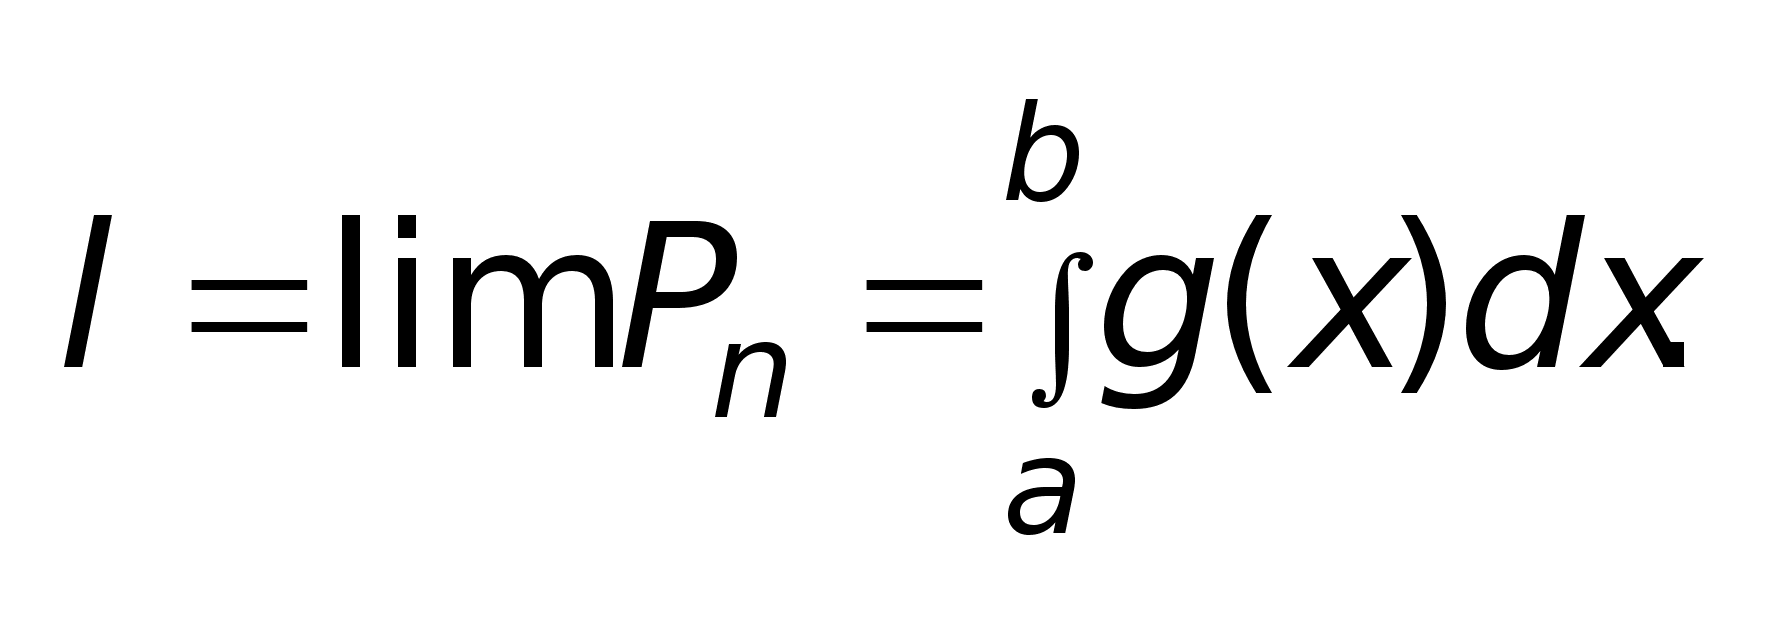
о
по нашим предположениям
функция f'(x),
а следовательно
и функция g(x)
непрерывна.
Непрерывная
функция интегрируема,
значит, упомянутый
предел существует.
Мы доказали,
что
П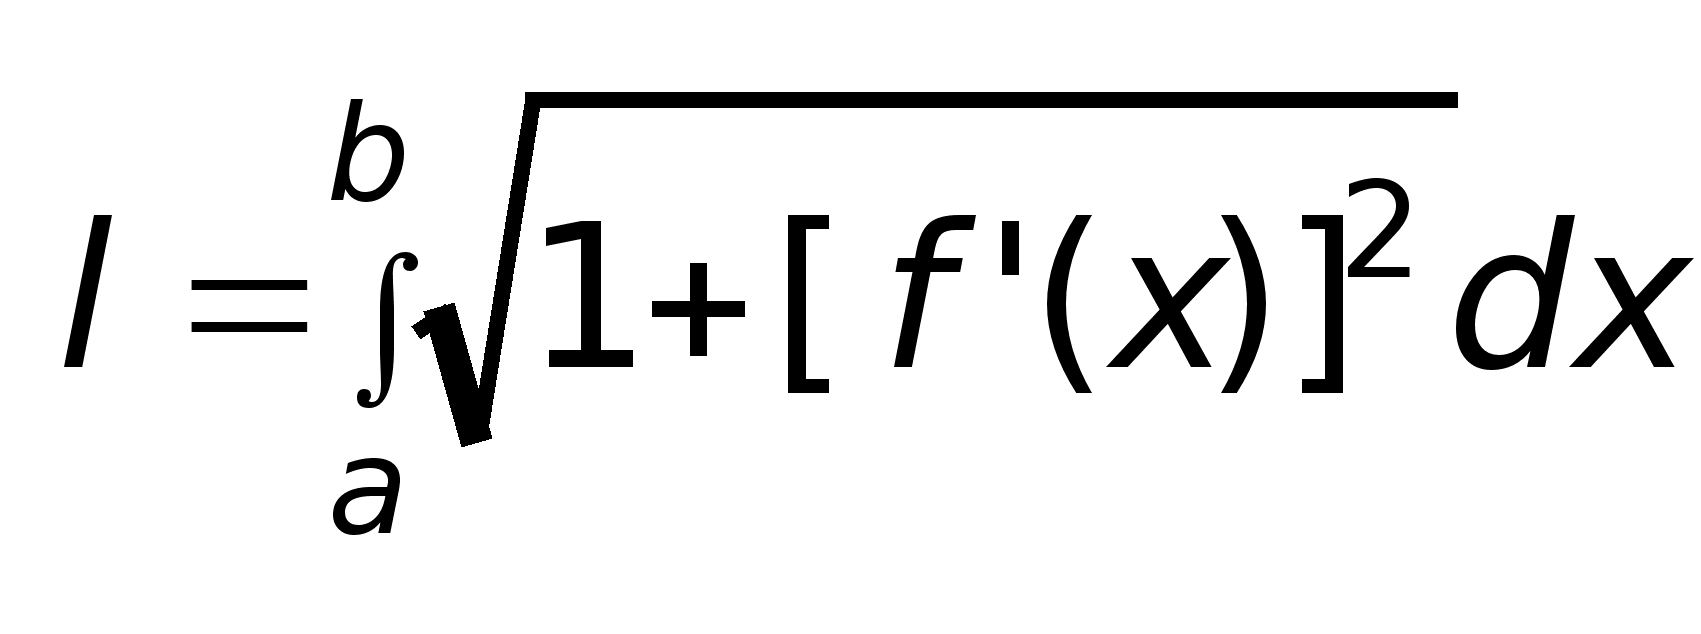
одставляя
выражение g(x),
получаем формулу
длины дуги:
29. Вычисление объема и площади поверхности тела вращения с помощью определенного интеграла.
Пусть тело образовано вращением вокруг оси Ох криволинейной трапеции аАВb, ограниченной сверху графиком непрерывной функции y=f(x). (рис 1) Нахождение объема V этого тела сведем к вычислению интеграла.
Делаем разбиение R отрезка [a,b] точками а=х0< x1< x2<…< xn=b. На отрезке [xi, xi+1] строим прямоугольник высотой f(xi). При вращении этого прямоугольника получается цилиндр с радиусом основания f(xi) и высотой ∆ xi. Его объем равен π[f(xi)]І ∆ xi. Построим такие же целиндры для каждого промежутка [x0,x1], [x1,x2],…[xn-1,xn]. Все цилиндры в совакупности образуют тело, назовем его объем Vn.
Определение: Если существует предел Vn, когда
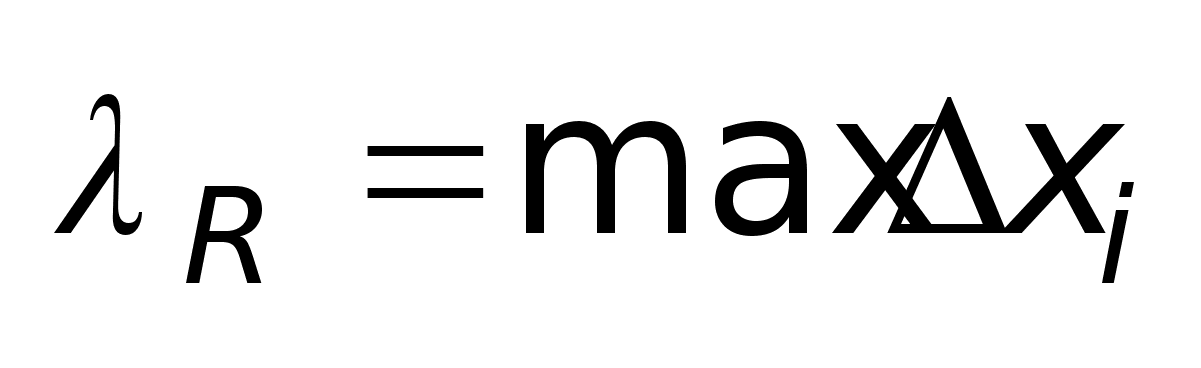
Стремится к нулю, не зависящей от выбора разбиений R, то этот предел называю объемом тела вращения.
Очевидно,
Д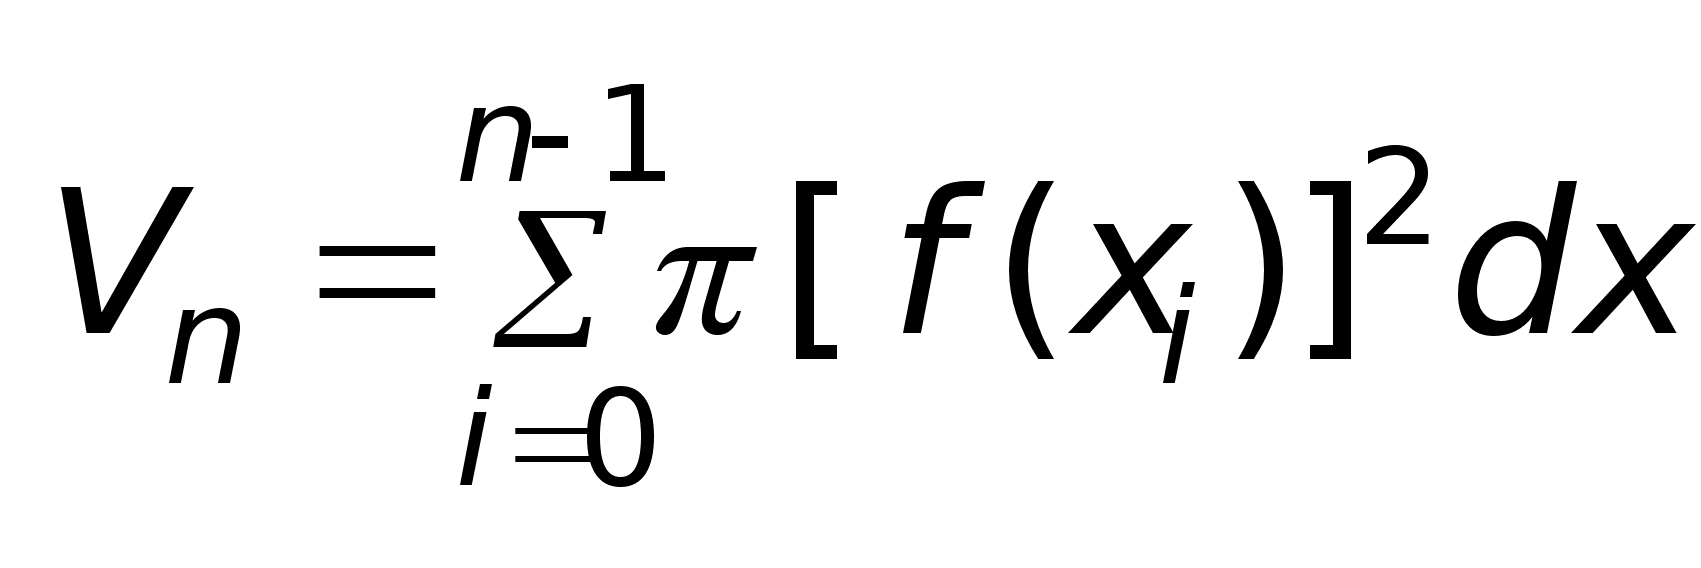
анная
сумма является
интегральной
суммой для
функции,
К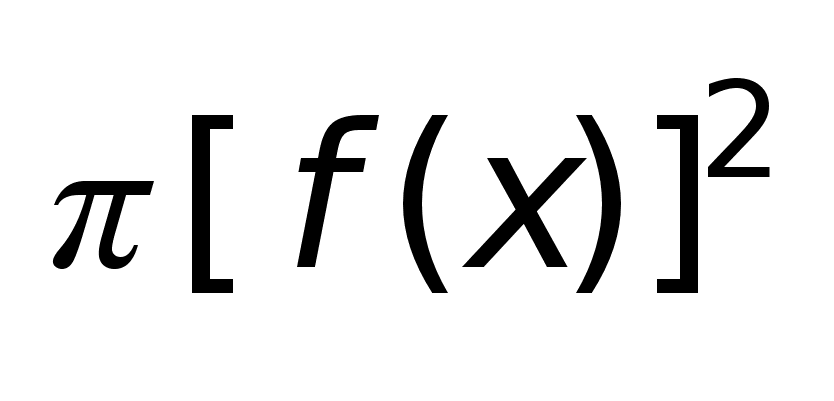
оторая
непреывна по
условию. Следовательно,
интеграл сществует.
Формула для
объема тела
вращения имеет
вид:
П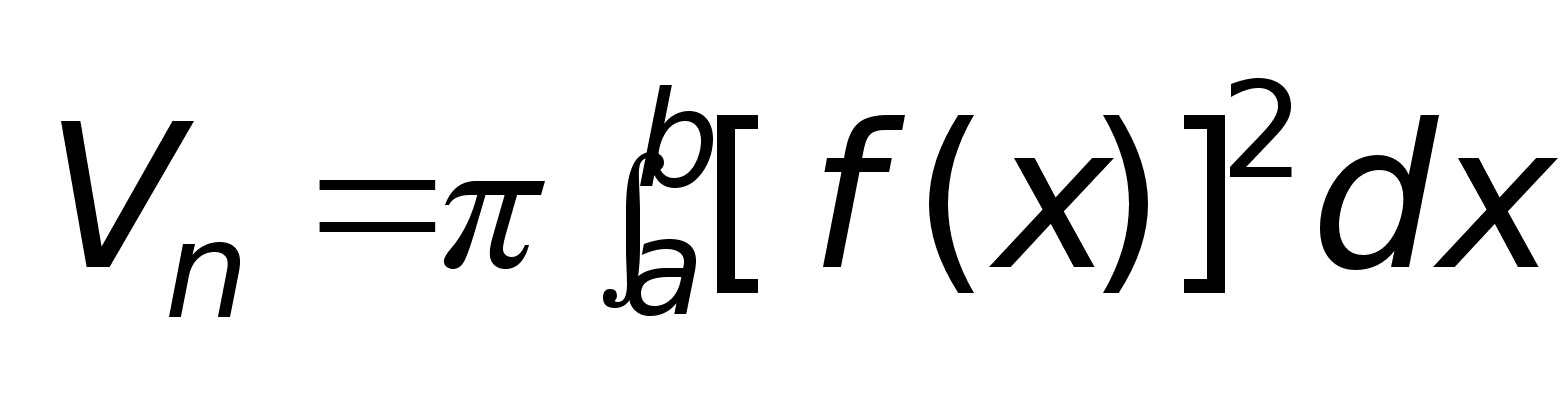
лощадь
поверхности
вращения.
Если площадь поверхности, образованной вращением кривой АВ (рис 1) задана непрерывна дифференцируемой функций y=f(x), обазначить через Р, то
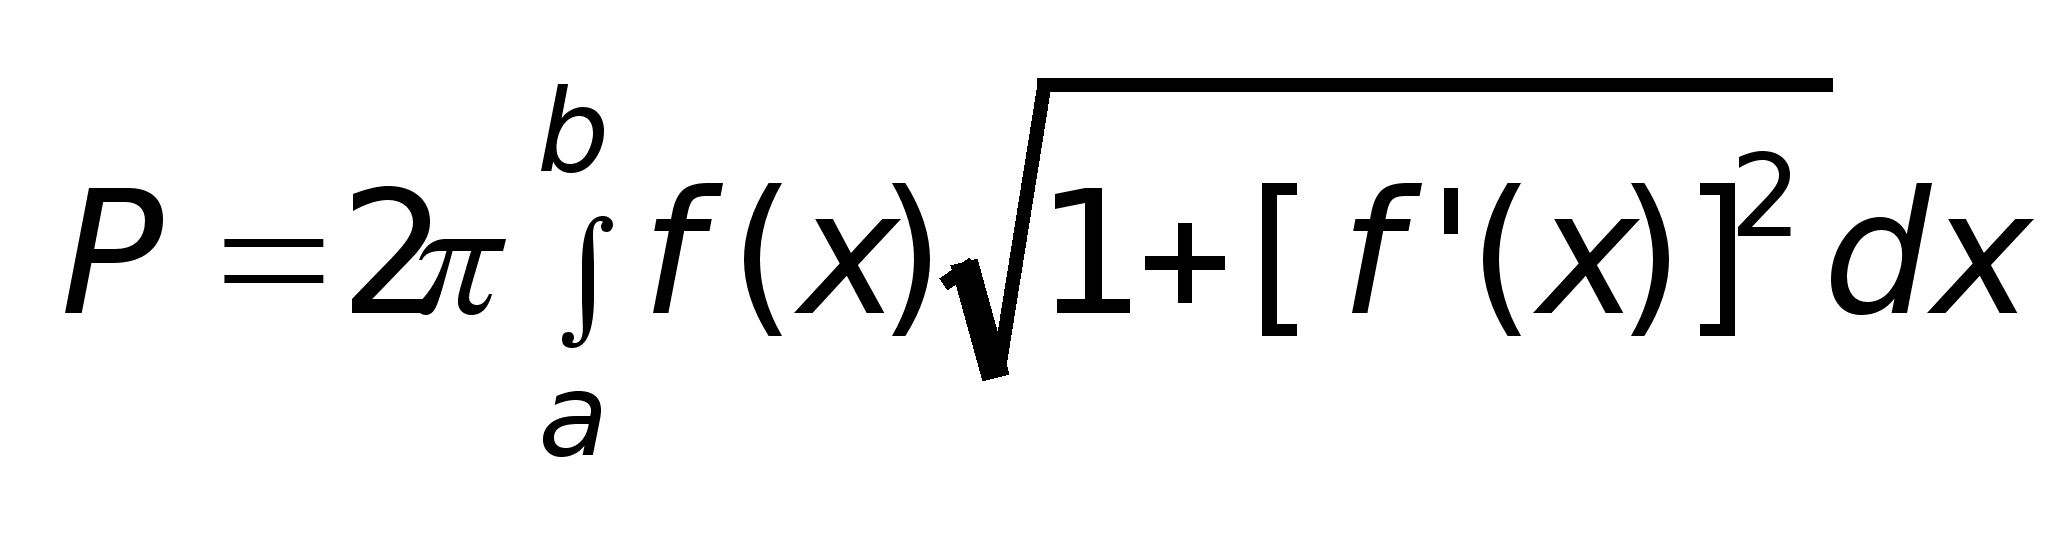
15. Основные свойства неопределенного интеграла.
1. ∫ Аf(x)dx = A ∫ f(x)dx (постоянный множитель можно выносить за знак интеграла).
2. ∫[f(x)-f(x)]dx=∫f(x)dx+∫f(x)dx (интеграл от суммы функций равен сумме интегралов от этих функций).
16. Интегрирование по частям и замена переменной в неопределенной интеграле.
Замена переменной.
Будем полагать функции f(u) и φ'(x) непрерывными. Замена переменной производится по формуле:
Ф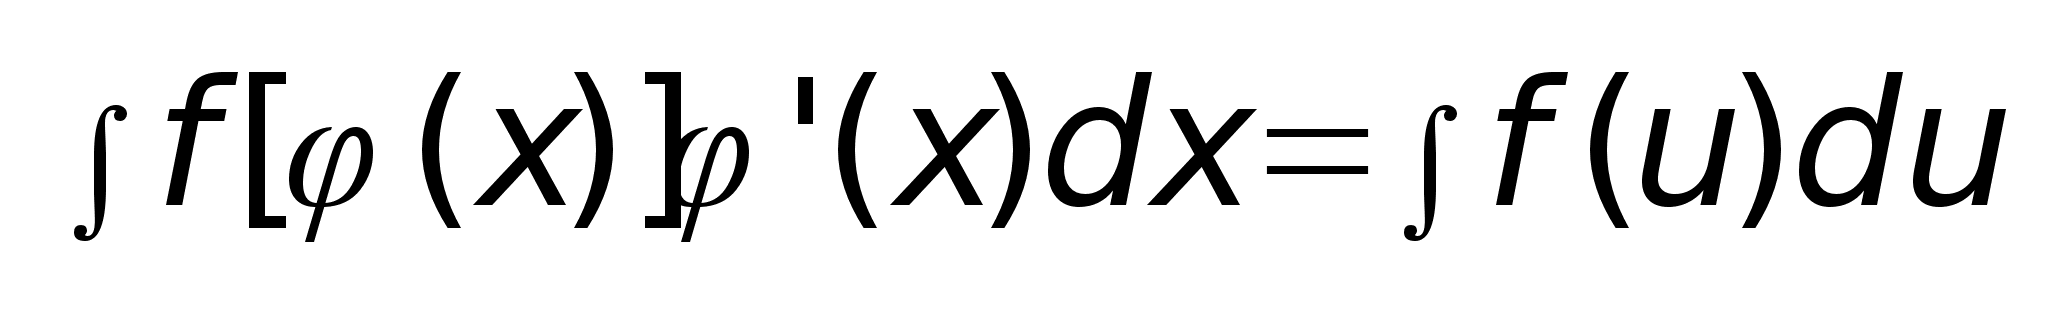
ормула
проверяется
дифференциалом
обеих частей
равенства по
x
(правая часть
дифференцируется
как сложная
функция).
Интегрирование по частям:
Пусть u и v являются функциями x. Умножив обе части равенства (uv)'=u'v+uv' на dx, получим d(uv)=vdu+udv. Интегрируя приходим к формуле интегрирования по частям
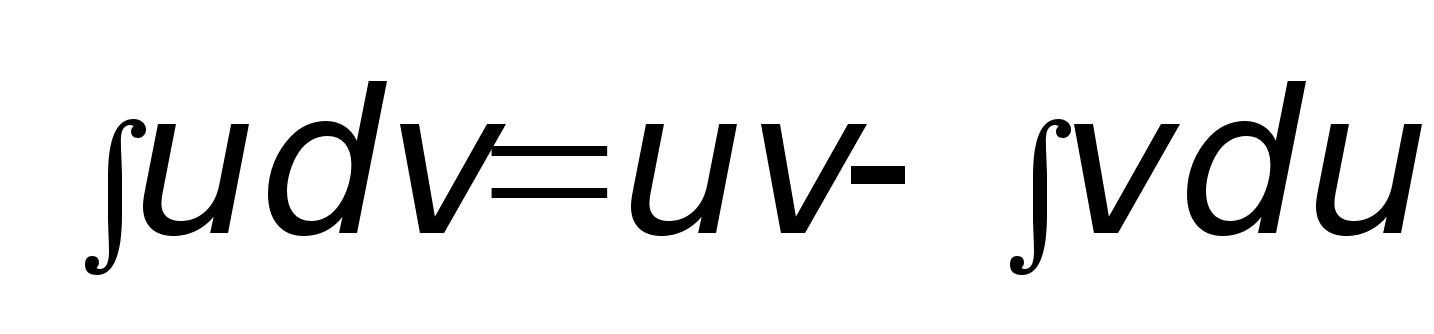
1 Матрицы и действия с ними
Матрицей порядка mn называется прямоугольная таблица чисел, содержащая m строк и n столбцов. Квадратная матрица порядка m - m=n. Составляющие матрицу числа называют ее элементами.
Сложение матриц.
П ри
сложения, должны
быть равны
порядки матриц.

 а11
а12
в11
в12
_
а21 а22 в21 в22 _
 а11+
в11
а12
+
в12
а21+в21 а12 + в12
У множение
матриц на число.
 а11
а12
ва11
ва12
в а21 а22 = ва21 ва22
У множение
матриц друг
на друга.
а
 11
а12
в11
в12
_
а21 а22 в21 в22 _
а11в11+ а12 в21 а11в12+а12в22
а21 в11+ а22 в21 а21в12+а22в22
2 Правила вычисления определителей второго и третьего порядков.
Определитель (детерминал) матрицы - число, которое ставится в соответствие этой квадратной матрице.
Порядок определителя - порядок соответствующей матрицы.
Определение определителя 2-го порядка.
а 11
а12 _
а21 а22 _ а11 а22 - а21 а12
а11 а22 - главная диагональ
а21 а12 - побочная диагональ
О пределение
определителя
3-го порядка.
а11
а12 а13
а21 а22 а23 = а11 а22 а33 + а21 а32 а13 +
а31 а32 а33 + а12 а23 а31 - а13 а22 а31 -
- а23 а32 а11 - а21 а12 а33
3 Минором элемента аij определителя 3-го порядка называется определитель 2-го порядка, который получается путем вычеркивания в определителе третьего порядка i- той строки и j-ого столбца, т.е. строки и столбца, в котором находится данные элемент аij
аij занимает четное место, если сумма i+j является четной и наоборот нечетное место, если сумма является нечетным числом.
Алгебраическим дополнением (Аij) элемента аij называется минор этого элемента взятый с "+" если аij - четное и с "-" , если аij - нечетное.
а11
а12 а13
а21 а22 а23 = а11А11+а12А12+а13А13
а31 а32 а33
4. Системы линейных уравнений. Правило Крамера.
 а1х
+ в1у
=с1
в2 -для
искл.
а2х + в2у =с2 (-в1) неизв. у
или
а2