Цепи Маркова
Если
в цепи Маркова
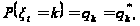 то при любом

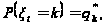

Это утверждение следует по индукции из (7) и (8).
Приведем формулировку теоремы о предельных вероятностях для одного важного класса цепей Маркова.
Теорема
1. Если при
некотором
 >0
все элементы
матрица
 положительны,
то для любых
 ,
при

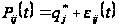 ,
(9)
где
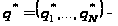 стационарное
распределение
с


 а
 некоторая
постоянная,
удовлетворяющая
неравенством
0<h<1.
Так
как
 , то по условию
теоремы из
любого состояния
можно попасть
в любое за время
с положительной
вероятностью.
Условия теоремы
исключает цепи,
являющиеся
в некотором
смысле периодическими.
Если
выполнить
условие теоремы
1, то вероятность
того, что система
находится в
некотором
состоянии
 ,
в пределе не
зависит от
начального
распределение.
Действительно,
из (9) и (7) следует,
что при любом
начальном
распределении
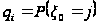 ,


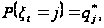

Рассмотрим
несколько
примеров цепи
Маркова, которых
условия теоремы
1, не выполнены.
Нетрудно проверить,
что такими
примерами
является примеры
. В примере
вероятности
перехода имеют
приделы, но эти
приделы зависят
от начального
состояния. В
частности, при

 0<
 <
 ,


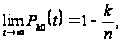
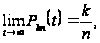

В
других примеров
приделы вероятностей

 при
 очевидно, не
существуют.
Найдем
стационарное
распределение
в примере 1. Нужно
найти вектор
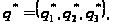 удовлетворяющий
условиям (8):

 ,
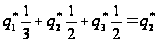 ,
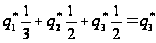 ;


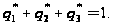
Отсюда,

 Таким образом,
стационарное
распределение
существует,
но не все координаты
векторы
 положительны.
Для
полиномиальной
схемы были
введены случайные
величины, равные
чесу исходов
данного типа.
Введем аналогичные
величины для
цепей Маркова.
Пусть

 − число попадания
системы в состояние
 за время
.
Тогда
 частота попаданий
системы в состояние
.
Используя
формулы (9), можно
доказать, что
 при
сближается
с
 .
Для этого нужно
получить
асимптотические
формулы для
 и
 и воспользоваться
неравенством
Чебышева. Приведем
вывод формулы
для
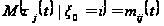 .
Представим
 в виде
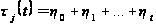 (10)
где
 ,
если
 ,
и
 в противном
случае. Так как
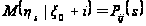 ,
то, воспользовавшись свойством математического ожидания и формулой (9), получим
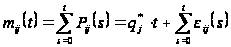 .
Втрое
слагаемое в
правой части
этого равенства
в силу теоремы
1 является частной
суммой сходящегося
ряда. Положив
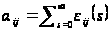 ,
получим
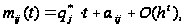
 (11)
Поскольку
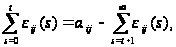

Из формулы (11), в частности, следует, что
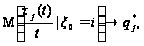
 при

Так
же можно получить
формулу для
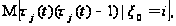 которая используется
для вычисления
дисперсии.
§5. Доказательство теоремы о предельных вероятностях в цепи Маркова
Докажем сначала две леммы. Положим
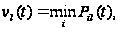
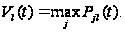
Лемма
1. При любых
существуют
пределы

 и

Доказательство.
Используя
уравнение (3) с
 получим
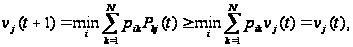
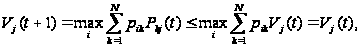
Таким
образом, последовательности
 и
 монотонны и
ограничены.
Отсюда следует
утверждение
леммы 1.
Лемма
2. Если выполнены
условия теоремы
2, то существуют
постоянные
 ,

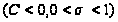 такие, что
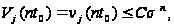

Для
любых

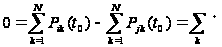
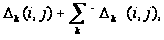
где
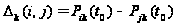 ,
 означает суммирование
по всем
,
при которых
 положительно,
а
 суммирование
по остальным
.
Отсюда
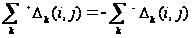 .
(12)
Так
как в условиях
теоремы 1 вероятности
перехода
 при всех
,
то при любых
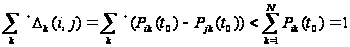 (13)
И в силу конечности числа состояний
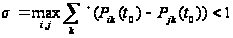 (14)
Оценим
теперь разность
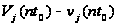 .
Используя
уравнение (3) с
 ,
 ,
получим
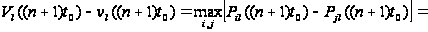
=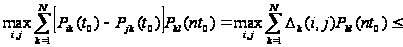
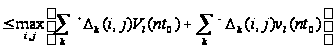 .
Отсюда, используя (8)-(10), найдем
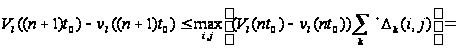
=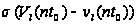 .
Объединяя это соотношение с неравенством (14) , получим утверждение леммы.
Перейти
к доказательству
теоремы. Так
как последовательности
 ,
 монотонны, то
0<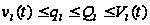 .
(15)
Отсюда и из леммы 1 находим
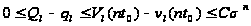
Следовательно,
при
 получи
 и
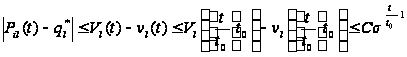 (16)
Положительность
 следует из
неравенства
(15). Переходя к
пределу при
и
 в уравнении
(3), получим, что
удовлетворяет
уравнению (12).
Теорема доказана.
§6. Области применения цепей Маркова
Цепи Маркова служат хорошим введением в теорию случайных процессов, т.е. теорию простых последовательностей семейства случайных величин, обычно зависящих от параметра, который в большинстве приложений играет роль времени. Она предназначена, главным образом, для полного описания как долговременного, так и локального поведения процесса. Приведем некоторые наиболее изученные в этом плане вопросы.
Броуновское движение и его обобщения - диффузионные процессы и процессы с независимыми приращениями. Теория случайных процессов способствовала углублению связи между теорией вероятностей, теорией операторов и теорией дифференциальных уравнений, что, помимо прочего, имело важное значение для физики и других приложений. К числу приложений относятся процессы, представляющие интерес для актуарной (страховой) математики, теории массового обслуживания, генетики, регулирования дорожного движения, теории электрических цепей, а также теории учета и накопления товаров.
Мартингалы. Эти процессы сохраняют достаточно свойств цепей Маркова, чтобы для них оставались в силе важные эргодические теоремы. От цепей Маркова мартингалы отличаются тем, что когда текущее состояние известно, только математическое ожидание будущего, но необязательно само распределение вероятностей, не зависит от прошлого. Помимо того, что теория мартингалов представляет собой важный инструмент для исследования, она обогатила новыми предельными теоремами теорию случайных процессов, возникающих в статистике, теории деления атомного ядра, генетике и теории информации.
Стационарные процессы. Самая старая из известных эргодических теорем, как отмечалось выше, может быть интерпретирована как результат, описывающий предельное поведение стационарного случайного процесса. Такой процесс обладает тем свойством, что все вероятностные законы, которым он удовлетворяет, остаются инвариантными относительно сдвигов по времени. Эргодическую теорему, впервые сформулированную физиками в качестве гипотезы, можно представить как утверждение о том, что при определенных условиях среднее по ансамблю совпадает со средним по времени. Это означает, что одну и ту же информацию можно получить из долговременного наблюдения за системой и из одновременного (и одномоментного) наблюдения многих независимых копий той же самой системы. Закон больших чисел есть не что иное, как частный случай эргодической теоремы Биркгофа. Интерполяция и предсказание поведения стационарных гауссовских процессов, понимаемых в широком смысле, служат важным обобщением классической теории наименьших квадратов. Теория стационарных процессов - необходимое орудие исследования во многих областях, например, в теории связи, которая занимается изучением и созданием систем, передающих сообщения при наличии шума или случайных помех.
Марковские процессы (процессы без последействия) играют огромную роль в моделировании систем массового обслуживания (СМО), а также в моделировании и выборе стратегии управления социально-экономическими процессами, происходящими в обществе.
Также цепь Маркова можно использовать для генерации текстов. На вход подается несколько текстов, затем строится цепь Маркова с вероятностями следования одних слов за другими и на основе данной цепи создается результирующий текст. Игрушка получается весьма занятной!
Заключение
Таким образом, в нашей курсовой работе речь шла о схеме цепей Маркова. Узнали, в каких областях и как она применяется, независимые испытания являются доказали теорему о предельных вероятностях в цепи Маркова, приводили примеры для типичной и однородной цепи Маркова, а так же для нахождения матрицы перехода.
Мы убедились в том, что схема цепей Маркова является непосредственным обобщением схемы независимых испытаний.
Список использованной литературы
Чистяков В.П. Курс теории вероятностей. 6-е изд., испр. − СПб.: Издательство «Лань», 2003. − 272 с. − (Учебник для вузов. Специальная литература).
Гнеденко Б.В. Курс теории вероятностей.
Гмурман В.Е. Теория вероятностей и математическая статистика.
Вентцель Е.С. Теория вероятностей и ее инженерные приложения.
Колмогоров А.Н., Журбенко И.Г., Прохоров А.В. Введение в теорию вероятностей. − Москва-Ижевск: Институт компьютерных исследований, 2003, 188 стр.
Кац М. Вероятность и смежные вопросы в физике.
Размещено на