Решение систем дифференциальных уравнений методом Рунге-Куты 4 порядка
Министерство образования Украины
Донецкий государственный технический
университет
Кафедра химической технологии топлива
Курсовая работа
на тему : Решение систем
дифференциальных
уравнений методом
Рунге - Кутты 4 порядка
по дисциплине : Математические методы и
модели в расчетах на ЭВМ
Выполнил: студент гр. ХТ-96
Кузнецов М.В.
Проверил: доц. Чеховской Б.Я.
г. Донецк 1998 год
РЕФЕРАТ
Дифференциальные Уравнения, Метод Рунге-Кутта, РК-4, Концентрация, Метод Эйлера, Задача Коши, Ряд Тейлора, Паскаль, Реакция, Интервал, Коэффициенты Дифференциального Уравнения.
Листов : 28
Таблиц : 2
Графиков : 4
Решить систему дифференциальных уравнений методом Рунге-Кутты 4 порядка, расчитать записимость концентрации веществ в зависимости от времени, проанализировать полученную зависимость, удостовериться в действенности метода.
Содержание:
Введение
1. Постановка задачи…………………………………6
2. Суть метода…………………………………………8
3. Выбор метода реализации программы……………14
4. Блок – схема………………………………………...15
5. Программа…………………………………………..17
6. Идентификация переменных………………………19
7. Результаты…………………………………………..20
8. Обсуждение результатов…………………………...21
9. Инструкция к программе…………………………...23
10. Заключение………………………………………….27
Литература
Введение
Обыкновенные дифференциальные уравнения (ОДУ) широко используются для математического моделирования процессов и явлений в различных областях науки и техники. Переходные процессы в радиотехнике, кинетика химических реакций, динамика биологических популяций, движение космических объектов, модели экономического развития исследуются с помощью ОДУ.
В дифференциальное уравнение n-го порядка в качестве неизвестных величин входят функция y(x) и ее первые n производных по аргументу x
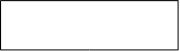
( x, y, y1, ... y(n) )=0. 1.1
Из теории ОДУ известно, что уравнение (1.1) эквивалентно системе n уравнений первого порядка
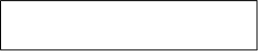
k(x, y1, y1’ ,y2 ,y2 ’, ... ,yn ,yn ’)=0. 1.2
где k=1, ... , n.
Уравнение (1.1) и эквивалентная ему система (1.2) имеют бесконечное множество решений. Единственные решения выделяют с помощью дополнительных условий, которым должны удовлетворять искомые решения. В зависимости от вида таких условий рассматривают три типа задач, для которых доказано существование и единственность решений.
Первый тип – это задачи Коши, или задачи с начальными условиями. Для таких задач кроме исходного уравнения (1.1) в некоторой точке xo должны быть заданы начальные условия, т.е. значения функции y(x) и ее производных
y(x0)=y0’ , y’(x0)=y10, ... , y(n-1)(x0)=yn-1,0.
Для системы ОДУ типа (1.2) начальные условия задаются в виде
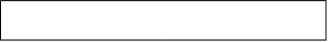
y1(x0)=y10 , y2(x0)=y20, ... , yn(x0)=yn0. 1.3
Ко второму типу задач относятся так называемые граничные, или краевые задачи, в которых дополнительные условия задаются в виде функциональных соотношений между искомыми решениями. Количество условий должно совпадать с порядком n уравнения или системы. Если решение задачи определяется в интервале x є [x0 ,xk], то такие условия могут быть заданы как на границах, так и внутри интервала. Минимальный порядок ОДУ, для которых может быть сформулирована граничная задача, равен двум.
Третий тип задач для ОДУ – это задачи на собственные значения. Такие задачи отличаются тем, что кроме искомых функций y(x) и их производных в уравнения входят дополнительно m неизвестных параметров 12 хm которые называются собственными значениями Для единственности решения на интервале [x0xk] необходимо задать m+n граничных условий В качестве примера можно назвать задачи определения собственных частот коэффициентов диссипации структуры электромагнитных полей и механических напряжений в колебательных системах задачи нахождения фазовых коэффициентов коэффициентов затухания распределения напряженностей полей волновых процессов и тд
К численному решению ОДУ приходится обращаться когда не удается построить аналитическое решение задачи через известные функции Хотя для некоторых задач численные методы оказываются более эффективными даже при наличии аналитических решений
Большинство методов решения ОДУ основано на задаче Коши алгоритмы и программы для которой рассматриваются в дальнейшем
1. Постановка задачи
Многие процессы химической технологии описываются СДУ - начиная от кинетических исследований и заканчивая химическими технологическими процессами В основу математических способов описания процессов положены СДУ и СЛАУ Эти уравнения описывают материальные и тепловые балансы объектов химической технологии а так же структуры потоков технических веществ в этих аппаратах
Для получения распределения технологических параметров во времени и в пространстве (в пределах объекта) необходимо произвести СДУ методом которых дал бы высокую точность решения при минималььных затратах времени на решение потому что ЭВМ должна работать в режиме реального времени и успевать за ходом технологического процесса Если время на решение задачи большое то управляющее воздействие выработанное на ЭВМ может привести к отрицательным воздействиям Методов решения существует очень много В данной работе будет рассмотрен метод решения СДУ методом Рунге-Кутта 4 порядка.
Для удобства работы на ЭВМ, необходимо данную кинетическую схему преобразовать в удобный для работы на компьютере вид. Для этого необходимо кинетическую схему процесса представить в виде уравнений. При рассмотрении кинетической схемы процесса необходимо учитывать коэффициенты скоростей реакций. Но, так как процесс протекает при изотермических условиях, коэффициенты скоростей реакций можно считать за константы скоростей химической реакции. Из приведенной ниже схемы мы можем составить ряд дифференциальных уравнений, учитывающих изотермичность процесса.
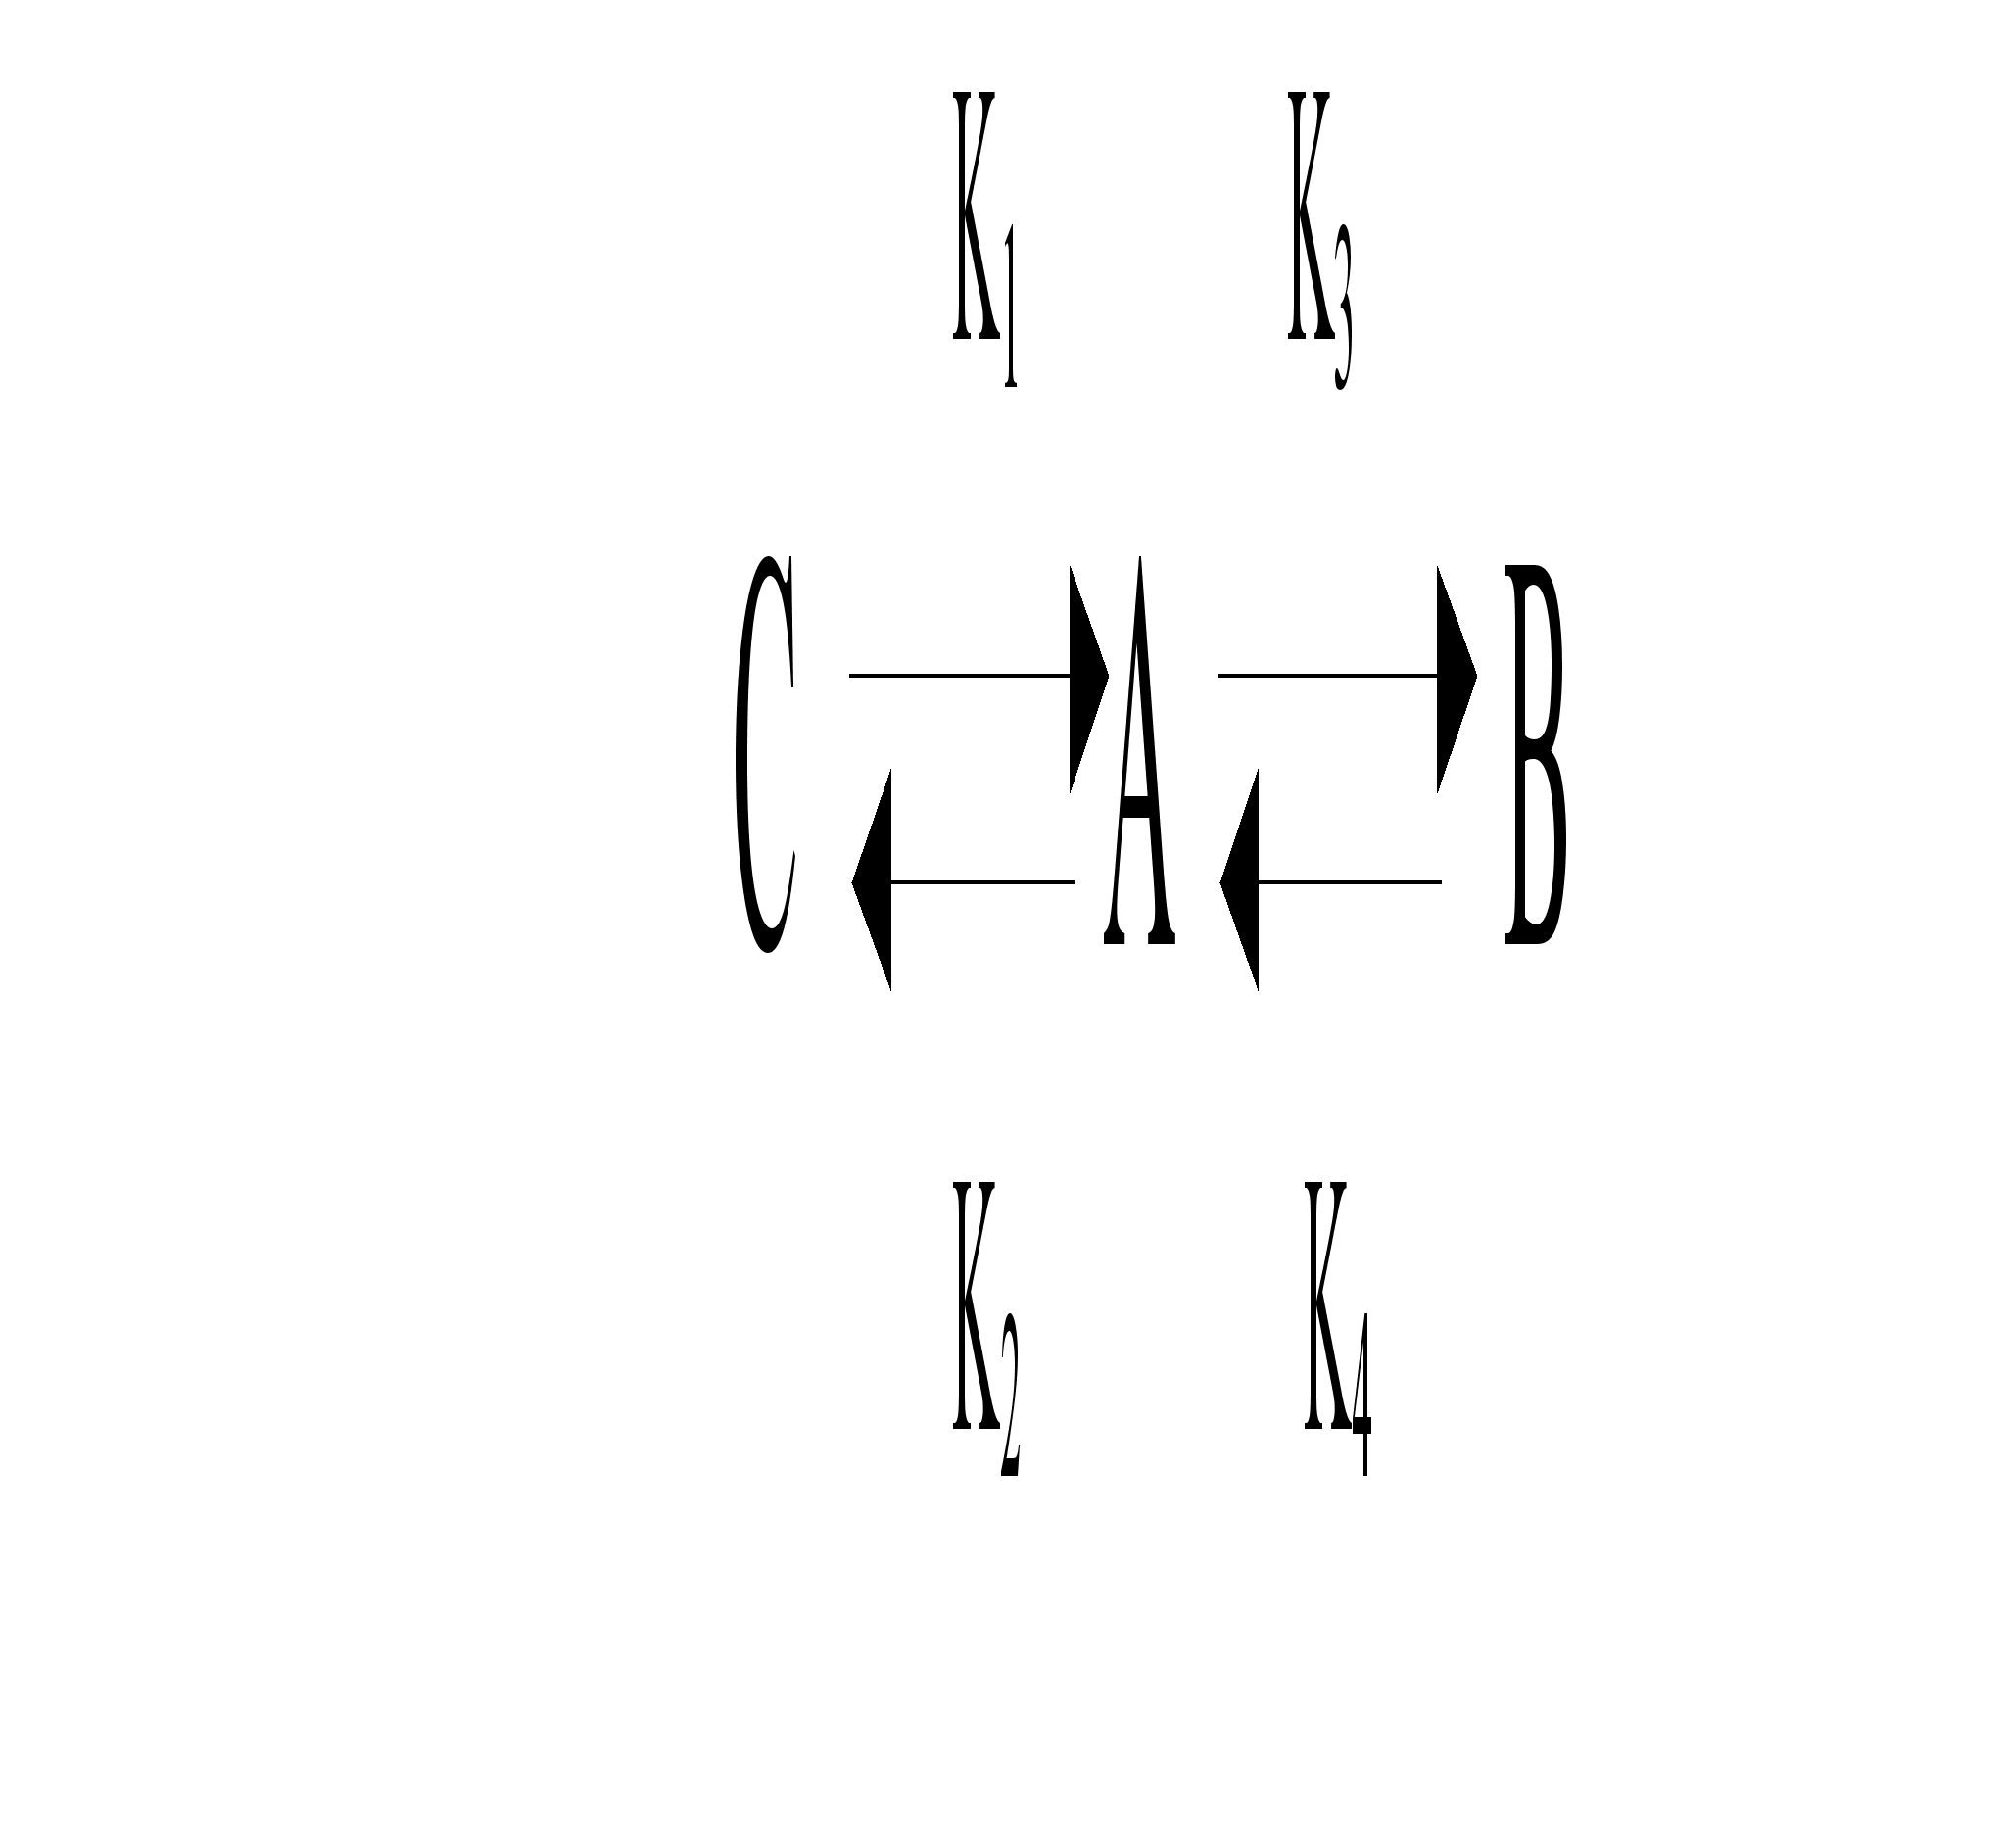
Так как коэффициенты K1,K2,K3,K4 являются константами, то можно уравнение записать в следущем виде.
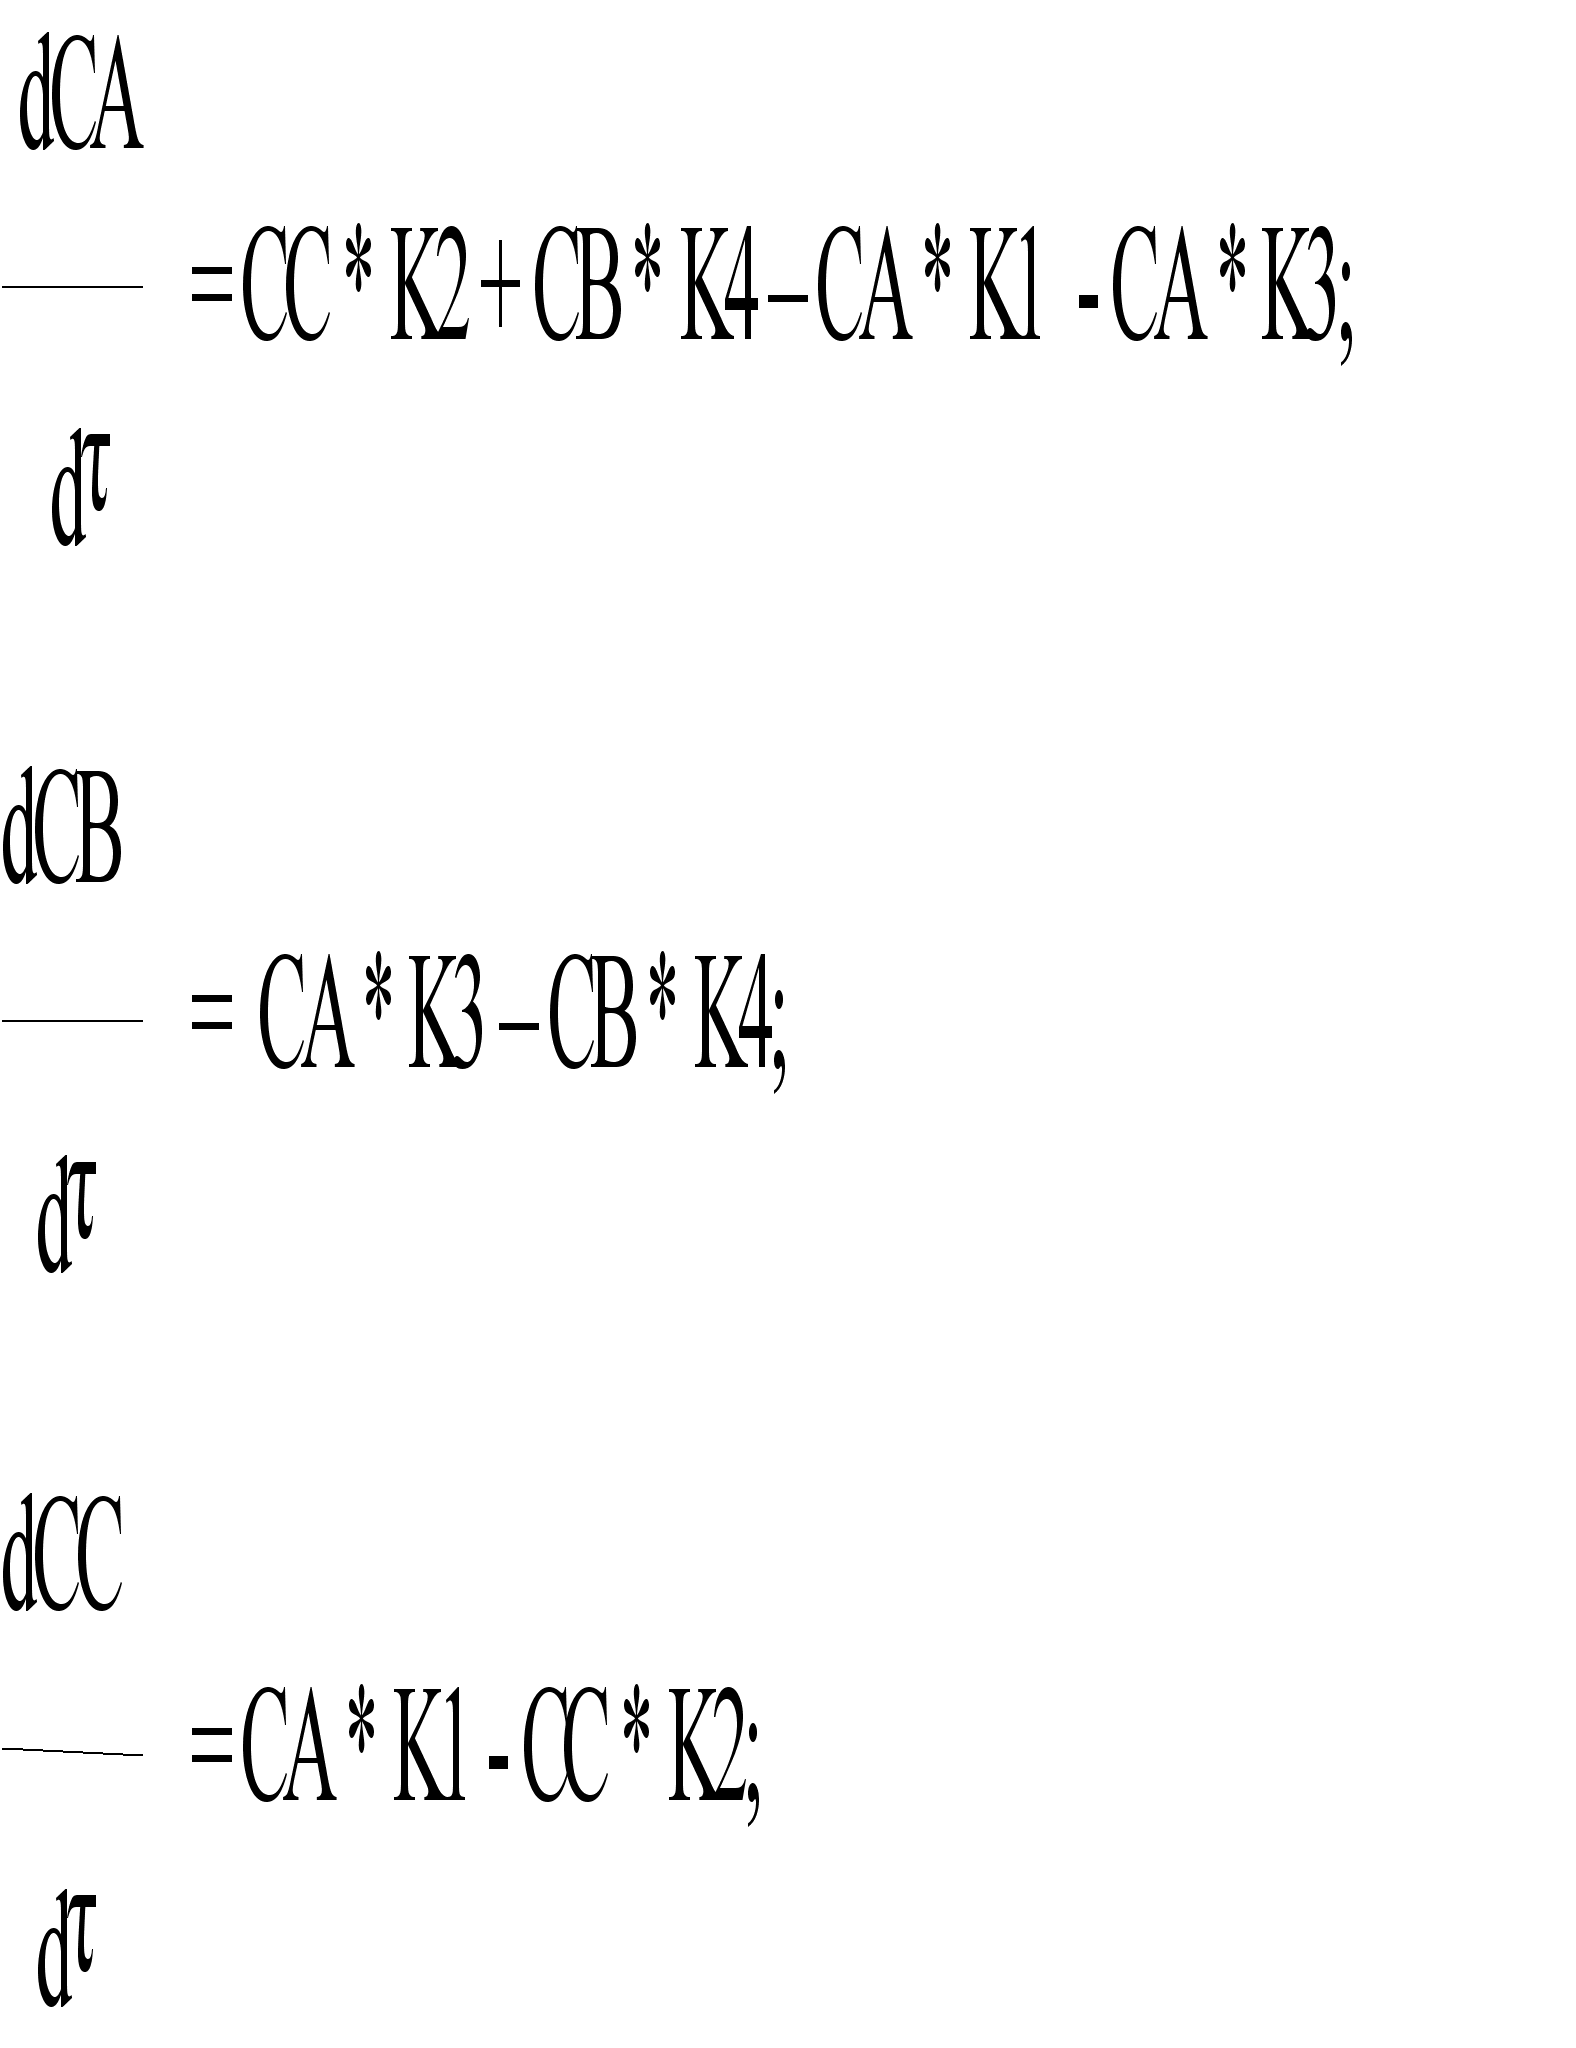
Для преобразования данных дифференциальных уравнений для использования их в расчетах тепловых и кинетических схем методами Рунге-Кутты необходимо подставлять вместо производных значений концентраций, значения концентраций данных в начале процесса. Это обусловлено тем, что метод Рунге-Кутты четвертого порядка, который будет использован для расчета кинетической схемы процесса. Так как этот метод требует сведений только об одной точке и значений функции.
2. Суть метода
Разбор и рассмотрение методов применяемых на практике для решения дифференциальных уравнений мы начнем с их широкой категории известной под общим названием методов Рунге-Кутта
Методы Рунге-Кутта обладают следующими свойствами:
1 Эти методы являются одноступенчатыми: чтобы найти уm+1 нужна
информация о предыдущей точке xmym
2 Они согласуются с рядом Тейлора вплоть до членов порядка hp где степень р
различна для различных методов и называется порядковым номером или
порядком метода
3 Они не требуют вычисления производных от f (xy) а требуют вычисления
самой функции
Рассмотрим сначала геометрическое построение и выведем некоторые формулы на основе геометрических аналогий После этого мы подтвердим полученные результаты аналитически
Предположим нам известна точка xmym на искомой кривой Тогда мы можем провести прямую линию с тангенсом угла наклона уm=f(xmym) которая пройдет через точку xmym Это построение показано на рис1 где кривая представляет собой точное но конечно неизвестное решение уравнения а прямая линия L1 построена так как это только что описано
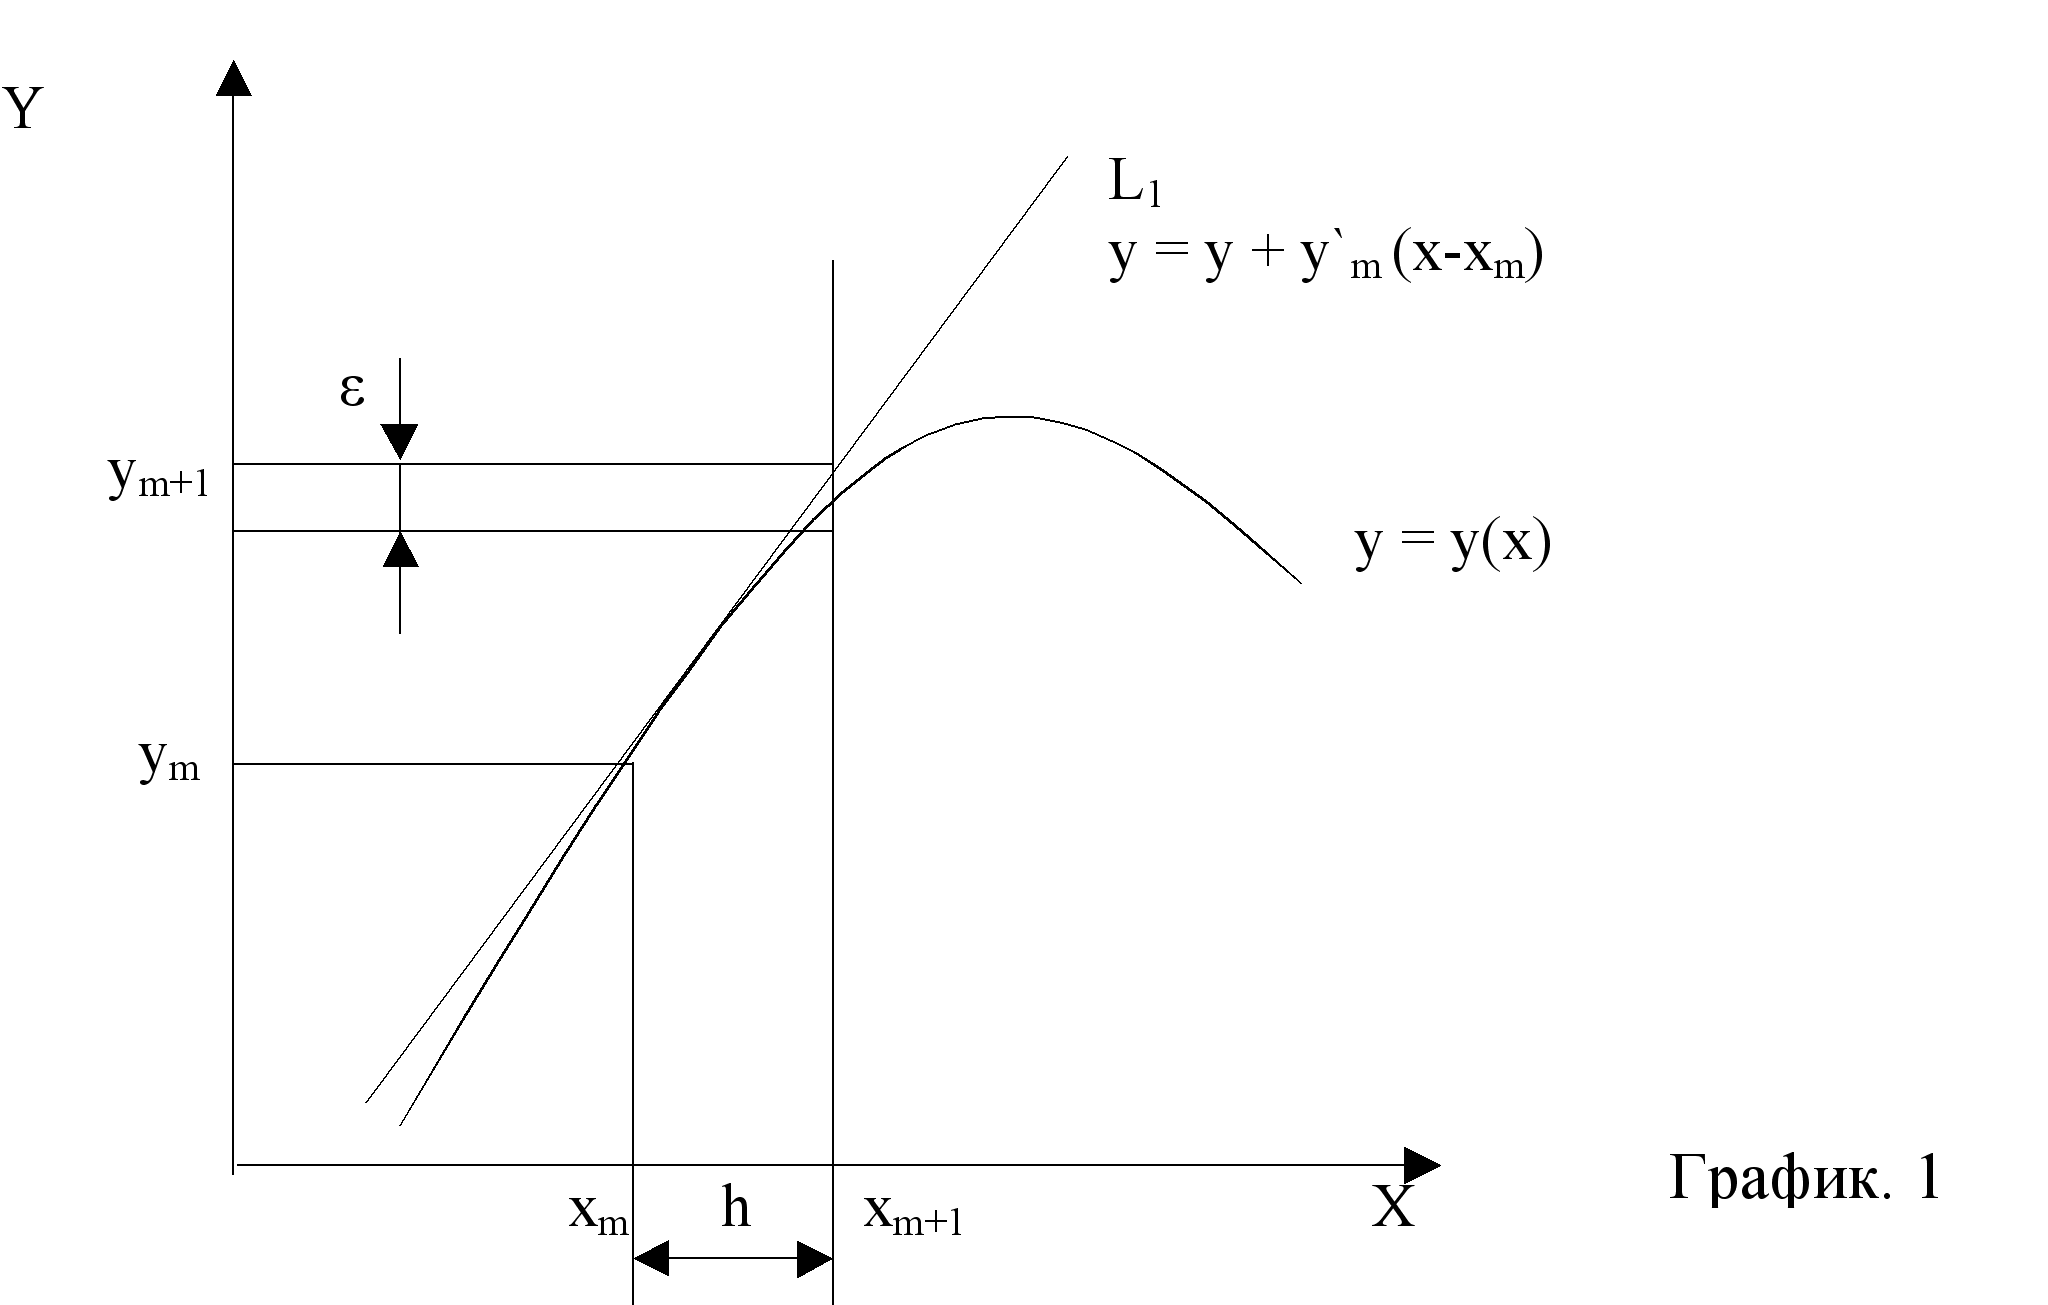
Тогда следующей точкой решения можно считать ту где прямая L1 пересечет ординату проведенную через точку x=xm+1=xm+h
У равнение
прямой L1
выглядит так:
y=ym+ym(x-xm)
так как y=f(xmym)
и кроме того
xm+1=xm+h
тогда уравнение
примет вид
ym+1=ym+h*f(xmym) 11
Ошибка при x=xm+1 показана в виде отрезка е Очевидно найденное таким образом приближенное значение согласуется с разложением в ряд Тейлора вплоть до членов порядка h так что ошибка ограничения равна et=Кh2
Заметим что хотя точка на графике 1 была показана на кривой в действительности ym является приближенным значением и не лежит точно на кривой
Формула 11 описывает метод Эйлера один из самых старых и широко известных методов численного интегрирования дифференциальных уравнений Отметим что метод Эйлера является одним из методов Рунге-Кутта первого порядка
Рассмотрим исправленный метод Эйлера и модификационный метод Эйлера В исправленном методе Эйлера мы находим средний тангенс угла наклона касательной для двух точек: xmym и xm+hym+hym Последняя точка есть та самая которая в методе Эйлера обозначалась xm+1ym+1 Геометрический процесс нахождения точки xm+1ym+1 можно проследить по рис2 С помощью метода Эйлера находится точка xm+hym+hym лежащая на прямой L1 В этой точке снова вычисляется тангенс дает прямую Ĺ Наконец через точку xmym мы проводим прямую L параллельную Ĺ Точка в которой прямая L пересечется с ординатой восстановленной из x=xm+1=xm+h и будет искомой точкой xm+1ym+1
Тангенс угла наклона прямой Ĺ и прямой L равен

Ф(xmymh)=Ѕ[f(xmym)+f(xm+hym+ymh)] 12
где ym=f(xmym) 13
Уравнение линии L при этом записывается в виде
y=ym+(x-xm)Ф(xmymh)
 так
что
ym+1=ym+hФ(xmymh) 14
Соотношения 12 13 14 описывают исправленный метод Эйлера
Ч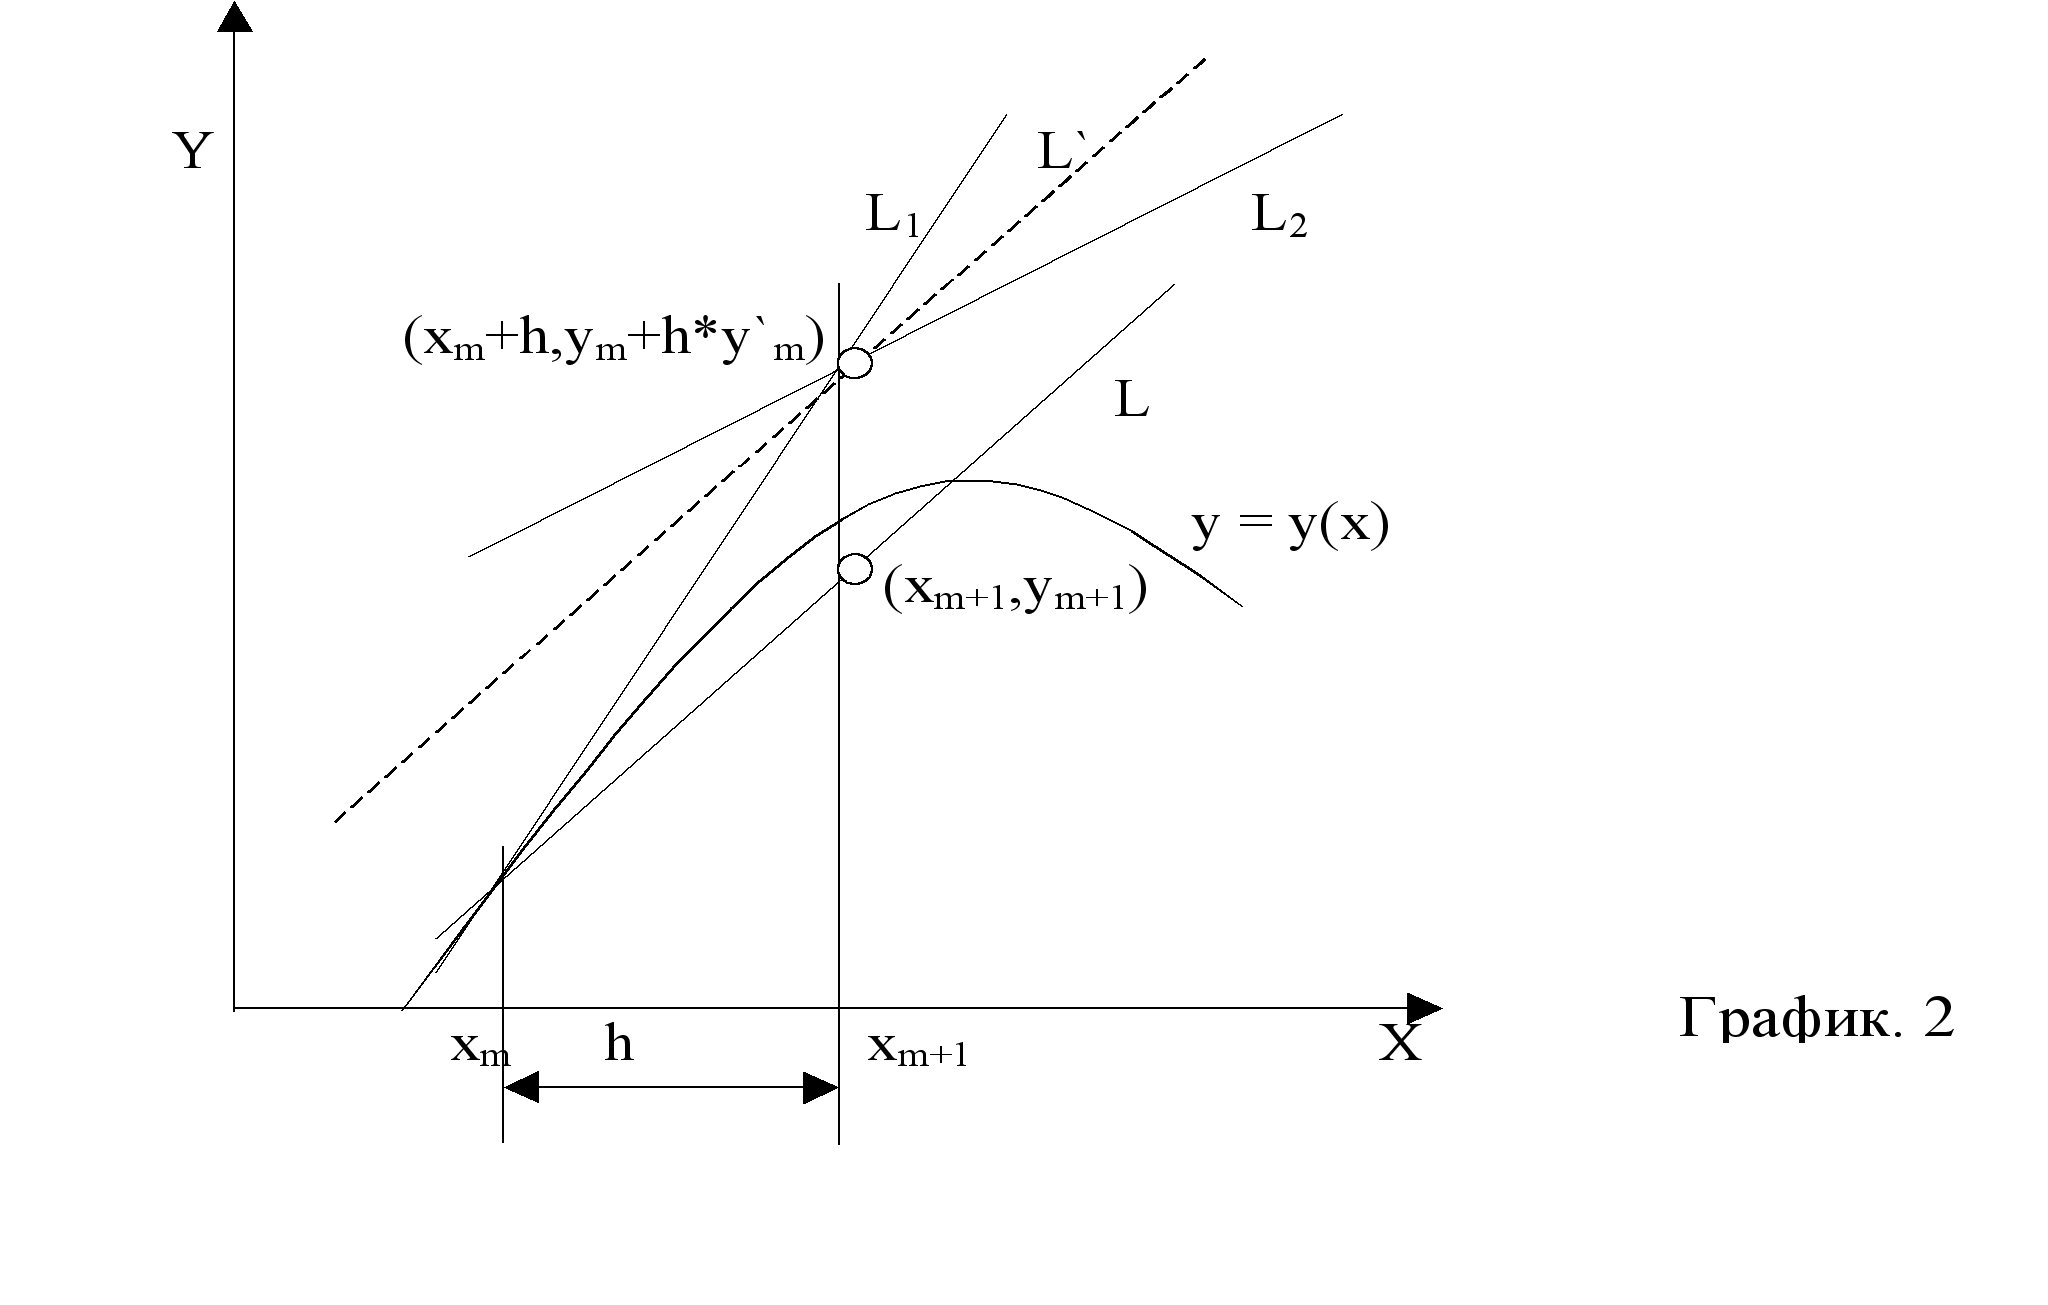
тобы
выяснить
насколько
хорошо этот
метод согласуется
с разложением
в ряд Тейлора
вспомним
что разложение
в ряд функции
f(xy)
можно записать
следующим
образом:
f(xy)=f(xmym)+(x-xm)f/x+(y-ym)f/x+ 15
где частные производные вычисляются при x=xm и y=ym
Подставляя в формулу 15 x=xm+h и y=ym+hym и используя выражение 13 для ym получаем
f(xm+hym+hym)=f+hfx+hffy+O(h2)
где снова функция f и ее производные вычисляются в точке xmym Подставляя результат в 12 и производя необходимые преобразования получаем
Ф(xmymh)=f+h/2(fx+ffy)+O(h2)
Подставим полученное выражение в 14 и сравним с рядом Тейлора
ym+1=ym+hf+h2/2(fx+ffy)+O(h3)
Как видим исправленный метод Эйлера согласуется с разложением в ряд Тейлора вплоть до членов степени h2 являясь таким образом методом Рунге-Кутты второго порядка
Рассмотрим модификационный метод Эйлера Рассмотрим рис3 где первоначальное построение сделано так же как и на рис2 Но на этот раз мы берем точку лежащую на пересечении этой прямой и ординатой x=x+h/2 На рисунке эта точка образована через Р а ее ордината равна y=ym+(h/2)ym Вычислим тангенс угла наклона касательной в этой точке

Ф(xmymh)=f+(xm+h/2ym+h/2*ym) 16
где ym=f(xmym) 17
Прямая с таким наклоном проходящая через Р обозначена через L* Вслед за тем мы проводим через точку xmym прямую параллельную L* и обозначаем ее через L0 Пересечение этой прямой с ординатой x=xm+h и даст искомую точку xm+1ym+1 Уравнение прямой можно записать в виде y=ym+(x-xm)Ф(xmymh)
где Ф задается формулой 16 Поэтому
ym+1=ym+hФ(xmymh) 18
Соотношения 16 17 18 описывают так называемый модификационный метод Эйлера и является еще одним методом Рунге-Кутта второго порядка Обобщим оба метода Заметим что оба метода описываются формулами вида
ym+1=ym+hФ(xmymh) 19
и в обоих случаях Ф имеет вид
Ф(xmymh)=a1f(xmym)+a2f(xm+b1hym+b2hym) 110
где ym=f(xmym) 111
В частности для исправленного метода Эйлера
a1=a2=1/2;
b1=b2=1
В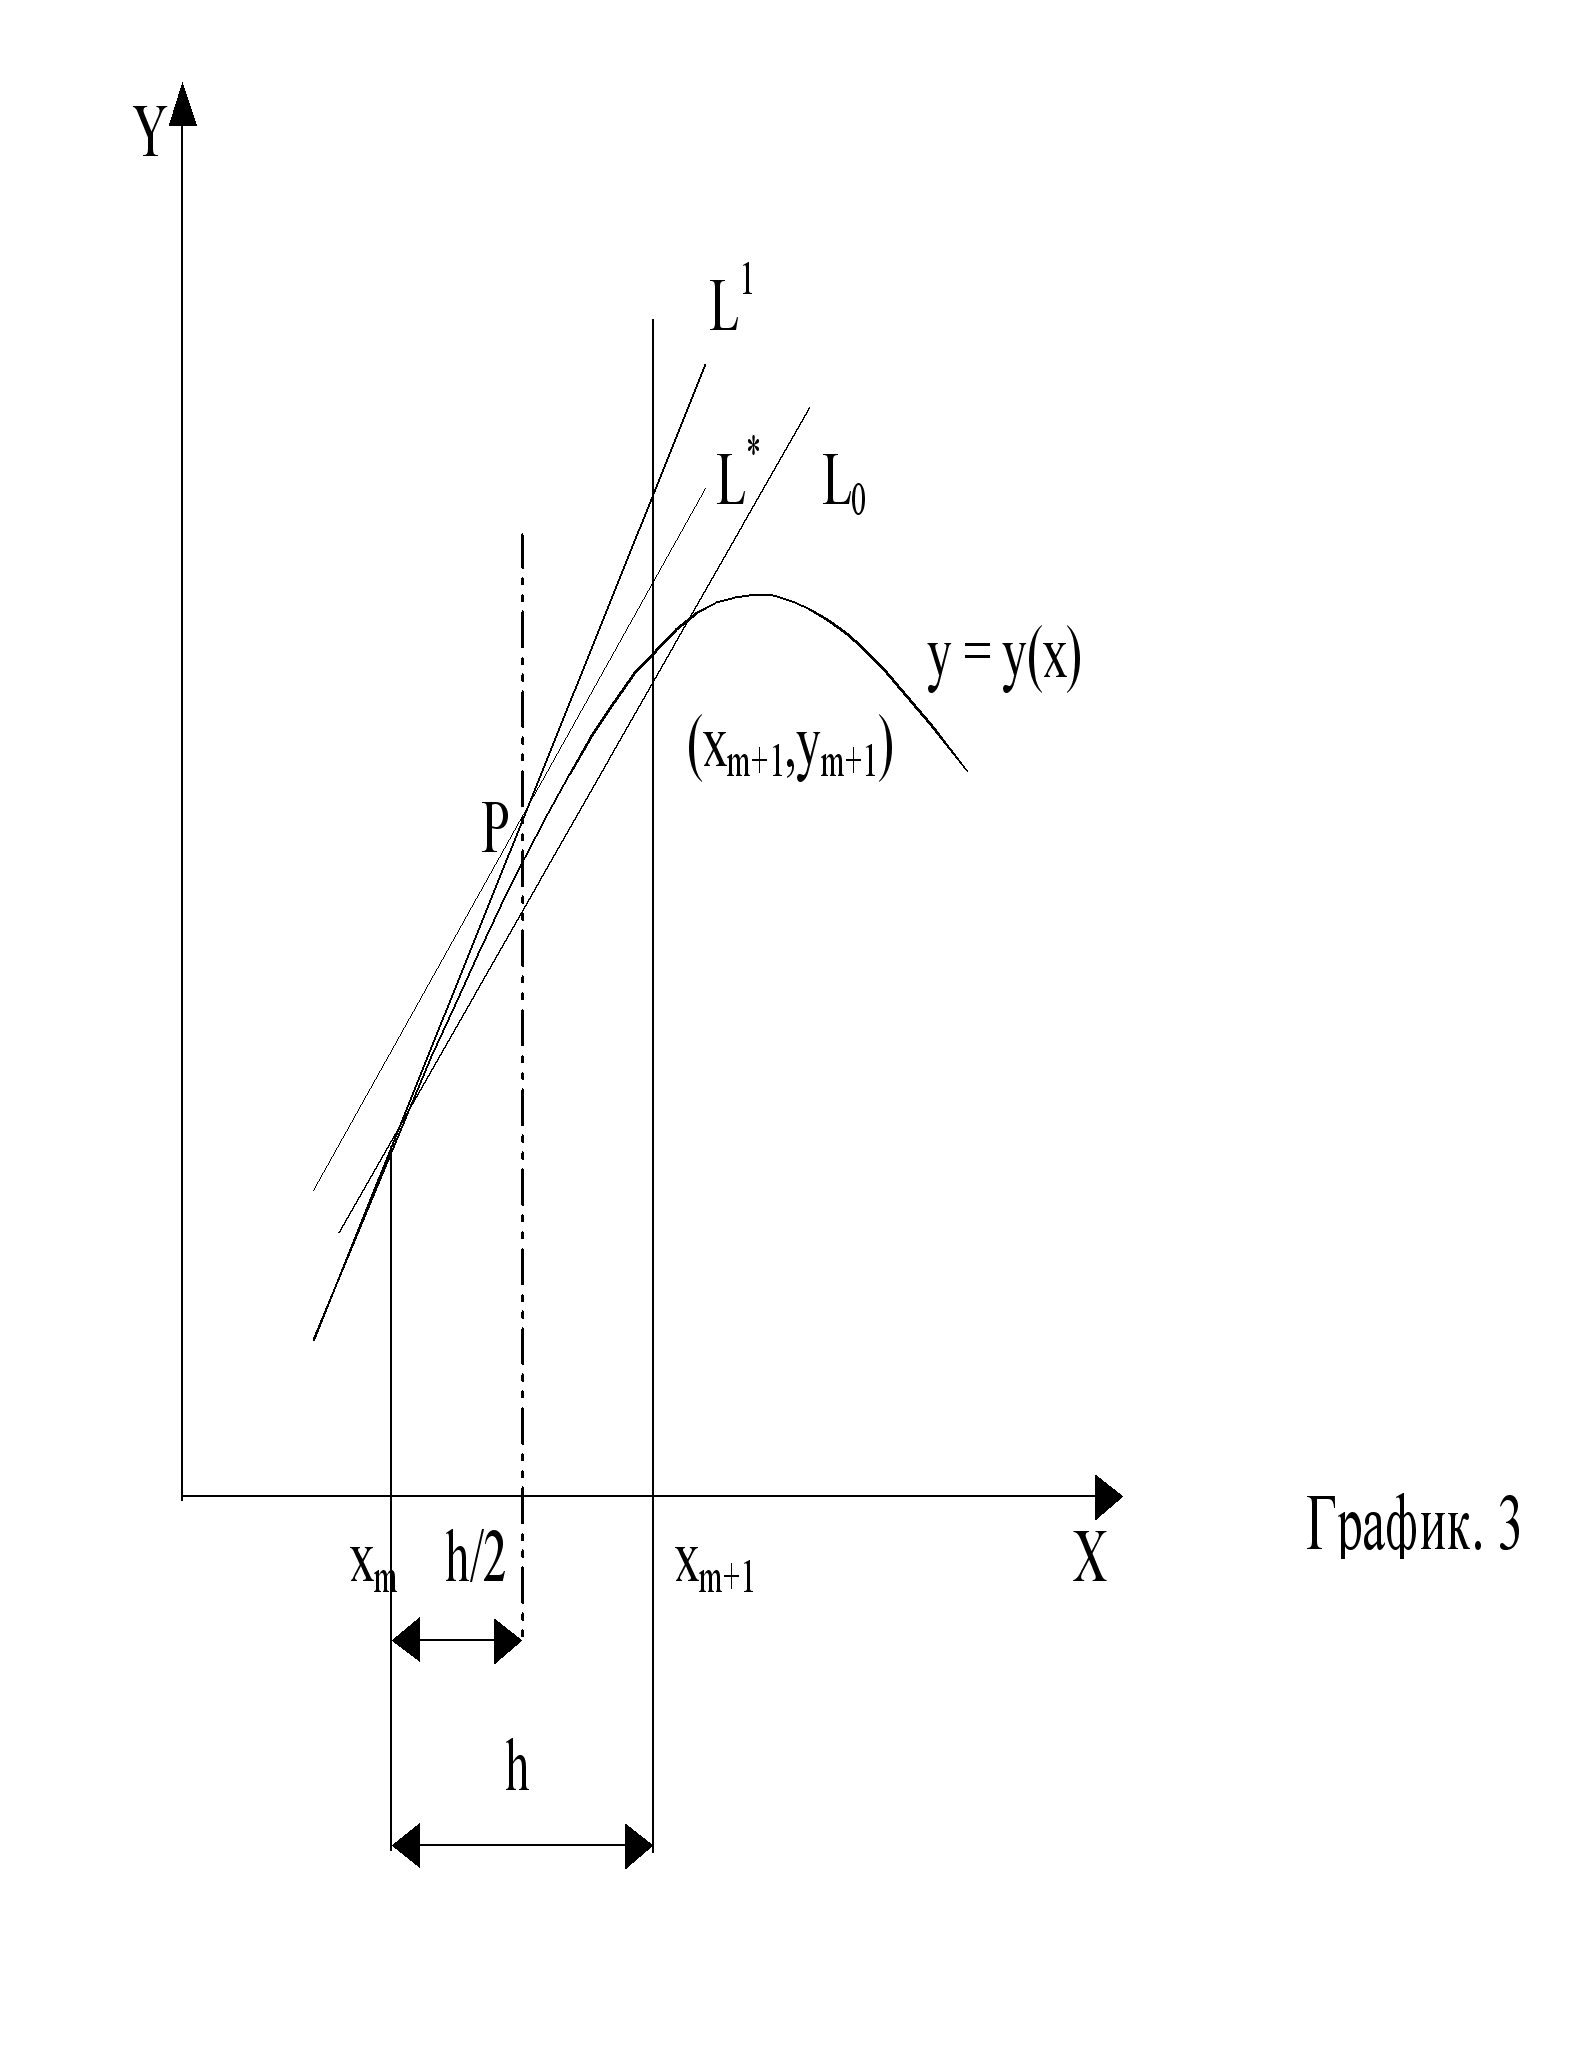
то время как
для модификационного
метода Эйлера
a1=0 a2=1
b1=b2=1/2
Формулы 19 110 111 описывают некоторый метод типа Рунге-Кутты Посмотрим какого порядка метод можно рассчитывать получить в лучшем случае и каковы допустимые значения параметров a1 a2 b1 и b2
Чтобы получить соответствие ряду Тейлора вплоть до членов степени h в общем случае достаточно одного параметра Чтобы получить согласование вплоть до членов степени h2 потребуется еще два параметра так как необходимо учитывать члены h2fx и h2ffy Так как у нас имеется всего четыре параметра три из которых потребуются для создания согласования с рядом Тейлора вплоть до членов порядка h2 то самое лучшее на что здесь можно рассчитывать - это метод второго порядка
В разложении f(xy) в ряд 15 в окрестности точки xmym положим x=xm+b1h
y=ym+b2hf
Тогда f(xm+b1hym+b2hf)=f+b1hfx+b2hffy+O(h2) где функция и производные в правой части равенства вычислены в точке xmym
Тогда 19 можно переписать в виде ym+1=ym+h[a1f+a2f+h(a2b1fx+a2b2ffy)]+O(h3)
Сравнив эту формулу с разложением в ряд Тейлора можно переписать в виде
ym+1=ym+h[a1f+a2f+h(a2b1fx+a2b2ffy)]+O(h3)
Если потребовать совпадения членов hf то a1+a2=1
Сравнивая члены содержащие h2fx получаем a2b1=1/2
Сравнивая члены содержащие h2ffy получаем a2b2=1/2
Так как мы пришли к трем уравнениям для определения четырех неизвестных то одно из этих неизвестных можно задать произвольно исключая может быть нуль в зависимости от того какой параметр взять в качестве произвольного
Положим например a2=0 тогда a1=1- b1=b2=1/2 и соотношения 19 110 111 сведутся к
ym+1=ym+h[(1-)f(xmym)+f(xm+h/2ym+h/2f(xmym))]+O(h3) 112
Это наиболее общая форма записи метода Рунге-Кутта второго порядка При =1/2 мы получаем исправленный метод Эйлера при =1 получаем модификационный метод Эйлера Для всех отличных от нуля ошибка ограничения равна
et=kh3 113
Методы Рунге-Кутта третьего и четвертого порядков можно вывести совершенно аналогично тому как это делалось при выводе методов первого и второго порядков Мы не будем воспроизводить выкладки а ограничимся тем что приведем формулы описывающие метод четвертого порядка один из самых употребляемых методов интегрирования дифференциальных уравнений Этот классический метод Рунге-Кутта описывается системой следующих пяти соотношений
ym+1=ym+h/6(R1+2R2+2R3+R4) 114
где R1=f(xmym) 115
R2=f(xm+h/2ym+hR1/2)