Вычисление интегралов методом Монте-Карло
САРАТОВСКИЙ ГОСУДАРСТВЕННЫЙ СОЦИАЛЬНО-ЭКОНОМИЧЕСКИЙ УНИВЕРСИТЕТ
ФАКУЛЬТЕТ ИНФОРМАТИКИ И ИНФОРМАЦИОННЫХ ТЕХНОЛОГИЙ
КУРСОВАЯ РАБОТА
ВЫЧИСЛЕНИЕ ИНТЕГРАЛОВ МЕТОДОМ МОНТЕ - КАРЛО
Выполнил:
Руководитель:
Саратов, 2009
СОДЕРЖАНИЕ
ВВЕДЕНИЕ
1. МАТЕМАТИЧЕСКОЕ ОБОСНОВАНИЕ АЛГОРИТМА ВЫЧИСЛЕНИЯ ИНТЕГРАЛА
1.1 Принцип работы метода Монте – Карло
1.2 Применение метода Монте – Карло для вычисления n – мерного интеграла.
1.3 Сплайн – интерполяция
1.4 Алгоритм расчета интеграла
2. ГЕНЕРАТОР ПСЕВДОСЛУЧАЙНЫХ ЧИСЕЛ
2.1 Генератор псевдослучайных чисел применительно к методу Монте – Карло.
2.2 Алгоритм генератора псевдослучайных чисел
2.3 Проверка равномерности распределения генератора псевдослучайных чисел.
ЗАКЛЮЧЕНИЕ
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ
ВВЕДЕНИЕ
Целью данной работы является создание программного продукта для участия в конкурсе, проводимом группой компаний «Траст» по созданию программных разработок. Для реализации было выбрано следующее технической задание:
Задание 12 Вычисление интегралов методом Монте – Карло.
Цель:
Реализация генератора случайных чисел для метода Монте – Карло.
Сравнение равномерного распределения и специально разработанного.
Вычисление тестового многомерного интеграла в сложной области.
Продукт:
Программный код в виде функции на языке С++ или Fortran .
Тестовые примеры в виде программы, вызывающие реализованные функции.
Обзор использованной литературы.
Для реализации данного технического задания был выбран язык C++. Код реализован в интегрированной среде разработки приложений Borland C++ Builder Enterprises и математически обоснован соответствующий способ вычисления интеграла.
1. МАТЕМАТИЧЕСКОЕ ОБОСНОВАНИЕ АЛГОРИТМА ВЫЧИСЛЕНИЯ ИНТЕГРАЛА
1.1 Принцип работы метода Монте – Карло
Датой рождения метода Монте - Карло признано считать 1949 год, когда американские ученые Н. Метрополис и С. Услам опубликовали статью под названием «Метод Монте - Карло», в которой были изложены принципы этого метода. Название метода происходит от названия города Монте – Карло, славившегося своими игорными заведениями, непременным атрибутом которых являлась рулетка – одно из простейших средств получения случайных чисел с хорошим равномерным распределением, на использовании которых основан этот метод.
Метод Монте – Карло это статистический метод. Его используют при вычислении сложных интегралов, решении систем алгебраических уравнений высокого порядка, моделировании поведения элементарных частиц, в теориях передачи информации, при исследовании сложных экономических систем.
Сущность
метода состоит
в том, что в задачу
вводят случайную
величину
 ,
изменяющуюся
по какому то
правилу
 .
Случайную
величину выбирают
таким образом,
чтобы искомая
в задаче величина
 стала математическим
ожидание от
,
то есть
 .
Таким образом,
искомая величина
определяется
лишь теоретически.
Чтобы найти
ее численно
необходимо
воспользоваться
статистическими
методами. То
есть необходимо
взять выборку
случайных чисел
объемом
 .
Затем необходимо
вычислить
выборочное
среднее
варианта случайной
величины
 по формуле:
 . (1)
Вычисленное
выборочное
среднее принимают
за приближенное
значение
 .
Для получения результата приемлемой точности необходимо большое количество статистических испытаний.
Теория метода
Монте – Карло
изучает способы
выбора случайных
величин
для решения
различных
задач, а также
способы уменьшения
дисперсии
случайных
величин.
1.2 Применение метода Монте – Карло для вычисления n – мерного интеграла.
Рассмотрим n – мерный интеграл
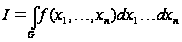 для
 . (2)
Будем считать,
что область
интегрирования
,
и что
 ограниченное
множество в
 .
Следовательно,
каждая точка
х множества
имеет n
координат:
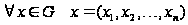 .
Функцию
 возьмем такую,
что она ограничена
сверху и снизу
на множестве
:
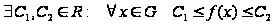 .
Воспользуемся
ограниченностью
множества
и впишем его
в некоторый
n – мерный
параллелепипед
 ,
следующим
образом:
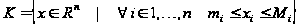 ,
где
 -
минимумы и
максимумы,
соответственно,
 - ой координаты
всех точек
множества
:
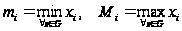 .
Доопределяем
подынтегральную
функцию
 таким образом,
чтобы она обращалась
в ноль в точках
параллелепипеда
,
которые не
принадлежат
:
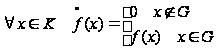 (3)
Таким образом, уравнение (2) можно записать в виде
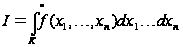 . (4)
Область
интегрирования
представляет
собой n
– мерный параллелепипед
со сторонами
параллельными
осям координат.
Данный параллелепипед
можно однозначно
задать двумя
вершинами
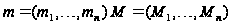 ,
которые имеют
самые младшие
и самые старшие
координаты
всех точек
параллелепипеда.
Обозначим
через
 n-мерный
вектор, имеющий
равномерное
распределение
в параллелепипеде
:
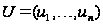 ,
где
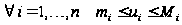 .
Тогда ее
плотность
вероятностей
 будет определена
следующим
образом
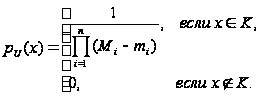 (5)
Значение
подынтегральной
функции
 от случайного
вектора
будет случайной
величиной
 ,
математическое
ожидание
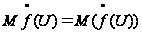 которой является
средним значением
функции на
множестве
:
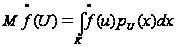 . (6)
Среднее
значение функции
на множестве
равняется
отношению
значения искомого
интеграла к
объему параллелепипеда
:
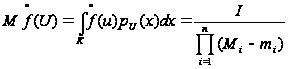 (7)
Обозначим
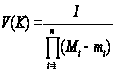 объем параллелепипеда
.
Таким образом,
значение искомого
интеграла можно
выразить как
произведение
математического
ожидания функции
и объема n-
мерного параллелепипеда
:
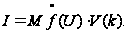 (8)
Следовательно,
необходимо
найти значение
математического
ожидания
 .
Его приближенное
значение можно
найти произведя
n испытаний,
получив, таким
образом, выборку
 случайных
векторов, имеющих
равномерное
распределение
на
.
Обозначим
 и
 .
Для оценки
математического
ожидания
воспользуемся
результатом
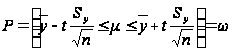 , (9)
где
 ,
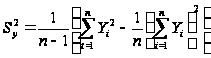 ,
 - квантиль
нормального
распределения,
соответствующей
доверительной
вероятности
 .
Умножив
двойное неравенство
из (9) на
 получим интервал
для I:
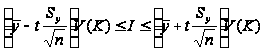 . (10)
Обозначим
 точечную оценку
 .
Получаем оценку
(с надежностью
 ):
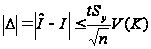 . (11)
Аналогично
можно найти
выражение для
относительной
погрешности
 :
 . (12)
Если задана
целевая абсолютная
погрешность
 ,
из (11) можно определить
объем выборки,
обеспечивающий
заданную точность
и надежность:
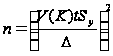 . (13)
Если задана целевая относительная погрешность, из (12) получаем аналогичное выражение для объема выборки:
 . (14)
1.3 Сплайн – интерполяция.
В данном программном продукте реализована возможность задавать дополнительные ограничения области интегрирования двумя двумерными сплайн – поверхностями (для подынтегральной функции размерности 3). Для задания этих поверхностей используются двумерные сплайны типа гибкой пластинки 4.
Под сплайном (от англ. spline - планка, рейка) обычно понимают агрегатную функцию, совпадающую с функциями более простой природы на каждом элементе разбиения своей области определения. Сплайн – функция имеет следующий вид:
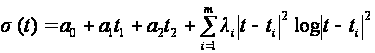 . (15)
Исходные
данные представляют
собой
 троек точек
 .
Коэффициенты
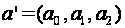 и
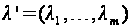 определяются
из системы:
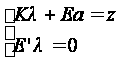 , (16)
где
 ,
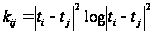
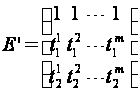 .
1.4 Алгоритм расчета интеграла
Реализованный алгоритм включает следующие шаги:
выбирается
начальное
значение
 ,
разыгрываются
случайные
векторы из
 и определяются
 и
 ;
в зависимости от вида погрешности (абсолютная, относительная) определяется достигнутая погрешность; если она меньше целевой, вычисление прерывается;
по формулам (13) или (14) вычисляется новый объем выборки;
объем выборки увеличивается на 20%
переход к шагу 1;
конец.
2. ГЕНЕРАТОР ПСЕВДОСЛУЧАЙНЫХ ЧИСЕЛ
2.1 Генератор псевдослучайных чисел применительно к методу Монте – Карло.
В любом алгоритме использующем метод Монте – Карло генератор псевдослучайных чисел играет очень важную роль. Степень соответствия псевдослучайных чисел заданному распределению является важным фактором проведения качественных статистических испытаний.
2.2 Алгоритм генератора псевдослучайных чисел
В программе реализован конгруэнтный метод генерации псевдослучайных чисел 3:
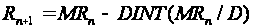 , (17)
где
 =8192,
 =67101323.
Авторский
код, реализующий
защиту от
переполнения
был, реализован
на С++. Перед
использование
первые три
числа последовательности
удаляются. Для
получении чисел
из интервала
(0,1) все числа
делятся на
.
2.3 Проверка равномерности распределения генератора псевдослучайных чисел.
Проверка равномерности распределения псевдослучайных чисел проводилась с помощью стандартного критерия χ2 2.
Были использованы 3 последовательности псевдослучайных чисел, определяемых стартовыми значениями 1, 1001, 1000000 длиной 300000.
Интервал (0,1) подразделялся на 50 равных интервалов и программно подсчитывались абсолютные частоты (рис. 1).
Рис. 1
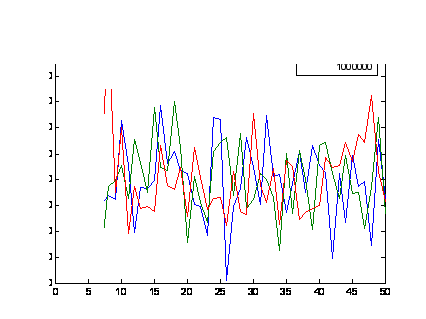
Результаты проверки приведены в Таблице 1.
Таблица 1
| стартовое значение ГСЧ | |||
| 1 | 1001 | 1000000 | |
| хи-квадрат | 44.0533333333333 | 45.007 | 48.618 |
| df | 50 | 50 | 50 |
| p-значение | 0.709735881642893 | 0.673522612551685 | 0.528941919633451 |
Следовательно, равномерность распределения не отвергается на уровне 5%.
ЗАКЛЮЧЕНИЕ
В заключение можно сказать, что поставленная задача была полностью выполнена. То есть на языке С++ были разработаны генератор псевдослучайных чисел, функция рассчитывающая интеграл методом Монте – Карло (Приложение 1); был проведен расчет тестовых многомерных интегралов (Приложение 2); в интегрированной среде разработки приложений Borland C++ Builder Enterprises 7.0 был создан программный продукт «CarloS», реализующий описанные выше алгоритмы (Приложение 3).
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ
Бережная Е. В., Бережной В. И. Математические методы моделирования экономических систем. – М.: Финансы и статистика, 2001. – 368 с.
Мюллер П., Нойман П., Шторм Р. Таблицы по математической статистике. – М.: Финансы и статистика, 1982. – 278 с.
Теннант-Смит Дж. Бейсик для статистиков. – М.: Мир, 1988. – 208 с.
Baranger J. Analyse numйrique. Hermann, 1991.
Маделунг Э. Математический аппарат физики. Справочное руководство. М.: Наука, 1968., с.287.
В.Е. Гмурман Теория вероятностей и математическая статистика – М.: Высшая школа, 2003
ПРИЛОЖЕНИЕ 1
ЛИСТИНГИ ОСНОВНЫХ ФУНКЦИЙ
Листинг 1 Функция расчета интеграла
void integral ()
{
// вычисление интеграла методом Монте – Карло
// размерность области интегрирования
unsigned d_int=fun_dim;
//----- 3 d график --------------------------------------------------------
// максимальное число троек
unsigned plot_dim_max=10000;
// матрица троек
pmatd xyz,xyz_tmp;
if (d_int==3) xyz=new matd(plot_dim_max,3);
//-------------------------------------------------------------------------
// индикатор относительной погрешности
mcres.relok=Read1double("error_type.txt");
// целевая погрешность
mcres.dlt_int=Read1double("error_value.txt");
// номер стандартного значения доверительной вероятности (начиная с 0)
int nome_int=Read1double("error_omega.txt");
// ГСЧ
unsigned long b=m_rng*m_rng-d_rng,c,r,i,PSChunk;
// "росток" ГСЧ
mcres.rng_seed=Read1double("rng_seed.txt");
pmatd fun_b, fun_A, con_b, con_A, con_U, con_v,
a_int, b_int, ba_int, x_int, xyz_top, xyz_bottom;
unsigned j,ii,jj,con_ok;
struct date dat;
struct time tim;
pspl2d sp_top,sp_bottom;
// квантили нормального распределения
double omegas_int[6]={0.9,0.95,0.99,0.999,0.9999,0.99999};
double zs_int[6]={1.64485362695147,1.95996398454005,2.5758293035489,
3.29052673149191, 3.89059188641317, 4.4171734134667};
mcres.omega_int=omegas_int[nome_int];
mcres.z_int=zs_int[nome_int];
double fun_cd,con_wd,fu_int,con_sum,sum1_int,sum2_int;
// вид интегрируемой функции
// 0 - постоянная
// 1 - линейная
// 2 - квадратичная
mcres.fun_type=Read1double("fun_kind.txt");
// вид системы ограничений
// 0 – отсутствуют (весь параллелепипед)
// 1 - линейные
// 2 - квадратичное
// 3 – сплайн - поверхности
mcres.con_type=Read1double("con_type.txt");
// загрузка параметров интегрируемой функции
switch (mcres.fun_type)
{
case 2: fun_A=new matd("fun_A.txt");
case 1: fun_b=new matd("fun_b.txt");
case 0: fun_cd=Read1double("fun_c.txt");
}
// загрузка параметров ограничений
switch (mcres.con_type)
{
case 3: // сплайн - поверхности
// верхняя
xyz_top=new matd("xyz_top.txt");
// нижняя
xyz_bottom=new matd("xyz_bottom.txt");
// двумерная интерполяция
sp_top=new spl2d(xyz_top);
sp_bottom=new spl2d(xyz_bottom);
break;
case 2: // квадратичная функция ограничений
con_U=new matd("con_U.txt");
con_v=new matd("con_v.txt");
con_wd=Read1double("con_w.txt");
break;
case 1: // линейные ограничения
con_b=new matd("con_b.txt"); con_A=new matd("con_A.txt");
}
// объемлющий параллелепипед
a_int=new matd("con_xmin.txt");
b_int=new matd("con_xmax.txt");
// разность границ параллелепипеда
ba_int=new matd;
ba_int=&(*b_int - (*a_int));
// аргумент интегрируемой функции
x_int=new matd(d_int,1);
//объем объемлющего параллелепипеда
mcres.V0_int=1;
for (j=1; j <= d_int; j++)
{
if (_p(ba_int,j,1) <= 0)
{
DbBox("Нижняя граница объемлющего параллелепипеда выше верхней для
координаты ",j);
goto clean_exit;
}
mcres.V0_int=mcres.V0_int*_p(ba_int,j,1);
}
// начальный объем выборки
mcres.n1_int=10000;
// основной цикл для достижения заданной точности
// число итераций, потребовавшихся для достижения заданной точности
mcres.n_ite=0;
getdate(&dat); gettime(&tim); mcres.t_start=dostounix(&dat,&tim);
WaitForm->Show();
while (1)
{
mcres.n_ite++;
WaitForm->Edit1->Text=mcres.n_ite;