Основы теории систем и системный анализ
Vx = SX/MX . {2 - 5}
В нашем примере эта величина составит 1.389/3.48=0.399.
Итак, запомним, что неслучайная, детерминированная величина имеет математическое ожидание равное ей самой, нулевую дисперсию и нулевой коэффициент вариации, в то время как равномерно распределенная СВ имеет максимальную дисперсию и максимальный коэффициент вариации.
В ряде ситуаций приходится иметь дело с непрерывно распределенными СВ - весами, расстояниями и т. п. Для них идея оценки среднего значения (математического ожидания) и меры рассеяния (дисперсии) остается той же, что и для дискретных СВ. Приходится только вместо соответствующих сумм вычислять интегралы. Второе отличие — для непрерывной СВ вопрос о том какова вероятность принятия нею конкретного значения обычно не имеет смысла — как проверить, что вес товара составляет точно 242 кг - не больше и не меньше?
Для всех СВ — дискретных и непрерывно распределенных, имеет очень большой смысл вопрос о диапазоне значений. В самом деле, иногда знание вероятности того события, что случайная величина не превзойдет заданный рубеж, является единственным способом использовать имеющуюся информацию для системного анализа и системного подхода к управлению. Правило определения вероятности попадания в диапазон очень просто — надо просуммировать вероятности отдельных дискретных значений диапазона или проинтегрировать кривую распределения на этом диапазоне.
Взаимосвязи случайных событий
Вернемся теперь к вопросу о случайных событиях. Здесь методически удобнее рассматривать вначале простые события (может произойти или не произойти). Вероятность события X будем обозначать P(X) и иметь ввиду, что вероятность того, что событие не произойдет, составляет
P(X) = 1 - P(X). {2 - 6}
Самое важное при рассмотрении нескольких случайных событий (тем более в сложных системах с развитыми связями между элементами и подсистемами) — это понимание способа определения вероятности одновременного наступления нескольких событий или, короче, — совмещения событий.
Рассмотрим простейший пример двух событий X и Y, вероятности которых составляют P(X) и P(Y). Здесь важен лишь один вопрос — это события независимые или, наоборот взаимозависимые и тогда какова мера связи между ними? Попробуем разобраться в этом вопросе на основании здравого смысла.
Оценим вначале вероятность одновременного наступления двух независимых событий. Элементарные рассуждения приведут нас к выводу: если события независимы, то при 80%-й вероятности X и 20%-й вероятности Y одновременное их наступление имеет вероятность всего лишь 0.8 • 0.2 = 0.16 или 16% .
Итак — вероятность наступления двух независимых событий определяется произведением их вероятностей:
P(XY) = P(X)  P(Y). {2 - 7}
Перейдем теперь к событиям зависимым. Будем называть вероятность события X при условии, что событие Y уже произошло условной вероятностью P(X/Y), считая при этом P(X) безусловной или полной вероятностью. Столь же простые рассуждения приводят к так называемой формуле Байеса
P(X/Y)P(Y) = P(Y/X)P(X) {2 - 8}
где слева и справа записано одно и то же — вероятности одновременного наступления двух "зависимых" или коррелированных событий.
Дополним эту формулу общим выражением безусловной вероятности события X:
P(X) = P(X/Y) P(Y) + P(X/Y)P(Y), {2 - 9}
означающей, что данное событие X может произойти либо после того как событие Y произошло, либо после того, как оно не произошло (Y) — третьего не дано!
Формулы Байеса или т. н. байесовский подход к оценке вероятностных связей для простых событий и дискретно распределенных СВ играют решающую роль в теории принятия решений в условиях неопределенности последствий этих решений или в условиях противо-действия со стороны природы, или других больших систем (конкуренции). В этих условиях ключевой является стратегия управления, основанная на прогнозе т. н. апостериорной (послеопытной) вероятности события
P(X/Y) 
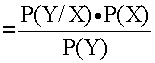 . {2 - 10}
Прежде всего, еще раз отметим взаимную связь событий X и Y — если одно не зависит от другого, то данная формула обращается в тривиальное тождество. Кстати, это обстоятельство используется при решении задач оценки тесноты связей — корреляционном анализе. Если же взаимосвязь событий имеет место, то формула Байеса позволяет вести управление путем оценки вероятности достижения некоторой цели на основе наблюдений над процессом функционирования системы — путем перерасчета вариантов стратегий с учетом изменившихся представлений, т. е. новых значений вероятностей.
Дело в том, что любая стратегия управления будет строиться на базе определенных представлений о вероятности событий в системе — и на первых шагах эти вероятности будут взяты "из головы" или в лучшем случае из опыта управления другими системами. Но по мере "жизни" системы нельзя упускать из виду возможность "коррекции" управления - использования всего накапливаемого опыта.
Схемы случайных событий и законы распределений случайных величин
Большую роль в теории и практике системного анализа играют некоторые стандартные распределения непрерывных и дискретных СВ.
Эти распределения иногда называют "теоретическими", поскольку для них разработаны методы расчета всех показателей распределения, зафиксированы связи между ними, построены алгоритмы расчета и т. п.
Таких, классических законов распределений достаточно много, хотя "штат" их за последние 30..50 лет практически не пополнился. Необходимость знакомства с этими распределениями для специалистов вашего профиля объясняется тем, что все они соответствуют некоторым "теоретическим" схемам случайных (большей частью — элементарных) событий.
Как уже отмечалось, наличие больших массивов взаимосвязанных событий и обилие случайных величин в системах экономики приводит к трудностям априорной оценки законов распределений этих событий или величин. Пусть, к примеру, мы каким-то образом установили математическое ожидание спроса некоторого товара. Но этого мало - надо хотя бы оценить степень колебания этого спроса, ответить на вопрос — а какова вероятность того, что он будет лежать в таких-то пределах? Вот если бы установить факт принадлежности данной случайной величины к такому классическому распределению как т. н. нормальное, то тогда задача оценки диапазона, доверия к нему (доверительных интервалов) была бы решена безо всяких проблем.
Доказано, например, что с вероятностью более 95% случайная величина X с нормальным законом распределения лежит в диапазоне — математическое ожидание Mx плюс/минус три среднеквадратичных отклонения SX.
Так вот — все дело в том к какой из схем случайных событий классического образца ближе всего схема функционирования элементов вашей большой системы. Простой пример - надо оценить показатели оплаты за услуги предоставления времени на междугородние переговоры - например, найти вероятность того, что за 1 минуту осуществляется ровно N переговоров, если заранее известно среднее число поступающих в минуту заказов. Оказывается, что схема таких случайных событий прекрасно укладывается в т. н. распределение Пуассона для дискретных случайных величин. Этому распределению подчинены почти все дискретные величины, связанные с так называемыми "редкими" событиями.
Далеко не всегда математическая оболочка классического закона распределения достаточно проста. Напротив — чаще всего это сложный математический аппарат со своими, специфическими приемами. Но дело не в этом, тем более при "повальной" компьютеризации всех областей деятельности человека. Разумеется, нет необходимости знать в деталях свойства всех или хоть какой-то части классических распределений - достаточно иметь в виду саму возможность воспользоваться ими.
Из личного опыта - очень давно, в до_компьютерную эру автору этих строк удалось предложить метод оценки степени надежности энергоснабжения, найти по сути дела игровой метод принятия решения о необходимости затрат на резервирование линий электропередач в условиях неопределенности — игры с природой.
Таким образом, при системном подходе к решению той или иной задачи управления (в том числе и экономического) надо очень взвешено отнестись к выбору элементов системы или отдельных системных операций. Не всегда "укрупнение показателей" обеспечит логическую стройность структуры системы — надо понимать, что заметить близость схемы событий в данной системе к схеме классической чаще всего удается на самом "элементарном" уровне системного анализа.
Завершая вопрос о распределении случайных величин обратим внимание на еще одно важное обстоятельство: даже если нам достаточно одного единственного показателя — математического ожидания данной случайной величины, то и в этом случае возникает вопрос о надежности данных об этом показателя.
В самом деле, пусть нам дано т. н. выборочное распределение случайной величины X (например — ежедневной выручки в $) в виде 100 наблюдений за этой величиной. Пусть мы рассчитали среднее Mx и оно составило $125 при колебаниях от $50 до $200. Попутно мы нашли SX, равное $5. Теперь уместен вопрос: а насколько правдоподобным будет утверждение о том, что в последующие дни выручка составит точно $125? Или будет лежать в интервале $120..$130? Или окажется более некоторой суммы — например, $90?
Вопросы такого типа чрезвычайно остры - если это всего лишь элемент некоторой экономической системы (один из многих), то выводы на финише системного анализа, их достоверность, конечно же, зависят от ответов на такие вопросы.
Что же говорит теория, отвечая на эти вопросы? С одной стороны очень много, но в некоторых случаях — почти ничего. Так, если у вас есть уверенность в том, что "теоретическое" распределение данной случайной величины относится к некоторому классическому (т. е. полностью описанному в теории) типу, то можно получить достаточно много полезного.
· С помощью теории можно найти доверительные интервалы для данной случайной величины. Если, например, уже доказано (точнее — принята гипотеза) о