Интеграл Лебега-Стилтьеса
 ,
то
 необходимо принадлежит
 .
В первой теореме о предельном
переходе под знаком интеграла Стилтьеса мы поставили требование, чтобы
последовательность функций  стремилась к
предельной функции
 равномерно. Можно,
однако, заменить это требование более общим условием, что эти функции
ограничены в их совокупности:

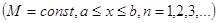
(Только при этом нужно ещё
наперед предположить непрерывность предельной функции ).
При доказательстве достаточно
рассмотреть случай, когда  возрастает в
строгом смысле. Но для этого случая можно воспользоваться преобразованием,
проведенным в п.:
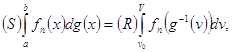
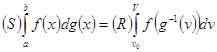
и, имея дело уже с римановыми интегралами, просто применить теорему Арцелла.
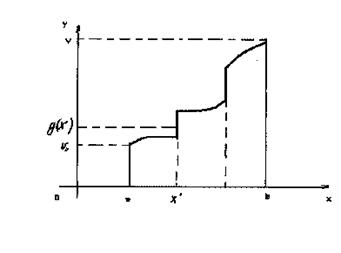
Укажем, в заключение, другую трактовку понятия интеграла Стилтьеса, связав его с понятием аддитивной функции от промежутка.
Пусть для каждой части  данного промежутка

 определено число
 ,
причем, если промежуток точкой
 разложен на части
 и
 , то и
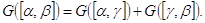
Тогда есть
аддитивная функция от переменного промежутка .
Предположим, что кроме неё для промежутка задана
и функция точки . Разложим теперь, как
обычно, промежуток точками
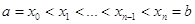
на части 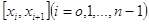 ,
в каждой части произвольно выберем по точке
 и,
наконец, составим сумму
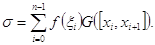 (32)
Предел этой суммы при 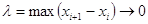 и есть интеграл Стилтьеса, который
естественно - учитывая процесс его построения - обозначить так:
 (33)
Если определить вторую функцию
точки , положив
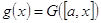 для
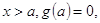
то, ввиду аддитивности функции  , во всех случаях
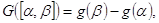 (34)
так что сумма (32) сведется к обыкновенной стилтьесовой сумме
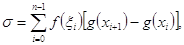
а предел (33) - к обыкновенному интегралу Стилтьеса
 .
Обратно, если существует последний интеграл, то, определив функцию от промежутка равенством (34) (причем легко проверить, что она окажется аддитивной), можно свести обыкновенный интеграл Стилтьеса к интегралу (33).
Глава III. Применение интеграла Стилтьеса
3.1 Применение в теории вероятностей
В элементарной теории
вероятностей, где рассматриваются случайные величины  ,
которые могут принимать только конечное множество значений
 , среднее значение или математическое
ожидание
 определяется формулой:
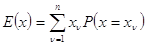 (1)
Имея эту формулу, мы можем при
помощи интеграла Стилтьеса распространить определение среднего значения на
случайные величины , которые могут принимать
любое множество значений, заключенное в каком-нибудь ограниченном интервале  , - если только мы примем следующую аксиому:
Каковы бы ни были функции  и
 случайной
величины , для которых всегда
 , для них будут иметь место также и
неравенства:
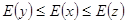 (2)
Чтобы распространить определения среднего значения, возьмем какое-нибудь подразделение
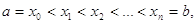
и пусть  и
 , когда
 Здесь
 , и поэтому в силу условия (2):
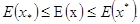
Величины же  и
 , таким образом
определенные, могут принимать соответственно только значения
 и
 , а потому по
формуле (1):
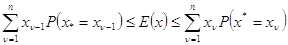
С другой стороны, очевидно, что
вероятности  и
 обе
равны вероятности
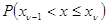 , и потому
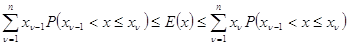
Итак, если ввести функции
распределения  случайной
величины :
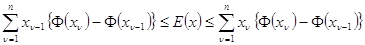
Верхняя грань сумм в левой части
и нижняя грань сумм в правой части этих неравенств обе равны интегралу
Стилтьеса функции  , взятому в пределах от
 до
 ;
последний всегда существует, как интеграл непрерывной функции, ограниченной в
промежутке интегрирования. Итак, для среднего значения должно иметь место равенство:
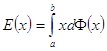 .
Несколько сложнее обстоит дело
со случайными величинами, которые могут принимать неограниченное множество
значений. Если такая случайная величина может
принимать только счетное множество значений  ,
то среднее значение определяется формулой
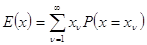 ,
(3)
причем ряд в правой части этой формулы должен быть абсолютно сходящимся, иначе его сумма зависела бы от порядка, в котором перенумерованы значения случайной величины, и среднее значение не было бы однозначно определено.
Имея формулу (3), мы можем при помощи соответствующим образом определенного несобственного интеграла Стилтьеса распространить определение среднего значения и на многие такие случайные величины, которые могут принимать несчетное неограниченное множество значений.
Приведем пример вычисления среднего
значения случайной величины , для которой это вычисление требует именно
интеграла Стилтьеса, незаменимого ни обычным интегралом, ни конечным, ни
бесконечным рядом.
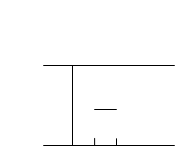
Пусть случайная величина определяется следующими условиями:
Она может принимать только
значения между 0 и 1. Таким образом, её функция должна быть равна 0 при x<0 и равна 1 при  .
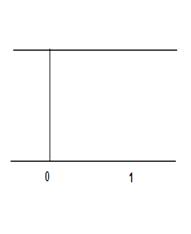
0 
 1
Она не может принимать ни одного
значения в интервале  ; попадание в соседние
интервалы равновероятно. Таким образом, в интервале
 её
функция распределения должна быть постоянна и равна
 .
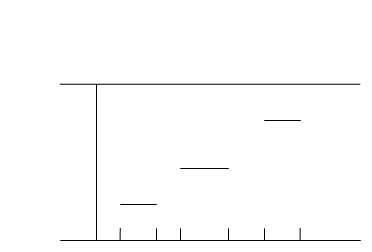
В каждом из крайних интервалов
повторяется такая же картина, т.е. не может
принимать ни одного значения в интервале  и
 , попадание же в четыре интервала
 ,
 ,
 ,
 для неё
одинаково вероятно. Таким образом, в интервалах
 и
 её функция распределения должна иметь
постоянные значения: в первом
 и во втором
 .
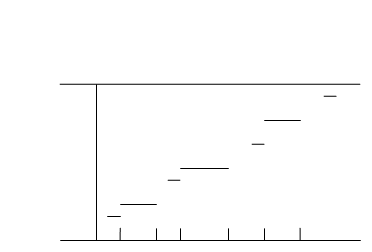
Такая же картина повторяется и в
каждом из названных четырех интервалов длины  и
т.д.
0 

 1
0 1
Повторив  раз
наше рассуждение, мы будем иметь
 интервалов, каждый
длины
 ; для
 из
этих интервалов вероятность попадания в каждый из них будет равна
 , попадание в остальные будет невозможно. В
этих последующих функция распределения будет постоянна. Чтобы определить
функцию распределения в каждой точке интервала
 ,
достаточно представить себе, что мы повторяем такие же рассуждения бесконечное
число раз. После этого даже в точках, оставшихся вне интервалов, в которых
функция распределения постоянна, она должна была получить определенные значения
в силу того, что она должна быть неубывающей.
В самом деле, и слева, и справа
от каждой такой точки, с обеих сторон как угодно близко к ней, будут
встречаться интервалы, в которых функция распределения постоянна, потому что по
мере расширения этих интервалов путем присоединения к имеющимся уже интервалам
длины следующих интервалов длины  расстояния между ними становятся сколь
угодно малыми.
Определив таким образом функцию
распределения , мы уже без труда вычислим среднее
значение .
Для этого достаточно обратиться
к его геометрическому изображению. В данном случае оно изображается площадью,
ограниченной прямыми  и
 и
кривой распределения
 . Но эта площадь в силу
симметрии равна площади, ограниченной прямыми
 и
 и кривой .
Взятые же вместе эти площади составляют площадь квадрата равную 1. Отсюда ясно,
что

3.2 Применение в квантовой механике
Аппарат стилтьесовского интегрирования приспособлен для единообразного описания дискретных и непрерывных явлений. Это обстоятельство оказалось решающим и при введении его в математический арсенал квантовой механики.
Если в механике раньше пользовались в основном классическим математическим анализом - аппаратом, приспособленным для описания определенного класса непрерывных явлений, а в тех случаях, когда нужно было описать дискретные явления, прибегали к теории рядов, конечных или бесконечных, то в квантовой механике такие приемы оказались недостаточными. Непрерывные и дискретные аспекты переплелись в ней настолько тесно, что идея их единообразного описания напрашивалась сама собой.
Идея стилтьесовского интегрирования могла оказаться полезной с самого начала. Но в момент зарождения квантовой механики и некоторое время спустя интегрирование по Стилтьесу было еще недостаточно разработано, а главное - слишком мало известно, чтобы лечь в основу квантовой механики. И Дирак повернул направление ее развития в ином направлении.
Дирак в качестве исходной позиции тож ставит проблему единообразного описания дискретных и непрерывных явлений. При этом за основное понятие он берет понятие непрерывности, а дискретное описывает в терминах последнего. Против такого подхода сразу восстал И. Нейман, предложив заменить обобщенные функции интегралами Стилтьеса. Большинство физиков не приняло концепции Неймана, тем не менее он продолжал отстаивать и развивать свою точку зрения, подробно изложив свои соображения в своей монографии. И хотя его концепция была принята не сразу, тем не менее в квантовой механике интеграл Стилтьеса нашел своё применение.
Интеграл Стилтьеса и линейные функционалы.
Понятие функционала явилось предметом многочисленных исследований, восходящих ещё к Эйлеру. Среди этих исследований важное место заняли изыскания по аналитическому изображению функционалов.
В явной форме понятие функционала сформулировал Вольтера в 1887году. Он же дал и первое аналитическое выражение для некоторого класса функционалов в виде выражения, аналогичного ряду Тейлора с привлечением понятия производной функционала. В теории функций наиболее распространенным способом изображения функций является выражение их рядами того или иного типа. По аналогии начались попытки представления функционалов в виде рядов по функционалам
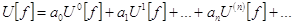 ,
где  -
некоторые константы, зависящие от природы разлагаемого в ряд функционала
 , а
 -
определенная последовательность фиксированных функционалов. Первым таким
разложением было разложение, предложенное Пинкерле и Амальди в 1901 г. Оно
имело вид:
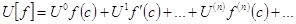 ,
где с - некоторое фиксированное
число промежутка