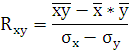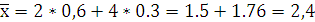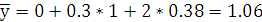Статистическое изучение выборочных данных экономических показателей
7.
а)
1.
2. Вычислим
теоретические
частоты, учитывая,
что n=49,
h=1,
 =2.6,
по формуле:
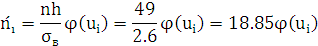
| i |
|
|
|
|
| 1 | 4 | -3,06 | 0.0037 | 0,07 |
| 2 | 6 | -2,29 | 0.0290 | 0,55 |
| 3 | 8 | -1,52 | 0.1257 | 2,37 |
| 4 | 10 | -0,75 | 0.3011 | 5,67 |
| 5 | 12 | 0,015 | 0.3989 | 7,52 |
| 6 | 14 | 0,78 | 0.2943 | 5,55 |
| 7 | 16 | 1,55 | 0.1200 | 2,26 |
| 8 | 18 | 2,32 | 0.0270 | 0,51 |


3. Сравним эмпирические и теоретические частоты
I) составим расчетную таблицу, из которой найдем наблюдаемое значение критерия
|
|
|
|
|
|
|
| 1 | 1 | 0,07 | 0,93 | 0,86 | 12,2 |
| 2 | 1 | 0,55 | 0,45 | 0,2 | 0,36 |
| 3 | 4 | 2,37 | 1,63 | 2,66 | 1,12 |
| 4 | 9 | 5,67 | 3,33 | 11,09 | 1,95 |
| 5 | 17 | 7,52 | 9,48 | 89,87 | 11,95 |
| 6 | 12 | 5.55 | 6,45 | 61,15 | 11,02 |
| 7 | 4 | 2,26 | 1,74 | 3,03 | 1,1 |
| 8 | 1 | 0,51 | 0,49 | 0,24 | 0,47 |


Из
таблицы найдем
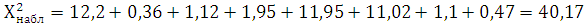
II)
по таблице
критических
точек распределения
 ,
по уровню значимости
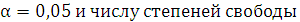 k=s-3=8-3=5
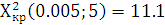
Т.к.
 - гипотезу о
нормальном
распределении
генеральной
совокупности
отвергаем.
Другими словами,
эмпирические
и теоретические
частоты различаются
значимо.
б)
|
|
|
| 3-5 | 1 |
| 5-7 | 1 |
| 7-9 | 4 |
| 9-11 | 9 |
| 11-13 | 17 |
| 13-15 | 12 |
| 15-17 | 4 |
| 17-19 | 1 |

1.
2. Найдем оценку параметра предполагаемого показательного распределения
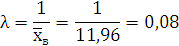
Т.о. плотность предполагаемого показательного распределения имеет вид:
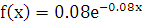 (x>0)
3. Найдем вероятности попадания X в каждый из интервалов по формуле:
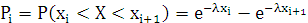
Например, для первого интервала:
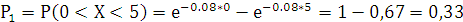
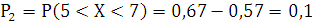
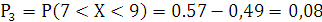
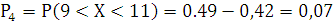
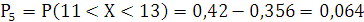
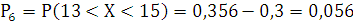
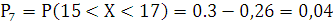
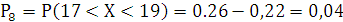
⅀=0.89
4.
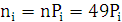 , где
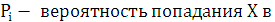 -й
интервал
Например, для первого интервала
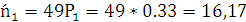


5. Сравним эмпирические и теоретические частоты с помощью критерия Пирсона. Для этого составим расчетную таблицу, причем объединим малочисленные частоты (4+6=10), (16+18=34) и соответствующие им теоретические частоты (16,17+5,88=22,05), (1,96+1,96=3,92)
|
|
|
|
|
|
|
| 1 | 2 | 21,07 | -19,07 | 363,6 | 17,2 |
| 2 | 4 | 3,92 | -0,08 | 0,0064 | 0,0016 |
| 3 | 9 | 3,43 | 5,57 | 31,02 | 9,04 |
| 4 | 17 | 3,136 | 13,864 | 192,2 | 61,3 |
| 5 | 12 | 2,744 | 9,26 | 85,74 | 31,25 |
| 6 | 5 | 3,92 | 1,08 | 1,166 | 0,3 |
|
|
49 |


По
таблице найдем
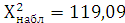
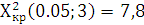
Т.к.
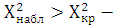 гипотеза
о распределении
X
по показательному
закону отвергается.
в)
|
|
|
| 3-7 | 2 |
| 7-9 | 4 |
| 9-11 | 9 |
| 11-13 | 17 |
| 13-15 | 12 |
| 15-19 | 5 |

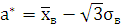
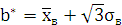
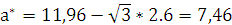
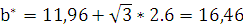
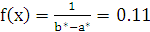
Найдем теоретические частоты:
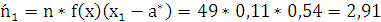
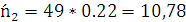
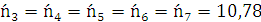
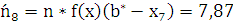
Сравним эмпирические и теоретические частоты, используя критерий Пирсона приняв число степеней свободы k=s-3=8-3=5 для этого
Составим расчетную таблицу
|
|
|
|
|
|
|
| 1 | 2 | 2,91 | -0,91 | 0,83 | 0,28 |
| 2 | 4 | 10,78 | -6,78 | 45,96 | 4,27 |
| 3 | 9 | 10,78 | -1,78 | 3,17 | 0,294 |
| 4 | 17 | 10,78 | 6,22 | 38,7 | 3,6 |
| 5 | 12 | 10,78 | 1,22 | 1,49 | 0,14 |
| 6 | 5 | 7,87 | -2,87 | 8,24 | 1,04 |
| ⅀ | 50 | 9,62 |
Из
расчетной
таблицы получаем
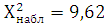
Найдем
по таблице
критических
точек распределения
по уровню значимости
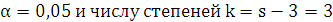 критическую
точку правосторонней
критической
области
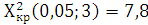
Т.к.
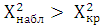 гипотеза о
равномерном
распределении
отвергается.
3. Корреляция величин
3.1 Корреляция величин
Корреляция — зависимость между случайными величинами, не имеющая, вообще говоря, строго функционального характера. В отличие от функциональной зависимости корреляции, как правило, рассматривается тогда, когда одна из величин зависит не только от данной другой, но и от ряда случайных факторов. Зависимость между двумя случайными событиями проявляется в том, что условная вероятность одного из них при наступлении другого отличается от безусловной вероятности. Аналогично, влияние одной случайной величины на другую характеризуется условными распределениями одной из них при фиксированных значениях другой.
Некоторые виды коэффициентов корреляции могут быть положительными или отрицательными (возможна также ситуация отсутствия статистической взаимосвязи — например, для независимых случайных величин). Если предполагается, что на значениях переменных задано отношение строгого порядка, то отрицательная корреляция — корреляция, при которой увеличение одной переменной связано с уменьшением другой переменной, при этом коэффициент корреляции может быть отрицательным; положительная корреляция в таких условиях — корреляция, при которой увеличение одной переменной связано с увеличением другой переменной, при этом коэффициент корреляции может быть положительным.
3.2 Задача
Совместный закон распределения суммы дивидендов, выплачиваемых по привилегированной и обыкновенной акциям некоторой компании, задается следующей таблицей
|
|
|
||
| 0 | 1 | 2 | |
| 2 |
|
|
|
| 4 |
|
|
|


Построить маргинальные законы распределения случайных величин X и Y.
 )
=

 )=

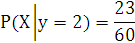
Проверка:
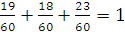
| Y | 0 | 1 | 2 |
| p |
|
|
|


X:
 )=
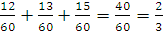
 )=

Проверка:

| X | 2 | 4 |
| p |
|
|


Вычислить
числовые
характеристики:
математические
ожидания
 и
 ,
дисперсии
 и
 ,
среднеквадратические
отклонения
 и

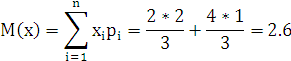
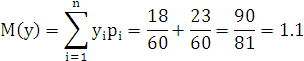
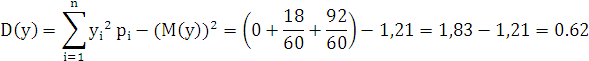
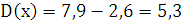
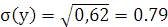
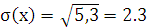
Условные вероятности составляющих X и Y соответственно вычисляются по соответствующим формулам:
P(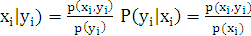
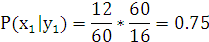
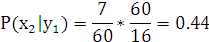
| X | 2 | 4 |
|
|
0,75 | 0.44 |

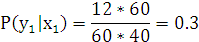
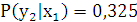
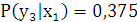
| X | 0 | 1 | 2 |
|
|
0.3 | 0.325 | 0.375 |

Вычислить
числовые
характеристики:
условное
математическое
ожидание
 ,
дисперсию
 и среднее
квадратическое
отклонение
YX

Условным математическим ожиданием дискретной случайной величины Y при X=x (x – определенное возможное значение X) называется произведение всех возможных значение y на их условные вероятности.
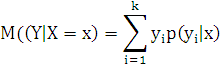
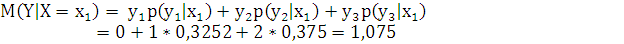
Условная дисперсия:
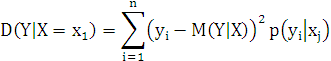
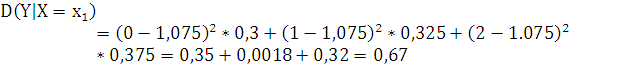
Условное среднеквадратическое значение:
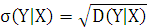
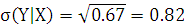
Рассчитать
коэффициенты
корреляции
 и сделать выводы
о линейной
зависимости
случайных
величин X
и Y.
Коэффициент корреляции находится по формуле: