Экономико-статистический анализ производительности и оплаты труда в ОАО "Бурятмясопром"
В 2009 г. наблюдался спад средней часовой выработки по сравнению с предыдущим годом (примерно на 40%). Следственно наблюдался спад среднемесячной выработки, но среднедневная выработка наоборот увеличилась, возможно, это связано с уменьшением количества дней работы. Но по сравнению с базисным годом, рост очевиден. Кроме того снижалась трудоемкость при цепном определении, а по сравнению с базисным показателем, она даже немного увеличилась.
Таблица 12. Условные показатели производительности ОАО «Бурятмясопром»
| № | Показатель | По годам | ||
| 2007 | 2008 | 2009 | ||
| 1 | Условно-натуральная выработка | 1,059 | 1,181 | 1,234 |
| 2 | Условно-трудовая выработка | 0,26 | 0,39 | 0,536 |
| 3 | Условно-стоимостная выработка | 3283,2 | 4163,4 | 4126,2 |
| 4 | Ценностная выработка | 3328,8 | 4060,6 | 4232 |
Таблица 13. Показатели динамики условной производительности труда, цепные
| № | Абсолютный прирост, тыс. руб. | Темп роста, % | Темп прироста, % | |||
| 2007–2008 гг. | 2008–2009 гг. | 2007–2008 гг. | 2008–2009 гг. | 2007–2008 гг. | 2008–2009 гг. | |
| 1 | 0,122 | 0,053 | 1,115 | 1,044 | 0,115 | 0,044 |
| 2 | 0,13 | 0,146 | 1,5 | 1,37 | 0,5 | 0,37 |
| 3 | 880,2 | -37,2 | 1,26 | 0,99 | 0,26 | -0,008 |
| 4 | 731,8 | 171,4 | 1,219 | 1,042 | 0,219 | 0,042 |
Таблица 14. Показатели динамики условной производительности труда, базисные
| № | Абсолютный прирост, тыс. руб. | Темп роста, % | Темп прироста, % | |||
| 2007–2008 гг. | 2008–2009 гг. | 2007–2008 гг. | 2008–2009 гг. | 2007–2008 гг. | 2008–2009 гг. | |
| 1 | 0,035 | 0,088 | 1,03 | 1,07 | 0,03 | 0,076 |
| 2 | -0,756 | -0,61 | 0,34 | 0,467 | -0,65 | -0,53 |
| 3 | 4162,254 | 4125,054 | 3632,98 | 3600,5 | 3631,98 | 3599,5 |
| 4 | 4059,454 | 4230,854 | 3543,28 | 3692,8 | 3542,28 | 3691,84 |
Условно-натуральная выработка по сравнению с предшествующим годом (2008 г.) заметно снизилась, но по сравнению с базисным годом – выросла. Аналогично и для условно-трудовой выработки. Но заметно снизились и при цепной и при базисной оценке условно-стоимостная и ценностная выработка.
Теперь произведем расчет других показателей эффективности работы, которые также имеют непосредственную связь с производительностью труда и оказывают на нее влияние.
Таблица 15. Показатели эффективности работы ОАО «Бурятмясопром»
| № | Показатель | Единица измерения | По годам | ||
| 2007 | 2008 | 2009 | |||
| 1 | Рентабельность | руб. | 1,038 | 1,064 | 1,132 |
| 2 | Рентабельность (на основе балансовой прибыли) | руб. | 2,473 | 0,749 | 1,046 |
| 3 | Производительность общих доходов | руб. | 0,997 | 0,975 | 1,021 |
| 4 | Общая отдача на капитал | руб. | 2,544 | 0,987 | 1,112 |
| 5 | Прибыльность объема реализации | руб. | 0,029 | 0,043 | 0,077 |
| 6 | Коэффициент реализации | 0,965 | 0,954 | 0,998 | |
| 7 | Коэффициент доли труда | 0,715 | 0,8 | 0,777 | |
| 8 | Действительный трудовой доход | руб. | 1042,9 | 1522,6 | 1651,2 |
Таблица 16. Показатели динамики эффективности работы, цепные
| № | Абсолютный прирост, тыс. руб. | Темп роста, % | Темп прироста, % | |||
| 2007–2008 гг. | 2008–2009 гг. | 2007–2008 гг. | 2008–2009 гг. | 2007–2008 гг. | 2008–2009 гг. | |
| 1 | 0,026 | 0,068 | 1,025 | 1,06 | 0,025 | 0,06 |
| 2 | -1,724 | 0,297 | 0,302 | 1,396 | -0,697 | 0,396 |
| 3 | -0,022 | 0,046 | 0,97 | 1,047 | -0,02 | 0,047 |
| 4 | -1,557 | 0,125 | 0,387 | 1,126 | -0,61 | 0,126 |
| 5 | 0,014 | 0,034 | 1,48 | 1,79 | 0,48 | 0,79 |
| 6 | -0,011 | 0,044 | 0,988 | 1,046 | -0,011 | 0,046 |
| 7 | 0,085 | -0,023 | 1,118 | 0,97 | 0,118 | -0,028 |
| 8 | 479,7 | 128,6 | 1,459 | 1,084 | 0,459 | 0,084 |
Таблица 17. Показатели динамики эффективности работы, базисные
| № | Абсолютный прирост, тыс. руб. | Темп роста, % | Темп прироста, % | |||
| 2007–2008 гг. | 2008–2009 гг. | 2007–2008 гг. | 2008–2009 гг. | 2007–2008 гг. | 2008–2009 гг. | |
| 1 | 0,026 | 0,094 | 1,025 | 1,09 | 0,025 | 0,09 |
| 2 | -0,289 | 0,008 | 0,721 | 1,007 | -0,278 | 0,007 |
| 3 | -0,063 | -0,017 | 0,939 | 0,98 | -0,06 | -0,0163 |
| 4 | -0,051 | 0,074 | 0,95 | 1,07 | -0,049 | 0,0712 |
| 5 | -0,995 | -0,961 | 0,041 | 0,07 | -0,958 | -0,925 |
| 6 | -0,084 | -0,04 | 0,919 | 0,961 | -0,08 | -0,038 |
| 7 | -0,238 | -0,261 | 0,77 | 0,748 | -0,229 | -0,2514 |
| 8 | 1521,562 | 1650,162 | 1466,8 | 1590,7 | 1465,85 | 1589,75 |
Рентабельность производства крайне не постоянна. Определенная по объему производства и затратам, она увеличивается, а если вычислить по балансовой прибыли, то здесь – существенное снижение. В 2008 г. было значительное снижение производительности доходов, но в 2009 г. был достигнут заметный рост (примерно на 70%). В виду взаимосвязанности доходов и отчислений на капитал, общая отдача на капитал прошла те же этапы. Прибыльность объема реализации незначительно, но стабильно увеличивается, как и коэффициент реализации. Доля труда в образовании добавленной стоимости в 2009 г. снизилась, но по сравнению с базисным показателем значительно выросла. Аналогична ситуация и с действительным трудовым доходом. Необходимо определить значение труда в образовании добавленной стоимости. Если быть точнее – роль величины добавленной стоимости в производительности труда.
Таблица 18. Определение величины производительности труда ОАО «Бурятмясопром»
| № | Показатель | По годам | ||
| 2007 | 2008 | 2009 | ||
| 1 | Число отработанных часов | 1,84 | 2,35 | 2,84 |
| 2 | Количество работающих | 2778,7 | 3132,1 | 3566,6 |
| 3 | Фонд заработной платы с начислениями | 0,36 | 0,32 | 0,32 |
| 4 | Число рабочих ОП | 4104 | 4886,5 | 5021,9 |
| 5 | Число рабочих ВП | 16596 | 17113 | 22048,4 |
| 6 | Число НТР и служащих | 22785,7 | 28122,8 | 30316,6 |
| 7 | Фонд заработной платы ПП | 0,53 | 0,5 | 0,46 |
| 8 | Фонд заработной платы служащих | 1,05 | 0,85 | 1,02 |
Таблица 19. Показатели динамики производительности труда, цепные
| № | Абсолютный прирост, тыс. руб. | Темп роста, % | Темп прироста, % | |||
| 2007–2008 гг. | 2008–2009 гг. | 2007–2008 гг. | 2008–2009 гг. | 2007–2008 гг. | 2008–2009 гг. | |
| 1 | 0,51 | 0,49 | 1,277 | 1,208 | 0,277 | 0,208 |
| 2 | 353,4 | 434,5 | 1,127 | 1,138 | 0,127 | 0,138 |
| 3 | -0,04 | 0 | 0,88 | 1 | -0,111 | 0 |
| 4 | 782,5 | 135,4 | 1,19 | 1,027 | 0,19 | 0,027 |
| 5 | 517 | 4935,4 | 1,031 | 1,288 | 0,031 | 0,288 |
| 6 | 5337,1 | 2193,8 | 1,234 | 1,078 | 0,234 | 0,078 |
| 7 | -0,03 | -0,04 | 0,943 | 0,92 | -0,056 | -0,08 |
| 8 | -0,2 | 0,17 | 0,809 | 1,2 | -0,19 | 0,2 |
Таблица 20. Показатели динамики производительности труда, базисные
| № | Абсолютный прирост, тыс. руб. | Темп роста, % | Темп прироста, % | |||
| 2007–2008 гг. | 2008–2009 гг. | 2007–2008 гг. | 2008–2009 гг. | 2007–2008 гг. | 2008–2009 гг. | |
| 1 | 0,42 | 0,91 | 1,217 | 1,47 | 0,217 | 0,471 |
| 2 | 3130,17 | 3564,67 | 1622,85 | 1847,97 | 1621,85 | 1846,97 |
| 3 | -1,61 | -1,61 | 0,165 | 0,165 | -0,834 | -0,834 |
| 4 | 4884,57 | 5019,97 | 2531,86 | 2602,02 | 2530,86 | 2601 |
| 5 | 17111,07 | 22046,47 | 8866,83 | 11424 | 8865,83 | 11423 |
| 6 | 28120,87 | 30314,67 | 14571,4 | 15708 | 14570,4 | 15707 |
| 7 | -1,43 | -1,47 | 0,259 | 0,238 | -0,74 | -0,761 |
| 8 | -1,08 | -0,91 | 0,4 | 0,528 | -0,559 | -0,47 |
Если рассмотреть данные показатели в совокупности, то можно сделать вполне обоснованный вывод о том, что производительность труда на ОАО «Бурятмясопром» увеличивается, хоть и не столь прогрессивными методами.
Теперь проведем корреляционный анализ. Задача корреляционного анализа заключается в количественной оценке степени тесноты и направления связи между производительностью труда (выработкой) (У) и таким фактором, как разряд рабочих (Х).
Таблица 21. Часовая выработка и разряд рабочих ОАО «Бурятмясопром»
| Показатель | Рабочие | |||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | |
| Часовая выработка, У | 61 | 74 | 78 | 92 | 77 | 92 | 57 | 67 | 107 | 125 |
| Разряд рабочих, Х | 4 | 4 | 3 | 4 | 3 | 4 | 2 | 2 | 5 | 5 |
В табл. 21 взято за основу 10 человек, т. к. этот показатель дает общую картину выработки на предприятии. По данным табл. вычисляется линейный коэффициент корреляции
r
=
 =
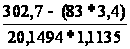 = 0,9137, (9)
Где – УХ
=
 =
 = 302,7; У =
 =
 =
83; Х =
 =
 =
3,4;
sу=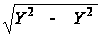 =
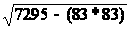 =20,1494;
sх=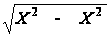 =
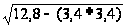 =1,1135;
У2 =
 =
 =
7295; Х2
= =
 =
12,8, N – кол-во
наблюдений
= 10.
Таблица 22. Исходные данные и промежуточные расчеты для определения линейного коэффициента корреляции
| Часовая выработка руб. (У) | Тарифный разряд (Х) | У2 | Х2 | УХ |
| 61 | 2 | 3721 | 4 | 122 |
| 74 | 4 | 5476 | 16 | 296 |
| 78 | 3 | 6084 | 9 | 234 |
| 92 | 4 | 8464 | 16 | 368 |
| 77 | 3 | 5929 | 9 | 231 |
| 92 | 4 | 8464 | 16 | 368 |
| 57 | 2 | 3249 | 4 | 114 |
| 67 | 2 | 4489 | 4 | 134 |
| 107 | 5 | 11449 | 25 | 535 |
| 125 | 5 | 15625 | 25 | 625 |
Для рассматриваемого примера линейный коэффициент корреляции равен 0,9137.
Наличие зависимости между результативным признаком и фактором в однофакторной регрессионной модели линейной формы выражается уравнением регрессии
У = а0 + а1Х (10)
Где – У – результативный признак;
– Х – факторный признак;
– а0 – свободный член регрессионного уравнения;
– а1 – коэффициент регрессии, показывающий, как изменяется У, если Х увеличится на единицу своего натурального выражения. При отыскании параметров а0 и а1 должно выполнятся условие:
 =
min (11)
Где –
– сумма квадратов
отклонений
Уj от Уj
(j = 1,…, N),
Уj и Уj
– соответственно
расчетное и
фактическое
значение Уj.
Тогда
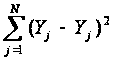 =
min (12)
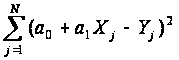 =
min (13)
Определим частные производные:
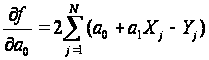 ;
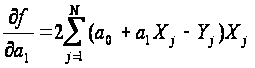 (14)
Исходя из частных производных, составляется система нормальных уравнений:
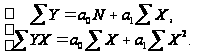 (15)
Система нормальных уравнений для рассматриваемого примера имеет вид:
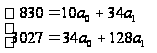
Определим параметры а0 и а1 с помощью метода последовательного исключения неизвестных (метода Гаусса). Для исключения из системы нормальных уравнений параметра а0 мы первое уравнение умножим на коэффициент при а0 во втором уравнении с противоположным знаком, второе уравнение – на коэффициент при а0 первого уравнения:
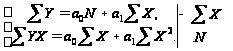 =>
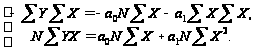
N∑YX – ∑Y∑X = a1(N∑X2 – (∑X)2
a1
=
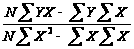 ,
a0 =
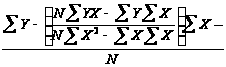 ,
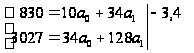 =>
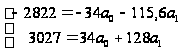
205 = 12,4 a1,
=> a1 = 16,532; a0
=
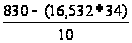 =
26,790
Регрессионная модель линейной формы, характеризующая зависимость часовой выработки рабочего от тарифного разряда, имеет вид У = 26,790 + 16,532 Х.
Таблица 23. Данные о распределении рабочих ОАО «Бурятмясопром» по разрядам
| Разряд (хi) | Число рабочих (fi) | xifi | xi – х | |xi – х| | |xi – х|2 | |xi – х| fi | |xi – х|2 fi |
| 2 | 2 | 4 | -1,6 | 1,6 | 2,56 | 3,2 | 5,12 |
| 3 | 2 | 6 | -0,6 | 0,6 | 0,36 | 1,2 | 0,72 |
| 4 | 4 | 16 | 0,4 | 0,4 | 0,16 | 1,6 | 0,64 |
| 5 | 2 | 10 | 1,4 | 1,4 | 1,96 | 2,8 | 3,92 |
| Итого | 10 | 36 | 8,8 | 10,4 |
х =
 =
36/10 = 3,6;
Дисперсия
s2 =
 = 10,4/10 = 1,04 – характеризует
вариацию признака
по совокупности,
Среднее
квадратическое
отклонение
=
 =
 =
1,02,
Коэффициент
вариации =
 х
100% = 28,3% – данная
совокупность
однородна.
Теперь вычислим
аналитические
индексы. Данные
индексы помогают
определить
изменения
средней производительности
труда по 2-м (и
возможно более)
предприятиям.
Таблица 24. Выпуск продукции, затраты труда и часовая выработка на 2-х предприятиях за 2 года
| Предприятие | Выпуск продукции, тонн | Затраты труда, чел.-час | Часовая выработка | Условный выпуск продукции за отчетное время по прошлогодней выработке, тонн W0T1 | |||
| 2008 г. q0 | 2009 г. q1 | 2008 г. T0 | 2009 г. T1 | 2008 г. W0 | 2009 г. W1 | ||
| БМП | 10988 | 11130 | 1707715 | 1452183 | 0,006 | 0,008 | 8713 |
| ИМК | 15247 | 16587 | 1698745 | 1425789 | 0,009 | 0,012 | 12832 |
| Итого: | 26235 | 27717 | 3406460 | 2877972 | 0,008 | 0,01 | 21545 |
IW перемен. сост = W1: W0 = 0,01 / 0,008 = 1,25, т.е. часовая выработка на двух предприятиях повысилась на 25%.
IW пост. сост. = W1: Wуслов = 0,01 / (21545 / 2877972) = 1,34 – выработка на предприятиях повысилась на 34%.
IW стр. сдв = Wуслов: W0 = 0.0075 / 0.008 = 0.94 – наблюдается снижение в общих трудовых затратах доли предприятия ИМК на 6%.
И наконец, факторный анализ.
Таблица 25. Влияние использования рабочего времени на производительность труда
| № | Показатель | По годам | |||||
| 2007 | 2008 | 2009 | |||||
| Абсол-е | Относ-е | Абсол-е | Относ-е | Абсол-е | Относ-е | ||
| 1 | Влияние изменения доли рабочих ∆Wd | 88,7 | 1,01 | 57,5 | 1,005 | -264,6 | 0,986 |
| 2 | Продолжительность рабочего месяца ∆Wс | 3963,5 | 1,45 | -843,41 | 0,93 | -9340,6 | 0,48 |
| 3 | Изменение ПРД ∆Wb | -168,5 | 0,99 | -105,84 | 0,99 | 1584,2 | 1,18 |
| 4 | Среднечасовой уровень производительности труда ∆Wа | 12602,7 | 0,97 | 6998,3 | 1,62 | 2117,2 | 1,21 |
Для абсолютных значений:
∆W1 = ∆Wа + ∆Wb + ∆Wc + ∆Wd (16)
∆W1 = 16186,4; ∆W2 = 6106,6; ∆W3 = -5903,8.
Для относительных значений составляется мультипликативное уравнение связи:
IW = W1 / W0 = IW x IW x IW x IW. (17)
IW = 1,4; IW = 1,5; IW = 0,68.
Полученные индексы характеризуют динамику производительности труда. Т.е. мы видим, что с 2007 по 2008 гг. наблюдался рост производительности труда, а в 2009 г., по сравнению с 2008 г. производительность труда уменьшилась практически вдвое. В числовом выражении производительность уменьшилась на 5903,8 единиц.
3.2 Статистическая оценка и прогнозирование состояния рынка мясопродуктов
Рынок мясных продуктов является одним из крупнейших рынков продовольственных товаров. Наметилась тенденция роста потребления мясной продукции на душу населения (в 2007 г. потребление составило 39 кг., в 2008 г. – 41,2 кг., в 2009 г. – 45 кг.).
Согласно прогнозам правительства, в ближайшие годы предполагается рост доходов населения. Таким образом, наиболее обоснованным прогнозом будет умеренный рост потребления мясопродуктов, при этом прогнозируется, что потребление колбасных изделий и полуфабрикатов будет расти более высокими темпами, нежели потребление мяса, т. к. усиливается тенденция изменения структуры потребления в сторону продуктов быстрого приготовления или уже готовой к употреблению продукции. Угрозой для развития отрасли являются возможный дефицит сырья, повышение затрат на доставку и хранение сырья (в связи с ростом цен на энергоносители).
ОАО «Бурятмясопром» работает над расширением товарного ассортимента, позволяющего полнее удовлетворять возникающие запросы покупателей, заполняя товарные ниши на рынке Республики Бурятия и соответственно наращивая объемы производства и продаж.
В 2007–2008 гг. было разработано и включено в ассортиментный перечень: 14 наименований полуфабрикатов, 11 наименований колбасной и деликатесной продукции, 13 наименований мясных и мясорастительных консервов. Товарооборот по новым наименованиям составил 23% от общего товарооборота ОАО «Бурятмясопром».
Основная концепция маркетинговой политики Общества вбирает в себя несколько подходов, их можно определить следующим образом:
– производственная концепция – направленная на достижение эффективности производства, снижение издержек стоимости и массовое распределение производимой продукции;
– товарная – концентрация сил на производстве высококачественной продукции, и ее постоянном совершенствовании, с учетом мнения конечного потребителя;
– ориентация на продажи – достижение максимальной эффективности системы сбыта (четкое определение целевого рынка, рекламная поддержка продукции, изучение потребителей, интенсивное продвижение продукции на рынке).
Координация всех производственных цехов и отделов предприятия направлена на интересы потребителей и позволяет ежегодно наращивать объемы и качество продаж. Стратегическое планирование является одним из основных инструментов маркетинговой политики ОАО «Бурятмясопром». Оно позволяет: повышать контролируемые доли рынка мясопродуктов, предвидеть требования потребителей, налаживать выпуск наиболее качественной продукции, конкурировать по ценам и поддерживать репутацию ОАО «Бурятмясопром», как надежного поставщика качественной продукции.
Основными целями стратегического развития ОАО «Бурятмясопром» являются:
– улучшение качества продукции, увеличение сроков ее хранения;
– уменьшение себестоимости продукции за счет снижения издержек производства;
– увеличение доли продукции ОАО «Бурятмясопром» не только на местном, но и на региональном уровне;
– расширение географии сбыта;
– улучшение имиджевого восприятия продукции ОАО «Бурятмясопром», завоевание и удержание доверия конечного потребителя.
Ниже выявлена основная тенденция развития производительности труда в ОАО «Бурятмясопром».
Таблица 26. Расчет параметров уравнения прямой
| Года | Производительность, тыс. руб., у | t | t2 | ty | yt |
| 2005 г. | 554,6 | -2 | 4 | -1109,2 | 597,78 |
| 2006 г. | 596,05 | -1 | 1 | -596,05 | 658,325 |
| 2007 г. | 780 | 0 | 0 | 0 | 718,87 |
| 2008 г. | 1016,7 | 1 | 1 | 1016,7 | 779,415 |
| 2009 г. | 647 | 2 | 4 | 1294 | 839,96 |
| ∑ | 3594,35 | 0 | 10 | 605,45 | 3594,35 |
| 2010 г. | 3 | 9 | 900,505 |
уt=a1+a2*t
a1=?
a2=?
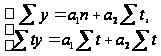 =>
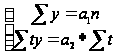 =>

a1=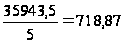
a2=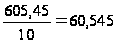
yt= 718,87+605,545*t
yt1=718,87+605,545*(-2)= 597,78
yt2=718,87+605,545*(-1)= 658,325
yt3=718,87+605,545*0=718,87
yt4=718,87+605,545*1=779,415
yt5=718,87+605,545*2=839,96
Прогноз на 2010 год:
yt6=718,87+605,545*3=900,505
При оценке тенденции развития производительности труда я использовала показатель: отношение валовой продукции в денежной оценке к числу среднегодовых работников:
Пт= (18)
За 5 лет на предприятии производительность труда повысилась. В 2005 г. она равнялась 554,6 тыс. руб., в 2006 г. – 596,05 тыс. руб., в 2007 г. – 780 тыс. руб., в 2008 г. – 1016,7 тыс. руб. и в 2009 г. – 647 тыс. руб. Это связано с тем, что на предприятии ОАО «Бурятмясопром» за 5 лет численность работников увеличилась и объем выпускаемой продукции тоже. Так в 2008 г. по сравнению с 2009 г., в котором ССЧ работников составила 735 чел., количество ССЧ работников равняется 1055 человек. А объем выпускаемой продукции за 5 лет увеличился на 664958 тыс. руб.
3.3 Анализ состава, структуры и динамики фонда оплаты труда
Источниками информации для анализа состава и структуры ФЗП являются следующие документы: отчет по труду (ф. №1-т (годовая)); пояснительная записка; свод по заработной плате.
Свод по заработной плате на ОАО «Бурятмясопром» ведется в бухгалтерии предприятия и представляет собой совокупность ведомостей за каждый месяц отчетного года, объединенных согласно временному периоду. Каждая ведомость содержит месячные суммы выплат всем работникам по каждому шифру (шифр – цифровое обозначение всех выплат, причитающихся работнику). Ведомость свода содержит цифровое обозначение счетов напротив каждого шифра, то есть, сформирована в виде журнала-ордера. Обобщение сумм свода за каждый месяц года в течение отчетного периода осуществляет отдел кадров в сводный журнал и на основании свода составляет отчет (ф. №1-т (годовая)).
Для анализа состава и структуры ФЗП и его динамики использованы данные в сопоставимых ценах по ФЗП за 2008–2009 гг. Документами, на основании которых заполняется табл. 27, являются отчеты 1-Труд за 2008–2009 гг. и своды по заработной плате за те же периоды. Данные по ФЗП обозначенных периодов сводятся в аналитическую таблицу.
Таблица 27. Анализ состава, структуры и динамики ФЗП
| Показатель | 2008 г. | 2009 г. | Изменен уд. веса, % | Факт темп роста к 2008 году, % | ||
| Абсолютная сумма, тыс. руб. | % к итогу | Абсолютная сумма, тыс. руб. | % к итогу | |||
| 1. Расходы на оплату труда в составе себестоимости (затрат на производство) | 2128412 | 99,289 | 2711957 | 99,648 | 0,358 | 127,417 |
| 2. Выплаты за счет прибыли, остающейся в распоряжении предприятия | 15220 | 0,71 | 9584 | 0,352 | -0,358 | 62,97 |
| Итого ФЗП | 2143632 | 100 | 2721541 | 100 | 0 | 126,96 |
Для анализа динамики ФЗП также определяется темп изменения ФЗП:
Тизм(%)=ФЗП2009/ФЗП2008*100,
Тизм(%)=ФЗП2009/ФЗП2008*100=2721541/2143632*100=126,96%,
и относительное изменение ФЗП (прирост или снижение):
∆ФЗПотн(%)=∆ФЗПабс/∆ФЗП2008,
либо
∆ФЗПотн(%)=Тизм(%) – 100,
∆ФЗПотн(%)=Тизм(%) – 100=126,96–100=26,96%.
На основании данных, приведенных в таблице 27, можно сделать вывод, что в 2009 г. структура ФЗП предприятия была на 99,648% представлена расходами на оплату труда в составе себестоимости и на 0,352% выплатами за счет прибыли, остающейся в распоряжении предприятия. Ситуация в 2008 г. была аналогичной. Имело место незначительное отклонение в удельном весе расходов на оплату труда в составе себестоимости – на 0,358% пункта и, соответственно, по выплатам за счет прибыли – на (-0,358)% пункта по сравнению с 2009 годом. Значительный удельный вес в составе средств, направляемых на потребление, в 2008–2009 гг. занимала та их часть, которая включается в себестоимость и возмещается в выручке за реализованную продукцию (99,281% и 99,648%).
Анализ фактических темпов роста статей ФЗП отражает увеличение расходов на оплату труда в составе себестоимости на 583545 т.р. или 27,417%. Значительное уменьшение фактического темпа роста связано с уменьшением выплат за счет прибыли в 2009 г., по сравнению с 2008 г., на 37,03% (100–62,97).
В целом, по предприятию произошло увеличение суммы средств, направляемых на потребление (ФЗП), на 26,96%, что в абсолютной сумме составило 577909 т.р. Уменьшение выплат за счет прибыли в 1,6 раза связано с тем, что в организации в 2009 г. прибыль, остающаяся в распоряжении предприятия, составляла 110873 т.р., а в 2008 г. – 125143 т.р., то есть произошло уменьшение показателя на 12,87%. Положительным для предприятия является тот факт, что возросла сумма ФЗП в абсолютном выражении и фактический темп роста данного показателя. В определенной степени негативным моментом явилось и уменьшение выплат за счет прибыли на 37% (100–62,97), поскольку снижение фактического темпа роста связано с наличием убытка по результатам хозяйственной деятельности предприятия в анализируемый период.
Политика предприятия ОАО «Бурятмясопром» в области заработной платы в 2008–2009 гг. характеризовалась увеличением ФЗП в 1,3 раза. Данное изменение можно считать положительным моментом в условиях хозяйствования данного субъекта.
Анализ использования трудовых ресурсов организации, уровня производительности труда, необходимо рассматривать в тесной связи с оплатой труда. С ростом производительности труда создаются реальные предпосылки для повышения уровня его оплаты. При этом средства на оплату труда нужно использовать таким образом, чтобы темпы роста производительности труда обгоняли темпы роста его оплаты.
Для проведения анализа использования средств, направляемых на потребление необходимо рассчитать плановый фонд заработной платы 2009 года. Данные планового фонда заработной платы на 2009 г. будут использоваться при анализе постоянной и переменной части фонда заработной платы, а также при анализе расходов на оплату труда в составе себестоимости продукции. Плановый фонд на 2009 г. рассчитывается в абсолютном выражении по каждому виду оплат, исходя из суммы ФЗП 2008 г., без учета оплат за время вынужденных простоев (шифр 010), оплаты сверхурочных (шифр 035), оплат за работу в выходные и праздничные дни, так как эти виды работ сопряжены с невыполнением плана в течение рабочей недели (шифр 040).
Общая сумма ФЗП на 2009 г. по плану в абсолютном выражении рассчитывается исходя из средней заработной платы, планируемой на год. На основании отношения планового ФЗП на 2009 г. и суммы ФЗП за 2008 г. определяется коэффициент и, с его помощью ФЗП плановый 2009 г. распределяется по всем видам оплат, за исключением выше указанных. При расчете используются данные сводов заработной платы 2008–2009 гг. Далее каждый вид выплат умножается на полученный коэффициент. Распределенная сумма по видам оплат приведена в табл. 28.
Таблица 28. Распределение планового ФЗП 2009 г., тыс. руб.
| Шифр | Название шифра | Сумма |