Теория вероятности и математическая статистика
 является одномерной дискретной случайной величиной, со следующим отличием от обычного представления:
для того, чтобы в испытании получить реализацию  необходимо провести испытание над двумерной случайной величиной XY, зафиксировать ее результат xi,yi и подставить в
 . Полученное число и есть реализация случайной величины
 .
Таблица случайной величины строится по таблице
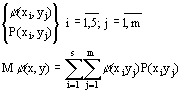
Двумерные непрерывные случайные величины
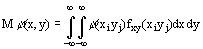
Случайную величину  аппроксимируем дискретной по следующему правилу:
пространство элементарных событий XY представим в виде совокупности прямоугольников с вершинами  , если в результате испытания XY попало в прямоугольник (i,j), то эта случайная величина приняла значение
 . Вероятность наступления этого события равна:
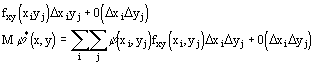
точное значение мат. ожидания
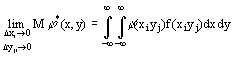
n-мерный дискретный случай
 - многомерная дискретная случайная величина
Найдем 
Вероятностное пространство зададим в виде
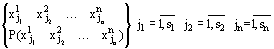
Тогда
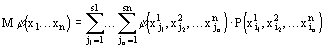
n-мерный непрерывный случай
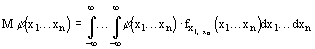
Теорема 1. Математическое ожидание суммы случайных величин равно сумме математических ожиданий
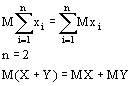
а) дискретный случай
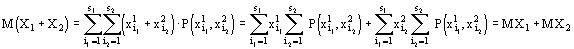
б) непрерывный случай
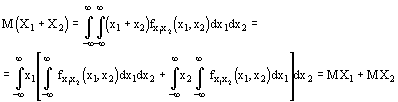
Пусть n-произвольное число
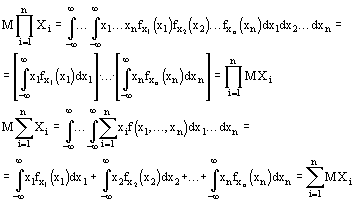
Теорема 2. Математическое ожидание произведения независимых случайных величин равно произведению мат.ожиданий.
По определению имеем 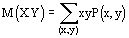 т.к. случайные величины X и Y независимы, то
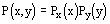
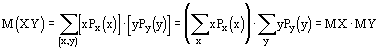
Коэффициент ковариации
Коэффициентом ковариации называется выражение
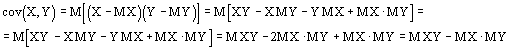
Эта формула верна, т.к. верна следующая формула.
Пусть 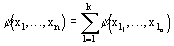
тогда
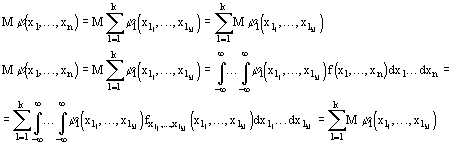
Если случайные величины XY независимы, то их коэффициент ковариации равен нулю, обратное в общем случае неверно.
Пример.
X - случайная величина, имеющая нормальное распределение с нулевым мат.ожиданием

Y=X2 (Y и X связаны функционально).
Найдем
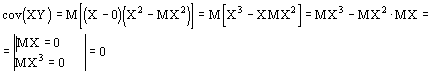
Случайная величина  называется нормированной случайной величиной, ее мат.ожидание равно 0, а дисперсия -1.
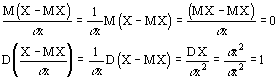
Коэффициентом корреляции случайных величин X и Y - это число
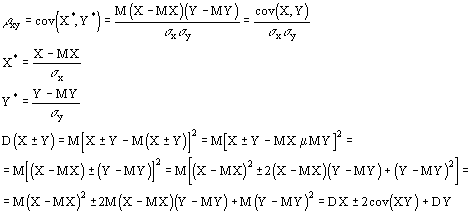
Следствие:
Если X и Y независимы, то коэффициент ковариации равен 0, то
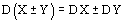
Доказать, если  независимы, то
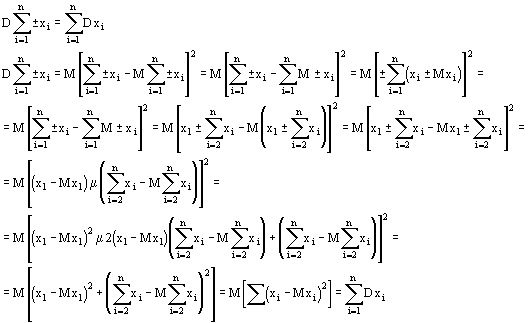
Свойства коэффициента корреляции
1. 
По определению
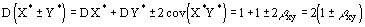
т.к.  всегда неотрицательна, то
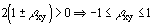
2. Если  , то с вероятность 1 X и Y связаны линейно.

Рассмотрим X*-Y*, отсюда M(X*-Y*)=0.
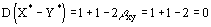
Если X и Y дискретные случайные величины, и дисперсия равна 0, то их сумма (разность) является постоянной
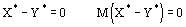
Пусть X и Y непрерывные случайные величины, то в соответствии с неравенством Чебышева
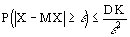
т.к. 
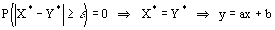
Это неравенство и обозначает, что с вероятностью 1

откуда y=ax+b, где 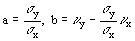
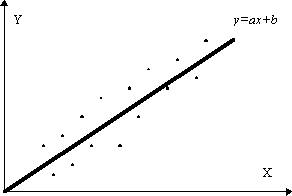
Если коэффициент корреляции  , то результаты опыта лежат на прямой
В общем случае Y можно представить в виде
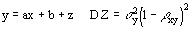
Коэффициент корреляции является мерой близости линейной связи между случайными величинами X и Y: чем ближе коэффициент корреляции по модулю к 1, тем более тесно результаты конкретного испытания над X и Y соотносятся с прямой ax+b.
Нахождение плотности вероятности суммы двух независимых случайных величин
Дискретный случай.
Пусть X и Y - две дискретные независимые величины данного испытания и Z=X+Y. Возможное значение Z=z=x+y всегда представляет сумму двух возможных значений слагаемых X=x и Y=y. По правилу сложения
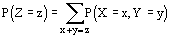
где суммирование распространено на те пары, которые в сумме дают Z. В силу независимости X и Y
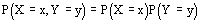
Приняв во внимание, что y=z-x
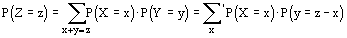
последняя сумма  распространяется не на все значения x, а только на такие, для которых z-x равно одному из возможных значений y.
Если условиться, что P(y=z-x)=0, если z-x не принадлежит к числу возможных значений Y, то
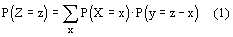
Аналогично
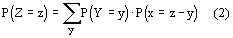
Формулы (1) и (2) определяют композицию величин X и Y.
Или
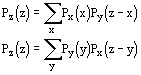
Непрерывный случай.
Пусть X и Y независимые непрерывные случайные величины. Пусть f(x,y) - двумерная плотность вероятности двумерной случайной величины XY. Плотность совместного распределения f(x,y) в силу независимости X и Y имеет вид
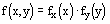
Рассмотрим функцию распределения случайной величины Z.
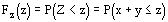
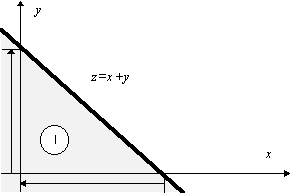
Для того, чтобы имело место событие 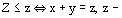 действительное число необходимо и достаточно, чтобы случайная точка Q(x,y) попала в область 1.
Тогда эта вероятность равна
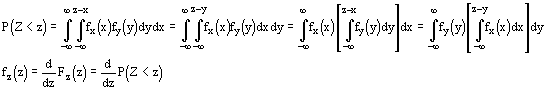
Дифференцируя под знаком интеграла
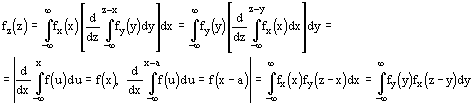
Двумерное нормальное распределение
Двумерная случайная величина XY распределена нормально, если ее плотность вероятности f(x,y) имеет вид
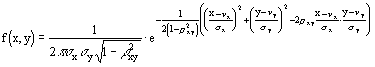
Свойства двумерного нормального распределения
1. 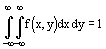
2.
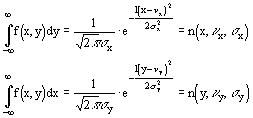
т.е. X и Y имеет одномерное нормальное распределение.
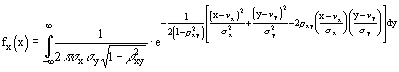
Сделаем подстановку 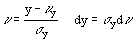
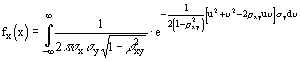
тут мы для краткости обозначили
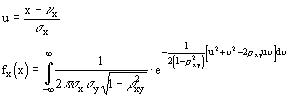
Прибавляя и вычитая в показателе степени по e по 
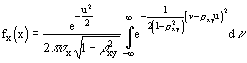
Сделаем подстановку
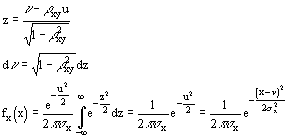
3.  то X и Y независимые случайные величины, то плотность вероятности двумерная распадается на произведение одномерных
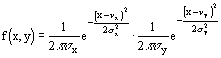
Найдем условную плотность вероятности
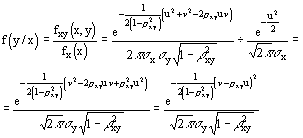
Подставляя в полученное выражение значения  и
 получаем
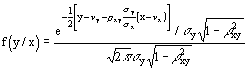
Вывод: условная плотность вероятности оказалось нормальной с мат. ожиданием

и дисперсией, постоянной

Многомерное нормальное распределение
n-мерная непрерывная случайная величина имеет нормальное распределение, если ее многомерная плотность вероятности в матричном виде
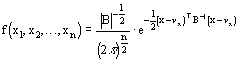
Показать, что формула
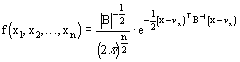
в двумерном случае переходит в
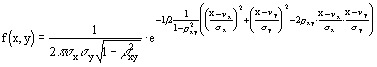
для n=2 находим
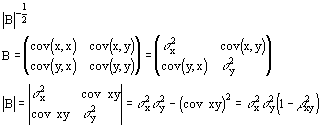
Показатель степени при e
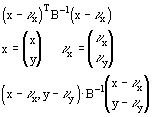
Найдем обратную матрицу матрице В
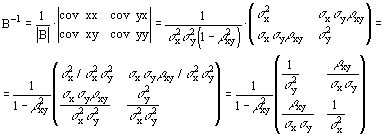
Проводим непосредственное доказательство
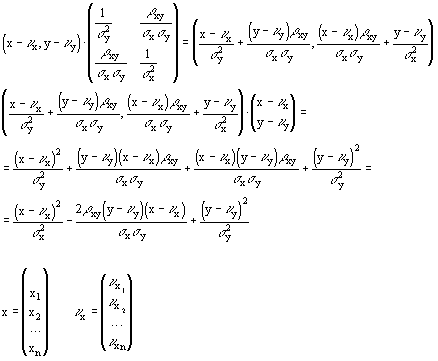
B - ковариационная матрица

Показать, что эта формула в двумерном случае совпадает с выражением, рассмотренном ранее.
Свойства n-мерного нормального распределения.
 - определитель матрицы B - неотрицательное число.
По критерию Сильвестрова, если  то все главные миноры матрицы B неотрицательные и определитель матрицы B неотрицателен.
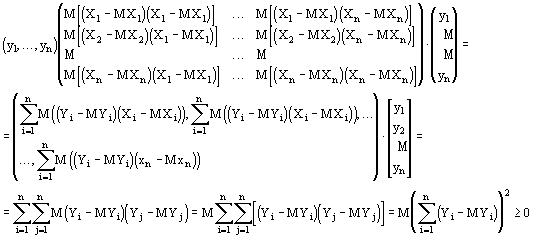
Свойства многомерного нормального распределения
Все одномерные плотности вероятности - это плотности вероятности одномерной нормальной случайной величины с параметрами, определяемыми координатами вектора X и главной диагональю ковариационной матрицы B. Кроме того, подвектор вектора  из k элементов, где
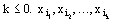 также распределен нормально.
Если все коэффициенты корреляционной или ковариационной матрицы B (все ее недиагональные элементы) равны нулю, то показать самим, что компоненты случайной величины являются независимыми.
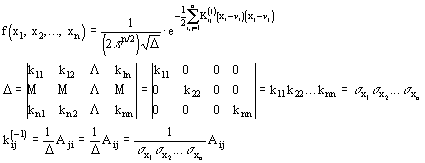
если  ,то многомерная плотность распадается на произведение одномерных, значит
 независимы.
Теорема.
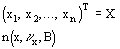
Проводим линейное преобразование Y=AX. A - квадратная невырожденная матрица, тогда вектор Y также имеет n-мерное нормальное распределение вида
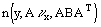
Следствие: Из доказательства теоремы вытекает, что ковариационная матрица
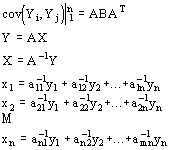
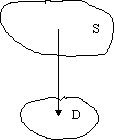
Оператор A переводит произвольную область из арифметического пространства Rn в некоторую область того же пространства.
Рассмотрим произвольную область S, принадлежащую пространству элементарных событий случайной многомерной величины X. Ей соответствует область D в пространстве элементарных событий случайного вектора Y. При этом
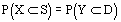
Запишем эти вероятности
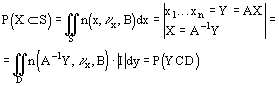
где |I| - якобиан перехода
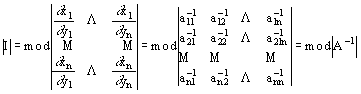
Т.к. область S и соответственно D произвольны, то плотность вероятности случайного вектора x равна

n-мерная плотность вероятности случайного вектора Y равна
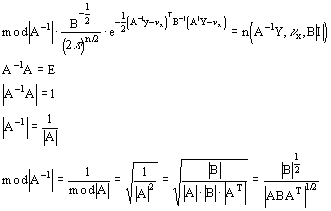
Преобразуем показатель степени e
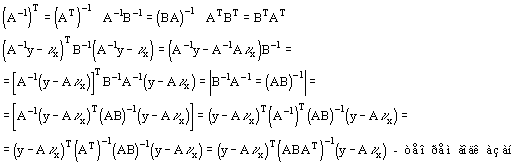
Можно показать, что если нормальное распределение имеет данный вид, то B - ее ковариационная матрица
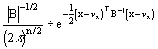
Следствие.
 - многомерный нормальный вектор. A - прямоугольная матрица
 Тогда Y=AX имеет нормальное распределение вида

Y - m-мерный вектор.
Для определенности положим, что матрица A имеет вид
A = (A1 A2)
A1 - квадратная матрица размером 
A2 - матрица размерности 
Рассмотрим матрицу размерности 