Методы решения некорректно поставленных задач
2.5.2. Рассмотрим прямую задачу. Пусть D — конечная область n-мерного евклидова пространства Rn точек x = (x1, x2, ..., xn), ограниченная кусочно-гладкой поверхностью S, a t — время. Пусть, далее, (x) — заданная непрерывная в D функция. Прямая задача состоит в нахождении решения u=u(x,t) уравнения
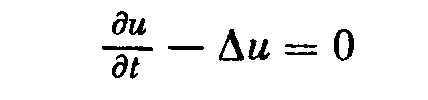 (2;5,1)
в области G {x D, t > 0}, удовлетворяющего граничным условиям
u(х, t) =0 при xS (2; 5,2)
и начальным условиям
u(x, 0)=(x). (2; 5,3)
Здесь
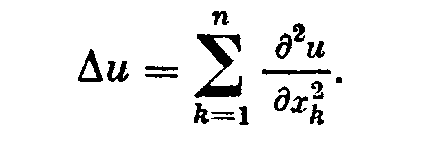
Известно, что решение такой задачи существует. Каждой функции (x)C отвечает решение задачи (2; 5,1)— (2; 5,3). Будем обозначать его через u(х, t;).
Обратная задача состоит в нахождении функции (х) по известной функции u(х,t;). В реальных задачах функция u(x,t;) обычно получается в результате измерений и, следовательно, известна приближенно. Будем полагать, что uL2. Такая функция может и не соответствовать никакой «начальной» функции (х). Таким образом, может не существовать в классе функций С решения обратной задачи. Поэтому будем рассматривать задачу нахождения некоторого обобщенного решения обратной задачи.
Пусть заданы число T > 0 и функция (x), определенная в области D, (x)L2. На функциях (х) класса С определен функционал
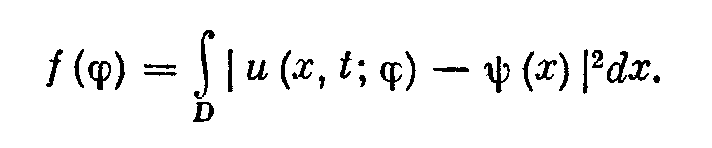
Обобщенным решением обратной задачи будем называть функцию (х)., на которой достигается
f0=inf f()
C
Замечание. «Естественный» подход к решению этой задачи — выбрать функцию (х).так, чтобы f()=0 .
Для этого достаточно найти решение прямой задачи
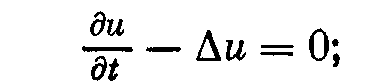
u(x, t) = 0 для х S, 0 < t < T;
u(x,T) = (x)
и положить (x) = u(x,0). Но такая задача при заданной функции (x) из L2, вообще говоря, неразрешима и, кроме того, неустойчива к малым изменениям функции (x).
На некотором классе обобщенных функций (x) f0=0 . Поэтому рассматривается задача нахождения приближенного значения f0 с заданным уровнем погрешности.
Для заданного числа > 0 найти функцию (x), на которой f ()<=.
Эта задача и решается методом квазиобращения.
Идея метода
квазиобращения
состоит в том,
что вместо
оператора
теплопроводности
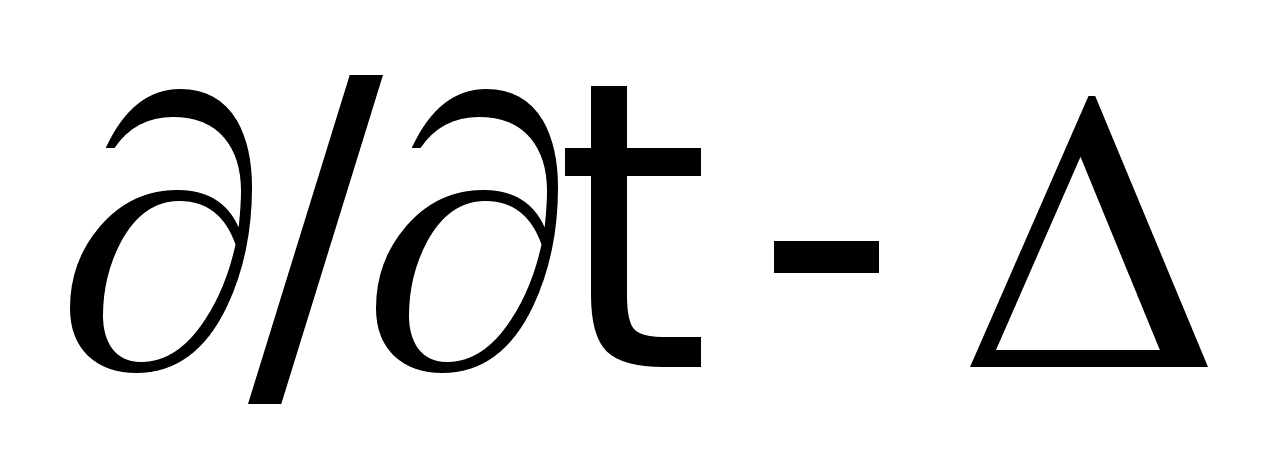 находится
«близкий»
ему оператор
В
, для
которого задача
с обращением
отсчета времени
Bu = 0, x D, t < Т, > 0;
u (x,T)=(x);
u (x,t) = 0 для x S, t< Т
устойчива.
Решив эту задачу,
полагают
(x)=u(x,0).
Обычно
в качестве
оператора В
берут
оператор
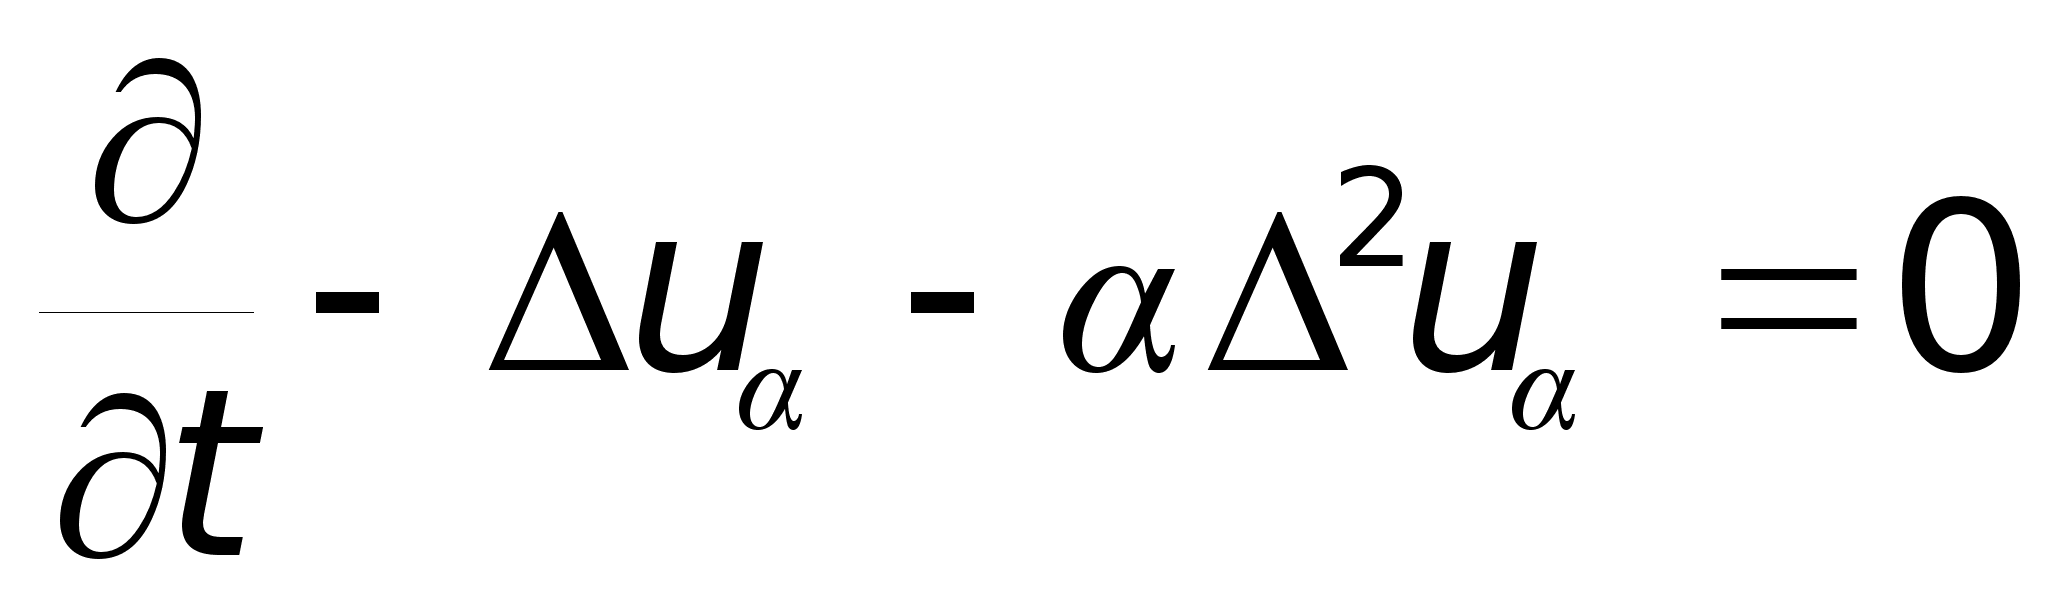 и решают прямую
задачу
x
D, t
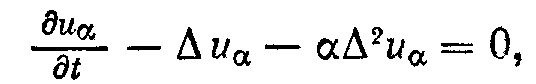
u (x,T)=(x);
u (x,t) = 0 для x S, 0< t<= Т
u=0 для x S, 0< t<= Т.
Затем полагают
(x)=u(x,0).
Следует отметить, что uне сходится в обычном смысле при .
3.МЕТОД РЕГУЛЯРИЗАЦИИ РЕШЕНИЯ ОПЕРАТОРНЫХ УРАВНЕНИЙ
В главе предыдущем разделе рассмотрены случаи, когда класс возможных решений уравнения (2; 0,1) является компактом. Однако для ряда прикладных задач характерна ситуация, когда этот класс F не является компактом, и, кроме того, изменения правой части уравнения
Аz= u, (3; 0,1)
связанные с ее приближенным характером, могут выводить за пределы множества AF — образа множества F при отображении его с помощью оператора А. Такие задачи называются существенно некорректными. Был разработан новый подход к решению некорректно поставленных задач, позволяющий строить приближенные решения уравнения (3; 0,1), устойчивые к малым изменениям исходных данных, для существенно некорректных задач. В основе этого подхода лежит фундаментальное понятие регуляризирующего оператора (P.O.) . Для упрощения изложения в настоящей главе мы будем полагать, что в уравнении (3; 0,1) приближенной может быть лишь правая часть и, а оператор А известен точно.
3.1. Понятие регуляризирующего оператора
3.1.1. Пусть оператор А в уравнении (3; 0,1) таков, что обратный ему оператор
A-1 не является непрерывным на множестве AF и множество возможных решений F не является компактом.
Пусть zT есть решение уравнения Az =uT, т. е. AzT=uT. Часто вместо uT мы имеем некоторый элемент u и известное число > 0 такие, что U(u,uT)<=, т. е. вместо точных исходных данных (uT,А) мы имеем приближенные исходные данные (u, А) и оценку их погрешности . Задача состоит в том, чтобы по известным исходным данным (u, A, ) найти приближение z к элементу zt, обладающее свойством устойчивости к малым изменениям u. Очевидно, что в качестве приближенного решения z уравнения (3; 0,1) нельзя брать точное решение этого уравнения с приближенной правой частью и= u, т. е. элемент zT, определяемый по формуле
z=A-1 u
так как оно существует не для всякого элемента uU и не обладает свойством устойчивости к малым изменениям правой части и.
Числовой параметр характеризует погрешность правой части уравнения (3;0,1). Поэтому представляется естественным определить z с помощью оператора, зависящего от параметра, значения которого надо брать согласованными с погрешностью исходных данных u . Эта согласованность должна быть такой, чтобы при 0, т. е. при приближении (в метрике пространства U) правой части u уравнения (3; 0,1) к точному значению uT, приближенное решение z стремилось бы (в метрике пространства F) к искомому точному решению zt уравнения AzT =uT.
Пусть элементы zT F и uT U связаны соотношением AzT = uT.
Определение 1. Оператор R(и,), действующий из пространства U в пространство F, называется регуля-ризирующим для уравнения Az = и (относительно элемента uT), если он обладает свойствами:
1) существует такое число 1 > 0, что оператор R(u, ) определен для всякого , 0<=<=1, и любого uU такого, что
U(u,uT)<=;
2) для всякого > 0 существует 0=0(, u)<=1 такое, что из неравенства
U(u,uT)<=<=0;
следует неравенство
F(z,zT)<=,
где
z=R(u,).
Здесь не предполагается, вообще говоря, однозначность оператора R(u,). Через z обозначается произвольный элемент из множества {R(u,)} значений оператора R(u,).
3.1.2. В ряде случаев целесообразнее пользоваться другим определением регуляризирующего оператора (P.O.).
Определение 2. Оператор R(u,), зависящий от параметра и действующий из U в F, называется регуляризирующим для уравнения Az=и (относительно элемента uT), если он обладает свойствами:
1) существуют такие числа 1>0,1>0, что оператор R(u, ) определен для всякого , принадлежащего промежутку (0,1), и любого uU, для которого
U(u,uT)<=1;
2) существует такой функционал =(u,), определенный на множестве U1{u;(u,uT)<=1} элементов иU, что для любого > 0 найдется число ()<=1 такое, что если u1U и U(u1,uT)<=<=(), то
F(z,zT)<= , где
z=R(u1,(u1,)).
В этом определении не предполагается однозначность оператора R(u1,(u1,)). Следует отметить, что при = получаем определение 1 .
3.1.3. Если U(u,uT)<=, то известно, что в качестве приближенного решения уравнения (3; 0,1) с приближенно известной правой частью u можно брать элемент z=R(,), полученный с помощью регуляризирующего оператора R(u,), где =(u)=1() согласовано с погрешностью исходных данных u. Это решение называется регуляризованным решением уравнения (3; 0,1). Числовой параметр называется параметром регуляризации. Очевидно, что всякий регуляризирующий оператор вместе с выбором параметра регуляризации , согласованного с погрешностью исходных данных u , =(u), определяет устойчивый к малым изменениям правой части и метод построения приближенных решений уравнения (3;0,1). Если известно, что U(u,uT)<=, то согласно определению регуляризирующего оператора можно так выбрать значение параметра регуляризации =(u) ,
что при 0 регуляризованное решение R(u,(u)) стремится (в метрике F) к искомому точному решению zT, т. е. F(zT,z(u)). Это и оправдывает предложение брать в качестве приближенного решения уравнения (3; 0,1) регуляризованное решение.
Таким образом, задача нахождения приближенного решения уравнения (3; 0,1), устойчивого к малым изменениям правой части, сводится:
а) к нахождению регуляризирующих операторов;
б) к определению параметра регуляризации по дополнительной информации о задаче, например, по величине погрешности, с которой задается правая часть u.
Описанный метод построения приближенных решений называется методом регуляризации.
3.2. О решении вырожденных и плохо обусловленных систем линейных алгебраических уравнений
3.2.1. Известно, с какими трудностями связано решение так называемых плохо обусловленных систем линейных алгебраических уравнений: малым изменениям правых частей таких систем могут отвечать большие (выходящие за допустимые пределы) изменения решения.
Рассмотрим систему уравнений
Аz=u, (3; 2,1)
где А — матрица с элементами aij, А ={aij}, z — искомый вектор с координатами zj , z={zj}, и — известный вектор с координатами иi ,u= {ui}, i, j =1, 2, ..., п. Система (3; 2,1) называется вырожденной, если определитель системы равен нулю, detA = 0. В этом случае матрица А имеет равные нулю собственные значения. У плохо обусловленных систем такого вида матрица А имеет близкие к нулю собственные значения.
Если вычисления производятся с конечной точностью, то в ряде случаев не представляется возможным установить, является ли заданная система уравнений вырожденной или плохо обусловленной. Таким образом, плохо обусловленные и вырожденные системы могут быть неразличимыми в рамках заданной точности. Очевидно, такая ситуация имеет место в случаях, когда матрица А имеет достаточно близкие к нулю собственные значения.
В практических задачах часто правая часть и и элементы матрицы А, т. е. коэффициенты системы (3; 2,1), известны приближенно. В этих случаях вместо системы (3;2,1) мы имеем дело с некоторой другой системой Az=и такой, что ||A-A||<=h, ||u-u||<=, где смысл норм обычно определяется характером задачи. Имея
вместо матрицы А матрицу A, мы тем более не можем высказать определенного суждения о вырожденности или невырожденности системы (3; 2,1).
В этих случаях о точной системе Аz=u, решение которой надо определить, нам известно лишь то, что для матрицы А и правой части и выполняются неравенства
||A-A||<=h, ||u-u||<=. Но систем с такими исходными данными (А, и) бесконечно много, и в рамках известного нам уровня погрешности они неразличимы. Поскольку вместо точной системы (3; 2,1) мы имеем приближенную систему Аz= и, то речь может идти лишь о нахождении приближенного решения. Но приближенная система Аz=и может быть неразрешимой. Возникает вопрос:
что надо понимать под приближенным решением системы (3; 2,1) в описанной ситуации?
Среди «возможных точных систем» могут быть и вырожденные. Если они разрешимы, то имеют бесконечно много решений. О приближенном нахождении какого из них должна идти речь?
Таким образом, в большом числе случаев мы должны рассматривать целый класс неразличимых между собой (в рамках заданного уровня погрешности) систем уравнений, среди которых могут быть и вырожденные, и неразрешимые. Методы построения приближенных решений систем этого класса должны быть одними и теми же, общими. Эти решения должны быть устойчивыми к малым изменениям исходных данных (3; 2,1).
В основе построения таких методов лежит идея «отбора». Отбор можно осуществлять с помощью специальных, заранее задаваемых функционалов [ z ] , входящих в постановку задачи.
Неотрицательный функционал [ z ] , определенный на всюду плотном в F подмножестве F1 множества F, называется стабилизирующим функционалом, если:
а) элемент zT принадлежит его области определения;
б) для всякого числа d>0 множество F1,d элементов z из F1 , для которых
[ z ]<=d, компактно на F.
3.2.2. Итак, рассмотрим произвольную систему линейных алгебраических уравнений (короче — СЛАУ)
Аz =u, (3; 2,2)
в которой z и u—векторы, z=(z1, z2, ...,zn)Rn, и=(u1,u2, ...,un)Rm, А—матрица с элементами aij, А = {aij}, где j =1, 2, ..., n; i= 1, 2, ..., т, и число п не обязано быть равным числу т.
Эта система может быть однозначно разрешимой, вырожденной (и иметь бесконечно много решений) и неразрешимой.
Псевдорешением системы (3; 2,2) называют вектор z, минимизирующий невязку || Az – u || на всем пространстве Rn. Система (3; 2,2) может иметь не одно псевдорешение. Пусть FA есть совокупность всех ее псевдорешений и z1 — некоторый фиксированный вектор из Rn, определяемый обычно постановкой задачи.
Нормальным относительно вектора z1 решением системы (3;2,2) будем называть псевдорешение z0 с минимальной нормой || z – z1 ||, т. е. такое, что
||
z0
– z1
|| =
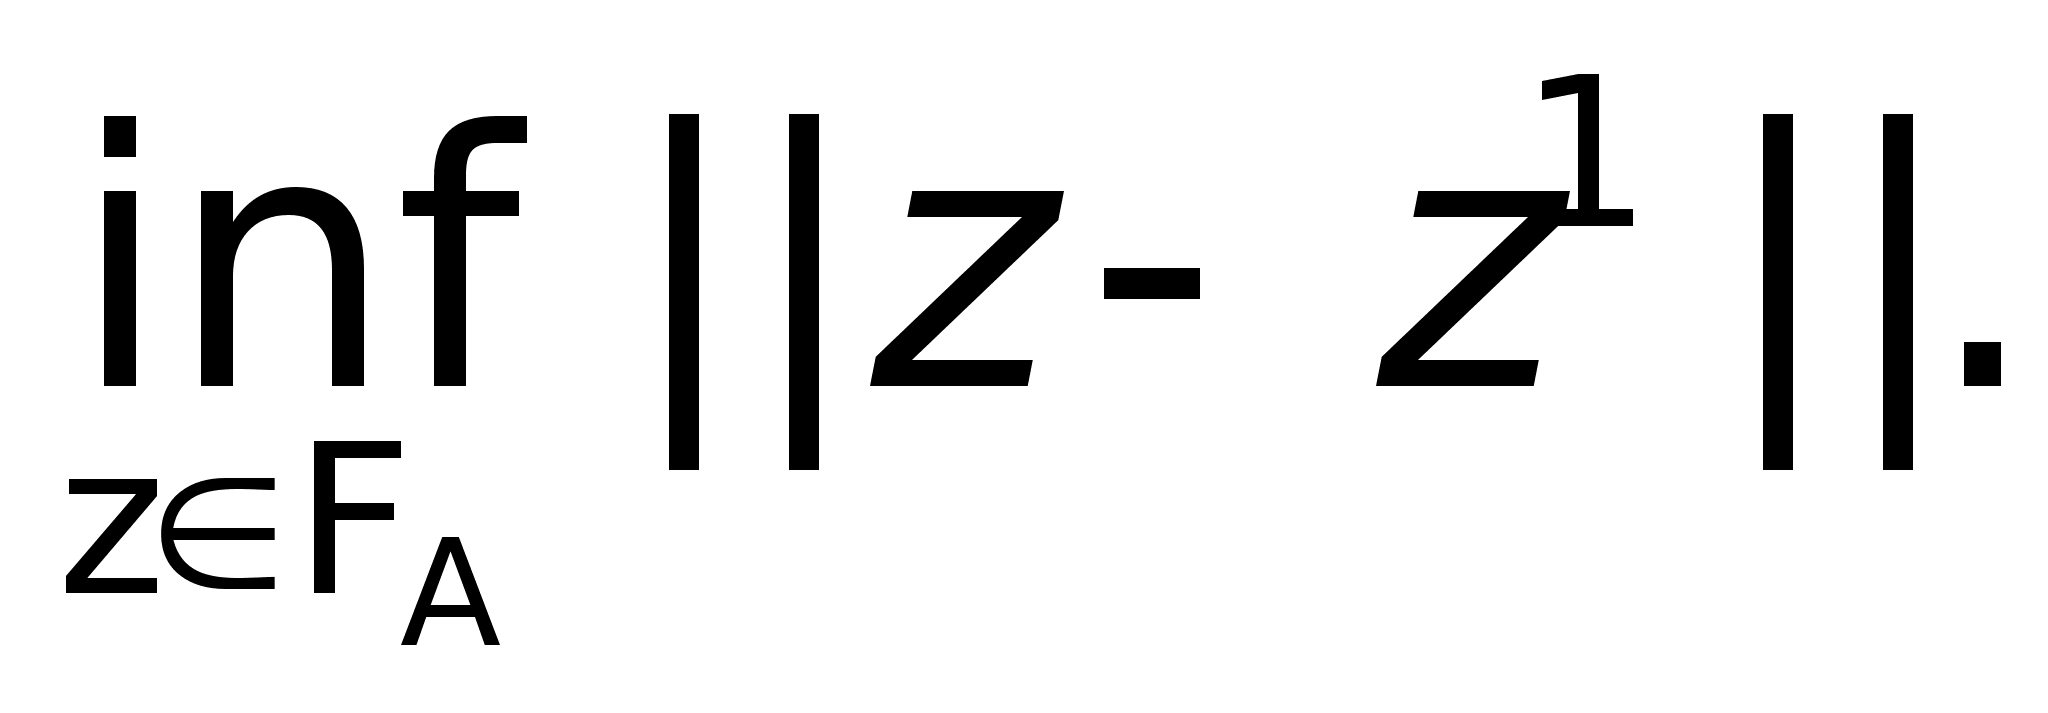
Здесь
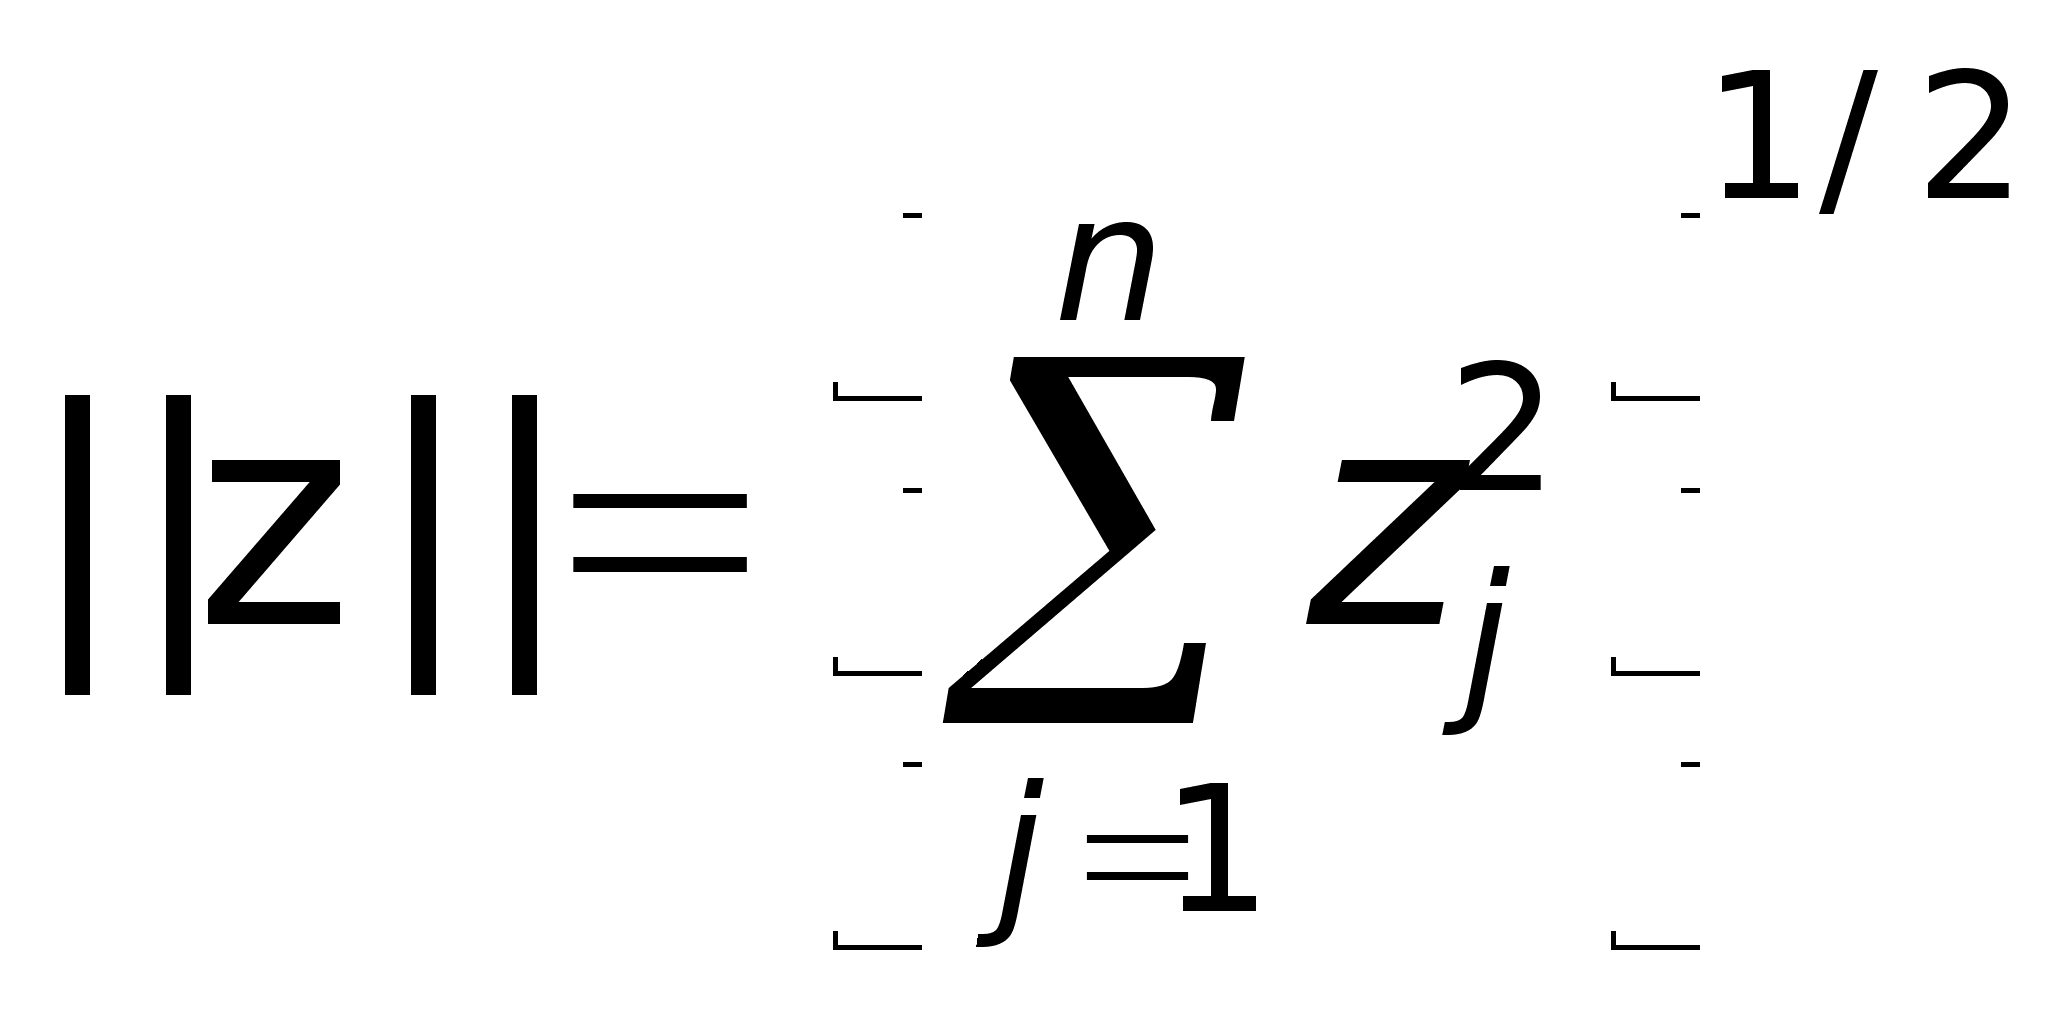 . В дальнейшем
для простоты
записи будем
считать z1=
0 и нормальное
относительно
вектора z1=0
решение называть
просто нормальным
решением.
Для любой системы вида (3; 2,2) нормальное решение существует и единственно.
Замечание 1. Нормальное решение z° системы (3;2,2) можно определить также как псевдорешение, минимизирующее заданную положительно определенную квадратичную форму относительно координат вектора z—z1. Все излагаемые ниже результаты остаются при этом справедливыми.
Замечание 2. Пусть ранг матрицы А вырожденной системы (3; 2,1) равен r < n и zr+1,zr+2, … , zn— базис линейного пространства NA, состоящего из элементов z, для которых Аz=0, NA = {z; Аz= 0}. Решение z° системы (3; 2,1), удовлетворяющее n—r условиям ортогональности
(z0 – z1, zS)= 0, S= r + 1, r + 2, .. ,n, (3; 2,3)
определяется однозначно и совпадает с нормальным решением.
3.2.3. Нетрудно видеть, что задача нахождения нормального решения системы (3; 2,2) является некорректно поставленной. В самом деле, пусть А — симметричная матрица. Если она невырожденная, то ортогональным преобразованием
z = Vz*, u = Vu*
ее можно привести к диагональному виду и преобразованная система будет иметь вид
izi*=ui* , i= 1, 2,. .., п,
где i — собственные значения матрицы А.
Если симметричная матрица А — невырожденная и имеет ранг r, то n – r ее собственных значений равны нулю. Пусть
i0 для i=1, 2, ..., r;
и
i=0 для i=r+1,r+2, …, n.
Полагаем, что система (3; 2,2) разрешима. При этом ui*= 0 для i =r + 1, ..., n.
Пусть «исходные данные» системы (А и и) заданы с погрешностью, т. е. вместо А и и заданы их приближения А и u:
|| A – A ||<=h, ||u – u||<= . При этом