Центральная предельная теорема и ее доказательство через ряды Тейлора
Прежде чем приступить к рассмотрению центральной предельной теоремы, я считаю нужным сказать о слабой сходимости.
Пусть задана
последовательность
случайных
величин (далее
с. в.)
 ,
задано некоторое
распределение
 с
функцией
распределения
 и
 —
произвольная
с. в., имеющая
распределение
.
Определение.
Говорят, что
последовательность
с. в.
при
 сходится
слабо или
по распределению
к с. в.
и пишут:
 ,
или
 ,
или
 ,
если для любого
 такого,
что функция
распределения
непрерывна
в точке
,
имеет место
сходимость
 при
.
Иначе говоря, слабая сходимость — это поточечная сходимость функций распределения во всех точках непрерывности предельной функции распределения.
Свойство 1.
Если
,
и функция
распределения
непрерывна
в точках
 и
 ,
то
 и т.д. (продолжить
ряд).
Наоборот, если
во всех точках
и
непрерывности
функции распределения
имеет
место, например,
сходимость
,
то
.
Следующее важное свойство уточняет отношения между сходимостями.
Свойство 2.
1. Если
 ,
то
.
2. Если
 ,
то
 .
Свойство 3.
1. Если
 и
 ,
то
 .
2. Если
и
,
то
 .
Несколько содержательных примеров слабой сходимости я рассмотрю ниже. Но основной источник слабо сходящихся последовательностей и необычайно мощное и универсальное средство для асимптотического анализа распределений сумм независимых и одинаково распределенных случайных величин предоставляет нам центральная предельная теорема.
Я буду называть следующее утверждение «ЦПТ Ляпунова» (А. М. Ляпунов: 1901), но сформулирую и докажу теорему Ляпунова только в частном случае, т.е. для последовательности независимых и одинаково распределенных случайных величин.
Центральная предельная теорема.
Пусть
 —
независимые
и одинаково
распределенные
случайные
величины с
конечной и
ненулевой
дисперсией:
 .
Обозначим через
 сумму
первых
 случайных
величин:
 .
Тогда последовательность
случайных
величин
 слабо сходится
к стандартному
нормальному
распределению.
Доказательство.
Пусть
—
последовательность
независимых
и одинаково
распределенных
случайных
величин с конечной
и ненулевой
дисперсией.
Обозначим через
математическое
ожидание
 и
через
 —
дисперсию
 .
Требуется
доказать, что
Введем стандартизированные
случайные
величины
 —
независимые
с.в. с нулевыми
математическими
ожиданиями
и единичными
дисперсиями.
Пусть
 есть
их сумма
 .
Требуется
доказать, что

Характеристическая
функция величины
 равна
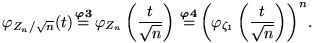
Характеристическую
функцию с.в.
 можно
разложить в
ряд Тейлора,
в коэффициентах
которого использовать
известные
моменты
 ,
 .
Получим
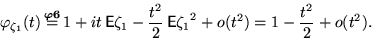
Подставим это
разложение,
взятое в точке
 ,
в равенство
и устремим
к
бесконечности.
Еще раз воспользуемся
замечательным
пределом:
В пределе получили характеристическую функцию стандартного нормального закона. По теореме о непрерывном соответствии можно сделать вывод о слабой сходимости :
распределений стандартизованных сумм к стандартному нормальному распределению, что и утверждается в ЦПТ.
Пользуясь
определением
и свойствами
слабой сходимости,
и заметив, что
функция распределения
 любого
нормального
закона непрерывна
всюду на
 ,
утверждение
ЦПТ можно
сформулировать
любым из следующих
способов:
Следствие.
Пусть
—
независимые
и одинаково
распределенные
случайные
величины с
конечной и
ненулевой
дисперсией.
Следующие
утверждения
эквивалентны
друг другу и
равносильны
утверждению
ЦПТ.
Для любых вещественных
 при
имеет
место сходимость
Для любых вещественных
при
имеет
место сходимость
Для любых вещественных
при
имеет
место сходимость
Если
 —
произвольная
с. в. со стандартным
нормальным
распределением,
то
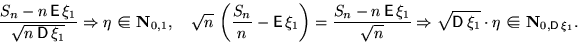
Следствием из ЦПТ является предельная теорема Муавра-Лапласа.
Предельная теорема Муавра — Лапласа.
Пусть
 —
событие, которое
может произойти
в любом из
независимых
испытаний с
одной и той же
вероятностью
 .
Пусть
 —
число осуществлений
события
в
испытаниях.
Тогда
 .
Иначе говоря,
для любых
вещественных
при
имеет
место сходимость
Доказательство.
По-прежнему
есть
сумма независимых,
одинаково
распределенных
с. в., имеющих
распределение
Бернулли с
параметром,
равным вероятности
успеха
:

Осталось воспользоваться ЦПТ.
Ниже я рассмотрю примеры использования ЦПТ.
Пример 1.
З а д а ч а. Монета подбрасывается 10000 раз. Оценить вероятность того, что частота выпадения герба отличается от вероятности более чем на одну сотую.
Р е ш е н и е.
Требуется
найти
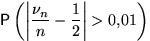 ,
где
 ,
 —
число выпадений
герба, а
 —
независимые
с. в., имеющие
одно и то же
распределение
Бернулли с
параметром
1/2. Домножим обе
части неравенства
под знаком
вероятности
на
 и
поделим на
корень из дисперсии
 одного
слагаемого.
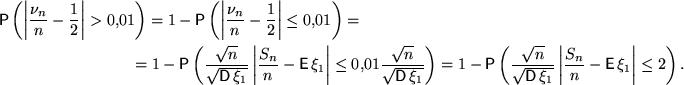
Согласно ЦПТ или предельной теореме Муавра — Лапласа, последовательность
слабо сходится
к стандартному
нормальному
распределению.
Рассмотрим
произвольную
с. в.
,
имеющую распределение
 .
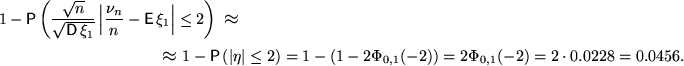
Пример 2.
Прекрасным
примером ЦПТ
в экономике
может служить
ее использование
в страховом
деле. В большинстве
случаев конкретный
вид распределения
потерь (размеров
отдельных
требований
о выплате страховых
сумм) не играет
существенной
роли, поскольку
сумма исков,
предъявляемых
страховщику
(величина суммарного
иска), обычно
зависит только
от средней
величины и
дисперсии
убытка. Дело
в том, что если
количество
страховых
случаев значительно
превышает
единицу, то в
силу центральной
предельной
теоремы распределение
суммарного
иска является
нормальным
распределением.
Обозначив его
дисперсию как
DZ, а математическое
ожидание (среднее
значение суммарного
иска) как
- где - среднее
значение числа
страховых
случаев и величины
страховой
выплаты, получаем
следующее
выражение для
рисковой надбавки
Тr:
Тr =
[(Т0)/()]
(
- где DQ и DN -дисперсии величины страховой выплаты и количества страховых случаев.
В простейшем случае, когда все выплаты одинаковы (а, следовательно, их дисперсия равна нулю), имеем:
Тr = (Т0)/N0.5
Эта формула также дает неплохое приближение, если коэффициент вариации уровня страховых выплат значительно меньше единицы.
При включении в страховой полис нескольких независимых рисков ожидаемая величина страховых выплат в соответствии с теоремой о сложении вероятностей представляет собой сумму ожидаемых страховых выплат по каждому риску в отдельности, а рисковая надбавка вычисляется как среднеквадратичная величина всех рисковых надбавок.