Использование цепей Маркова в моделировании социально-экономических процессов
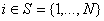 соответствует конечное множество
 решений (или
альтернатив), элементы которого обозначим номерами
 . Пространством стратегий К называется прямое произведение
множеств решений
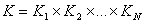 .
Пусть в i-м состоянии имеется не одно, а  множеств переходных
вероятностей
 . При
 имеем случай
неуправляемой цепи Маркова. Если система находится в состоянии
 и принимается решение
 то
- она получает доход  ;
- ее состояние в следующий момент времени определяется
вероятностью  , где - вероятность того,
что система из состояния при выборе решения перейдет в состояние
 .
Таким образом, смысл  -го решения в i-м состоянии заключается в выборе одного
набора переходных вероятностей
 из возможных.
Предполагается, что доход ограничен при всех и .
Кроме того,
 ,
 при всех
 и .
Управляемой цепью Маркова называется конструкция, задаваемая
параметрами  , где К-решения, Р-вероятности переходов, r-доходы. Доход,
полученный за несколько шагов, является случайной величиной, зависящей от
начального состояния и принимаемых в каждый момент времени решений.
Назовем решение, принимаемое в конкретный момент, частным управлением. Тогда управление есть последовательность решений в моменты n = 1, 2, ... Качество управления можно оценить средним суммарным доходом (при конечном времени) или среднем доходом в единицу времени (при бесконечном времени).
Пусть 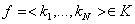 (2)
Стратегией  называется
последовательность решений

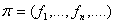
где  - вектор вида (2), i-я компонента которого, обозначаемая
через
 , является решением, принимаемым в состоянии в момент п. Другими словами, задание стратегии означает полное
описание в каждый момент времени t =1, 2, ..., п, ... конкретных решений,
которые должны были бы приниматься в i-м состоянии , если бы система находилась
в нем в рассматриваемый момент.
Стратегия  обозначается через
 и называется стационарной. Стратегия называется марковской,
если решение , принимаемое в каждом конкретном состоянии, не зависит от
предшествующих состояний и принимавшихся в них решений. В случае марковской
стратегии решения могут зависеть только
от момента времени п.
Обозначим произвольную конечную часть стратегии через 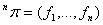 . Пусть зафиксированы произвольная стратегия некоторый момент времени п. Если в этот момент система
находилась в состоянии , то в следующий (п+1)-й момент времени она будет находиться
в состоянии с вероятностью , где
 . Тогда матрица переходных вероятностей в момент п имеет вид
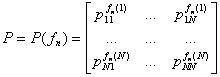
Таким образом, при фиксированной стратегии получаем цепь Маркова
с матрицами перехода 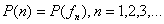
Обозначим  - вектор суммарных средних доходов, полученных до любого
момента n включительно, для некоторой стратегии . Стратегия
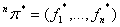 максимизирующая , то есть удовлетворяющая неравенству
 ≥ при любых
называется оптимальной
Верны следующее утверждения:
Утверждение 1. Для бесконечного времени существует оптимальная стационарная стратегия.
Утверждение 2. Для конечного времени существует оптимальная марковская стратегия.
Таким образом, решение (при бесконечном времени) зависит только от состояния, в котором находится система, и не зависит ни от момента времени, ни от всей предыдущей траектории последовательности состояний и принятых решений). В случае конечного времени оптимальная стратегия является марковской, т. е. может зависеть еще и от момента времени принятия решения.
Список литературы
1. «Теория выбора и принятия решений»: учебное пособие. И.М. Макаров, Т.М. Виноградская, А.А. Рубчинский, В.Б. Соколов. Москва, изд. «Наука», 1982.
2. «Теория вероятностей» Е.С. Вентцель. Москва, изд. «Наука», 1969.