Определение законов распределения и числовых характеристик случайной величины на основе опытных данных
Строим график
теоретической
функции распределения
по точкам вместе
с графиком
статистической
функции распределения.
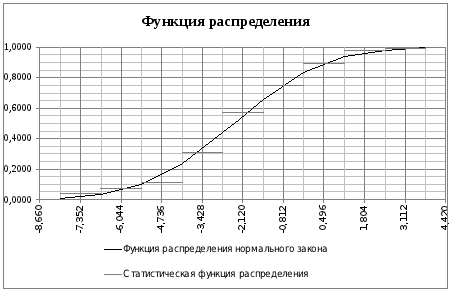
Рисунок 4.
Точечные и интервальные оценки параметров распределения
Точечные оценки числовых характеристик случайной величины
Пусть изучается
случайная
величина Х с
математическим
ожиданием
 и
дисперсией
 ,
оба параметра
неизвестны.
Пусть х1, х2, х3, …, хn – выборка, полученная в результате проведения n независимых наблюдений случайной величины Х. Чтобы подчеркнуть случайный характер величин х1, х2, х3, …, хn перепишем их в виде:
Х1, Х2, Х3, …, Хn, где Хi – значение случайной величины Х в i-ом опыте.
Требуется
на основании
этих опытных
данных оценить
математическое
ожидание и
дисперсию
случайной
величины. Такие
оценки называются
точечными, в
качестве оценки
m и D можно
принять статистическое
математическое
ожидание
и статистическую
дисперсию
,
где
 ,
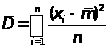
До проведения опыта выборка Х1, Х2, Х3, …, Хn есть совокупность независимых случайных величин, которые имеют математическое ожидание и дисперсию, а значит распределение вероятности такие же как и сама случайная величина Х. Таким образом:
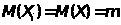 ,
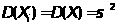 ,
где i = 1, 2, 3, …,
n.
Исходя из
этого, найдем
математическое
ожидание и
дисперсию
случайной
величины
(пользуясь
свойствами
математического
ожидания).
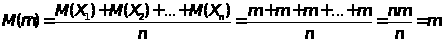
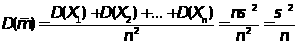
Таким образом
математическое
ожидание
статистического
среднего
равно
точному значению
математического
ожидания m
измеряемой
величины, а
дисперсия
статистического
среднего
в
n раз меньше
дисперсии
отдельных
результатов
измерений.
 при

Это
значит, что при
большом объеме
выборки N
статистическое
средние
является величиной
почти неслучайной,
оно лишь незначительно
отклоняется
от точного
значения случайной
величины m.
Этот закон
называется
законом больших
чисел Чебышева.
Точность статистической оценки. Доверительная вероятность (надежность оценки), доверительный интервал
Точечные оценки неизвестных значений математического ожидания и дисперсии имеют большое значение на первоначальном этапе обработки статических данных. Их недостаток в том, что неизвестно с кокой точностью они дают оцениваемый параметр.
Пусть по
данной выборке
Х1, Х2, Х3, …, Хn
получены точные
статистические
оценки
и,
тогда числовые
характеристики
случайной
величины Х
будут приближенно
равны
 .
Для выборки
небольшого
объема вопрос
поточности
оценки существенен,
т.к между m
и,
D и
будут недостаточно
большие отклонения.
Кроме того при
решении практических
задач требуется
не только найти
приближенные
значения m
и D, но и оценить
их точность
и надежность.
Пусть
 ,т.е
является
точечной оценкой
для m. Очевидно,
чтотем
точнее определяет
m, чем меньше
модуль разности
 .
Пусть
 ,
где ε>0,
тогда, чем меньше
ε, тем
точнее оценка
m. Таким
образом, ε>0
характеризует
точность оценки
параметра.
Однако статистические
методы не позволяют
категорически
утверждать,
что оценка
истинного
значения m
удовлетворяет,
можно лишь
говорить о
вероятности
α, с
которой это
неравенство
выполняется:
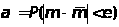
Таким образом,
α- это
доверительная
вероятность
или надежность
оценки, значение
α выбираются
заранее в зависимости
от решаемой
задачи. Надежность
α принято
выбирать 0.9; 0.95;
0.99; 0.999. События с
такой вероятностью
являются практически
достоверными.
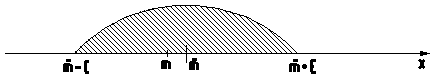
По заданной
доверительной
вероятности
можно найти
число ε>0
из
.
Тогда получим
интервал ,который
накрывает с
вероятностью
α истинное
значение
математического
ожидания m,
длина этого
интервала равна
2ε. Этот
интервал называется
доверительным
интервалом.
А такой способ
оценки неизвестного
параметра m
– интервальным.
Доверительный интервал для математического ожидания нормального распределения случайной величины при известном σ.
Пусть дана
выборка Х1, Х2,
Х3, …, Хn, и пусть
по этой выборке
найдено
,, .
Требуется
найти доверительный
интервал
для математического
ожидания m
с доверительной
вероятностью
α. Величина
есть величина
случайная с
математическим
ожиданием ,
 .
Случайная
величина
имеет суммарную
природу, при
большом объеме
выборки она
распределена
по закону близкому
к нормальному.
Тогда вероятность
попадания
случайной
величины в
интервал
будет равна:
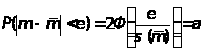 ,где
 4
Где -
функция Лапласа.
Из формулы
(3) и таблиц функции
Лапласа находим
число ε>0
и записываем
доверительный
интервал для
точного значения
случайной
величины Х с
надежностью
α.
В этой курсовой
работе значение
σ заменим,
и тогда формула
(3) примет вид:
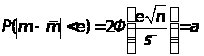
Найдем доверительный
интервал
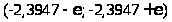 ,
в котором находится
математическое
ожидание. При
α = 0.99, n
= 100,
 ,
 .
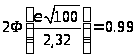
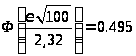
по таблицам Лапласа находим:

Отсюда ε = 0,5986.
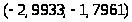 -
доверительный
интервал, в
котором с
вероятностью
99% находится
точное значение
математического
ожидания.
Понятия о критериях согласия
Во многих случаях закон распределения случайной величины неизвестен, но на основании опытных данных делается предположение о виде закона распределения случайной величины Х. Однако для окончательного решения вопроса о виде распределения следует проверить согласуются ли результаты наблюдения с высказанным предположением. При этом, если даже предположение о виде распределения сделано правильно, закон распределения наблюдаемой случайной величины будет отличаться от теоретического закона, т.к. число наблюдений ограничено.
Поэтому следует выяснить: является ли расхождение между статистическим и теоретическим законами распределения только следствием ограниченного числа наблюдений, или оно является чем-то более существенным.
Для решения этой задачи служит критерий согласия. Существует несколько видов критерия согласия: критерий согласия Пирсона, Колмогорова, Смирного, Фишера и т.д.
Для проверки гипотезы о законе распределения случайной величины применим критерий согласия Пирсона или c2.
Найдем
число
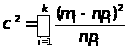
Где -
частота каждого
интервала или
разряда,
n – объем выборки (n = 100),
 -
теоретическая
вероятность
попадания
случайной
величины в i
интервал.
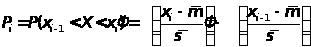 4
где ,
 - границы интервалов.
- статистическое
математическое
ожидание,
- статистическое
среднеквадратическое
отклонение.
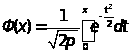 -
функция Лапласа.
Формула (4) следует из формулы вероятности попадания случайной величины Х, распределенной по нормальному закону, в интервал (a;b):
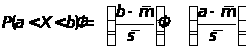
Определим
число степеней
свободы
 ,
где K – число
интервалов
или разрядов,
3 – число связей
наложенных
при выборе
теоретического
закона распределения.
Связи:
Условие
полноты
 ,
,

Замечание: частота mi каждого интервала должна быть не меньше 5 - 8, т.е. в этот интервал должно попадать не меньше 5 - 8 значений случайной величины. Если это не выполняется, то малочисленные интервалы следует объединить в один интервал или присоединить к соседнему, суммируя частоты.
По найденному значению c2 и числу степеней свободы r по таблице вероятностей c2 получим искомое значение вероятности Р и сравним его с выбранным условием значимости β = 0.05. Если Р< 0.05, то гипотезу о выборе теоретического закона распределения следует пересмотреть. Если Р> 0.05, то статистический и теоретический законы распределения наблюдаемой случайной величины согласуются, следовательно, нормальное распределение может быть принято в качестве аппроксимирующего закона. Вычисления сведем в таблицу 6.
Таблица
| Номер интервала | Левая граница интервала | Правая граница интервала |
|
|
|
mi | npi |
|
| 0 | -8,66 | -2,7006 | -0,4965 | |||||
| 1 | -8,66 | -4,736 | -1,0092 | -0,3436 | 0,1530 | 11 | 15,2977 | 1,2074 |
| 2 | -4,736 | -3,428 | -0,4454 | -0,1720 | 0,2702 | 20 | 27,0156 | 1,8218 |
| 3 | -3,428 | -2,12 | 0,1184 | 0,0471 | 0,2191 | 26 | 21,9110 | 0,7631 |
| 4 | -2,12 | -0,812 | 0,6822 | 0,2524 | 0,2053 | 18 | 20,5320 | 0,3123 |
| 5 | -0,812 | 0,496 | 1,2460 | 0,3936 | 0,1412 | 14 | 14,1174 | 0,0010 |
| 6 | 0,496 | 4,42 | 2,9374 | 0,4983 | 0,1047 | 10 | 10,4726 | 0,0213 |
|
|
4,1269 |
|||||||


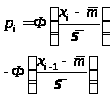

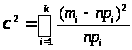
Определим
число степеней
свободы
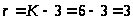 .
K = 6, т.к. произошло объединение трёх первых и трёх последних интервалов в один, так как частота mi каждого интервала должна быть не меньше 5 - 8.
По найденному значению c2 и числу степеней свободы r по таблице вероятностей c2 получим искомое значение вероятности Р = 0,25.
Сравним его с выбранным уравнением значимости β = 0,05: 0,25 > 0,05, Р > β.
Вывод: статистический и теоретический законы распределения наблюдаемой случайной величины согласуются, следовательно, нормальное распределение может быть принято в качестве аппроксимирующего закона.
Список литературы
1.Гмурман В.Е Теория вероятностей и математическая статистика.
2.Гмурман В.Е Руководство к решению задач по теории вероятностей и математической статистике.
3.Данко П.Е.,Попов А.Г. Высшая математика в упражнениях и задачах.
4.Пискунов Н.С. Дифференциальное и интегральное исчисления. Т 2.
генеральный совокупность статистический распределение
Размещено на