Принятие решений с учетом неопределенностей
Из таблицы видно, что ожидаемый выигрыш игрока A линейно зависит от вероятности p1 (в данном случае задача может быть решена графоаналитически). Тогда смешанная стратегия игрока А будет иметь вид
<p*1, p*2>,то есть игроку A выгодно применять стратегию 1 с частотой (вероятностью) - p1, а стратегию 2 с частотой p2.
Очевидно, что разработка нескольких вариантов изделия сопряжена с большими затратами, не всегда реализуема и затрудняет использование системы. Поэтому при получении решения в смешанных стратегиях рекомендуются следующие случаи принятия окончательного решения:
для дальнейшего проектирования выбирается тот вариант, который гарантирует максимальное качество (выбор по максиминной стратегии аналогично критерию Вальда); выбирается тот вариант, который в смешанной стратегии должен использоваться с максимальной вероятностью; реализуется несколько вариантов изделия с частотами, соответствующими смешанной стратегии (создание адаптивно-модульных конструкций).Важное значение в задачах исследования качества адаптивных систем имеет не только решение игры, но и анализ платежной матрицы. Это особенно важно в тех случаях, когда решение в смешанных стратегиях не реализуется. Этот анализ может проводиться на основе: оценки возможных потерь эффективности в случае реализации чистой стратегии; определения дополнительных затрат на их компенсацию с помощью "гибких" конструкторских решений; оценки достоверности рассмотренных стратегий противодействия; определения возможности реализации компромиссных вариантов и т.д.
Для анализа конфликтной ситуации требуется на основе математической модели операции построить платежную матрицу [Wmn] =[Wij], где Wij характеризует качество изделия при выборе i-го варианта проектируемого изделия и при j-м варианте противодействия противника.
Решение может быть получено в чистых стратегиях, когда есть седловая точка. Условие седловой точки имеет вид
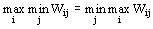
, где левая часть выражения - нижняя цена игры, правая - верхняя цена игры.
Если условие не выполняется, то седловая точка отсутствует и требуется реализация смешанной стратегии.
Решение в смешанных стратегиях состоит в реализации чистых стратегий с различными вероятностями, задаваемыми распределением:
для проектируемого изделия в виде вектора-столбца
G = {gi}, где i = 1,2 ...m; ;
для противодействия в виде вектора-строки
F = {fj}, где j = 1,2 ...n;
, где
gi - вероятность выбора стратегии ui;
fj - вероятность выбора стратегии vj.
Платежную функцию запишем в следующем виде:
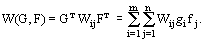 , где индексом "т" обозначена процедура
транспонирования.
Платежная функция W(G,F) всегда имеет седловую точку, т.е. всегда существует решение матричной игры. Это утверждение соответствует основной теореме теории матричных игр: каждая матричная игра с нулевой суммой имеет, по крайней мере, одно решение в чистых или смешанных стратегиях.
Последовательность решения игры следующая:
Анализируется платежная матрица на предмет исключения заведомо невыгодных и дублирующих стратегий. Проверяется наличие седловой точки по условию седловой точки. Если решение в чистых стратегиях отсутствует, то ищется решение в смешанных стратегиях с помощью методов линейного программирования или методом Монте-Карло. Литература. Андреев В.Н., Герасимов Ю.Ю. Принятие оптимальных решений: Теория и применение в лесном деле. Йоэнсуу: Из-во ун-та Йоэнсуу, 1999. 200 с. Беллман Р., Калаба Р. Динамическое программирование и современная теория управления. М.: Наука, 1969. 120 с. Вентцель Е.С. Элементы динамического программирования. М.: Наука, 1964. 176 с. Вентцель Е.С. Исследование операций: задачи, принципы, методология. М.: Наука, 1988. Калихман И.Л., Войтенко М.А. Динамическое программирование в примерах и задачах. М.: Высшая школа, 1979. 125 с. Кузнецов А.В., Холод Н.И., Костевич Л.С. Руководство к решению задач по математическому программированию. М.: Вышэйшая школа, 1978. 256 с. Курицкий Б.Я. Оптимизация вокруг нас. Л.: Машиностроение, 1989. 144 с. Киреева А.Я., Трошин Л.И. Сборник задач по математическому программированию. М.: МЭСИ, 1968. 168 с. Жак С.В. Математическое программирование. Нелинейные и стохастические задачи. Ростов-на-Дону: РГУ, 1972. 90 с. Злобинская Э.А. Методические указание по математическому программированию для студентов экономических специальностей. Часть 1. Барнаул: АСХИ, 1980. Редькин А.К. Основы моделирования и оптимизации процессов лесозаготовок. М.: Лесная промышленность, 1988. 256 с. Реклейтис Т. Оптимизация в технике. М.: Мир. Т. 1. - 279 с. Т. 2. - 320 с. Юдин Д.Б. Задачи и методы стохастического программирования. М.: Сов. радио, 1979. 392 с. Davis L.S., Johnson K.N. Forest management. New York: McGraw-Hill Book Company, 1987. 790 с. Моисеев Н.Н., Математические методы системного анализа М. Наука 1981 487 с. Е.С.Вентцель Исследование операций. Задачи, принципы, методология. М. Наука 1988 206 с.