Линейные системы уравнений
Реферат
Тема: «Линейные системы уравнений»
Содержание
1. Уравнения, векторы, матрицы, алгебра
2. Умножение матриц как внешнее произведение векторов
3. Нормы векторов и матриц
4. Матрицы и определители
5. Собственные значения и собственные векторы
6. Ортогональные матрицы из собственных векторов
7. Функции с матричным аргументом
8. Вычисление проекторов матрицы
Пример использования числовых характеристик матриц
10. Оценка величины и нахождение собственных значений
Литература
1. Уравнения, векторы, матрицы, линейная алгебра
Многие из рассмотренных нами задач сводились к формированию систем линейных алгебраических или дифференциальных уравнений, которые требовалось решить. Пока системы включали в себя не более трех-четырех переменных, их несложно было решать известными классическими методами: методом определителей (Крамера) или методом исключения переменных (Гаусса). С появлением цифровых вычислительных машин порядок алгебраических уравнений, решаемых методом исключений вырос в несколько десятков раз. Однако выявилось множество причин, по которым решение таких систем получить не удавалось. Появившиеся различные модификации метода исключения не привели к существенным улучшениям ситуации с получением решений. Появление же систем с количеством переменных более многих сотен и тысяч заставили обратиться и развивать итерационные методы и методы эквивалентных векторно-матричных преобразований применительно к решению линейных систем алгебраических уравнений.
Основные теоретические результаты были получены путем обобщения известных классических методов функционального анализа и алгебры конечномерных линейных пространств на векторно-матричные представления систем линейных алгебраических и дифференциальных уравнений.
Общая форма записи линейной системы алгебраических уравнений с n неизвестными может быть представлена следующим образом:
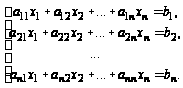
Здесь  – неизвестные,
 – заданные
числа,
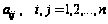 – заданные
числовые
коэффициенты.
Последовательность записи уравнений в системе и обозначение неизвестных в последней не играет роли. В этом плане удобно при анализе и исследованиях системы использовать упорядоченную индексацию натурального ряда для неизвестных, значений правых частей и коэффициентов в уравнениях, однозначно привязывая, тем самым, каждое слагаемое и каждое уравнение к определенной позиции в общей записи. В результате можно выделить в данной записи уравнений три позиционно упорядоченных неделимых объекта:
список
переменных
–
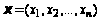 ,
список
правых частей
–
 и
матрицу
коэффициентов
–
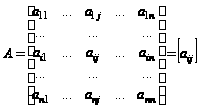 .
Первые два объекта в линейной алгебре называют вектором-строкой, а второй – квадратной матрицей.
Операции
с векторами,
матрицами
должны быть
определены
так, чтобы однозначно
отображать
допустимые
эквивалентные
преобразования
исходной системы
алгебраических
уравнений. В
предельных
случаях задания
векторов и
матриц:
 ,
 – аддитивные
и мультипликативные
операции должны
переходить
в аналогичные
операции со
скалярными
величинами.
Если рассмотреть i-тую строку исходной системы
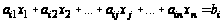 ,
то в ней
кроме упорядоченного
расположения
компонент
 присутствует
упорядоченное
по индексу j
размещение
коэффициентов
 ,
которые могут
рассматриваться
как вектор-строка
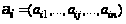 .
Результатом
суммы покомпонентного
перемножения
двух векторов-строк
должно быть
число. В линейной
алгебре такая
операция с
векторами
определена
и названа скалярным
или внутренним
произведением
векторов:
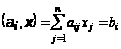 .
Скалярное
произведение
линейно, так
как обладает
основными
свойствами
линейных
преобразований
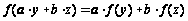 ,
и коммутативно.
Определение скалярного произведения позволяет переписать исходную систему уравнений в виде вектора с компонентами из скалярных произведений:
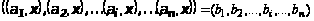
или
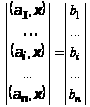 .
Вторая форма представления векторов в форме столбцов более наглядна в смысле зрительного установления покомпонентного равенства двух векторов: стоящего слева от знака равенства и справа. Эта форма, форма вектора-столбца принята за каноническую (основную).
Левый
вектор-столбец
в записи каждой
строки содержит
вектор неизвестных
и естественно
желание вынести
его за прямые
скобки. Оставшиеся
коэффициенты
упорядочены,
как в матрице
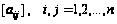 .
Теперь для
представления
исходной системы
уравнений в
виде
 несложно определить
векторно-матричную
операцию
 ,
результатом
которой является
вектор с i-той
компонентой,
равной
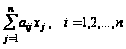 .
Аксиоматическое построение линейной (векторной) алгебры с рассмотренными базовыми операциями позволило установить важные и полезные свойства, как самих объектов алгебры, так и их алгебраических выражений.
2. Умножение векторов и матриц
Среди n-мерных векторов и векторных операций над ними важно выделить сумму n векторов, умноженных на числовые константы:
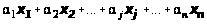 ,
которая
при произвольном
выборе
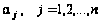 в частности
может оказаться
нулевым вектором
(с нулевыми
компонентами)
или одним из
суммируемых
векторов
.
Если нулевой
вектор при
суммировании
не нулевых
векторов можно
получить лишь
в случае, когда
все

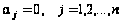 ,
то такие векторы
в наборе называют
линейно независимыми.
Такими векторами
в частности
будут единичные
векторы
 ,
у которых все
компоненты
нулевые, кроме
единичной
компоненты,
расположенной
на j-строке.
Линейно независимый набор единичных векторов с геометрической точки зрения можно рассматривать как n-мерную систему координат. Набор компонент любого вектора в этой n-мерной системе определяет координаты точки конца вектора, исходящего из начала координат, а также являются длинами проекций вектора на координатных осях.
Среди
матриц размера
 и операций с
ними в первую
очередь необходимо
отметить операцию
умножения
матрицы на
матрицу. Необходимость
введения операции
умножения
матриц возникает
уже при первом
взгляде на
полученную
векторную форму
записи линейного
уравнения
 .
Векторы слева
и справа имеют
равные компоненты.
Так как коэффициенты
в строках матрицы
в общем произвольны
по величине,
то соответствующие
компоненты
вектора x не
обязаны быть
равными компонентам
вектора y.
Последнее
означает, что
умножение
вектора x на
матрицу A вызвало
изменение длины
и направления
вектора x.
Если аналогичное
преобразование
выполняется
над вектором
правой части
до решения
уравнения, то
вектор левой
части должен
быть преобразован
так же:
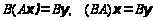 .
Фактически мы имеем дело с заменой системы координат. Рассмотрим методику вычисления коэффициентов результирующей матрицы уравнения:
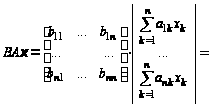
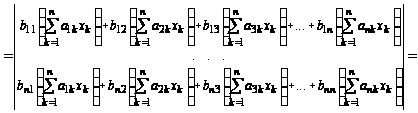
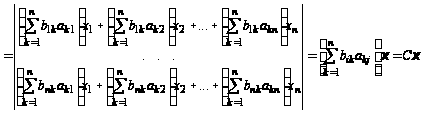 ,
где 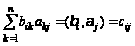 – элемент матрицы
С, равный скалярному
произведению
вектор-строки
 матрицы
В на
вектор-столбец
 матрицы А.
Произведение матриц в общем случае не коммутативно. Ассоциативный и распределительный законы в матричных выражениях выполняются.
3.Нормы векторов и матриц
Интерпретация упорядоченного набора чисел, как вектора в многомерном пространстве, позволяет говорить и о его длине. В прямоугольной системе координат по известным длинам проекций на координатные оси длину самого вектора вычисляют, как корень квадратный из суммы квадратов проекций:
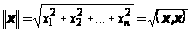 ,
где
– компоненты
вектора
 ,
 – евклидова
норма вектора,
его длина.
В качестве нормы в литературе иногда используют квадрат длины вектора или другое выражение с компонентами вектора, лишь бы оно обладало свойствами расстояния: было положительным, линейным и удовлетворяло неравенству треугольника.
Деление вектора на величину его нормы называют нормированием, т.е. приведением вектора к единичной длине.
Норма матрицы в принципе тоже может быть определена в виде корня квадратного из суммы квадратов ее элементов или другими выражениями со свойствами расстояний. Однако в ряде случаев работы с векторно-матричными выражениями нормы векторов и матриц должны быть согласованными ввиду того, что результатом произведения матрицы на вектор является опять же вектор. Если выражение для нормы вектора принято, то
 ,
где функция sup говорит о том, что из всех отношений норм, стоящих в числителе и знаменателе, взятых при любом векторе x, кроме нулевого, выбирается наименьшее, т.е. это функция выбора нижней границы значений. Согласованная матричная норма для евклидовой нормы вектора удовлетворяет неравенству
 .
Нормы вектора и матрицы служат, в основном, для сопоставительной оценки матриц и векторов, указывая на возможный диапазон представления строгих числовых характеристик. К числу последних, в первую очередь, нужно отнести определители матриц, собственные значения и собственные векторы матриц и ряд других.
4.Матрицы и определители
Упорядоченный набор коэффициентов из системы линейных алгебраических уравнений используется для получения числовой характеристики, величина которой инвариантна по отношению к эквивалентным преобразованиям системы. Речь идет об определителе матрицы. Важное свойство определителей матрицы обнаруживается в связи с вычислением произведения матриц:
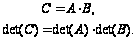
Учитывая это свойство и зная, что определитель единичной матрицы det(E)=1, можно найти матрицу B и ее определитель из уравнения:
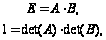
откуда
следует, что
 и
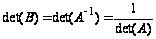 .
Из свойств определителей нелишне помнить и такие:

где  – транспонированная
матрица A,
n – размер квадратной матрицы A,
 – матрица
перестановки
строк или столбцов,
s, c=0,1,…, n – число выполненных перестановок строк и / или столбцов.
Если обратная матрица исходной системы уравнений определена, то, используя эквивалентные преобразования их векторно-матричной записи, решение уравнений можно представить в следующем виде:

Умножив вектор правых частей на обратную матрицу, получим вектор решения.
Классический способ вычисления обратной матрицы использует определители и осуществляется по формуле:
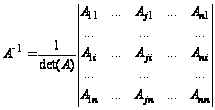 ,
где 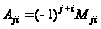 – алгебраическое
дополнение,
а
 – минор матрицы
A, получаемый
вычислением
определителя
матрицы A, в
которой вычеркнуты
j-тая строка
и i-тый столбец.
Такой способ вычисления определителя представляет в основном теоретический интерес, так как требует выполнения неоправданно большого числа операций.
Очень просто вычисляется определитель, если матрица диагональная или треугольная. В этом случае определитель равен произведению диагональных элементов. Кстати и решения уравнений, имеющих такие матрицы коэффициентов, получаются тривиально. Поэтому основные усилия разработчиков методов решения алгебраических уравнений направлены на поиск и обоснование эквивалентных преобразований матрицы с сохранением всех ее числовых характеристик, но имеющих в конце преобразований диагональную или треугольную форму.
5.Собственные значения и собственные векторы
Рассмотрим теоретические основы и методы, позволяющие выполнять эквивалентные матричные преобразования.
Найдем вектор, который под воздействием матрицы A изменяет только свою величину, но не направление. Для системы уравнений это означает, что вектор решения должен быть пропорционален с некоторым коэффициентом вектору правой части:
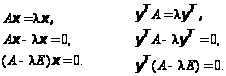
В результате
несложных
преобразований
получены однородные
векторно-матричные
уравнения в
столбцовой
и в строчной
формах с некоторым
числовым параметром
 и неизвестным
вектором-столбцом
x и вектором-строкой
 ,
представляющих
собственное
состояние
системы. Однородная
система может
иметь отличное
от нуля решение
лишь в том случае,
когда определитель
ее равен нулю.
Это следует
из формул получения
решения методом
определителей
(Крамера), в которых
и определитель
знаменателя,
и определитель
числителя
оказываются
равными нулю.
Полагая,
что решение
все же существует,
т.е.
 и
 ,
удовлетворить
уравнению можно
только за счет
приравнивания
нулю определителя
однородной
системы:

Раскрыв
определитель
и сгруппировав
слагаемые при
одинаковых
степенях неизвестного
параметра,
получим алгебраическое
уравнение
степени n
относительно
 :
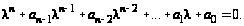
Это уравнение называется характеристическим уравнением матрицы и имеет в общем случае n корней, возможно комплексных, которые называются собственными значениями матрицы и в совокупности составляют спектр матрицы. Относительно n корней различают два случая: все корни различные или некоторые корни кратные.
Важным свойством характеристического уравнения матрицы A является то, что согласно теореме Гамильтона-Кели, матрица A удовлетворяет ему:
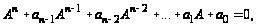
где 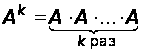 – k-тая степень
матрицы.
Подставляя
каждое
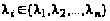 в однородную
систему, получим
векторно-матричные
уравнения для
нахождения
векторов
 или векторов-строк
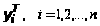 .
Эти векторы
называются
соответственно
правыми собственными
векторами и
левыми собственными
векторами
матрицы.
Решение
однородных
уравнений имеет
некоторую
специфику. Если
 (как в равной
мере и
 )
является решением,
то, будучи умноженным
на произвольную
константу, оно
тоже будет
являться решением.
Поэтому в качестве
собственных
векторов берут
такие векторы,
которые имеют
норму, равную
единице, и тогда:
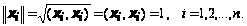
Если все собственные числа различны, то собственные векторы матрицы A образуют систему n линейно независимых векторов таких, что
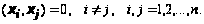
6.Ортогональные матрицы из собственных векторов
Из правых
собственных
векторов можно
составить
матрицу T, а
из левых – матрицу
 ,
которые обладают
уникальными
свойствами
по отношению
к матрице A.
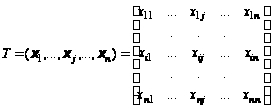
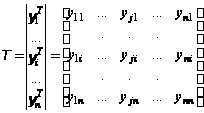
Умножив
матрицу A слева
на матрицу
,
а справа – на
матрицу T,
после несложных
преобразований
получим:
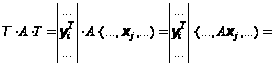
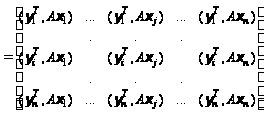 .
Каждое
скалярное
произведение
 в матрице, принимая
во внимание
линейную
независимость
собственных
векторов, полученных
для различных
собственных
значений, можно
преобразовать
так:
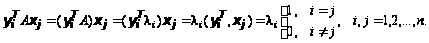
Поэтому, результатом преобразования матрицы A будет диагональная матрица с собственными значениями, расположенными на диагонали:
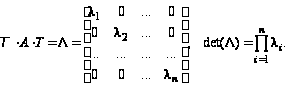
Если
вместо A взять
единичную
матрицу и проделать
аналогичные
преобразования,
то станет очевидным
равенство
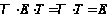 ,
откуда следует
 .
Последнее
позволяет для
преобразования
матрицы A в
диагональную
обходиться
только системой
правых собственных
векторов-столбцов:
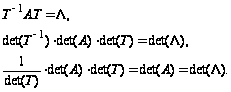
Последнее
показывает,
что умножение
матрицы A на
 слева и на S
справа, где S
– произвольная
не особая матрица,
преобразует
ее в некоторую
матрицу B, которая
имеет определитель,
равный определителю
матрицы A. Такие
преобразования
матриц называют
эквивалентными
(подобными).
Продолжая использовать T-матрицу, несложно получить следующие важные результаты:
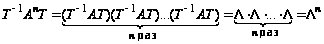 .
7.Функции с матричным аргументом
Пусть теперь задана некоторая матричная функция от матрицы A:
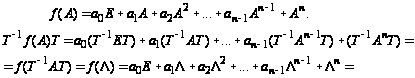
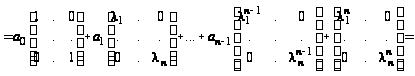
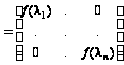 .
С другой стороны очевидно и обратное
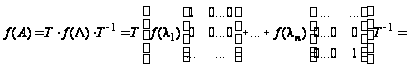
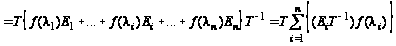 ,
где  – матрица с
одной единицей
на i-том месте
диагонали (
 ).
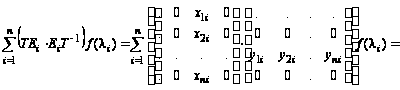
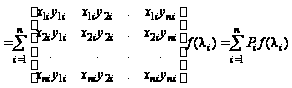
где
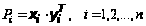 – проекторы
матрицы A,
образуемые
умножением
одноименных
правых и левых
собственных
векторов по
правилам умножения
прямоугольных
матриц с размерами
соответственно
 и
 .
Сумма проекторов
 .
Проекторы
обладают свойствами
идемпотентных
матриц, т.е.
матриц, все
степени которых
равны первой.
Для невырожденных
проекторов
( )
матрицы A (
 )
справедливо:
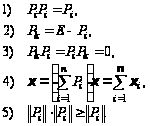
Представление функции от матрицы A в виде взвешенной суммы проекций называется спектральным разложением матричной функции по собственным значениям матрицы A:
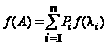 .
Если в
качестве матричных
функций взять
 и
 ,
то их спектральные
разложения
будут следующими:
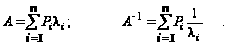
8. Вычисление проекторов матрицы
Проекторы матрицы можно также вычислить, воспользовавшись интерполяционным многочленом Лагранжа с матричным аргументом:
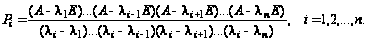
По известному
спектру
 проекторы
матрицы можно
найти и методом
неопределенных
коэффициентов.
Для чего выбирают
такие функции
от матрицы A,
которые вычисляются
очевидным
образом, например,
такие:
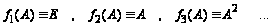
Записывая разложение для каждой функции, получим следующую систему линейных уравнений относительно проекторов:
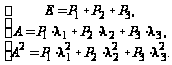
В случае, когда в спектре матрицы имеются кратные собственные значения, вычисление проекторов осуществляется по интерполяционным формулам Лагранжа, учитывающим еще и заданные значения производных в отдельных точках. Разложение матричной функции по значениям ее на спектре в этом случае имеет вид:
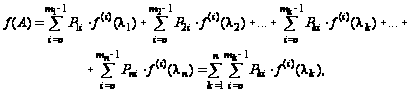
где 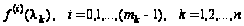 – значения
i-тых произ-водных
функции в точках,
соответствующих
различным (не
кратным) корням
характеристического
многочлена,
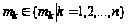 – число кратных
корней
 ,
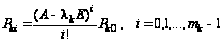 – проекторы
кратных корней,
в выражении
которых содержатся
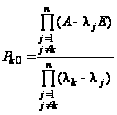 – проекторы
различных
корней.
9. Пример использования числовых характеристик матриц
Знание собственных значений матрицы и ее проекторов позволяет выполнять вычисления аналитических функций получающихся, например, при решениях систем линейных дифференциальных уравнений, при исследованиях эквивалентных матричных преобразований и пр.
Для примера
построим матрицу
с заданными
собственными
значениями
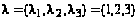 и собственными
векторами,
основанными
на векторах
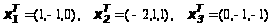 .
Сначала необходимо убедиться в линейной независимости исходных векторов и