Математика (шпаргалка для экзамена)
Центральная предельная теорема, следствия (теорема Муавра-Лапласа).
Локальная теорема Лапласа. Вероятность того, что в n независимых испытаниях, в каждом из которых вероятность появления события равна р(0<p<1), событие наступит ровно k раз (безразлично, в какой последовательности), приближенно равна (тем точнее, чем больше n). Pn(k)=1/(корень из npq)*фи(х). Здесь Фи(х)=1/(корень из 2пи)*е в степени –х*2/2, x=k – np/(корень из npq). Интегральная теорема Лапласа. Вероятность того, что в n независимых испытаниях, в каждом из которых вероятность появления события равна р(0<p<1), событие наступит не меньше k1 раз и не более k2 раз, приближенно равна: P(k1;k2)=Ф(х’’) – Ф(х’). Здесь Ф(х)=1/(корень из 2пи) * интеграл от0 до х е в степени –(z*2/2)dz – функция Лапласа, х’=(k1 – np)/(корень из npq), х’’=(k2 – np)/(корень из npq).
Двумерная С.В. Двумерная функция распределения и ее свойства.
Двумерной называют С.В. (Х,Y), возможные значения которой есть пары чисел (x,y). Составляющие Х и Y, рассматриваемые одновременно, образуют систему двух С.В. Дискретной называют двумерную величину, составляющие которой дискретны. Непрерывной называют двумерную величину, составляющие которой непрерывны. Законом распределения Д.С.В. называют соответствие между возможными значениями и их вероятностями. Функция распределения вероятностей Д.С.В. называют функцию F(X,Y), определяющую для каждой пары чисел (х,y) вероятность того, что Х примет значение, меньшее х, при этом Y примет значение, меньшее y: F(x,y)=P(X<x,Y<y). Свойства:1) Значения функции распределения удовлетворяют двойному неравенству: 0<=F(x,y)<=1. 2) Функция распределения есть неубывающая функция по каждому аргументу:F(x2,y)>=F(x1,y), если х2>x1. F(x,y2)>=F(x,y1), если y2>y1. 3) Имеют место предельные соотношения: 1) F(-бесконечность, у)=0, 2) F(x,-бесконечность)=0, 3) F(-бесконечность, -бесконечность)=0, 4) F(бесконечность, бесконечность)=1. 4) а) при у=бесконечность функция распределения системы становится функцией распределения составляющей Х: F(x,бесконечность)=F1(x). Б) при х=бесконечность функция распределения системы становится функцией распределения составляющей У: F(бесконечность, у)=F2(y).
Условные и безусловные законы распределения компонент двумерной С.В.
Условные. 1) Для дискретной двумерной С.В. Пусть составляющие X и Y дискретны и имеют соответственно следующие возможные значения: x1,x2,…,xn; y1,y2,…,ym. Условным распределением составляющей Х при Y=yj (j сохраняет одно и то же значение при всех возможных значениях Х) называют совокупность условных вероятностей p(x1|yj), p(x2|yj),…,p(xn|yj). Аналогично определяется условное распределение Y. Условные вероятности составляющих Х и Y вычисляют соответственно по формулам: p(xj|yi)=p(xi,yj)/p(yj), p(yj|xi)=p(xi,yj)/p(xi).
Корреляционный момент, коэффициент корреляции.
Корреляционным моментом СВ x и h называется мат. ожидание произведения отклонений этих СВ. mxh=М((x—М(x))*(h—М(h)))
Для вычисления корреляционного момента может быть использована формула:
mxh=М(x*h)—М(x)*М(h) Доказательство: По определению mxh=М((x—М(x))*(h—М(h))) По свойству мат. ожидания
mxh=М(xh—М(h)—hМ(x)+М(x)*М(h))=М(xh)—М(h)*М(x)—М(x)*М(h)+М(x)*М(h)=М(xh)—М(x)*(h)
Предполагая, что x и h независимые СВ, тогда mxh=М(xh)—М(x)*М(h)=М(x)*М(h)—М(x)*М(h)=0; mxh=0. Можно доказать, что если корреляционный момент=0, то СВ могут быть как зависимыми, так и независимыми. Если mxh не равен 0, то СВ x и h зависимы. Если СВ x и h зависимы, то корреляционный момент может быть равным 0 и не равным 0. Можно показать, что корреляционный момент характеризует степень линейной зависимости между составляющими x и h. При этом корреляционный момент зависит от размерности самих СВ. Чтобы сделать характеристику линейной связи x и h независимой от размерностей СВ x и h, вводится коэффициент корреляции:
Кxh=mxh/s(x)*s(h) Коэффициент корреляции не зависит от разностей СВ x и h и только показывает степень линейной зависимости между x и h, обусловленную только вероятностными свойствами x и h. Коэффициент корреляции определяет наклон прямой на графике в системе координат (x,h) Свойства коэффициента корреляции.
-1<=Кxh<=1
Если Кxh =±1, то линейная зависимость между x и h и они не СВ.
Кxh>0, то с ростом одной составляющей, вторая также в среднем растет.
Кxh<0, то с убыванием одной составляющей, вторая в среднем убывает.
D(x±h)=D(x)+D(h)±2mxh
Доказательство.
D(x±h)=M((x±h)2)—M2(x±h)=M(x2±2xh+h2)—(M(x)±M(h))2=M(x2)±2M(xh)+M(h2)—+M2(x)+2M(x)*M(h)—M2(h)=D(x)+D(h)±2(M(xh))—M(x)*M(h)=D(x)+D(h)±2mxh
Предмет математической статистики. Генеральная совокупность и выборка.
Мат. статистика опирается на теорию вероятностей, и ее цель – оценить характеристики генеральной совокупности по выборочным данным. Генеральной совокупностью называется вероятностное пространство {омега,S,P} (т.е. пространство элементарных событий омега с заданным на нем полем событий S и вероятностями Р) и определенная на этом пространстве С.В. Х. Случайной выборкой или просто выборкой объема n называется последовательность Х1,Х2,…,Xn, n независимых одинаково распределенных С.В., распределение каждой из которых совпадает с распределением исследуемой С.В. Х. Иными словами, случайная выборка – это результат n последовательных и независимых наблюдений над С.В. Х, представляющей генеральную совокупность.
Выборочное оценивание функции распределения и гистограмма.
Наиболее полная характеристика С.В. – это ее Ф.Р. Пусть х1,х2,…,xn – выборка из генеральной совокупности, представленной С.В. Х. Рассмотрим, как оценить Ф.Р. F(x) этой С.В., о которой известно только, что она непрерывна. Чтобы построить оценку F^n(x) Ф.Р. F(x), обычно располагают наблюдения xi в порядке их возрастания, т.е. находят вначале X*1=minXi, затем следующее по величине наблюдаемое значение и т.д.; если есть одинаковые значения, то их расположение не играет никакой роли. Последовательность неубывающих величин Х*1<=X*2<=X*n, полученных после упорядочения выборки, называется вариационным рядом. Существует статистическое и эмпирическое распределение. Гистограммой частот называют ступенчатую фигуру, состоящую из прямоугольников, основаниями которых служат частичные интервалы длины h, а высоты равны отношению ni/h (плотность частоты), где ni – сумма частот вариант попавших в i-ый интервал.
Точечные оценки числовых характеристик. Основные определения. Метод моментов.
Статистической оценкой K * неизвестного параметра K теоретического распределения называют функцию f(X1,X2,…,Xn) от наблюдаемых С.В. X1,X2,…,Xn. Точечной называют статистическую оценку, которая определяется одним числом K *=f(x1,x2,…,xn), где х1,х2,…,xn – результаты n наблюдений над количественным признаком Х (выборка). Несмещенной называют точечную оценку, мат. ожидание которой равно оцениваемому параметру при любом объеме выборки. Смещенной называют точечную оценку, мат. ожидание которой не равно оцениваемому параметру. Несмещенной оценкой генеральной средней (мат. ожидания) служит выборочная средняя: Хв=(сумма по i от 1 до k nixi)/n, где xi – варианта выборки, ni – частота варианты xi, n=сумма по i от 1 до k ni – объем выборки. Смещенной оценкой генеральной дисперсии служит выборочная дисперсия: Dв=(сумма по i от 1 до k ni(Хi-Xв)*2)/n. Несмещенной оценкой генеральной дисперсии служит исправленная выборочная дисперсия: s*2=n/n-1*Dв=сумма ni(xj – Xв)*2/n-1. Метод моментов точечной оценки неизвестных параметров заданного распределения состоит в приравнивании теоретических моментов соответствующим эмпирическим моментам того же порядка. Если распределение определяется одним параметром, то для его отыскания приравнивают один теоретический момент одному эмпирическому моменту того же порядка. Например, можно приравнять начальный теоретический момент первого порядка начальному эмпирическому моменту первого порядка: v1=M1. Учитывая, что v1=M(X) и М1=Хв, получим М(Х)=Хв. Если распределение определяется двумя параметрами, то приравнивают два теоретических момента двум соответствующим эмпирическим моментам того же порядка. Учитывая, что v1=M(X),M1=Хв,мю=D(X),m2=Dв, имеем систему: М(Х)=Хв, D(X)=Dв.
Метод наибольшего правдоподобия.
Метод наибольшего правдоподобия точечной оценки неизвестных параметров заданного распределения сводится к отысканию максимума функции одного или нескольких оцениваемых параметров. Д.С.В. Пусть Х – Д.С.В., которая в результате n опытов приняла возможные значения х1,х2,…,xn. Допустим, что вид закона распределения величины Х задан, но неизвестен параметр K, которым определяется этот закон; требуется найти его точечную оценку K*=K (x1,x2,…,xn). Обозначим вероятность того, что в результате испытания величина Х примет значение xi через р(xi;K). Функцией правдоподобия Д.С.В. Х называют функцию аргумента K: L (x1,x2,…,xn;K)=p(x1;K)*p(x2;K)…p(xn;K). Оценкой наибольшего правдоподобия параметра K называют такое его значение K*, при котором функция правдоподобия достигает максимума. Функции L и lnL достигают максимума при одном и том же значении K, поэтому вместо отыскания максимума функции L ищут, что удобнее, максимум функции lnL. Н.С.В. Пусть Х – Н.С.В., которая в результате n испытаний приняла значения х1,х2,…,xn. Допустим, что вид плотности распределения – функции f(x) – задан, но неизвестен параметр K, которым определяется эта функция. Функцией правдоподобия Н.С.В. Х называют функцию аргумента K: L(x1,x2,…,xn;K)=f(x1;K)*f(x2;K)…f(xn;K).
Интервальные оценки числовых характеристик. Доверительный интервал. Основные определения.
Интервальной называют оценку, которая определяется двумя числами – концами интервала, покрывающего оцениваемый параметр. Доверительный интервал – это интервал, который с заданной надежностью гамма покрывает заданный параметр. 1. Интервальной оценкой с надежностью гамма мат. ожидания а нормально распределенного количественного признака Х по выборочной средней Хв при известном среднем квадратическом отклонении сигма генеральной совокупности служит доверительный интервал: Хв – t(сигма/корень из n)<a<Хв+t(сигма/корень из n), где t(сигма/корень из n)=дельта – точность оценки, n – объем выборки, t – значение аргумента функции Лапласа Ф(t), при котором Ф(t)=гамма/2; при неизвестном сигма (и объеме выборки n<30) Хв – t гамма (s/корень из n)<a<Хв+t гамма (s/корень из n), где s-исправленное выборочное среднее квадратическое отклонение. 2. Интервальной оценкой (с надежностью гамма) среднего квадратического отклонения сигма нормально распределенного количественного признака Х по «исправленному» выборочному среднему квадратическому отклонению s служит доверительный интервал s(1-q)<сигма<s(1+q), при q<1; 0<сигма<s(1+q), при q>1. 3. Интервальной оценкой ( с надежностью гамма) неизвестной вероятности р биномиального распределения по относительной частоте w служит доверительный интервал ( с приближенными концами р1 и р2).
Доверительный интервал для мат. ожидания при известной дисперсии.
K^=X=1/n сумма по i от 1 до n Xi является наилучшей несмещенной оценкой для мат. ожидания МХ=K нормального распределения f(x,K)=1/(корень из 2пи сигма в квадрате)*е –(х-K)*2/(2сигма в квадрате) по выборке объема n. Пусть дисперсия Хi Dxi=сигма в квадрате известна, где сигма в квадрате – некоторое конкретное число. Предполагается, что для нормально распределенного признака x, дисперсия которого известна равна s2. По выборке объема n получены выборочные значения x1, x2, ... , xn. Требуется получить интервальную оценку неизвестного нам математического ожидания этого признака. M |x| > a заданной надежности j. Сначала рассчитываем точечную оценку математического ожидания:
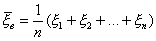 ; Будем считать, что x1, x2, ... , xn разные СВ, но распределенные по одному и
тому же закону и математическое ожидание.
M(xi) = a; Д(xi) = s2;  - значение СВ
 и тогда
 , тогда
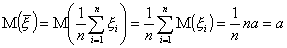

 Доказательство несмещенности точечной оценки

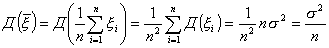
 Вывод:
 - нормально распределенная СВ,
 ,
 , тогда чтобы найти вероятность заданного отклонения P(|a –
 | < d) = j
P(|a –  | < d) = 2Ф(
 ) = 2Ф(
 ), где
 ; Ф(
 ) =

По таблице для
функции Лапласа по значению функции равной  находим значение
аргумента
 ;
 ; Вместо
 обозначаем
 .; P(|a –
 | < d) = P(-d< a -
 < d) = P(
 - d < a <
 + d) = j
( - d;
 + d) – доверительный интервал.
Проверка гипотез. Ошибки первого и второго рода. Мощность критерия.
В статистике рассматриваются гипотезы двух типов:
Параметрические – гипотезы о значении параметра известного распределения;
Непараметрические – гипотезы о виде распределения.
Обычно выделяют основную гипотезу – нулевую (H0). Пример: математическое ожидание признака x, который распределен по нормальному закону и дисперсия его известна, а H0: M(x) = a. Предполагаем, что известна дисперсия Конкурирующая гипотеза имеет вид: H1: M(x) ¹ a;
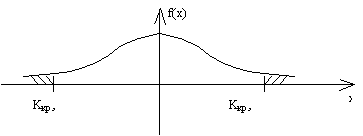 H1: M(x) > a, либо H1: M(x) = a1.
Для проверки гипотез
используются критерии, и они представляют собой специальным образом подобранные
СВ, k – точечный или приближенный закон, который известен.
Обычно предполагается, что если гипотеза Н0 выполняется, то вычисляемая по выборочным данным kнабл. Этого критерия и гипотеза Н0 принимается, если kнабл.Î (kкритич. левостор.; kкритич. правостор.) Если kнабл. попадает в критическую область (все остальные значения k Î(- ¥ ; kкритич. лев.) È (kкритич. прав. ; ¥), то гипотеза Н0 отвергается и принимается конкурирующая гипотеза Н1. При этом возможны ошибки двух типов: Первого рода: что гипотеза Н0 отвергается, в то время, как она верна. Вероятность этой ошибки: P(H1/H0) = a - уровень значимости критерия. Критерий подбирается так, чтобы a была как можно меньше. Второго рода: что отвергается гипотеза Н1, в то время, как она верна. b = P(H0/H1) Мощностью критерия – (1-b) - вероятность попасть точке-выборке в критическое множество, когда верна конкурирующая гипотеза.
1-b = P(H1/H1)
37. Проверка гипотезы о равенстве генеральных средних при известных дисперсиях. Признак x и h распределены нормально с известными дисперсиями.
Пусть по
выборкам x1, x2, ... , xn объема n, h1, h2, ... , hm объема m, получены выборочные средние
значения ( ;
 ). Выдвигается гипотеза о равенстве генеральных средних: H0:
M(x)