Численные методы для решения нелинейных уравнений
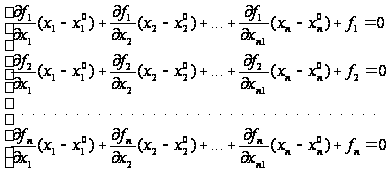 (2
 )
или
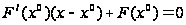 ,
где
 – квадратная
матрица Якоби,
составленная
из частных
производных
первого порядка
функций, а именно
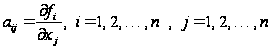 ,
вычисленных
точке
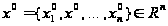 .
Для
дальнейшего
нам потребуется
еще одна форма
записи системы
нелинейных
уравнений в
 ,
а именно:
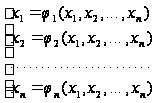 (3)
или
 ,
где
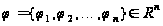 .
Операции, с помощью которых осуществляется преобразование системы (2) к системе (3), могут быть любыми, необходимо только, чтобы искомое решение системы (3) удовлетворяло системе (2).
Функции
 удовлетворяют
тем же условиям,
что и функции
 .
3. Отделение решений
Задача отделения решений систем нелинейных уравнений состоит в определении достаточно малой окрестности (шара малого радиуса, центром которого является решение) около какого-нибудь одного решения и в выборе в этой окрестности начального приближения к решению. Начальное приближение должно попасть при этом в область сходимости метода.
Задача отделения решений не имеет достаточно эффективных методов общего характера. При решении уравнения предполагается знание начальных приближений к изолированному решению из постановки конкретной задачи. Если же таких данных нет, то можно дать лишь некоторые рекомендации для конкретных видов уравнений.
Так,
если дано скалярное
уравнение
 ,
то его решение
с геометрической
точки зрения
можно рассматривать
как абсциссы
точек пересечения
графика функции
с осью абсцисс.
Построив график
функции y=f
(x), приближенно
определяем
окрестности
изолированных
точек пересечения
графика с
горизонтальной
осью. Сами точки
пересечения
берем за начальные
приближения
к точным решениям.
Безусловно, графические построения имеют большие погрешности, и выбранные начальные приближения могут не попасть в область сходимости применяемого метода.
Тогда нужно провести пробные решения на ЭВМ выбранным методом с исследованием сходимости.
Если приближения сходятся, то начальные приближения выбраны в области сходимости метода и можно получить приближенное решение с заданной точностью.
Если приближения расходятся, следует провести более точные графические построения и выбрать начальное приближение в области сходимости.
Аналогично отделяются решения для системы двух нелинейных уравнений
 ,
 .
В этом
случае на плоскости
x,y строятся
линии уровня
функции двух
переменных
 и
 .
Координаты
точек пересечения
графиков этих
функций дают
начальные
приближения
изолированных
решений.
4. Методы решения нелинейных уравнений
4.1 Метод простой итерации
Метод простой итерации (см. [1]) применяется для решения систем нелинейных уравнений с любым числом уравнений. Его можно применять как для уточнения найденного решения, так и для первоначального нахождения решения. В последнем случае, однако, метод может не дать результата.
Для применения метода простой итерации система уравнений (2) приводится к виду (3).
Затем,
взяв начальное
приближение
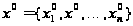 ,
которое предполагается
либо известным,
либо произвольным,
строим последовательность
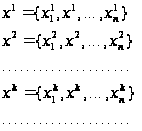 (4)
по следующим формулам
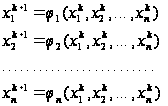 (5)
Замечание. Для приведения системы уравнений (2) к виду (3) можно использовать прием:
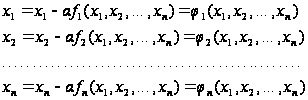
где
 – релаксационный
параметр,
определяется
методом Зейделя.
4.2 Метод Зейделя
Метод Зейделя отличается от метода простой итерации тем, что вычисления ведутся по формулам:
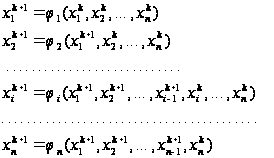 (6)
Иными
словами, при
вычислении
 используются
не
 ,
как в методе
простой итерации,
а
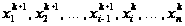 .
4.3 Метод Ньютона
Этот метод (см.[1], [4]) предложен И.Ньютоном в 1669 году, однако наиболее полное обоснование было сделано советским математиком Л.В.Канторовичем в 1949 году (см.[4]), поэтому в литературе этот метод часто называют методом Ньютона-Канторовича.
Метод Ньютона является одним из итерационных методов, получаемых линеаризацией линейного оператора
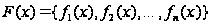 ,
где
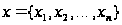 из уравнения
(2).
Так,
для к-го приближения
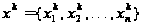 к точному решению
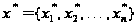 уравнения (2)
ставится в
соответствие
линеаризованное
уравнение вида
(2),
а именно:
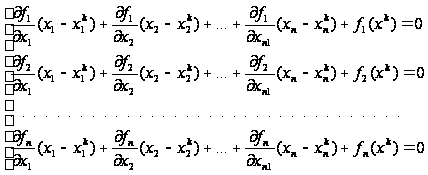
или
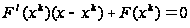 ,
где
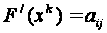 – квадратная
матрица Якоби,
составленная
из частных
производных
первого порядка
функций,
 т.е.
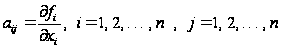 ,
вычисленных
в точке
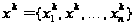 .
Таким образом, последовательность (4) строится по следующим правилам:
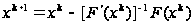 (),
где
 – обратный
оператор к
линейному
оператору
 ,
определяемому
квадратной
матрицей
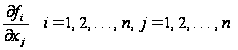
Трудности
построения
алгоритма
метода Ньютона,
связанные с
обращением
производной
(построение
 ),
обычно преодолеваются
тем, что вместо
методов обращения
матрицы
 решают
алгебраическую
систему уравнений
(7) относительно
неизвестных
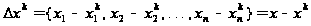 .
Алгоритмы
решения системы
линейных
алгебраических
уравнений
хорошо отработаны,
для них имеются
стандартные
программы для
ЭВМ и, кроме
того, в результате
решения системы
одновременно
с обращением
матрицы получается
умножение
обратной матрицы
на вектор
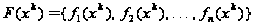 .
Итерационная формула метода Ньютона при таком подходе будет иметь вид:
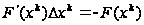 (7)
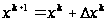 . (8)
4.4 Модифицированный метод Ньютона
Эта разновидность метода Ньютона строится путем определения производной только в одной точке приближенного решения, т. е. Последовательные приближения (4) строятся по формулам:
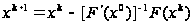 ,
(9)
где
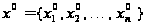 – начальное
приближение
к точному решению
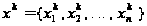 .
4.5 Метод Зейделя на основе линеаризованного уравнения
Итерационная формула для построения приближенного решения нелинейного уравнения (2) на основе линеаризованного уравнения (7) имеет вид:
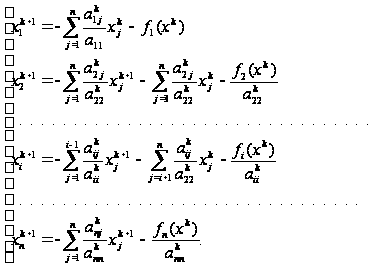
4.6 Метод наискорейшего спуска
Методы
спуска (см. [2])
сводят решение
системы (2) к
задаче нахождения
минимума специально
построенного
функционала
(функционал
– отображение
 в R), а именно:
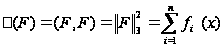 ,
где
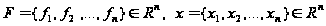 .
Функционал
в конечном
пространстве
Rn
можно рассматривать
как функцию
многих переменных
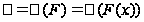 .
Для
нахождения
точки
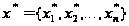 ,
в которой функционал
f принимает
минимальное
нулевое значение,
выбирают точку
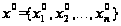 ,
находят
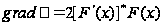 и строят итерационную
формулу:
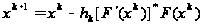 с начальным
приближением
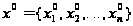 .
В
итерационной
формуле параметр
hk
пока не определен,
выберем его
таким образом,
чтобы выполнилось
условие:
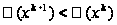 ,
начиная с x0,
в предположении,
что f –
монотонный
функционал.
Для
выбора hk
построим функционал,
зависящий от
параметра,
который изменяется
непрерывно:
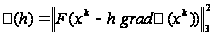 .
При h=0 имеем, что f (0) – линия уровня функционала, проходящая через точку xk . Для нахождения следующей линии уровня, более близкой к минимуму, будем выбирать h таким образом, чтобы для данного xk
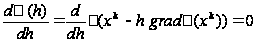
Это условие минимума по h будем рассматривать как уравнение для получения hk.
Решим
его приближенно,
т.к. ошибка в
несколько
процентов
обычно не влияет
на скорость
сходимости.
Отметим кстати,
что число hk
всегда должно
быть положительным.
Для этого разложим
функцию
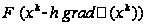 в ряд Тейлора
по h в точке
h=0 и возьмем
только линейную
часть этого
разложения
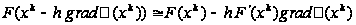 .
Подстановка
линейной части
в условие
 ,
дает уравнение
для приближенного
определения
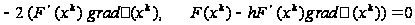 .
Решая построенное уравнение относительно h, получим:
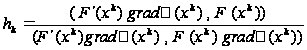 или
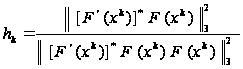 .
Таким образом, итерационная формула метода наискорейшего спуска имеет вид:
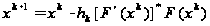 или
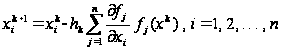 ,
где производные
 вычислены в
точке
.
Метод наискорейшего спуска требует большего количества вычислений, чем другие методы первого порядка. Однако он обладает по сравнению с другими методами важным преимуществом, заключающемся в неизбежной сходимости процесса. При этом нужно помнить, что метод наискорейшего спуска может привести не к решению системы уравнений (2), а к значениям аргумента, дающим относительный экстремум функции
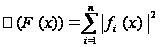 ,
т.е.
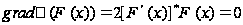 .
5. Сходимость методов решения нелинейных уравнений
Если
метод сходится,
то есть
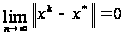 ,
где
– точное
решение
– k-тое
приближение
к точному решению,
то итерационный
процесс следовало
бы закончить
по достижению
заданной погрешности
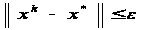 ,
где e –
заданная точность
(погрешность).
Однако
практически
это условие
выполнить
нельзя, так как
 неизвестно,
тогда для окончания
итерационного
процесса можно
воспользоваться
неравенствами
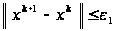 ,
или
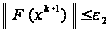 ,
где
 и
 – заданные
величины.
При
таком окончании
итераций погрешность
может возрасти
по сравнению
с
 и, поэтому, чтобы
не увеличивалась,
величины
и
соответственно
уменьшают или
увеличивают
число итераций.
Методы
простой итерации,
Зейделя, модифицированный
метод Ньютона,
метод наискорейшего
спуска (см. [1],
[2], [3], [4]) являются
методами первого
порядка – это
значит, что
имеет место
неравенство
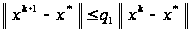 ,
k=1, 2, . . . , где
 – константа,
своя у каждого
метода, зависящая
от выбора начального
приближения
,
функции fi
, i = 1, 2, . . . ,
n, и их частных
производных
первого и второго
порядков –
точнее их оценок
в некоторой
окрестности
искомого решения,
которой принадлежит
начальное
приближение.
Метод
Ньютона является
методом второго
порядка, то
есть для него
имеет место
неравенство
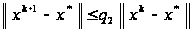 ,
k=1, 2, . . . , где
 – константа,
зависящая от
тех же величин,
что и константа
.
А теперь рассмотрим достаточные условия сходимости метода простой итерации и метода Ньютона.
Сходимость
процесса простой
итерации зависит
от двух условий.
Первое условие
состоит в том,
что какая-нибудь
точка
должна оказаться
близкой к исходному
решению
.
Степень необходимой
близости зависит
от функций j1,
j2,
. . . , jn
. Это требование
не относится
к системам
линейных уравнений,
для которых
сходимость
процесса простой
итерации зависит
только от второго
условия.
Второе условие связано с матрицей, составленной из частных производных первого порядка функций j1, j2, . . . , jn – матрицей Якоби
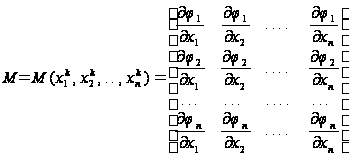 ,
вычисленных
в точке
.
В случае,
когда рассматривается
система линейных
алгебраических
уравнений,
матрица M
состоит из
постоянных
чисел – коэффициентов,
стоящих при
неизвестных
в правой части
уравнения (3).
В случае нелинейных
уравнений
элементы
 матрицы M
зависят, вообще
говоря, от
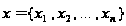 .
Для сходимости
процесса простой
итерации достаточно,
чтобы выполнялось
неравенство:
 для
из некоторой
окрестности
точного решения
,
которой должно
принадлежать
начальное
приближение
.
Приведем
также достаточные
условия сходимости
метода Ньютона
для системы
уравнений вида
(2) по норме
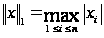 .
Предположим,
что имеется
начальное
приближение