Анализ оценки состояния людей, больных сахарным диабетом в Красноярском крае
Анализ проводится с использованием пакета STATISTICA.
2.1 Визуализация данных.
Проверим данные результирующего показателя (Y) на однородность и близость к нормальному закону распределения. Для этого построим диаграмму рассеивания.
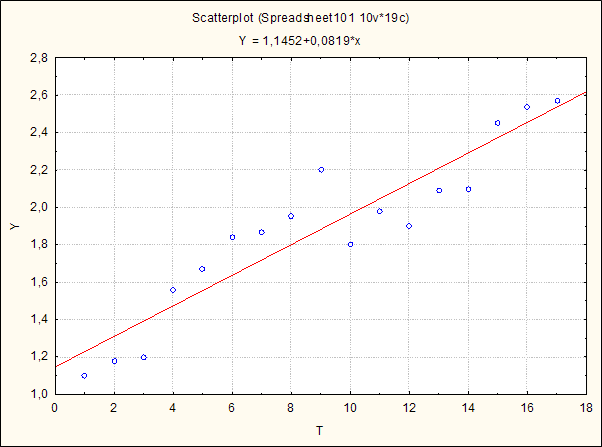
Рис1.1 Диаграмма рассеивания У.
По построенной диаграмме рассеивания можно сделать вывод, что совокупность вполне однородна, следовательно делаю предположение, что результаты исследования будут адекватны.
2.2 Анализ автокорреляции уровней временного ряда.
Под автокорреляцией понимают корреляционную зависимость между последовательными или соседними значениями уровней временного ряда. Члены временного ряда в большинстве случаев являются статистически зависимыми друг от друга, значение переменной во многом определяется значениями этой же переменной в предшествующие моменты времени.
Присутствие автокорреляции в значительной степени искажает взаимосвязь признаков, поэтому для последующего анализа корреляции и лаговой корреляции автокорреляция уровней ряда исключается методом последовательных разностей.
Автокорреляционные функции всех признаков строятся с лагом 9 (величина лага определяется по формуле Т/4 , Т=36). Для всех коэффициентов принят уровень значимости α=5%.[
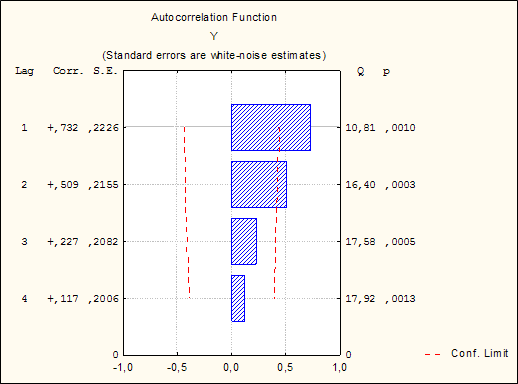 |
Рис. 2.1.1 Автокорреляционная функция ряда У (процент людей, болеющих сахарным диабетом).
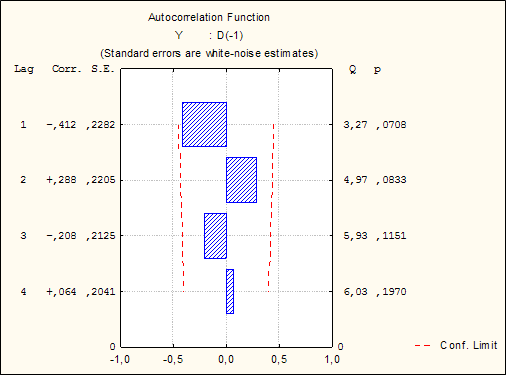
Рис. 2.1.2. Автокорреляционная функция ряда У после устранения тенденции.
По виду коррелограммы установим характерные особенности временного ряда, а также порекомендуем соответствующую функцию для его моделирования:
Все коэффициенты автокорреляции (рис.2.1.1.) положительны и постепенно снижаются. Следовательно, можем сделать вывод о том, что в ряду наблюдается долгосрочная автокорреляция. После устранения тенденции методом последовательных разностей все коэффициенты стали небольшими и незначимыми на уровне 5% (рис. 2.1.2), скорей всего, ряд стал случайным.
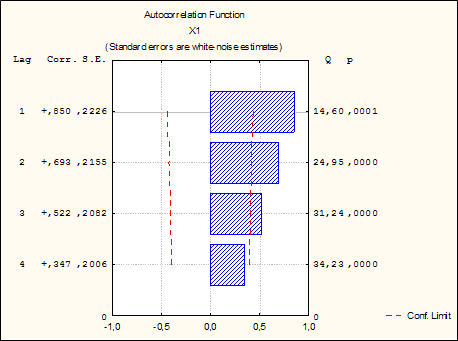
Рис 2.2.1. Автокорреляционная функция ряда Х1 (процент людей, которые перенесли вирусный гепатит)
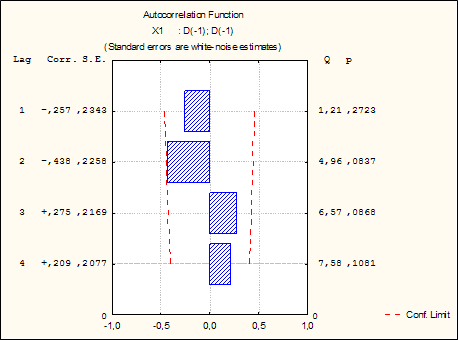 |
Рис. 2.2.2. Автокорреляционная функция ряда х1 после устранения тенденции.
Все коэффициенты автокорреляции (рис.2.2.1.) положительны и постепенно снижаются. Следовательно, можем сделать вывод о том, что в ряду также наблюдается долгосрочная автокорреляция, как и в предыдущем. После устранения тенденции все коэффициенты стали небольшими и незначимыми на уровне 5% (рис. 2.2.2), скорей всего, ряд стал случайным.
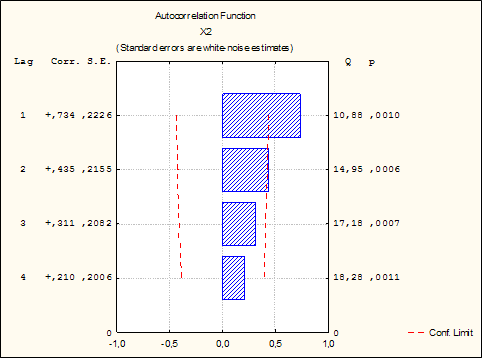 |
Рис.2.3.1. Автокорреляционная функция ряда х2 (процент людей, страдающих излишним весом)
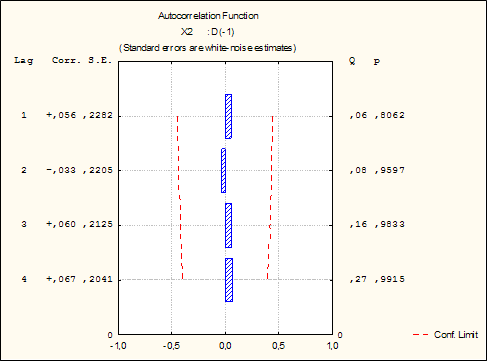 |
Рис. 2.3.2. Автокорреляционная функция ряда х2 после устранения тенденции.
Ситуация аналогичная предыдущей.
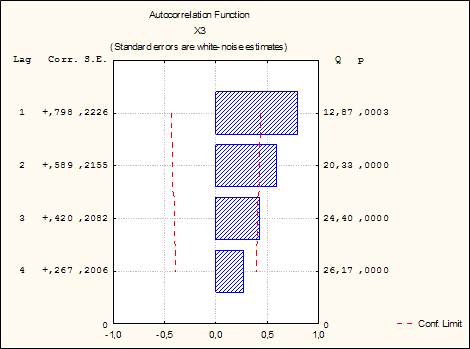 |
Рис.2.4.1. Автокорреляционная функция ряда х3 (процент людей, у которых болезнь эндокринной системы)
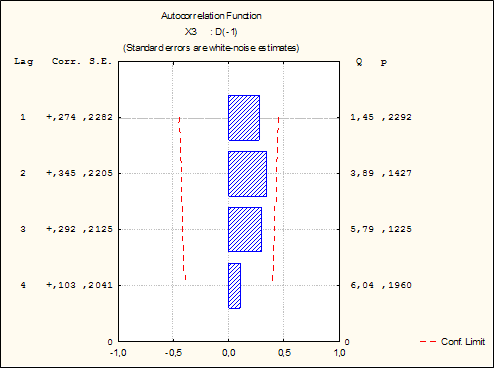 |
Рис. 2.4.2. Автокорреляционная функция ряда х3 после устранения тенденции.
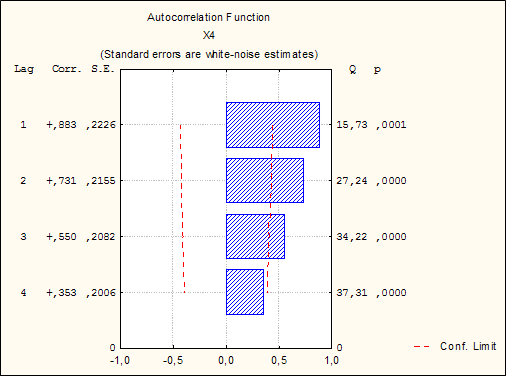
Рис.2.5.1. Автокорреляционная функция ряда х4 (процент людей, у которых сахарный диабет передался по наследству(наследственная предрасположенность)
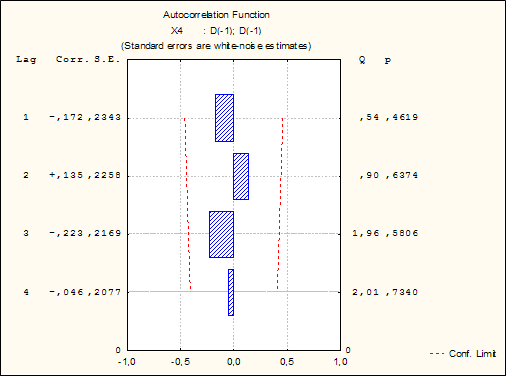 |
Рис. 2.5.2. Автокорреляционная функция ряда х4 после устранения тенденции.
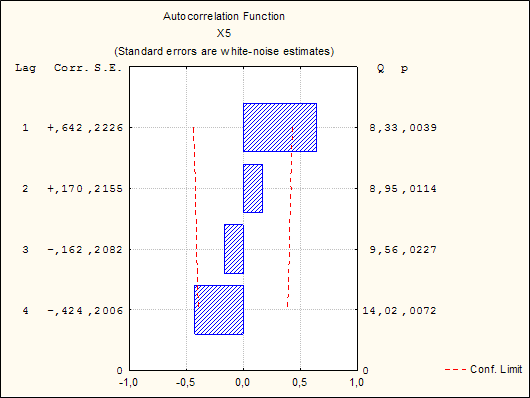 |
Рис.2.6.1. Автокорреляционная функция ряда х5
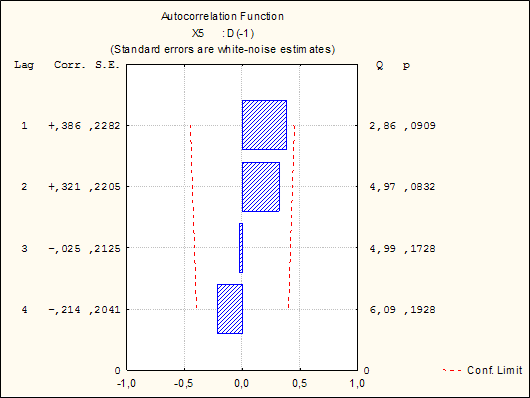 |
.
Рис. 2.6.2. Автокорреляционная функция ряда х5 после устранения тенденции.
Построенная для х5 автокорреляционная функция (рис. 2.6.1.) показывает высокую зависимость смежных уровней ряда (коэффициент автокорреляции r1=0,642). Остальные коэффициенты невелики по значению и статистически незначимы на уровне 5%, за исключением r4=-0,424. Можно сделать вывод о наличии краткосрочной тенденции. После устранения тенденции методом последовательных разностей все коэффициенты стали небольшими и незначимыми на уровне 5% (рис. 2.1.2), скорей всего, ряд стал случайным.
Проанализировав полученные
автокорреляционные функции, можно сделать вывод, что ряды у,х1,х2,х3,х4
(рис2.1.1 - 2.5.1) содержат долгосрочную тенденцию. Для таких рядов лучше всего
подходит трендовая модель вида,  , так как наблюдается долгосрочная тенденция. Далее
мы рассмотрим трендовую модель.
Новые данные
| Y_1 D(-1) | X1_1 D(-1); D(-1) | X2_1 D(-1) | X3_1 D(-1) | X4_1 D(-1); D(-1) |
Х5_1 D(-1) |
|
| 1 | 0,077 | -0,004 | 0,012 | 0,027 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |