Управление и экономика фармации
Основным источником доходов пенсионного Фонда является единый социальный налог и налог на доходы. Обязательное социальное страхование, регулируемое Федеральным законом от 16.07.1999 № 165-ФЗ «Об основах обязательного социального страхования », представляет собой систему создаваемых государством правовых, экономических и организационных мер, направленных на компенсацию или минимизацию последствий изменения материального и (или) социального положения работающих граждан, а в случаях, предусмотренных законодательством Российской Федерации, – иных категорий граждан вследствие признания их безработными, трудового увечья или профессионального заболевания, инвалидности, болезни, травмы, беременности и родов, потери кормильца, а также наступления старости, необходимости получения медицинской помощи, санаторно-курортного лечения и наступления других установленных законодательством Российской Федерации социальных страховых рисков, подлежащих обязательному социальному страхованию. В вышеуказанных случаях выплаты осуществляются за счет средств бюджета ФСС РФ, утверждаемого на очередной финансовый год федеральным законом.
83)
Отчетность - совокупность сведений о результатах и условиях работы предприятия за истекшее время, представленных органам управления. Она содержит сведения о реализованной продукции, затратах на производство продукции, состоянии хозяйственных средств и источниках их образования, финансовых результатах работы предприятия.
Финансовая отчетность аптеки
Финансовая отчетность – это свод логически и информационно взаимосвязанных финансовых показателей, составленных за определенный период времени на базе данных финансового учета с целью показа финансового состояния и результативности бизнеса, а также система финансовых документов, характеризующих деятельность аптеки, важнейшие аспекты которой доход – расход, прибыль – убыток, активы – пассивы и др.
Финансовая отчетность определяется учетной и бюджетной политикой аптеки. Это связано с тем, что финансовые результаты деятельности аптеки будут зависеть от выбора методов:
– оценки сырья и материалов, идущих на производственные цели;
– осуществления амортизационных отчислений;
– списания на себестоимость продукции совершаемых затрат.
Требования к финансовой отчетности аптеки
Важными требованиями, предъявляемыми к отчетности, являются:
– полнота отражения экономических и финансовых процессов в аптеке;
– достоверность представленной информации;
– соответствие различных форм отчетности друг другу;
– правильность проведенных арифметических расчетов;
– соблюдение размерности единицы измерения;
– хронологическая непрерывность и преемственность отчетности;
– своевременность представления;
– наличие подписей уполномоченных лиц и т. п.
Финансовая отчетность может быть также внутренней и внешней. К внутренней финансовой отчетности относятся документы оперативной финансовой работы, это касается и данных управленческого учета. Внешнюю финансовую отчетность составляют бухгалтерский баланс аптеки, отчеты о финансовых результатах и их использовании, изменениях капитала, движении денежных средств, а также справки, приложения и пояснительные записки к ним.
По видам отчетность подразделяется на бухгалтерскую, статистическую и оперативную. Бухгалтерская отчетность содержит сведения об имуществе, обязательствах и финансовых результатах по стоимостным показателям и составляется на основании данных бухгалтерского учета. Статистическая отчетность содержит сведения по отдельным показателям хозяйственной деятельности предприятий как в натуральном, так и стоимостном выражении, и составляется по данным статистики, бухгалтерского и оперативного учета.
Оперативная отчетность содержит сведения по основным показателям за короткие промежутки времени - сутки, пятидневку, неделю, декаду, половину месяца и составляется на основе данных оперативного учета. Сведения, содержащиеся в оперативной отчетности используются для оперативного контроля и управления процессами снабжения, производства и реализации продукции.
85)
Современное финансовое планирование направлено прежде всего на выработку гибкой стратегии и тактики хозяйствования предприятия, стремящегося упрочить свои конкурентные позиции в условиях быстро меняющейся рыночной конъюнктуры.
Использование нормативов в финансовой деятельности становиться делом самого предприятия, поэтому информация о нормативах переходит из бухгалтерской отчетности, как это было раньше, в область коммерческой тайны.
Анализ отклонений от планируемых предприятием показателей, основывающийся на бухгалтерской отчетности, приобретает характер внешнего анализа, то есть анализа проводимого за пределами предприятия на основе отчетных данных, которые содержат лишь весьма ограниченную информацию о деятельности предприятия.
Существует многообразная экономическая информация о деятельности предприятия и множество способов анализа этой деятельности. Финансовый анализ по данным финансовой отчетности называют классическим способом анализа.
Предприятие можно рассматривать как сложную многоуровневую систему. В качестве относительно самостоятельных функциональных подсистем предприятия традиционно выделяются:
технологическая;
производственная;
материально-техническая;
кадровая;
управления;
финансово-инвестиционная;
сбыта и реализации.
Результаты деятельности предприятия зависят от согласованной работы всех этих подсистем. Однако в условиях экономического спада особую роль играют не столько производственные мощности предприятия, представленные первыми четырьмя подсистемами. Как правило, производственные мощности предприятия загружены не полностью. Главными являются подсистемы управления, финансовая и маркетинговая подсистемы.
Рассматривая наиболее важные проблемы предприятий, целесообразно выделить функциональные проблемы:
ориентация на краткосрочные результаты деятельности, отсутствие стратегического подхода к деятельности фирмы;
отсутствие на фирмах комплексных средне- и долгосрочных планов;
недостаточное знание текущего и прогнозного состояния рынка, необходимость высоких затрат для ориентации на рынке, поиска платежеспособных покупателей и поставщиков недорогого сырья и материалов;
неготовность предприятия к изменениям спроса, появлению на рынке конкурентной продукции;
снижение квалификации персонала, старение основных фондов;
падение технологической дисциплины:
снижение трудовой мотивации работников, престижа рабочих и ИТР;
неэффективность использования имеющихся в распоряжении ресурсов;
преобладание личных интересов менеджеров, противостояние между руководством и коллективом.
Таким образом, одним из возможных основных путей комплексного, системного решения проблем развития предприятия является внедрение стратегического планирования в практику деятельности руководства фирмы. При этом стратегия предприятия включает семь направлений:
товарно-рыночная стратегия,
ресурсно-рыночная стратегия,
технологическая стратегия,
интеграционная стратегия,
финансово-инвестиционная стратегия,
социальная стратегия,
стратегия управления.
86)
Внешняя среда в стратегическом управлении рассматривается как совокупность двух относительно самостоятельных подсистем: макроокружения и непосредственного окружения.
Макроокружение создает общие условия среды нахождения организации. В большинстве случаев макроокружение не носит специфического характера по отношению к отдельно взятой организации. Однако степень влияния состояния макроокружения на различные организации различна. Это связано как с различиями в сферах деятельности организаций, так и с различиями во внутреннем потенциале организаций.
Изучение экономической компоненты макроокружения позволяет понять то. как формируются и распределяются ресурсы. Оно предполагает анализ таких характеристик, как величина валового национального продукта, темп инфляции, уровень безработицы, процентная ставка, производительность труда, нормы налогообложения, платежный баланс, норма накопления и т.п. При изучении экономической компоненты важно обращать внимание на такие факторы, как общий уровень экономического развития, добываемые природные ресурсы, климат, тип и уровень развитости конкурентных отношений, структура населения, уровень образованности рабочей силы и величина заработной платы.
Внутренняя среда организации - это та часть общей среды, которая находится в рамках организации. Она оказывает постоянное и самое непосредственное воздействие на функционирование организации. Внутренняя среда имеет несколько срезов, каждый из которых включает набор ключевых процессов и элементов организации, состояние которых в совокупности определяет тот потенциал и те возможности, которыми располагает организация. Кадровый срез внутренней среды охватывает такие процессы, как взаимодействие менеджеров и рабочих; найм, обучение и продвижение кадров; оценка результатов труда и стимулирование; создание и поддержание отношений между работниками и т.п. Организационный срез включает в себя: коммуникационные процессы; организационные структуры; нормы, правила, процедуры; распределение прав и ответственности; иерархию подчинения. В производственный срез входят изготовление продукта, снабжение и ведение складского хозяйства; обслуживание технологического парка; осуществление исследований и разработок. Маркетинговый срез внутренней среды организации охватывает все те процессы, которые связаны с реализацией продукции. Это стратегия продукта, стратегия ценообразования; стратегия продвижения продукта на рынке; выбор рынков сбыта и систем распределения. Финансовый срез включает в себя процессы, связанные с обеспечением эффективного использования и движения денежных средств в организации. В частности, это поддержание ликвидности и обеспечение прибыльности, создание инвестиционных возможностей и т.п.
Внутренняя среда как бы полностью пронизывается организационной культурой, которая так же, как вышеперечисленные срезы, должна подвергаться самому серьезному изучению в процессе анализа внутренней среды организации.
81)
Издержки обращения - это выраженные в денежной форме затраты живого и овеществленного труда по доведению товара от производителя к потребителю, преобразованию производственного ассортимента в торговый, организации процесса купли-продажи и потребления, удовлетворению спроса потребителей. Издержки обращения представляют собой общественно необходимые затраты труда, обеспечивающие выполнение торговлей своих функций и задач.
Издержки обращения учитываются на всех стадиях ценообразования, начиная от производства, когда в себестоимость продукции включаются расходы по сбыту, и заканчивая розничной продажей, когда в розничной цене отражаются издержки оптовой и розничной торговли.
Издержки обращения характеризуются суммой и уровнем. Их уровень в розничной торговле определяется в процентах к розничному товарообороту, в оптовой - в процентах к оптовому товарообороту с участием в расчетах, в общественном питании - в процентах к валовому товарообороту общественного питания. Уровень издержек обращения - важный качественный показатель торговой деятельности. По этому показателю судят, с одной стороны, о величине затрат в расчете на 1 р. (1000 р.) товарооборота, с другой - о доле торговых расходов в розничной цене, об эффективности использования материальных, трудовых и финансовых ресурсов.
Издержки обращения условно подразделяются на две группы: чистые и дополнительные. Чистые издержки - это затраты по организации процесса купли-продажи, содержанию административно-управленческого персонала, расходы на учет и отчетность. Дополнительные издержки обусловлены продолжением процесса производства в торговле (фасовка, упаковка), преобразованием производственного ассортимента в торговый.
Доля чистых издержек в оптовой торговле (по данным экспертов) составляет 10-12%, в розничной торговле продовольственными товарами - до 40, в розничной торговле непродовольственными товарами - около 50%. Соотношение между чистыми и дополнительными издержками не является постоянным. С развитием производства, увеличением доли фасованных товаров, улучшением транспортных связей, приближением промышленных предприятий к потребителю, совершенствованием материально-технической базы торговли, повышением качества торгового обслуживания, сокращением непроизводительных затрат доля дополнительных издержек в торговле будет падать.
Издержки обращения непосредственно связаны с функционированием основного и оборотного капитала. Материальные затраты, затраты на оплату труда, отчисления на социальные нужды - затраты собственного оборотного капитала; амортизация - собственного основного капитала; прочие затраты - собственного и заемного оборотного капитала, заемного основного капитала.
Все издержки можно разделить на две группы: явные и неявные. Явные издержки - это альтернативные издержки, связанные с использованием привлеченных материальных, финансовых и трудовых ресурсов, которые полностью отражаются в бухгалтерском учете. Их еще часто называют бухгалтерскими. В соответствии с действующим законодательством не все затраты, которые несет предприятие, включаются в бухгалтерские издержки. Часть затрат, осуществляемых предприятием, производится за счет прибыли. Бухгалтерские издержки - явные затраты, относимые, согласно законодательству, на издержкоемкость реализации продукции.
1. К материальным явным затратам относятся: стоимость товаров, сырья, материалов, полуфабрикатов, покупных материалов, используемых для упаковки, хранения, обеспечения нормального торгово-технологического процесса; стоимость работ и услуг, оказываемых другими предприятиями данному предприятию, топлива всех видов и др.
2. К затратам на оплату труда относятся выплаты заработной платы за фактически выполненную работу, стоимость товаров, выдаваемых в порядке натуральной оплаты, различного рода премии, надбавки к заработной плате, оплата отпусков и т. д.
3. Отчисления на социальные нужды и другие отчисления - отчисления в фонд социальной защиты населения, фонд содействия занятости населения и др., составляющие сейчас единый социальный налог;
4. Амортизация основных фондов - процесс переноса стоимости основного капитала по мере износа на реализуемую с его помощью продукцию и использование этой стоимости в последующем для приобретения, возобновления выбывших основных фондов.
5. К прочим затратам относятся разного рода платежи за использование собственных и заемных оборотных средств (процент за пользование банковским кредитом), заемных основных средств (арендная плата, другие отчисления и налоги; относимые на издержки обращения).
Неявные издержки - альтернативные издержки, связанные с использованием ресурсов, принадлежащих самому предприятию. К неявным издержкам можно отнести те платежи, которые предприятие могло бы получить при более выгодном использовании принадлежащих ему ресурсов (издержки упущенных возможностей), нормальную прибыль, которая удерживает предпринимателя в выбранной им отрасли деятельности.
Совокупная сумма явных (бухгалтерских) и неявных издержек представляет собой экономические издержки:
ЭИ = БИ + ЯИ + НИ,
где ЭИ - экономические издержки; БИ - бухгалтерские издержки (явные), отнесенные на соответствующие статьи издержек обращения; ЯИ - явные издержки, оплачиваемые за счет чистой прибыли предприятия; НИ - неявные издержки.
Для более глубокого познания сущности издержек и обеспечения возможности управления ими разработана система классификации затрат, т. е. их группировка по какому-либо предварительно разработанному или принятому признаку. Классификация позволяет непрерывно контролировать и анализировать издержки обращения по их разновидностям, следить за их динамикой, выявлять изменения, тенденции с целью дальнейшего управления ими. Единая классификация издержек обращения дает возможность сопоставлять их не только с затратами внутри торгового предприятия, но и с затратами по другим магазинам. Можно тем самым сравнить качество управления в разных магазинах и в разных отделах.
В управленческом учете в развитых странах используются следующие варианты классификации затрат: по экономическим элементам затрат;
по статьям себестоимости (статьи калькуляции издержек);
по отношению к технологическому (торговому) процессу - основные, накладные;
по составу (одноэлементные, комплексные);
по способу отнесения на себестоимость товара (издержкоемкость) - прямые и косвенные;
по роли в торговом процессе - производственные, непроизводственные;
по целесообразности расходования (производительные, непроизводительные - и те и другие являются общественно необходимыми).
по возможности охвата планом - планируемые, непланируемые;
по отношению к объему товарооборота (продаж) - переменные, постоянные;
по периодичности возникновения - текущие, единовременные, декадные, посменные, ежедневные;
по включению в калькуляцию - нейтральные (некалькулируемые), калькулируемые, дополнительные;
по временной форме - фактические, плановые.
Затраты могут подразделяться на следующие группы:
- Затраты на капитал;
- Затраты на услуги третьих фирм;
- Затраты на налоги;
- Затраты на использование услуг третьих лиц;
- Принудительные отчисления;
- Затраты на электроэнергию, коммунальные услуги, телефон;
- Косвенные налоги, отчисления и др. в различные фонды, связанные с решением государственных социальных задач;
- Расходы на железнодорожные, водные, воздушные, автомобильные и гужевые перевозки;
- Расходы на оплату труда;
- Расходы на аренду и содержание зданий, сооружений, помещений и инвентаря;
- Амортизация основных средств;
- Отчисления и затраты на ремонт основных средств;
- Износ санитарной одежды, столового белья, столовой посуды и приборов;
- Расходы на топливо, газ, электроэнергию для производственных нужд;
- Расходы на хранение, подработку, подсортировку и упаковку товаров;
- Расходы на торговую рекламу;
- Проценты за пользование кредитом и займами;
- Потери товаров и продуктов при перевозке, хранении и реализации;
- Расходы на тару;
- Отчисления на социальные нужды.
- Налоги, отчисления и сборы, включаемые в издержки обращения;
- Прочие расходы.
В зарубежной практике, в частности в розничной торговле США, применяют два вида классификаций: естественную и функциональную.
В основу естественной классификации положена сущность издержек независимо от того, для осуществления какой функции были произведены эти затраты.
Функциональная классификация построена по принципу отнесения затрат на конкретные задачи, решаемые торговым предприятием.
Классификация по отраслям хозяйственной деятельности предусматривает учет и планирование издержек по розничной торговле; оптовой торговле; общественному (массовому) питанию; по завозу, длительному хранению и оптовой реализации картофеля, овощей, фруктов (в рублях на тонну продукции); издержки по заготовке сельскохозяйственной продукции (по растениеводству в рублях, на тонну заготовленной продукции; по животноводству - в процентах к закупочной стоимости; в потребительской кооперации - в процентах к объему заготовленной продукции).
Структура издержек обращения находится в тесной зависимости от объемов деятельности, ассортиментной структуры товарооборота, финансового положения предприятия, его месторасположения, формы собственности, доли арендованных основных фондов, эффективности их использования, взаимоотношений с контрагентами, уровня государственного регулирования, состояния экономики страны в целом, численности торговых работников, форм оплаты их труда и других факторов. Например, у торговых предприятий, работающих в условиях аренды и размещающихся в арендованных помещениях, на конец 2002 г. сложилась следующая структура издержек: около 60 % общей суммы всех затрат занимают расходы по уплате за кредит и арендная плата; на другие статьи (оплата труда работников, расходы на содержание зданий, помещений, инвентаря и амортизацию основных фондов; расходы на рекламу, на подсортировку, подработку и упаковку и т. д.) приходится меньше половины.
88)
Информационно-справочные системы
База изъятых ЛС
Обновляющийся список фальсифицированных ЛС, с указанием лаборатории, забраковавшей препарат и номера письма;
Информация о показателях, по которым забракован препарат;
Удобная система поиска по названию, серии, производителю и дате письма;
Автоматическое обновление базы;
Возможность пополнения базы вручную;
Печать всего списка ЛС или выборочно;
Связь базы с АИС "Склад" и проверка на фальсификаты ЛС: на этапе прихода, по приходным накладным за период, текущих остатков на складе;
Реестр цен ЛС
Список зарегистрированных цен на ЛС;
Информация о регистрации: дата и номер;
Удобная система поиска по торговому и названию, производителю и МНН;
Расчет максимально возможной оптовой цены и цены реализации;
Печать всего списка ЛС или выборочно;
Автоматическое проставление меток "ЖНВЛС" из базы "Реестр цен" в справочнике товаров АИС "Склад".
"Юнико-РЛС"
Модуль "Юнико-РЛС" интегрирован в ПК "Юнико-Аптека" что позволяет на первом столе и в бэк-офисе предприятия максимально сократить время на получение полной информации о лекарственном средстве и другом товаре, предоставляя быстрый доступ к описанию, информации о действующем веществе, аналогам, производителям, показаниям к применению, условиям хранения и срокам годности. Поиск товара производится по штрихкоду и по торговому или международному наименованиям.
При вводе нового товара достаточно считать его штрихкод, чтобы автоматически сформировать торговое наименование и заполнить основные характеристики товара: МНН, фармгруппу, производителя и др.
"Юнико-Терминал"
Программно-аппаратный комплекс "Юнико-Терминал" устанавливается в торговом зале аптеки. Комплекс "Юнико-Терминал", интегрированный с ПК "Юнико-Аптека" и модулем "Юнико-РЛС" позволяет перейти на качественно-новый уровень сервиса для посетителей аптеки:
клиент может самостоятельно выбрать необходимые ему товары по подходящей цене,
получить по любому медикаменту исчерпывающуюся информацию (имеющееся в аптеке количество, цену, описание, информацию о действующем веществе, аналогам, производителям, показаниям к применению, условиям хранения и срокам годности),
проверить лекарственные средства на фальсифицированные или забракованные серии,
получить информацию о предельных ценах на ЖНВЛС,
сформировать заказ и получить его готовым на кассе, сохранив конфиденциальность покупки.
Программно-аппаратный комплекс обладает простым, интуитивно-понятным интерфейсом, вызывает интерес у посетителей, обеспечивая увеличение продаж.
89)
Фармацевтический маркетинг (реклама фармацевтических препаратов)- вид человеческой деятельности, направленной на изучение нужд конкретного человека в фармацевтической помощи и удовлетворение его потребностей посредством обмена. Рынок лекарственных средств - это комплекс различных организаций, взаимодействующих между собой с целью получения прибыли от продажи потребителю специфического товара - лекарственного средства. Он характеризуется такими параметрами как емкость, структура, ценовая доступность, наличием законодательной базы, регулирующей взаимодействие участников рынка. Определяющим спрос являются - заболеваемость, медико-демографические, социально-экономические и климатические факторы. Цель фармацевтического маркетинга (реклама фармацевтических препаратов) - оптимизация рынка фармацевтической помощи, под которой понимается анализ связи между нуждой, потребностью, спросом и предложением, а также учет влияний всех внутренних факторов системы лекарственного обеспечения. Продуктом при рекламе фармацевтических препаратов являются лекарственные средства в различных лекарственных формах, медицинские инструменты, перевязочные материалы, и др., использование которых зависит от заболевания больного и от квалификации врача, формирующего спрос.
Реклама фармацевтических препаратов - деятельность по распространению информации о лекарственных средствах и изделиях медицинского назначения. Цель рекламы фармацевтических препаратов и информации о фармацевтической продукции не отличается от рекламы любого другого продукта - добиться того, чтобы человек приобрел рекламируемый продукт. Но она обладает некоторыми особенностями, это объясняется спецификой объектов, связанных с медициной и здоровьем, что заставляет рассматривать влияние рекламы фармацевтических препаратов на людей не только с точки зрения коммерции, но и через призму общественной и личной безопасности граждан. Основное отличие состоит в ограничениях размещения рекламы фармацевтических препаратов в соответствующих печатных изданиях, а также в наличии регламентирующих правительственных документов на международном и государственном уровне. Реклама фармацевтических препаратов ограничена. Этические нормы фармацевтического рынка запрещают прямую связь производителя и пациента. Большинство рекламных средств, таких как, телевидение, радио, местные газеты не используются для продвижения препаратов, отпускаемых по рецепту врача. В ряде стран есть правовые ограничения на рекламу всех видов лекарственных средств.
Основной задачей в рекламе фармацевтических препаратов является достижение максимально большой аудитории по минимально низкой цене. Это возможно при использовании многопрофильных средств массовой информации для рекламы фармацевтических препаратов, отпускаемых без рецепта врача, или узко специализированные журналы для рекламы лекарственных препаратов, отпускаемых по рецепту врача.
В капиталистическом мире существуют методы контроля эффективности рекламы фармацевтических препаратов: метод Россера, имитационное рыночное тестирование, отзыв с помощью, отзыв без помощи, метод Гэллапа-Робинсона, Старча, "тайников" и вспомогательные методы.
Систему управления информацией и рекламой фармацевтических препаратов можно представить как сложный комплекс элементов, участников, процессов и приемов по определению целей и задач рекламы, ее организации, контролю и информационному обеспечению. Современная реклама фармацевтических препаратов - глубоко продуманный и научно обоснованный процесс. В нем участвуют рекламисты, маркетологи, психологи и социологи. При внедрении нового препарата идет сбор информации о препаратах-аналогах, конкурентах и потребителях, идет доказательный показ преимуществ предлагаемого нового препарата. Рекламный процесс предполагает определенные расходы. Расходы на рекламу представляют собой расходы аптечного предприятия по целенаправленному информационному воздействию на потребителя (пациента) для продвижения аптечных товаров (работ, услуг) на рынках сбыта.
В западных странах проводятся обширные маркетинговые рекламные исследования и владельцы фармацевтических фирм еще с середины 50-х годов вкладывают значительные средства в рекламу и эти расходы неуклонно из года в год растут. Учитывая то, что реклама лекарственных средств сосредотачивается на стыке медицины, экономики, и психологии они не меняют рекламу средств от головной боли - 20 лет, предметов личной гигиены – 25 лет, аспирина - 31 год.
В отечественной рекламе основной упор делается в основном на эстетику ("красивый тектст") без выделения конкретного качества препарата и его эффективности. В завоевании и удержании потребителя немаловажную роль играют упаковка, товарный знак, рекламное обращение. Интенсивно надо налаживать связи через рекламное агентство, где взаимодействуют производитель, дистрибьютор и продавец. Самое важное в рекламе – это разумное сочетание самого текста рекламы и его стилистического оформления.
Важно не только выйти на рынок с новым препаратом, надо содействовать продаже и сбыту путем проведения пресконференций, семинаров, выставок и т.д. Это помогает производителю и продавцу "вписаться" в среду общественности и помогает построить деловые отношения с прессой, лечебно-профилактическими учреждениями и органами управления. Без тщательно продуманной рекламной кампании торговать лекарствами не просто и на отечественном рынке.
При участии Фармакопейной конвенции США на базе территориальных центров информации о лекарственных средствах создается Всероссийская информационная сеть по лекарственным средствам (ВИСЛС). Она должна обеспечить доступность информации, исключить дублирование, предусмотреть возможность обмена информацией, особенно в области фармакотерапии и побочных действий лекарственных средств между центрами.
В сложившейся децентрализованной системе лекарственного обеспечения, в условиях недофинансирования бюджета здравоохранения всех уровней, стихийно формирующегося фармацевтического рынка встал вопрос рационального использования лекарственных средств. Это возможно только при условии оперативного информирования всех звеньев лекарственного обеспечения.
87)
Информация (от лат. informatio — осведомление, разъяснение, изложение) — в широком смысле абстрактное понятие, имеющее множество значений, в зависимости от контекста. В узком смысле этого слова — сведения (сообщения, данные) независимо от формы их представления. В настоящее время не существует единого определения термина информация. С точки зрения различных областей знания, данное понятие описывается своим специфическим набором признаков. Информация — совокупность данных, зафиксированных на материальном носителе, сохранённых и распространённых во времени и пространстве. == Понятие информации,классификация и свойства ==В литературе можно найти достаточно много определений термина «информация», отражающих различные подходы к толкованию этого понятия. В «Федеральный закон Российской Федерации от 27 июля 2006 г. N 149-ФЗ Об информации, информационных технологиях и о защите информации. «информация — сведения (сообщения, данные) независимо от формы их представления». Толковый словарь русского языка Ожегова приводит 2 определения слова «информация»:
Сведения об окружающем мире и протекающих в нем процессах, воспринимаемые человеком или специальным устройством.
Информация и ее свойства являются объектом исследования целого ряда научных дисциплин, таких как теория информации (математическая теория систем передачи информации), кибернетика (наука о связи и управлении в машинах и животных, а также в обществе и человеческих существах), семиотика (наука о знаках и знаковых системах), теория массовой коммуникации (исследование средств мас-совой информации и их влияния на общество), информатика (изучение процессов сбора, преобразования, хранения, защиты, поиска и передачи всех видов информации и средств их автоматизированной обработки), соционика (теория информационного метаболизма индивидуальной и социальной психики), информодинамика (наука об открытых информационных системах), информациология (наука о получении, сохранении и передаче информации для различных множеств объектов) и т. д.
В информатике наиболее часто используется следующее определение этого термина: Информация — это осознанные сведения об окружающем мире, которые являются объектом хранения, преобразования, передачи и использования. Сведения — это знания, выраженные в сигналах, сообщениях, известиях, уведомлениях и т. д. Каждого человека в мире окружает море информации различных видов.
Информация содержится везде. Дерево содержит собственную генетическую информацию, и только благодаря этой нформации от семечка берёзы вырастает только берёза. Для деревьев источником информации является воздух, именно по уровню состояния воздуха дерево может определить время распускания почек. Перелетные птицы знают свой маршрут перелёта, и каждая стая идёт только своим заданным в генах маршрутом.
Стремление зафиксировать, сохранить надолго свое восприятие информации было всегда свойственно человеку. Мозг человека хранит множество информации, и использует для хранения ее свои способы, основа которых — двоичный код, как и у компьютеров. Человек всегда стремился иметь возможность поделиться своей информацией с другими людьми и найти надежные средства для ее передачи и долговременного хранения. Для этого в настоящее время изобретено множество способов хранения информации на внешних (относительно мозга человека) носителях и ее передачи на огромные расстояния.
Основные виды информации по ее форме представления, способам ее кодирования и хранения, что имеет наибольшее значение для информатики, это:
графическая или изобразительная — первый вид, для которого был реализован способ хранения информации об окружающем мире в виде наскальных рисунков, а позднее в виде картин, фотографий, схем, чертежей на бумаге, холсте, мраморе и др. материалах, изображающих картины реального мира;
звуковая — мир вокруг нас полон звуков и задача их хранения и тиражирования была решена с изобретение звукозаписывающих устройств в 1877 г. ; ее разновидностью является музыкальная информация — для этого вида был изобретен способ кодирования с использованием специальных символов, что делает возможным хранение ее аналогично графической информации;
текстовая — способ кодирования речи человека специальными символами — буквами, причем разные народы имеют разные языки и используют различные наборы букв для отображения речи; особенно большое значение этот способ приобрел после изобретения бумаги и книгопечатания;
числовая — количественная мера объектов и их свойств в окружающем мире; особенно большое значение приобрела с развитием торговли, экономики и денежного обмена; аналогично текстовой информации для ее отображения используется метод кодирования специальными символами — цифрами, причем системы кодирования (счисления) могут быть разными;
видеоинформация — способ сохранения «живых» картин окружающего мира, появившийся с изобретением кино.
Существуют также виды информации, для которых до сих пор не изобретено способов их кодирования и хранения — это тактильная информация, передаваемая ощущениями, органолептическая, передаваемая запахами и вкусами и др.
Для передачи информации на большие расстояния первоначально использовались кодированные световые сигналы, с изобретением электричества — передача закодированного определенным образом сигнала по проводам, позднее — с использованием радиоволн.
57) Анализ уровня среднереализационных цен
Среднереализационная цена единицы продукции рассчитывается путем деления выручки от реализации соответствующего изделия на объем продаж. На изменение ее уровня оказывают влияние следующие факторы: качество реализуемой продукции, рынки сбыта, конъюнктура рынка, инфляционные процессы.
Качество товарной продукции – один из основных факторов, от которого зависит уровень средней цены реализации. За более высокое качество продукции устанавливаются более высокие цены и наоборот.
Изменение среднего уровня цены изделия за счет его качества (DЦкач) можно определить следующим образом:
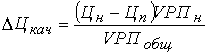
где Цн и Цп – соответственно цена изделия нового и прежнего качества; VРПн – объем реализации продукции нового качества; VРПобщ – общий объем продаж i-го вида за отчетный период.
Для этого отклонение фактического удельного веса от планового по каждому сорту умножаем на плановую цену единицы продукции соответствующего сорта, результаты суммируем и делим на 100:
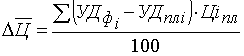
Выполнение плана по прибыли в значительной степени зависит от финансовых результатов деятельности, не связанных с реализацией продукции. Это финансовые результаты, полученные от операционных, внереализационных операций и чрезвычайных обстоятельств.
Анализ сводится в основном к изучению динамики и причин полученных убытков и прибыли по каждому конкретному случаю. Убытки от выплаты штрафов возникают в связи с нарушением отдельными службами договоров с другими предприятиями, организациями и учреждениями. При анализе устанавливаются причины невыполненных обязательств, принимаются меры для предотвращения допущенных ошибок.
Изменение суммы полученных штрафов может произойти не только в результате нарушения договорных обязательств поставщиками и подрядчиками, но и по причине ослабления финансового контроля в отношении их. Поэтому при анализе данного показателя следует проверить, во всех ли случаях нарушения договорных обязательств были предъявлены поставщикам соответствующие санкции.
Уровень рентабельности производственной деятельности (окупаемость затрат), исчисленный в целом по предприятию (R), зависит от трех основных факторов первого порядка: изменения структуры реализованной продукции, ее себестоимости и средних цен реализации.
Факторная модель этого показателя имеет вид:
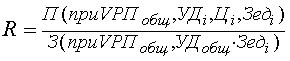
Факторный анализ рентабельности продаж отдельных видов продукции зависит от среднего уровня цены и себестоимости изделия:
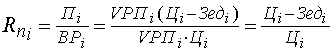
Среднегодовая сумма основного и оборотного капитала ( ) зависит от объема продаж и скорости оборота капитала (коэффициента оборачиваемости Коб), который определяется отношением суммы оборота к среднегодовой сумме основного и оборотного капитала.
В зарубежных странах для обеспечения системного подхода при изучении факторов изменения прибыли и прогнозирования ее величины используют маржинальный анализ, в основе которого лежит маржинальный доход.
Маржинальный доход (МД) – это прибыль в сумме с постоянными затратами (А).
МД=П+А,
откуда
П=МД-А.
Очень часто при определении суммы прибыли вместо маржинального дохода используется выручка (РП) и удельный вес маржинального дохода в ней (Ду).
Поскольку
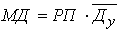
то
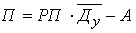
Данная формула успешно применяется тогда, когда необходимо проанализировать прибыль от реализации нескольких видов продукции.
При анализе прибыли от реализации одного вида продукции можно применять модифицированную формулу определения прибыли, если известно количество проданной продукции и ставка маржинального дохода (Дс) в цене за единицу продукции:
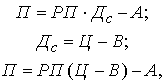
где В - переменные затраты за единицу продукции.
59) Цена, назначенная продавцом, так или иначе отразится на уровне спроса на товар. Эта взаимосвязь объясняется двумя экономическими принципами (законом спроса и ценовой эластичностью спроса) и сегментацией рынка.
Закон спроса гласит, что чем выше цена, тем меньше число тех, кто согласится купить данный товар, и наоборот, чем ниже цена, тем больше будет число покупателей и количество приобретаемого товара. Таким образом, спрос и цена находятся в обратно пропорциональной зависимости. Однако при повышении цен на престижные товары часто наблюдается увеличение спроса, так как потребители могут посчитать более высокую цену показателем более высокого качества. При слишком высокой цене спрос на престижные товары уменьшается. Под влиянием цен