Внешний российский долг: структура и динамика
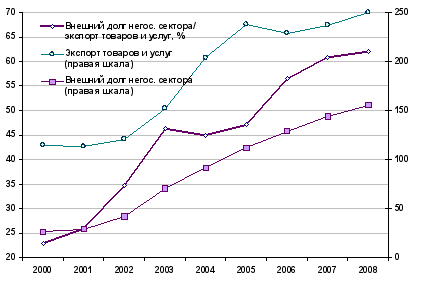
** Чистый приток зарубежных ссуд и займов существенно сократится (к 2008 г. – приблизительно вдвое). Причины:
•приближение объема внешнего негосударственного долга к критическому, с точки зрения внешней ликвидности, порогу;
•рост процентных ставок на внешних рынках;
•снижение номинального курса рубля, повышающее стоимость внешних займов
На графике, отражающем прогноз отношения негосударственного внешнего долга к экспорту товаров и услуг, показана стабилизация этого отношения в 2007-2008 году около "порогового" уровня 60% (строго в соответствии с графиком, 2007 год - 61%, 2008 год - 62%). Различие всего в 1 проц. пункт между прогнозными показателями 2007 и 2008 годов следует интерпретировать не как рост, а как стабилизацию. Это очевидно, если посмотреть на прогнозируемую динамику предшествующего периода: 2005-2006 гг. - повышение показателя на 9 проц. пунктов, 2006-2007 гг. - на 4 проц. пункта.
«В странах с развивающимися рынками, столкнувшихся с кризисом внешней задолженности негосударственного сектора, ее уровень в предкризисный период превышал 60% от экспорта товаров и услуг. За последние годы Россия существенно приблизилась к пороговому уровню внешней задолженности, - сообщается в докладе ЦМАКП. По данным Центра, отношение негосударственного внешнего долга к экспорту товаров и услуг за последнее время в целом увеличивалось. В 2004 году оно составило 45%. Расчеты ЦМАКП предрекают: в 2006 году этот показатель достигнет 56%, а в 2007 перевалит за 60% и продолжит расти».
В апреле 2005 года в газете «Бизнес» в статье «России осталось три года до дефолта» (№ 67 от 15.04.05) отмечено, что в 2008 году российскую экономику опять ждет дефолт, что следовало из материалов Центра макроэкономического анализа и краткосрочного прогнозирования (ЦМАКП) – «Прогноза платежного баланса России на 2005-2008 годы». Предсказания были основаны на математических расчетах, которые строятся на основе разработанных Минэкономразвития среднесрочных сценариев развития экономики".
Очевидно, что пороговый уровень долговой нагрузки нельзя определить с точностью до одного-двух процентных пунктов, причем одинаковым для всех стран с развивающимися рынками.
Понятно, что речь идет о приблизительном "пороговом" уровне. Соответственно, вывод о том, что при уровне 60% дефолта не будет, а при 62% - будет обязательно, является "спорным".
Тем не менее за период с 2001 по 2005гг. корпоративный долг России вырос почти втрое - с 37 до 120 миллиардов долларов, а в 2005 году превысил 120 млрд. долларов. Причем, по мнению независимых экспертов, львиная доля прироста – свыше 60% ложится на сырьевые компании - "Газпром" и "нефтянку".
Таблица 12
Замещения государственных внешних заимствований России корпоративными заимствованиями и их соотношение
(млрд. долларов США)
|
1998 |
1999 |
2000 |
2001 |
2002 |
2003 |
2004 |
2005 |
|
|
Государственный долг |
159,9 |
149,3 |
132,9 |
113,5 |
104,9 |
106,0 |
106,0 |
100,4 |
|
Корпоративный долг |
29,3 |
29,3 |
31,2 |
37,6 |
47,2 |
80,0 |
109,1 |
120,7 |
|
Всего |
189,2 |
178,6 |
164,1 |
151,1 |
152,1 |
186 |
215,1 |
221,1 |
Источник: материалы проекта закона «О федеральном бюджете на 2006 год»
«Газпром» с объявил о "национально значимых проектах", из которых самым значимым (по объему вложенных средств) оказалась покупка нефтяной компании "Сибнефть" - более 13 миллиардов долларов.
Средства на осуществление столь масштабного проекта «Газпром» взял в форме кредита у группы западных банков: "Дрезднер банк", "Ситигруп", "Креди Сюисс Ферст Бостон", "Голдман Сакс" и "Морган Стэнли".
Условия предоставления кредита держатся в секрете – коммерческая тайна…
Незадолго до этого было объявлено о строительстве Северо-Европейского газопровода. И опять – синдицированный кредит почти на 6 миллиардов долларов. Опять же у иностранных банков – на строительство "трубы века". И опять условия остаются «закрытыми».
Кроме того, имеются еще проекты в Иране. И в Китае. И все на миллиарды и десятки миллиардов долларов.
Получается, что, когда правительство говорит о досрочном погашении некоторой части внешнего и о небывалой экономии на процентах, государственная же компания делает новые долги – на куда как большие суммы.
Казалось бы – если эти проекты такие выгодные, так и кредитовать их государственными деньгами. Стабфонд позволяет, с другой стороны, во всем мире так и делают, средства, полученные от сверхприбылей компаний, направляют на развитие.
Причина в – «цене» заимствований – западный кредит дешевле отечественного.
А при нынешних сверхвысоких ценах на энергоносители да при укрепляющемся по отношению к доллару рубле брать взаймы дело выгодное – реальная ставка по кредиту какое-то время может быть даже отрицательной. Но! Вот именно – какое-то время при нынешних условиях. А если (и когда) они изменятся? Проблема корпоративного внешнего долга может в ближайшее время обостриться.
Вспомним – кризис в Юго-Восточной Азии начался с Индонезии, у которой была точно такая же ситуация. А именно – небольшой госдолг при гигантском корпоративном. И как только несколько крупных компаний не смогли расплатиться по долгам, начался мировой "эффект домино", докатившийся до нас в августе 98-го.
В случае падения цен на энергоносители и совпадении этого момента с пиком выплат по корпоративным долгам. Итог – массовое банкротство российских компаний, начиная с "Газпрома". В таком случае кредиторы могут требовать погашение обязательств имуществом.
Глава 3. Глава 3. Проблемы совершенствования управления общим объемом внешних заимствований и внешнего российского долга стр.40
Проблема государственного и общей величины внешнего долга, включая корпоративный, является одной из основных проблем российской экономики, оказывающей непосредственное влияние как на темпы экономического роста страны в целом, так и на направления финансовой и бюджетной политики.
Объем государственного долга Российской Федерации в настоящее время составляет около 40% ВВП, что является высоким показателем, учитывая зависимость экономики страны от мировой конъюнктуры цен на энергоносители.
Соотношение расходов на обслуживание государственного долга к доходам федерального бюджета у Российской Федерации является высоким по сравнению со странами с сопоставимым уровнем экономического развития.
В этой связи ситуация в области государственного долга будет находить отражение в финансовой и фискальной политике государства в ближайшем будущем, а также в возможностях страны по привлечению средств на международном рынке в целях финансирования расходов бюджета, в том числе по обслуживанию и погашению государственного долга. Текущая ситуация в области государственных заимствований характеризуется проведением достаточно взвешенной политики в области внешних и внутренних заимствований, а также переходом к применению методов активного управления долгом с целью сокращения расходов на его обслуживание (Приложение №1 и 2).
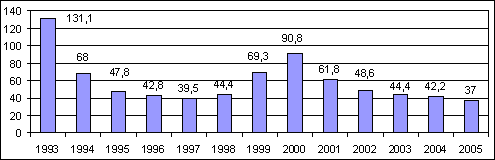
По состоянию на 1 января 2005 года государственный внешний долг Российской Федерации составляет 3014,7 млрд. рублей (16,1 % ВВП, по сравнению с 89,5% на начало 2000 года.)
Рис. 3
Доля внешнего долга России в ВВП
Источники:
Центробанк
РФ, Бюро экономического
анализа, МВФ.
Все
данные на 1 января
соответствующего
года; последний
показатель
рис. 1 — по состоянию
на 1 июля 2005 года.
В период 2004-2005 гг. объем погашений внешнего государственного долга составил более 20 млрд. долларов. Начиная с этого года правительство планирует менять внешний долг на внутренний. Одновременно с расширение эмиссии рублевых долговых бумаг правительство добивается досрочного погашения своих долгов перед Парижским клубом кредиторов. Формально такая политика мотивируется дороговизной обслуживания внешнего долга. Однако при значительно снизившейся в последние годы доходности рублевых облигаций стоимость обслуживания внутреннего долга остается вполне сопоставимой с внешним долгом. Реальный мотив проводимой политики замены долга является желание МинФина чувствовать себя более комфортно. Быть должником российских кредиторов, значительная часть которых представлена госбанками и государственным Пенсионным фондом, значительно приятнее и спокойнее, чем иметь дело с привередливыми иностранцами. Нынешний курс доллара автоматически удешевляет российский внешний долг. Скорее всего можно было бы опасаться падения нефтяных цен и соответственно притока валюты в страну. Можно, если забыть о том, что валютные резервы Центрального банка России уже превысили государственный внешний долг. Более того, главный банк страны уже пару лет ломает голову над тем, как хотя бы удержать стабильный курс рубля к доллару, неудержимо растущий как раз под влиянием притока нефтедолларов в страну.
Досрочные выплаты по внешнему долгу и стабильное экономическое положение России позволили вернуть доверие международных кредиторов и повысить кредитный рейтинг страны. Возобновилось кредитование негосударственного сектора экономики. В настоящее время сумма негосударственных заимствований составляет примерно 110 млрд. долларов, и эта цифра по оценке специалистов будет расти. В 2006 году доля корпоративных заимствований может составить 50% государственного внешнего долга. Причиной тому является отсутствие на внутреннем денежном рынке страны необходимых ресурсов.
Еще одним труднорешаемым моментом в отношении внешнего долга является взаимозачет долговых обязательств России и иностранных государств. В июле этого года в Лондоне состоялась встреча министров финансов стран «большой восьмерки», где обсуждался вопрос списания долгов развивающимся странам. Долги беднейших стран мира России по кредитам составляют 2,2 млрд. долларов. В начале этого года Россия приняла решение о списании 9,5 млрд. из 13 млрд. долларов Сирии.
Огромной остается сумма задолженности иностранных государств по кредитам, предоставленным Правительством бывшего СССР и Правительством РФ, многие эти долги можно отнести к серии невозвратных. (см. Приложение №3 и №4).
Основные направления совершенствования управления внешним долгом
Под управлением внешним долгом понимается совокупность действий государства, связанных с изучением конъюнктуры на рынке ссудных капиталов, выпуском новых займов и выработкой условий выпусков, с выплатой процентов по ранее выпущенным займам, проведением конверсии и консолидации займов, определением курса облигаций на денежном рынке, проведением мероприятий по определению ставок процентов по государственному кредиту. К управлению внешним долгом относятся мероприятия государства по погашению ранее выпущенных займов, срок действия которых истек.
Управление государственным внешним долгом в последние годы оказалось в центре отечественной экономической дискуссии. Причиной этого явился стремительный рост абсолютных и относительных размеров внешнего долга в течение двух десятилетий. Увеличение долгового бремени стало результатом проведения последними советскими и первыми российскими правительствами ошибочной экономической политики, в том числе политики внешних заимствований, распада СССР, принятия Россией на себя его финансовых обязательств. Относительная тяжесть долга возросла также в результате значительного снижения реального курса рубля в 1991-1992 гг. и в 1998г.
Увеличение внешнего долга сопровождалось взрывным ростом платежей по его обслуживанию и погашению, неспособность осуществлять которые дважды за последнее десятилетие приводила к национальным дефолтам – в декабре 1991г. и в августе 1998г. Ряд соглашений о реструктуризации долговых платежей коммерческими (в декабре 1991г., июле 1993г., ноябре 1995г., ноябре 1995г., ноябре 1998г., феврале 2000г.) и официальными (в апреле 1993г., июне 1994г., июне 1995г., апреле 1996г., августе 1999г.) кредиторами позволил уменьшить долговую нагрузку на экономику страны, приходившуюся на период 1992 – 2000 гг.
Одними из наиболее существенных недостатков формирующейся в России системы управления государственным долгом является то, что упомянутая система:
недостаточно обеспечивает осуществление централизованной и долгосрочной политики в области управления государственным долгом и государственных заимствований;
не полностью обеспечивает предупреждение возможных финансовых и долговых кризисов, а также принятие оперативных мер по их преодолению;
носит фрагментарный и в ряде случаев противоречивый характер.
В действующей системе управления долгом отсутствуют:
- детализированный учет долговых обязательств.
В настоящее время учет долговых обязательств в значительной степени разобщен, а единая база данных государственных долговых обязательств отсутствует. Учет государственных долговых обязательств ведется различными банками-агентами (Банк России - внутренний долг, Внешэкономбанк СССР - внешний долг в части облигационных займов и долга официальных кредиторов и других категорий долга), а также различными департаментами Министерства финансов Российской Федерации.
Методология учета долговых обязательств в значительной степени отличается в зависимости от органа и подразделения Минфина России, осуществляющего учет.
Кроме того, методология учета в ряде случаев отличается не только по категориям долга, но и по видам долговых обязательств, что еще больше затрудняет определение точного размера долга и перспективное планирование бюджета в части, обслуживания и погашения государственного долга и привлечения заимствовать. Отсутствие единой методологии учета государственного долга, а также единой интегрированной базы данных по видам долговых обязательств ухудшает возможности по формированию и реализации обоснованной долговой стратегии, а также бюджетной политики в целом.
- единая система анализа и оценки рисков, связанных со структурой государственного долга.
В настоящее время размеры погашения и обслуживания долга в значительной степени зависят от материализации рисков, связанных со структурой государственного долга.
В связи с тем, что учет доходов федерального бюджета осуществляется в рублях, а платежи по внешнему долгу производятся в иностранной валюте, государство несет значительные риски, в форме возможного резкого изменения валютного курса рубля.
Одновременно рост валютного курса рубля приводит к ситуации, когда внутренние заимствования будут менее выгодными для бюджета, чем внешние заимствования на аналогичные сроки с учетом фактора валютного риска (и наоборот, в случае падения валютного курса рубля).
Кроме того, часть заимствований, составляющих государственный долг Российской Федерации, имеет плавающие процентные ставки, что приводит к возникновению риска увеличения бюджетных расходов на обслуживание долга в связи с колебаниями процентных ставок на международных рынках.
Таким образом, развитие системы анализа рисков, связанных с управлением государственным долгом и осуществлением заимствований является основополагающим элементом системы активного управления государственным долгом и осуществления экономически и финансово обоснованной политики в области управления долгом.
- координация долговой политики государства с политикой в области управления золотовалютными резервами и процентной политикой Банка России.
Политика в области управления государственным долгом непосредственно влияет на денежно-кредитную политику и, в частности, на курс рубля, денежную массу, уровень золотовалютных резервов. Одновременно, денежно-кредитная (в том числе процентная) политика Банка России оказывает непосредственное влияние на стоимость, состояние и рынок внутренних заимствований, а размер золотовалютных резервов на способность страны погашать и обслуживать внешний долг, что, в конечном счете, влияет на кредитный рейтинг России и стоимость внешних заимствований.
В настоящее время упомянутая координация осуществляется на стадии согласования бюджетной и денежно-кредитной политики Правительства Российской Федерации и Банка России на соответствующий год. При этом механизм координации среднесрочной бюджетной и долговой политики и денежно-кредитной политики не определен.
С учетом изложенного, становится ясна необходимость четкого формулирования сферы обязанностей, процедур и механизмов взаимодействия и координации бюджетной и долговой политики, функций и сопряженной с ними ответственности, а также обмена информацией между государственными органами, вовлеченными в процесс формирования бюджетной и денежно-кредитной политики, а также в процесс управления долгом.
В отсутствие указанного взаимодействия и координации возможности реагирования системы управления государственным долгом на изменение экономических и финансовых условий, состояние финансовых рынков, являются ограниченными, что увеличивает риски крупных потерь и кризисов.
- система учета и регистрации субфедеральных, региональных заимствований, а также анализа заимствований негосударственного сектора экономики.
Субфедеральные и региональные заимствования представляют собой также один из факторов риска устойчивости государственных финансов и оказывают непосредственное влияние на государственную политику в области управления долгом. Отсутствие четкой политики в отношении этих заимствований, а также механизмов их регулирования усугубило долговой кризис Российской Федерации в 1998 году.
Несмотря на установленные в настоящее время законодательные ограничения на новые заимствования субъектами Федерации, система контроля за соблюдением этих ограничений недостаточно эффективна. Кроме того, действующая система управления государственным долгом не имеет эффективных инструментов и механизмов влияния на заимствовать на корпоративном уровне, в том числе предприятий государственного сектора экономики. Таким образом, риски, связанные с негосударственными заимствованиями, остаются одним из уязвимых элементов системы управления государственным, долгом;
- единый орган, уполномоченный осуществлять заимствования от имени Правительства.
Действующее законодательство не закрепляет функции учета, оперативного управления долгом и осуществления заимствований за одним уполномоченным органом Правительства, что предполагает возможность осуществления заимствований другими органами исполнительной государственной власти от имени Правительства. В прошлом указанная, практика привела к значительному росту долга бывшего СССР и Российской Федерации за счет предоставления федеральными органами государственной власти гарантий и осуществления заимствований от имени Правительства, а также возможность осуществления заимствований государственными унитарными предприятиями, входящими в государственный сектор экономики.
Упомянутые выше проблемы и недостатки действующей системы управления государственным долгом обуславливают необходимость реформирования системы управления государственным долгом с целью создания единой эффективной и интегрированной системы, а также пересмотра принципов ее функционирования с учетом мирового опыта и особенностей текущего положения страны.
Основная задача реформирования и развития системы управления государственным долгом заключается в усилении государственного влияния и контроля за государственным долгом и заимствованиями и постепенном снижении зависимости государственного бюджета от ситуации в долговой сфере.
Достижение целей по сокращению стоимости обслуживания государственного долга и по сохранению объема государственного долга па экономически безопасном уровне возможно при выполнении системой управления государственным долгом следующих задач:
повышение эффективности государственных заимствований на внутреннем и внешнем рынках;
дальнейшее развитие рынка внутренних заимствований, в том числе в связи с реформой пенсионной системы;
оптимизация структуры государственного долга Российской Федерации;
сокращение рисков, связанных с осуществлением заимствований;
обеспечение принятия экономически обоснованных решений в области управления государственным долгом и государственных заимствований;
развитие рыночных инструментов заимствований и инструментов управления долгом.
Эти задачи могут быть реализованы только в случае создания и совершенствования следующих элементов системы управления государственным долгом:
-совершенствование правовых основ в области управления долгом;
-создание единой и централизованной организационной структуры и четких механизмов управления долгом;
-создание единой системы учета государственного долга и единой базы данных, по учету государственного долга;
-создание единой системы анализа рисков в области управления долгом и финансового анализа долговых операции и заимствований;
-формирование интегрированной и унифицированной системы стратегического планирования в сфере системы управления государственным долгом и оценки эффективности заимствований;
-совершенствование механизмов взаимодействия системы управления долгом с системой кассового управления средствами бюджета;
-создание системы и механизмов взаимодействия, включая межведомственные и внутриведомственные процедуры управления государственным долгом, денежно-кредитной политикой и политикой в области управления золотовалютными резервами;
-создание системы учета в секторе государственного управления, основанной на принципе начисления.
-внедрение интегрированной системы по аналитическому учету субфедеральных, муниципальных долговых обязательств и заимствований негосударственного сектора экономики.
С целью улучшения условий осуществления внешних заимствований и поддержания доступа Российской Федерации на международные рынки капитала, а также с учетом ориентации в среднесрочной перспективе на рыночные заимствования требует совершенствования и институциональная структура взаимоотношений с иностранными инвесторами. К числу основных направлений этой работы относятся:
– создание унифицированного механизма своевременного предоставления информации иностранным инвесторам и рейтинговым агентствам в отношении финансовой и экономической ситуации в Российской Федерации;
– сосредоточение функций координации в области взаимоотношений с иностранными инвесторами в едином ведомстве, а также упорядочение указанных взаимоотношений, в том числе путем создания механизма координации этой работы между государственными министерствами и ведомствами.
3.1.1. Стратегия снижения долгового бремени
В зависимости от фактически исполняемого графика платежей, факта проведения реструктуризации и размеров отклонения фактических платежей от первоначальной приведенной стоимости долга (ППСД) можно сформулировать шесть основных вариантов управления внешним долгом, отличающихся друг от друга следующими основными характеристиками (см. рис. 4):
отсутствие реструктуризации долга, соблюдение оригинального графика платежей (ОГП), равенство фактических платежей ППСД;
реструктуризация долга (РД), согласование нового графика платежей (НГП), превышение фактическими платежами ППСД;
РД, НГП, равенство фактических платежей ППСД;
РД, НГП, фактические платежи меньше ПСД;
согласованное с кредиторами полное списание долга, отсутствие графика платежей, фактические платежи равны нулю;
дефолт, отсутствие графика платежей, фактические платежи равны нулю.
Еще одной характеристикой данных вариантов, представленных на схеме, является уровень платежей по внешнему долгу в краткосрочной перспективе (в течение нескольких ближайших лет) - ПКП. На максимальном уровне ПКП находятся в 1 варианте, что, собственно, и является одной из важнейших причин проведения реструктуризации долга и изменения оригинального графика платежей. При последовательном переходе от 1 варианта к 6 варианту величина ПКП, как правило, уменьшается, достигая нуля в 5 и 6 вариантах.
Рис. 4
Варианты управления внешним долгом в зависимости от используемого графика платежей
Источник: А.Илларионов, советник Президента РФ по экономическим вопросам.
Совокупные издержки осуществления того или иного варианта управления внешним долгом складываются из суммы фактических платежей по долгу (в соответствии с ОГП либо НГП) и издержек от изменения графика платежей и его макроэкономических и социально-политических последствий (см. рис. 5). Параметры первой кривой фактических платежей по внешнему долгу - определяются исходя из описания вариантов управления Частичные и совокупные издержки могут быть измерены в терминах приведенной стоимости долга, значения которой отложены на вертикальной оси. Варианты управления долгом размещены на горизонтальной оси таким образом, что при движении по ней слева направо величина платежей в краткосрочной перспективе уменьшается.
Рис. 5
Совокупные издержки в зависимости от фактического графика платежей
На рис. 5 видно, что наименьшие совокупные издержки в терминах ПСД (наименьшая цена осуществления), хотя и сопровождаемые наиболее высокими расходами на платежи в краткосрочном периоде, соответствуют 1 варианту управления внешним долгом. При движении вправо - ко 2 варианту и далее - совокупные издержки по управлению внешним долгом последовательно увеличиваются. Они становятся неприемлемо высокими при попытках осуществления 6 варианта.
Таким образом, предлагаемая стратегия взаимоотношений с кредиторами, ведущая к изменению действующего графика платежей (проведение реструктуризации), если она при этом не предусматривает значительного снижения приведенной стоимости долга, ведет к экономическим потерям и потому представляется неоптимальной.
3.1.2 Альтернативные стратегии взаимоотношений с кредиторами и снижения долгового бремени
В зависимости от величины отклонения фактических чистых платежей по внешнему долгу (ЧПВД) от полных платежей, соответствующих их официальному графику (ГП) - независимо от того, является ли он оригинальным или выработанным в результате реструктуризации, - можно выделить шесть вариантов управления внешним долгом, отличающихся друг от друга следующими характеристиками (см. табл. 13):
ЧПВД превышают платежи по графику;
ЧПВД равны платежам по графику;
ЧПВД меньше платежей по графику, но больше процентных платежей;
ЧПВД равны процентным платежам;
ЧПВД меньше процентных платежей, но больше нуля;
ЧПВД равны нулю или меньше нуля.
Нетрудно заметить, что критерием классификации в этом случае выступает удельный вес ЧПВД в полных платежах по внешнему долгу (ППВД). В первых двух вариантах ЧПВД совпадают с ППВД. При переходе к 3 и последующим вариантам управления долгом доля ЧПВД в ППВД последовательно снижается, становясь равной нулю (или отрицательной величиной) в 6 варианте. Одновременно с этим при переходе от 1 и 2 вариантов управления внешним долгом к 6 доля бюджетных доходов в источниках средств для проведения платежей снижается, а доля финансирования повышается.
Таблица 13
Варианты управления внешним долгом в зависимости от величины фактических чистых платежей по внешнему долгу и их источников
|
Варианты |
Отклонения фактических ЧПВД от платежей по графику (ПГ) |
Источники средств для |
Последствия для размеров номинального объема долга (НОД) |
||
|
Процентных платежей (ПП) |
погашения основного долга (ПОД) |
полных платежей по внешнему долгу (ППВД) |
|||
|
1 |
ЧПВД >ПП + ПОД |
БД |
БД |
БД |
Быстрое сокращение |
|
2 |
ЧПВД =ПП+ ПОД |
БД |
БД |
БД |
Сокращение |
|
3 |
ПП < ЧПВД <ПП+ ПОД |
БД |
БД,Ф |
БД,Ф |
Медленное сокращение |
|
4 |
чпвд=пп |
БД |
Ф |
БД,Ф |
Стабилизация |
|
5 |
0<ЧПВД<ПП |
БД,Ф |
Ф |
БД,Ф |
Увеличение |
|
6 |
ЧПВД<0 |
Ф |
Ф |
Ф |
Быстрое увеличение |
Сокращения ЧПВД - чистые платежи по внешнему долгу, ПП - процентные платежи, ПОД - погашение основного долга, БД - бюджетные доходы, Ф – финансирование
Оценку сравнительных преимуществ каждого из представленных вариантов можно сделать исходя из издержек их проведения и последствий их осуществления для размеров номинального объема долга. Поскольку финансирование для бюджета является ресурсом, как правило, более дорогим, чем его традиционные доходы, то при последовательном переходе от 1 варианта к 6 издержки их реализации последовательно возрастают (за счет увеличения компонента финансирования в общем объеме средств для проведения платежей). В то же время при переходе от 1 варианта к 6 номинальные объемы долга последовательно возрастают.
3.2. Альтернативные средства платежа
Предлагаемые для использования в операциях по обслуживанию и погашению внешнего долга средства платежа можно классифицировать следующим образом (см. табл. 14): 1 - наличные денежные средства; 2 - государственные ценные бумаги; 3 - корпоративные ценные бумаги; 4 - товарные поставки; 5 - долговые обязательства третьих сторон перед российским правительством; 6 - иные государственные активы. В реальной жизни, естественно, возможны их сочетания в различных пропорциях.
Важнейшим критерием для принятия решения об использовании того или иного средства платежа должно выступать соотношение их цен как в момент платежа, так и в прогнозируемой перспективе. Рациональная стратегия заключается в том, чтобы в качестве средств платежа использовать в первую очередь активы, более дорогие в данный момент, но дешевеющие в перспективе. Использование активов, дешевых в настоящее время и дорожающих в перспективе, целесообразно откладывать до более позднего времени.
Таблица 14
Средства платежа по внешнему долгу и их источники
|
Варианты |
Средства платежа |
Источники |
|
1 |
Наличные денежные средства |
Бюджетные доходы налоговые неналоговые Финансирование реализация госактивов запасов имущества собственности (приватизация) государственные займы внутренние, в том числе кредиты Центрального банка внешние |
|
2 |
Государственные ценные бумаги |
Эмиссия нового государственного долга |
|
3 |
Корпоративные ценные бумаги |
Государственные компании и принадлежащие государству доли в частных компаниях |
|
4 |
Товарные поставки |
Государственные закупки |
|
5 |
Долговые обязательства перед российским правительством (например, третьих стран) |
Платежи российских заемщиков |
|
6 |
Иные государственные активы |
Иные государственные права (государственный земельный фонд и др ) |
С этой точки зрения цены большинства предлагаемых "неклассических" средств платежа по сравнению с наличными деньгами, получаемыми властями в качестве традиционных бюджетных доходов, являются, во-первых, весьма низкими и, во-вторых, растущими в перспективе (см. рис. 6).
Рис. 6
Относительные
цены альтернативных
средств платежа
по внешнему
долгу России
в 1992-2030гг.
(1992-2003 гг.
- факт, 2004-2030 гг, - прогноз)
Источник: А.Илларионов, советник Президента РФ по экономическим вопросам.
Одним из примеров очевидно неоптимального использования государственных активов является предлагаемый обмен части российского долга на акции российских компаний. В настоящее время акции крупнейших российских компаний в электроэнергетике, топливной промышленности, металлургии, телекоммуникациях ("голубые фишки") по отношению к бумагам аналогичных компаний развивающихся стран недооценены в разы. Бумаги компаний "второго эшелона" в машиностроении, лесной, легкой, пищевой промышленности недооценены в еще большей степени. В то же время устойчиво действующая тенденция конвергенции цен российского фондового рынка и фондовых рынков развивающихся стран позволяет надеяться на значительное повышение относительной цены акций российских компаний в обозримом будущем. Таким образом, использование для целей обслуживания и погашения долга более дешевых средств платежа при дальнейшем их неизбежном удорожании, к тому же при наличии более дорогих альтернатив, является неоптимальным и ведет к существенным экономическим потерям.
Поток нефтедолларов, обрушившихся на Россию в последние годы позволил накопить в Стабилизационном фонде сумму, достаточную, для покрытия дефицита бюджета в течении двух лет. Встал вопрос, что делать с таким объемом резервов, лежащих мертвым грузом. В этом году было принято решение направить часть этих средств на погашение внешнего долга РФ. Всего на погашение выплаты по внешней задолженности из Стабилизационного фонда в этом году было изъято 430 млрд. рублей (примерно 15 млрд. долларов).
Безусловно, эти средства являются одним из оптимальных источников погашения кредитов.
3.3. Оптимальная стратегия снижения бремени внешнего долга
В области внешнего долга, безусловно, имеется заметный прогресс. В первую очередь это касается досрочного погашения «дорогих» долгов и использования накопленных в Стабилизационном фонде средств.
Острота проблемы внешнего долга России была в последние годы снята благодаря благоприятной внешнеторговой конъюнктуре.
Рис. 7
Объем
экспорта (млрд.
долл.)
и мировые
цены на нефть
(Urals,
долл./барр.)

Таблица 15
Объем и структура экспорта товаров
| 2001 | 2002 | 2003 | 2004 | 2005 | 2006 | 2007 | 2008 | |
|
Экспорт товаров |
102 | 107 | 136 | 183 | 213 | 203 | 210 | 220 |
|
нефть, нефтепродукты, газ |
52 | 56 | 73 | 98 | 120 | 107 | 104 | 107 |
|
Металлы |
12 | 11 | 13 | 21 | 23 | 23 | 23 | 23 |
|
машины и оборудование |
10 | 10 | 12 | 14 | 15 | 16 | 17 | 20 |
|
прочий экспорт |
28 | 30 | 38 | 50 | 55 | 57 | 66 | 70 |
|
% |
||||||||
|
Экспорт товаров |
100 | 100 | 100 | 100 | 100 | 100 | 100 | 100 |
|
нефть, нефтепродукты, газ |
51 | 52 | 54 | 54 | 56 | 53 | 49 | 48 |
|
Металлы |
11 | 10 | 10 | 12 | 11 | 11 | 11 | 11 |
|
машины и оборудование |
10 | 9 | 9 | 8 | 7 | 8 | 8 | 9 |
|
прочий экспорт |
27 | 28 | 28 | 27 | 26 | 28 | 31 | 32 |
|
Экспорт товаров, в % к ВВП |
33,2 | 2831,1 | 31,6 | 31,5 | 29,3 | 24,1 | 22,2 | 20,7 |
Сумма, полученная Россией от продажи нефти и нефтепродуктов на мировом рынке в настоящее время позволяет производить досрочное погашение части долговых обязательств. Кроме этого целесообразно расширять практику использования так называемых нестандартных схем погашения внешнего долга, связанных с неденежными формами расчетов. За последние 10 лет Россией был накоплен опыт такого рода индивидуальных схем оплаты долгов. По данным Внешэкономбанка, с их помощью было погашено почти 75 % выплаченного «основного» внешнего долга и более 5 % - процентов по долгам. Преимущество нестандартных схем состоит не только в снижении нагрузки на государственный бюджет (экономия бюджетных расходов превышает 1/3), но и в стимулировании при их использовании экспортных производств, притока инвестиций, в расширении международного сотрудничества. Основной формой такого погашения долгов является их оплата товарными поставками. Она одновременно стимулирует российских производителей, косвенно расширяет возможности их выхода на рынки других стран.
При последовательном проведении в течение предстоящего десятилетия оптимальной стратегии снижения долгового бремени угроза долгового кризиса будет устранена, долговая проблема в ее нынешнем виде перестанет существовать, а темпы экономического роста будут более высокими.
Заключение
Долговая проблема потеряла свою былую остроту и уже не может рассматриваться в качестве «дамоклова меча», который в любой момент грозит стать причиной очередного финансового катаклизма.
В области внешнего долга, безусловно, имеется заметный прогресс. В первую очередь это касается досрочного погашения «дорогих долгов» и использования накопленных в Стабилизационном фонде средств.
Целесообразно расширять практику использования так называемых нестандартных схем погашения внешнего