Технологія та аудит зовнішньоекономічних операцій

 17в

20,21
Рис.1. Схема здійснення ЗЕО імпорту сталі на умовах CIF-Маріополь
(форма платежу-підтвердженний безвідкличний акредитив)
1. ХК”Автокраз” надсилає запити про інформацію щодо можливих імпортерів у спецелізоване агенство;
2. ХК”Автокраз” отримує інформацію про ринок сталі у Німеччині, Китаї та Росії від спецелізованого агенства;
3. ХК”Автокраз” оцінює отриману інформацію, аналізує її та складає конкурентний лист;
4. ХК”Автокраз” направило запит потенційному постачальнику у Росію, а саме “Северсталь”;
5. ХК”Автокраз” шляхом листування отримали пропозицію можливого постачальника;
6. ХК”Автокраз” проаналізувавши пропозицію, вибрала потенційного постачальника ОАО “Северсталь”;
7. ХК”Автокраз” підписало із ОАО”Cеверсталь” контракт;
8. ОАО”Северсталь” підписує договір-страхування вантажу із ОАО”Страхгруп” відповідно бо базисних умов поставки;
9. ХК”Автокраз” одержує ліцензію на імпорт сталі з Росії від Ліцензійної палати;
10. ХК”Автокраз” реєструється в державній податковій адміністрації для сплати необхідних податків;
11. ОАО”Северсталь” повідомляє про готовність транспортувати сталь;
12.ХK”Автокраз” укладає договір із транспортно-експедиційною фірмою”Алекс” про транспортування товару і його митне очищення для імпорту з маріопольського порту на склад ХК”Автокраз”;
13. ХК”Автокраз” направляє до свого банку, далі “ПриватБанк”, доручення про відкриття акредитиву;
14. “ПриватБанк” відкриває акредитив, пересилаючи “СберБанку Росії” повідомлення про його відкриття та одночасно зазначаючи умови, які повинен виконати продавець для одержання платежу;
15. “СберБанк Росії” інформує ОАО”Северсталь” про акредитив, виставленний на його користь;
16. ОАО”Северсталь” одержавши повідомлення, порівнює зазначені у ньому умови з умовами, встановленими у контракті.
17(а). Дані умови збіглися, а отже ОАО”Северсталь” передає до банку пакет необхідних документів;
17(б). І одночасно дає доручення транспортно-експедиційнії фірмі “Еко”, на основі попередніх домовленостей, доставити вантаж у м. Маріополь, здійснити усі формальності з її експорту(очистити від експортного мита, заповнити ВМД) та здійснити завантаження і розвантаження товару;
17(в). Здійснене перевезення через кордон;
18(а). “СберБанк Росії” перевіряє документи, тому що він несе підвищену відповідальність перед ХК”Автокраз”.
18(б) Та здійснює переказ платежу на рахунок ОАО”Северсталь”та скеровує документи “Приватбанку”;
19(а). “ПриватБанк” перевіряє отриманні документи та відправляє їх ХК”Автокраз”;
19(б). ХК”Автокраз” відшкодовує “ПриватБанку” суму акредитиву;
20. Транспортно-експедиторська фірма “Алекс” отримує доступ до товарів, шляхом пред’явлення товаророзпорядчих документів.
21. Фірма “Алекс”здійснює митне очищення товару для імпорту, сплачує усі митні збори та платежі;
22. Фірма “Алекс” товар на склади ХК”Автокраз”.
Нижче наводжу перелік документів, які має заповнити покупець, а які продавець. Отже продавець має заповнити:
1. Рахунок фактура: документ, який супроводжує переміщувані через митний кордон України товари й інші предмети, вказує їх вартість та дозволяє їх ідентифікувати);
2. Kоносамент: документ, що регулює правовiдносини мiж перевiзником та одержувачем вантажу, свiдчить про прийняття перевiзником вантажу, вiдомостi про який наведено в коносаментi, та є одним з документiв, що пiдтверджують наявнiсть i змiст договору морського перевезення;
3. Bантажна митна декларація: письмова заява, яка містить у собі відомості про товари та інші предмети й транспортні засоби, мету їх переміщення через митний кордон України або відомості про зміну митного режиму щодо цих товарів, а також інформацію, необхідну для здійснення митного контролю, митного оформлення, ведення митної статистики, нарахування митних платежів;
4. Декларація митної вартості: заява особи митному органу за встановленою формою вiдомостей щодо митної вартостi товарiв, якi перемiщуються через митний кордон України чи по вiдношенню до яких змiнюється митний режим;
5. Страховий договір: договір про страхування вантажу між ОАО”Северсталь” та ОАО”Страхгруп”;
6. Документи що підтверджують очищення товару від експортного мита.
А покупець заповнює нижче наведені документи:
1. Зовнішньоекономічний договір: матеріально оформлена угода двох або більше суб'єктів зовнішньоекономічної діяльності та їх іноземних контрагентів, якщо інше не встановлено законом або міжнародним договором України, та спрямована на встановлення, зміну або припинення їх взаємних прав та обов'язків у зовнішньоекономічній діяльності.
2. Акредетив: ХК”Автокраз” бере на себе витрати по відкриттю акредитиву та узгодження усіх необхідних документів;
3. Подорожній лист - первинний документ про облік вантажних автомобільних перевезень, що всебічно характеризує роботу автомобіля і водія з моменту їх виїзду з автотранспортного підприємства і до повернення на підприємство;
4. Договір із транспортно-експедиційною фірмою “Алекс”;
5. Ліцензія від Ліценційної палати - належним чином оформлене право на імпорт протягом встановленого терміну певних товарів;
6. Документи, що підтверджують очищення товару від імпортних мит.
Проробка валютно-фінансових умов ЗТК передбачає визначення двох груп елементів валютних та фінансових умов.
Фінансові умови:
1. Вид платежу – безготівковий(вексель);
2. Форма розрахунку – підтверджений безвідкличний акредитив;
3. Гарантія платежу – банківська гарантія.
Валютою ціни, тобто валютою, у якій зафіксована ціна товару у контракті, є долари США і також дана валюта буде використовуватися як валюта платежу, тобто у ній буде здійснюватися розрахунки за сталь. Дана валюта є повністю конвертована і її можна вільно придбати як і в Росії так і в Україні.
Шляхом аналізу прогнозів експертів, відомо, що діапазон можливої зміни курсу валюти платежу(долари) становить близько 3%. З огляду на це в контракті сторони зафіксували плаваючу ціну з діапазоном зміни 3%. А саме 500000 дол.сша.+/-3%.
Формою розрахунків є підтверджений безвідкличний акредитив – це угода між банком та клієнтом(покупцем), відповідно до якої банк, що відкриває акредитив, бере на себе зобов’язення здійснити платіж третій особі на підставі доручення банку. Безвідкличний акредитив може бути авізованний третій особі через інший банк без будь якої відповідальності з боку авізувального банку. Підтверджений означає, що банк гарантує оплату товару.
В даному випадку така форма розрахунків є більш вигідна для нашого партнера(ОАО”Северсталь”) так як гарантом платежу виступає банк, який бере на себе відповідні зобов’язання і також те, що ОАО”Северсталь” не платить за відкриття акредитиву. Але так як відбувається перевірка усієї документації банками з обох сторін відповідно ризик не отримати вчасно товар практично зникає, що є вигідним і для нас так як є контроль третьої сторони. І також така форма оплати свідчить про те що ХК”Автокраз” є серйозною і надійною компанією.
Нижче я наводжу схему розрахунку за акредитивом:
 2
 5б


 3
4б 5а контракт
1 6
 4а
Рис.2. Схема розрахунків по підтвердженому
безвідкличному акредитиву
1. ХК”Автокраз”направляє до “ПриватБанку” доручення про відкриття акредитиву, яке містить необхідні умови для відкриття акредетву;
2. “ПриватБанк” відкриває акредитив, пересилаючи “СберБанк Росії” повідомлення про його відкриття та одночасно зазначаючи умови, які повинен виконати продавець для одержання платежу;
3. “СберБанк Росії” інформує ОАО”Северсталь” про акредитив виставленний на його користь;
4. ОАО”Северсталь” одержавши повідомлення, порівнює зазначені у ньому умови з умовами, встановленими у контракті. Так як умови збігаються, то ОАО”Северсталь” відправляє товар до ХК”Автокраз”(4а) та комплект документів до “СберБанку Росії”(4б).
5. “CберБанк Росії” ретельно перевіряє документи, так як документи відповідають інструкціям то банк здійснює переказ платежу на рахунок ОАО”Cеверсталь”(5а) та скеровує документи “ПриватБанку”(5б);
6. “ПриватБанк” перевіряє отримані документи та відправляє їх ХК”Автокраз”, який відшкодовує йому суму акредитиву.
6. Аналіз та проробка конкурентних матеріалів
revolution./rt/elems.cgi?e=311251
Після здійснення вибору країни, партнера-контрагента, методу здійснення ЗЕО, проробки базисних та валютно-фінансових умов контракту необхідно здійснити проробку конкуруючих матеріалів з метою визначення оптимального рівня ціни імпортного товару.
1.Вихідна інформація: планується імпорт із Росії сталі на 500000 дол. сша на умовах CIF-Маріополь (згідно Incoterms2000). Оплата – безготівкова (підтверджений безвідкличний акредитив), валюта ціни та платежу долар США.
База для порівняння є такі конкурентні матеріали:
1. ЗТК укладений 12.03.2008 року(із строком поставки у 2009 році) між німецькою фірмою “DeucheLehn” з українською фірмою “ЛУАЗ” на продаж на умовах “DAF кордон України” 5000т сталі за ціною 450000 дол.сша.. Платіж готівка, інкасо.
2. Міжнародно-промислова палата, пропозиція індійської фірми “Indiastale”, отриманою українською фірмою “ЗАЗ” 10.02.2008 року на поставку 4000т сталі на умовах “FOB порт Одеса” із поставкою у 2009 році за ціною пропозиції 200000 євро. Платіж аванс – 10%(2008р), інкасо – 50%(2009рік), розстрочка – 40% на 5 років при 5% вартості кредиту (2009рік).
3. Біржовий бюлетень китайської біржі від 01.10.2008 в якому наведені дані про продаж на умовах “EXW склад продавця” в Китаї 3500т сталі за ціною 31657960 кит.юань. Платіж готівка, акредитив(поставка у 2009році).
Для визначення оптимального рівня ціни, конкурентні матеріали повинні бути зведенні до бази, яка при імпорті являє собою характеристики та умови поставок, які містяться у найбільш привабливій комерційній пропозиції продавців.
Зведення – це внесення поправок у ціни конкурентних матеріалів, які враховують їх відмінності від бази. Кількість поправок залежить від складності товару та ступеня відмінності у базових умовах поставки. Переважна більшість поправок здійснюється експертним методом, а частина на основі розрахунків. Нижче наведені поправки на комерційні умови, а також конкурентний лист(внутрішній документ підприємства, що містить комерційні та технічні відомості про товар із одержаних від фірм пропозицій і служить для порівняння їх основних показників та визначення орієнтованого рівня імпортної ціни).
2.Введення поправок на комерційні умови.
2.1. Зведення цін до єдиної валюти(Сt)
Усі ціни конкурентних та довідкових матеріалів, перераховані у валюту ціни майбутньої угоди, зводяться до терміну передбачуваної угоди із врахуванням можливих змін ціни(під впливом подорожання товарів,світової інфляції) у періоди, які пройшли дати конкурентного або довідкового матеріалу, до планованої дати підписання майбутнього контракту. Для цього використовується інформація про зміну валютного курсу за рік, що складає 3%, крім оплати в доларах.
2.2. Зведення цін за строками здійснюється за формулою ковзання:
Cпл=Сt*(Jпл/Jt)
де Спл – ціна на планований рік укладення контракту(2009рік);
Сt – ціна конкурентного матеріалу у рік t у єдиній валюті;
Jпл- індекс ціни року укладення контракту;
Jt – індекс ціни року конкурентного матеріалу
Для даного випадку індекс зміни ціни товару 1,01;
2.3.Зведення ціни по базисних умовах поставки(поправка К1):
При зведені ціни до базису враховується вартість фрахту та страхування,
а саме між укр.портами та Зах. Європою 3% від вартості товару, між укр.портами та Індією 6%. Ціна “EXW склад продавця Гонконг” збільшується на 20% - на вартість пакування, маркування та транспортування до кордону.
2.4.Зведення цін по кредитних умовах:
При такому зведенні цін закладено принцип визначення цін конкурентних та довідкових матеріалів, якщо б їх угоди передбачали платіж готівкою. Ціна конкурентного матеріалу зменшується на вартість наданого кредиту.
У даному випадку поправка на умовах платежу розраховується за формулою визначення коефіцієнта кредитного впливу(Ккр):
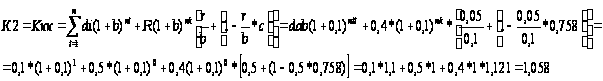
де di – окремі не кредитні платежі за товар у ціні;
dab=0,1-частка авансу;
diн – різниця у роках між роком зведення ціни та роком чергового i-го платежу;
nab=1- різниця у роком платежу авансу (2008) та роком зведення(2009);
niн=0-те ж саме для платежу інкасо;
R=0,4-частка кредитованої частини платежу;
nk=0 – пільговий термін відтермінування початку погашення кредиту від дати завершення поставки товару у роках;
b=0,1-банківський відсоток, спрогнозований на період кредиту за майбутнім контрактом, або який діяв під час кредиту, наданого конкурентами;
r=0,05-вартість кредиту (річний відсоток за наданий товарний кредит);
c=0,758-береться із таблиці 2.3, у якій “с” розраховано для різних сполучень значень банківського відсотку (b=10%)та термінів надання кредиту(tkp=5 років).
Сполучення банківського відсотку та термінів кредиту
Таблиця 2
| b,% | Термін кредиту (tкр), роки | |||||||
| 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | |
| 6 | 0,891 | 0,866 | 0,842 | 0,820 | 0,797 | 0,776 | 0,754 | 0,736 |
| 7 | 0,875 | 0,847 | 0,820 | 0,749 | 0,770 | 0,746 | 0,724 | 0,702 |
| 8 | 0,859 | 0,828 | 0,799 | 0,770 | 0,744 | 0,718 | 0,694 | 0,671 |
| 9 | 0,844 | 0,810 | 0,778 | 0,748 | 0,719 | 0,692 | 0,666 | 0,642 |
| 10 | 0,829 | 0,792 |
0,758 |
0,726 | 0,695 | 0,667 | 0,640 | 0,614 |
| 12 | 0,801 | 0,759 | 0,721 | 0,685 | 0,652 | 0,621 | 0,592 | 0,565 |
| 15 | 0,761 | 0,714 | 0,670 | 0,631 | 0,594 | 0,561 | 0,530 | 0,502 |
2.5. Зведення по кількості (поправка К3):
Враховується обсяг проданого чи закупленого товару порівняно із запланованими умовами майбутньої угоди. При цьому враховуються два фактори:
1) зниження або ріст витрат виробництва з боку продавця при збільшенні або зменшенні кількості товару, що поставляється (ефект масштабу). Знижка на великий обсяг замовлення коливається від 2% до 5%.
2) комерційна зацікавленість продавця у збільшенні обсягу продаж, яка виявляється у його готовності надати знижку з ціни.
2.6. Зведення ціни на уторгування:
У першому випадку ціна залишається без змін так як це джерелом інформації є контракт то уторгування вже здійснено, а отже ціна залишається без змін. У другому випадку надається знижка 10% тому що це пропозиція, а отже товар може продаватися через посередника.. І у третьому випадку знижка також дорівнюватиме 15% виходячи з того що джерело інформації прейскурант.
2.7. Зведення ціни на технічні гарантії:
У даному випадку гарантія надається німецьким виробником на 65 років, індійським на 40 років та китайським на 45 років. Так як надається тривалий час гарантії німецьким виробником, то відповідно ціна продукції зросте на 7%, а через менший термін гарантії від індійського та китайського виробників ціна знизиться на 5 та 4% відповідно.
2.8.Ціна зведена за комерційними умовами:
Ця ціна дорівнює ціні, зведеній за строкам поставки (Спл), помноженій на добуток усіх попередніх поправок(К1…К5).
3.Зведення поправок на технічні характеристики:
Це зведення повинно зменшувати ціну товару по конкурентному або довідковому матеріалу, зведену за комерційними умовами, на оцінену величину його технічних переваг порівняно з характеристиками товару, який буде об’єктом майбутнього контракту, та збільшувати ці ціни – при технічних перевагах товару, який закуповуватися за майбутнім контрактом.
Величини поправок розраховуються комерсантами, технічними спеціалістами та товарознавцями з урахуванням відмінностей у вмісті корисних компонентів, ступеня очищення товару тощо.
Поправки на комплекс технічних показників визначені за інформаційними матеріалами провідних фірм. Параметри із конкурентних матеріалів розраховуються і порівнюються із параметрами, які є взірцем, і розраховується часткова відмінність(Рі) за формулою:
Рі=(nзв-nпор(і))/nвз(і)
де nвз-і-й параметр взірцевого навантажувача;
nпор(і)-і-й параметр порівняльного навантажувача.
Величина поправки (Кі) розраховується за формулою:
Кі=1+Рі
Сумарні поправки (Ki) за техніко-економічними показниками(Кт) дорівнють добутку поправок по усіх і-х параметрів.
4.Повне зведення ціни за комерційними умовами та технічними характеристиками(Сзв):
Для повного зведення ціни товару з поправками на комерційні умови(Скк), множать на величину сумарних поправок за техніко-економічними показниками (Кт).
5.Вибір та зведення ціни:
Ціни майбутніх імпортних угод формуються на основі остаточних зведених цін конкурентів. На основі остаточних зведених цін конкурентів при визначені цін на імпортні товари виходимо з того, що оптимальною вважається найнижча із наведених цін конкурентів.
Оскільки сталь буде постачатися на умовах CIF, то ціни будуть збільшені на вартість транспортування
Остаточно ціна встановлюється у процесі переговорів методом уторгування, який полягає у тому, що контрагенти взаємно враховують аргументи відносно рівня ціни і вносять у нього відповідні зміни.
6.Складання конкурентного листа.
Отже усі поетапно зібрані дані та поправочні коефіцієнти вносяться в конкурентний лист, який подається на затвердження генеральному директору ХК”Автокраз”. Даний конкурентний лист наведений нижче.
revolution./rt/elems.cgi?e=311251
| № |
Етапи зведення ціни та поправок |
Спосіб зведення |
Умови майбутнього ЗТК |
Конкурентні матеріали |
|||||
|
Німеччина контракт |
Індія пропозиція |
Китай прейскурант |
|||||||
|
Вихідні дані |
поправки |
Вихідні дані |
поправки |
Вихідні дані |
поправки |
||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| 0 | Ціни у валюті, С0 | - | 500000$ | 450000 дол. сша. | - |
200000 євро |
- | 31657960 юаней | - |
| 1 | Ціни у єдиній валюті, Сt | Сt=C0q0 | $ (500000) |
450000 |
1дол= 1дол |
309000 | 1є=1,5 дол. (+3%) | 360500 | 1дол.= 90йоаней (+3%) |
| 2 | Ціни, зведені по строках угод, Спл |
Cпл=Сt* (Jпл/Jt) |
2008 | 445500 |
0,99 (враховується індекс зміни ціни товару) |
305910 |
0,99 (враховується індекс зміни ціни товару) |
356895 |
0,99 (враховується індекс зміни ціни товару) |
| 3 | Поправки по базисних умовах, К1 | + транспортування та страхуванння |
CIF Маріополь |
DAF кордон України | К1=1,03 | FOB порт Одеса | К1=1,06 | EXW склад продавця(Гонконг) | К1=1,20 |
| 4 | Поправки по кредитних умовах (умовах платежу), К2 | Вартість кредиту | Безвідкличний акредитив, вексель | готівка, інкасо | К2=1 | аванс – 10%(2008р), інкасо – 50%(2009рік), розстрочка – 40% на 5 років при 5% вартості кредиту (2009рік) | К2=1,058 | Готівкаакредитив |
К2=0,98 (вартість відкриття акредетиву) |
| 5 | Поправки по кількості, К3 |
Врахування витрат виробника Врахування комерційних інтересів |
60 тонн | 10 | К3 = 0,98 | 50 | К3=0,97 | 100 | К3 = 0,95 |
| 6 | Поправки на уторгування, К4 | + n% від ціни конкурентного матеріалу | контракт | контракт | К4=1 | пропозиція | К4=0,9 | прейскурант | К4=0,85 |
| 7 | Поправки на технічні гарантії, К5 | Підрахунок затрат | 50 років | 60 | К5=1,07 | 40 | К5=0,96 | 45 | К5=0,97 |
| 8 | Сумарні поправки за комерційними умовами, Кк | Кк=К1•К2•К3•К4•К5 | - | - | Кк=1,08 | - | Кк=0,94 | - | Кк=0,8 |
Продовження табл.3
| 9 | Ціни, зведені за комерційними умовами,Ск | Ск=Спл•Kk | - | - | Ск=481140 | - | Ск=287555 | - | Ск=285516 |
| 10 | Поправки на комплектацію: | Частка вартості у ціні | - | - | - | - | - | - | - |
| 10.1 | ТЗ |
Сз.п.= 0,093 |
Корабель (море) | залізниця |
Сз.п.= 44746 |
Корабель море |
Сз.п.= 26742 |
Корабель море |
Сз.п.= 26552 |
| 10.2 | упакування |
Са.б.= 0,067 |
A23N45 | A23N45 |
Са.б.= 32236 |
A27B86 |
Са.б.= 19266 |
A45H63 |
Са.б.= 19129 |
| 11 | Ціна зі знижками, Скк |
Скк
= Ск-СЗ.П. |
- | - | Скк=404158 | - | Скк=241547 | - | Скк=239835 |
| 12 | Поправки по комплексу технічних показників | - | - | - | - | - | - | - | - |
| 12.1 | Поправка на норму навантаження | - | 3100 | 3000кг | К6=1 | 3500кг | К6=1,05 | 3200кг | К6=1,03 |
| 12.2 | Поправка на хімічний склад(сплави) | - | Стандарт+дод.сплави(міцність) | Підвищенної міцності | К7=1,08 | стандарт | К7=1 | Стандарт+дод.сплави(міцність) | К7=1,05 |
| 12.3 | Поправка на стійкість до корозії та вогнестійкість | - | Стандарт+покращений захист від коризії | Надстійка до корозії та вогнестійка | К8=1,06 | стандарт | К8=1 | Стандарт+покращений захист від коризії | К8=1,04 |
| 13. | Сумарні поправки за технічними характеристиками, Кт | Kт = К6·К7·К8 | - | - | Кт=1,14 | - | Кт=1,05 | - | Кт=1,12 |
| 14. | Зведені ціни за комерційними умовами та технічними показниками | С3В=СКк·КТ | - | - | Сзв=460740 | - | Сзв=253624 | Сзв=268615 | |
| 15. | Середня ціна | - | 327659 | - | - | - | - | - | - |
| 16. | Мінімальна ціна | - | 253624 | - | - | - | - | - | - |
| 17. | Затверджена ціна | - | 327659 | - | - | - | - | - | - |
Висновок
У даній розрахунково-графічній роботі здійснена підготовка до виконання зовнішньоторгового контракту: імпорт сталі з Росії в Україну на умовах CIF-Маріополь.
Підприємство проаналізувало політичні, економічні, правові, фінансові та інші фактори можливих країн-контрагентів, визначило метод здійснення ЗЕО, прямий імпорт сталі(без посередників), визначило майбутнього контрагента, проробила базисні та валютно-фінансові умови майбутнього контракту, розрахувало імпортну ціну, проаналізувавши конкурентні матеріали і склавши конкурентний лист на їх основі уклало з російською компанією ОАО”Северсталь” протокол про наміри, відправило спеціалістів в дану компанію у Росію для вивчення ситуації та специфічних умов, за домовленістю з російською стороною підготувало проект контракту, а в результаті переговорів підписало контракту.
На підприємстві також був розроблений детальний план виконання контрактних зобов’язень з розподілом обов’язків між працівниками, а також розглянутий можливий процес подання рекламації та позовних заяв з метою захисту своїх інтересів при порушенні експортером умов контракту.
Для кожного етапу здійснення ЗЕО у додатках наведені документи, які заповнятися у процесі здійснення імпортної операції.
Все вище наведене дозволило закріпити на практиці знання, здобуті під час вивчення дисципліни “Технологія ЗЕО та міжнародні інформації системи”.
Алгоритм-схема здійснення імпорту сталі наведена на рисунку №3.


 е

Рис.3. Алгоритм-схема здійснення імпорту сталі
Список використаної літератури
revolution./rt/elems.cgi?e=311251
1. autokraz/rus/company/history.php;
2. severstal/evolution/;
3. Шуляр Р.В., Комарицький І.М., Григор’єв О.Ю., Босак А.О. Технологія зовнішньоекономічних опрацій: конспект лекцій з курсу “Технологія ЗЕО”.-Львів:Видавництво НУ”Львівська політехніка” 2006.-272 с.;
4. customs.gov/dmsu/control/uk/publish/article?art_id=1 75830&cat_id=1475429;
5. Методичні вказівки;
6. newsru/finance/24jul2009/steel.html.