Россия в мировой экономике
В целом за январь – февраль 2009 года добыча «Газпрома» снизилась к прошлогоднему уровню на 15,6% до 84,576 млрд. кубометров. Второй по величине производитель – «Новатэк» за то же время увеличил добычу на 10,7% до 5,582 млрд. кубических метров. Причем в феврале его суточная добыча также выросла на 5% до 96,7 млн. кубометров [26, с. Б02].
Объемы добычи нефти продолжают снижаться несколько месяцев подряд. В январе – феврале 2009 года падение составило 2,1% к уровню 2008 года до 78,459 млн. тонн, суточная добыча снизилась на 0,4% до 9,784 млн. баррелей в сутки. Экспорт нефти в феврале составил 18,461 млн. тонн (плюс 4,3% к 2008 году). По сравнению с январем общий объем добычи в феврале снизился на 9,4% (до 37,1 млн. тонн) при росте среднесуточной добычи примерно на 0,3%. Единственной компанией из первой пятерки, увеличившей добычу, оказался «Лукойл». Рост объясняется запуском Южно-Хыльчуюского месторождения, добыча на котором практически вышла на пиковые показатели этого года [26, с. Б02].
«Лукойл» располагает восьмью нефтеперерабатывающими заводами в России и за границей общей мощностью 58,5 миллионов тонн в год. При объеме добычи в 96,6 миллионов тонн за 2007 год это обеспечило 61-процентную обеспеченность перерабатывающими мощностями – наиболее высокий в отрасли показатель. Впечатляющий для России показатель. Но такой результат тускнеет на фоне большинства западных гигантов, у которых коэффициент переработки к добыче зашкаливает за 100% за счет дополнительной покупки нефти со стороны, в том числе у российских компаний [16, с. 49].
«Лукойл» развивает сеть автозаправочных станций и на сегодняшний день имеет 1578 автозаправок в США, 2041 – в Европе, 461 заправку на территории СНГ, 195 заправочных станций на территории государств Балтии, 1815 – в России [16, с. 48]. Таким образом, компания пытается не только добывать нефть, но и перерабатывать ее.
Другие российские нефтяные компании также занимаются нефтепереработкой, но они пока добились не столь высокой степени обеспеченности перерабатывающими мощностями, как компания «Лукойл». При этом, российские нефтяные компании могли бы поставлять продукты переработки нефти и газа (сжиженный газ, бензин, нефтехимию), то есть те продукты, которые обладают высокой добавленной стоимостью [47].
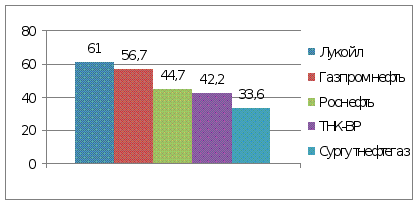
Рис. 1. Обеспеченность перерабатывающими мощностями в процентах.
Таблица 2
Показатели нефтяных компаний за 2007 год
| Компания | Капитализация, млрд. долл. | Добыча, млн. баррелей |
| Лукойл | 87,9 | 713,0 |
| Роснефть | 125,3 | 740,0 |
| Газпромнефть | 36,0 | 245,0 |
| ТНК-BP (предварительные результаты) | 33,1 | 520,5 |
Таблица 3
Самые эффективные энергетические компании 2008 года по рейтингу Platts
| Топ-10 2008 мировых компаний | Место в 2007 году | Топ-10 2008 российских (место в мировом рейтинге) |
| 1 ExxonModile Corp | 1 | Роснефть (6) |
| 2 Royal Dutch Shell | 3 | Газпром (10) |
| 3 Total SA | 5 | Лукойл (11) |
| 4 Chevron Corp | 4 | ТНК-BP (23) |
| 5 BP | 2 | Газпромнефть (32) |
| 6 Rosneft Oil | 16 | Сургутнефтегаз (40) |
| 7 ENI SpA | 8 | РАО ЕЭС России (41) |
|
8 StatoilHydro ASA1 |
7 и 21 | Транснефть (66) |
| 9 Petrochina Co | 6 | Татнефть (81) |
| 10 Gazprom OAO | 17 | Новатэк (151) |
Компания «Роснефть» за год передвинулась с 16-го места на 6-е, «Газпром» поднялся на семь ступеней, оказавшись на 10-м месте, следом за ним – «Лукойл» (в 2007 году был на 12-м месте) [26, с. Б03]. Благодаря увеличению объемов геологоразведочных работ и новым приобретениям, доказанные запасы углеводородов «Роснефти» увеличились в 2007 году на 8% [61]. «Газпром» в рейтинге Platts самых эффективных компаний мира занимает 14-е место. Но уже тот факт, что российские компании занимают высокие места в рейтинге крупнейших компаний мира говорит о том, что Россия уже сейчас очень тесно связана с мировой экономикой и интегрирована в мировое хозяйство.
Динамика цен на нефть зависит от ряда факторов:
рост экономики Китая и некоторых других развивающихся рынков;
повышение стоимости геологической разведки, бурения и строительства скважин (например, только исследования на гигантском Штокмановском месторождении и подготовка технико-экономического обоснования проекта обойдутся более чем в 800 млн. долл. [23, с. Б03];
повышение заработных плат в нефтегазовой сфере.
На цену нефти влияют развивающиеся рынки, необходимо строительство нефтепровода на востоке нашей страны. Экспорт российской нефти в Китай и Японию будет проходить напрямую, то есть без каких-либо посредников и по территории Российской Федерации. Новый нефтепровод будет гарантировать своевременную доставку углеводородов потребителям. Восточный нефтепровод позволит выйти к рынкам таких стран, как Южная Корея, Австралия, Индонезия и Индия.
Азия – это крупный развивающийся рынок, где в ближайшие годы рост потребления нефти и газа будет только возрастать. Строительство нефтепровода и портов позволяет создать благоприятные условия для продажи наших углеводородных ресурсов в страны Азии. Развитие инфраструктуры, обеспечивающей экспорт углеводородов, будет положительно сказываться на социально-экономическом развитии Дальнего Востока России. Возможная разработка Камчатского шельфа позволит местному бюджету получать дополнительные доходы от деятельности нефтяных компаний, геологоразведки, инвестиций, создаст новые рабочие места, привлечет специалистов абсолютно новых для Камчатки специальностей.
В России ведутся работы по созданию новых эффективных технологий добычи и использования углеводородов, которые будут наносить минимальный ущерб экологии.
Таким образом, в ближайшее время углеводороды будут обеспечивать значительную часть в производстве электроэнергии и транспорте, а это означает, что развитии газо- и нефтедобычи позволяют России занимать лидирующее положение на мировом рынке.
1.3 Лесные ресурсы России и их экспорт
Трудно преувеличить значение зеленого золота для нашей страны, ее истории, экономики. При площади чуть менее 1700 млн. га на территории Российской Федерации располагается одна пятая часть всех лесов мира и половина мировых хвойных лесов. Почти три четверти территории страны это – леса [33, с. 4].
На долю российской переработанной лесной продукции приходится лишь 3% мирового рынка, тогда как в мировом экспорте доля российской необработанной древесины занимает свыше 22 процентов. Основная статья экспорта лесной продукции – вывоз древесины. Более половины объемов этого экспорта приходится на три страны – Китай, Японию и Финляндию. Например, Финляндия импортирует из нашей страны почти 20 процентов необходимой ее промышленности необработанной древесины (деревообрабатывающие компании обеспечивают почти 16 процентов ВВП этой страны) [33, с. 4].
Анализ российского экспорта лесоматериалов показывает, что львиная доля продукции приходится на необработанную древесину – спиленный на корню кругляк и деловую древесину, вывозимую за рубеж по цене явно ниже себестоимости под видом так называемых «экспортных дров» или «продольно-распиленного кругляка». Эти цены никак не согласуются с реальной рыночной ценой делового леса.
Последующий реэкспорт бумаги и картона (всего лишь с одним дополнительным циклом переработки) позволяет втрое увеличить на них цены. В полтора раза ниже биржевых цен продается за границу целлюлоза [33, с. 5].
По данным доктора экономических наук Марата Мусина, свыше 48,7 процента экспорта нашей целлюлозы приходится на Китай. При этом безусловными лидерами по экспорта целлюлозы (78 процентов) являются Иркутская (59,31%) и Архангельская (28,76%) области в лице головных предприятий известного отраслевого лидера, сегодня перешедшего под контроль американских компаний. Для сравнения приведем экспорт целлюлозы остальных регионов: Карелия (2,6%), Ленинградская область (2,28%), Приморский Край (0,45%), Ростовская область (0,38%).
Китай импортирует 29,6% российской экспортной древесины, 48,7% нашей целлюлозы и всего 5,6 процента готовой бумаги и картона. Следует признать, что российские леса в Сибири и на Дальнем Востоке де-факто стали китайскими делянками. Сегодня они обеспечивают дополнительные рабочие места, только не в России, а в континентальном Китае. Учитывая, что доля импорта круглого леса из России в совокупном импорте Китая устойчиво держится на уровне 67 процентов, то к 2015 году можно прогнозировать увеличение импорта из России круглого леса. Основу экспорта российских лесоматериалов в КНР формирует хвойный пиловочник, доля которого определяется в 80 процентов, около 15 процентов приходится на лиственный пиловочник (береза, дуб, ясень, липа), 5 – на балансовую древесину, преимущественно хвойную.
Для сотрудничества с Россией руководство КНР применяет формулу «взаимодополняемость двух экономик». Если отбросить частности, то Китай является мастерской, а Россия – складом сырья. Естественно, в эту формулу плохо вписывается любая переработка лесного сырья на территории России. Отсюда вытекает стремление китайцев получить именно участки леса в аренду, не утруждая себя строительством на чужой территории какой-либо инфраструктуры [33, с. 5].
Сегодня ежегодный объем экспорта составляет до 50 млн. кубометров необработанной древесины, или около 27 процентов от общего объема заготовки древесины (186 млн. кубометров). Можно напомнить, что из 36 тысяч предприятий – лесозаготовителей порядка 16 тысяч осуществляют экспорт леса [33, с. 5].
За шесть месяцев 2008 года экспорт необработанных лесоматериалов составил 19,5 млн. кубов суммарной стоимостью 1865,3 млн. долларов или меньше, чем за аналогичный период 2007 года соответственно на 25,4 и 12,5 процента. Наибольшие объемы необработанных лесоматериалов вывозились с территории Дальнего Востока, Сибири и Северо-Запада России. Экспорт необработанных лесоматериалов из этих регионов составил 96 процентов всего российского экспорта необработанных лесоматериалов [32, с. 5].
Лес из Карелии вывозится в 27 стран мира железнодорожным, автомобильным и морским (речным) транспортом. Главным адресатом поставки необработанных лесоматериалов является рынок Финляндии, куда отправляется ежегодно до 94 процентов экспортируемого леса [12, с. 9].
В первом полугодии 2008 года оформлен вывоз древесины и изделий из нее на общую сумму 160 млн. долларов. Основную стоимостную долю экспорта составили необработанные лесоматериалы (61%) и пиломатериалы (30%). Кроме того, осуществлялись небольшие экспортные поставки древесины топливной, щепы, профилированных пиломатериалов, древесно-стружечных плит [12, с. 9].
За 2007 год экспорт необработанных и обработанных лесоматериалов из Сибирского федерального округа составил 2 млрд. 762,4 млн. долларов (8,5% от общего объема экспорта по Сибирскому федеральному округу) и по сравнению с 2006 годом увеличился на 924,3 млн. долларов (в полтора раза).
Экспорт лесоматериалов из Сибири осуществляется в 24 страны дальнего и ближнего зарубежья (в 2006 году – в 59 стран). Около 89 процентов стоимостного объема экспорта пришлось на страны дальнего зарубежья, прежде всего, Китай (57%), Японию (8,8), Египет (6,6), Ирландию (2,7) и Германию (2%). Среди стран СНГ лидирующие позиции занимают Узбекистан – 5,8, Казахстан – 2,6 и Таджикистан – 1,9 процента.
По сравнению с 2006 годом, экспорт лесоматериалов в страны дальнего зарубежья вырос в полтора раза (плюс 805,7 млн. долл.), в страны СНГ – в 1,6 раза (прибавка 118,7 млн. долл.) и составил более 2,45 млрд. долл. и 312 млн. долл. соответственно [13, с. 10].
Экспорт лесоматериалов необработанных и обработанных из Сибирского федерального округа за шесть месяцев 2008 года составил свыше 1,37 млрд. долларов (7,5% от общего объема экспорта по всему федеральному округу) и по сравнению с первым полугодием 2007 года увеличился на 15,7 млн. долл. или на 1,2%. В первом полугодии 2008-го года экспорт лесоматериалов из Сибири осуществлялся в 63 страны (в первом полугодии 2007-го года – в 57 стран). В числе ведущих стран-контрагентов по экспорту лесоматериалов – Китай (56,8 процента от стоимостного объема экспорта лесоматериалов), Египет (7,1), Япония (6,3), Сирийская Арабская Республика (1,8), Германия (1,7) и Афганистан (1,6 процента). Среди стран СНГ – по-прежнему Узбекистан (8). Таджикистан (2,9) и Казахстан (2,2 процента).
По сравнению с первым полугодием 2007-го года экспорт лесоматериалов в страны дальнего зарубежья сократился на 4,9 процента, а в страны СНГ увеличился на 54,2% и составил более 1,156 млрд. долл. и 213,2 млн. долл. соответственно [13, с. 9].
В целом, с 2006 года наблюдается тенденция снижения объемов вывоза леса с одновременным увеличением стоимости. Это связано с проводимой Правительством России политикой сокращения экспорта лесного сырья за счет планомерного увеличения таможенных пошлин на необработанные лесоматериалы.
Таблица 4
Распределение стоимостного объема экспорта лесоматериалов по странам
| Страна | Доля экспорта (в процентах) |
| Китай | 56,8 |
| Узбекистан | 8,0 |
| Египет | 7,1 |
| Япония | 6,3 |
| Таджикистан | 2,9 |
| Казахстан | 2,2 |
| Сирийская Арабская Республика | 1,8 |
| Германия | 1,7 |
| Афганистан | 1,6 |
| Киргизия | 1,0 |
| Азербайджан | 1,0 |
| Прочие страны | 9,6 |
Главные проблемы лесного комплекса России – это нелегальный вывоз древесины с территории Российской Федерации, контрабанда лесных ресурсов, уклонение от уплаты налогов, таможенных платежей и сборов.
Например, более половины общего объема древесины, экспортируемой в Японию, имеет незаконное происхождение. Этому способствует ряд обстоятельств: высокий уровень коррупции в России; слабый импортный контроль в Японии; «изобретательность» бизнесменов обеих стран. В частности, использование двойных счетов и подложных контрактов для занижения реальной стоимости партий древесины, что позволяет минимизировать таможенные сборы и скрывать прибыль. Применяется таможенное декларирование первосортной древесины под видом малоценной и так далее.
Наряду с Японией самый крупный покупатель контрабандной российской древесины – Китай. Ежегодно в Китай из России незаконно отправляется 9,2 млн. кубометров леса.
Статистика свидетельствует, что российско-китайская торговля лесом из года в год наращивает объем экспорта круглого леса. Китайская сторона принципиально не заинтересована в создании и укреплении приморских конкурирующих предприятий, поскольку стоимость одного куба обработанного материала в 2 – 3 раза выше сырья [34, с. 6].
По оценкам экспертов, экспортный потенциал лесоперерабатывающего комплекса России находится приблизительно на уровне 120 млрд. долларов, а запасы древесины в Российской Федерации составляют порядка четверти мировых ресурсов. При углублении степени переработки экспорт древесины может приносить России валютную выручку, эквивалентную получаемой страной от продажи сырой нефти. Тем не менее, в 2006 году экспортная составляющая отрасли едва превысила 10 млрд. долларов, причем доля России в мировой торговле необработанным лесом составляла 22 процента [34, с. 6]. Эта проблема – одно из тех самых «узких мест» в российской экономике, с использованием которого иностранные покупатели до сих пор приобретали огромные богатства по бросовой цене.
По прогнозам, к 2015 году совокупный спрос на древесину составит 210 – 220 млн. кубометров, а предложение за счет собственного производства и импорта составят 177 – 190 млн. кубов. По 2015 год ежегодный дефицит леса, применяемого в строительстве, составит в среднем 33 млн. кубометров [34, с. 6].
Пятого февраля 2007 года Правительство Российской Федерации приняло Постановление № 75 о поэтапном введении новых таможенных пошлин на экспорт необработанной древесины. С 1 июля 2007 года экспортный тариф составил 20 процентов от стоимости, в 2008 году составил 25, а с 1 января 2009 года – все 80.
Но заградительные пошлины можно обойти. Достаточно осуществлять первый дешевый технологический передел по обработке леса, вывозить, к примеру, необрезные пиломатериалы и не платить пошлины. Вскоре на территории страны появится множество недорогих лесопилок, но никакого отношения к углублению переработки сырья этот процесс не будет иметь.
Начало проведения новой государственной политики в отношении экспорта древесины может характеризовать общую тенденцию: Россия, трезво оценив свои богатства, сегодня не намерена, как это было в 1990-е, раздавать их бесплатно кому бы то ни было. Это отразилось и в новой оценке условий вступления во Всемирную Торговую Организацию, предъявляемых Российской Федерацией и российским правительством.
Российский лес экспортируется во многие страны ближнего и дальнего зарубежья. Но в основном это необработанные лесные ресурсы, дополнительная обработка которых на территории Российской Федерации способна приносить более высокий объем дохода, чем экспорт необработанного леса. Отечественные лес поставляется в Китай, на который приходится более половины всего экспорта российского леса, Японию и Финляндию. Таким образом, видно, что Россия занимает существенное место в мировой экономике по экспорту лесных ресурсов и способна оказывать серьезное влияние на загрузку обрабатывающих мощностей наших деловых партнеров. Но, к сожалению, степень переработки лесных ресурсов на территории Российской Федерации остается крайне низкой: лес просто вырубается и вывозится из России без какой-либо обработки или с минимальной обработкой.
1.4 Трудовые ресурсы и проблемы миграции
На территории России проживает менее 150 млн. человек, причем последние лет двадцать наблюдается постепенное сокращение населения страны. Плотность населения самой составляет всего 8 человек на квадратный километр, при этом в некоторых областях наблюдается значительное превышение этого среднего показателя, а в других районах России еще меньшая плотность населения.
В нашей стране последние десятилетия ухудшается демографическая ситуация; предполагается, что к 2015 году трудовые ресурсы страны сократятся на 8 млн., а к 2025 году – на 18 – 19 млн. человек. Самое интенсивное сокращение трудовых ресурсов произойдет в 2009 – 2017 годах, когда убыль трудоспособного населения будет превышать 1 млн. человек в год [56].
Это значительно снижает конкурентоспособность нашего государства на международной арене.
Число официально работающих в России трудовых мигрантов, по данным Федеральной миграционной службы, постоянно увеличивается. В 2006 году оно превысило 1 млн. человек. Однако, по экспертным оценкам, численность нелегальных трудовых мигрантов в России колеблется сегодня в пределах 6 – 12 млн. человек. Особенно много мигрантов прибывает из Украины (16,9%), Узбекистана (10,4%), Таджикистана (9,7%), Турции (10%) и Китая (20,8%) [56].
Таблица 5
Прогноз уровня дефицита рабочей силы1
| Отрасль | 2010 год | 2015 год |
| Промышленность | -3,7 | 1,7 |
| Сельское хозяйство | -8,8 | -4,2 |
| Лесное хозяйство | -6,2 | -1,0 |
| Транспорт и связь | 0,1 | 5,5 |
| Строительство | 5,2 | 12,8 |
| Торговля, общепит, материально-техническое снабжение | -3,7 | 2,0 |
| Информационно-вычислительное обслуживание | 2,8 | 9,7 |
| Операции с недвижимостью и общая коммерческая деятельность по обеспечению рынка | 1,9 | 7,2 |
| Жилищно-коммунальное хозяйство и бытовое обслуживание населения | -3,1 | 2,1 |
| Здравоохранение, физкультура, социальное обеспечение | -4,7 | 0,9 |
| Образование, культура, искусство, наука | -7,6 | -3,2 |
| Финансы, кредит, страхование, пенсионное обеспечение | -0,9 | 4,1 |
| Управление | -4,4 | 0,7 |
Примечание: отрицательное значение означает превышение предложения рабочей силы над спросом.
В Россию ежегодно прибывают более 12 млн. и одновременно выезжают около 11 млн. мигрантов, при этом мигранты ежегодно отправляют домой из России более 11,4 млрд. долларов США (в 2006 году мигранты отправили на родину из США 42,2 млрд.; Саудовской Аравии – 15,6; Швейцарии – 13,8 и Германии – 12,3 млрд. долларов США). По мнению ученых, зависимость России от труда мигрантов в ближайшие десятилетия будет нарастать, поскольку потери собственных трудовых ресурсов к 2025 году превысят 18 – 19 млн. человек [56]. По масштабам миграции Россия в 2005 году заняла второе место в мире после США.
Денежные переводы трудовых мигрантов наиболее значимы для Таджикистана и Молдавии (по 36% ВВП), а также Киргизии (27% ВВП).
По официальным данным, 40% трудовых мигрантов заняты в строительстве, 30% – в торговле, 10% – в промышленности, 7% – в сельском хозяйстве, 5% – в транспорте.
По данным Международной организации по миграции, около половины прибывших в Россию не имели стабильной занятости на родине. Около 40 – 50% прибывших можно отнести к группе крайне бедных, так как их доходов не хватало даже на пропитание и предметы первой необходимости. Как показывают опросы этой организации, средние заработки мигрантов в России совпадают со средней официальной зарплатой. На первый взгляд заработки мигрантов кажутся немалыми, однако нужно учесть, что работают они в среднем на 15 – 20 часов в неделю больше, чем граждане России. А более трети из них работают по 10 часов в день без выходных.
Трудовые мигранты могут оказывать как положительное влияние на экономику, так и отрицательное. С одной стороны, это дешевая рабочая сила, но в основном – это неквалифицированная рабочая сила, которая приезжает в Россию для выполнения работ связанной с применением грубой физической силы. С другой стороны, трудовые мигранты – это конкуренты для российских рабочих. Учитывая то, что трудовые мигранты в России трудятся за более низкую заработную плату, чем аналогичные российские граждане – рабочие, могут работать по 10 часов в сутки без выходных, то потенциальный работодатель предпочтет именно их, чем российских рабочих. Ведь иммигранты трудятся без оформления документов, им не начисляется заработная плата, работодатель не платит с них налоги и так далее – все это является прямыми факторами, благодаря наличию которых работодатели предпочитают использовать иностранную низко-квалифицированную рабочую силу. Но выход есть, ведь не существует безвыходных ситуаций. Во-первых, необходимо ужесточить ответственность работодателей, которые используют нелегальных иммигрантов (ведь именно «нелегалы» составляют большую часть иностранной рабочей силы в России). Во-вторых, нужно создать такие условия, по которым работодателю будет выгоднее использовать труд российских граждан – например, с помощью повышения налогов с тех предприятий, где трудятся иностранные рабочие, ужесточить правила выдачи свидетельств на работу в России.
Учитывая то, что мигранты едут из стран с более низким уровнем жизни в Россию, то можно сделать вывод о том, что в России все-таки существуют возможности по повышению уровня жизни для большинства граждан нашего государства, ведь в странах, откуда наблюдается приезд иностранных рабочих, существуют еще более тяжелые условия жизни.
Для того, чтобы работодатели начали использовать российских рабочих, нужно изменить отношение у людей (прежде всего у молодежи) к рабочим и строительным специальностям. Ведь глава нашего государства, президент Дмитрий Анатольевич Медведев, говорил о том, что в России наблюдается огромное количество экономистов, маркетологов, юристов и менеджеров, но практически не найти представителя рабочей или строительной профессии. Если государству удастся изменить эту тенденцию, то в скором будущем на российских стройках будут трудиться российские рабочие, а труд мигрантов будет использоваться крайне редко. Однако, в текущих условиях это достаточно трудно реализовать.
По предварительной оценке Росстата, количество безработных в марте достигло 7,5 млн. человек. Численность экономически активного населения в I квартале 2009 года - 74,8 млн. человек, а значит, уровень безработицы вырос до 10%, пишут «Ведомости». Это выше, чем в США (8,5% в марте), ЕС и Японии (7,9% и 4,4% в феврале). Прежде Минздравсоцразвития прогнозировало безработицу на уровне около 7 млн. человек к концу 2009 года.
Таблица 6
Уровень безработицы в Европейском союзе с учетом сезонных изменений
| Страны | Декабрь 2007 года, % | Декабрь 2008 года, % |
| Испания | 8,7 | 14,4 |
| Латвия | 5,7 | 10,4 |
| Словакия | 10,3 | 9,4 |
| Эстония | 4,1 | 9,2 |
| Венгрия | 7,8 | 8,5 |
| Ирландия | 4,7 | 8,2 |
| Литва | 4,3 | 8,0 |
| Португалия | 7,7 | 7,9 |
| Германия | 7,9 | 7,2 |
| Бельгия | 7,1 | 7,1 |
В нашей стране из-за экономического кризиса сократилась деятельность практически всех отраслей экономики.
Конечно же, мировой кризис коснулся целого ряда отраслей и сфер деятельности. Но, по мнению ряда экспертов, кризис затронул ИТ-отрасль в наименьшей степени. Менее всего пострадала та часть рынка информационных технологий, которая имеет отношение к Интернету. В ней наиболее явно кризис прошелся лишь по стартапам: многие из только запущенных проектов закрылись, не выдержав финансовых сложностей. А вот с остальной частью ИТ-рынка дело обстоит сложнее. Согласно исследованиям кадровых агентств, в частности проекта Работа@Mail, первая «волна выброса» персонала на рынок уже прошла и затронула прежде всего крупные компании, работающие в сфере системной интеграции. Кризис ударил в первую очередь по тем позициям, на которые могли претендовать соискатели без опыта. Также ощутимо сказались сокращения на менеджерах по продажам и программистах, однако этим специалистам повезло больше: хотя количество свободных вакансий для них и уменьшилось, оно по-прежнему идет вровень с количеством резюме. Результаты исследований кадрового агентства HeadHunter показали, что количество вакансий во всей ИТ-сфере к концу 2008 года упало более чем на 70% по сравнению с серединой лета [39, с. 72].
Таблица 7
Количество резюме и вакансий в Москве
| Специальность | Июнь 2008 | Октябрь 2008 | Январь 2009 |
| Менеджер по продажам | 301 / 2775 | 1649 / 3713 | 166 / 1632 |
| Программист-1С | 39 / 348 | 101 / 271 | 139 / 1561 |
| Программист | 286 / 7730 | 198 / 1582 | 1689 / 1031 |
| Верстальщик | 38 / 72 | 243 / 41 | 214 / 185 |
| Модератор | 677 / 988 | 2175 / 104 | 954 / 411 |
| Оператор службы техподдержки | 227 / 718 | 291 / 54 | 241 / 138 |
За последние 35 лет из России уехали свыше 30 млн. человек. Легально въехали в страну 3 млн. человек. Почти 120 тыс. человек в год уезжает из Российской Федерации, причем это наиболее образованные, деловые и активные люди [45].
Экспорт российской рабочей силы происходит в основном в страны дальнего зарубежья. Это еще раз подтверждает нестабильность экономической ситуации, которая сейчас наблюдается в бывших союзных республиках и относительно лучшего положения в России. Показатель возвращаемости трудовых мигрантов в Россию составляет около 50%. Поскольку у отъезжающих значительно более высокий уровень образования и квалификации, нежели у среднестатистического гражданина, то можно утверждать, что трудовая миграция негативно влияет на состояние трудового потенциала Российской Федерации.
Демографическая ситуация в России остается очень сложной: рождаемость низкая; смертность высокая. Эти факторы в ближайшие годы могут очень негативно сказаться на экономике России и степени ее интеграции в мировую экономику. Столь мрачная демографическая ситуация сказывается и на трудовых возможностях России, ведь для процветания государства нужна квалифицированная рабочая сила, качественное образование и медицинское обслуживание, социальная ответственность государства и работодателя по отношению к рабочим. Свою лепту внес и кризис, в результате которого увеличилось число безработных, многие предприятия закрылись; на рынок труда высвободилось большое число людей. Для преодоления проблем на рынке труда, а также в сфере миграционной политики, необходимы четкие слаженные действия между государством и бизнесом. Государство должно обеспечить инфраструктурой: современным образованием, качественным медицинским обслуживанием, социальными гарантиями. Бизнес в свою очередь является тем средством, благодаря которому происходит непосредственная связь между гражданами – работниками и государством. Государство должно обеспечивать своих граждан теми средствами, благодаря наличию которых, люди будут чувствовать свою необходимость жить и работать в этом государстве, создавать семьи, рожать детей. Бизнес же позволяет создавать новые рабочие места, использовать современные технологии, вырабатывать ту самую уверенность, благодаря которой граждане будут трудиться и жить в этой стране.
ГЛАВА 2 МЕСТО РОССИИ В МИРОВОМ ВЫСОКОТЕХНОЛОГИЧНОМ ПРОИЗВОДСТВЕ
2.1 Перспективы развития аэрокосмической отрасли
Аэрокосмическая отрасль в России представлена довольно широким спектром предприятий. Во-первых, в России традиционно существуют авиапроизводители, которые создали такие самолеты, как Ту, Ил. Во-вторых, это деятельность компании «Роскосмос», которая осуществляет полеты в космическое пространство.
Таблица 8
Сравнение воздушных судов в эксплуатации у российских компаний
| Магистральные | Количество пассажиров | Тонн топливо/час | Дальность с максимальной нагрузкой, тыс. км | Первый год полетов |
| Ан-24 | 48 | 0,9 | 2 | 1959 |
| Ил-62М | 144 – 186 | 9 | 8,8 | 1963 |
| Ту-134 | 76 – 80 | 3,8 | 2,7 – 3,34 | 1963 |
| Як-40 | 27 – 36 | 1,2 | 1,8 | 1966 |
| Ту-154 | 164 – 180 | 5,4 – 6,2 | 2,78 – 3,9 | 1968 |
| Boeing 737 | 130 – 149 | 2,1 | 4,5 | 1968 |
| Як-42Д | 104 – 120 | 2,85 | 4 | 1975 |
| Ил-86 | 234 – 350 | 11,5 | 3,6 | 1976 |
| ATR-42 | 48 – 50 | 0,6 | 1,5 – 1,95 | 1984 |
| Boeing 767-300 | 218 – 328 | 4,5 | 11 | 1986 |
| Airbus A320 | 150 – 179 | 2,7 | 5,35 – 5,55 | 1987 |
| Ил-96-300 | 235 – 300 | 6,8 | 7,5 | 1988 |
| Ту-204 | 190 – 214 | 3,42 – 3,5 | 7 | 1989 |
| Airbus A319 | 124 – 150 | 2,1 | 4,7 – 6,8 | 1996 |
| Ту-214 | 182 – 210 | 3,7 | 6,5 | 1996 |
| Airbus A318 | 107 – 117 | 2,1 | 2,75 – 6 | 2002 |
| Ан-148 | 75 | 1,5 | 2,2 – 5,1 | 2004 |
За последние двадцать лет Россия не создала ни одного конкурентоспособного гражданского самолета. Но сейчас Россия стоит на том месте и находится в тех условиях, когда создавать конкурентоспособную продукцию просто необходимо, так и поступила компания «Гражданские самолеты Сухого» начав разработку современного регионального самолета Sikhoi Superjet 100. Компания «Гражданские самолеты Сухого» и индонезийский региональный перевозчик Kartika подписали договор об основных условиях поставки 15 самолетов Sukhoi Superjet 100 в базовой конфигурации, предусматривающий опцион еще на 15 самолетов. Общая стоимость заказа по каталожным ценам составит 448 млн. долларов США. В настоящее время