Слияния и поглощения транснациональных корпораций как инструмент повышения стоимости и конкурентоспособности
Содержание
Введение…………………………………………………………………………...3
1. Причины слияния и поглощения транснациональных корпораций………...5
1.1. Виды слияний компаний………………………………………………..6
1.2.Основные мотивы слияния и поглощений компаний…………………9
1.3. Оценка эффективности слияний и поглощений……………………..11
1.4. Последствия слияния и поглощения компаний……………………...20
2. Виды транснациональных корпораций и их сущность……………………..28
2.1. Виды транснациональных корпораций и причины их возникновения………………………………………………………………29
2.2. Основные особенности деятельности ТНК…………………………..31
2.3. Особенности транснациональных банков……………………………34
2.4. Особенности Seiko Epson Corporations……………………………..48
2.5. Деятельность транснациональной корпорации «Nestle»…………...54
2.6. Слияние фармацевтических гигантов………………………………...59
2.7. Крупнейшие мегасделки 2002—2005 годов………………………….68
3. Роль ТНК в международном разделении труда……………………………..76
3.1. ТНК и природные ресурсы……………………………………………76
3.2. ТНК и человеческие ресурсы…………………………………………77
3.3. Концентрация знаний и роль этого фактора…………………………78
3.4. Перспективы развития Российских Транснациональных Компаний……………………………………………………………………81
4. Влияние слияния и значение транснациональных корпораций для тех стран, в которых они находятся………………………………………………...86
4.1. Экономика стран и транснациональных корпораций……………….88
4.2. ТНК в военной сфере…………………………………………………..92
4.3. Влияние слияния и поглощения на повышение конкурентоспособности продукции и фирмы…………………………….93
Заключение……………………………………………………………………….95
Список использованной литературы…………………………………………...98
Введение
Повышение стоимости и конкурентоспособности сейчас волнует многие компании. В этом процессе основной движущей силой выступают транснациональные корпорации (ТНК). Основным фактором эффективной деятельности ТНК выступает международное производство товаров и услуг, которое представляет собой выпуск продукции материнскими компаниями ТНК и их зарубежными филиалами на базе интернационализации производства. Почти все крупнейшие ТНК относятся к триаде: США, ЕС и Япония. Это три экономические центры нашей планеты, в которые мы постепенно пытаемся войти. В последнее время активно развивают свою деятельность на мировом рынке ТНК новых индустриальных стран.
ТНК играют ведущую роль в интернационализации производства, получающем все большее распространение в процессе расширения и углубления производственных связей между предприятиями разных стран. Развитие современной системы экономических отношений проходит под воздействием ускоряющейся глобализации. Главной силой этого процесса выступают ТНК. Они представляют собой наиболее мощную часть корпоративного бизнеса, действуют в международных масштабах и играют ведущую роль в укреплении мирохозяйственных связей.
Чтобы понять сущность транснациональных корпораций, их роль в повышении стоимости и конкурентоспособности в данной дипломной работе я попытаюсь проанализировать и сделать выводы по следующему плану:
Прежде всего, необходимо:
1. Дать анализ слияний ТНК по важнейшим отраслям мирового хозяйства
автомобилестроение, банковский сектор, фармацевтика и др. Конкурентные позиции в отрасли до слияния, причины, побуждающие компанию провести слияние, способ проведения, интеграция, анализ достигнутых результатов.
2. Дать описание деятельности ТНК в сфере слияний и поглощений в глобальном масштабе. Особо выделить деятельность фирм-гигантов, изменение их положения в отрасли и в олигополии как следствие проводимых слияний.
3. Дать анализ результатов слияний крупных ТНК, последующую интеграцию, переплетение организационных структур.
4. Показать роль слияний в осуществлении инноваций.
5. Описать объединение финансовых ресурсов и капиталов в результате
слияний.
6. Показать, как влияют слияния и поглощения на повышение конкурентоспособности продукции и фирмы.
Я считаю, что, исследовав все эти пункты, смогу ответить на поставленную передо мной задачу.
1. Причины слияния и поглощения транснациональных корпораций.
По прогнозам специалистов, российской экономике в ближайшее время не грозит бум корпоративных слияний, подобный по масштабам западным или американским аналогам. Хотя в 2000 году о своем намерении объединиться было сделано немало громких заявлений со стороны российских компаний, прогнозируется, что наиболее распространено, будет не их слияние, и их поглощение, причем вернее всего иностранными компаниями.
В этих условиях очень важно уметь ориентироваться в типах слияний компаний, выявлять основные цели, которые преследуют стороны при заключении сделки слияния или поглощения компаний, оценивать эффективность такой сделки и ее возможные последствия. Если же компании грозит поглощение другой фирмой, то к этому процессу надо очень хорошо подготовиться: или своевременно принять противозахватные меры, достаточно активно апробированные в мировой практике, или же своими действиями добиться выгодных для себя условий поглощения, памятуя о том, что в большинстве случаев, как это не парадоксально, в результате такой сделки выигрывает не поглощающая, а поглощаемая компания. Надо только постараться увеличить этот выигрыш!
Существуют определенные различия в толковании понятия “слияние компаний” в зарубежной теории и практике и в российском законодательстве.
В соответствии с общепринятыми за рубежом подходами под слиянием подразумевается любое объединение хозяйствующих субъектов, в результате которого образуется единая экономическая единица из двух или более ранее существовавших структур.
В соответствии же с российским законодательством под слиянием понимается реорганизация юридических лиц, при которой права и обязанности каждого из них переходят ко вновь возникшему юридическому лицу в соответствии с передаточным актом. Следовательно, необходимым условием оформления сделки слияния компаний является появление нового юридического лица, при этом новая компания образуется на основе двух или нескольких прежних фирм, утрачивающих полностью свое самостоятельное существование. Новая компания берет все под свой контроль, после чего последние распускаются. Например, если компания А объединяется с компаниями В и С, то в результате на рынке может появиться новая компания D (D=А+В+C), а все остальные ликвидируются.
В зарубежной же практике под слиянием может пониматься объединение нескольких фирм, в результате которого одна из них выживает, а остальные утрачивают свою самостоятельность и прекращают существование. В российском законодательстве этот случай попадает под термин “присоединение”, подразумевающий, что происходит прекращение деятельности одного или нескольких юридических лиц с передачей всех их прав и обязанностей обществу, к которому они присоединяются (А=А+В+С).
Поглощение компании можно определить как взятие одной компанией другой под свой контроль, управление ею с приобретением абсолютного или частичного права собственности на нее. Поглощение компании зачастую осуществляется путем скупки всех акций предприятия на бирже, означающей приобретение этого предприятия.
1.1. Виды слияний компаний.
Наиболее часто встречающиеся виды слияний компаний. В зависимости от характера интеграции компаний целесообразно выделять следующие виды:
• горизонтальные слияния – объединение компаний одной отрасли, производящих одно и то же изделие или осуществляющих одни и те же стадии производства;
• вертикальные слияния – объединение компаний разных отраслей, связанных технологическим процессом производства готового продукта, т.е. расширение компанией-покупателем своей деятельности либо на предыдущие производственные стадии, вплоть до источников сырья, либо на последующие – до конечного потребителя. Например, слияние горнодобывающих, металлургических и машиностроительных компаний;
• родовые слияния – объединение компаний, выпускающих взаимосвязанные товары. Например, фирма, производящая фотоаппараты, объединяется с фирмой, производящей фотопленку или химические реактивы для фотографирования;
1Тип слияний зависит от ситуации на рынке, а также от стратегии деятельности компаний и ресурсов, которыми они располагают.
Слияния и поглощения компаний имеют свои особенности в разных странах или регионах мира. Так, например, в отличие от США, где происходят, прежде всего, слияния или поглощения крупных фирм, в Европе идет поглощение мелких и средних компаний, семейных фирм, небольших акционерных обществ.
В 2004 году было заключено 26 200 сделок по слиянию и поглощению компаний, что на 1700 сделок превысило данные за предшествующий год и в 2,3 раза больше, чем в 2003 году. Объем заключенных сделок в 2002 году возрос по сравнению с 2000 годом почти в 5 раз.
2000 год характеризуется рядом очень ярких историй в области слияния компаний. Так, в ноябре 2000 года фирма Netscape Communications – пионер рынка Интернет-технологий – была куплена за 4,21 млрд. долларов крупнейшей в мире компанией, предоставляющей доступ в Интернет, – America Online (AOL). Взлет компании Netscape был, наверное, самым стремительным за всю историю США: буквально за четыре года она превратила свой рисковый проект в многомиллиардный бизнес. Начиналось все с того, что группа программистов написала программу для просмотра документов в Интернет (браузер). Компания сама создала новый рынок, который в дальнейшем начал стремительно расти во всем мире. Поначалу Netscape действовала на этом рынке в одиночку. Позже начинается так называемая “война броузеров”: программы Navigator от Netscape и Explorer от Microsoft. В результате сделки по слиянию компаний у Microsoft появился мощнейший конкурент, ведь услугами America Online пользуются 14 млн. человек. К альянсу AOL и Netscape присоединилась еще компания Sun Microsystems, давний конкурент Microsoft. В рамках трехстороннего соглашения Sun будет распространять программы Netscape для мощных компьютеров (серверов), а AOL будет использовать разработанную Sun технологию Java для создания нового поколения Интернет-услуг.
1.2.Основные мотивы слияния и поглощений компаний
Выявление мотивов слияний очень важно, именно они отражают причины, по которым две или несколько компаний, объединившись, стоят дороже, чем по отдельности. А рост капитализированной стоимости объединенной компании является целью большинства слияний и поглощений. Анализируя мировой опыт и систематизируя его, можно выделить следующие основные мотивы слияний и поглощений компаний.
Получение синергетического эффекта. Основная причина реструктуризации компаний в виде слияний и поглощений кроется в стремлении получить и усилить синергетический эффект, т.е. взаимодополняющее действие активов двух или нескольких предприятий, совокупный результат которого намного превышает сумму результатов отдельных действий этих компаний.
Слияние может оказаться целесообразным, если две или несколько компаний располагают взаимодополняющими ресурсами. Каждая из них имеет то, что необходимо для другой, и поэтому их слияние может оказаться эффективным. Эти компании после объединения будут стоить дороже по сравнению с суммой их стоимостей до слияния, так как каждая приобретает то, что ей не хватало, причем получает эти ресурсы дешевле, чем они обошлись бы ей, если бы пришлось их создавать самостоятельно.
Мотив монополии. Порой при слиянии, прежде всего, горизонтального типа, решающую роль играет стремление достичь или усилить свое монопольное положение. Слияние в данном случае дает возможность компаниям обуздать ценовую конкуренцию: цены из-за конкуренции могут быть снижены настолько, что каждый из производителей получает минимальную прибыль. Однако антимонопольное законодательство ограничивает слияния с явными намерениями повысить цены. Иногда конкуренты могут быть приобретены и затем закрыты, потому что выгоднее выкупить их и устранить ценовую конкуренцию, чем опустить цены ниже средних переменных издержек, заставляя всех производителей нести существенные потери.
Налоговые мотивы. Действующее налоговое законодательство стимулирует порой слияния и поглощения, результатами которых являются снижение налогов или получение налоговых льгот. Например, высокоприбыльная фирма, несущая высокую налоговую нагрузку, может приобрести компанию с большими налоговыми льготами, которые будут использованы для созданной корпорации в целом.
Диверсификация производства. Возможность использования избыточных ресурсов. Очень часто причиной слияний и поглощений является диверсификация в другие виды бизнеса. Диверсификация помогает стабилизировать поток доходов, что выгодно и работникам данной компании, и поставщикам, и потребителям (через расширение ассортимента товаров и услуг).
Разница в рыночной цене компании и стоимости ее замещения. Зачастую проще купить действующее предприятие, чем строить новое. Это целесообразно тогда, когда рыночная оценка имущественного комплекса целевой компании (компании-мишени) значительно меньше стоимости замены ее активов.
Помимо традиционных мотивов интеграции могут встречаться и специфические. Так, слияния для российских компаний представляют собой один из немногих способов противостояния экспансии на российский рынок более мощных западных конкурентов.
Для того чтобы слияние или поглощение прошло успешно, необходимо:
•правильно выбрать организационную форму сделки;
•обеспечить четкое соответствие сделки антимонопольному законодательству;
•иметь достаточно финансовых ресурсов для объединения;
•в случае слияния быстро и мирно решить вопрос “кто главный”;
•максимально быстро включить в процесс слияния не только высший, но и средний управленческий персонал.
1.3. Оценка эффективности слияний и поглощений
Еще раз напомним основной принцип, лежащий в основе теории слияний. Слияния будут эффективными только в том случае, если в результате их проведения увеличивается благосостояние акционеров, достигаются определенные конкурентные преимущества. Как же можно оценить, что влияет на эффективность слияний, в каких случаях акционеры сливающихся компаний на самом деле станут "богаче", а в каких их интересы будут ущемлены? На что необходимо ориентироваться, принимая решение о проведении слияния/поглощения с тем, чтобы извлечь из сделки выгоду, а не понести убытки?
Для начала необходимо отметить, что инициатором сделки, как правило (и что вполне логично и очевидно), является более крупная компания. Допустим таковой является компания А, объявившая о своем намерении проведения слияния с компанией Б.
Как уже было сказано в начале работы, при проведении сделок слияния/поглощения акции приобретаемой компании выкупаются у ее акционеров и перестают обращаться на рынке. Вместо них обращаются акции уже объединенной компании, которые являются теми же акциями приобретающей компании (компании А) после проведения ею дополнительной эмиссии. Разница между слияниями и поглощениями в том, что при слияниях акционеры приобретаемой компании (компании Б) становятся владельцами акций уже объединенной компании, наряду с акционерами компании А. При этом выкуп акций чаще всего принимает форму обмена акциями в определенной пропорции (например каждую акцию компании Б ее акционеры могут обменять на 0,7 акций компании А)
При поглощениях какого-либо участия в капитале объединенной компании акционеры компании Б они не имеют. Их акции просто выкупаются компанией А на договорной основе.
Очевиден тот факт, что для того, чтобы заинтересовать акционеров приобретаемой компании Б в совершении сделки, компании А необходимо обеспечить такие условия, при которых акционеры компании Б будут иметь определенный доход. С этой целью компания А покупает у акционеров Б их акции по цене, превышающей текущую рыночную стоимость. При этом величина премии зачастую представляет собой довольно большую величину.
Как уже было рассмотрено ранее, выгода от сделки для компании А, которая в то же время будет выгодой для компании Б, то есть совокупная выгода для обеих сторон от проведения слияния будет равна превышению действительной текущей стоимости (PV)2 объединенной компании АБ над суммой текущих стоимостей компаний А и Б отдельно взятых:
Общая выгода от слияния = PVАБ – (PVА + PVБ)
3Однако необходимо учитывать, что прирост стоимости носит некий абстрактный характер – он будет иметь место только в будущем, после того как объединенные компании пройдут этап интеграции и деятельность новой компании будет носить стабильный характер, в момент же слияния никакого прироста стоимости объединенной компании быть не может.
Общая выгода распределяется между компаниями А и Б. Причем, выгода одной из сторон является издержками другой.
Для компании А издержками будет являться превышение цены покупки компании Б над ее действительной текущей стоимостью PV. Соответственно, это превышение в свою очередь является выгодой для компании Б.
Издержки компании А (выгода компании Б) = Цена покупки - PVБ
То есть, насколько больше компания А платит, чем получает, и является ее издержками. Остановимся на издержках поподробнее.
Мы знаем, что акционеры компании Б при слиянии получают определенную премию сверх рыночной цены обладаемых ими акций. Рыночная цена (MV) компании Б всегда отличается от ее действительной текущей стоимости (PV). Поэтому, чтобы учесть премию акционерам компании Б, мы преобразуем исходную формулу:
Издержки компании А (выгода компании Б) =
(Цена покупки – MVБ) + (MVБ-PVБ)
Таким образом, издержками компании А будет являться сумма премии, уплачиваемой акционерам компании Б, и разницы между рыночной и действительной текущей стоимостями компании Б.
Рассмотрим это на примере. Пусть рыночная стоимость компании Б - $9 000 000, а действительная текущая стоимость, рассчитанная на основе дисконтированных денежных потоков – $6 000 000.
Тогда издержки на проведения слияния для компании А составят (9 000 000 – 7 000 000) + (7 000 000 – 6 000 000) = $3 000 000.
Интересно, что если рыночная стоимость компании ниже ее действительной, то есть имеет место недооценение рынком действительной стоимости компани, то приобретающая компания может значительно сэкономить на расходах. Например, пусть цена покупки опять же $ 9 000 000, рыночная стоимость компании Б - $7 000 000, а действительная ее стоимость – уже $8 000 000. Издержки компании А будут равны (9 000 000 – 7 000 000) + (7 000 000 – 8 000 000) = $1 000 000
Этот фактор делает недооцененные компании очень привлекательным объектом для слияния/поглощения.
Все это относится, однако, к поглощениям, где премирование акционеров приобретаемой компании Б осуществляется в денежной форме.
При проведении непосредственно слияний, где осуществляется замена акций, то есть когда акционеры компании Б получают взамен своих акций акции компании А исходя из определенной пропорции, надо учитывать еще такой фактор, как стоимость акций компании А на момент проведения слияния. В зависимости от того, повышается или понижается рыночная цена акций с момента объявления о слиянии до непосредственного осуществления сделки, издержки компании А могут соответственно увеличиваться или уменьшаться, ведь если акции компании А дорожают, то акционеры компании Б получают большую стоимость при замене акций, и наоборот.
Оставшаяся часть общей выгоды, то есть разница между общей выгодой и издержками компании А, и будет составлять чистую выгоду акционеров компании А (одновременно это издержки компании Б). То есть
Чистая выгода компании А = PVАБ – (PVА – PVБ) – (Цена покупки – PVБ)
Логично, что сделка по слиянию/поглощению может считаться эффективной, если выгода, которую получает компания, превышает издержки, то есть, если чистая выгода для каждой из сторон будет являться величиной положительной.
В свете всего сказанного необходимо рассмотреть, как фондовый рынок реагирует на известие о проведении слияния.
Многочисленные эмпирические исследования, проведенные в отношении реакции фондового рынка на объявления о проводящихся слияниях и его дальнейшего поведения, позволяют сделать достаточно интересные выводы.
Исследования показали, что цены на акции приобретающей и приобретаемой компании ведут себя по-разному.
Акции приобретаемой компании начинают расти в цене сразу после объявления компаниями намерения о проведении слияния. Причина этому вполне объяснима - акционеры пребывают в ожидании получения значительной премии к текущей рыночной цене обладаемых ими акций со стороны приобретающей компании. Акции приобретаемой компании начинают дорожать, и, как только официально станет известно о цене, по которой будет производиться покупка акций, их рыночная цена вплотную подходит к цене покупки.
Если говорить о поведении цены акций приобретающей компании, то столь очевидного ее роста не наблюдается. В большинстве случаев если и наблюдается какой-либо рост, то совсем незначительный. Причем некоторые исследователи фондового рынка высказывают мнение, что оглашение намерения о проведении слияния может вызвать даже падение цен акций приобретающей компании. Однозначный ответ, почему это происходит, дать довольно сложно. Но, скорее всего, таким образом акционеры приобретающей компании выражают свое негативное отношение к тому факту, что она тратит большие деньги на предоставление далеко не маленькой премии акционерам приобретаемой компании, вместо того, чтобы направить их на выплату дивидендов или на развитие производства. Если цены вообще падают, то это означает, что акционеры считают величину премии слишком завышенной.
Графически поведение цен на рынке можно грубо представить в следующем виде.
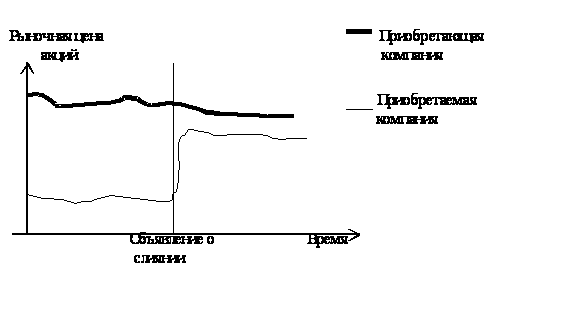
Таким образом, если акционеры приобретаемой компании выгоду от слияния имеют уже при объявлении о слиянии, то для акционеров приобретающей компании выгода носит, скорее, долгосрочный характер. Их доля в общей выгоде от слияния вернется к ним, когда объединенная компания начнет свое функционирование и когда синергетический эффект начнет действовать, способствуя генерированию стабильно высоких денежных потоков. Только тогда, когда они будут уверены в этом, когда у них появится надежда на получение высоких дивидендов, рыночная цена объединенной компании начнет расти, способствуя увеличению благосостояния акционеров приобретающей компании.
Другими словами, благосостояние акционеров приобретаемой компании будет увеличиваться практически во всех случаях, в то время как "богатство" акционеров приобретающей компании будет расти только при условии улучшения финансовых показателей деятельности объединенной компании, что должно являться стимулом для высшего руководства компании. В этой связи руководство компании не должно увлекаться получением высокой прибыли в краткосрочном периоде в ущерб долгосрочной эффективности функционирования компании.
Здесь было бы полезным привести пример, описывающий так называемый эффект "стартового запуска" (bootstrap effect).
Пусть мы обладаем следующей информацией о компаниях (компания А – приобретающая, компания Б – приобретаемая)4.
|
Компания А |
Компания Б |
|
|
Текущая прибыль, долл. |
20 000 000 | 5 000 000 |
|
Количество акций |
5 000 000 | 2 000 000 |
|
Прибыль на акцию, долл. |
4,00 | 2,50 |
|
Цена одной акции, долл. |
64,00 | 30,00 |
|
Отношение цены одной акции к прибыли на акцию (P/E ratio) |
16 | 12 |
Допустим, акционеры компании Б согласились пойти на слияние при том, что компания А готова платить 35 долл. за каждую акцию (что превышает на 5 долл. текущую рыночную стоимость акций компании Б). Тогда меновое соотношение составит 35 долл./64 долл. = 0,547 акций компании А за 1 акцию компании Б. Компания А выкупает акции компании Б полностью. Для обеспечения акционеров компании Б их долей в капитале объединенной компании АБ компании А необходимо провести дополнительную эмиссию в объеме (2 000 000 акций компании Б) * (0,547) = 1 093 750 акций.
Финансовые показатели объединенной компании АБ будут выглядеть следующим образом.
|
Компания АБ |
|
|
Текущая прибыль, долл. |
25 000 000 |
|
Количество акций |
6 093 750 |
|
Прибыль на акцию, долл. |
4,10 |
|
Цена одной акции, долл. |
64,00 |
|
Отношение цены одной акции к прибыли на акцию (P/E ratio) |
15,6 |
По всем правилам слияние не приносит экономических выгод самим компаниям непосредственно при совершении сделки. То есть в краткосрочном периоде времени две компании должны стоить ровно столько же, сколько и по отдельности, и приносить вместе такой же объем прибыли, как и по отдельности. Однако мы видим, что показатель прибыли на одну акцию увеличился на 0,1 долл. Суть "эффекта стартового запуска" как раз и заключается в том, что наблюдается увеличение прибыли, приходящейся на одну акцию, без каких бы то ни было реальных причин, касающихся непосредственно улучшения финансовых показателей деятельности объединенной компании.
За счет чего это происходит? Это вызвано тем, что коэффициент P/E ratio (отношение цены акции к прибыли на одну акцию) приобретающей компании превышает аналогичный показатель приобретаемой компании. В нашем случае у компании А этот показатель равен 64 долл./4 долл. = 16, а компании Б – 35 долл. (цена, назначенная компанией А)/ 2,5 долл. = 14. Наблюдается очень интересный эффект: пока показательP/E ratio приобретающей компании превышает Р/Е приобретаемой компании имеет место ничем не обусловленной повышение показателя прибыли на одну акцию, имеющее лишь математическую природу своего возникновение. Как только показатель Р/Е приобретающей компании становится ниже, чем у приобретаемой, данный эффект престает действовать. Например, если компания А выкупает акции компании Б по 45 долл., то меновое соотношение составит 45 долл./64 долл. = 0,703. Следовательно, необходимо провести дополнительную эмиссию в размере 2 000 000 * 0, 703 = 1 406 000 акций. Тогда мы имеем:
|
Компания АБ |
|
|
Текущая прибыль, долл. |
25 000 000 |
|
Количество акций |
6 406 000 |
|
Прибыль на акцию, долл. |
3,90 |
|
Цена одной акции, долл. |
64,00 |
|
Отношение цены одной акции к прибыли на акцию (P/E ratio) |
16,4 |
Видно, что показатель прибыли на акцию уменьшился на 0,1 долл. также без каких-либо реальных на то причин.
Таким образом, при определенном соотношении финансовых показателей, а именно при покупке более прибыльной и более "дорогостоящей" компанией "отстающей" и неперспективной компании, можно добиться искусственного повышения прибыльности акций объединенной компании. Данный эффект вводит акционеров в заблуждение, заставляя их поверить в то, что эффективность деятельности компании повысилась, что способствует ложному повышению рыночных цен на акции компании и, в свою очередь, позволяет держать показатель Р/Е на определенном уровне. Так компания может продолжать осуществлять слияния, демонстрируя акционерам устойчивый рост прибыли, приходящейся на одну акцию (волна подобного рода слияний имела место в 60-е годы). Однако этот рост будет лишь ростом краткосрочного характера, в долгосрочной же перспективе подобные слияния со "слабыми" компаниями могут привести к убыточному бизнесу, снижению показателя Р/Е и другим неблагоприятным последствиям. И поэтому стоит только ведущей себя подобным образом компании-захватчику прекратить осуществлять слияния, как весь этот карточный домик может рухнуть.
1.4. Последствия слияния и поглощения компаний
5Слияния могут повысить эффективность объединившихся компаний, но они же могут и ухудшить результаты текущей производственной деятельности, усилить бремя бюрократии. Чаще всего очень сложно заранее оценить, насколько велики могут быть изменения, вызванные слиянием или поглощением.
По данным Mergers & Acquisitions Journal, 61% всех слияний и поглощений компаний не окупает вложенных в них средств. А исследование 300 слияний, происшедших за последние 10 лет, проведенное Price Waterhouse, показало, что 57% компаний, образовавшихся в результате слияния или поглощения, отстают по показателям своего развития от других аналогичных представителей данного рынка и вынуждены вновь разделяться на самостоятельные корпоративные единицы.
Экспертами обычно указываются три причины неудачи слияний и поглощений:
• неверная оценка поглощающей компанией привлекательности рынка или конкурентной позиции поглощаемой компании;
• недооценка размера инвестиций, необходимых для осуществления сделки по слиянию или поглощению компании;
• ошибки, допущенные в процессе реализации сделки по слиянию.
Очень часто недооцениваются необходимые инвестиции для осуществления сделки по слиянию или поглощению. Ошибки в оценке стоимости будущей сделки могут быть очень внушительными. Например, при поглощении BMW компании Rover приблизительная стоимость последней составляла 800 млн. фунтов, а необходимые в последующие пять лет после слияния инвестиции – 3,5 млрд.
Аналитические исследования имевших место слияний показывают интересные результаты: оказывается выгоднее продавать компанию, чем приобретать чужую. В большинстве случаев акционеры компаний, которые выступали продавцами в сделках по слиянию или поглощению, получили весьма существенные выгоды, а акционеры поглощающей компании выигрывали гораздо меньше.
Наиболее распространенным механизмом от поглощения является прямое предложение о покупке контрольного пакета или иначе тендерное предложение акционерам компании-мишени.
Другой способ называют борьбой за доверенности, поскольку он предполагает получение права голосования чужими акциями, т.е. голосование по доверенности. В этом случае пытаются найти поддержку среди определенной части акционеров целевой компании на очередном ежегодном акционерном собрании. Стремление получить доверенности на голосование обходится дорого, и из этой борьбы трудно выйти победителем.
Менеджеры компаний, сопротивляясь предполагаемому поглощению, могут преследовать две цели:
• предотвратить поглощение в принципе. Это происходит, когда менеджеры боятся, что в новой компании им не удастся сохранить свое должностное положение или даже работу;
• заставить покупателя заплатить высокую цену за поглощение компании.
Российский рынок
6По словам Юрата Сафорова: "На фоне мирового спада активности на рынке слияний и поглощений, ситуация на российском рынке выглядит обнадеживающей".
Россия лидировала в регионе и по количеству, и по объему заключенных сделок. Всего за 2003 г. было заключено 237 сделок на общую сумму около 6 млрд. долларов США. В результате экономического роста